
Здравствуй, уважаемый читатель. Вас приветствует интернет-журнал о финансах Kudavlozhit.ru. Сегодня мы подробно рассмотрим Сбербанк в качестве брокера. Легко ли заработать на инвестициях в Сбербанке? Мнения и отзывы реальных инвесторов.
В последние годы, на фоне растущей уверенности населения, что свое финансовое будущее придется обеспечивать самостоятельно, увеличивается количество инвесторов на фондовом рынке. А зачит, повышается конкуренция среди брокеров.
Многие из них совершенствуют приложение, делая его более доступным и понятным простому обывателю. Другие снижают тарифы для привлечения большего числа клиентов. Именно по такому пути пошел Сбербанк. С 1 сентября 2019 года он отменил депозитарную комиссию, которая ранее составляла 149 рублей. Теперь его тариф является одним из самых дешевых на рынке, что, безусловно, привлечет большое число новых инвесторов.
Свое приложение для торговли акциями – Сбербанк Инвестор компания запустила в июне 2017 года. До недавнего времени, чтобы стать их клиентом необходимо было явиться для подписания договора в офис. Сейчас для клиентов Сбербанк Онлайн реализована возможность дистанционного открытия счета. Процесс регистрации достаточно прост, однако ждать подтверждения открытия придется пару дней. А если вы до сих пор не имели дело со Сбером, то вам все-таки придется ехать в офис для оформления бумаг.
Сбербанк Инвестор: честный обзор приложения 2021 / Инвестиции в акции через Сбербанк: плюсы и минусы
Так ли хорошо быть инвестором брокера Сбербанк?
Посмотрим, что пишут реальные клиенты.
Традиционно, основной источник отзыWow, сайт banki.ru.

Всего на данном ресурсе опубликовано больше 80 тысяч отзыWow о компании. При этом служба заботы о клиентах ответила менее чем на 60 тысяч из них. Средняя оценка банка 1,53, что является достаточно низким значением. Например, банк Тинькофф имеет среднюю оценку в два раза выше (3,21).
Такие оценки позволяют Сбербанку занять только 37-ю позицию в Народном рейтинге за 2019 год.

Большинство отзыWow, оставленных пользователями, являются отрицательными.
Путаница с инвестиционными продуктами
Мало кто из клиентов понимает, что у Сбербанка есть два инвестиционных продукта – это Сбербанк Инвестор и Сбербанк Управление Активами. По сути, они являются абсолютно разными.
Сбербанк Управление Активами дает возможность работать с ПИФами. Большой отзыв по данному инструменту можно почитать здесь, вывод из которого один: это низкодоходный и абсолютно непрозрачный продукт с сомнительным качеством работы Управляющей компании Сбербанка.
Менеджеры при оформлении клиентам данного продукта, обычно, забывают упомянуть, что обещанная доходность не является гарантированной. А вот наличие комиссии за обслуживание не зависит, получила управляющая компания прибыль или убыток.
КАК ПОЛЬЗОВАТЬСЯ Сбербанк Инвестор ► ИНСТРУКЦИЯ для начинающих от А до Я | Брокер сбербанк — обзор
Наша рекомендация – самостоятельно принимать инвестиционные решения, открыв брокерский счет или ИИС с тарифом «Самостоятельный».
Приложение и торговая платформа
Для покупки бумаг на бирже клиентам предлагается использовать приложение Сбербанк Инвестор либо торговую платформу WebQUIK.
Приложение можно скачать в App Store или Play Маркет. Но гарантировать его стабильную работу невозможно. Даже при условии пользования через Wi-Fi, на котором настаивает техническая поддержка брокера. Каждое новое обновление версии приложения не несет решения предыдущих проблем, а только добавляет новых. На наш взгляд это повод задуматься его разработчикам и уделить повышенное внимание не развитию новых функций, а отладке старых для стабильной работы системы.
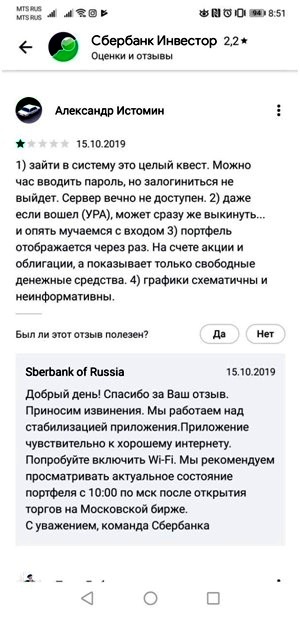
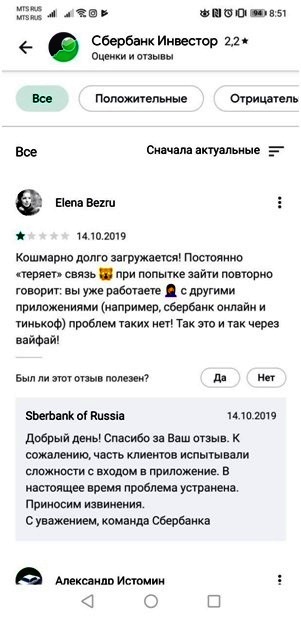
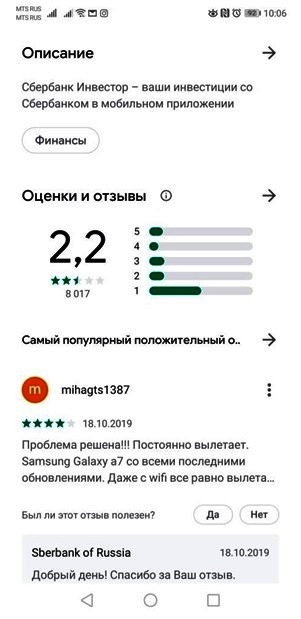
Как результат, оценка мобильного сервиса от пользователей только 2,2 и масса негативных оценок.
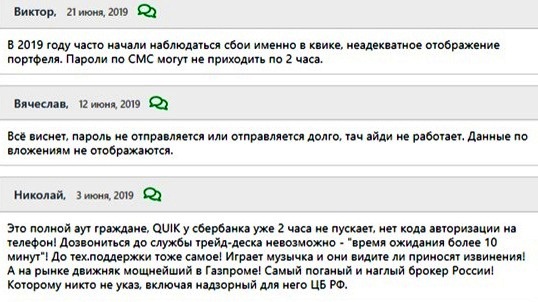
В результате, клиенты вынуждены совершать сделки на рынке через WebQUIK. Безусловно, у этой платформы масса преимуществ. Например, здесь представлен более широкий набор инструментов, с которыми может работать инвестор. Поскольку в мобильном приложении можно купить только акции российских компаний, облигации, ETF и валюту, а доступа к Еврооблигациям нет.
Однако ее интерфейс может не просто отпугнуть новичков на фондовом рынке, но и полностью отбить у них желание инвестировать. Процесс подключения, получения ключей и паролей очень запутан. А чтобы настроить необходимые информационные окна и графики рабочей среды придется потратить не один день. Правда и к стабильности работы данной платформы есть претензии. Она так же «тормозит», особенно в периоды резких изменений на рынке (например, резкого роста акций Яндекса).
Но вернемся к отзывам на сайте banki.ru и рассмотрим подробно причины недовольства клиентов.
Чем недовольны клиенты брокера Сбербанк
Как в Сбербанке обманывают клиентов
Наибольшее количество претензий к продукту «Накопительное страхование жизни». Он относится к инвестиционной сфере и позволяет накопить определенную сумму к конкретному событию. Например, поступлению ребенка в университет. При этом страхуется жизнь и здоровье клиента, делающего взносы.
Большинство негативных отзыWow связаны с тем, что клиенты вообще не понимают суть данного продукта. А менеджеры не считают нужным объяснять доходчиво, видимо имея свой план по выполнению KPI.


Особенно не понятна причина навязывания накопительного страхования жизни людям преклонного возраста. Видимо молодое поколение понимает, что есть более привлекательные инвестиционные продукты с высокой доходностью и клиентов на данном направлении совсем немного. Поэтому привлекают кого могут.
Кстати, обычные брокерские счета и ИИС так же предлагаются пенсионерам безо всяких разъяснений. Пожилые люди путаются, пугаются и не знают, что делать с ними дальше. Это приводит к последующему расторжению договора.

Как следует из данного отзыва, менеджер банка не понятно зачем вместо вклада «убедила» пенсионерку подписать бумаги на открытие брокерского счета. Сама идея начать инвестиционную деятельность с открытия счета и покупки облигаций не плоха. А вот ее реализация подкачала. На наш взгляд для начала необходимо повышать финансовую грамотность данной категории клиентов.
Еще более странным выглядит ответ банка на данный отзыв: «для оформления заявления на закрытие необходимо обратиться в офис брокерского обслуживания». То есть «где карту оформляли, туда и идите» по-прежнему актуально. И это в 21 веке, когда практически все уже можно сделать онлайн.
На других сайтах так же много претензий к подмене понятий, когда вместо вкладов предлагают открыть ИИС. Или, что еще хуже, подключить доверительное управление, не особо разъясняя, как работают эти инвестиционные продукты.


Конечно, такое поведение Первого банка страны не может не возмущать клиентов.
Что касается действующих инвесторов, тут тоже много претензий.
Технические сбои

В одном отзыве собрана вся «боль». Да, доступ к Инвестору закрыт в то время, когда нет торгов на московской бирже. В это время нельзя ни просмотреть последние цены акций, ни оценить свой портфель.
В приложении действительно часты технические сбои, когда невозможно зайти. Причины могут быть самые разные, однако результат один – клиенты испытывают неудобства.
Довольно распространенная причина невозможности работы со своими накоплениями – замена паспортов клиентами. Смена личных данных в системе Сбербанк Инвестор приводит к «потере» информации о счетах. Техподдержка решает эти вопросы. Но делает это очень медленно, что влечет за собой финансовые потери инвесторов.

С паспортными данными в банке вообще много проблем. Некорректное заполнение информации сотрудниками ведет к невозможности открыть счет. При чем, никто не спешит вносить исправления, а обходятся стандартными отписками.


В некоторых случаях клиенты не получали никакого документального подтверждения открытого ими счета.
Встречается некорректное начисление налога.

И опять странный ответ финансовой организации о необходимости клиенту обратиться в банк с заявлением о возврате излишне удержанного налога. То есть, ошибку они признают, но ее исправление требует от инвестора дополнительных действий и ожидания возврата в течение 3 месяцев.
Технические сбои иногда приводят в «потере» денег клиентов в системе. Подобные случаи были, к примеру, и у клиентов Тинькофф Банка. Но там вопрос решался в течение нескольких часов, максимум одних суток. Сбербанк Инвестор – это более неповоротливая система.
Здесь на решение уходят недели, при этом, служба «заботы о клиентах» не считает нужным уведомить об исходе и извиниться.
Проблемы с операциями по валютным счетам


Это самый многочисленный блок проблем у данного брокера. Некоторые из них вытекают из технических сбоев. Другие накладывают ограничение на перевод средств между своими же счетами внутри одной системы Сбербанка.
По сути, клиентам не предоставляется возможность перевода средств в валюте, отличной от рублей. Если же вы захотите пополнить брокерский счет, к примеру, долларами, то сделать это можно только в офисе банка или внешним переводом из другой финансовой компании. И это достаточно странно, учитывая, что у других брокеров пополнение со своих счетов в иностранной валюте давно реализовано.
ИИС
Несмотря на набирающую у населения популярность индивидуальных инвестиционных счетов, в Сбербанк Инвестор на этот финансовый инструмент наложено очень много ограничений.
При чем, большинство из лимитов касаются инструментов Московской биржи. При том, что у других брокеров нет проблем с доступом к ним.
Преимущества инвестирования через Сбербанк
Большинство положительных отзыWow относится к работе конкретных менеджеров компании и не имеют отношения к качеству инвестиционных продуктов.
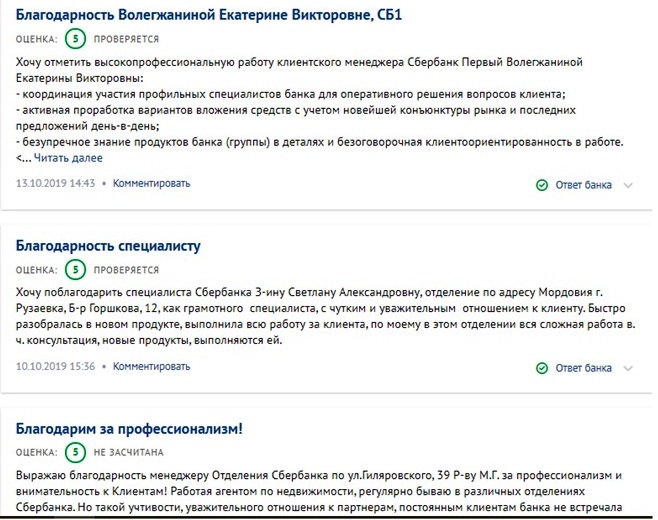
Примечательно, что нигде в отзывах не упоминается о тарифах брокера, которые в последнее время стали очень конкурентоспособными.
Самый достойный – «Самостоятельный», с комиссией 0,06% на фондовом рынке, на валютном – 0,2%. Отсутствие платы за депозитарное обслуживание делает Сбербанк привлекательным для инвесторов.
Конечно, у компании есть ряд других преимуществ:
- репутация и надежность. Никто не будет спорить, что Сбербанк это практически единственная финансовая компания, вероятность банкротства которой исключена;
- быстрое пополнение и вывод средств на карту Сбербанка бесплатно, с одной оговоркой – в рабочие дни;
- возможность получения дивидендов и купонов сразу на расчетный счет клиента. Нигде в отзывах это не указано. Однако надо сказать, что такой порядок реализован не у всех брокеров. Это достаточно серьезное преимущество;
- дистанционное открытие счета, при условии, что вы действующий клиент Сбербанка;
- бесплатный демо-режим в приложении позволяет ознакомиться с ним еще до начала реального инвестирования. Это так же достаточно весомый плюс. Поскольку заранее ознакомиться с работой мобильного интерфейса дают очень не многие брокеры.
Что не так с брокером Сбербанк
Изучив отзывы клиентов, можно резюмировать и недостатки инвестиционных продуктов:
- навязывание доверительного управления и прочих инвестиционных инструментов без желания клиентов,
- отсутствие доступа в приложение в часы закрытия биржи
- невозможность пополнения счета иностранной валютой без посещения офиса,
- некачественная работа службы технической поддержки, длительное время ожидания ответа,
- отсутствие возможности совершать покупки на Санкт-Петербургской бирже,
- отсутствует стакан котировок в мобильном приложении. Справедливости ради надо сказать, что это недостаток многих мобильных сервисов для торговли на бирже,
- при совершении сделки в приложении не отображаются комиссии, а только сумма за ценные бумаги. Кстати, информацию о том, что существует комиссия Московской биржи за сделку, вообще найти не просто. Между тем, она составляет 0,01% от суммы покупки.
Безусловно, брокер Сбербанк имеет преимущество перед другими в виду массовости пользователей финансовыми продуктами компании. Зарплатные проекты, вклады, ипотеки, особенно в регионах, оформляются именно в Сбербанке. Но достаточно ли этого, чтобы завоевать доверие инвесторов и вывести брокера в лидеры рынка?
По состоянию на сентябрь 2019 года ПАО Сбербанк занимает первое место в рейтинге Участников торгов Московской биржи по количеству зарегистрированных клиентов. Однако, по количеству активных клиентов, то есть тех, кто реально занимается инвестициями, а не просто имеют пустой брокерский счет, Сбербанк находится на шестой строчке. То есть, брокер заключил договоры с людьми, которые не могут (или не умеют, или не собирались, или даже не знали, какой они договор заключили) торговать на бирже. А реальные клиенты идти в Сбер не спешат.
Если вы являетесь клиентом Сбербанка и не хотите тратить время на выбор брокера, то начать знакомство с миром инвестиций можно и через их сервисы. Однако, если вы собираетесь иметь диверсифицированный портфель с валютой и акциями иностранных компаний, с компетентной технической поддержкой, то присмотритесь к другим участникам фондового рынка.
Источник: kudavlozhit.ru
Правдивые отзывы о сервисе «Сбербанк инвестиции»: стоит ли открывать счет

Приложение «Сбербанк инвестиции» дает возможность торговать онлайн ценными бумагами, валютой и другими активами. Это удобный сервис, который пользуется популярностью среди многих пользователей. По данным крупных порталов отзывы 60-70% клиентов положительные. Основные плюсы и минусы приложения описаны в статье.
Обзор приложения «Сбербанк инвестиции»: плюсы и минусы
Сбербанк инвестиции представляет собой брокерский счет, открыть который может любой желающий. Этот депозит позволяет торговать акциями, облигациями и другими ценными бумагами на 4 торговых площадках:
- Фондовый рынок – здесь можно приобретать и продавать по выгодной цене ценные бумаги, в том числе фонды акций ETF.
- Валютный рынок – можно совершать операции с иностранной валютой: долларами США и евро.
- Срочный рынок – здесь можно зарабатывать на опционах и фьючерсах.
- Внебиржевой рынок – операции с еврооблигациями, а также иностранными акциями.
Брокерский счет обслуживается на честных условиях, о чем нередко пишут пользователи в своих отзывах. Депозит можно бесплатно пополнять и выводить средства. Также доступны бесплатные аналитические материалы, вебинары и семинары для обучения. Однако при совершении торговых операций взимается комиссия брокера и биржи – это нормальная практика, которая существует у любого брокера.
Отзывы о сервисе «Сбербанк инвестиции»

Если изучить отзывы о Сбербанк инвестиции на разных сайтах, можно встретить самые разные комментарии. При этом легко заметить, что порядка 60-70% отзыWow положительные. Среди позитивных моментов пользователи отмечают:
- прозрачность, честность условий обслуживания;
- предоставление всех отчетов о сделках;
- низкие комиссии (в последнее время они стали меньше);
- нет необходимости ежемесячно платить за обслуживание;
- безопасность пользования – счет надежно защищен;
- реально можно зарабатывать деньги;
- есть онлайн-чат, что особенно важно для новичков.
Недостатков заметно меньше, но тем не менее они тоже есть. Обычно пользователи отмечают такие минусы:
- комиссии (хотя они есть у всех брокеров);
- сбои в связи;
- смс поступают не Wowремя.
Стоит ли открывать счет в «Сбербанк инвестиции»

Подводя итог обзору этого сервиса и отзыWow о нем, можно сказать, что открыть депозит на нем вполне выгодно. Комиссия Сбербанка небольшая – как правило, не превышает 1%. При этом если грамотно сделать вложения, реально зарабатывать по 10-20% годовых.
Сначала счет можно использовать как источник дополнительного дохода. Если в дальнейшем не выводить прибыль, а вкладывать ее снова и снова в новые или те же активы, это позволит получать по 30-40% годовых и более. Поэтому нет сомнений в том, что счет в «Сбербанк инвестиции» принесет большую пользу семейному бюджету.
Источник: intellectis.ru
Сбербанк Брокер

Так как сейчас очень модно инвестировать я тоже решилась копить себе на старость в инвестициях. Для этого выбрала Сбербанк, мне показалось, что у них самая простая система. Список актиWow очень большой есть что выбрать, так же в приложении можно купить и валюту, акции США. Я как новичок в инвестициях очень быстро разобралась с помощью приложения и инструкций на сайте.
10.11.2021 17:20
LouisMoqui
Хотелось бы поделиться опытом своей работы с брокером Сбербанка. Из положительных сторон отмечу простоту открытия брокерского счёта, наглядность графиков и минимальную сумму, которую необходимо внести на свой брокерский счёт. Она может быть любой. Но есть один неприятный минус — у данного брокера представлены далеко не все акции, облигации, фонды и индексы.
Например, фондового индекса SРазумная» + бесплатное обналичка.
4000 рублей по кредитной карте Тинькофф Платинум.
2000 рублей и 180 дней без % на покупки по кредитной карте Газпромбанка.
2000 рублей и 120 дней без процентов по кредитке Открытие.
1000 ₽ и кэшбэк 5% за ЖКХ за бесплатную дебетовую MY LIFE.
1000 ₽ за бесплатную дебетовую карту ВТБ.
100% кэшбэк на Такси и Супермаркеты по бесплатной дебетовой карте Газпромбанка.
Подписка Яндекс Плюс Мульти БЕСПЛАТНО за дебетовую карту Прибыль Уралсиба.
10% кэшбэк на ВСЕ по бесплатной дебетовой Альфа-карте.
1500 рублей за Тинькофф Блэк.
5 акций в подарок от Альфа-Инвестиций.
30 USD бездепозитный бонус от Roboforex.
ЕЩЕ БОНУСЫ БАНКОВ И БРОКЕРОВ
Законодательством закреплено два типа счета ИИС:
- «А» — с вычетом на взносы;
- «Б» — с вычетом на доходы.
Тип А

Используя тип «А» можно возместить 13% от инвестируемой суммы, максимум – 52000 руб. в год. Подходит только для лиц, которые могут документально подтвердить размер своей заработной платы. Налоговая льгота оформляется в конце каждого года. Этот тип недоступен для индивидуальных предпринимателей, осуществляющих деятельность по упрощенной схеме налогообложения, а также для безработных и пенсионеров.
Вычеты на взносы выгодно оформлять клиентам, у которых доход по документам составляет более 35000 руб. Например, если заработная плата – 15000 руб., то за год с нее удерживается 23400 руб. налогов. При инвестировании даже 400000 руб. к возврату подлежат только ранее удержанные в бюджет средства, а не 52000 руб. Если доход 35000 руб., то сумма налогов за год составит 54600 руб., из которых можно будет вернуть не всю сумму, а только 52000 руб.
Тип Б
При использовании вычета второго типа инвестиционный доход не облагается налогом. Фактически налог начисляется, но не списывается при перечислении денег на депозит по окончании договора. Тип «Б» подходит для лиц, которые активно инвестируют собственные средства, а также для вкладчиков, не имеющих справок о доходе установленного образца.
Потребитель выбирает тип начисления налоговой льготы перед подачей заявления и отчетов в ФНС. Изменить выбор после подачи документов в налоговую инспекцию невозможно.
Особенности индивидуального инвестиционного счета в Сбербанке
- Доступен только гражданам РФ.
- Запрещено одновременное ведение более одного счета.
- Перевод действующих брокерских счетов в ИИС невозможен.
- На счету размещаются только рубли, другая валюта не принимается.
- Минимальная сумма инвестирования – 1000 руб., максимальная в год – 1000000 руб.
- Частичное снятие денежных средств не предусмотрено.
- Срок действия договора – минимум 3 года.
- При досрочном расторжении договора, инвестиционный доход сохраняется, но льготы по налогообложению снимаются.
Способы управления инвестиционным счетом
В Сбербанке можно управлять инвестициями двумя способами: лично или с помощью профессионального управляющего. При самостоятельном управлении активами клиент может использовать готовые инвестиционные идеи и прогнозы аналитиков банка. Еженедельные отчеты доступны на сайте и в приложении банка. Также инвестор может самостоятельно осуществлять покупки и продажи ЦБ.
При оформлении доверительного управления ИИС клиент выбирает готовое решение от профессионалов из Управляющей компании. Все, что остается инвестору – отслеживать сальдо операций и доходность вложений.
Инвестиционный счет часто называют «брокерским», что не совсем верно. Отличие ИИС от брокерского счета в Сбербанке заключается в некоторых ограничениях для клиента. На брокерские счета можно перечислять платежи любого размера, а также выводить с них деньги до окончания срока договора. Минус этого вида счетов в том, что доходные операции по ним облагаются налогом в размере 13%, без возможности получить его обратно. Главное отличие инвестирования в ИИС– клиент получает дополнительную выгоду в виде возврата налоговых издержек.
Плюсы и минусы индивидуального инвестиционного счета

Как и любой банковский продукт, индивидуальный инвестиционный счет в Сбербанке имеет свои сильные и слабые стороны.
К плюсам ИИС Сбербанка относится:
- Высокая доходность по сравнению с аналогичными продуктами банка.
- Доступность для всех категорий населения.
- Ведение счета не требует специального образования и навыков работы на фондовой бирже.
- Льготное налогообложение.
- Отсутствие требований к минимальной сумме – позволяет начать инвестировать даже при небольшом стартовом капитале.
Несмотря на явные преимущества можно найти несколько минусов:
- Обязательный минимальный срок договора – 3 года.
- Ограничения по пополнению – максимум 1 млн. руб. в календарный год.
- Отсутствие государственного страхования, то есть Агентство по страхованию вкладов не гарантирует возврат средств.
Для минимизации рисков рекомендуется выбирать только те управляющие компании, которые связаны с крупными банками. Одной из таких организаций является АО «Сбербанк Управление Активами», учрежденное на базе одной из первых российских инвестиционных компаний «Тройка Диалог». 100% акций принадлежит ПАО «Сбербанк России». Большое количество клиентов (доля рынка 60%) и весомые объемы инвестированных средств на фондовом рынке говорят о стабильности этой компании на протяжении последних 10 лет.
Видео: вся правда о ИИС
В чем подвох, подводные камни и особенности данного вида счета? Обязательно посмотрите интересное видео о всей правде ИИС.
Условия и тарифы ИИС в Сбербанке
Тарифы за обслуживание ИИС в Сбербанке зависят от выбранного способа инвестирования: самостоятельно или с помощью профессионального управляющего. Первый вариант инвестирования подходит опытных игроков рынка ценных бумаг, а также для граждан РФ, которые хотят самостоятельно совершать торговые операции и готовы учится этому. Второй способ вложения денег подходит для лиц, которые впервые пробуют себя в роли инвестора или для вкладчиков, не имеющих времени на изучение специфики фондового рынка.
Самостоятельное инвестирование на ИИС
При самостоятельном управлении инвестициями вкладчик может выбрать один из двух тарифов – «Самостоятельный» и «Инвестиционный». Пакеты услуг отличаются минимальной суммой первого взноса и ежегодных вложений.
При выборе «Самостоятельного» тарифа клиент сможет начать инвестировать с 1000 до 1000000 руб. Если инвестор оформит «Инвестиционный» тариф, то первоначальный размер инвестиций должен быть не менее 90000 руб. и не более 1000000 руб. На протяжении года вкладчик может внести на ИИС по первой программе от 1000 до 1000000 руб., а по второй – от 10000 до 1000000 руб.
Также у тарифов отличается размер комиссий за проведение некоторых фондовых операций. Комиссия за покупку и продажу ЦБ на ТС ФР МБ в «Самостоятельном» составляет от 0.006 до 0.06%, в «Инвестиционном» – 0.3%. Банковская комиссия за покупку и продажу ЦБ на ТС ОТС в первом тарифе установлена в размере 0.17%. Второй пакет услуг различает комиссию за покупку ЦБ – 1.5% и отдельно за продажу ЦБ на ТС ОТС – 0.1%.
Комиссия одинаковая по таким параметрам:
- покупка и продажа валютных инструментов на ТС ВР МБ – 0.2%;
- комиссия за покупку и продажу срочного контакта на ТС СР МБ – 0.50 руб. за каждый контракт;
- выдача идентификатора для записи ключей на базе USB-key – 1900 руб.
- покупка и продажа валютных инструментов на ТС ВР МБ – 0.2%;
- комиссия за покупку и продажу срочного контакта на ТС СР МБ – 0.50 руб. за каждый контракт.
Доверительное управление на индивидуальном инвестсчете

Доверительное управление включает в себя две стратегии на выбор: «Накопительную» (инвестирование в облигации ОФЗ и ЦБ крупнейших компаний РФ) и «Российские акции» (вложение только в ЦБ российских компаний). Программы доступны клиентам старше 18 лет, с доходами от 50000 руб. и расходами до 50000 руб. в месяц.
Доходность счета ИИС

Инвестор может получить минимальные проценты по ИИС по окончании договора в виде налогового вычета за 3 года. То есть безрисковая доходность составляет 13% в год. Для получения большей прибыли инвестор должен выбрать агрессивную политику, направленную на инвестиции в портфель акцией.
Одна из самых распространенных формул инвестирования: 50% вложений в акции крупнейших высоколиквидных компаний, 25% – в акции второго эшелона и 25% – в облигации ОФЗ. Государственные облигации дают ежегодно 7-8,5%, а крупнейшие компании платят 8-9% в год, при этом облигации менее подвержены риску по сравнению с акциями. При такой стратегии можно показать доходность минимум 20-40 процентов годовых.
Если клиент не может или не умеет самостоятельно совершать операции на фондовом рынке, рекомендуется заключить договор доверительного управления, выбрав одну из инвестиционных стратегий. Уровень риска у программы «Накопительная» низкий, при этом ее прибыльность держится на уровне 15-17%, а доходность «Русских акций» – 10-15%, что значительно выше ставок по депозитным продуктам.
Калькулятор ИИС Сбербанка
На сайте Сбербанка есть калькулятор ИИС, с помощью которого можно рассчитать примерную доходность за 3 года. На величину показателя влияет сумма первоначального взноса и регулярных пополнений, а также уровень дохода инвестора.
Все расчеты на сайте предоставляются только для примера. Банк и Управляющая компания не гарантирует определенную доходность инвестиций. Перед началом инвестирования нужно тщательно изучить условия и документы, которые регламентируют порядок его осуществления.
Как открыть индивидуальный инвестиционный счет в Сбербанке

Договор ИИС оформляется в любом банковском подразделении, где есть менеджер по продажам. Количество таких подразделений превышает 6 тысяч по всей стране. Из документов необходим только паспорт.
Пошаговая инструкция, о том, как открыть ИИС
- Подача заявки. Чтобы не стоять в очередях рекомендуется позвонить на горячую линию банка и записаться на консультацию.
- Подписание договора. Договор с доверительным управлением подписывается с Управляющей Компанией, а брокерский – со Сбербанком.
- Получение доступа к личному кабинету. Клиенту присваивают реквизиты, с помощью которых будет проходить идентификация во всех приложениях и программах Сбербанка.
- Открытие ИИС. Банк в течение 3 дней сообщает об открытии нового счета в федеральную налоговую службу.
- Внесение минимального взноса. Размер пополнения зависит от выбранной стратегии инвестирования.
ВАЖНО! Отсчет срока для налогового вычета начинается с даты первого платежа.

Если у клиента есть дебетовая карта, то заявку можно подать онлайн. Внесение средств также проводится в личном кабинете. Важно! При оформлении заявки через мобильное приложение можно выбрать только «Инвестиционный» тариф или доверительное управление. Если вкладчик хочет инвестировать по тарифу «Самостоятельный», нужно подавать заявку в полной версии сайта, то есть на ноутбуке или компьютере.
Для управления инвестициями и осуществления брокерских операций используется приложение Сбербанк Инвестор. Логин для входа в программу – номер брокерского счета. Права доступа возникают после подписания договора на брокерское обслуживание.
Получение налогового вычета по ИИС Сбербанка
- Налоговая льгота оформляется раз в год или по истечении 3 лет.
- В расчетах не договорные сроки, а календарные. То есть, если инвестор вложил деньги 30 декабря прошлого года, то в этом году можно подавать декларацию за предыдущий.
- Заявление и документы по отчетному году передаются в налоговую инспекцию до 30 апреля.
- Максимальная сумма налогового вычета за год 52 тысячи рублей.
- Обратите внимание, что максимальная сумма пополнения ИИС в год 1 млн. рублей, но максимальная сумма вычета все равно будет равна 52 тысячам. То есть, получается, что государство возвращает налог только с внесенной суммы 400 тысяч. Свыше этой суммы Вы уже вносите в своих целях.
Заполнить декларацию 3-НДФЛ можно самостоятельно, а также через специальные сервисы в интернете. Например, можно оформить все документы и заполнить декларацию с помощью сервиса «НДФЛка«.
Пошаговая инструкция: как закрыть ИИС досрочно
Инвестор может закрыть ИИС досрочно в любой момент в одностороннем порядке путем подачи соответствующего заявления. При досрочном закрытии клиент теряет право на налоговый вычет, а если выплаты уже были получены, то он их обязан вернуть. Также при закрытии счета банком взимается комиссия от 0 до 2% в зависимости от срока, который прошел с даты заключения договора.
В статье 219.1. НК РФ указано, что кроме возврата самого налогового вычета, клиент должен оплатить начисленную пеню. Формула расчета пени: сумма вычета х (ставка рефинансирования ЦБ РФ / 300) х количество дней пользования деньгами. Например, если потребитель получил вычет 32000 руб. за 1 год и закрыл счет через 62 дня, ему нужно будет вернуть в налоговую сам вычет 320000 руб. + пеню 512 руб. (32000 * (7,75%/300) * 62).
Инструкция, как расторгнуть договор ИИС
- Закрыть все позиции на фондовом рынке и дождаться проведения расчетов по всем сделкам акции.
- Снять заявки и оплатить несписанные комиссии.
- Подать заявление по месту обслуживания инвестора (отделение, в котором ранее клиент подписывал хоть один договор).
- Предоставить распоряжение на вывод денежных средств с брокерского счета.
- Оплатить комиссию за закрытие (для договоров с доверительным управлением) и вывести деньги с ИИС.
Отзывы вкладчиков: стоит ли оформлять ИИС в Сбербанке?

Вкладчики выбирают Сбербанк за его стабильную деятельность. В отличие от других банковских учреждений здесь нет колебаний доходности, ликвидности и других важных показателей работы банка. ИИС – доходная программа, которая за несколько лет вышла в лидеры по количеству клиентов на российском рынке.
Инвестирование доступно для профессионалов и новичков. Банк проводит бесплатное обучение – регулярные семинары и вебинары совместно с Московской фондовой биржей. Большинство операций осуществляется дистанционно в приложении Сбербанк Инвестор. Также можно воспользоваться платными услугами аналитиков и консультантов.
Среди отзыWow пользователей ИИС преобладают положительные комментарии. Многие клиенты подтверждают, что доходность по этой программе выше, чем по обычным брокерским счетам и депозитам. Так и есть – ставки по рублевым вкладам не превышают 6-7%, а при выводе денег со счетов брокерских компаний инвесторы теряют часть дохода из-за налога.
При наличии свободных денежных средств, однозначно стоит оформить ИИС в Сбербанке. Чтобы разобраться с системой достаточно старта в 2-3 тысячи рублей. Инвестирование не любит спешки. Здесь важно изучить аналитические обзоры, статистику за последние 6-12 месяцев. Если нужно, воспользоваться консультацией специалистов.
Источник: xn--90aennii1b.xn--p1ai