
Таким образом, чтобы выплатить 15 000 руб. аванса нужно начислить сотруднику доход в сумме 15 000 руб. / 0.87 = 17 241,38 руб., с него удержать НДФЛ 17 241,38 руб. * 13% = 2 241,38 руб., и тогда на руки сотрудник получит как раз 15 000 руб.
Самый простой способ учесть новое требование – уйти от аванса суммой или процентом от тарифа, и вместо этого начислять аванс по расчету за первую половину месяца. Начисление аванса производится с помощью специализированного документа Начисление за первую половину месяца.

Рисунок 1 — Начисление за первую половину месяца
В расчет аванса включаются все плановые начисления и удержания сотрудников, для которых в настройках установлен флажок Начисляется за первую половину месяца. Расчет производится по настроенным формулам с учетом отработанного времени. При начислении аванса рассчитывается НДФЛ на плановую дату выплаты, указанную внизу документа. Если выплата произошла не в планируемую дату выплаты, то и доход и НДФЛ автоматически пересчитывается на фактическую дату выплаты.
1 клик = 30 рублей. Как заработать деньги на Shorts???

Рисунок 2 — Включение флажка «Начисляется при расчете первой половины месяца»
Суммы, начисленные документом Начисление за первую половину месяца, не включаются в расчетные ведомости и расчетные листки как начисление, но уже будут включены в справку о доходах сотрудника. Документ Начисление за первую половину месяца будет дополнительно фиксировать доход сотрудников для целей НДФЛ.
При основном расчете необходимо начислить доход не в сумме месячной зарплаты сотрудников, а в сумме зарплаты только за вторую половину месяца. В документе Начисление зарплаты и взносов отражается полная месячная зарплата, которая фиксируется в регистре расчета начислений. Теперь при регистрации суммы дохода для целей НДФЛ дополнительно формируется отрицательная сумма дохода на сумму ранее начисленного аванса. Таким образом, в регистре учета доходов и получается доход за вторую половину месяца.
Как перейти с аванса фиксированной суммой на аванс по расчету
В 1С:ЗУП 3.1 изменить способ выплаты аванса можно специализированным документом Изменение аванса (Зарплата — Изменения авансов).

Рисунок 3 — Документ «Изменение аванса»
Для перехода на аванс по расчету за первую половину месяца достаточно просто создать документ Изменение аванса, установить способ расчета аванса Расчетом за первую половину месяца и заполнить документ списком сотрудников. Для начислений и удержаний, которые включаются в аванс, должен быть установлен флажок Начисляется при расчете первой половины месяца (рис. 2).
СХЕМА ЗАРАБОТКА В ИНТЕРНЕТЕ 30 РУБЛЕЙ В СЕКУНДУ
Если ранее аванс выплачивался фиксированной суммой или процентом от тарифа, то сразу вводилась ведомость на выплату аванса. С 2023 года нужно будет сначала начислять аванс документом Начисление за первую половину месяца, и только потом вводить Ведомость с типом выплаты Аванс. Узнать больше об изменениях в уплате и начисления налогов и заработной платы можно в нашей новости.
Источник: efsol.ru
Нужна фин. помощь на короткое время
Здравствуйте, нужна фин. помощь в размере 1200₽.
Это не развод, деньги нужны для выхода на смену в такси, в течении 4-6 ч верну обратно, отблагодарю по возможности.
Номер для связи только в WhatsApp 89181502206.
Спасибо за понимание
Срочно нужны 1200 рублей Санкт-Петербург.
Рассказать друзьям
Поддержать деньгами
Переведите любую сумму на указанные реквизиты. Нужно 1200 рублей
Такие же материалы
- Не могу выехать из чужого города
- Нужны деньги.
- Нужны деньги на операцию
- Помогите на отопление
Что то не так?
Упрощёнку называют самым популярным спецрежимом для индивидуальных предпринимателей. Действительно, УСН позволяет заниматься практически всеми видами предпринимательской деятельности, если соблюдать лимиты по годовому доходу и численности работников.
На УСН есть два объекта налогообложения — «Доходы» и «Доходы минус расходы». На каждом из них действует своя налоговая ставка и порядок расчёта налога.
Большинство ИП без работников выбирают первый вариант — УСН Доходы. Плюсы этого режима не только в низкой налоговой ставке (6% от доходов), но и в возможности без ограничений уменьшить налог на сумму уплаченных за себя страховых взносов.
Например, в 2023 году за себя предприниматель перечислил 45 842 рубля страховых взносов, а исчисленный налог при доходе в 500 000 рублей составил 30 000 рублей. В этом случае налог полностью уменьшается за счёт уплаченных взносов, поэтому перечислять в бюджет ничего не надо.
На другом варианте УСН налоговая ставка выше, но зато облагается налогом только разница между доходами и расходами. Кроме того, во многих регионах стандартная ставка 15% снижается по некоторым видам деятельности до 10% или даже 5%.
Правда, вести учёт на УСН Доходы минус расходы сложнее, чем на УСН Доходы. Разрешается учитывать только затраты из перечня, установленного НК РФ, а все расходы надо правильно оформить документально.
Автоматизированная упрощённая систем налогообложения
АУСН — новая разновидность упрощёнки, на которую могут перейти ИП и организации, зарегистрированные в Москве, Московской и Калужской областях, Татарстане. Этот налоговый режим похож на обычную УСН, но здесь есть ряд особенностей, из-за которых он может оказаться невыгодным. Дело в том, что ставки налоги на АУСН выше: 8% для варианта «Доходы» и 20% для варианта «Доходы минус расходы». Зато страховые взносы за себя ИП на АУСН не платит. Напомним, что перечисленные взносы предприниматель на обычной УСН вычитает из исчисленного налога, поэтому при достаточно высоких доходах налоговая нагрузка не увеличивается.
Например, ИП без работников зарабатывает 1 млн рублей. На УСН Доходы он должен заплатить налог 60 000 рублей и взносы в размере (45 842 + (1 000 000 — 300 000) * 1%) = 7 000) 52 842 рублей. Но поскольку взносы вычитаются из исчисленного налога, то он составит только 7 158 рублей. Всего, вместе с взносами, ИП перечислит в бюджет 60 000 рублей. Если же он выберет АУСН Доходы, то хотя взносы платить не надо, налоговая нагрузка здесь выше — 80 000 рублей.
Патентная система налогообложения
ПСН могут применять только индивидуальные предприниматели. Этот режим существенно отличается от УСН:
- налогом облагается не реальный, а потенциально возможный доход предпринимателя;
- оформить патент ИП можно только на некоторые виды деятельности;
- патент действует только на территории того муниципального образования, где он выдан.
В 2023 году ИП на ПСН могут уменьшать стоимость патента на перечисленные страховые взносы. Но одновременно с этой льготой некоторые регионы существенно увеличили размер дохода, с которого рассчитывается стоимость патента. Узнать, сколько будет стоит патент, можно здесь.
Единый сельхозналог
ЕСХН разработан для поддержки сельхозпроизводителей, рыболовецких производств и тех, кто оказывает им определённые услуги. Работать на этом режиме вправе только некоторые предприниматели, занятые в сельском хозяйстве и рыболовстве.
По своей сути ЕСХН схож с УСН Доходы минус расходы, но ставка здесь не 15%, а только 6%. Однако плательщики сельхозналога должны при реализации своей продукции платить ещё и НДС. Но при небольших доходах от уплаты этого налога можно получить освобождение.
Налог на профессиональный доход
Это новый налоговый режим для ИП, который в 2023 году действует по всей территории РФ. Стать плательщиком НПД может предприниматель без работников, годовой доход которого не превышает 2,4 млн рублей. Кроме того, здесь самые жесткие ограничения по видам деятельности. Например, торговлей в привычном понимании заниматься нельзя.
Если ИП перешел на уплату налога на профдоход, то страховые взносы за себя он платить не обязан. Однако в этом случае и рассчитывать на страховую пенсию он не сможет. Доходы плательщика НПД облагаются по разным ставкам, в зависимости от того, кто оплачивает его услуги:
- 4% при получении оплаты от физических лиц;
- 6% при получении оплаты от организаций.
Общая система налогообложения
Если же ИП не выбрал ни один из спецрежимов, то он будет работать на общей системе налогообложения (ОСНО). Здесь самый сложный учёт и высокие налоговые платежи:
- НДФЛ по ставке 13%;
- НДС по ставке от 0% до 20%.
Однако и здесь есть возможности для налоговой оптимизации. Так, от уплаты НДС можно освободиться, если доход предпринимателя не превысил 2 млн рублей за три месяца. А часть уплаченного НДФЛ можно вернуть, если ИП приобрёл жилье. Возврат подоходного налога возможен в пределах 260 000 рублей по расходам на квартиру и до 360 000 рублей по ипотечным процентам.
Как выбрать систему налогообложения
Если вы никогда не занимались вопросам налогообложения в бизнесе, советуем для выбора самого выгодного режима обратиться на бесплатную консультацию.
Желательно это сделать даже до регистрации ИП, потому что сроки перехода на льготные режимы ограничены:
- переход на УСН и ЕСХН — 30 дней после регистрации предпринимателя или с начала нового календарного года;
- переход на ПСН — 10 дней до начала действия патента.
Но приблизительный расчёт можно сделать и самому. Для этого надо сначала разобраться, под какой налоговый режим вписывается ваш вид деятельности.
Например, бытовые услуги можно оказывать на любой системе налогообложения, кроме ЕСХН. А если вы хотите заняться оптовой торговлей, то для этого подойдет только УСН (при соблюдении годового лимита доходов) и ОСНО.
Дальше надо рассчитать и сравнить суммы налогов на разных режимах. С ПСН это поможет сделать наш калькулятор. А для определения налоговой нагрузки на других режимах надо учитывать предполагаемые доходы и расходы. Не забудьте также про страховые взносы ИП за себя. На всех режимах они учитываются при расчете налоговой нагрузки, то есть уменьшают налог к уплате.
Куда платить налоги и взносы ИП
Сейчас все налоги ИП и страховые взносы за себя собирает Федеральная налоговая служба. Перечислять платежи в ПФР или ФОМС самостоятельно не надо. Конкретные реквизиты квитанции или платёжного поручения зависят от применяемого налогового режима и территориального подчинения.
Страховые взносы за себя всегда перечисляют на реквизиты той инспекции, где ИП зарегистрирован по прописке. В эту же ИФНС платят налоги по режимам УСН, ОСНО и ЕСХН, независимо от реального места деятельности.
Например, предприниматель из Твери, который ведёт свой бизнес на упрощёнке в Москве, налоги в столице не платит. Авансовые платежи и налог по итогам года он должен перечислять в инспекцию по прописке. Что касается предпринимателей на ПСН, то налоги по этим режимам платят в ИФНС по месту деятельности. Предположим, если ИП из Твери оформил патент для работы в Москве, то заплатить его стоимость он должен в московскую инспекцию.
ФНС разработала бесплатный онлайн-сервис для формирования платёжных документов по налогам и взносам.
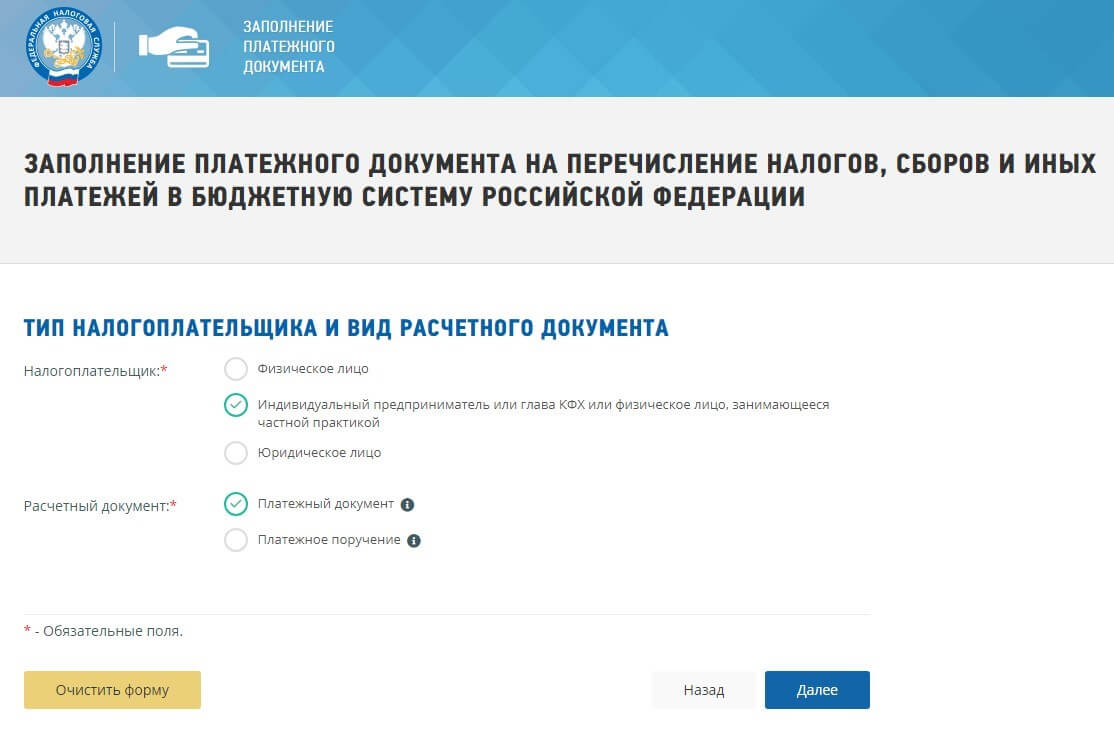
Им удобнее пользоваться, если вы знаете КБК по своему платежу. КБК — это коды бюджетной классификации, многие из них меняются каждый год. Коды, действующие в 2023 году, утверждены приказом Минфина от 8 июня 2021 г. № 75н. В таблице мы приводим основные КБК по налогам и взносам ИП за себя.
Страховые взносы на пенсионное страхование
182 1 02 02140 06 1110 160
Страховые взносы на медицинское страхование
182 1 02 02103 08 1013 160
Налог на УСН Доходы
182 1 05 01011 01 1000 110
Налог на УСН Доходы минус расходы
182 1 05 01021 01 1000 110
Единый сельскохозяйственный налог
182 1 05 03010 01 1000 110
182 1 03 01000 01 1000 110
182 1 01 02020 01 1000 110
Для платежей на патентной системе налогообложения нет единого КБК. Код бюджетной классификации зависит от того, куда перечисляется стоимость патента: в бюджет города федерального значения; городского округа; мунициальных округов или районов; внутригородских районов. КБК для ПСН надо искать в другом приказе Минфина — от 08.06.2020 № 99н (в ред. от 26.10.2021).
Чтобы не ошибиться в реквизитах для перечисления стоимости патента, лучше запросить образец платёжного документа в ИФНС по месту деятельности.
Источник: www.regberry.ru