
Всем доброго времени суток! На связи Максим Обухов и сегодня речь пойдет про заработок на вкладах в интернете и собственно, как зарабатывать на них? В обычной жизни все привыкли под вкладами считать банковский вклад, но в интернете это совсем другое.
Как заработать на вкладах в интернете?
Чаще всего под вкладом в глобальном пространстве понимают вложение денег, в какой-либо инвестиционный проект! Например, пирамиды, хайпы, бинарные опционы! Это все относится к очень рискованным вкладам, за исключением опционов. Последнее время я что-то увлекся этой темой. Если ее досконально изучить и применять все известные стратегии, то можно нормально зарабатывать!
Главное, чтобы деньги можно было вывести.
Сейчас приведу 3-и сферы куда можно вкладывать деньги с отдачей.
Более-менее устойчивые направления для вложений:
- Сервис посредник, зарабатывающий на комиссионных.
- Обычный контентный веб ресурс.
- Реклама чужого или своего продукта и заработок на этом.
Виртуальный стартап!
Можно сделать вклад в такое направление как посреднический сервис. Например, есть сайт Glopart, он осуществляет прием и передачу денежных средств за продажу товаров. Его заработок идет с комиссии, рекламы, тарифов по размещению курсов.
Можно ли жить на доходы от банковского депозита?
Вам же я предлагаю запустить подобный, но в несколько раз лучше! Например, чтобы выстрелить достаточно сделать все красиво и интуитивно понятно. Кроме этого, выделиться среди конкурентов низкой комиссией. Например, Глопарт с каждой продажи берет 60 – 100 рублей себе, вы же можете сделать 20 – 30 рублей. То есть предложить выгодные условия для своих клиентов.
Чем больше у вас выгод, тем больше к вам потянется народы, и вы будите первыми среди всех, кто на данный момент находиться на рынке!
Основной что нужно для запуска подобного сервиса:
- Много денег, 500 000 – 1000 000 рублей. Оплата за создание проекта, вложение денег в рекламу, оплата за сервис или человека, который будет работать в тех поддержке и т.д.
- Один программист или несколько.
- Дизайнер, который смог бы создать конфетку!
- Решить проблему поступления и перевода денежных средств.
- Маркетолог.
Много чего нужно для запуска, но и иметь с него вы можете очень много! Один миллион в месяц или даже больше!
Сайт контентник!
Подобная тема уже достаточно популярна! Заключается она нескольких простых действиях:
- Выбираете нишу.
- Делаете сайт.
- Выкачиваете все слова по теме.
- Создаете структуру статьи.
- Отдаете задание копирайтеру.
- Публикуете на сайте.
- Зарабатываете с рекламы, партнерских программ и продаже товаров.
Данный список можно полностью делегировать. Но если вам интересно можете делать все сами, особенно если у вас в кармане всего 1000 рублей! Ну а так, выложить нужно около 100 000 рублей для запуска проекта! Дальше можно уже подключать реинвестирование. То есть сайт приносит деньги и эти деньги вкладываете обратно в него.
Ни дня простоя! Как заработать на вкладах? Заработок на вкладах в банке
На мой взгляд данный заработок на вкладах в интернете подойдет каждому!
Вклады денег в рекламу
Сейчас можно зарабатывать на всем готовом. Взять чужой продукт, сделать продажу и получить комиссию. Но что бы продать, нужно уметь делать рекламу и приводить клиентов которые купят.
Алгоритм подобной работы:
- Выбираете продукт проводя анализ рынка на востребованность и конкуренцию.
- Создаете рекламу.
- Вкладываете в нее деньги.
- Получаете комиссионные с продаж.
Основное что нужно научиться делать это получать клиента как можно дешевле. Например, если ваша комиссия равна 500 рублей, а клиент обходится в 100 рублей, то это замечательно. Потому что 400 сотен составит ваша прибыль!
Рекомендую поискать в интернете бесплатные курсы о том, как делать правильно рекламные компании в Яндекс директе и в одной или двух тизерных сетях. Денег потребуется на эксперименты и тестирования приблизительно 20 000 – 50 000 рублей! Но можно попробовать и с 3000 – 5000 штук. На этом статья подошла к концу и заработок на вкладах в интернете теперь думаю понятен. Я рассказал о том, куда можно податься и заработать на своих вложениях!
Читайте так же:
Заработок в интернете с вложениями денег
Как зарабатывать в интернете с минимальными вложениями?
Вклады в интернете под проценты на сутки
Как заработать на курсе валют в интернете и новая стратегия для бинарных опционов
Куда вложить деньги в интернете чтобы получать ежемесячный доход?
Источник: webmixnet.ru
Нужны ли инвесторам банковские вклады
Многие инвесторы не хотят хранить деньги на депозитах, считая такие вложения невыгодными по сравнению с ценными бумагами. Вместе с экспертом разбираем, зачем инвесторам держать деньги на вкладах и как правильно их выбирать для разных целей.
Никита Ходов, руководитель направления Школы Московской биржи, инвестор, финансовый консультант.
Поделиться
Зачем инвестору депозит
До того, как начать покупать и продавать ценные бумаги, инвестор должен прописать финансовые цели, создать финансовый план и провести оценку своего инвестиционного риск-профиля. Банковский вклад может стать частью финансового плана инвестора и выполнять в нем разные функции:
- Стать подушкой безопасности. В ценные бумаги нельзя вкладывать все деньги. В финансовом плане инвестора всегда должна быть заложена подушка безопасности. Желательно, чтобы подушка не страдала из-за инфляции и не уменьшалась во время финансового кризиса, поэтому банковский вклад станет самым безопасным способом сохранить деньги.
- Сохранить нужную сумму для крупной покупки. Например, человек несколько лет инвестирует в фондовый рынок, чтобы быстрее накопить на покупку квартиры. Когда инвестор заработает нужную сумму и будет готов приобрести недвижимость, он может вывести деньги с брокерского счета на депозит. Пока он будет искать подходящую квартиру, на счет будут начисляться проценты. Перевести деньги лучше заранее, как только накопилась нужная сумма — все инвестиции связаны с риском, и никто не гарантирует, что к дате покупки на счету будет необходимая сумма денег. Например, если ценные бумаги в портфеле резко упадут в цене.
Какую сумму лучше хранить на депозите
Эксперты рекомендуют закладывать в подушку безопасности минимум шесть ежемесячных зарплат. Если человек в месяц зарабатывает 100 000 рублей, то финансовая подушка должна быть не меньше 600 000 рублей.
В случае крупной покупки заранее перенесите деньги с брокерского счета на дебетовый, чтобы зафиксировать сумму и успеть заработать на процентах. Лучше недозаработать на вкладе, чем взять на себя риск потерять часть денег, оставляя их в ценных бумагах.
Какой вклад лучше выбрать для разных целей:
- Финансовую подушку безопасности положить на долгосрочный вклад с возможностью пополнения и снятия средств без потери процентов.
- Средства, которые понадобятся в ближайшее время на покупку, направить на непополняемый среднесрочный вклад, где есть возможность снять деньги в любой момент.
Как выбрать депозит
При выборе депозита нужно ориентироваться на параметры вклада: какую сумму вы хотите разместить, в какой валюте и на какой срок, планируете ли частично снимать средства и пополнять счет.
Какие бывают вклады
По срокам начисления процентов. Они могут начисляться:
- Каждый месяц
- Раз в квартал
- Раз в полгода
- Раз в год
- В конце срока
Ставка по банковскому вкладу с ежемесячной выплатой процентов может быть меньше, чем вклад с выплатой раз в год или в конце срока — обращайте внимание на такие нюансы, если ищете самый выгодный вариант.
По возможности пополнения счета вклады бывают:
- Пополняемые
- Непополняемые
Зачастую у пополняемых ставка ниже, зато доходность может быть выше за счет роста суммы, на которую начисляются проценты.
Также на ставку может влиять сумма вклада. Бывает, что чем больше вы вкладываете, тем больше процент. Например, от 300 до 600 000 рублей ставка может быть до 5,5%, а от 600 000 до 1 млн рублей уже 6-8%.
Также банки часто предлагают капитализацию процентов. Например, если взять вклад с ежемесячной выплатой процентов, каждый месяц банк будет прибавлять начисленные проценты к депозиту. Тело вклада будет расти, и в каждом последующем месяце банк будет начислять процент на бо́льшую сумму. Чем чаще начисляются проценты, тем больше будет ваш капитал к концу срока вклада. Это называется сложный процент.
Например, Олег хочет положить на депозит 10 млн рублей для покупки недвижимости. Он планирует купить квартиру в ближайшие полгода, поэтому ищет вклад на шесть месяцев с возможностью снимать и пополнять счет и ежемесячной капитализацией процентов.
Для поиска подходящих вариантов он может проставить необходимые параметры в маркетплейсе Финуслуг и подать онлайн-заявку на открытие вклада.

Параметры на Финуслугах для нужд Олега
По параметрам Олега наверх в рейтинге вышли банки с самыми выгодными предложениями и высокими ставками по вкладу.

Самые выгодные предложения для Олега
Также Олег планирует отложить финансовую подушку безопасности на отдельном депозите. Он хочет положить 1 млн рублей на три года с ежемесячной капитализацией процентов и возможностью снимать средства.
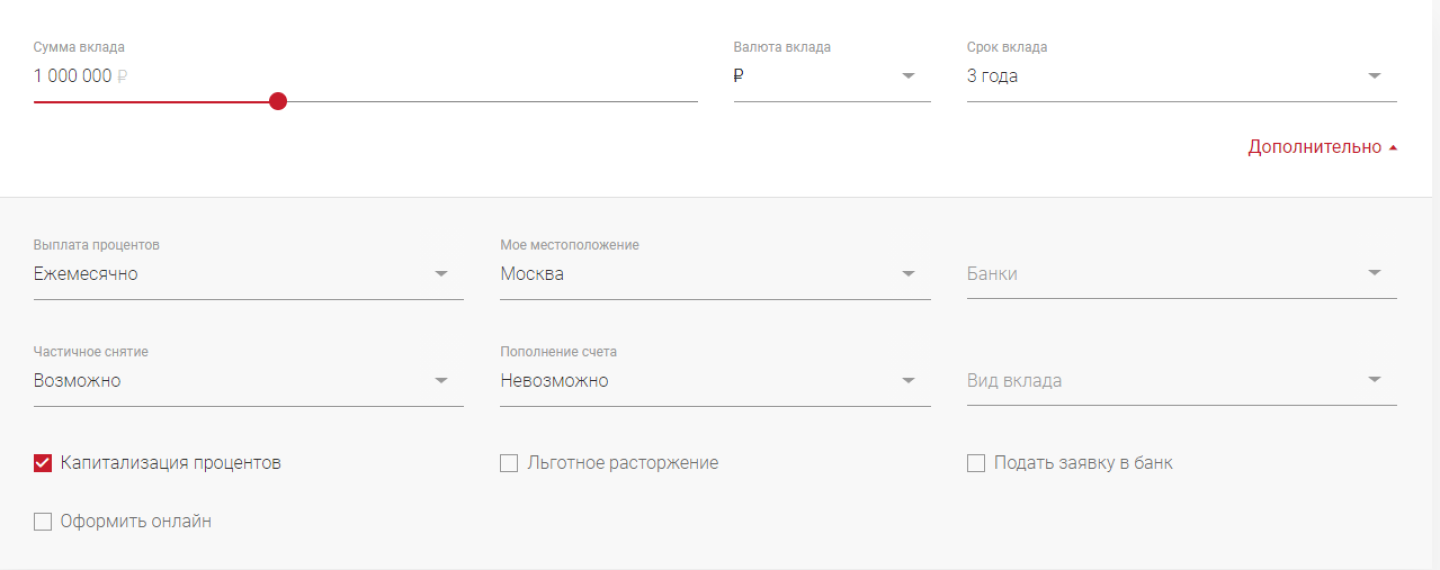
Параметры для финансовой подушки Олега
По его запросу вклад можно открыть в двух банках, а максимальная ставка будет 6,8%.

Рейтинг банков с выгодными для Олега условиями
Депозитный вклад — выгодный инструмент, который поможет инвестору иметь средства в быстром доступе в случае непредвиденных трат или крупных запланированных покупок.
- Зачем инвестору депозит
- Какую сумму лучше хранить на депозите
- Как выбрать депозит
Источник: finuslugi.ru
Открыть вклад под высокий процент — обзор самых выгодных предложений банков, плюсы и минусы с комментариями
Каждый человек понимает, что деньги не должны лежать без дела – необходимо заставить их работать и приносить прибыль. Положить деньги под проценты в банк на депозит – одна из возможностей выгодно распорядиться накоплениями, однако существуют и другие варианты. Если хорошо разобраться во всех премудростях, можно получить неплохую маржу, но для этого надо выбрать, какой способ будет оптимальным.
Куда можно положить деньги под выгодные проценты
Нестабильный курс рубля, инфляционные риски и прочие факторы современной российской экономики заставляют человека, у которого есть возможность отложить несколько тысяч в месяц, задуматься, куда же их пристроить. Есть разные вариации: купить недвижимость, произведения искусства или даже целый бизнес. Можно открыть депозит, получая проценты ежемесячно, или вложиться в акции. Решая, куда положить деньги под хорошие проценты, необходимо взвесить все риски и проанализировать плюсы и минусы, ведь не каждый способен разобраться в хитросплетениях финансовых операций.
Банковские вклады под проценты
Депозиты – самый распространенный инструмент инвестирования денежных средств, который пользуется неизменной популярностью у российских граждан. Оно и понятно, ведь российский банковский сектор устанавливает проценты выше годового уровня инфляции с целью не допустить обесценивание сбережений. Однако это касается рублевых вкладов. Депозиты в валюте размещаются под значительно меньший процент и не приносят высокую доходность. С точки же зрения девальвации национальной валюты они являются более выгодными вложениями, чего не скажешь о рублевых сбережениях.
Для диверсификации рисков с обеих сторон рекомендуется размещать вклады в разных валютах. В зависимости от финансово-кредитного учреждения клиенты могут рассчитывать на 7–10% годовых в рублях. Депозиты в иностранной валюте редко где имеют годовые ставки, превышающие 2%. Нужно понимать, что банки предлагают клиентам не один вариант размещения денежных средств, поэтому в зависимости от сроков и суммы размещения проценты могут варьироваться.
Инвестиции в ПИФы
Вложения в паевые инвестиционные фонды сродни банковским депозитам, если рассматривать их со стороны надежности, однако приносят они большую доходность. Для того чтобы положить деньги под проценты нет необходимости штудировать тонны литературы – нужно лишь правильно выбрать управляющую компанию. Минимальные вложения имеют небольшую сумму и стартуют от 2000 рублей, а прибыль формируется за счет правильной покупки/продажи акций и облигаций. ПИФы приносят разную доходность, которая зависит от профессионализма организации, которой доверены деньги.
Покупка акций и облигаций
Если хочется самостоятельно поучастWowать в умножении собственного капитала, можно лично покупать или продавать акции и облигации. Сразу стоит отметить, что первые являются более рисковыми активами, нежели вторые, но и могут принести больший доход. Акции – это ценные бумаги, которые указывают, что владелец является собственником части общества. Облигации же – это подтверждение того, что организация заняла у физического лица деньги и обязуется их вернуть по истечению определенного промежутка времени с процентами.
ПАММ-счета
Суть заключается в открытии специального управляемого счета на рынке Форекс. Инвесторы, а их может быть не один человек, вкладывают денежные средства, а трейдер «играет» на них. Прибыль распределяется пропорционально вложениям. Эксперты советуют вкладывать в ПАММ-счета не более 30–40% всех планируемых инвестиций. Связано это с тем, хоть что подобные вливания могут приносить огромные выплаты вплоть до сотен процентов годовых, все же всегда существует риск получить убыток.
Бинарные опционы
Своеобразный финансовый инструмент, который позволяет инвестору получать доход или же потерпеть фиаско. Он имеет определенный жизненный цикл – день, час, месяц. Суть его заключается в том, чтобы предугадать, будет ли стоимость приобретаемого актива выше или ниже по отношению к данному значению, например, курс доллар/евро. Не во всех странах бинарные опционы признаны законными, поскольку считаются заведомо проигрышным вложением денег.
Рынок Форекс
Валютная биржа, которая не имеет определенного места дислокации в отличие от фондовых собратьев, а полностью ушедшая в интернет. Помогает заработать деньги на курсах валют разных стран мира, причем спектр пользователей финансового рынка многочисленный – от физических лиц до Центробанков. Преимуществом «игры» на бирже является возможность получения большой прибыли, а работать на Форексе можно в любом месте и в любое время. Из значимых недостатков – это большие риски потерять все из-за неправильных вложений и недостаточного опыта, а также наличия мошеннических схем.
Криптовалюта
Цифровая валюта, выпускаемая строго определенным лимитом и в большинстве своем не имеющая физического отображения, является одним из популярнейших вариантов, куда вложить деньги многие предпочитают в последнее время. Она не подвержена инфляции, поскольку не привязана ни к одному из Центральных банков. Криптовалюту невозможно подделать, что считается ее существенным преимуществом.
Из недостатков следует выделить то, что в России цифровые денежные знаки хоть и не запрещены, но не рекомендуются к использованию, поскольку очень часто используются в теневой экономике. Зарабатывают преимущественно на купле/продаже электронной валюты. Как показывает статистика, в последнее время отмечается рост курса виртуальной денежной единицы. Работая с ней, всегда необходимо помнить, что существует риск мошенничества.
Вклады и инвестиции с помощью электронных платежных систем
Заработать на платежных системах можно путем сделок по купле/продаже валюты, создав свой обменный пункт или предлагая к обмену имеющеюся в наличии электронную валюту по собственному курсу. Из основных преимуществ можно выделить возможность заработать на курсе приличные суммы. Однако всегда существует риск попасть на недобросовестных клиентов, поэтому эксперты советуют внимательно подходить к валютно-обменным операциям и не гнаться за чрезмерно заманчивыми предложениями.
Как открыть вклад под высокий процент в банке
Многочисленные рейтинговые агентства приводят статистику по всем видам деятельности банковских организаций. Если обратиться к ней, можно понять, куда положить деньги под процент с целью заработать максимальный доход. Открыть же сам депозит можно непосредственно в отделении, посетив его лично либо же дистанционным способом – через терминалы, интернет и мобильный банкинг. В некоторых случаях при открытии депозитного вклада посредством всемирной сети можно получить дополнительный бонус в виде повышенной процентной ставки.
Рейтинг банков по вкладам
- «Стратегия лидерства» до 10,6% от банка «Зенит»;
- «Вклад в Будущее» от Бинбанка под 10%;
- «Свои люди. Инвестиционный» под 9,85%. Национальный банк «Траст»;
- «Сбережения и защита» до 9% годовых от Газпромбанка;
- «Верное решение» под 9% от банка «Уралсиб».
Сравнение вкладов в банках по надежности
Не все граждане готовы положить деньги под максимальные проценты. Для некоторых необходимо, чтобы был надежный банк, имеющий самую лучшую репутацию и положительные отзывы клиентов. Вручая ему деньги, вкладчики могут быть полностью уверены не только в их приумножении, но и сохранности. Этот показатель рассчитывается из нескольких параметров, основными из которых является размер чистой прибыли, величина кредитного портфеля, наличие простроченной задолженности и актиWow нетто.
По итогам первого полугодия 2019 года к надежным финансовым учреждениям относятся следующие крупные банки, предлагающие банковские услуги по получению прибыли от размещения вкладов:
- Сбербанк России;
- Банк Москвы;
- Газпромбанк;
- ВТБ 24;
- Россельхозбанк.
Условия открытия депозита
Для того чтобы выгодно положить деньги в банк под проценты, необходимо тщательно подойти к изучению предложений. Вкладчик не всегда обращает внимание на некоторые нюансы, которые могут повлиять на величину полученной прибыли. Перед открытием депозита необходимо поинтересоваться о точных условиях хранения средств и внимательно изучить депозитный договор. Кроме этого, всегда можно воспользоваться кредитным калькулятором на сайте финансового учреждения или специальных сервисах в интернете, которые помогут онлайн рассчитать предположительный доход.
Процентные ставки
Величина процентной ставки напрямую зависит от ключевой ставки Центробанка России и уровня инфляции. Редко можно встретить депозитные программы, предлагающие положить деньги можно по ставкам выше 13% (ключевая ставка ЦБ + 5 процентных пункта), поскольку такие операции являются рисковыми и финансово-кредитные организации вынуждены производить большие отчисления в виде налогов.
Ставки могут быть как фиксированными, так и плавающими – зависеть от какого-либо значения и меняться в течение всего периода действия договора. Снимать проценты возможно тоже несколькими способами – по окончанию срока действия депозита, или с определенной периодичностью, например, раз в месяц или квартал. Деньги могут выдаваться наличкой или же начисляться на банковскую карту Сбербанка, Бинбанка либо любого другого, где открыт депозит. Кроме этого, имеется возможность капитализации процентов.
Промсвязьбанк «Максимум возможностей»
Источник: sovets.net
Как и где вложить деньги под проценты в банк с ежемесячным доходом
Многих людей интересует, в какой банк лучше вложить деньги под проценты , чтобы ежемесячно получать доход. Лучше всего сотрудничать с крупными финансовыми организациями, которые предлагают выгодные условия.
Условия вкладов
Банковские вклады характеризуются низкими рисками . Вероятность потери денег сведена к минимуму, поэтому многие люди предпочитают передавать деньги в банк под проценты. Но каждый вклад имеет свои условия, их следует внимательно изучать перед тем, как подписывать договор.
Выгодно вложить деньги под проценты в банк с ежемесячным доходом. Вклады, по которым доход начисляется ежемесячно, относятся к наиболее выгодным предложениям. При рассмотрении вариантов нужно обращать внимание на доходность, она зависит от процентной ставки и возможности капитализации процентов.
Имеет значение размер минимального взноса , а также то, с какой периодичностью будут выплачиваться проценты. Нужно узнать и срок размещения средств.
Популярны вклады с ежемесячным начислением процентов. Они могут быть оформлены на 30 дней, 1 год или несколько лет. Но нужно понимать, что при минимальном сроке не стоит ждать высокого дохода.
Выгодны депозиты с ежемесячной выплатой процентов . Чем период больше, тем более высокую процентную ставку предлагает финансовая компания, из-за этого повышается уровень дохода. Ежемесячные начисления процентов еще более ускоряют процедуры накопления. В этом случае максимальный доход можно получить, размещая как можно больше сумму на длительный срок.
Лучше всего выбирать вклады с ежемесячным доходом или ежедневной выплатой процентов, открывая их на срок от 6 месяцев до 2 лет.
С выплатой каждый месяц
Вклады с ежемесячной выплатой процентов могут открыть частные лица , такие предложения доступны и организациям. Вариант, когда проценты начисляются каждый месяц, интересен тем, что вкладчик при необходимости может снимать деньги со счета. При этом ему не нужно расторгать договор.
Есть несколько способов открыть депозит. Можно обратиться в банковское отделение , но большая часть финансовых организаций предлагает совершить процедуру онлайн. Банки продвигают онлайн-сервисы , поэтому при заключении договора дистанционным методом повышают процентную ставку.
Условия соглашения между клиентом и финансовой организацией прозрачные, никаких подводных камней нет, поэтому банковские вклады можно назвать безопасным финансовым инструментом.
Прибыль рассчитывается каждый месяц, при этом учитывается процентная ставка.
Если говорить о способе распоряжения заработанными средствами, есть следующие варианты:
- капитализация;
- ежемесячное снятие.
Капитализация удобна тем, что деньги добавляются к первому взносу, доход высчитывается уже с учетом объединенной суммы. Выгоднее всего не снимать деньги каждый месяц, а оставлять их на счете.
Если они понадобятся, их можно снять следующими способами:
- вывести на банковскую карту;
- перевести на счет;
- получить наличными в кассе банка.
Перед подписанием договора нужно обратить внимание на другие предложения, существующие на рынке. Часто финансовые организации предлагают более высокий процент на вклады, доход по которым рассчитывается в конце периода.
С ежедневной капитализацией
Чаще всего банки предлагают вклады с квартальной капитализацией , но есть финансовые учреждения, которые устанавливают ежедневную периодичность начисления процентов.
В этом случае доход рассчитывается ежедневно , прибавка к основной сумме происходит каждый день. Если процентная ставка высокая, такие финансовые продукты отличаются повышенной доходностью, но банки предлагают их редко.
С частичным снятием
Такие депозиты пользуются популярностью из-за того, что вкладчики могут частично снимать с них деньги . На процентной ставке это не отражается, на оставшиеся сбережения продолжают начисляться проценты.
Банк сразу устанавливает неснижаемый остаток, указывает его в договоре. Ниже этой суммы клиент не может снимать средства. Если же он хочет это сделать, тогда договор будет расторгнут.
Процентная ставка по таким депозитам выше средней по рынку, но условия хранения средств гибче.
В каком банке лучше открыть вклады с выплатой каждый месяц — краткое сравнение условий
Потенциальных вкладчиков часто интересует, где выгодные условия, в каком банке можно открыть самый хороший вклад.
Для этого стоит обратить внимание на топ-5 депозитов в Москве:
Тинькофф предлагает оформить «Смартвклад» через интернет. Пластиковая карта и документы будут доставлены клиенту курьером. Программа предусматривает пополнение. Есть капитализация процентов, полученный доход можно переводить на карту. Минимальный взнос составляет 50000 руб., максимальная сумма — 30 млн руб.
Возможно вложение в национальной валюте, долларах и евро. Вклад — на 6 месяцев, ставка — до 6,5%.
Открыв в Альфа-банке счет «Накопилка» , вкладчик получит доход в размере 6% годовых. Проценты начисляются на любую сумму, но воспользоваться предложением можно только после подключения услуги «Копилка для зарплаты» или «Копилка для сдачи». Начисление процентов происходит ежемесячно.
Как принять верное решение при выборе вклада
Перед тем как передать банку деньги под процент, нужно определиться с величиной дохода , она зависит от ставки. После этого следует перейти к выбору финансового учреждения, оценить удобство сотрудничества с ним.
В текущий момент вложенные в банки средства застрахованы , государственная защита установлена на сумму до 1,4 млн руб. Даже если ЦБ отзовет у финансовых учреждений лицензии, вкладчик получит назад свои деньги. Поэтому перед тем как подписывать договор, нужно уточнить, участвует ли банк в программе страхования средств вкладчиков.
Людей интересует, стоит ли открывать вклад с капитализацией процентов. Считается, что при ежемесячном или ежеквартальном начислении прибыль будет выше, но это не всегда так.
Большая часть банков снижает процентные ставки у вкладов с капитализацией , разница со срочными депозитами может составлять 1-1,5%. Так финансовые учреждения уравнивают доходность депозитов.
Чтобы определить, какой вариант вложений более выгоден, нужно сравнивать эффективные ставки . Они отражают прибыльность депозита, тогда как рекламируемую ставку можно назвать номинальной.
При выборе вкладов с капитализацией нужно учитывать, что банки редко допускают, чтобы вкладчик частично снимал деньги. Нужно уточнить, есть ли пролонгация договора.
Такие депозиты стоит выбирать тем людям, которые обладают большой суммой и могут передать ее в финансовое учреждение на несколько лет. При длительном сроке хранения вклад с капитализацией может быть выгоднее срочного депозита.
Важен этап выбора банка. Перейдя на сайт ЦБ РФ, можно узнать список финансовых организаций, которые испытывают трудности. С ними не нужно работать.
Лучше всего сотрудничать с крупным финансовым учреждением, которое обладает разветвленной сетью филиалов, предоставляет клиентам доступ в интернет-банк.
Если гражданин желает разместить в банке сумму меньше 1,4 млн руб. , то при выборе депозита он может обращать внимание только на доходность. Риски не стоит учитывать, государство гарантирует сохранность их и начисленных процентов.
Но в случаях, когда сумма превышает 1,4 млн руб. , лучше раздробить ее на несколько частей или положить деньги на счет в одном надежном финансовом учреждении.
Источник: strategy4you.ru