
Всем привет! В условиях нестабильной экономической обстановки и периодически накатывающихся кризисов финансовые учреждения давно предпочитают использовать прогрессивные виды привлечения клиентской базы.
Один из таких методов – партнерская программа, на которой может заработать любой совершеннолетний гражданин страны. И сегодня мы поговорим о том, как стать партнером банка в сфере кредитования.
- 1 Кто такой банковский агент
- 2 Что нужно для заключения договора
- 3 Агентские программы популярных банков
- 3.1 Банк Восточный
- 3.2 Уралсиб банк
- 3.3 Открытие
- 3.4 Росбанк
- 3.5 Банк Зенит
Кто такой банковский агент
Агент, заключивший партнерский договор с финансовым учреждением, является связующим звеном между физическими лицами — потенциальными клиентами банка и, непосредственно, самим банком. Любая аналогичная программа направлена на привлечение новых клиентов, и тем самым увеличение объемов оказания платных услуг.
100,000+ РЕФЕРАЛОВ за 250 дней. Как Заработать Деньги на Реферальной Программе без вложений

Ранее в штате каждого банка для подобных целей имелись специалисты с фиксированной заработной платой. Сегодня, с появлением внештатных агентов, число таких должностей заметно сократилось.
Партнер-внештатник получает вознаграждение исключительно за продуктивные действия – а именно за каждого привлеченного клиента. Таким образом, агент получает сдельную оплату труда, которая более выгодна банку.
Как правило, партнерами банковского учреждения становятся активные пользователи интернета, имеющие обширные социальные связи, либо просто люди, обладающие хорошей коммуникабельностью.
Что нужно для заключения договора
Стать партнером банка и зарабатывать можно как в офлайн-режиме, так и онлайн.
Офлайн-режим, он же активный заработок, предусматривает:
- Письменную подачу заявления в банк.
- Прохождение проверки службы безопасности.
- Заключение договора в бумажном формате.
- Оформление банковского счета для перечисления прибыли.
Такой способ подразумевает, что Вы будете лично или удаленно находить потенциальных клиентов, настраивать их на заказ кредитных услуг и «за руку» приводить в финансовое учреждение.
Нужно ли говорить, что такой метод требует особых навыков ведения переговоров и убеждения в необходимости приобретения финансовых продуктов.
- Подпишись на мой канал в Телеграме
- Как вести учет инвестиций — лучшие решения для инвестора.
- Инвестиции в корейскую P2E компанию: от 7% в месяц, долгосрок.
Более легким и пассивным является онлайн-партнерство. Суть его в следующем:
- Вы выбираете подходящий банк с оптимальными для Вас условиями сотрудничества.
- Регистрируетесь на его официальном сайте, либо в системе банковских партнерских программ – специальных агрегаторах (например Admitad ). Заключаете договор.
- Размещаете партнерскую ссылку/баннер у себя на сайте/страничке в социальной сети/комментариях к форумам и блогам и т.п.
- Заинтересовавшиеся люди переходят по Вашей ссылке/баннеру на сайт банка, приобретают любой продукт – кредит, дебетовую или пенсионную карту, ипотеку, депозит, открывают расчетный счет и т.п.
- За каждое оформление банковского продукта привлеченным Вашей ссылкой клиентом Вы получаете комиссионное вознаграждение, размер которого заранее указан в личном кабинете или заключенном договоре.
Основная часть крупных банков не публикует на своих сайтах партнерские программы и работает исключительно через посреднические онлайн-агрегаторы. Наиболее популярные из них:
Заработок в интернете на workle | 2500 рублей в день
- Admitad . С ним работают Тинькофф, Хоум кредит и Анталбанк.
- SityAds. С сервисом сотрудничают такие учреждения, как Ренессанс Кредит, Хоум кредит, МФО «Домашние деньги», СитиБанк, Росгосстрахбанк, Русский стандарт, Тинькофф. Агрегатор имеет широкий выбор инструментов и подробную статистику.
- AD1. Предлагает выгодные условия реализации банковских продуктов Тинькофф банка и банка Хоум кредит.
- Leads.su . Здесь находятся банки, которые заключают договор только с обладателями сайтов с кредитным трафиком: Ренессанс, Совкомбанк, Тинькофф, Банк Москвы.
Агентские программы популярных банков
Среди банковских учреждений, работающих с агентами напрямую, выделю следующие.
Банк Восточный
Банк предлагает сотрудничество физическим, юридическим лицам и предпринимателям. Чтобы стать партнером, перейдите по адресу vostbank.ru/legal/bank-service/agents и заполните предложенную форму заявки:
- ФИО.
- Контактный телефон.
- Электронную почту.
- Город обслуживания.
- Банк заключает с Вами агентский договор.
- Вы предлагаете потенциальным клиентам открыть счет в банке Восточный.
- Банк проводит переговоры и помогает собрать документы.
- Вы получаете вознаграждение за каждого приведенного клиента.
По ссылке vostbank.ru/client/agents банк Восточный также предлагает стать его мобильным агентом, выдавая карты банка. Заявленный доход – от 20 тысяч рублей при занятости от 1 часа в день.

Но итоговая сумма, конечно же, будет зависеть от Вашей активности.
Выбрав этот вариант, Вам нужно пройти несколько шагов:
- Заполнить на сайте форму регистрации, указав ФИО, дату рождения, место регистрации, паспортные данные и ИНН, образование, город, сведения о последнем месте работы и членах семьи. Подтвердить номер телефона.
- Дождаться в личном кабинете статуса «Одобрен».
- Установить бесплатное приложение на смартфон.
- Приступить к работе.
Уралсиб банк
Учреждение приглашает к сотрудничеству агентов на своей странице по адресу uralsib.ru/business/sotrudnichestvo/login .

Чтобы воспользоваться предложением банка, нужно:
- Заполнить предложенную форму заявки: ФИО, контактный телефон, эл. почта, сфера деятельности, регион.
- Заключить агентский договор: для этого сотрудник банка свяжется с вами по указанному телефону.
- Получить код агента.
- Направить заявку привлеченного клиента.
- Получить комиссионное вознаграждение.
Открытие
Банк заключает агентские договоры с физическими лицами. Для инициирования сотрудничества будущий партнер открывает специальный карточный счет в банке Открытие , указав его в договоре.
Он понадобится для перечисления комиссионных выплат.
Вознаграждения предусматриваются за каждый открытый расчетный счет новым клиентом.
Чтобы стать партнером, нужно перейти по адресу services.openbank.ru/ru/partner и заполнить предложенную форму заявки, включая:
- ФИО.
- Контактный телефон.
- Электронный адрес.
- Город.

Росбанк
Чтобы получать комиссионную оплату в Росбанке, достаточно предоставлять контакты потенциальных клиентов – все остальные заботы по открытию счета берет на себя банк.
Чтобы оставить заявку, нужно перейти на страницу по адресу rosbank.ru/malomu-biznesu/agentam и указать в форме контактный телефон для связи и имя. Спустя 15 минут Вам должен перезвонить сотрудник банка для уточнения всех деталей.
Банк Зенит
На странице своего официального сайта zenit.ru/business/agency «Зенит» предлагает желающим стать агентами заполнить заявку со следующей информацией:
- ФИО.
- Город.
- Контактный телефон для связи.
- Электронная почта.
Здесь же можно ознакомиться с документами, представленными в формате PDF:
- Тарифы по вознаграждению.
- Правила работы с агентами.
- Формы заявлений.
Указанные размеры тарифов действуют с 17.06.19 года и составляют:
- 2500 рублей за каждого клиента при заключении 1-4 договоров в месяц (для Москвы).
- 2000 за каждого нового клиента при заключении 1-4 договоров в месяц (для регионов РФ).
- 3500—2500 за каждого клиента при заключении 5-29 договоров ежемесячно (для Москвы/регионов соответственно).
- 5000—3500 рублей за каждого нового клиента при заключении 30 и более договоров ежемесячно (для Москвы/регионов).
Где продвигать банковские продукты
Партнерская программа банка – это еще одна возможность монетизировать свой сайт. Здесь следует иметь в виду, что Ваш портал должен иметь достаточный трафик, профильную тематику (экономика, финансы) и содержать контент, не противоречащий нормам действующего в стране законодательства.
Успешно рекламировать услуги банка могут представители следующих специальностей:
- Риелтор;
- Продавец бытовой техники;
- Работник пенсионного фонда;
- Сотрудник автосалона и т.д.
Люди на таких должностях имеют возможность привлекать большое количество клиентов и зарабатывать прямо на рабочем месте.
Искать клиентов также можно на страницах своих социальных сетей, среди друзей и знакомых, либо размещая реферальные ссылки в комментариях к постам на форумах и сайтах.
Благодарю за внимание! Надеюсь, что статья оказалась для Вас полезной.
Подписывайтесь на обновления и делитесь материалом со своими друзьями в социальных сетях.
До скорой встречи в новых публикациях!
Автор статьи
Более 8 лет изучаю инструменты интернет заработка, создал несколько источников дохода.
Активно инвестирую в различные направления.
На страницах блога помогаю людям становиться финансово грамотными и улучшать качество своей жизни.
Источник: investbro.ru
Бизнес идея партнер банка
Материал на тему: «Бизнес идея партнер банка» с полным объяснением и обоснованием.

Партнерские программы банков: еще один вариант получения дополнительного дохода
Экономический кризис 2008 года, приведший к значительному понижению прибыльности кредитных учреждений, заставил финансистов обратиться к прогрессивным видам привлечения клиентской базы. Избавившись от слишком многочисленного и малоэффективного количества служащих, банкиры стали привлекать к сотрудничеству независимых внештатных сотрудников, работа которых оплачивается лишь при достижении конечного результата — привлечении нового клиента.
Последние несколько лет партнерские программы банков обычно являются прерогативой крупных финансовых структур, мелкие же кредитные учреждения довольствуются традиционными методами работы.
Агент банка — кто он?
Если активный пользователь интернета или просто коммуникабельный человек с обширными социальными связями в обществе хочет быть стать участником продаж банковских продуктов, то ему необходимо установить контакт с администрацией потенциального банка-партнера.
Это может быть сделано следующими способами:
- путем созвона с оператором call-центра;
- заполнив соответствующую заявку на сайте банка;
- путем нанесения личного визита в финансовое учреждение;
Некоторые банки, располагающими серьезными активами, инициируют привлечение агентской сети через подачу заявки в банкомате или айбоксе.
Согласно требованиям финансистов, участниками таких проектов, как партнерские программы банков, могут быть лишь совершеннолетние граждане.
После подачи заявки оформляется договор о сотрудничестве, где прописывается механизм перечисления денежной комиссии за каждого из привлеченных клиентов. Сумма вознаграждения обычно перечисляется на пластиковую карту агента.
Агентские программы банков
Мобильный агент банка Восточный
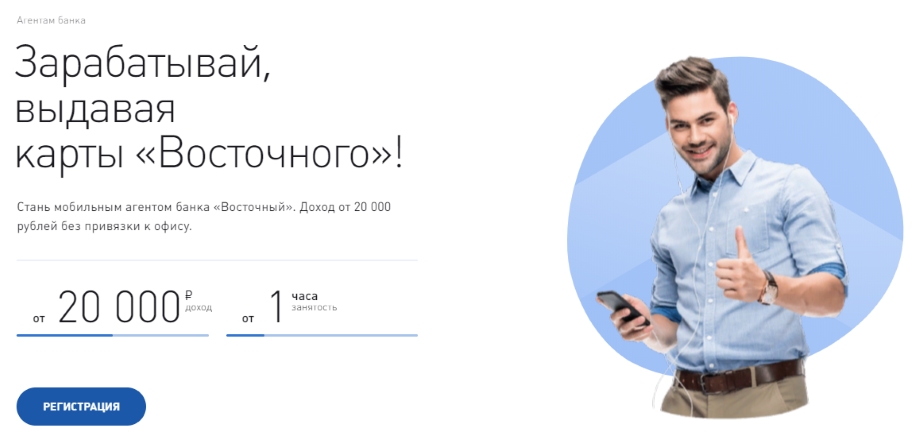
Подать заявку на сотрудничество с банком Восточный
СКБ-агент от СКБ-банка
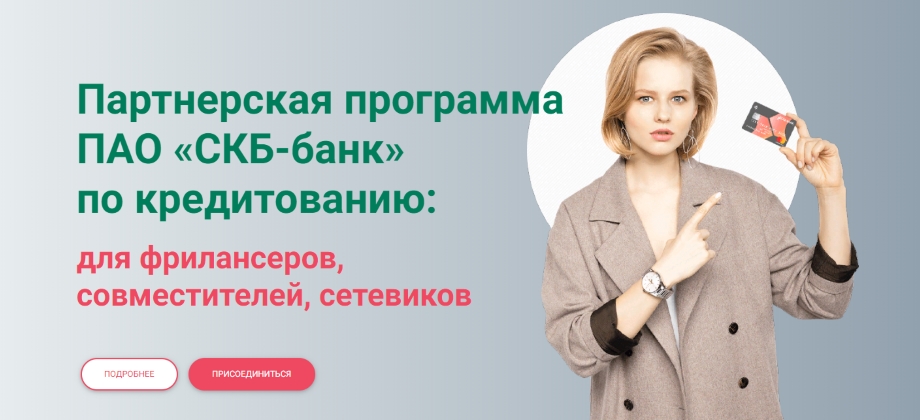
Партнерская программа ПАО «СКБ-банк», с помощью которой можно зарабатывать на продаже кредитов и кредитных карт, используя мобильное приложение.
С продажи каждой кредитной карты вы будете зарабатывать по 1149,43 — 1300 рублей , с каждого кредита 1-3% от его суммы. Привлекая в СКБ других агентов можно зарабатывать по 20% с каждой проданной ими карты или кредита. А если и они будут привлекать партнёров, то ваш заработок составит по 10% с каждой кредитной карты или кредита, проданных привлечёнными агентами второго уровня.
Пошаговая инструкция:
- Подайте заявку на сайте (Просьба телефон наставника не удалять).
- Дождитесь письма на указанный e-mail и установите мобильное приложение по ссылке из этого письма.
- Пройдите авторизацию в мобильном приложении на номер телефона, который вы указывали в заявке.
- Изучите учебные курсы в мобильном приложении.
- Начните зарабатывать.
Подать заявку на сотрудничество с СКБ-банком
Партнерские программы банков в CPA-сетях
Стать партнером банка или кредитной организации можно также с помощью сетей партнерских программ с оплатой за результат (CPA-сети). Здесь все гораздо проще. Вы регистрируетесь, выбираете партнерскую программу, получаете партнерские материалы (ссылки, баннеры, виджеты) и приглашаете с помощью них клиентов на веб-сайты банков и кредитных организаций. Если приглашенный Вами посетитель оформит заявку на кредит или кредитную карту, сделает вклад в банк или другое оплачиваемое действие, то Вы получите определенное вознаграждение.
Как продвигать банковские продукты
Так как привлечения клиентов в банк приветствуется в любом качестве, будь то кредит или пенсионная карта, в зависимости от места работы и профессии агента распространение информации об услугах могут быть осуществлено двумя способами:
- Размещение анонсов банковских услуг с описанием условий и преимуществ программ на собственных блогах, сайтах и в социальных сетях делают аудиторию неограниченной. Реферальные ссылки, партнерские баннеры, виджеты — все эти способы применяются внештатными агентами банка для привлечения посетителей финансовых порталов.
- Место работы и общественные связи определяют специфику для агентов, которые способны реализовывать банковский продукт в рамках рабочего времени. Это касается риелторов, работников пенсионного фонда, менеджеров автосалона или продавцов дорогостоящей бытовой техники. Все эти специалисты имеют возможность успешно привлечь новую клиентуру для финансовой организации, органично наращивая при этом продажи в области собственной профессиональной деятельности.
Успешные агенты, которые осуществляют такую деятельность, как партнерские программы банков, могут заработать от 5000 до 10000 долларов в месяц. Сумма комиссионных напрямую зависит от того, какой банковский продукт реализовывается внештатным участником проекта. Это может быть незначительное материальное вознаграждения в случае оформления кредитной карты новым должником или получение крупного куша, если агент успешно помог реализовать объект недвижимости через торги.
Партнерские программы банков: каждый может присоединиться
Банковская система в глазах обычного человека выглядит каким-то особым миром, в который попадают только избранные. « У неё новая шуба, наверное, за банкира замуж вышла! », « Ты что, банк ограбил, откуда новая машина? ». Взятые на квартиру кредиты семьи отдают в течение долгих лет, во многом ограничивая свои расходы. Банк – это цитадель зла для одних и источник мгновенного богатства для других:

Основные сведения
Как и все подобные программы, партнерки банков направлены на привлечение новых клиентов, увеличение продаж банковских услуг. Прежде финансовые учреждения для таких целей имели своих собственных штатных сотрудников, у которых была фиксированная зарплата и обязательные социальные пакеты. Такие работники, безусловно, есть и сейчас, однако банковские партнерки существенно сократили их штат.
Чтобы стать партнером финансового учреждения, необходимо пройти через следующие этапы:
- Подать письменное заявление в банк;
- Пройти проверку службы безопасности;
- Заключить договор между вами и банком;
- Обзавестись карточкой для получения прибыли.
Указанные выше пункты относятся к офлайн-сотрудничеству. То есть, ваша работа будет заключаться в том, чтобы « за руку » приводить клиентов в банк ( предварительно настроив их на заказ финансовых услуг ). Стоит ли говорить, что такая работа, помимо определенных навыков ведения разговора, требует умения идти на некоторые компромиссы со своей совестью. Однако банковские партнерские программы существуют и в онлайн-среде, где стать участником гораздо проще, а условия сотрудничества более прозрачны.

Стоит отметить, что доступ к крупнейшим банковским партнерским программам можно получить через посредников. Такие онлайн-сервисы ( именуемые агрегаторами ), как Admitad , CityAds , AD1 предлагают вам стать партнерами различных финансовых учреждений.
Читайте так же: Строительные бизнес идеи
Коротко рассмотрим каждый из указанных агрегаторов.
- Admitad . Данный онлайн-сервис объединяет таких крупных игроков рынка финансовых услуг, как « Тинькофф кредитные системы », « Home Credit », « Анталбанк » и многих других:

- CityAds . Эта сеть располагает внушительным списком финансовых учреждений. Однако стать партнером какого угодно банка в данной системе не так просто. Некоторые банки не принимают под свое крыло новичков, а для начала сотрудничества необходима предварительная беседа со службой поддержки:
- AD1 .Данный агрегатор объединяет достаточно небольшое количество финансовых учреждений, однако наличие таких крупных банков, как « Тинькофф » и « Home Credit » свидетельствует в пользу онлайн-сервиса:

Суть сотрудничества с банком, как правило, достаточно проста. Вы обеспечиваете банковским онлайн-системам новых пользователей, размещая на своем сайте партнерскую ссылку, и если перешедшие по ней люди осуществляют заказ каких-либо финансовых услуг ( займы, депозиты ), то вы получаете вознаграждение.
Преимущества и недостатки
Сотрудничество с банками имеет свои плюсы и минусы. Для начала рассмотрим положительные моменты:
- Высокий доход. Если рассматривать онлайн-бизнес в качестве основного вида деятельности, то сотрудничество с финансовыми учреждениями может принести неплохую прибыль. Владельцы серьезных сайтов, обеспечивающих банки тематическим трафиком, могут получать около 1000 долларов в месяц ( и этот доход является пассивным );
- Возможность заработать для всех. Даже если вы не владеете посещаемым сайтом, вы можете стать участником партнерки финансового учреждения. Небольших банков, которые выдают микрозаймы, гораздо больше, чем крупных финансовых организаций, поэтому вы можете подыскать подходящую под характеристики имеющегося у вас источника трафика партнерку.
Теперь рассмотрим недостатки банковских партнерских программ:
- Требования к трафику. Если вы захотите стать партнером крупного банка, то должны будете предоставить тематический ресурс ( финансы, экономика ), не нарушающий норм действующего в вашей стране законодательства. Также нельзя каким-либо образом мотивировать пользователей на переход по ссылке;
- Лишь небольшой процент перешедших по ссылке людей заказывает какие-либо услуги. Если статистика переходов говорит вам о том, что на банковский онлайн-сервис перешло внушительное количество человек, это еще отнюдь не повод для радости. К примеру, если посетителями вашего сайта являются преимущественно люди до 18 лет, то никаких финансовых операций они все равно осуществить не смогут. Кроме того, многие, даже уже заказанные услуги, не подтверждаются из-за отказа банка или пользователя.
Популярные партнерки
Рассмотрим некоторые крупные банки и их партнерские программы:
- Тинькофф . Как уже было упомянуто выше, партнерская программа Тинькофф доступна во многих агрегаторах:

- Сбербанк . На официальном сайте Сбербанка есть раздел предложений партнерам, однако в нем отсутствует информация о каких-либо видах привлечения клиентов:

- Приватбанк . Украинский финансовый гигант располагает собственной системой привлечения клиентов:

Таким образом, партнерские программы банков – это один из способов монетизации собственного сайта или группы в социальной сети. Если вы располагаете посещаемым веб-ресурсом, ориентированным на финансовую тематику, то сотрудничество с крупными финансовыми учреждениями, безусловно, будет выгодно.

Однако если ваш сайт недостаточно популярен и не отвечает требованиям партнерских программ крупных банков, то стоит задумать о целесообразности сотрудничества с мелкими игроками финансового рынка.
Партнерские программы банков
Совсем недавно я стал замечать в Интернете все больше и больше рекламных баннеров различных банков. Чаще всего мелькал перед глазами баннер банка «Тинкофф кредитные системы».
Мне стало очень интересно, какие партнерские программы банков существуют в сети. Какие доступны условия сотрудничества, и сколько можно на этом заработать. При этом мысленно отметил для себя, что это хорошая тенденция для развития Интернет рекламы, раз и банки сюда полезли с вложениями.
В результате поисков я обнаружил, что банки не имеют своих партнерок, а работают через агрегаторов партнерских программ. Теперь давайте подробнее о каждом, из тех, что я рекомендую вам:
Партнерка Leads.su
Данный агрегатор партнерских программ работает исключительно с банковскими офферами. Обязательно рекомендую поработать с Leads.su если у вас есть кредитный трафик. Партнерка может предложить самый большой список предложений от банков:
1) Домашние Деньги — потребительские кредиты, платят 500 руб. за подтвержденную заявку.
2) Банк «Ренессанс Кредит» — потребительские кредиты. Платят 1700 руб. за одобренную заявку на кредит.
3) Банк «Citibank» — кредитные карты. Платят 290 руб. за заполненную заявку на кредит.
4) «Совкомбанк» — платят 3600 руб. за выданный кредит.
5) «Банк Москвы» — потребительские кредиты, платят 2500 руб. за выданный кредит и 1000 за кредитную карту.
6) Банк «Тинькофф кредитные системы». Платят 1200 руб. за заявку на кредитную карту и столько же за принятую заявку на оформление вклада.
И это лишь малая часть банковских офферов, полный список актуальный предложений вы найдете на сайте партнерки. Регистрация в Leads.su
Агрегатор Admitad
Следующая система, которая позволяет работать с банковскими офферами это admitad. Что нам тут предлагают:
1) Банк «HomeCredit» – выдача кредитной карты, платят 1373 руб, за выдачу наличных в кредит платят 2169 руб, подтвержденная заявка на кредит 0,72% от суммы.
2) Банк «Тинькофф кредитные системы». Оплачивают так же как в АД1 заявку на получение кредитной карты. Правда, тут уже немного больше платят, а именно 155 за одну заявку.
3) Анталбанк – совсем еще новый партнер адмитад. Платит за внесенные вклады 287 руб.
Сейчас на адмитаде около 30 банковских оферов, список все время расширяется. Зарегистрироваться в admitad
Партнерка CityAds
Следующая система, объединяющая финансовые и кредитные партнерские программы банков это CityAds. На данный момент она имеет внушительный список банковских офферов. Партнерка обладает большим количеством качественных рекламных материалов, которые положительно влияют на конверт трафика. Подробная статистика позволяет отслеживать и контролировать трафик.
1) Банк «HomeCredit» — платят за внесение вклада 0,6% от суммы, за выдачу кредитной карты 54$, а за кредит наличными аж 80$. Под этот оффер есть большое количество рекламных банеров.
2) Банк «Ренессанс Кредит» – платят 0,8% от суммы выданного кредита.
3) «Домашние деньги» – платят 18$ за выданный займ.
4) «Пробизнесбанк» – платят 1.67$ за оформленную заявку на кредит.
Читайте так же: Хороший заработок без вложений и обмана
5) Банк «Citybank» – платят 6,67$ за оформленную заявку на кредитную карту. Очень выгодный оффер, рекомендую!
6) Банк «Русский стандарт» – кредитный карты. Платят 5,67$ за оформленную заявку на кредитную карту. Тоже очень хорошее предложение, так же советую обратить на него внимание.
7) Банк «Русский стандарт» – кредит. Платят 5,67$ за каждую заявку на кредит.
8) Банк «Тинькофф кредитные системы». Платят 5,17$ за заявку на кредитную карту. Этот оффер имеет у меня очень хороший конверт, советую его всем!
9) Банк «Росгосстрахбанк» — платит 3,33$ за заявку на кредит. Этот банк пользуется большим доверием у людей, и что говориться «на слуху». Конверт бешеный! Это у меня самый доходный офер в банковском направлении.
[3]
Итак, CityAds предлагает самый большой список банковских партнерок. Обращаю ваше внимание, часть партнерских программ изначально закрыта для новичков. Для их открытия нужно постучать в службу поддержки. Регистрация в системе
Агрегатор партнерских программ ad1
Всем известный агрегатор ad1 предоставляет возможность работать со следующими банковскими офферами:
1) Банк «HomeCredit» – кредит наличными. Платят 50 руб. за оформленную заявку на кредит, и за выданный кредит 2100 руб. Принимают траф только из РФ.
2) Банк «HomeCredit» – кредитная карта. Оплачивают 50 руб. за оформленную заявку на получение карты и 1300 руб за выдачу карты.
3) Банк «HomeCredit» – вклады. При этом виде сотрудничества платят 0,7% от суммы вклада. Минимально возможная сумма вклада от 30тыс руб. (а наш профит от 210 руб.)
4) Банк «Тинькофф кредитные системы» (ТКС). Платят 110 руб за заявку на кредитную карту. Надо отметить, что этот банк уверенно вошел на рынок, и стремительно набирает обороты и клиентов. Советую обратить на этот оффер пристальное внимание.
В итоге, ad1 сильно разочаровал — меня кинули на деньги. Ни кому не советую с ними работать.
На этом список партнерских программ банков заканчивается.
Вот такой вот не плохой списочек партнерских программ с банками получился. Своим читателям я рекомендую в первую очередь работать с такими банками как «Домашние Деньги», «Тинькофф кредитные системы» и «Мигкредит».
Именно они приносят больше всего денег. А через какой именно агрегатор сотрудничать решать вам, посмотрите, какой больше понравится, тот и выбирайте. Да прибудет с вами профит!
Бизнес идея партнер банка
Видео удалено.
 |
Видео (кликните для воспроизведения). |
Банк бизнес-партнеров от Сбербанка
Bankofpartners.com – первая открытая и бесплатная онлайн площадка от Сбербанка для поиска и продвижения товаров и услуг по всему миру. Наше сообщество для тех, кто планирует или уже ведёт бизнес с иностранными партнерами. Вы можете разместить любые услуги, не запрещенные международным законодательством: от встречи в аэропорту и услуг перевода, до перевозки партии товара из одной страны в другую и консалтинговых услуг.
Сервис значительно упрощает для предпринимателей поиск зарубежный партнёров и позволяет им сконцентрировать время и энергию на развитии своего бизнеса.
Dengi-denejki
Финансовый журнал: все о деньгах и их заработке
Партнерские программы банков: как на них заработать
Как же на этом, можно заработать и какие партнерские программы представляют банки? Разберемся детально в этих вопросах на страницах нашего журнала Dengi-denejki.
Основные сведения о заработке на банковских партнерках
Сегодня, участником заработка на партнерских программах банковской системы может стать каждый желающий, независимо от профессии, навыков и возраста. Суть этого способа приумножения дохода в том, что вы, становитесь связующим звеном между физическими лицами и финансовым учреждением, и привлекаете с помощью партнерок новых клиентов для банков. Тем самым, вы повышаете объем продаж банковских услуг и получаете за это деньги.
Данный вид заработка отчасти похож на работу штатного сотрудника банка, который всегда находится на рабочем месте и, оказывая консультационные услуги, дополнительно предлагает воспользоваться различными банковскими инструментами: взять кредит, оформить карту, положить деньги на счет под проценты.
Но, в отличие от него, вы зарабатываете на партнерских программах банка не выходя из дома. Все, что для этого нужно – это интернет и немного свободного времени, для того чтобы выложить ссылку или установить рекламный баннер выбранного банка.
Весь процесс заработка на партнерках банков можно описать в несколько шагов:
- Регистрируетесь на сайте банка или в системе банковских партнерских программ.
- Размещаете партнерскую ссылку в интернете: у себя на сайте, социальной страничке, в комментариях к форумам или блогу, и т.д.
- Заинтересовавшиеся люди переходят по партнерской ссылке и осуществляют заказ какой-либо банковской услуги – займа, депозита, кредитной или дебетовой карты, ипотеки, автокредита и др.
- Получаете за это денежное вознаграждение, размеры которого заранее обозначаются в договоре-оферте.

Этот тип заработка на партнерских программах банка, можно отнести к пассивным способам, которые со временем действительно приносят хорошую прибыль.
Преимущества заработка на партнерских программах банков
Приумножение дохода с помощью партнерских программ банков имеет ряд неоспоримых преимуществ:
- Универсальность. Здесь может заработать каждый человек, который хоть как-то дружит с интернетом.
- Партнерские программы могут приносить высокий доход средней суммой, около 1000 долларов с тематических популярных сайтов.
- Даже, если у вас нет трафикового сайта, возможность заработать есть всегда. Только, в этом случае сотрудничество будет сведено не крупным банкам, а партнеркам микрофинансовых организаций, которые так же приносят хорошую прибыль.
Недостатки
К недостаткам партнерских программ банков относится:
- Прямая зависимость объемов заработка от трафика. При единичных переходах пользователей по партнерской ссылке ваш заработок будет минимальным и не стабильным.
- Учитывайте, что даже при частых переходах по ссылке партнерской программы, заказывают услуги банка лишь единицы. Поэтому не спешите радоваться, увидев в личном кабинете большое количество переходов.
- Крупные банки сотрудничают только с раскрученными тематическими ресурсами, посвященными банкам, экономике, финансам, с учетом того, что они не нарушают законодательства.
Что нужно для заработка на партнерских программах банка
Для того чтобы заработать на партнерках банков существует два варианта: в оффлайн или в онлайн режиме.
Чтобы начать заработок в оффлайн режиме, необходимо совершить следующие действия:
- Заполнить заявление на участие в партнерской программе в письменной форме и подать его самоличной в банк.
- Пройти проверку у службы безопасности.
- Заключить договор о сотрудничестве с банком.
- Открыть расчетный счет или оформить карту для перечисления заработанных средств.
В случае онлайн-сотрудничества, можно воспользоваться двумя вариантами: зайти на официальный сайт банка и получить ссылку партнерской программы или обратиться к посредникам – специальным онлайн-агрегаторам. Второй вариант наиболее выгоден и удобен, так как основная часть крупных банков не выкладывают на своих сайтах партнерские программы и работают только через посреднические сервисы.
Среди самых популярных и надежных сервисов-агрегаторов особо выделяются такие как, CityAds, AD1, Admitad, Leads.su. Рассмотрим каждый из них подробнее.
Читайте так же: Бизнес в небольшом поселке идеи
CityAds
Данный сервис имеет один из самых обширнейших списков банков и других финансовых учреждений, на партнерках которых можно заработать. Преимуществом агрегатора является и подробная статистика, а также большой выбор качественных рекламных материалов. Здесь представлены такие крупные банки, как:

- Банк « Ренессанс Кредит» – где платят от 0,8% за каждый выданный кредит.
- Банк HomeCredit – предлагает 0,6% за вклад, 80$ за кредит и 54$ за оформление кредитной карты.
- Микрофинансовая организация « Домашние деньги» – дают 18$ за каждый выданный займ.
- Банк Citybank – на нем можно заработать 6,7$ только за оформление заявки на получение кредитной карты.
- «заработок здесь составляет почти 1.7$ за заявку на оформление кредита.
- Банк « Росгосстрахбанк» – отдает чуть больше 3$ за кредит.
- Банк « Русский стандарт» – за каждую оформленную кредитную карту, заработок здесь составит 5,67$ и столько же за получаете за заявку на кредит.
- Банк « Тинькофф кредитные системы» – за кредитную карту платят 5,17$
Но, попасть сюда можно только после детальной беседы со службой поддержки. Помимо этого, крупные банки, участвующие в системе не принимают в партнерские программы новичков. Для того чтобы сотрудничать с ними, необходимо какое-то время работать с учреждениями с менее выгодными условиями для заработка.
AD1
Еще один знаменитый сайт-агрегатор, уступающий первому сервису, но включающий в себя крупные банки, среди которых, особо выделяются Home Credit и « Тинькофф». Каждый из них предлагает здесь партнерские программы на множество разнообразных банковских продуктов:
- Банк « Тинькофф кредитные системы» – позволяет заработать на заявках на оформление кредитных карт. Одна заявка – 110 руб.
- Банк HomeCredit – оплачивает 50 рублей только за то, что по ссылке перешел пользователь и оформил заявку на кредит или кредитную карту. А если, пользователю был выдан кредит, то банк дополнительно начисляет 2100 руб. или 1300 рублей, если клиенту банка была выдана кредитная карта. Единственный нюанс состоит в том, что такие суммы оплачивается только трафик из России.
- За вклады, тот же банк HomeCredit выдает своим партнерам 0,7% от суммы вклада. При этом минимальной суммой является 30 тыс. рублей, т.е. заработок по партнерке в этом случае будет минимум 210 руб.
Admitad
Этот сервис объединил на своей площадке все крупные банки, которые предлагают очень выгодные партнерские программы:
- Банк « Тинькофф кредитные системы» – оплачивает 155 рублей за оформленную заявку на получение кредитной карты.
- Банк « HomeCredit» – выдача кредитной карты, платят 1373 руб, за выдачу наличных в кредит платят 2169 руб, подтвержденная заявка на кредит 0,72% от суммы.
- «Анталбанк» – позволяет заработать на сделанных вкладах 0,7% от внесенной на депозит суммы.
Leads.su
В данном агрегаторе партнерских программ находятся только банки, которые позволят хорошо заработать, если у вас есть сайт с кредитным трафиком:
- Банк « Ренессанс Кредит» – платит 1700 рублей за одобренную заявку на потребительский кредит.
- Банк « Домашние Деньги» – так же как и первый банк, оплачивает одобренную заявку на потребительский кредит. Правда сумма здесь несколько меньше и составляет 500 руб.
- В « Совкомбанк» – вы можете заработать за любой выданный кредит 3600 руб.
- Citibank – предлагает 290 руб. за каждую одобренную заявку на получение кредита.
- Банк « Тинькофф» – дает возможность заработать 1200 руб. за оформленную кредитную карту и сделанный вклад.
- «Банк Москвы» – за потребительский кредит, оформленный пользователем в этом банке, вы получаете 2500 руб., а за оформленную кредитную карту – 1000 руб.

Особенности партнерских программ популярных банков
Рассмотрим некоторые крупные банки и их партнерские программы:
Несмотря на то, что каждый банк предлагает партнерки на практически одинаковые банковские продукты, условия их предоставления и требования у каждой финансовой организации отличаются. Например:
- Сбербанк позаботился о привлечении клиентов, создав на своем сайте специальный раздел. На нем вы найдете конкретную информацию о видах партнерских отношений. По сути, Сбербанк предлагает сотрудничество только в сфере кредитования недвижимости и автокредитов.
- Приватбанк разработал собственную систему привлечения клиентов, которая включает в себя разнообразные баннеры и рекламные блоки, которые доступны любому желающему.
- Тинькофф отличается строгим отбором участников для сотрудничества по партнерской программе. Здесь не допустим обман и накрутка рефералов. Банк запрещает использовать системы контекстной рекламы, создавать рекламные компании с использованием ключевого запроса « тинькофф» и перенаправлять пользователей из брендированных сообществ или групп.
Как продвигать банковские продукты
Для привлечения клиентов с помощью партнерских программ в онлайн-режиме рекомендуется использовать всевозможные способы, которые повысят целевой трафик, и, следовательно, вероятность большого заработка. Размещайте анонсы в пабликах, интернет-журналах, новостных порталах и группах соц.сетей. Занимаясь написанием анонсов уделите особое внимание доступному изложению условий и преимуществ банковского продукта. Помимо анонсов, размещайте партнерские ссылки где только возможно, увеличивая аудиторию, устанавливайте партнерские баннеры и виджеты.
Продвигать банковские продукты в оффлайн-режиме лучше всего удастся людям определенных специальностей:
- риелторам;
- работникам пенсионных фондов;
- продавцам бытовой техники;
- сотрудникам автосалонов.
Люди, работающие в перечисленных сферах, могут привлекать новых клиентов для банков и одновременно увеличивать продажи в своей профессиональной деятельности. Заработок на партнерских программах, в этом случае может достигать 10 тыс. долларов.
Партнерки банков – это не только один из эффективных способов монетизации сайтов но и выгодный вариант приумножения своего дохода для любого человека. В этой статье мы перечислили лишь незначительную часть банков и их партнерок, которые на самом деле представлены огромным разнообразием. Поэтому, если вы решили зарабатывать именно таким способом, регистрируйтесь на агрегаторах, и выбирайте для себя наиболее подходящие партнерские программы.
Читайте так же: Бизнес идеи для женщин
Как стать кредитным брокером?

Кредитными брокерами называют людей, выступающих посредниками между заемщиками и банками. В некоторых ситуациях только с помощью кредита можно справиться с финансовыми проблемами, поэтому услуги таких специалистов достаточно востребованы.
Брокеры предоставляют клиентам консультации, а также помогают оформить им всю первичную документацию. Перед тем как обратится за помощью к такому специалисту, почитайте отзывы бывших клиентов в интернете, чтобы оценить уровень его подготовки. Если вы решили самостоятельно работать в этом направлении, следует знать, что перед тем, как стать кредитным брокером, нужно сначала пройти специальное обучение.
С чего начать брокерский бизнес?
В любом случае в первую очередь нужно составить грамотный бизнес план кредитного брокера.
Он должен состоять из следующих пунктов:
- Перечень услуг;
- Месторасположение офиса;
- Персонал;
- Уровень конкуренции;
- Окупаемость бизнес проекта.
Чтобы разобраться во всем подробнее, нужно ознакомиться с пошаговым бизнес планом как стать кредитным брокером, и изучить отдельно каждый его пункт.
Регистрация бизнеса
Для начала коммерческой деятельности, необходимо открыть ООО или зарегистрировать индивидуального предпринимателя. Если у вас не хватает на это времени или денег, перед тем как стать брокером, с первыми клиентами можно поработать без официальной регистрации, как частное лицо. Но чтобы избежать проблем в будущем, документы нужно оформить обязательно. В первое время можно работать в статусе индивидуального предпринимателя по упрощенной системе налогообложения.
Никакие сертификаты, лицензии или другие разрешительные документы для посреднической деятельности в области кредитования не нужны.
Некоторые банки предоставляют специальную программу, с помощью которой они обмениваются брокером информацией через интернет. Благодаря этому существенно упрощается работа. Чем больше у вас будет банков-партнеров, тем больше появится посетителей в компании.
Месторасположение офиса
Для работы вам не понадобится большой офис. Достаточно арендовать помещение площадью 10-20 кв. метров. В нем следует оборудовать рабочие места для менеджеров, которые будут предоставлять клиентам информацию о кредитных продуктах разных банков, а также об их преимуществах и недостатках.
Свой бизнес кредитный брокер может вести и без офиса. В таком случае для работы понадобится только стол, стул и компьютер с доступом в интернет. Можно также консультировать клиентов, выезжая к ним на дом. Такая услуга обычно стоит дороже, поэтому приносит дополнительную прибыль.
- Менеджеры;
- Системный администратор;
- Бухгалтер.
Менеджеры должны объективно оценивать платежеспособность клиентов, а также четко знать процедуру оформления кредита. Поэтому на такую должность желательно брать бывших сотрудников банков или выпускников с высшим экономическим образованием с их последующим обучением на практике.
Таким специалистам платят постоянный оклад в размере 6–10 рублей и определенный процент от каждой сделки. С каждого кредита сотрудники получают 0,5–1%. Когда дела наладятся, оклад можно снять, поскольку на процентах будет получаться вполне достойная зарплата. Каждый сотрудник должен иметь свое рабочее место, на обустройство которого придется потратить 40 тыс. рублей. Также вам придется приобрести выделенный канал в интернете и телефонную линию.
В качестве бухгалтера и IT-специалиста можно нанять сотрудников из аутсорсинговой компании. Системный администратор будет приходить в офис раз в квартал. За каждый визит ему придется платить примерно 2 тыс. рублей. Бухгалтер берет за свои услуги в среднем около 20 тыс. рублей в месяц.
Как видите, бизнес идея кредитный брокер не требует больших капиталовложений, но при этом позволяет получить неплохую прибыль.
Продвижение бизнеса и борьба с конкурентами
Если ваша компания имеет корпоративный сайт, это существенно поднимет ее статус. На нем можно выложить информацию о ценах и услугах. Кроме того, продвигайте свое дело через форумы и объявления в печатных изданиях.
Окупаемость
Срок окупаемости первоначальных вложений во многом зависит от того, насколько качественно работает фирма. Из 60–70 клиентов, которые ежемесячно посещают брокерскую контору, кредиты получают 30–40 человек. Часть отсеивают банки, а от работы с остальными отказываются сами специалисты. Сначала у вас будет примерно по 20 посетителей в месяц.
Но со временем клиентская база начнет расти, а доход увеличиваться. Успех в работе обеспечивает удачная рекламная кампания. При благоприятном стечении обстоятельств вы вернете стартовый капитал через 3–4 месяца. Теперь вы знаете, как стать брокером в России, поэтому все в ваших руках.
Основные сложности
Кроме того, клиенты хотят, чтобы брокер давал гарантию на то, что они смогут получить кредит. Чаще всего, это люди, которые не могут подтвердить свой доход официально, либо клиенты с плохой кредитной историей.
Главные проблемы
Если вы твердо решили, хочу стать брокером, нужно в первую очередь ознакомиться со всеми проблемами, которые могут возникнуть в процессе работы.
Большинство банков отказываются от сотрудничества с неизвестными специалистами. Они считают, что добросовестный заемщик сам придет к ним за кредитом, не обращаясь за посторонней помощью. Поэтому достаточно сложно понять, как стать успешным брокером, не имея никаких связей с руководством банка.
Станьте партнером банка
Порекомендуйте нам своих контрагентов или партнеров, и получите 400 гривен за Вашу рекомендацию!
Преимущества для партнеров Банка
Кто такой Партнер Банка?
— Нотариус или адвокат
Партнер получает Вознаграждение от Банка за то, что рекомендованный им клиент/контрагент воспользовался продуктом Банку.
Чтоб стать Партнером:
Видео удалено.
|
Видео (кликните для воспроизведения). |

Откройте текущий или карточный счет

Заполните заявку внизу этой страницы
Вознаграждение выплачивается Партнеру, если Потенциальный клиент (юридическое лицо или физическое лицо-предприниматель):
— откроет в Банке счет в любом из пакетов услуг: «Бизнес Старт», «Бизнес Классик», «Бизнес Комфорт», «Бизнес Элит +»
— заплатит хотя бы один раз ежемесячную плату за пользование пакетом услуг, в котором обслуживается счет, или обеспечит хотя бы одну операцию по счету.
Бизнес идея партнер банка

Давайте рассмотрим, каким должен быть бизнес партнер. Очень часто начинающие предприниматели, желающие открыть свой бизнес, понимают, что в одиночку им не справиться ввиду нехватки каких-либо факторов (не только капитала, но и, например, труда или времени). В этом случае может быть принято решение найти партнера по бизнесу или даже нескольких (в зависимости от каждой конкретной ситуации).
5 правил партнерства в бизнесе.
Правило 1 . Бизнес партнер = вложение капитала. Прежде всего, нужно понимать, что партнер по бизнесу – это человек, который участвует в вашем деле своим капиталом. Если человек не вкладывает в ваш бизнес собственные деньги, а выполняет лишь определенную работу, пусть даже важную, например, руководит или “решает вопросы” с чиновниками, то это не партнер, а наемный работник, менеджер, управляющий.
Однако, только вложения капитала для партнерства в бизнесе недостаточно, иначе это будет не партнерство, а инвестиции. Партнер должен быть точно так же Wowлечен в бизнес-процессы, иметь свои полномочия и круг выполняемых обязанностей.
Правило 2 . Доля партнера по бизнесу должна быть менее 50%. Почему так? Во-первых, бизнес – это не та сфера, где все нужно делить поровну, потому что так невозможно будет принять важное решение, если мнения двух партнеров разделятся. Если вы посмотрите на акционерные компании, то в них всегда есть понятие “контрольный пакет акций” – 50%+1 акция. Это сделано для того, чтобы при наличии разных мнений ключевые решения в бизнесе мог принимать владелец контрольного пакета.
Тем более нельзя выделять своему компаньону долю в общем деле более 50%, потому что это скорее уже будет не бизнес партнер, а инвестор, который будет доминировать в бизнесе и принимать все важные решения. Именно он будет иметь решающий голос, а не вы. Конечно же, если вы хотите найти инвестора, а не партнера, то это уже другой вопрос и другой тип деловых отношений, которые нельзя назвать партнерскими.
Правило 3 . Бизнес партнер должен разделять вашу стратегию ведения бизнеса. Если вы решите взять в компаньоны человека с совершенно другими подходами к ведению дела, это практически наверняка только навредит вашему проекту. Партнеры по бизнесу должны иметь только схожие взгляды и представления о том, как они будут выстраивать свое дело, различия могут наблюдаться разве что в мелочах, и при таких разногласиях решение должен принимать тот компаньон, чья доля больше.
Стратегию развития бизнеса со своими потенциальными компаньонами необходимо обговаривать сразу, чтобы потом не было слишком поздно.
Правило 4 . Друзья, родственники, знакомые – не всегда хорошие партнеры по бизнесу. Часто, когда начинающий предприниматель хочет найти партнера по бизнесу – он в первую очередь “прорабатывает” круг своих друзей, знакомых и даже родственников. Но далеко не всегда это можно считать хорошей идеей.
[1]
Одно дело, когда друзья совместно разрабатывают бизнес-идею, “горят” ею, и в результате открывают совместный бизнес, либо же открывается семейный бизнес, над которым совместно трудятся муж с женой или еще больше членов семьи (как, например, фермерское хозяйство) – в этом случае действительно такие партнеры по бизнесу – оптимальный вариант.
Но предлагать своему другу или родственнику стать бизнес партнером для реализации собственной идеи – не лучшее решение. Наверняка все вы не раз слышали о том, что “дружба дружбой, а дела делами”. С этим можно полностью согласиться.
Друг или родственник всегда будет чувстWowать себя в привилегированном положении, поэтому вполне может не уделять должного внимания бизнесу, работать “спустя рукава”. И заставить его вы не сможете, ведь это же друг! Поэтому смешивание бизнеса и дружбы часто в результате приводит к развалу и того, и другого.
По таким же причинам еще хуже брать в бизнес какого-то родственника своего друга, которого тот хочет “пристроить” – это просто категорически недопустимо.
Правило 5 . Партнерство в бизнесе должно быть закреплено документально. Бизнес партнеры, несомненно, должны доверять друг-другу, но одного доверия здесь будет недостаточно. Партнерство в бизнесе необходимо закрепить документально, составив и подписав Соглашение о партнерстве, Договор о совместной деятельности или другой юридически-значимый документ.
В таком документе должны быть максимально точно оговорены взносы партнеров в общий капитал, их доли в бизнесе, права и обязанности, порядок распределения прибыли и выхода из бизнеса. При необходимости нужно заверить договор нотариально.
Если будет открываться новое юридическое лицо, то вся информация об учредителях должна быть представлена в его Уставе, в некоторых случаях дополнительно составляется Учредительный договор.
Теперь вы знаете, каким должен быть партнер по бизнесу. Если у вас есть свое мнение на этот счет – можете изложить его в комментариях.
До новых встреч на Финансовом гении – сайте, где вы всегда можете повысить свою финансовую грамотность, освоить новые способы заработка и инвестирования, научиться эффективно вести личные финансы и семейный бюджет.
Источник: bisnessidea.ru
46 способов удержания и привлечения клиентов
Привлекать новых клиентов дороже, чем удерживать старых. Однако бизнес должен работать в обоих направлениях сразу: с новыми и старыми клиентами. Это обеспечивает устойчивость сбыта и стабильные доходы. В этой подборке вы найдете 46 способов эффективного удержания и привлечения клиентов.
Привлечение направлено на расширение клиентской базы бизнеса и продажу продукта новым пользователям. Удержание помогает продавать продукты существующим клиентам, а также предупреждать уход потребителей к конкурентам или прекращение потребления продукта.
1. Программы лояльности
Скидки и бонусы для постоянных клиентов заставляют покупателей возвращаться в магазин снова и снова.

Например, в интернет-магазине электронных книг «Литрес» работает несколько программ лояльности: можно получить скидку по карте «Перекресток», «Малина» и другие. Также магазин предлагает скидки к праздникам, юбилеям известных писателей. Скидки и программы лояльности стимулируют клиентов покупать новые книги.

2. Напоминания о просмотренных товарах
По статистике, 70% заказов в интернет-магазинах остаются недооформленными — это называют «брошенными корзинами». Письма-напоминания помогают вернуть до 20% клиентов.
Также подписчикам и зарегистрированным пользователям можно присылать на emailинформацию о просмотренных, но не добавленных в заказ товарах, и даже информировать их о скидках на эти товары — это тоже стимулирует клиентов сделать заказ.

3. Виш-листы, или списки желаний
Магазин предлагает покупателям добавлять понравившиеся товары в списки желаний. В дальнейшем пользователи возвращаются на сайт и видят, что они хотели купить. Некоторые магазины присылают уведомления: «Появилась скидка на товар из вашего виш-листа».
Лучший пример виш-листа демонстрирует Amazon. Пользователи по желанию могут делиться своими желаниями с друзьями и близкими. Это стимулирует продажи, а также защищает пользователей от бесполезных подарков.
4. Уведомление о поступлении товаров
Если товара нет на складе, покупатель может воспользоваться опцией «Уведомить о поступлении». Он получит уведомление на электронную почту, когда товар будет в наличии. Напоминание стимулирует клиента купить продукт.

5. Полезные e-mail рассылки
Полезная информация в письмах напоминает покупателям о сущестWowании магазина и возможности купить тот или иной продукт. Речь идет именно об уникальном и полезном контенте в письмах, а не только о скидках. В этом случае продавец использует электронную почту в качестве канала распространения контента в рамках контент-маркетинга.

Полезная информация формирует авторитет продавца, а также создает спрос на товары и услуги. Например, интернет-магазин для огородников-любителей рассказывает подписчикам о преимуществах фитоламп. Читатели узнают, что использование такого оборудования улучшает условия выращивания рассады. В конечном итоге это стимулирует сбыт.
6. Льготные условия доставки
Интернет-магазин может оплачивать доставку каждой пятой покупки или любых покупок на оговоренную сумму. Это удобно для клиентов, которые часто покупают в интернете. Яркий пример —Aliexpress. Многие продавцы предлагают пользователям из России и других постсоветских стран бесплатную доставку. Благодаря этому покупателям часто выгоднее и удобнее приобретать товары на Aliexpress, чем в локальных онлайн- и офлайн-магазинах.
7. Крутой блог или раздел публикаций
Эталон классного блога интернет-магазина в рунете — OZON-Гид. Это полноценное онлайн-издание, которое заставляет пользователей возвращаться на сайт магазина.
Контент-маркетинг превращает читателей в покупателей. С помощью контента продавец завоевывает доверие, формирует у посетителей потребности и переводит пользовательский интерес в сделки.

8. Удобное приложение для смартфонов и планшетов
Пользователь будет покупать у вас продукты постоянно, если вы мотивируете его установить приложение. Здесь все просто: если человек установил программу на планшет или смартфон, он собирается ее использовать. То есть он становится постоянным покупателем.
Удобство приложения становится фактором удержания клиента. У покупателя пропадает стимул искать товар в других магазинах, так как он может приобрести его у знакомого торговца в несколько кликов.
9. Кнопки мгновенной покупки
Интернет-магазин Amazon предлагает физические кнопки мгновенного заказа. Достаточно нажать на кнопку, чтобы магазин отправил покупателю заказ.

Это еще один инструмент удержания, который работает благодаря комфорту и доверию. Возможно, пользователь может найти товар по более выгодной цене. Но он не станет смотреть информацию о ценах на сайтах других поставщиков, так как благодаря кнопке быстрого заказа он экономит время и не рискует столкнуться с некачественным сервисом.
10. Персональные рекомендации
Персональные рекомендации показывают клиенту, что продавец знает о его потребностях. Это повышает лояльность. Формировать персональные рекомендации можно автоматически с помощью сервисов типа Relap или MyWidget.
Также можно использовать перекрестные продажи. Блок «С этим товаром также покупают» повышает продажи и удовлетворенность покупателя. Это позитивно влияет на лояльность.

11. Просьба дать обратную связь
Спустя несколько недель после сделки интернет-магазин может предложить клиенту оставить отзыв о продукте и обслуживании. Потребитель возвращается на сайт магазина, взаимодействует с продавцом и видит новые предложения.
Отличный пример — магазин электронных книг «Литрес». Он дарит за отзывы деньги на бонусный счет. Это стимулирует клиентаделать новые покупки.
12. Качественная поддержка
Помощь в установке и настройке сервиса, оперативное решение проблем, закрепление за клиентом персонального менеджера — эти и другие элементы качественного сопровождения клиента увеличивают лояльность.

Пример качественного сервиса показывает образовательная платформа GeekBrains. За каждым покупателем платных курсов закрепляется персональный менеджер. Специалист отвечает на вопросы курсантов, помогает освоиться в личном кабинете, уведомляет о времени очередного занятия, помогает решить непредвиденные проблемы. По запросу GeekBrains помогает покупателям оформить рассрочку на оплату курсов через банки или разбить платеж на две части без оформления кредита.
13. Кастомизация
Помогите клиенту кастомизировать продукт: измените дизайн виджета, добавьте новые функции по запросу, предложите специальные условия использования. Благодаря этому клиенты получают продукт, который соответствует их нуждам, потребностям и предпочтениям.

14. Бесплатный тариф
Его можно применять в рамках бизнес-модели freemium. Ее суть заключается в предоставлении клиенту бесплатного качественного продукта с неполной функциональностью. Благодаря качеству у клиента формируется лояльность, и он охотнее покупает полную версию продукта.
Один из самых известных примеров — антивирус Avast. Его можно использовать бесплатно, а за премиальные функции нужно платить. Благодаря качеству базового продукта клиенты не уходят к другим продавцам. Для успешной работы модели freemium достаточно, чтобы премиальные функции купили 5–10% пользователей бесплатной версии. То есть бесплатный продукт одновременно привлекает и удерживает клиентов, а премиальные платные функции генерируют доход.
15. Реферальные программы
Реферальное партнерство позволяет клиенту рекомендовать сервис знакомым и получать за это вознаграждение.
Хороший пример — биржа контента «Адвего». Каждый пользователь может зарабатывать на привлечении новых пользователей. Это увеличивает лояльность аудитории и способствует развитию проекта.
16. Развитие и улучшение продукта
Это универсальный способ удержания клиентов, который может использовать любой бизнес. Если ваш продукт постоянно развивается и обрастает новыми функциями, то становится полезнее и качественнее. Это увеличивает лояльность пользователей и стимулирует их покупать больше.
Наглядный пример — смартфоны компании Apple. Погоня за новыми версиями частично объясняется хайпоми искусственным ажиотажем. Но новые версии «айфонов» становятся функциональнее, что тоже важно для покупателей, которые меняют телефон через год после покупки предыдущей модели.
17. Полезные инструменты
Пользователи будут постоянно возвращаться на сайт сервиса, если могут решить здесь важные задачи. Примеры: оценка скорости загрузки страниц, проверка уникальности текста, калькулятор валют, просмотр сайта на мобильном экране и так далее.

18. Агрегация инструментов
Агрегация — объединение в одном сервисе или интерфейсе нескольких независимых инструментов. Пример: с помощью агрегаторов контекстной рекламы Aori или Marilyn можно настраивать рекламные кампании в одном интерфейсе. Это избавляет рекламодателя от необходимости настраивать рекламу сначала в «Директе», а потом вAdWords. Благодаря возможности управлять несколькими инструментами через один интерфейс пользователи предпочитают работать с Aori, а не с AdWords и «Яндекс.Директ» по отдельности.
19. Геймификация
Игрофикация, или геймификация сервиса или приложения — способ удержания клиентов, который заключается в использовании игровых механик в неигровых сервисах. Хороший пример — приложение для изучения английского языка LinguaLeo. Анимированный львенок грустит и голодает, когда клиент не делает упражнения.

Игровые инструменты увеличивают Wowлеченность пользователя. Благодаря этому он чаще пользуется сервисом, а это увеличивает продажи.
20. Гарантия возврата денег
Этот прием перекладывает финансовый риск с клиента на продавца. Он работает, если бизнес продает действительно качественный продукт с измеримыми результатами использования.
Обратите внимание! Если продукт низкого качества, гарантировать возврат не стоит. В этом случае предприятие потратит много денег на возвраты.
Бизнес демонстрирует уверенность в себе и в товарах или услугах, которые продает. Он не боится возвратов, так как подавляющее большинство пользователей довольно продуктом. Отличный пример — онлайн-курсы питерской «Школы природного голоса». Организаторы возвращают деньги недовольным покупателям, но практически все участники тренингов отзываются о продукте с восторгом.
Гарантия возврата средств стимулирует новых и существующих клиентов к покупкам. Люди просто не боятся потратить деньги впустую, поэтому охотнее оплачивают продукт.
21. Выгодные условия при заключении долгосрочного договора
Этот прием используют хостеры. Аренда сервера стоит дешевле, если оплатить сразу 24 или 36 месяцев.

Прием привлекает новых клиентов и стимулирует старых продлевать отношения. Покупатели экономят деньги, а это отлично стимулирует сбыт.
22. Бесплатное обучение
Этот инструмент используют разные типы бизнеса. Самый яркий пример — провайдеры доступа к торгам на Forex. Они бесплатно обучают трейдеров, чтобы мотивировать их торговать на валютном рынке.
Провайдеры зарабатывают на комиссионных, которые трейдеры платят за каждую сделку, поэтому они могут себе позволить обучать пользователей, а трейдеры получают действительно качественную информацию. Это формирует лояльность и помогает провайдерам торгов удерживать клиентов.
23. Дипломы и тесты
Этот инструмент особенно эффективен для продавцов обучающих курсов и других инфопродуктов. После завершения обучения покупатель проходит тест и видит положительный результат. Это мотивирует его покупать продвинутые программы обучения.
Примеры: «Нетология», GeekBrains и другие провайдеры образовательных услуг. Покупатели после обучения проходят тестирование и получают дипломы — это формирует лояльность и привлекает новых покупателей.
24. Льготные условия обслуживания в партнерской сети
Клиенты хостинговых компаний могут рассчитывать на скидку при обращении к партнерам хостера.
Пример:хостерычасто сотрудничают со специалистами по разработке и продвижению сайтов. Это дополнительный плюс для клиентов, который работает на удержание и повторные продажи.
25. Отзывы клиентов
Отзывы помогают потенциальным клиентам принять решение о сотрудничестве с компанией. Поэтому бизнесу важно публиковать отзывы на сайте и в соцсетях. Например, бизнес может предлагать клиентам оставлять отзывы на странице в «Фейсбуке».

26. Бонусы за установку приложения
Этим приемом пользуются интернет-магазины и веб-сервисы. Если клиент устанавливает на смартфон приложение веб-сервиса, он собирается пользоваться продуктами долго.
Интересный пример — приложение Aliexpress. Магазин предлагает пользователям установить программу для смартфонов в обмен на более низкие цены и выгодные условия доставки. То есть для пользователей приложения некоторые товары стоят дешевле, чем для посетителей сайта интернет-магазина. Это стимулирует пользователей устанавливать приложение, покупать через него и оставаться клиентом продавца.
27. Оплата за результат
Так работают системы контекстной рекламы и сервисы-агрегаторы. Клиент оплачивает только реальный результат: переход на сайт илиобращение в компанию. Пользователь видит выгоду, поэтому сотрудничает с продавцом долго. То есть бизнес удерживает клиентов, гарантируя результат сотрудничества. Это уменьшает риски для покупателей и обеспечивает повторные продажи.
28. Скидки за переоформление договора
Этот инструмент хорошо иллюстрирует подход,которым пользуются страховщики. Они на свое усмотрение предлагают клиентам скидки на договор добровольного страхования при повторном оформлении сотрудничества. Например, страхователь может рассчитывать на скидку при переоформлении договора ДМС или КАСКО.
29. VIP-статус
VIP-статус увеличивает лояльность клиента. Пользователи с этим статусом получают разные преимущества: обслуживание вне очереди или в отделениях повышенной комфортности, персонального менеджера, более выгодные условия заключения договоров и так далее. Этим пользуются финансисты: называют привилегированными потребителей, которые соответствуют формальным и часто символическим критериям. Благодаря привилегиям клиенты сотрудничают с конкретным банком или страховой компанией и не уходят в другие финансовые учреждения.
30. Брендированные сувениры
Календари, ручки, чашки, кепки и футболки с логотипом компании увеличивают лояльность существующих клиентов и привлекают новых потребителей.
31. Напоминания об очередном платеже
Этот инструмент важен для страховщиков. По электронной почте или с помощью sms они напоминают страхователям о необходимости внести очередной взнос по полису накопительного страхования жизни или оплатить рассроченную страховую премию по договору КАСКО. Благодаря напоминаниям продавец получает платежи, а покупатель сохраняет страховую защиту.
32. Рассрочка платежа
Слона проще съесть покусочкам, а договор КАСКО проще оплатить за четыре платежа, а не за один. Этим активно пользуются страховые компании.
33. Публикация отчетов и рейтингов
Доверие — ключевой фактор успешного бизнеса финансовых компаний. Повысить доверие и увеличить лояльность аудитории можно с помощью отчетов о результатах работы и проверках аудиторов, а также официальных и неофициальных рейтингов.
Пример — рейтинги банков на портале Banki.ru. Здесь есть народный рейтинг, рейтинг по результатам финансовой деятельности, рейтинг интернет-банков.
34. Удачное расположение
Для офлайн-магазина это критически важный фактор успеха. Например, покупателям удобно зайти в продуктовый магазин в спальном районе, если он находится рядом со станцией метро или остановкой общественного транспорта.
35. Качественный сервис
Еще один фактор успешной торговли и удержания покупателей вофлайне. О сервисе пишут книги, обслуживанию клиентов обучают на тренингах, а большинство покупателей хочет, чтобы продавцы и консультанты были вежливыми, объективными и ненавязчивыми.
Например, если продавец набрасывается на покупателя с предложением «что-то подсказать», у посетителя возникает дискомфорт. А когда продавец следит за покупателем и подходит, как только в этом появляется потребность, человек редко уходит из магазина без покупки.
36. Закрытый клуб клиентов
Это одна из форм партнерской программы. Ее активно используют MLM-компании(multi-level-marketingили сетевой маркетинг). Для членов клуба продукты компании продаются по специальной цене. В некоторых случаях клиенты могут перепродавать продукт по рыночной цене. Это формирует лояльность и стимулирует сбыт.
Участники клуба могут посещать закрытые мероприятия, например, обучающие тренинги. Они ездят на конференции на специальных условиях. Человек со стороны не может пользоваться такими преференциями. Чтобы покупать продукты со скидкой и получать другие бонусы, ему нужно вступить в клуб, то есть стать участником дистрибуционной сети.
37. Достаточная освещенность торговых помещений
Этот инструмент удерживает посетителей магазина здесь и сейчас: увеличивает время пребывания потенциального покупателя в торговом зале и повышает вероятность покупок. Уровень освещенности торгового помещения должен составлять 1000 – 1500 люкс. Для сравнения: в СНиП и СанПиН указаны устаревшие нормы освещенности магазинов — 400 люкс.

Обращайте внимание на другие характеристики освещения: цветовую температуру, индекс цветопередачи, коэффициент пульсации и так далее.
38. Возможность пожаловаться
Книги жалоб и предложений — эффективный инструмент удержания клиентов. Его результативность зависит от способности бизнеса конструктивно реагировать на обращения покупателей.
То есть сама по себе книга жалоб позволяет пользователю выплеснуть негатив здесь и сейчас, а от реакции ритейлера зависит, будет ли покупатель дальше ходить в конкретный магазин.
39. Взаимодействие с клиентами в онлайне
Офлайн-ритейлеры могут удерживать клиентов с помощью онлайн-каналов. Примеров много: рассылки и общение с клиентами в мессенджерах, приглашение подписаться на пабликии группы продавца в соцсетях, email-рассылка.
Отличный пример — паблик сети «Пятерочка». Здесь ритейлер делится с покупателями полезной информацией, собирает жалобы и предложения. Это формирует лояльность и удерживает клиентов на орбите продавца.
40. Дополнительные удобства
Детский уголок с аниматором, кафе или закусочная в здании магазина, мастерские, автостоянки, бесплатный транспорт — эти и другие дополнительные удобства для покупателей помогают супер- и гипермаркетам повысить лояльность клиентов.

41. Планировка магазина
Это инструмент удержания клиентов, который работает здесь и сейчас. Расставляйте торговое оборудование таким образом, чтобы посетитель посмотрел как можно больше товаров по пути от входа до кассы. Обычно для этого формируют ряды из стеллажей. Чтобы выбрать нужные товары, посетители магазина должны пройти мимо большого количества продуктов.

Ритейлерам важно работать в двух направлениях. Первое — удержание клиентов и формирование лояльности в средне- и долгосрочной перспективе. Второе — удержание клиента здесь и сейчас.
Как удерживать клиентов: инструменты для офлайн-бизнесменов
Этот блок рекомендаций предназначен для бизнеса, который работает и взаимодействует с клиентами преимущественно в офлайне.
42. Интеграция продуктов
Компания может продавать продукты «А» и «Б», которые не работают друг без друга. Это стимулирует продажи и в той или иной степени лишает конкурентов шансов на успех.
Пример демонстрирует производитель кассет для бритья Gillette. Сменные картриджи можно использовать только с ручками Gillette. Поэтому мужчины, получившие в подарок модную систему с тремя или пятью лезвиями, вынуждены покупать дорогие картриджи.
Кстати, раньше компания Gillette работала по-другому. Основатель компании Кинг Жиллетт в начале XX века изобрел т-образный станок, к которому подходили любые лезвия. Во второй половине XX века маркетологи поняли, что станок человек покупает один раз в жизни, а лезвия — всю жизнь. Поэтому они создали дорогиекартриджныесистемы, которые к тому же совместимы только с ручками Gillette.

43. Персональный подход к клиенту
Этот инструмент работает в любой сфере бизнеса. Особенно активно персонализацию применяют игроки сегмента B2B. Примеров много: индивидуальные условия сделки, эксклюзивная комплектация с учетом пожеланий партнера, кастомизация продукта под конкретные запросы.
44. Поздравление с праздниками
Искренние поздравления клиентов и партнеров — не пустая формальность. Они положительно влияют на отношения между людьми и формируют лояльность.
45. Спонсорство, благотворительность, социальные проекты
Участие в благотворительных и социальных проектах улучшает имидж бизнеса, а это способствует удержанию клиентов и повышению лояльности.
46. Гарантии качества
Обязательства обменять продукт, устранить недостатки, вернуть деньги в случае недовольства эффективно удерживают клиента. Когда потребитель не рискует получить совершенно некачественный продукт, он охотнее расстается с деньгами.
Заключение
Не старайтесь использовать все предложенныеспособы удержания и привлечения клиентов. Достаточно выбрать один или два инструмента и проверить их эффективность на вашем рынке. В дальнейшем вы сможете менять инструменты или подключать новые программы лояльности.
Источник: spark.ru