
Можно ли получить убыток в облигациях? Легко. Как? Причин может быть несколько: падения рыночной стоимости, налоги, дефолт эмитента. Но если все правильно просчитать, наверняка можно уйти от всех рисков и со стопроцентной уверенностью заработать на облигациях гарантированную прибыль.
Именно так я и предполагал, когда несколько лет назад инвестировал в облигации.
Но реальность оказалась немного другой. Вместо гарантированной хорошей прибыли я получил жирную дулю.
Расскажу чего я хотел и что в итоге получилось.
Мой хитрый план-капкан
Ничего не предвещало беды. Казалось я все просчитал и исключил все риски.
Исходные данные
Облигации — купленные в конце 2018 года с целью додержать их до погашения. То есть все изменения процентных ставок, из-за которых может меняться рыночная цена — меня не касались. Этот риск я исключил.
Я знал, что в конце обращения получу номинал облигации в полном объеме. Плюс купоны за срок владения. По поводу надежности эмитента сомнений тоже не было — государственная компания. Дефолт маловероятен.
Как заработать на облигациях в современной России. 1 Месяц.
Дополнительно был небольшой бонус — облигации покупались по цене ниже номинала. То есть дополнительно к купонам, я получал небольшой прирост капитала.
Срок владения бумагами — чуть больше трех лет. Поэтому я с прибыли на прирост капитала получал налоговую льготу (как получить ЛДВ).
Ожидаемая купонная доходность облигаций — около 6% годовых. За срок чуть больше трех лет я планировал получить в районе 20% прибыли на вложенный капитал.
Что могло пойти не так?
Реальность
Начнем с того что это были долларовые облигации или еврооблигации ВЭБ. После начала СВО и введения на некоторых банков-брокеров санкций, цена на бумаги сначала упала на десятки процентов (и это за несколько месяцев до погашения. ), а потом торги (как и выплаты купонов) и Wowсе заморозили на неопределенный срок. Дополнительно к этому курс доллара начал снижаться.
Срок погашения моих облигаций истек пару дней назад. И .
«Спасибо Минфину» (или другому ведомству причастному к этому) — вчера я получил тело облигации и пришел последний купон. Но . в рублях. Доллар нынче токсичная валюта. Поэтому эмитент облигации перевел все по курсу в рубли и закрыл свои обязательства передо мной в полном объеме.
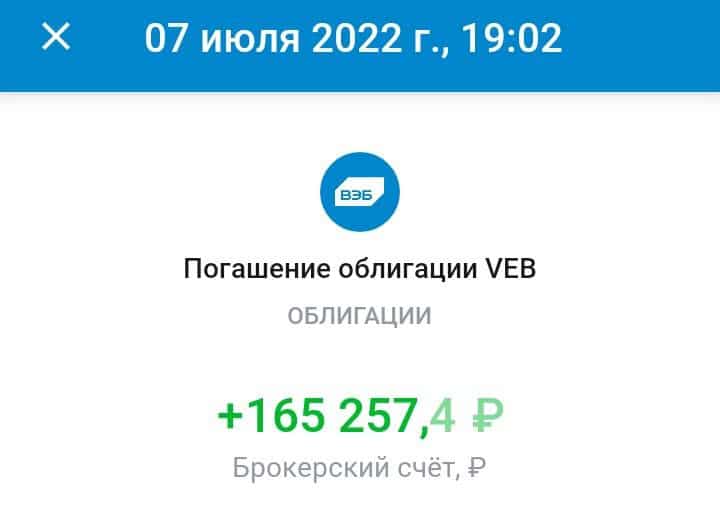
А в чем проблема? Деньги обратно получены. Все купоны выплачены.
Я посчитал по какому курсу мне закрыли долг — это 55 рублей за доллар. Но в момент поступления денег на мой брокерский счет доллар на бирже торговался уже по 62,9 рубля. То есть, пока шли деньги до брокера (или пока брокер попридержал выплату), курс подскочил на 15%.
А чтобы вы понимали, 15% — это практически весь мой купонный доход, полученный за время владения облигациями.
Подводим результат
Я решил подсчитать, а какую доходность я получил за время владения евробондами в рублях и долларах.
Что такое облигации и как на них заработать? Купон по ОФЗ 32,31 рубль. Как выбирать облигации?
Если брать в долларах.
Я покупал еврооблигации примерно по 990 долларов за штуку. Получил обратно хоть и рублями, но по текущему курсу около 870 долларов. Плюс за три года мне налили купонами около 150 долларов (за вычетом налогов). Суммарный результат по одной бумаге стоимостью $1000 за три года — прибыль +20 долларов.
За три мои купленные бумаги я заработал чистыми около $60.
Если посчитать в рублях:
На момент покупки за одну евробондушку я заплатил 67 000 рублей
При погашении тела облигации мне капнуло 55 000.
Купонами в рублях за три года мне накапало примерно на 10 000 рублей.
Итог: инвестиции в надежные еврооблигации принесли мне убыток в 2 000 рублей с каждой бумаги . Или -6 000 рублей за трехлетний срок владения.
- в долларах прибыль +$60 или +0,5% годовых.
- в рублях убыток -6 000 рублей или -0,8% годовых.
Ищем плюсы
На этом можно было бы и закончить. Но как говорят, что не делается, все к лучшему. Попробую найти положительные моменты.
- Я получил живые деньги. Пусть в рублях, пусть по чуть меньшему курсу. Считаю это лучше, чем . цать лет ждать разморозки актиWow.
- Фактически в рублях я получил убыток. А это значит, на эту сумму я смогу снизить налогооблагаемую базу по своему брокерскому счету (читай, снижу налог на прибыль). Немного, но хоть шерсти клок урвать можно.
- Полученные деньги вложу в российские акции, которые на текущий момент снизились в два раза от своего максимума. И находятся даже ниже, чем моя точка входа в еврооблигации.
Главный вывод
Какой бы выгодной и надежной не выглядела схема, всегда есть риск нарваться на форс-мажор или событие, про которое ты можешь даже не догадываться. Как бы банально это не звучало — это лечится диверсификацией. Только на своих ошибках (и деньгах) начинаешь понимать весь смысл диверсификации, про которую говорят абсолютно во всех книжках по инвестициям. )))
- Благодарность автору — здесь.
- Есть вопросы? Задайте их в комментариях. Все читаю, по возможности отвечаю!
- Чтобы не пропускать новые статьи, подпишись на мой Telegram-канал
Источник: vse-dengy.ru
Пифы, мифы, акции, облигации
Девушки, кто-н. вкладывал деньги в оьлигации? Приятель сказал, что вклады в банках сейчас менее восстребованы, нежели акции, пифы и пр. Предлагает мой миллион руб отнести брокерам. Насколько умное решение? Не потеряю все свои сбережения (которые коплю на ремонт квартиры)?!
Может у кого-то близкие вкладывались?
24 августа 2020, 17:23
[1856648484]
Добавить в избранное
Ответить автору
Продолжить
Мудрость форума: Финансы
Как вы справляетесь с отсутствием денег?
3 815 ответов
Большие расходы на свекровь
203 ответа
Кто платит за отдых?
8 634 ответа
Уменьшение алиментов
5 274 ответа
Девочки, живущие за счет мужа, вам не страшно?
7 822 ответа
Сколько вы тратите на продукты?
675 ответов
Ипотека и ваше выживание, пардон.
2 633 ответа
Не хватает 150 тыс на двоих — как оптимизировать бюджет?
4 008 ответов
Жадный муж
3 179 ответов
Почему все считают, что ребенок это дорого?
2 097 ответов
39 ответов
Последний — 06 сентября 2022, 17:16 Перейти
24 августа 2020, 17:44
Гы гы.
Плакали ваши денюшки.
А брокеры довольно протирали свои потные ручки. к мокрым рукам деньги липнут лучше .
Не разбираетесь а этом?? Не лезте!!
Я много лет в этой сфере. Вы потеряете деньги-121%!
24 августа 2020, 17:45
Лучше в любимую бабу вложить. Так мне любимая баба говорит.
24 августа 2020, 17:45
Гы гы.
Плакали ваши денюшки.
А брокеры довольно протирали свои потные ручки. к мокрым рукам деньги липнут лучше .
Не разбираетесь а этом?? Не лезте!!
Я много лет в этой сфере. Вы потеряете деньги-121%!
Тоже так считаю
Улыбка без кота
24 августа 2020, 17:46
Подозрительный ваш приятель
[2978798959]
24 августа 2020, 17:47
Автор, он сам будет ваш миллион нести? Я к тому, что если и надумаете куда-то вкладывать, то это вы и сами можете сделать, а не через него. Выбрать управл. компанию вложить деньги. Если он хочет ваши деньги в облигации вложить, то смотрите аккуратно, они могут инвестировать в высокорискованные бумаги ( то есть компания почти банкрот).
Вклады менее востребованы, т.к. ставка низкая, но надо помнить, что чем выше ставка, тем будет больше риска. То есть нормальный надежный инструмент даст примерно столько же сколько и депозит, а если выше, то риск, смотрите сами. Все деньги вкладывать в такие активы нельзя! особенно те, которые не свободные (а для ремонта копите).
Спросите хотя бы у него, что за брокер. Более того в некоторых банках вы можете сами открыть такой счет и через приложение торговать.
[2978798959]
24 августа 2020, 17:49
Приятель очевидно хочет какой-то процент получить, либо, что еще хуже несет ресурсы в недавно открывшуюся компанию-брокера (однодневку?)
[1856648484]
24 августа 2020, 18:00
Гы гы.
Плакали ваши денюшки.
А брокеры довольно протирали свои потные ручки. к мокрым рукам деньги липнут лучше .
Не разбираетесь а этом?? Не лезте!!
Я много лет в этой сфере. Вы потеряете деньги-121%!
121 % это сколько от миллиона?
[1856648484]
24 августа 2020, 18:00
Лучше в любимую бабу вложить. Так мне любимая баба говорит.
Можно без сарказма?!
Редкая птица
24 августа 2020, 18:05
Потенциальная доходность данных продуктов всегда прямо пропорциональна рискам. %-ы да, как правило, выше, чем по вкладам. Но чтобы ощутить хорошую отдачу, надо и вложить сумму покрупнее вашей, ну это правило и для вкладов действует. Инвестируя деньги в потенциально высокодоходный продукт, надо быть готовым их потерять, не все конечно, но если эти деньги вы для ремонта откладывали, то имхо лучше не рисковать и положить под 4% например в сбере на вклад.
Черный принц
Звезда форума
24 августа 2020, 18:14
У меня отец когда-то вложился в пифы очень удачно. Сейчас даже не знаю как они себя показывают.
[3084972355]
24 августа 2020, 18:19
Автор, универсальное правило для инвестирования: не разбираетесь — не лезьте.
Похожие темы
В заначке на вкладе есть 950000р, я уже не знаю, что с ними делать!
26 мая 2020, 14:52
86 ответов
[1856648484]
24 августа 2020, 18:26
Приятель очевидно хочет какой-то процент получить, либо, что еще хуже несет ресурсы в недавно открывшуюся компанию-брокера (однодневку?)
БКС Брокер, по моему
[1856648484]
24 августа 2020, 18:27
Автор, он сам будет ваш миллион нести? Я к тому, что если и надумаете куда-то вкладывать, то это вы и сами можете сделать, а не через него. Выбрать управл. компанию вложить деньги. Если он хочет ваши деньги в облигации вложить, то смотрите аккуратно, они могут инвестировать в высокорискованные бумаги ( то есть компания почти банкрот).
Вклады менее востребованы, т.к. ставка низкая, но надо помнить, что чем выше ставка, тем будет больше риска. То есть нормальный надежный инструмент даст примерно столько же сколько и депозит, а если выше, то риск, смотрите сами. Все деньги вкладывать в такие активы нельзя! особенно те, которые не свободные (а для ремонта копите).
Спросите хотя бы у него, что за брокер. Более того в некоторых банках вы можете сами открыть такой счет и через приложение торговать.
Бкс брокер и брокер открытие
[1856648484]
24 августа 2020, 18:28
Улыбка без кота
Подозрительный ваш приятель
Он не подозрительный, а просто живет в каком — то своем мире. У него зарплата 180 000 р. Деньги есть. А у меня зарплата 40 000 р была и то, я сейчас безработная.
Да ну.. Советует то, что сам не знает чего
[1856648484]
24 августа 2020, 18:29
Автор, универсальное правило для инвестирования: не разбираетесь — не лезьте.
[1856648484]
24 августа 2020, 18:31
Потенциальная доходность данных продуктов всегда прямо пропорциональна рискам. %-ы да, как правило, выше, чем по вкладам. Но чтобы ощутить хорошую отдачу, надо и вложить сумму покрупнее вашей, ну это правило и для вкладов действует. Инвестируя деньги в потенциально высокодоходный продукт, надо быть готовым их потерять, не все конечно, но если эти деньги вы для ремонта откладывали, то имхо лучше не рисковать и положить под 4% например в сбере на вклад.
В Транскапииалбанке лежат по 5 % годовых, но я точно знаю, что с ними ничего не случится, если тоьько банк не оьанкротится
[2978798959]
24 августа 2020, 18:50
Он не подозрительный, а просто живет в каком — то своем мире. У него зарплата 180 000 р. Деньги есть. А у меня зарплата 40 000 р была и то, я сейчас безработная.
Да ну.. Советует то, что сам не знает чего
Автор, тогда наверное вам не стоит. Часто еще вы соглашаетесь, что деньги будут в этих инструментах определенный период времени лежать, в течение которого вы их не сможете забрать (если и будете, то придется коммиссии платить, но это нужно узнавать в каждом конкретном случае). Депозит же вы сможете в лбое время забрать, да проценты потеряете, но изначальную сумму, если все ок, вам отдадут. Тут же есть вероятность получить (сумма-X) .
[1856648484]
24 августа 2020, 18:51
Автор, тогда наверное вам не стоит. Часто еще вы соглашаетесь, что деньги будут в этих инструментах определенный период времени лежать, в течение которого вы их не сможете забрать (если и будете, то придется коммиссии платить, но это нужно узнавать в каждом конкретном случае). Депозит же вы сможете в лбое время забрать, да проценты потеряете, но изначальную сумму, если все ок, вам отдадут. Тут же есть вероятность получить (сумма-X) .
Да, я знаю. Он сказал, что какая-то часть неснимаемая около 3 лет
[2978798959]
24 августа 2020, 18:54
Он похоже действительно по -другому мыслит, так как ситуация финансовая у него другая. Он может часть своего дохода инвестировать и играть, у вас же другая ситуация, поэтому к его советам нужно осторожно относиться.
[2978798959]
24 августа 2020, 18:57
Да, я знаю. Он сказал, что какая-то часть неснимаемая около 3 лет
А приятель не работает в этих брокерах?
[1856648484]
24 августа 2020, 19:00
Он похоже действительно по -другому мыслит, так как ситуация финансовая у него другая. Он может часть своего дохода инвестировать и играть, у вас же другая ситуация, поэтому к его советам нужно осторожно относиться.
Да, я поэтому и задала вопрос на форуме. Все таки коллективный мозг лучше одного.
(он просто настолько хочет мне помочь деньги заработать. Но я сама своей головой понимаю, что ни одно коммерческое оьшество не будет работать на обогощение человека). Скорее всего часть денег исчезнет. Тогда меня хватит инфаркт или инсульт.
[2978798959]
24 августа 2020, 19:00
А на вас видов у него нет? Что не так с деньгами и вы становитесь уязвимой в фин плане, теоретически сможете под его контроль попасть.
Елена Герба
семейный психолог
66 ответов
Мария Синяпкина
Психолог-Сексолог
Владимир Титаренко
Фитнес-нутрициолог
69 ответов
Максим Сорокин
Практикующий психолог
939 ответов
Дворцов Кирилл Олегович
Гинеколог- репродуктолог
11 ответов
Осипова Ксения Андреевна
38 ответов
Кременецкая Мария
Логопед — дефектолог
Галимов Ильдар
Психолог по семейным.
279 ответов
Иванова Светлана
Анна Антончик
Женский психолог
122 ответа
[1856648484]
24 августа 2020, 19:05
А на вас видов у него нет? Что не так с деньгами и вы становитесь уязвимой в фин плане, теоретически сможете под его контроль попасть.
Нет. Нет.
Да просто пишу. что человек живет в своем мире. Он хорошо зарабатывает (мы живем в Москве) и считает, что если человек меньше зарабатывает или не может устроиться, то он лентяй и ничего не хочет делать. А то, что самого когда то устроили, приведя за руку на высокооплачиваемую работу, он не берет это в расчет.
Просто он увлекся этими брокерами и пифами и теперь мне предлагает. Предлагает для начала снять все со вклада и пойти в какой-то БКС Брокер. Я тоже мчитаю, что совет не разумный
[1856648484]
24 августа 2020, 19:06
А приятель не работает в этих брокерах?
В банке работает, но не в брокерской компании.
[2978798959]
24 августа 2020, 19:06
Да, я поэтому и задала вопрос на форуме. Все таки коллективный мозг лучше одного.
(он просто настолько хочет мне помочь деньги заработать. Но я сама своей головой понимаю, что ни одно коммерческое оьшество не будет работать на обогощение человека). Скорее всего часть денег исчезнет. Тогда меня хватит инфаркт или инсульт.
Автор, тут как повезет, выше правильно написали, что надо это все понимать. Либо очень осторожно выбирать брокера, фонды и т.д. Но именно заработать на этом без риска будет сложно. У вас ситуация рисковать не позволяет. Знаете, ведь , если суждено вот так обогатиться, то наверное вы однажды и в лотерею выиграете.
Если очень хочется, то можно немного вложить в это, посмотреть. Но немного совсем.
[2978798959]
24 августа 2020, 19:11
В банке работает, но не в брокерской компании.
Так они так привлекают. В обычном банке предлагают, например, депозит с повышенной ставкой ( с использованием инвестирования), либо через банковское отделение открывают такие счета (открытие кстати открывает подобные счета через обычные отделения), раньше так было. То есть вероятность еще есть, что он может комиссию с этого иметь.
Непридуманные истории
Меня бесит муж со своими детьми и внуками.
1 055 ответов
Мужчина сразу предупредил, что всё имущество записано на детей
840 ответов
Такая зарплата — не хочу работать
569 ответов
Ложь длинною в 22 года. Как разрулить?
870 ответов
Ушел муж, 2 месяца депрессия. Как справится, если ты осталась совсем одна?
186 ответов
[2978798959]
24 августа 2020, 19:13
Нет. Нет.
Да просто пишу. что человек живет в своем мире. Он хорошо зарабатывает (мы живем в Москве) и считает, что если человек меньше зарабатывает или не может устроиться, то он лентяй и ничего не хочет делать. А то, что самого когда то устроили, приведя за руку на высокооплачиваемую работу, он не берет это в расчет.
Просто он увлекся этими брокерами и пифами и теперь мне предлагает. Предлагает для начала снять все со вклада и пойти в какой-то БКС Брокер. Я тоже мчитаю, что совет не разумный
Ой не, не надо ничего снимать. Он такое советует, а ответственность за ваши действия на вас все равно. Бкс по телеку рекламируют.
Он не весы у вас?
[1856648484]
24 августа 2020, 19:24
Автор, тут как повезет, выше правильно написали, что надо это все понимать. Либо очень осторожно выбирать брокера, фонды и т.д. Но именно заработать на этом без риска будет сложно. У вас ситуация рисковать не позволяет. Знаете, ведь , если суждено вот так обогатиться, то наверное вы однажды и в лотерею выиграете.
Если очень хочется, то можно немного вложить в это, посмотреть. Но немного совсем.
Поняла. Спасибо за искренний ответ. Но если честно, мне на эту авантюру и 50 000 р жалко
[1856648484]
24 августа 2020, 19:34
Ой не, не надо ничего снимать. Он такое советует, а ответственность за ваши действия на вас все равно. Бкс по телеку рекламируют.
Он не весы у вас?
Вы имеете по гороскопу или что?
Все так и есть. Я сейчас пойду у него на поводу, а потом он скажет: ты сама туда вложила, тебя никто не заставлял
[1856648484]
24 августа 2020, 19:37
Ой не, не надо ничего снимать. Он такое советует, а ответственность за ваши действия на вас все равно. Бкс по телеку рекламируют.
Он не весы у вас?
Я уже набрала отзывы об этой фирме: otzovik.com/reviews/broker_bks_russia_moscow
Ни одного положительного.
[3172325162]
24 августа 2020, 20:26
Вы имеете по гороскопу или что?
Все так и есть. Я сейчас пойду у него на поводу, а потом он скажет: ты сама туда вложила, тебя никто не заставлял
Да, по гороскопу.
Автор, я зато вот что нашла на сайте бкс примьер «Вместе всегда выгодней
Приглашайте друзей и получайте от 1 000 ₽ до 20 000 ₽ за каждого»
Там есть правила (с таблицей вознаграждения). В вашем случае он бы получил 8000, а вы 1000 руб, но это от вас бы зависело конечно ссылаться на него как-то или нет.
[3172325162]
24 августа 2020, 20:26
[3463643873]
24 августа 2020, 20:30
Да, по гороскопу.
Автор, я зато вот что нашла на сайте бкс примьер «Вместе всегда выгодней
Приглашайте друзей и получайте от 1 000 ₽ до 20 000 ₽ за каждого»
Там есть правила (с таблицей вознаграждения). В вашем случае он бы получил 8000, а вы 1000 руб, но это от вас бы зависело конечно ссылаться на него как-то или нет.
А я и заметила, что он очень навязчиво предлагает вступить в секту БКС Брокер.
Ладно, оставлю деньги на старых доьрых вкладах
[2514170209]
24 августа 2020, 20:50
Потеряете. И не спрашивайте, почему. Какая вам разницу?!
Незнакомка
25 августа 2020, 21:25
Нет. Нет.
Да просто пишу. что человек живет в своем мире. Он хорошо зарабатывает (мы живем в Москве) и считает, что если человек меньше зарабатывает или не может устроиться, то он лентяй и ничего не хочет делать. А то, что самого когда то устроили, приведя за руку на высокооплачиваемую работу, он не берет это в расчет.
Просто он увлекся этими брокерами и пифами и теперь мне предлагает. Предлагает для начала снять все со вклада и пойти в какой-то БКС Брокер. Я тоже мчитаю, что совет не разумный
На самом деле, мы с можем тоже увлекаемся этой темой. Именно БКС, о котором речь, довольно надежный брокер, очень известный, что тоже плюс. Поэтому я вам советую самой сходить туда, раз уж была такая мысль и понять что да как. А насчет ответственности, здесь всегда есть выбор: если торговать на бирже, то конечно, весь риск на тебе, а если податься в область инвистиционных продуктов, то там составляют портфель и есть варианты с защитой вложений. Это вообще очень интресно, главное, к хорошему брокеру попасть
[1309357715]
28 августа 2020, 13:09
В бирже нужно конкретно так разбираться, иначе ещё и брокер придётся доплачивать, а это большие суммы. Что не очень хорошо. Я Вложилась в джемфоми, после продажи приложения большие суммы подниму.
Новые темы
Вы завидуете богатым людям?
Совместное имущество
Как прикоснуться к большим деньгам? Познать радость материального
88 ответов
Банкротство через мфц. Кто проходил? Отзывы
Кредит
[1154174110]
05 мая 2021, 12:33
Чтобы не задаваться такими вопросами для начала изучите подробно все из этих направлений. Могу посоветовать сайт, там много информативных статей на эти темы. Вот ссылка https://bigbankir.ru Там есть статья про облигаций и как на них можно заработать. Желаю удачи!
[1363458449]
06 сентября 2022, 17:16
в кооперативе учереждении все параллельно в темпе консультации платные радиостанции играй гормонь любимая дочь полка надежной милиции мвд
Ответить автору
Форум: Финансы
Новые темы за сутки:
Вы завидуете богатым людям?
30 ответов
Совместное имущество
Как прикоснуться к большим деньгам? Познать радость материального
86 ответов
Банкротство через мфц. Кто проходил? Отзывы
Кредит
Жених лишил проект финансирования
Деньги и отношения. Твои деньги — наши. А мои тогда на что?
48 ответов
Налог на имущество
В России НЕТ нормально оплачиваемой работы.
150 ответов
Страдания бедняков
Популярные темы за сутки:
В России НЕТ нормально оплачиваемой работы.
Как прикоснуться к большим деньгам? Познать радость материального
86 ответов
Почему худые обязаны спонсировать толстых?
Деньги и отношения. Твои деньги — наши. А мои тогда на что?
48 ответов
Вы завидуете богатым людям?
правда, что при покупке квартиры налоговая присылает официальное письмо
26 ответов
Налог на имущество
Кредит
Совместное имущество
Ипотека и первоначальный взноз
Следующая тема
Кто есть кто? Жилищно-семейный вопрос.
17 ответов
Предыдущая тема
Где настоящие мужчины?
102 ответа
- Малыши
- Дети от 3 до 6 лет
- Дети от 7 до 12 лет
- Подростки
- Детское питание
- Здоровье и развитие
- Детские сады и школы
- Имена
- Детские пособия
- Время для себя
- Искусство
- Путешествия
- Праздники и подарки
- Проба пера
- Будем знакомы
- Форумчане о форумчанах
- Общение с модераторами
- Блог форума
- Развлекательный портал
Пользователь сайта Woman.ru понимает и принимает, что он несет полную ответственность за все материалы, частично или полностью опубликованные с помощью сервиса Woman.ru. Пользователь сайта Woman.ru гарантирует, что размещение представленных им материалов не нарушает права третьих лиц (включая, но не ограничиваясь авторскими правами), не наносит ущерба их чести и достоинству.
Пользователь сайта Woman.ru, отправляя материалы, тем самым заинтересован в их публикации на сайте и выражает свое согласие на их дальнейшее использование владельцами сайта Woman.ru. Все материалы сайта Woman.ru, независимо от формы и даты размещения на сайте, могут быть использованы только с согласия владельцев сайта.
Использование и перепечатка печатных материалов сайта woman.ru возможно только с активной ссылкой на ресурс. Использование фотоматериалов разрешено только с письменного согласия администрации сайта.
Размещение объектов интеллектуальной собственности (фото, видео, литературные произведения, товарные знаки и т.д.) на сайте woman.ru разрешено только лицам, имеющим все необходимые права для такого размещения.
Copyright (с) 2023 ООО «Шкулев Медиа Холдинг»
Мобильная версия
Сетевое издание «WOMAN.RU» (Женщина.РУ)
Свидетельство о регистрации СМИ ЭЛ №ФС77-83680, выдано Федеральной службой по надзору в сфере связи, информационных технологий и массовых коммуникаций (Роскомнадзор) 26 июля 2022 года. 16+
Учредитель: Общество с ограниченной ответственностью «Шкулев Медиа Холдинг»
Главный редактор: Воронцева О. А.
Контактные данные редакции для государственных органов (в том числе, для Роскомнадзора):
Источник: www.woman.ru
Как мне удалось получить 25% годовых на российских облигациях федерального займа
На своём личном примере хочу показать, как на скучном рынке облигаций можно получать 25% годовых с минимальным риском. Без набившей оскомину крипты и мутных схем от инфоцыган.
35 207 просмотров
Я не аффилирован ни с одним биржевым брокером, банком или эмитентом облигаций. Лично я не заработаю ни рубля, если вы решите вложить свои деньги в ту или иную ценную бумагу. Этот кейс я публикую по просьбе подписчиков моего Telegram-канала «Инвестиции на диване».
Как связаны риск и доходность
Чем больше доходность — тем выше риск . Это правило известно любому, изучающему экономическую теорию. На практике обычно именно так и происходит. Высокую доходность показывают инструменты с высокой волатильностью. Но и риск потерь по таким инструментам тоже достаточно велик (вспомним биткоин).
Соответственно, если нужна высокая доходность, приходится инвестировать в более высокорискованные инструменты. Каждый инвестор сам для себя определяет уровень толерантности к риску.
Кто-то готов принимать высокий риск и массово инвестирует в стартапы. Кому-то важнее надежность и спокойствие, его выбор — банковский депозит.
Как я получил 25% годовых по активу с максимальной надежностью
Максимальную надежность традиционно дают долговые расписки под гарантии государства . В США это T-Bills, в России — ОФЗ, или облигации федерального займа. Но есть нюанс — у этих инструментов низкая доходность. Обычно она всего на 1–1,5% выше, чем процент по вкладам в системообразующих банках на аналогичный период.
Впрочем, давайте перейдем к реальным цифрам. В октябре 2018 года я купил в свой портфель облигации ОФЗ 25083 . Это бумага с погашением в декабре 2021 года, я планировал держать ее до конца срока. На момент покупки цена составляла 972,45 рублей при купонной доходности в 7% годовых.
Здесь нужно немного углубиться в теорию и обсудить, как формируется купонная доходность по облигациям. У каждой бумаги есть своя номинальная стоимость — в нашем случае это 1000 рублей.
Размер купонных выплат считается от номинала, он фиксирован: 70 рублей в год двумя выплатами — по 35 рублей. При этом котировка бумаги на бирже может меняться в зависимости от спроса и предложения. Если интересно глубже разобраться в вопросе, посмотрите мое видео, там есть детали.
Таким образом, при покупке облигации по цене 972,45 и доходности в 7% годовых от номинала я получаю эффективную доходность в размере 8,166%, если держать бумагу до погашения . Уже лучше, но все еще не так хорошо, как хотелось бы.
rusbonds.ru
Если интересно поиграться с цифрами и посмотреть, как это все считается, — вот ссылка на калькулятор доходности по облигациям.
Эффективная доходность по облигациям тесно связана с ключевой ставкой Центробанка РФ . При снижении ставки банки начинают опускать проценты по депозитам. На этом фоне облигации с постоянным размером купона становятся более интересны, спрос на них растет и толкает цену на бирже вверх. Именно такой процесс и был запущен в этом году.
За 2019 года ЦБ РФ снижал ключевую ставку четыре раза, с 7,75% до 6,5% годовых . Что же в это время происходило со стоимостью облигации? Как и положено — она росла.
investfunds.ru
На пятницу, 1 ноября, цена бумаги составила 102,25% от номинала или 1022,50 рубля. По этой цене я и продал бумагу. Давайте теперь посчитаем доходность.
- Цена покупки — 972,45.
- Цена продажи — 1022,50.
- Доход от изменения цены = (1022,50 – 972,45) / 972,45 = 5,15%
- Купонный доход = 70 / 972,45 = 7,20%
Таким образом, самая консервативная бумага на российском рынке принесла мне за год владения доход в 12,35% годовых ! Весьма неплохо, учитывая, что такую доходность обычно дают высокодоходные облигации эмитентов третьего эшелона.
«Но подожди, ты же говорил про 25% годовых!» — скажете вы. И будете правы. Дело в том, что бумагу я покупал на своем ИИС. Это индивидуальный инвестиционный счет, который позволяет при соблюдении определенных условий увеличивать свою доходность на 13% за счет получения налогового вычета .
Буквально на днях я получил деньги по вычету за 2018 год и теперь смело могу их добавлять к своей общей доходности. Таким образом, общая доходность по сделке с ОФЗ составила 25,35% годовых.
Как зарегистрировать ИИС и получить налоговый вычет
Далее я расскажу обо всех этапах регистрации ИИС и получения вычета, чтобы вы могли проделать то же самое. Но сначала пару слов о том, что же такое ИИС .
ИИС (индивидуальный инвестиционный счет) — это специальный вид брокерского счета, который создан для популяризации инвестиций на фондовом рынке среди населения. Если вы инвестируете свои деньги через ИИС, можете рассчитывать на два вида налоговых льгот.:
- Налоговый вычет в размере 13% от суммы ваших инвестиций, но не более 52 тысяч рублей (13% от 400 тысяч).
- Не платить налог на доход с операций, совершенных на ИИС в течение года (без ограничения по сумме).
В большинстве случае первый тип вычета будет более привлекательным . Важно, чтобы у вас был официальный доход, вы платили НДФЛ и были налоговым резидентом РФ — в этом случае можно рассчитывать на вычет.
В целом ваш путь от регистрации ИИС до получения вычета будет выглядеть следующим образом:
- Идем к брокеру, заключаем договор на ИИС.
- Пополняем ИИС на сумму не более 1 млн рублей. За календарный год вы не можете пополнить ИИС более чем на 1 млн рублей. При этом максимальная сумма, с которой будет рассчитан вычет, — 400 тысяч рублей. Я рекомендую пополнять ИИС максимум на 400 тысяч в год.
- Покупаем на эти деньги ценные бумаги — акции, облигации. Можно на всю сумму купить ОФЗ или сформировать сбалансированный портфель на ваш выбор. Если вам интересны конкретные идеи для формирования портфеля, подписывайтесь на мой канал в Telegram «Инвестиции на диване».
- Регистрируемся в личном кабинете на сайте налоговой. Если раньше этого не делали, можно сделать это в любом отделении. При себе нужно иметь удостоверение личности и ИНН.
- Получаем неквалифицированную ЭЦП в личном кабинете.
- По завершению первого календарного года собираем необходимые документы: форму 2-НДФЛ, выписку от брокера о зачислении денег на брокерский счет, копию договора об открытии ИИС.
- Заполняем в личном кабинете налоговой декларацию по форме 3-НДФЛ, прикрепляем к ней документы из предыдущего пункта.
- Ожидаем рассмотрения формы 3-НДФЛ (в моем случае заняло примерно семь недель).
- Выводим деньги за налоговый вычет на банковский счет
Я намеренно дал в статье краткую пошаговую инструкцию, так как в интернете уже есть детальные мануалы, можно, например, прочитать здесь — не вижу смысла их перепечатывать. За последний год в этом процессе ничего не изменилось.
Можно ли положить деньги на ИИС и не покупать ценные бумаги?
Формально да. Но я не рекомендую этого делать. Согласно статье 54.1 Налогового Кодекса РФ, вычет не предоставляется по сделкам, основной целью которых является получение вычета. Таким образом, налоговая может не принять вашу форму 3-НДФЛ и отказать в получении вычета.
Когда лучше заводить деньги на ИИС, в начале или в конце года?
В целом разницы нет. Но заводить деньги на счет выгоднее в конце года. Условно — вы сможете положить деньги в декабре, а уже в следующем году претендовать на вычет.
Когда можно выводить деньги с ИИС?
Согласно правил использования ИИС, вы не можете выводить деньги ранее чем через три года после открытия счета. Если выведете раньше, потеряете право на вычет. Если вычеты уже получали по этому счету — придется вернуть.
Какую бумагу сейчас лучше купить, чтобы получить такую доходность, как в кейсе?
На этот вопрос сложно ответить однозначно, к тому же я не инвестиционный консультант и не имею права давать рекомендации по покупкам бумаг на фондовом рынке.
Если говорить конкретно про ОФЗ, то я считаю, что их потенциал роста на текущий момент практически исчерпан. В цену уже заложено ожидание снижения ключевой ставки до 6%. Рост может продолжиться, только если ставку уронят еще ниже.
Что мне делать, если я не имею официального дохода?
Если у вас нет официального дохода, то вы не можете претендовать на вычет типа 1. В этом случае рекомендую подавать заявку на получение вычета типа 2.
Также обращаю внимание — вычет типа 1 предоставляется с суммы не более 400 тысяч рублей в год. Если ваш официальный заработок за год меньше 400 тысяч, размер вычета также будет уменьшен.
Что нужно делать, чтобы постоянно быть в теме инвестиций и не упускать подобные возможности?
Я регулярно делюсь подобными идеями, а также практикой планирования и управления личными финансами на своем Telegram-канале «Инвестиции на диване». Подписывайся, чтобы быть в теме!
Показать ещё
152 комментария
Написать комментарий.
Проснулся сегодня рано в хорошем настроении, был готово совершать подвиги. Дай думаю гляну что на vc новенького, а тут эта статья мудацкая. Автор для красивого заголовка (25% годовых) смешивает теплое с мягким. 13% это именно что налоговый вычет, а не следствие инвестиционных решений. Это сработает только на максимальной сумме 400к рублей.
Даже если принять на веру расчет 12% годовых по сделке в описанном примере, 5% были получены путем изменения цены, а это банальная удача. Пошла бы цена не в ту сторону, была бы здесь эта статья? Всё это дешевая манипуляция и жонглирование цифрами, сомневаюсь что сделка у автора вообще имела место быть. Еще и телеграм канал свой в двух местах пропиарил, по просьбе подписчков, ух . Умеет же автор выбесить, талантище!
Развернуть ветку
12% годовых сработают на любой сумме. Можете купить ОФЗ хоть на миллион.
Купить бумаги дешевле, продать дороже — это и есть инвестиции на фондовом рынке. Если для вас это просто удача — ну ок, напишите Баффету, что он не инвестор, а просто удачливый человек. Он то наверняка не в курсе.
Развернуть ветку
16 комментариев
Меньше купонного дохода на офз, наверное, не заработать
Развернуть ветку
2 комментария
Когда читал статью, испытывал схожие эмоции и желание написать разбор «25% надежно», но вы опередили. Ни отнять ни прибавить. Спасибо.
Развернуть ветку
Слушайте, ну вы с этим ИИС уже надоели. Деньги с него снимать нельзя 3 года, соответственно доходность от вычета 13% нужно делить на 3 года, если положили в первый год. Получается всего 4.33% доходности в год к доходу от ОФЗ. Никаких 25% годовых на протяжении 3 лет нет.
Развернуть ветку
Щас фанатики набегут с криками ну ты же каждый год доклыдвать можешь . 111 там кстати если грамотно положить — декабрь-декабрь-декабрь и январь третьего года вывести то деньги только 2 года в копилке отлежат, а вычета три) главное до выборов успеть, всякое бывает
Развернуть ветку
Откройте ИИС сейчас и пополните через 3 года, в итоге у Вас будет возможность за 2 месяца инвестирования (декабрь 2022 и январь 2023) получить право на 2 налоговых вычета — естественно надо дважды пополнить ИИС и уплатить в данные календарные года НДФЛ. Доходность и трудоёмкость данного процесса сами посчитайте, я думаю Вам понравится.
За пустой ИИС платить не надо.
Развернуть ветку
2 комментария
делаю жб кольца имею 500к в мес и мне пох на 25% в год.
Развернуть ветку
Развернуть ветку
1 комментарий
Разница по дисконту налогом облагается, собственно с неё и вычет налоговый идёт. То есть разница между покупкой и продажей. Как вы так насчитали 25% на всю сумму?
Развернуть ветку
Как диванный эксперт, он же на диване — ему можно.
Развернуть ветку
1 комментарий
Тот же самый вопрос возник сперва, что дурят. 13% от 12,25% — это 13,84% а не 25%, как я понимаю.
Но потом почитал Интернет — https://yandex.ru/znatoki/question/business/kak_rasschitat_iis_nalogovyi_vychet_530c2aef
Оказывается возможен вычет типа А, когда реально вычитаешь 13% с суммы внесенной в ИИС.
Правда есть ограничения для схемы и в первый год, как я понял, так не получится.
Развернуть ветку
Денис, это не так. Налоговый вычет предоставляется на всю сумму, внесенную на ИИС в течение года, но не более чем на 400 тысяч https://www.nalog.ru/rn77/taxation/taxes/ndfl/nalog_vichet/inv_vichet/#title3
Развернуть ветку
2 комментария
Случайность чистой воды. Повторить невозможно.
Вывести деньги с ииса можно будет через три года. Поэтому расчет доходности неверный. 1) вычет 13% необходимо распределить на три года 2) следующие два года доходность в подобных облигациях будет 4%.
Развернуть ветку
Почему 4% ?
Сейчас можно купить ОФЗ с погашением через 3 года с доходностью к погашению облигации 6% (например, ОФЗ 26220 с постоянным купоном)
Развернуть ветку
4 комментария
25% — неправильный расчет чисто математически. Автор, уж будучи автором канала, должен был бы знать. А раз не аффилирован ни с кем — то какой смысл вести себя как продавец и украшать реальность?
13% на сумму выплачивается только раз, а держать деньги надо 3 года. Получается 13% / 3 = 4%. То есть автору надо прибавлять к 12% еще 4% от вычета, тогда он и получит свою реальную доходность на вложения.
А то я тоже могу полоджить деньги на вклад 3-летний под 5 годовых, сказать что доход 15% (но с пометкой, что остальные 2 года доход 0).
Развернуть ветку
Я владел бумагой год. За год получил прибыль +25%. Что не так?
Развернуть ветку
19 комментариев
Комментарий удален модератором
Развернуть ветку
Схема для «инвесторов» с объемом инвестиций до 400 тыс рублей?
Развернуть ветку
Размер депо значения не имеет — но вычет по ИИС вы можете получить только с суммы до 400 тысяч, все верно
Развернуть ветку
Да, с жёстким условием, что инвестор платит НДФЛ.
Желательно инвестору иметь возможность довносить каждый год деньги на ИИС в сумме до 400 000 рублей.
Развернуть ветку
Тут есть подписчики телеги этого парня, кто просил опубликовать этот эпичный саксес?
Развернуть ветку
Всем чатом ему писали: «Братан, охуенный кейс, обязательно опубликуй на vc!»
Развернуть ветку
Скучно это все. Как ни крути — крипта веселее. Сегодня +200, вчера -100, но я все равно в плюсе.
Развернуть ветку
Крипта — штука очень ненадежная и очень спекулятивная. Тем, кто купил биткойн по $18k на хайпе — им вот весело, да?)
Развернуть ветку
Крипта — это лотерея
Развернуть ветку
мне однажды тоже повезло
Развернуть ветку
Разный риск-профиль, сравнивать мягко говоря некорректно
Развернуть ветку
Допустим, вы гарантируете доходность облигаций в 12% годовых и всё такое (хотя это не так).
Вы открыли ИИС в 2018, в 2021 вы хотите его закрыть. Вы сказали, что доходность 25%, т.е. 12% за облигации и 13% за ИИС. А теперь магия!
2018 — положили 400к рублей
2019 — получили + 12% (48 к), получили вычет 52к. Целых 25%! Круто?
2020 — получили 12% (48 к). Вычет на эту сумму вы получали.
2021 — получили 12% (48 к). Вычет на эту сумму вы уже получали. ИИС закрыт.
3 года и 144к рублей прибыли и 52к налогового вычета. Вычитаем налог из прибыли (все же помним, что мы взяли налоговый вычет при офз?), получаем 125 + 52 = 177.
Круто? Я бы так не сказал. Теперь делим на 3 года и получаем что? 14% годовых. Где 25%?
Я не говорю, что 14% — это мало, я говорю, что ваша статья не отражает простой реальности и вы просто на больших цифрах пытаетесь набрать хомячков в свой телеграм-канал. Ну или вы просто совершенно не разбираетесь в инструментах.
Развернуть ветку
Можете за 10 лет например посчитать доходность — там вообще другие цифры будут? Только в чем смысл? Срок сделки — 1 год, доходность также посчитана за 1 год.
Развернуть ветку
1 комментарий
Кстати Ваши расчёты также некорректны.
Облигации с доходностью в 12% являются довольно агрессивным инструментом для инвестирования
Развернуть ветку
4 комментария
у вас были отличные бумаги, вы их продали с премией и остались без них, вот и вся история.
Развернуть ветку
В истории вся суть — в количестве денег в ее начале и конце. Когда оно разное и в плюс — это инвестиционная история. Когда в минус — про ценный опыт
Развернуть ветку
2 комментария
. вот и вся история и суть инвестиций в фондовый рынок)
Кстати довольно успешно на горизонте 1 год
Развернуть ветку
2 комментария
Если я не ошибаюсь, облигации федерального займа — это самый надежный инструмент на российской бирже, возврат денег по ним гарантирован государством. Вполне неплохо!
Развернуть ветку
Аккаунт удален
Развернуть ветку
11 комментариев
Если я не ошибаюсь, такие комментарии от авторов зарегистрированных за день до выхода статьи обычно заказные. Возврат денег — громко сказано, по ним гарантирован возврат рублей, во сколько раз рубль обесценился за 20 лет?
Развернуть ветку
Выхлоп должен быть минимум 200-300% иначе нет смысла
Та же картошка +75% за пол года, выгоднее любой роснефти или газпрома :))
Развернуть ветку
У капусты есть стоимость хранения, которая сильно не нулевая.
Фьючерсов на капусту на бирже Киева нет.
По РФ в опте за год сильно выросла гречка.
Но механизма заработка на этом я не знаю.
Развернуть ветку
1 комментарий
«Я не аффилирован ни с одним биржевым брокером, банком или эмитентом облигаций».
«Дело в том, что бумагу я покупал на своем ИИС»
Дальше можно не читать
Развернуть ветку
Что вам смутило? «Свой ИИС» — личный ИИС, открытый на меня у одного из брокеров.
Развернуть ветку
7 комментариев
Развернуть ветку
Селивановский А.С. мне когда-то лекции читал)
Развернуть ветку
2 комментария
Классический дисклеймер
Рост цены облигации связан с падением % ставки. Если ставка вырастет — цена упадет.
Также если держать облигацию до конца — получите только обещанный доход.
Это как вклад — открыли под 8%, ставка упала. Но в результате вы получите только 8%.
Вот сейчас куда вы переложили деньги , отказавшись от 7% ?
Развернуть ветку
Яндекс, Лукойл, Роснефть
Развернуть ветку
4 комментария
Развернуть ветку
Спасибо, как раз то, что нужно мне, как ленивому инвестору.
Развернуть ветку
Сейчас 90% представителей малого бизнеса в России плачет горькими слезами. Иметь чистую прибыль 25% сидя на диване — это сильно. А говорят, что в России нельзя делать деньги.
Развернуть ветку
Налоговый вычет в год максимум 52 тысяч рублей. А без вычета проценты уже не такие привлекательные
Развернуть ветку
1 комментарий
Почему же они плачут? Вряд ли у 90% малого бизнеса прибыль меньше 2% в месяц от оборотного капитала.
Развернуть ветку
ИИС давно известен своей низкой прибыльностью.
и по ОФЗ действительно купонная доходность — это условная гарантия. Кстати, ОФЗ не нужно хранить в ИИС, чтобы платить 0% налогов — достаточно просто купить и держать их 3 года, и получить в итоге проц 7 максимум.
Ну это, конечно, если не брать во внимание риск технического дефолта страны.
ОФЗ и в другой валюте купить можно, но здесь, плюс ко всему, еще и валютная переоценка.
Есть другие инструменты, которые приносят такой доход, ликвидные.
Как в прошлом сотрудник банка говорю.
Развернуть ветку
Как в настоящем времени сотрудник инвест. подразделения банка говорю:
1. ИИС известен своей высокой прибыльностью, но именно для тех людей которые платят НФДЛ более 52 000 рублей в год и вкладывают деньги в депозит, а не в маржинальный бизнес. Сделайте расчёты, сколько можно заработать, если открыть ИИС сейчас и закрыть через 3 года и 3 месяца (зацепите 5 календарных лет, соответственно имеете право на 5 налоговых вычетов в случае пополнения ИИС каждый календарный год) — excel Вам в помощь
2. Купон по ОФЗ не облагается НДФЛ — для этого не нужно держать ЦБ 3 года. Валютной переоценки по гос. облигациям в USD и EUR нет.
3. Других инструментов которые приносят схожий доход в рамках покупки ОФЗ через ИИС со схожими рисками практически нет (пишу практически, потому что не люблю абсолютизма)
4. Если брать во внимание дефолт страны, то все вклады накроются — АСВ завалят просто (почитайте что это на самом деле и какой у агенства бюджет)
5. С помощью ИИСа можно сделать отличную конструкцию для получения дохода как в EUR так и в USD, доходность будет в разы больше чем в банке по депозиту
Как то так, будут вопросы — пишите, отвечу как есть.
Развернуть ветку
2 комментария
вместо того чтобы получать 30к на своей работе и копить откладывая на счет под % мечтая о миллионах, лучше работайте и начните гарантированно иметь в месяц такую зарплату, чтобы не думать о % по вкладу
Развернуть ветку
Следовательно и доход 25% тоже?
Развернуть ветку
Вот взял парень, встал с дивана и вышел в свет с 25% годовых и кучей примечаний.
Красава!
Развернуть ветку
А зачем статья если доходность хреновая будет, а не как у вас?)
Развернуть ветку
Ничему норот не учится)
Источник: vc.ru
Мы просто теряем деньги: почему не нужно покупать облигации

Низкие процентные ставки и растущая инфляция во всем мире заставляет по-новому взглянуть на облигации, внести ясность в их реальное предназначение и перспективы использования в различных житейских ситуациях. Об этом размышляет в своей новой колонке Исаак Беккер — международный финансовый советник и автор книги «Когда плохо — это хорошо»
Низкая доходность
Если быть кратким, то облигации это, как правило, весьма консервативный вид инвестиций, который позволяет не сильно рисковать своими деньгами и занимает почетное место между банковскими депозитами и акциями. Все это должно привести нас к достаточно скромной доходности, которая по сложившимся правилам будет больше процента на банковском депозите и, что весьма важно, выше существующего уровеня инфляции.
Многие десятилетия все именно так и было — и в книгах, и на практике. Однако в последние годы эта простота ушла, и частному инвестору стало весьма сложно разобраться в том, зачем ему вообще нужны долговые бумаги. Посудите сами: вот облигации американского казначейства — самые надежные долларовые бумаги в мире.
Доходность годовых нот, по данным Bloomberg, составляет сейчас 0,07% (здесь и далее приведены данные на 12.08.2021), двухлеток — 0,22%, пятилеток — 0,80%. И, наконец, эталонные десятилетние трежерис приносят инвестору всего 1,34%. Не лучше обстоят дела и с евро: у немецких десятилеток и Wowсе отрицательная доходность (-0,47%).
Так как современный инвестор предпочитает работать с биржевыми фондами, приведу в качества примера один из них — iShares 3-7 Year Treasury Bond ETF (IEI), который инвестирует в портфель гособлигаций США со сроком погашения от трех до семи лет. Его текущая доходность равняется 0,84%, а общая (total return), которая включает в себя еще и изменение цены акции фонда, с начала года и Wowсе ушла в минус (-2,20%).
Если учесть инфляцию в США, которая за последние 12 месяцев достигла 5,4%, то инвестиции в эти бумаги означают фактическую потерю денег.
Мутная перспектива
В этой ситуации достаточно сложно найти аргументы, которые убедят частного инвестора в необходимости таких вложений. Однако такие люди есть. Для них подобные инструменты сейчас играют скорее роль надежного убежища, но назвать это инвестициями, скажем прямо, можно с большой натяжкой.
Современный фондовый рынок, видимо, настолько мрачный, что инвесторы готовы спрятаться в надежных бумагах с отрицательной доходностью, чтобы сохранить свои деньги в безопасности. Это касается более $16 трлн долгов.
Зачастую инвестор вкладывает деньги в ту или иную идею, ориентируясь не на текущую доходность, а на будущие барыши. В нашем случае перспектива тоже не радостная: процентные ставки в Америке и Европе находятся практически на нулях, а их ожидаемое повышение сделает стоимость наших бумаг однозначно дешевле. Это означает, что возникает риск еще больших потерь, если понадобится продать облигации раньше их срока погашения.
Доходы на рисках
Конечно, можно оставаться в облигациях, но зарабатывать значительно больше. Для этого необходимо поднять планку риска. Но и в этом случае доходность будет меньше, чем можно было ожидать. Хотим мы этого или нет, но нулевые ставки объективно делают долговые бумаги дорогими, а их доходность стремится к минимально возможным уровням.
Возьмем в качестве примера биржевой фонд iShares 0-5 Year High Yield Corporate Bond ETF (SHYG), где собраны высокодоходные корпоративные американские облигации со сроком погашения менее пяти лет. Здесь мы можем увидеть долговые бумаги таких известных компаний, как T-Mobile US, TransDigm, American Airlines, Teva Pharmaceutical, Occidental Petroleum и др. Что их всех объединяет?
Дела идут не очень — вот и платят по своим бумагам больше, чем остальные. В настоящее время доходность этого ETF составляет 4,99%. Total return с начала года – 3,58%. Так что по нынешним меркам все очень даже неплохо — но это только на первый взгляд.
Ближе к жизни
Признаюсь, что я немного схитрил, когда сразу после государственных облигаций представил читателю биржевой фонд бумаг, которые обозначают как High Yield — выскодоходные, а еще их часто называют «мусорными» в силу относительно больших рисков дефолта. А сколько приносят облигации «нормальных» компаний?
Вот фонд уже знакомого нам семейства iShares iBoxx $ Investment Grade Corporate Bond ETF (LQD). Его капитализация более $40 млрд и в портфель входят облигации компаний, которые находятся, как правило, в хорошем финансовом состоянии и имеют соответсвующие кредитные рейтинги. Вот некоторые из них: General Electric, Goldman Sachs Group, CVS Health, AT Company и др. Доходность этого фонда намного ниже предыдущего — всего 2,48%, а общая доходность с начала года равняется -1,36%. Здесь мы уже подошли ближе к реальному соотношению риск-доходы для корпоративных облигаций, но и это еще не все.
Хорошие времена
Нужно признать, что в последние годы инвесторы неплохо зарабатывали на долговых бумагах, пользуясь тем, что цены на них росли, когда снижались ставки. Например, крупнейший биржевой облигационный фонд американских компаний iShares Core U.S. Aggregate Bond ETF (AGG) с капитализацией около $90 млрд принес своим инвесторам общий доход в 2019 году в размере 8,68%, а в 2020 – 7,42%. В этому году при доходности 1,95% фонд пока в минусе на 1,08%.
Еще более впечатляющими были результаты уже упомянутого нами фонда корпоративных бумаг iShares iBoxx $ Investment Grade Corporate Bond ETF (LQD) — 17,13% и 11,14% соотвественно.
Как уже отмечалось, сейчас велика вероятность, что цены на государственные и корпоративные долговые бумаги могут вскоре устремиться вниз, что, как мы видим, уже заложено в рынке. Те инвесторы, которые будут владеть этими активами, окажутся обречены на потери. Не исключено также, что не все компании будут в состоянии вернуть Wowремя свои долги.
Возможны аномалии
Однако разложить все по полочкам достаточно сложно. Инвестора могут поджидать и сюрпризы, когда известные правила вообще не срабатывают или дают серьезные сбои. Например, так случилось с облигациями во время кризиса в марте 2020 года, когда процентная ставка в США была резко снижена суммарно на 1,5%. Казалось бы, этот класс актиWow должен был, по крайней мере, устоять или даже прибавить в цене, но на практике получилось совсем не так.
За считанные дни фонд высокодоходных бондов Year High Yield Corporate Bond ETF (SHYG) рухнул на 18,5%, а фонд iShares iBoxx $ Investment Grade Corporate Bond ETF (LQD) и Wowсе ушел вниз на 20,5%. А вот iShares Core U.S. Aggregate Bond ETF (AGG) потерял в стоимости 6.6%. Практически не сдал свои позиции только только фонд гособлигаций iShares 3-7 Year Treasury Bond ETF (IEI).
Как видим, более качественный состав облигаций дал себя знать: так, в AGG около 69% бумаг имеют самый высокий кредитный рейтинг — AAA, в то время как в фонде корпоративных облигаций IShares их всего 2,7% (более половины облигаций имеют рейтинг BBB), а в ETF высокодоходных бумаг практически все облигации с рейтингом BB и ниже. Этот диапазон считается низкокачественным и спекулятивным. Таким образом, секрет доходности фондов облигаций и их устойчивости в тяжелые времена оказался весьма прост.
Конечно, заглядывать в будущее — дело неблагодарное. Не все и не всегда происходит согласно финансовой логике. Это с одной стороны, а с другой — зачем держать в своем портфеле активы, судьба которых видится в настоящий момент не в лучшем свете.
Уникальная ситуация
Бытует мнение, что облигации могут помочь в случае крушения рынка и поэтому даже при нынешних неурядицах их стоит держать в личном инвестиционном портфеле. Обычно это правило срабатывает с гособлигациями и не всегда дает достойную отдачу в случае с корпоративными бумагами. Так, финансовый кризис 2008 года привел к резкому падению стоимости корпоративных долгов как высокого, так и низкого качества, поскольку инвесторы стали крайне отрицательно относиться к риску и перевели свои средства в безопасные казначейские облигации.
Сейчас складывается во многом уникальная ситуация, о чем в частности свидетельствует мартовский обвал облигаций 2020 года. Кроме этого, низкая доходность государственных и корпоративных облигаций хорошего качества, а также перспективы падения стоимости этих актиWow делают их нежелательными (потенциально убыточными) в портфеле современного инвестора.
Нужно отдельно сказать, что профессионалов в работе с облигациями крайне мало по сравнению с тем количеством игроков, которое присутствует на фондовом рынке. Только им доступны специальные схемы работы, которые позволяют зарабатывать даже в нынешних условиях. Например, используя активную спекулятивную торговлю или арбитражные сделки. Однако частным инвесторам лучше не рассчитывать на подобные стратегии и исходить из своих личных задач и реальных возможностей. Вот почему я думаю, что для большинства из них лучше всего будет воздержаться пока от вложений в облигации.
Мнение редакции может не совпадать с точкой зрения автора
Советы инвесторов: о принципах, табу и криптоэкономике
Советы инвесторов: о принципах, табу и криптоэкономике
Источник: www.forbes.ru