
На практике обычно используется понятие затрат производства. Это обусловлено различием между экономическим и бухгалтерским смыслом издержек. Действительно, для бухгалтера издержки представляют собой реально потраченные суммы денег, издержки, подтвержденные документально, т.е. затраты.
Издержки как экономический термин, включает в себя как реально затраченные суммы денег, так и упущенную выгоду. Вкладывая деньги в какой-либо инвестиционный проект, инвестор лишается права использовать их иным образом, например, вложить в банк и получать небольшой, но стабильный и гарантированный, если, конечно, банк не обанкротится, процент.
Наилучшее использование имеющихся ресурсов получило название в экономической теории альтернативной стоимости или альтернативных издержек. Именно это понятие и отличает термин «издержки» от термина «затраты». Другими словами затраты представляют собой издержки, уменьшенные на сумму альтернативной стоимости.
Теперь становится очевидным, почему в современной практике именно затраты формируют себестоимость и применяются в целях определения налогообложения. Ведь альтернативная стоимость достаточно субъективная категория и не может снижать налогооблагаемую прибыль. Поэтому бухгалтер имеет дело именно с затратами.
Постоянные и переменные издержки, что это такое? + 4 балла к результату
Однако для экономического анализа альтернативные издержки имеют принципиальную значимость. Необходимо определить упущенную выгоду , а «стоит ли овчинка выделки?» Именно исходя из понятия альтернативных издержек, человек, способный создать собственное дело и работать «на себя», может предпочесть менее сложный и нервный вид деятельности. Именно исходя из понятия альтернативной стоимости, можно сделать заключение о целесообразности или нецелесообразности принятия тех или иных решений. Не случайно при определении производителя, подрядчика и субподрядчика нередко принимается решение об объявлении открытого конкурса, а при оценке инвестиционных проектов в условиях, когда проектов несколько, и часть из них необходимо отложить на определенное время, рассчитывается коэффициент упущенной выгоды.
Постоянные и переменные издержки
Все издержки, за вычетом альтернативных, классифицируют по критерию зависимости или независимости от объема производства.
Постоянные издержки – издержки, не зависящие от объема выпускаемой продукции. Они обозначаются FC.
К постоянным издержкам можно отнести расходы на оплату технического персонала, охрану помещений, рекламирование продукции, отопление и т.д. В состав постоянных издержек включают и амортизационные отчисления (на восстановление основного капитала). Для определения понятия амортизационных отчислений необходимо классифицировать активы предприятия на основной и оборотный капитал.
Основной капитал — это капитал, переносящий свою стоимость на готовую продукцию по частям (в себестоимость изделия входит лишь малая частичка стоимости оборудования, при помощи которого осуществляется производство данного изделия), а стоимостное выражение средств труда называют основными производственными фондами. Понятие основных фондов шире, поскольку к ним относят и непроизводственные фонды, которые могут находиться на балансе предприятия, но их стоимость постепенно утрачивается (например, стадион).
Сущность и функции заработной платы
Капитал, переносящий свою стоимость на готовый продукт в течение одного оборота, расходуемый на покупку сырья и материалов для каждого производственного цикла называют оборотным. Амортизация представляет собой процесс переноса стоимости основных фондов на готовую продукцию по частям. Другими словами оборудование рано или поздно изнашивается либо устаревает. Соответственно оно теряет свою полезность. Это происходит и в силу естественных причин (использование, колебания температуры, износ конструкции и прочее).
Амортизационные отчисления производятся ежемесячно исходя из установленных законодательно норм амортизации и балансовой стоимости основных фондов. Норма амортизации — отношение суммы годовых амортизационных отчислений к стоимости основных производственных фондов, выраженное в процентах. Государство устанавливает различные нормы амортизации по отдельным группам основных производственных фондов.
Выделяют следующие методы начисления амортизации:
• линейный (равные отчисления в течение всего срока службы амортизируемого имущества);
• метод уменьшаемого остатка (начисление амортизации происходит со всей суммы лишь в первый год службы оборудования, затем начисление производится лишь с не перенесенной (оставшейся) части стоимости);
• кумулятивный, по сумме чисел лет полезного использования (определяется кумулятивное число, представляющее сумму чисел лет полезного использования оборудования, например, если оборудование амортизируется в течение 6 лет, то кумулятивное число составит 6+5+4+3+2+1=21; затем цена оборудования умножается на число лет полезного использования и полученное произведение делится на кумулятивное число, в нашем примере для первого года амортизационные отчисления при стоимости оборудования 100000 рублей будут рассчитаны как 100000х6/21, амортизационные отчисления для третьего года составят соответственно 100000х4/21);
• пропорциональный, пропорционально выпуску продукции (определяется износ на единицу продукции, который затем умножается на объем производства).
В условиях стремительного развития новых технологий государство может применять ускоренную амортизацию, позволяющую производить более частую замену оборудования на предприятиях. Кроме того, ускоренная амортизация может производиться в рамках государственной поддержки субъектов малого предпринимательства (амортизационные отчисления не облагаются налогом на прибыль).
Переменные издержки – это издержки, которые напрямую зависят от объема производства. Они обозначаются VC. К переменным издержкам можно отнести затраты на сырье и материалы, сдельную заработную плату рабочих (она начисляется исходя из объема произведенной работником продукции), часть затрат на электроэнергию (поскольку потребление электроэнергии зависит от интенсивности работы оборудования) и прочие расходы, зависящие от объема выпускаемой продукции.
Сумма постоянных и переменных издержек представляет собой валовые издержки. Иногда их называют полными или общими. Они обозначаются ТС. Нетрудно представить их динамику. Достаточно поднять кривую переменных издержек на величину постоянных, что продемонстрировано на рис. 1.
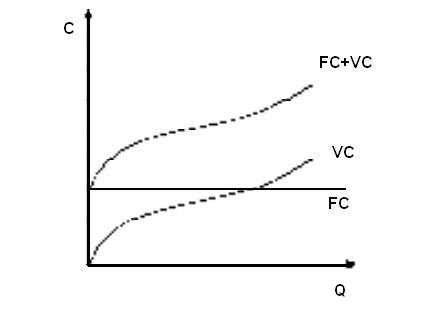
Рис. 1. Издержки производства.
По оси ординат отложены постоянные, переменные и валовые издержки, по оси абсцисс – объем выпускаемой продукции.
Анализируя валовые издержки необходимо обратить особое внимание на их структуру и ее изменение. Сравнение валовых издержек с валовым доходом называют анализом валовых показателей. Однако для более детального анализа необходимо определить соотношение между издержками и объемом выпускаемой продукции. Для этого вводят понятие средних издержек.
Средние издержки и их динамика
Средние издержки — это издержки на производство и реализацию единицы продукции.
Средние совокупные издержки (средние валовые издержки, иногда их называют просто средними издержками) определяются путем деления совокупных издержек на количество произведенной продукции. Они обозначаются АТС или просто АС.
Средние переменные издержки определяются путем деления переменных издержек на количество произведенной продукции.
Они обозначаются АVС.
Средние постоянные издержки определяются путем деления постоянных издержек на количество произведенной продукции.
Они обозначаются АFС.
Вполне естественно, что средние совокупные издержки представляют собой сумму средних переменных и средних постоянных издержек.
Вначале средние издержки высоки, поскольку запуск нового производства требует определенных постоянных издержек, которые высоки в расчете на единицу выпускаемой продукции на первоначальном этапе.
Постепенно средние издержки снижаются. Это происходит в силу роста выпуска продукции. Соответственно при увеличении объема производства на единицу выпускаемой продукции приходится все меньше постоянных издержек. Кроме того, рост производства позволяет закупать необходимые материалы и инструменты большими партиями, а это, как известно, значительно дешевле.
Однако через некоторое время начинается рост переменных издержек. Это связано с убывающей предельной производительностью факторов производства. Рост переменных издержек обусловливает начало роста средних издержек.
Однако минимум средних издержек не означает максимума прибыли. В то же время анализ динамики средних издержек имеет принципиальное значение. Он позволяет:
• определить объем производства, соответствующий минимальным издержкам на единицу продукции;
• сравнить издержки на единицу выпускаемой продукции с ценой единицы продукции на потребительском рынке.
На рис. 2 представлен вариант так называемой предельной фирмы: линия цены касается кривой средних издержек в точке В.
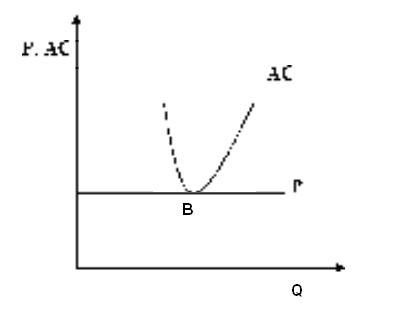
Рис. 2. Точка нулевой прибыли (В).
Точку касания линии цены и кривой средних издержек обычно называют точкой нулевой прибыли. Фирма в состоянии покрыть минимальные издержки на единицу продукции, однако возможности для развития предприятия крайне ограничены. С точки зрения экономической теории, фирме безразлично, остаться в данной отрасли, или покинуть ее.
Это связано с тем, что в данной точке владелец предприятия получает нормальное вознаграждение за использование собственных ресурсов. С точки зрения экономической теории, нормальная прибыль, рассматриваемая как отдача от капитала при наилучшем альтернативном варианте его использования, является частью издержек. Поэтому кривая средних издержек включает в себя и альтернативные издержки (нетрудно догадаться, что в условиях чистой конкуренции на долгосрочном интервале предприниматели получают лишь так называемую нормальную прибыль, а экономическая прибыль отсутствует). Анализ средних издержек необходимо дополнить исследованием предельных издержек.
Понятие предельных издержек и предельного дохода
Средние издержки характеризуют затраты на единицу продукции, валовые издержки – затраты в целом, а предельные издержки дают возможность исследовать динамику валовых издержек, попытаться предвидеть негативные тенденции в будущем и в конечном итоге сделать вывод о наиболее оптимальном варианте производственной программы.
Предельные издержки – это дополнительные издержки, возникающие при производстве дополнительной единицы продукции. Другими словами, предельные издержки представляют собой прирост валовых издержек при увеличении производства на одну единицу. Математически мы можем определить предельные издержки следующим образом:
Предельные издержки показывают, дает ли прибыль выпуск дополнительной единицы продукции или нет. Рассмотрим динамику предельных издержек.
Вначале предельные издержки сокращаются, оставаясь ниже средних. Это связано со снижением издержек на единицу продукции вследствие положительного эффекта масштаба. Затем, как и средние, предельные издержки начинают расти.
Очевидно, что производство дополнительной единицы продукции дает и прирост совокупного дохода. Для определения прироста дохода вследствие увеличения производства продукции используется понятие предельного дохода или предельной выручки.
Предельный доход (MR) – дополнительный доход, получаемый при увеличении производства продукции на одну единицу:
где ΔR – изменение дохода предприятия.
Вычитая из величины предельного дохода предельные издержки, мы получаем предельную прибыль (она может быть и отрицательной величиной). Очевидно, что предприниматель будет увеличивать объем производства до тех пор, пока у него сохраняется возможность получать предельную прибыль, несмотря на ее снижение вследствие закона убывающей отдачи.
Источник — Голиков М.Н. Микроэкономика: учебно-методическое пособие для вузов. – Псков: Изд-во ПГПУ, 2005, 104 с.
Источник: www.catback.ru
Виды издержек: постоянные и переменные примеры
Постоянные и переменные издержки: что это такое и чем они отличаются – примеры, таблицы, виды и определения
Вне зависимости от сферы деятельности любой бизнес связан с затратами. Одни из них предприниматель вносит единовременно, а другие терпит постоянно. В целом такие траты могут расходоваться как на материальные факторы производства (например, закупка оборудования), так и на использование этих средств (различные услуги, заработная плата сотрудникам). В любом случае необходимо эти расходы учитывать, записывать их при ежемесячных отчетах. В статье мы дадим определение постоянных и переменных издержек производства, расскажем, что это такое в экономике на реальных примерах.

Сущность термина
Любой бизнес предполагает потребление разного рода ресурсов – это временные (человеческие), материалы, сырье, а также электроэнергия, вода и прочие коммунальные услуги. Отдельно также стоит отметить амортизацию техники и производственного оборудования. После прохождения всего цикла, товарооборота при хорошем раскладе бизнес должен окупаться. То есть выручка, полученная фирмой, покрывает расходы, понесенные в ходе производства. Именно это обуславливает два основных правила успешного предприятия:
- Непрерывность деятельности – один цикл сменяется другим. Или плавно с постепенной заменой этапов, или резко. Например, по принципу: партия реализована – выручка получена – приступаем к новому заказу.
- Получение дохода. Не всегда предприниматель может выйти «в плюс» с первых оборотов, обычно это затяжной процесс. Как правило, ежемесячные затраты должны окупаться сразу, а первоначальный (закупка оборудования) – со временем. Но результат и естественная цель – получить выручку, которая не только покроет затраты, но и будет значительно их выше.
Дадим определение: постоянные и переменные издержки предприятия – это стоимостный, денежный эквивалент на разного типа ресурсы в ходе деятельности.
Экономика предполагает, что на уровне бизнеса затраты зависят и основываются на двух параметрах:
- Ресурсы исчерпаемы и не безграничны. Их поставки могут прекратиться или по иным причинам стать невозможными. Это касается не только материального, например, сырья, которое закончилось на складе, но и нематериального – время, труд, технология.
- Альтернативное использование одного и того же ресурса. Если предположить, что одна сталь подходит для изготовления автомобильного корпуса, то, скорее всего, она не используется для выплавки иголок для шитья. Другими словами, если сырье применяется в одинаковом направлении, то в другом не будет. И приобретение альтернативы не всегда возможно.
Но производителями всеми силами стараются минимизировать затраты, а значит, ищут других поставщиков, делают определенную ресурсную «подушку безопасности», а также рассматривают альтернативные рынки, находят более недорогие варианты.
Каковы особенности: какие издержки относятся к постоянным и переменным
Когда у производителя появляются затраты, то они непосредственным образом сказываются на всей стоимости производственного процесса, а значит, и на себестоимости итогового продукта (услуги). Именно в зависимости от этого производят данную классификацию.
Бесперебойные – это те, что практически не от чего не зависят. На них не влияет то, какого объема партия в этом месяце, а какого – в следующем. Ценник на них обычно фиксированный. Оплата производится ежемесячно или ежеквартально, ежегодно – в зависимости от конкретной разновидности. И оплачивать такие расходы нужно в любой ситуации, даже если предприятие по какой-либо причине временно прекратило свою деятельность.
Постоянные издержки включают:
- Любые ссуды, займы и другие материальные обязательства, которые необходимо оплачивать.
- Амортизация оборудования. Некоторые считают, что износ техники напрямую зависит от количества ее эксплуатации. Но есть такое имущество, которое амортизируется вне зависимости от действий. Например, здание постепенно разрушается, машины устаревают и теряют рыночную стоимость и пр.
- Затраты на арендованную площадь.
- Оплата процентов с облигаций фирмы.
- Большая часть заработной платы сотрудников. Есть люди, работающие сезонно или «на проценте», а есть – на окладе. Это бухгалтерия, юристы, отдел рекламы и многие другие должности. Даже если нет заказов, простаивают цеха, им нужно давать зарплаты ежемесячно.

Переменные же издержки так или иначе прямо зависят от того, какой объем работ проделан (количество товаров выпущено, услуг оказано), а также от размера расходов на ресурсы. Влияет на них также ассортимент. Вот какими они могут быть:
- Поставки сырья.
- Заработная плата тех сотрудников, которые получают оклад и премии, зависящие от объемов производства.
- Транспортировка грузов – это или стоимость топлива совместно с обслуживанием автопарка, или наем услуг транспортной компании.
- Квитанции за электроэнергию и другие коммунальные ресурсы, которые используются при производстве (вода для охлаждения деталей, например).
- Обслуживание и ремонт технических средств, оборудования, инструментов и других необходимых в работе вещей.
Расчет суммы ЕНВД для отдельных видов деятельности
Если представить совокупность этих расходов как график, то он будет выглядеть так:
То есть предполагается рост затрат в зависимости от производства. Соответственно, растут и доходы.
Интересная особенность заключается в том, что и постоянные, и переменные издержки фирмы (это по приведенным примерам выше) представляют собой непостоянные в долгосрочной перспективе. То есть такое разграничение строгое можно провести только на несколько месяцев, максимум – лет (краткосрочные прогнозы). А в масштабе одного и более десятилетий все затраты – переменные.
Издержки
6.2.2. Постоянные, переменные и общие издержки
Постоянные издержки
Существующее в краткосрочном периоде различие между постоянными и переменными ресурсами обусловливает выделение постоянных и переменных издержек. Источником постоянных издержек (накладных расходов) являются затраты постоянных ресурсов, которые остаются неизменными на всем протяжении краткосрочного периода.
Поэтому и постоянные издержки не зависят от объема выпуска продукции. Завод может простаивать, так как его продукция не находит сбыта его продукция; шахта – не работать из-за забастовок рабочих. Но и завод, и шахта продолжают нести постоянные издержки: они должны выплачивать проценты по кредитам, страховые взносы, налоги на собственность, начислять заработную плату уборщикам и сторожам; осуществлять коммунальные платежи.
Отсутствие связи между размерами выпуска и постоянными издержками не уменьшает влияния последних на процесс производства. Чтобы понять это, достаточно перечислить виды постоянных издержек. К ним относятся многие расходы, определяющие технологический уровень производства.
Это затраты основного капитала в виде амортизационных отчислений, арендных платежей; расходы на НИОКР и другие “ноу-хау”; выплаты за использование патентов. Постоянными издержками являются некоторые затраты “человеческого капитала”, включающие оплату “костяка” персонала: ключевых менеджеров, бухгалтеров или даже искусных мастеров – рабочих редких специальностей. Расходы на обучение и повышение квалификации работников также можно считать постоянными издержками.
Так как постоянные издержки не зависят от объема производства, график их функции TFC представляет собой горизонтальную линию ( рис. 6.4).
Переменные издержки
Источником переменных издержек (TVC) являются затраты переменных ресурсов. Основная доля этих издержек связана с использованием оборотного капитала. Они включают расходы на приобретение сырья, материалов, комплектующих и полуфабрикатов, выплату заработной платы производственным рабочим. Характер переменных издержек носят также транспортные расходы, налог на добавленную стоимость, разнообразные платежи, если договор устанавливает их величину в виде процента от объема производства (или продаж).
Динамика переменных издержек
Как известно, в краткосрочном периоде изменения выпуска продукции связаны с уменьшением или увеличением затрат переменных ресурсов. Поэтому переменные издержки растут вместе с увеличением объема производства. Причем характер этого роста зависит от отдачи от переменного ресурса (конкретнее от того, является ли она возрастающей, постоянной или убывающей).
Воспроизведем график валового продукта ТР (см. рис. 6.3). На оси абсцисс системы координат этого графика отмечены единицы переменного ресурса, а на оси ординат соответствующие им значения объема производства (см. рис. 6.5). Перенесем эти значения объема производства на ось абсцисс системы координат графика TVC.
На графике TVC можно выделить три периода роста переменных издержек: отрезок ОА, АС и СD. Отрезок ОА соответствует увеличивающейся отдаче переменного ресурса. Как известно, это является следствием устранения дисбаланса между переменным и постоянным ресурсами, а именно того, что недозагруженные производственные мощности постепенно начинают работать в полную силу.
Каждая дополнительная единица переменного ресурса при неизменной цене дает все большую прибавку к выработке. Поэтому величина издержек растет медленнее, чем объем производства. Кривая TVC выпукла по отношению к оси абсцисс. Таким образом, при недостаточной загрузке производственных мощностей увеличение производства вызывает замедленный рост переменных издержек.
На отрезке АС мы имеем дело с постоянной отдачей. Соответственно и издержки растут пропорционально объему выпуска. Кривая TVC на отрезке АС относительно полога, почти линейна (точнее до точки В слегка выпукла, а после нее немного вогнута по отношению к оси абсцисс).
На ней расположена точка оптимального соотношения постоянного и переменного ресурсов, так называемый технологический оптимум. Таким образом, при приближении к технологическому оптимуму график переменных издержек приближается к прямой. Заметим, что данному отрезку кривой переменных издержек (TVC) соответствует отрезок кривой валового продукта (ТР), включающий стадию II (см. рис. 6.3).
Сдача налоговой отчетности в электронном виде бесплатно
Позже (отрезок CE) в полную силу начинает действовать закон убывающей отдачи. Сначала каждая дополнительная единица переменного ресурса при неизменной цене дает хотя и положительную, но все же уменьшающуюся прибавку к выработке. Поэтому рост величины переменных издержек опережает увеличение объема производства.
А при приближении к точке D действие закона убывающей отдачи приводит к тому, что рост затрат переменного ресурса не увеличивает выпуск продукции, а ведет к его снижению. В соотношении постоянного и переменного ресурсов снова имеется дисбаланс. Производственные мощности перегружены. Переменные издержки нарастают лавинообразно.
При этом несмотря на все усилия объем производства D не удается превысить. Кривая TVC становится почти вертикальной. Таким образом, при приближении к пределу загрузки мощностей мы наблюдаем резко ускоренный рост переменных издержек.
Валовые общие издержки
Сумма постоянных и переменных издержек образует валовые (суммарные) общие издержки краткосрочного периода (ТС).
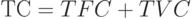
При нулевом объеме производства валовые общие издержки равны величине постоянных издержек. Далее, при наращивании объема производства валовые издержки увеличиваются на величину переменных издержек в соответствующей точке. Фактически график валовых издержек получается при вертикальном суммировании прямой TFC и кривой TVC. Таким образом, кривая ТС повторяет конфигурацию кривой TVC, но расположена выше последней на величину постоянных издержек ( рис. 6.6).
6.2.3. Износ и амортизация
Весомую долю издержек составляют издержки, связанные с затратами капитальных ресурсов – машин, оборудования, производственных помещений. Использование в производстве этого вида ресурсов, а значит, и формирование соответствующих издержек имеют ряд особенностей.
Износ
Первая особенность: в отличие от таких материальных ресурсов, как топливо, энергия, материалы (т.е. предметы труда), капитальные ресурсы не расходуются за один цикл производства. Они служат годами, но подвергаются износу. Износ – это постепенная утрата капитальными благами своей ценности. Традицией отечественной экономической науки стало выделение двух видов износа – физического и морального.
Физический износ
Под физическим износом понимают потерю средствами труда своих потребительских качеств, т.е. технико-производственных свойств. Различают физический износ двух родов. Физический износ первого рода – изнашивание средств труда в результате их непосредственной эксплуатации в ходе изготовления продукции. Степень такого износа соответствует интенсивности применения капитальных ресурсов и растет вместе с увеличением объема производства. Таким образом, физический износ первого рода можно оценить как переменные издержки.
Физический износ второго рода – разрушение бездействующих средств труда под влиянием сил природы или в результате плохого обслуживания, неправильной эксплуатации. Эта форма не связана с выпуском продукции и может быть отнесена к числу постоянных издержек.
Физический износ первого рода – нормальное и экономически оправданное явление. В противовес этому, физический износ второго рода, хотя в каких-то размерах и абсолютно неизбежен (“ничто не вечно под луной”), в целом представляет собой пример неэффективного использования ресурсов. Ведь эти издержки не связаны ни с каким полезным результатом. Подобные затраты капитального ресурса всегда имеют отрицательную отдачу.
В России – увы! – физический износ второго рода неоправданно велик. Достаточно вспомнить трактора и комбайны, практически повсеместно хранящиеся под открытым небом (и это при наших-то зимах!). Поэтому сокращение данной формы износа представляет собой одно из наиболее очевидных направлений снижения издержек. Не случайно по степени бережливости по отношению к имеющимся в распоряжении предприятия капитальным благам (достаточно бросить один взгляд на заводской двор) можно судить о степени эффективности работы его менеджеров или, напротив, о царящей там бесхозяйственности.
Моральный износ
Уменьшение ценности капитальных благ может быть и не связано с потерей ими потребительских качеств. В этом случае мы имеем дело с моральным износом. Традиционно выделяют две его формы. Моральный износ первого рода обусловлен ростом эффективности производства капитальных благ. Его вызывает появление аналогичных, но более дешевых средств труда.
Так, если год назад вы купили компьютер с процессором “пентиум” и даже не распаковали его, сохранив абсолютно новым, то сейчас цена компьютера данного типа все равно уменьшилась. Дело в том, что за это время повысилась эффективность производства процессоров, и точно такой же компьютер стал стоить дешевле. Моральный износ второго рода связан с появлением новых средств труда, выполняющих схожие функции, но более совершенных, производительных. В результате ценность старых капитальных благ уменьшается. Так, с появлением более производительного “пентиума IV” цена обычных “пентиумов” упала.
Какие виды виз существуют
Обе формы морального износа являются следствием технического прогресса. С позиций всей экономики они оправданны и даже необходимы, ведь в итоге устаревшее оборудование заменяется более прогрессивным, а значит, повышается общая эффективность производства. Вместе с тем для конкретной фирмы данное положительное явление имеет и негативные черты: оно оборачивается ростом издержек.
Моральный износ может быть вызван также снижением цен на рынке капитальных благ вследствие колебаний экономической конъюнктуры. Так, снижение цен на московскую недвижимость в начале 1998 г. больно ударило по многим строительным организациям, получавшим часть построенного ими жилья в качестве оплаты за выполненные работы. Часть стоимости принадлежавшей им недвижимости буквально растворилась в воздухе, хотя физически квартиры никак не изменились.
Моральный износ, обусловленный техническим прогрессом, также в конечном счете находит отражение в изменении цен на капитальные ресурсы. В этом смысле любой моральный износ можно рассматривать как уменьшение рыночной цены капитальных благ, не вызванное потерей последними потребительских свойств ( рис. 6.7).
Связь износа с постоянными и переменными издержками
Моральный износ не является следствием изменения объема производства, поэтому его относят к числу постоянных издержек. Физический износ, как мы помним, отчасти связан с масштабами выпуска продукции (первая форма), а отчасти – нет (вторая форма). На рис. 6.8 обобщена взаимосвязь разных форм износа и основных видов издержек.
Амортизация
Другая особенность использования капитальных ресурсов заключается в способе возмещения их затрат или воспроизводства данных ресурсов. Капитальные блага служат более одного года, их стоимость переносится на производимую продукцию постепенно, по мере износа. Поэтому издержки, связанные с износом машин, оборудования, сооружений и т.п., не могут быть возмещены сразу после реализации первой же партии произведенной продукции, как это происходит с затратами топлива или материалов. Тем не менее иметь средства для ремонта, модернизации или замены средств труда, т.е. возмещать износ, фирме абсолютно необходимо. Для этих целей фирма аккумулирует часть выручки в особом фонде – амортизационном.
В экономической литературе термин амортизация используется в двух значениях. Так называют как сам износ (фраза “степень амортизации оборудования на заводе достигает 60%” означает, что оно изношено на 60%), так и соответствующий износу размер накопления средств в амортизационном фонде. Таким образом, амортизационные отчисления:
- отражают оценку величины износа (затрат) капитальных ресурсов, т.е. являются одной из статей издержек;
- служат источником воспроизводства капитальных благ.
Норма амортизации
Образование амортизационного фонда и его использование в рыночной экономике является компетенцией самих предприятий. Однако государство регулирует этот процесс. Оно законодательно устанавливает нормы амортизации, т.е. процент стоимости капитальных благ, на который последние считаются износившимися за год. На основе этих норм фирмы определяют величину амортизационных отчислений. Она равна произведению балансовой стоимости основных производственных фондов на норму амортизации.
Норма амортизации рассчитывается с учетом темпов как физического, так и морального износа. Она показывает, за сколько лет должна быть возмещена стоимость основных фондов. Определение норм амортизации – очень тонкое дело. Заниженные нормы замедляют обновление средств труда, тормозят технический прогресс.
В свою очередь устаревший производственный потенциал не дает возможности снижать издержки и повышать конкурентоспособность в долгосрочном периоде. Завышенные нормы, напротив, ведут к ускоренной замене оборудования. Но и завышение амортизационных отчислений имеет негативную сторону. Оно равносильно росту издержек в краткосрочном периоде и снижению прибыльности предприятия. Как найти оптимальный баланс?
Ускоренная амортизация в мире и в России
Как правило, в развитых экономиках государство отдает предпочтение умеренному завышению норм. Такая политика носит название ускоренной амортизации. Так, стоимость машины, которая реально может служить 5 лет, государство разрешает списать на издержки (т.е. представить в бухгалтерском отчете полностью износившейся и заменить ее новой) за 4 года. Цель этой политики состоит в стимулировании инвестиций. Поскольку средства амортизационного фонда расходуются на обновление оборудования, инвестиции будут тем больше, чем больше его величина.
Как поменять основной вид деятельности ИП
Попытки проведения политики ускоренной амортизации делаются и в России, остро нуждающейся в росте инвестиций. Еще в 1994 г. для развития высокотехнологичных отраслей экономики и внедрения эффективного оборудования предприятиям было предоставлено право применять механизм ускоренной амортизации. Но пока большинство предприятий не имеет возможностей воспользоваться этим правом: повышенные нормы амортизации взвинтили бы издержки, что отразилось бы на ценах и — в условиях обеднения населения – сделало бы продукцию неконкурентоспособной. Амортизация, начисленная ускоренным методом, в первые годы XXI в. составила около 1% всех амортизационных отчислений в России.
Проблема обновления основного капитала в России
Вообще проблема обновления основного капитала стоит в России исключительно остро. Устаревшее оборудование – это не только сниженная отдача от капитальных ресурсов, т.е. более высокие средние постоянные издержки. Несовершенное оборудование чисто технологически диктует большие затраты энергии, материалов, трудовых ресурсов. Таким образом, устаревшая производственная база предопределяет высокие валовые издержки.
Отставание в этом отношении наблюдалось уже в СССР. Его производственный потенциал характеризовался высоким удельным весом устаревшего оборудования. (Например, в 1977 г. 56% оборудования промышленности требовало модификации; 28% – подлежало замене; 16% – соответствовало мировому уровню. Отставание советского технического уровня от мирового составляло более 15 лет, а по машинам и оборудованию топливно-энергетического комплекса – более 28 лет.) Дело в том, что, как и всякая ресурсоограниченная экономика (см. “Основные принципы функционирования рыночной экономики” ), советское хозяйство было нацелено на максимизацию выпуска продукции при сниженной требовательности к ее качеству. В итоге даже списанные машины часто продолжали оставаться в строю (вот только один поразительный факт: технологическая установка, на которой отливались снаряды для крейсера “Варяг” работала на одном из заводов Ленинграда вплоть до 1986 г.). К тому же в СССР явно недооценивалось значение морального износа и замена годного к работе оборудования, даже если оно морально устаревало, проводилась редко.
К сожалению, проблема обновления производственного аппарата за прошедшие годы реформ еще больше обострилась. Конечно, предприятия получили теперь самостоятельность в распоряжении фондом амортизации. Однако они работают в тяжелых условиях трансформационного кризиса.
В первые годы реформ при еще несложившемся рынке капитальных благ и высокой инфляции произошло массовое обесценивание числящихся на балансе предприятий основных фондов. В результате сократились и амортизационные отчисления. Но это не способствовало снижению издержек, ведь цены на энергию, топливо, транспортные услуги росли опережающими темпами. Происходило лишь дальнейшее старение производственного аппарата.
Проводившиеся в годы реформ по решениям правительства неоднократные переоценки основных фондов повышали их стоимость. Соответственно должны были возрасти и амортизационные отчисления.
Однако вследствие кризиса, неплатежей, давления иностранной конкуренции и ряда других обстоятельств финансовое положение многих предприятий столь тяжело, что они не в состоянии за собственный счет проводить дорогостоящие расходы на обновление оборудования. Рост амортизационных отчислений означает для них не столько расширение возможностей для обновления основных фондов, сколько непосильный рост издержек.
Дело дошло до того, что некоторые предприятия обращаются в правительство с просьбой о предоставлении им льгот по уменьшению амортизационных отчислений или даже об их прекращении. Тяжелое финансовое положение не только сдерживает применение ускоренной амортизации, но и вынуждает предприятия использовать амортизацию, начисленную в обычном порядке, на текущие неинвестиционные нужды (например, выплату заработной платы). Нецелевое использование амортизационных фондов в 1998 г. достигало 50%. Постепенное улучшение ситуации началось лишь в 2001–2002 гг.
Что включают в себя переменные затраты (формула)?
- Какие затраты являются переменными
- Что относится к переменным затратам
- Примеры прямых переменных затрат
- Совокупные переменные затраты
- Условно-переменные затраты
- Удельные переменные затраты
- Как рассчитать переменные затраты фирмы
- Как найти переменные затраты на единицу продукции
- Как рассчитываются средние переменные затраты
- Примеры переменных затрат
- Итоги
Какие затраты являются переменными
Переменными затратами считаются такие издержки, которые в процессе изготовления продукции (или иного производственного процесса) меняются параллельно с динамикой объемов ее выпуска. Однако переменными могут называться не только производственные, но и не связанные с производственным процессом затраты. Примером последних служат складские, упаковочные, транспортные издержки.
Источник: advokatnow.ru
11. Виды издержек
Прибыль (PF) – это превышение валовой выручки от реализации (TR) над валовыми издержками (TC) PF=TR–TC.
С точки зрения экономики, все издержки(TC) можно разделить на две группы: явные и неявные.
Явные издержки – денежные выплаты за факторы производства и комплектующие, проходящие по бухгалтерским счетам (внешние издержки). Например, заработная плата рабочим, как поставщикам фактора “труд”, затраты на покупку оборудования, зданий и т.д.
Неявные издержки – это альтернативные издержки, использование ресурсов, принадлежащих самой фирме.
В их структуре выделяют: а) упущенную выгоду – денежные платежи, которые фирма могла бы получить при более выгодном использовании принадлежащих ей ресурсов (недополученная прибыль); б) нормальную прибыль – минимальную планируемую прибыль, способную удержать предпринимателя в данной сфере бизнеса. Нормальная прибыль (NPF) рассматривается в двух аспектах: 1) прибыль на вложенный капитал (определяется ставкой по депозитам); 2) цена предпринимательского таланта (определяется минимальным уровнем прибыли, которую получают большинство предпринимателей в этой сфере бизнеса).
Валовые издержки (TC) – это общие издержки на данную производственную программу за конкретный период времени (производство партии продукции). Валовые общие издержки включают общие постоянные издержки (TFC), не связанные с объемом производства, и общие переменные (TVC) – издержки, зависящие от объема производства.
Валовая выручка (TR) – денежная сумма, получаемая продавцом при продаже определенного количества товара:
Для более точного анализа издержек применяются средние общие издержки (себестоимость продукции), (АТС) – затраты на производство и реализацию одной единицы продукции в денежной форме.
Средние издержки (АТС) подразделяются на средние постоянные (AFC) и средние переменные(AVC) издержки:
Так как величина постоянных издержек не зависит от объема производства, то конфигурация кривой AFC имеет нисходящий характер, что свидетельствует о том, что с ростом объема производства сумма постоянных издержек приходится на все возрастающее количество единиц продукции (рис. 11.1).
Кривые AVC и ATC имеют U-образную конфигурацию. По мере расширения производства издержки снижаются, но потом, в силу действия закона убывающей отдачи, вырастают (увеличение числа работников при постоянном капитале сопровождается снижением продуктивности труда, вызывая рост средних издержек).
Рис. 11.1. Средние и предельные издержки
Для понимания поведения фирмы очень важна категория предельных издержек (MC), означающих прирост издержек, связанных с производством и реализацией каждой последующей единицы продукции:
Первоначально MC ниже AVC и ATC, однако вследствие действия закона убывающей отдачи, по мере увеличения объема возрастают, что в свою очередь отражается на росте AVC и ATC, т.к. они связаны с объемом.
Источник: www.aup.ru