

Здравствуйте, дорогие друзья! С 01.01.2015 в арсенале российского инвестора появился новый инструмент – индивидуальный инвестиционный счет. Фактически это подарок со стороны государства. РФ стимулирует население активнее заниматься долгосрочными инвестициями в ценные бумаги, а в качестве стимула выступает дополнительная финансовая выгода.
Ниже разберемся, где лучше открыть ИИС, сравнение брокеров также выполним. Присоединяйтесь к обзору.
ИИС не требует от вас навыков в трейдинге на Форекс или опыта работы на фондовом рынке. Этот инструмент подойдет всем без исключения резидентам РФ с «белой» зарплатой и возможностью инвестировать на срок от 3 лет.
Что такое ИИС и их классификация
ИИС расшифровывается как индивидуальный инвестиционный счет. Это аналог обычного брокерского счета с той лишь разницей, что по нему можно получить дополнительные преимущества. Бывает 2 типов:
Как купить ОФЗ на ИИС: руководство от А до Я
- Тип А – в течение года можно пополнять на сумму до 1 млн. руб. Ранее предел был на отметке 400 тыс. руб., но в 2017 г. лимит повысили до 1 млн. Преимущество такого счета – возможность получить налоговый вычет – компенсацию 13% НДФЛ. Правда, максимум возврата уплаченного НДФЛ не превышает 52 тыс. руб. Ранее публиковалась статья про вычет по ИИС счетам, в ней этот механизм описывается подробнее.
- Тип В – налогового вычета нет, зато весь профит, полученный за счет торговли ценными бумагами не облагается налогом. Этот вариант больше подойдет активным трейдерам.
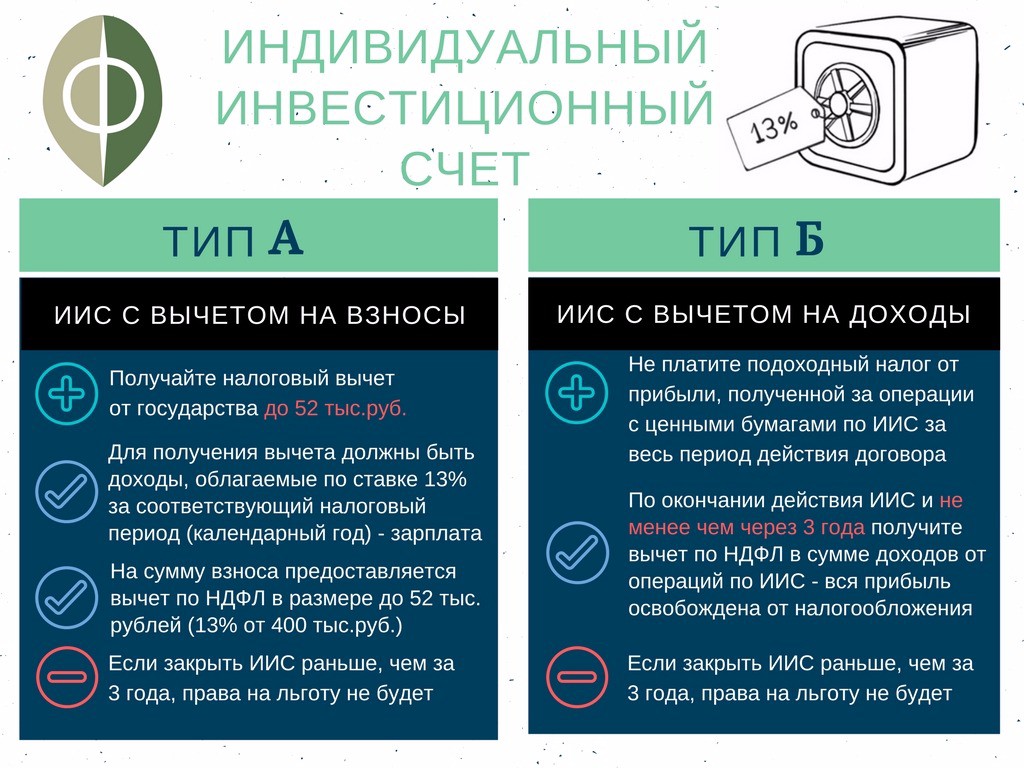
Чтобы воспользоваться преимуществами ИИС, счет должен быть открытым не менее 3 лет. Закрыть его можно и досрочно, но в этом случае не получите ни налоговый вычет, ни освобождение от уплаты НДФЛ с полученного дохода. Комбинировать преимущества обоих типов ИИС нельзя – либо налоговый вычет, либо освобождение от налога на доход.
Нюансы работы с ИИС
- Эти счета можно переводить между брокерами.
- Один человекне может открывать несколько ИИС.
- Срок действия ИИС исчисляется с даты регистрации. То есть можно открыть его, например, в январе, деньги внести 27-28 декабря и после новогодних праздников подавать документы для получения налогового вычета.
Удобно то, что никто не ограничивает владельца ИИС в обычной работе на фондовом рынке. Открыв ИИС, вы можете покупать и продавать акции, как и остальные трейдеры. Можно реализовать стратегию «Buy
Как заработать на ИИС: пошаговая инструкция
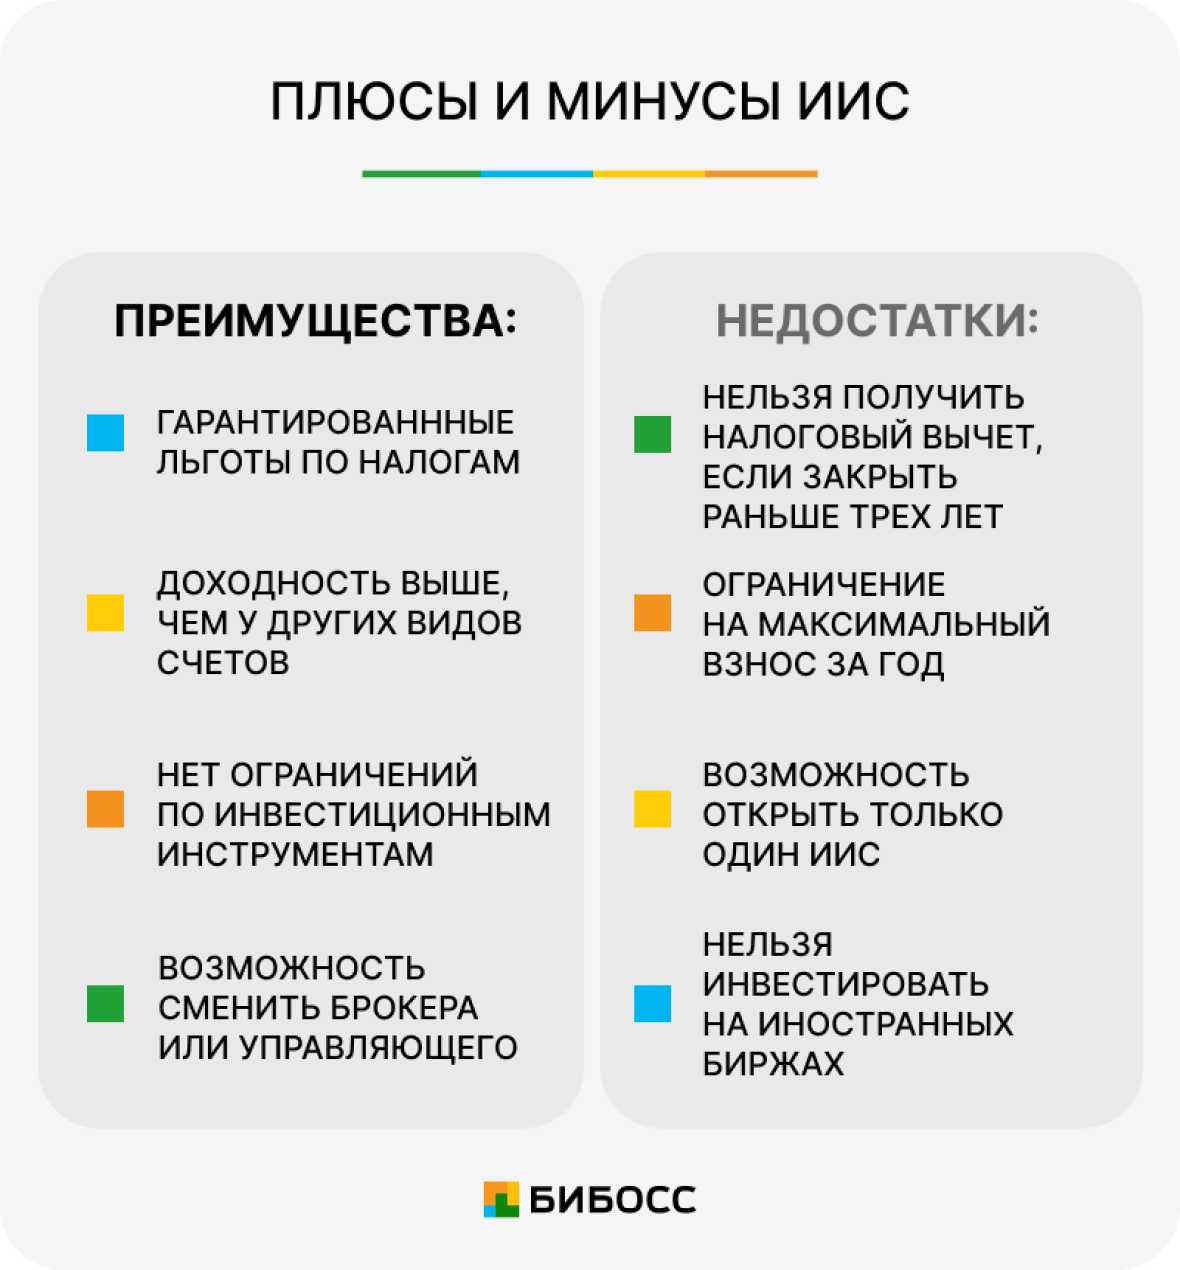
- Если закрыть счет или вывести деньги до прошествия трех лет, налоговый вычет получить нельзя;
- Максимально в год можно внести 400 000 рублей, соответственно, лимит на вычет ограничен 52 000 рублей;
- У одного физического лица может быть открыт только один индивидуальный инвестиционный счет;
- Нельзя вкладывать в ценные бумаги на иностранных биржах (только Московская и Санкт-Петербургская).
Кому подойдет ИИС
Индивидуальный инвестиционный счет подходит для открытия любому инвестору. Но еще раз отметим, что тип А (с вычетом на взнос) будет лучше для начинающих и тех, у кого есть официальный доход, облагаемый НДФЛ. То есть для индивидуальных предпринимателей, самозанятых и пенсионеров такой способ инвестирования не подойдет.
ИИС типа Б (с вычетом на доход) выгоднее оформить опытным инвесторам, кто с большей вероятностью сможет заработать на торгах более 52 тысяч рублей, а также не получающим белой зарплаты.
В чем отличие ИИС от Брокерского счета
Гарантия получения дохода
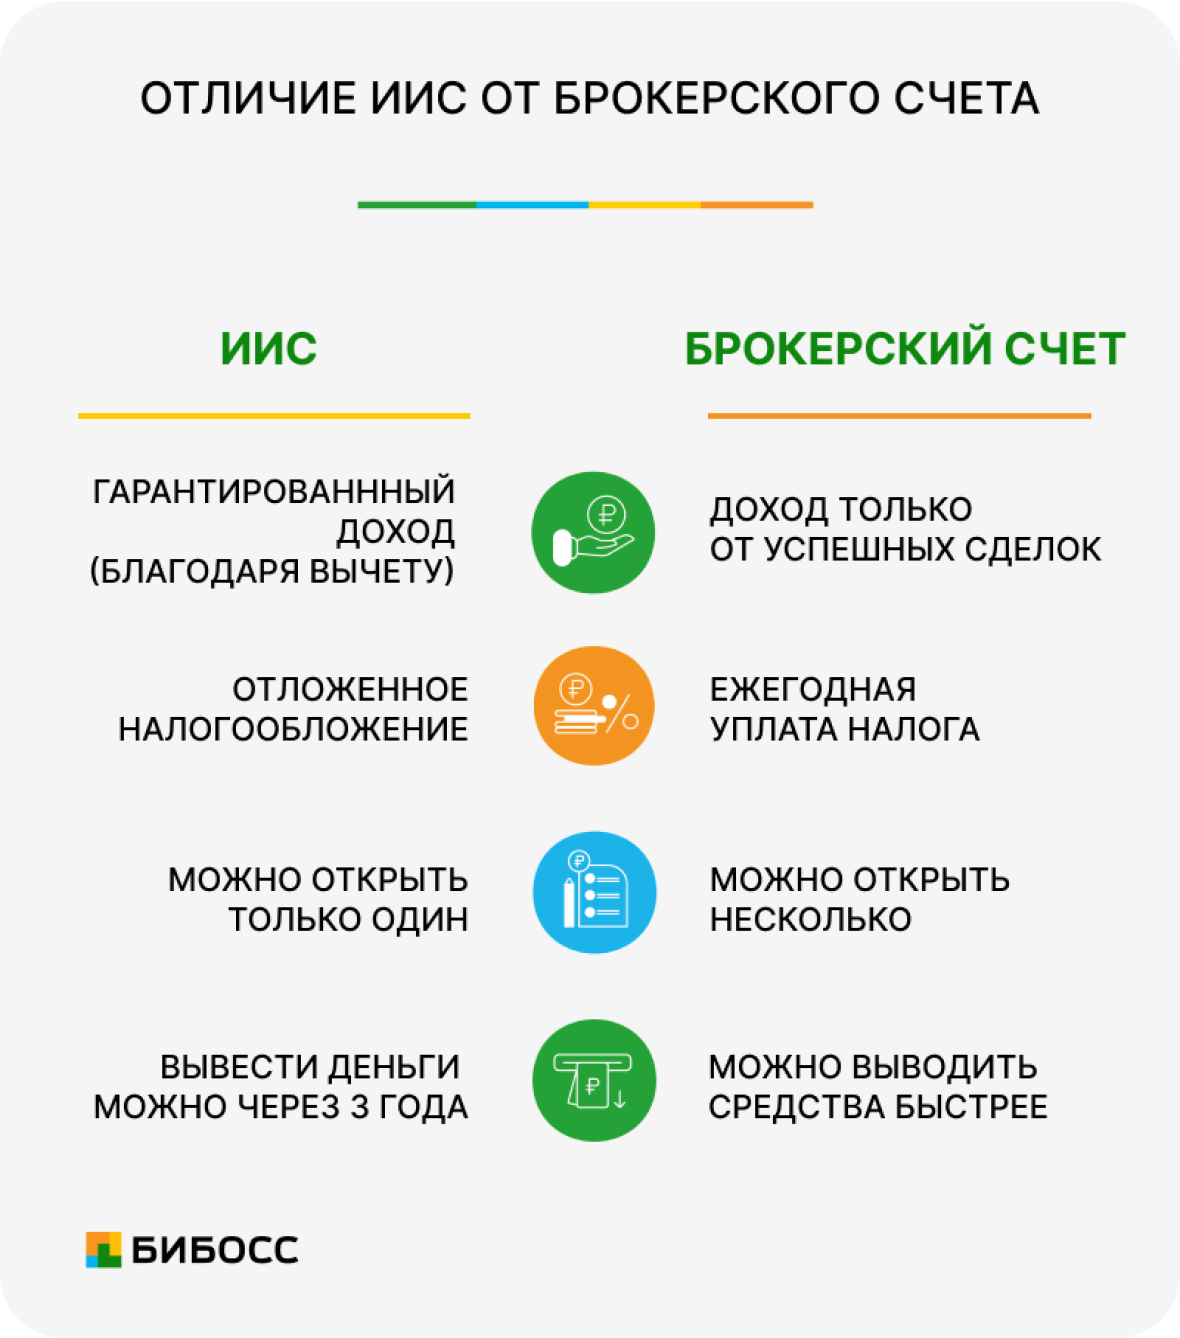
Главное, чем отличается индивидуальный инвестиционный счет от брокерского, это гарантия получения дохода. Если не выйдет удачных сделок на бирже, то налоговый вычет в любом случае будет с вами. Такими льготами государство мотивирует граждан активнее инвестировать.
Также разница между ними во времени уплаты налога. За пользование брокерским счетом необходимо каждый год оплачивать НДФЛ, тогда как ИИС дает право погасить налог спустя три года. Последний вариант удобнее, так как средства, которые идут на уплату налога, могут принести дополнительную прибыль, если их инвестировать.
Количество открытых счетов
Еще одно различие в том, что индивидуальный инвестиционный счет вы можете открыть только один, в то время как у брокерского таких ограничений нет.
Кроме прочего, существенная разница в возможностях вывода денег. С ИИС снять деньги со счета можно только при закрытии счета, то есть не раньше, чем через 3 года. Если сделать это раньше, то вы лишитесь льгот по налогам.
Как закрыть ИИС
Закрыть так же легко, как и открыть его. В мобильном приложении или на сайте вашего банка (управляющего) в настройках имеется соответствующая опция.
Предварительно нужно проверить, все ли сделки у вас закрыты, нет ли задолженностей.
В Тинькофф вам сразу же откроют новый брокерский счет, на который в течение месяца переведут ваши средства с ИИС. От вас нужно будет только подтвердить перевод с помощью кода по SMS. На этот период активы заблокируют, то есть временно их нельзя будет продать.
Альфа-банк предлагает аналогичные условия. Деньги переведут на текущий счет или дебетовую карту, а ценные бумаги на брокерский счет.
Если у вас ИИС открыт в Сбербанке или ВТБ, для его закрытия нужно позвонить на горячую линию банка, либо обратиться в офис, где есть брокерское обслуживание.
Еще раз напомним, что закрыть индивидуальный инвестиционный счет раньше срока технически можно, но тогда вы останетесь без налогового вычета. А тот, что получили ранее, нужно будет вернуть
Как получить налоговый вычет по ИИС
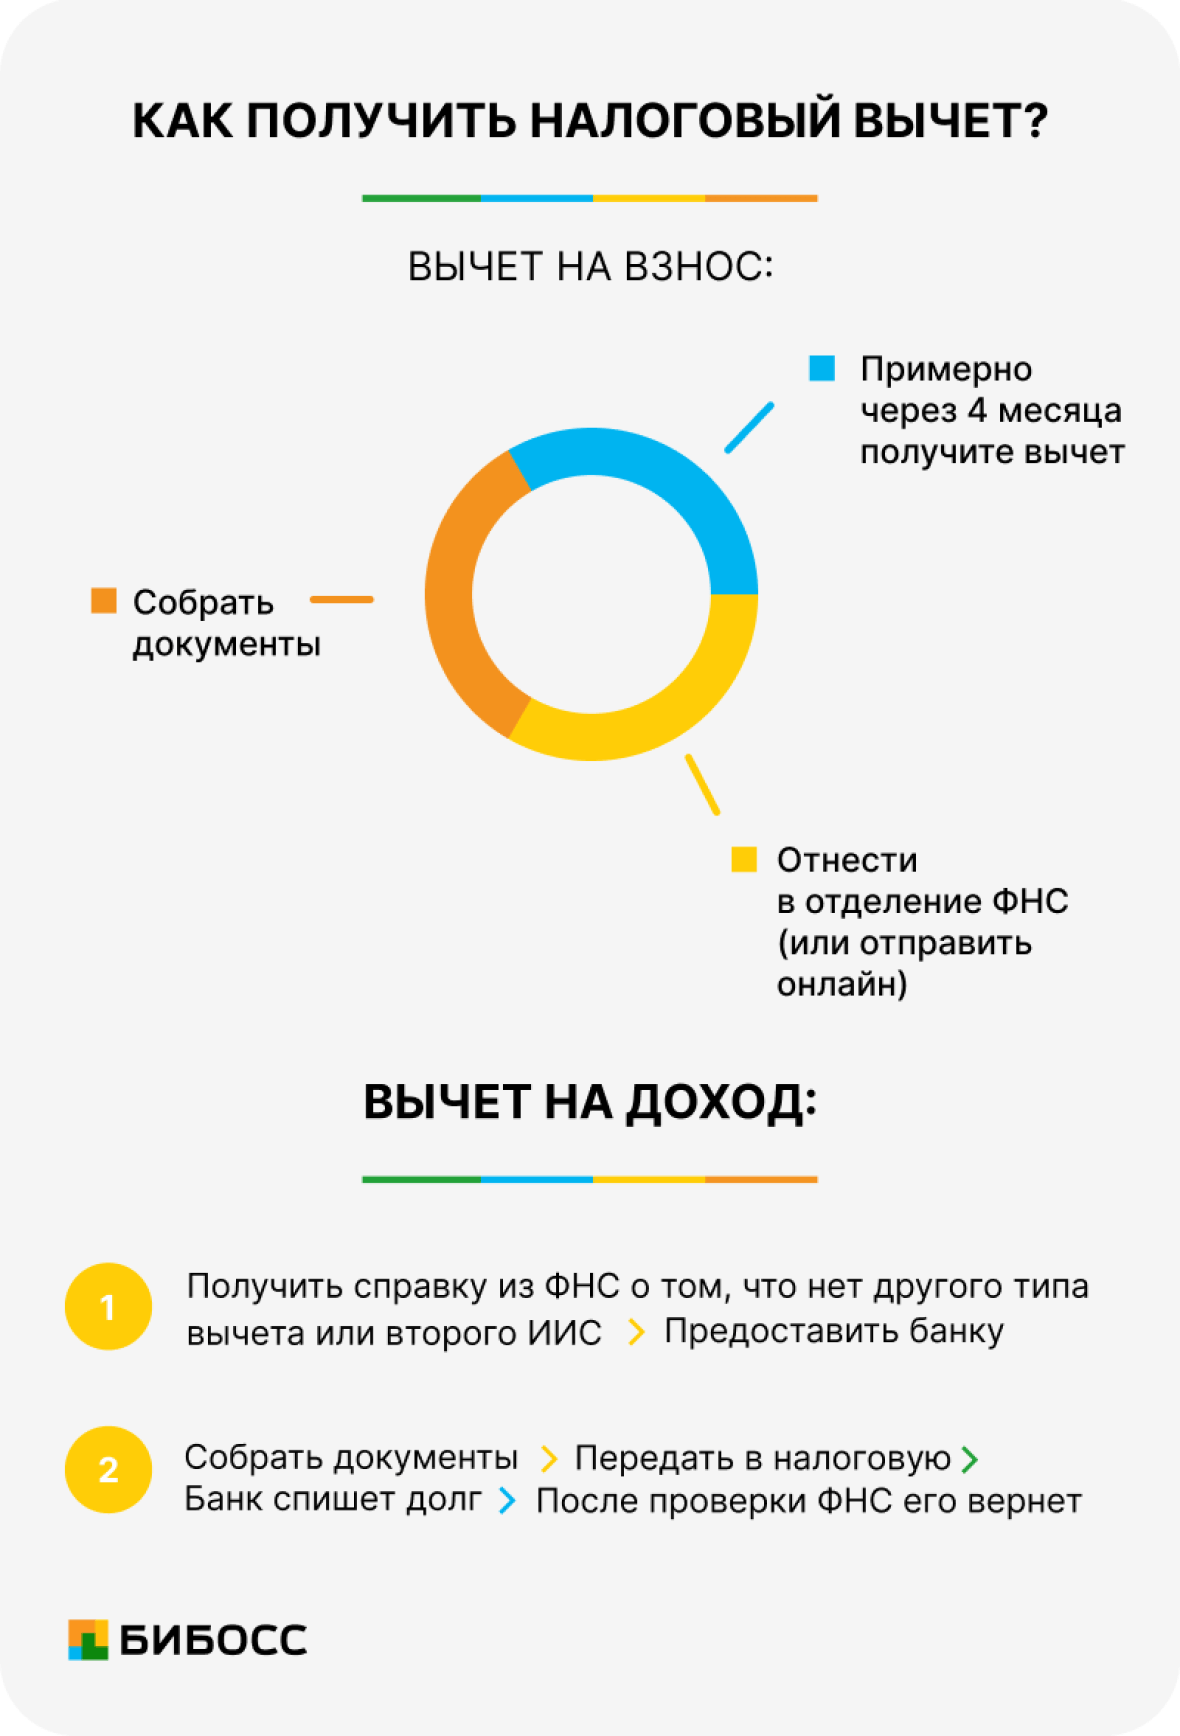
Чтобы получить льготы по налогам, нужно обратиться в ФНС или к своему брокеру. Это можно сделать как онлайн в личном кабинете на сайте, так и придя в офис налоговой службы.
Если вам нужно оформить вычет типа А (на взнос), необходимо до конца апреля предоставить налоговой следующие документы:
- договор об открытии счета с брокером или управляющим;
- справку о доходах и налогах с работы (2-НДФЛ);
- справку 3-НДФЛ;
- квитанцию или другие справки, подтверждающие зачисление средств на счет;
- заявление на налоговый вычет;
- реквизиты счета для перевода денег.
Обработка данных и ответ из ФНС приходит в течение трех месяцев, плюс еще около месяца нужно для перевода средств на ваш счет.
Некоторые банки, например Сбер, готовы за вас собрать все необходимые документы и подать в налоговую. С условиями предложения подробнее можно ознакомиться на сайте вашего брокера.
Вычет типа Б можно просто запросить у обслуживающего ваш счет банка. Для этого понадобится предоставить справку из ФНС, подтверждающую, что вы не получали вычет типа А и не заводили еще один ИИС. Если все в порядке — при закрытии счета брокер не будет взимать налог на полученные доходы со сделок.
Другой вариант получения вычета на доход — обратиться в налоговую. Для этого понадобятся:
- справка 3-НДФЛ, в которой рассчитана сумма для вычета;
- заявление на налоговый вычет;
- документы с подтверждением того, что вы можете претендовать на льготу (отчеты банка о совершенных по ИИС транзакциях);
- реквизиты счета для перевода денег.
Если выбрали этот способ, будьте готовы, что процесс затянется. Поскольку сначала банк спишет с вас налог, потом ФНС изучит документацию и вернет вам эту сумму обратно.
Заключение
Индивидуальный инвестиционный счет — удобный инструмент для биржевых сделок. В нем есть весомые преимущества в виде налогового вычета, который дает гарантированный доход. Но как и везде, есть свои ограничения (например, на вывод денег до закрытия счета). ИИС подойдет любому инвестору: и новичку, и опытному. Если выбрать подходящий тип вычета и грамотно совершать сделки, можно выйти на хороший доход.
Источник: www.beboss.ru
Как работает ИИС

Кошин В.В. Fin-Plan Как работает ИИС
Одной из самых обсуждаемых тем на сегодня является ИИС, так как многие слышали о нем, но информация носит весьма поверхностный характер. В данной же статье мы подробно расскажем как работает ИИС, рассмотрим виды льгот по ИИС, нюансы и секреты его использования, а также ответим на часто задаваемые вопросы.

Что такое ИИС
ИИС (Индивидуальный инвестиционный счет) — это льготный брокерский счет, с помощью которого можно не только покупать и продавать ценные бумаги на бирже, но и получать государственные льготы 2-х типов.
Виды льгот по ИИС
Первый тип льготы (ИИС тип А):. налоговый вычет по НДФЛ в размере 13% от инвестированной суммы.
Посмотрим, как это работает на живой ситуации. Итак, Вы инвестировали 100 т.р. через ИИС и купили на этом счете надежные облигации федерального займа, например, ОФЗ 29006, доходность по которым на текущий момент составляет 6,87%. Уже хорошо – Вы вложились в надежный актив и получаете ставку больше, чем по депозиту на 1-3% и зарабатываете через год 6,87 тысячи со своих инвестиций, но это еще не все. В начале следующего года Вы подаете декларацию в налоговую на вычет по НДФЛ и получаете дополнительно к своему инвестиционному доходу налоговый вычет в размере 13% от инвестированных 100 тысяч, то есть еще 13 т.р. Итого уже в первый год инвестиций Вы получите 19,87 т.р. с инвестированных 100 т.р., или 19,87%.

Второй тип льготы (ИИС тип Б): освобождение от всех налогов по ИИС.
Здесь Вы уже не получаете вычет в виде денежных средств на свой счет, но можете освободиться от всех налогов по счету. Подробнее про налоги от инвестиционной деятельности в нашей статье «Налоги на ценные бумаги» и «Налог на иностранные акции». Далее мы проведем сравнение двух этих типов льгот. Но чаще всего выгоднее пользоваться первым типом льготы.
Одновременно можно использовать только 1 льготу. Выбор льготы можно сделать, как при открытии счета, так и при закрытии счета, то есть в конце срока.
Первый тип льготы (нюансы)
Стоит помнить про 3 ограничения, связанных с первым типом льготы:
- Первый тип вычета, а именно 13%-ый вычет по НДФЛ возможен для тех граждан, кто является налогоплательщиком налога на доходы физических лиц. То есть для тех, у кого есть официальная заработная плата, с которой работодатель уплачивает за Вас налоги. Этот тип вычета не подходит для пенсионеров, студентов, предпринимателей и других лиц, у которых нет официальной зарплаты. (При этом второй тип вычета подходит всем).
- Есть ограничение максимальных выплат по ИИС первого типа. Максимальная сумма, с которой можно получить 13% вычет – это 400 т.р. в год. То есть 13% с 400 т.р. – это 52 т.р. Это максимум, который на текущий момент можно получить по этой программе в год.
- ИИС открывается на 3 года. Если вдруг средства с ИИС Вам нужны будут раньше, закрыть его конечно можно, тогда доходность от своих инвестиций вы сможете зафиксировать и вывести. Но в данном случае все налоговые льготы необходимо будет вернуть в бюджет с дополнительной уплатой штрафных пеней. Пеня исчисляется за каждый день с даты получения вычета, и %-я ставка пени составляет 1/300 действующей в это время ставки рефинансирования ЦБ РФ.
3 варианта использования льготы первого типа
Вариант 1. Открыть счет и пополнить его только в первый год.
На таблице ниже представлены все расчеты. Представим, что после ввода денег на ИИС мы покупаем на всю сумму надежные активы — облигации федерального займа, например, выпуск ОФЗ-29006. Доходность по таким облигациям на текущий момент составляет 6,87%.
Тогда в первый год мы получаем доход и от облигаций 6,87% и от налогового вычета 13%, а вот последующие 2 года только от облигаций, так как при данной схеме мы не пополняем счет во второй и третий год, соответственно вычет мы в эти годы не получаем. Итоговая доходность при таком способе инвестиций составит 11,2%. Сразу скажем, что это не самый выгодный способ использования ИИС, но пожалуй, самый популярный. Мы же рекомендуем посмотреть все варианты и выбрать наиболее подходящий Вам.

Вариант 2. Открыть счет и пополнить его только в 3-й год.
Довольно эксклюзивный вариант. Но он не противоречит законодательству. Вы можете открыть счет сейчас, но пополнить его лишь на 3-ий год. Тогда Ваши деньги проведут на счете всего 1 год.
Вы за этот год получите доход от инвестиций, например, 6,87% (представим, что ставки не изменятся и будут такими же) и доход от вычета 13% и сможете закрыть счет по истечении 3-х лет и вывести средства, получив в итоге 19,87% доходности. Однако суммарно в рублях доход составит всего 19,87 т.р. (меньше, чем в первом варианте), так как в данном случае упущено целых 2 года инвестиционных возможностей.

Вариант 3. Открыть счет и пополнять его каждый год.
На наш взгляд, это самый выгодный вариант. В этом варианте мы пополняем счет ИИС каждый год и инвестируем средства. Для упрощения расчетов предположим, что пополняем мы каждый год счет на одинаковые суммы, при этом инвестируем их в тот же самый актив в ОФЗ 29006 под 6,87% (также для простоты примем, что доходность актива остается неизменной).
Тогда каждый год мы получаем доход от инвестиций в размере 6,87%, а также доход от вычета в размере 13%. При этом наш счет постепенно увеличивается. В первый год на счете было 100 т.р. и они были инвестированы в ОФЗ под 6,87%, во второй год на счете будет уже 200 т.р., инвестированных в ОФЗ, в 3-ий год на счете будет уже 300 т.р., инвестированных в ОФЗ. Соответственно в первый год доход от инвестиций составит 6,87% х 100 = 6,87 т.р., во второй 6,87% х 200 = 13,74 т.р., в третий год 6,87% х 300 т.р. = 20,61 т.р.
Итого доход от инвестиций составит 6,87 + 13,74 + 20,61 = 41,22 т.р.
Доход от налоговых вычетов будет 13 + 13 + 13 = 39 т.р., так как вычет считается от суммы пополнения счета, которая каждый год у нас равна 100 т.р. (13% х 100 = 13 т.р.).
Итого за 3 года доход на счете составит 39 + 41,22 = 80,22 т.р.
Чтобы посчитать доходность, эту сумму необходимо разделить на среднюю сумму средств на счете и на время инвестирования. Средняя сумма средств на счете = (100 + 200 + 300) / 3 = 200 т.р. Время инвестирования в этом варианте 3 года. Соответственно средняя доходность при таком варианте будет 13,37%.
Однако при этом ИИС используется эффективно каждый год, поэтому общая сумма дохода максимальна и составляет 80,22 т.р. Именно поэтому мы считаем данный вариант наиболее приоритетным для использования первого типа ИИС.

Стоит еще раз напомнить, что все доходности рассчитаны при инвестициях в ОФЗ (максимально надежные ценные бумаги), но на счете ИИС можно инвестировать также в корпоративные облигации, в акции и в другие типы актиWow, которые позволяют получать большую доходность. Однако, прежде чем работать с такими инструментами, необходима определенная подготовка. Такую подготовку мы даем в нашей Школе Разумного Инвестирования. Записаться на первый бесплатный урок можно по ссылке — http://mk.fin-plan.org
Какой тип льготы выгоднее
Итак, у нас есть 2 типа льготы. Первая — получение вычета в 13% живыми деньгами на свой счет от налоговой, а вторая — освобождение от всех налогов по счету.
Прежде, чем считать сравнение стоит сказать, что налоги берутся не со всех инвестиций. Например, купоны по облигациям федерального займа (ОФЗ), а также муниципальным облигациям не облагаются налогом.
Также не облагаются налогом доходы от российских корпоративных облигаций, выпущенных в период с 2017 по 2020 г. Однако, это не касается корпоративных облигации с купоном, превышающим ставку рефинансирования ЦБ на 5 п.п. и более (сумма превышения облагается НДФЛ по ставке 35%). Что касается самого налога, то с тех актиWow, с которых он платится, налог составляет 13% от прибыли (в прибыль считаются купоны, дивиденды, разница между покупкой и продажей ценных бумаг). При этом налог взимается в целом по счету, то есть, если по каким-то активам есть убытки, они будут вычтены из общей прибыли. Также прибыль берется только с завершенных сделок — то есть там, где ценная бумага в течение года была куплена, а потом продана с прибылью. Если же актив просто вырос за год, и Вы его еще не продали, то есть прибыль не зафиксирована — тогда этот актив не подлежит налогообложению.
Итак, если мы инвестируем на ИИС только в ОФЗ, можно даже не сравнивать какой тип льготы выгоднее. Однозначно первый, так как налог с купонов по ОФЗ не платится Wowсе. Например, берем 3 вариант инвестирования из примеров выше. При первом типе вычета мы получим 13,37% доходности при инвестировании в ОФЗ 29006, при втором варианте лишь 6,87%, то есть только чистую доходность от инвестиций в облигации без вычета.
Поэтому для объективного сравнения представим, что у нас диверсифицированный инвестиционный портфель, состоящий из разных типов актиWow: акций и облигаций, попадающих под налогообложение со средней доходностью, например, 15% годовых. И сравним 2 типа льготы по ИИС при инвестировании в данный портфель.
Первый тип льготы (возврат 13% НДФЛ):

Среднегодовая доходность портфеля, рассчитанная с учетом реинвестирования и налогов = 20,9%
Второй тип льготы (освобождение от налогов по счету):

Среднегодовая доходность портфеля, рассчитанная с учетом реинвестирования = 16,6%
Мы видим, что первый тип льготы выгоднее, если средняя доходность по счету составляет 15% в год. Но если доходность инвестиций составляет более 40%, тогда выгоднее будет второй тип вычета. Однако 40% могут дать исключительно высокорисковые активы. Получение такой доходности 3 года подряд сопряжено с огромными рисками потери капитала и носит невысокую вероятность, особенно для начинающего инвестора.
Пример расчета льготы №1 для доходности 40%.

Среднегодовая доходность портфеля, рассчитанная с учетом реинвестирования и налогов = 51,5%
Пример расчета льготы №2 для доходности 40%

Среднегодовая доходность портфеля, рассчитанная с учетом реинвестирования = 51,7%
Резюмируя все расчеты выше можно подвести итог, что оптимальный выбор для разумного инвестора — это льгота №1, в случае если данная льгота Вам доступна (у Вас есть официальная заработная плата и Вы являетесь плательщиком НДФЛ). Если же данная льгота недоступна, то стоит воспользоваться вторым типом вычета — ведь это тоже какая-никакая экономия.
ИИС для предпринимателей
Для предпринимателей есть 2 способа использовать ИИС:
- Использовать ИИС второго типа, откладывать на ИИС по 400 т.р. в год, инвестировать и не платить налоги с инвестиционных доходов.
- Платить себе заработную плату и получить возможность первого типа вычета.
С первым вариантом тут все понятно. Но вот использование второго варианта требует определенных пояснений.
Ситуация, в которой предприниматель не платит сам себе зарплату является довольно распространенной. Однако в случае с использованием ИИС — это приобретает определенный смысл.
Если предприниматель не платит себе зарплату, то он фактически минимально участвует в создании своей гос. пенсии и однажды столкнется с неприятным фактом, что его государственное пенсионное обеспечение является минимальным и даже меньше, чем у его же сотрудников.
Обычно об этом никто не думает по 2-м причинам:
- Доходы бизнеса позволяют не думать о государственной пенсии и формировать свой собственный капитал.
- Выплата заработной платы самому себе влечет за собой уплату существенных пенсионных налогов в бюджет в размере 30% от зарплаты (пенсионный фонд, фонд социального страхования, медицинского, страхование от несчастных случаев) и НДФЛ в размере 13% от з/п. Итого 43% налогов с зарплаты.
Именно поэтому большинство предпринимателей выбирают не платить себе зарплату и экономить деньги сейчас, чем платить и надеяться на пенсию в будущем.
Однако ИИС открывают следующую возможность: можно платить себе зарплату, платить все налоги с нее, участWowать в государственной пенсионной системе (а вдруг пригодится) и при этом возвращать все уплаченные налоги обратно.
Как это работает?
Здесь используются сразу 2 льготы: первая — это возможность зачесть пенсионные налоги предпринимателю при уплате налога на доходы по УСН 6%.
Например, выручка предпринимателя составляет 1 млн. руб. в месяц, или 3 млн. руб. в квартал. Тогда налог по УСН с выручки будет равен 180 т.р. (3 млн. руб. х 6% = 180 т.р.).
Если же предприниматель платит себе зарплату, например, 30 т.р. в месяц, то его отчисления в фонды составят 27 т.р. в квартал (30 х 3 х 30%). При этом предприниматель получает право уменьшить размер УСН на сумму данных пенсионных отчислений. То есть в данном случае УСН составит 180 т.р. — 27 т.р. = 153 т.р. Зачесть можно до 50% от размера налога по УСН. В нашем случае сумма пенсионных отчислений менее 50%, поэтому схема вполне применима и позволяет фактически избежать данных налогов.
Остается решить вопрос с НДФЛ. С 30 т.р. за 3 месяца набежит также НДФЛ в размере 11 700 руб. Этот налог в свою очередь мы можем вернуть с помощью ИИС по итогам года. За год данный налог составит 46,8 т.р. или 13% от годового фонда оплаты труда — 360 т.р. Чтобы вернуть эти деньги с помощью ИИС достаточно инвестировать 360 т.р. на ИИС, тогда Вы получите право забрать 46,8 т.р. в налоговой.
В конечном итоге данная схема позволяет фактически не тратиться на налоги и участWowать в государственной пенсионной системе. При достижении пенсионного возраста получать пенсию выше среднего. При этом дисциплинировать себя в плане инвестиций и формировать еще и собственный инвестиционный капитал, откладывая ежегодно на эти цели определенную сумму. Также данная система подходит для возврата налогов для предпринимателей девушек, планирующих декрет: можно также платить себе з/п, затем получить декретные от государства и еще вернуть все уплаченные налоги с помощью ИИС и зачета в УСН.
Однако с долгосрочной точки зрения, по нашему мнению, более выгодно для предпринимателей не платить себе зарплату, а инвестировать, используя второй тип льготы и получать освобождение от налогов по своему ИИС. При этом придется смирится с тем, что за свою пенсию Вы отвечаете сами и от государства не ждать ничего особенного, ведь базовая пенсия для предпринимателей несущественная.
ОТВЕТЫ НА ЧАСТО ЗАДАВАЕМЫЕ ВОПРОСЫ
Как происходит получение вычета?
Вычет приходит на счет, указанный в налоговой при подаче декларации. Вы можете указать свою банковскую карту и получить вычет непосредственно на карту.
Можно ли выводить деньги со счета ИИС?
В течение первых 3-х лет деньги с ИИС вывести нельзя без потери льгот. Если деньги нужны срочно, то счет закрывается, льготы аннулируются и деньги можно будет забрать. При этом весь инвестиционных доход сохранится, но дополнительно нужно будет уплатить штрафные пени. Пеня исчисляется за каждый день с даты получения вычета, и %-я ставка пени составляет 1/300 действующей в это время ставки рефинансирования ЦБ РФ.
Как оформить вычет?
Подробный материал на эту тему можно прочитать в статье Как оформить налоговый вычет по ИИС. Пошаговая инструкция.
Что происходит с ИИС после 3-х лет?
Счет продолжит работать как ИИС до тех пор, пока не отменят данную программу. То есть если денежные средства не выводить, можно продолжать получать вычеты. Подробнее можно прочитать в статье ИИС после трёх лет: закрывать или нет
Сколько ИИС можно открыть?
Если Вы гражданин РФ, то Вы можете открыть один счет ИИС.
Что делать, если я хочу инвестировать с использованием ИИС тип А сумму больше, чем 400 т.р.?
ИИС позволяет ввести на счет до 1 млн. руб., но льгота на ИИС тип А распространяется только на 400 т.р. Если сумма инвестирования, например, 4 млн. руб., тогда целесообразнее открыть 2 счета: ИИС на 400 т.р. и второй обычный брокерский счет на 3,6 млн. руб.
Какие активы можно покупать на счет ИИС?
На ИИС можно покупать все активы, представленные на Московской и Санкт-Петербургской бирже.
Можно ли перевести ИИС от одного брокера к другому?
Да, в отличие от обычного брокерского счета, по ИИС возможен перевод между разными профучастниками рынка. Возможная причина — не устраивают условия обслуживания текущего брокера (тарифная политика, ограниченный перечень доступных для покупки инструментов). При переводе сохраняется срок сущестWowания ИИС.
Но есть нюанс — за перевод каждого вида актиWow необходимо будет заплатить двойную комиссию (комиссия НКО АО НРД и комиссия депозитария брокера). И это немалые издержки. Поэтому, к выбору брокера нужно подходить ответственно, в этом Вам помогут наши ежегодные исследования на тему «Лучшие брокеры».
Удачных Вам инвестиций!
26 декабря 2019
Рассказать другим про интересную статью
Рекомендуем к прочтению
Темная сторона
инвестирования
начните инвестировать под 30%
в надежные активы уже сегодня
Скачайте прямо сейчас
Рекомендуемые к прочтению статьи:
Лучшие брокеры 2020 г. Исследование рынка брокерских услуг с формированием ТОП-рейтинга брокеров на 2020 год. Вы узнаете критерии выбора брокера, + и — каждого брокера и стоимость услуг у топовых компаний.
23 декабря 2019
В этой статье мы постараемся ответить на основной вопрос, стоит ли покупать акции в период острых кризисных явлений. А если стоит, то на какие акции обращать внимание в такие моменты.
17 декабря 2019
Зачастую можно растеряться от обилия вариантов работы на фондовом рынке. В этой статье детально разберем плюсы и минусы основных стратегий. В итоге Вы сможете подобрать то, что подходит именно Вам.
10 декабря 2019
Посмотреть записи по темам:
- Основы финансового планирования
- Банки
- Инвест-портфели
- Инвестиции
- Информация
- Личный блог
- Обзоры полезных книг
- Пенсия
- Словарь финансовых терминов
- Все разделы
Поиск по дате публикации
Следуйте за нами:
Эксклюзивные материалы здесь:
Написать директору проекта:
• Вконтакте
Примеры достижений касаются личных результатов, являются последствием личных знаний, знаний и опыта.
Мы не несем ответственность за результаты, полученные другими людьми, поскольку они могут отличаться в зависимости от различных обстоятельств.
Как безопасно инвестировать в криптовалюту и получать прибыль от 100%
Политика конфиденциальности
Настоящая Политика конфиденциальности персональной информации (далее — Политика) действует в отношении всей информации, которую ИП Кошин В.В. и/или его аффилированные лица, включая все лица, входящие в одну группу c ИП Кошин В.В. (далее — Консультант), могут получить о пользователе во время использования им любого из сайтов, сервисов, служб, программ и продуктов Консультанта (далее — Сервисы, Сервисы Консультанта). Согласие пользователя на предоставление персональной информации, данное им в соответствии с настоящей Политикой в рамках отношений с одним из лиц, входящих в Консультант, распространяется на все лица, входящие в Консультант.
Использование Сервисов Консультанта означает безоговорочное согласие пользователя с настоящей Политикой и указанными в ней условиями обработки его персональной информации; в случае несогласия с этими условиями пользователь должен воздержаться от использования Сервисов.
1. Персональная информация пользователей, которую получает и обрабатывает Консультант
1.1. В рамках настоящей Политики под «персональной информацией пользователя» понимаются:
1.1.1. Персональная информация, которую пользователь предоставляет о себе самостоятельно при регистрации (создании учётной записи) или в процессе использования Сервисов, включая персональные данные пользователя. Обязательная для предоставления Сервисов (оказания услуг) информация помечена специальным образом. Иная информация предоставляется пользователем на его усмотрение.
1.1.2 Данные, которые автоматически передаются Сервисам Консультант в процессе их использования с помощью установленного на устройстве пользователя программного обеспечения, в том числе IP-адрес, информация из cookie, информация о браузере пользователя (или иной программе, с помощью которой осуществляется доступ к Сервисам), время доступа, адрес запрашиваемой страницы.
1.1.3 Иная информация о пользователе, сбор и/или предоставление которой определено в Регулирующих документах отдельных Сервисов Консультант.
1.2. Настоящая Политика применима только к Сервисам Консультант. Консультант не контролирует и не несет ответственность за сайты третьих лиц, на которые пользователь может перейти по ссылкам, доступным на сайтах Консультант, в том числе в результатах поиска. На таких сайтах у пользователя может собираться или запрашиваться иная персональная информация, а также могут совершаться иные действия.
1.3. Консультант в общем случае не проверяет достоверность персональной информации, предоставляемой пользователями, и не осуществляет контроль за их дееспособностью. Однако Консультант исходит из того, что пользователь предоставляет
достоверную и достаточную персональную информацию по вопросам, предлагаемым в форме регистрации, и поддерживает эту информацию в актуальном состоянии.
2. Цели сбора и обработки персональной информации пользователей
2.1. Консультант собирает и хранит только те персональные данные, которые необходимы для предоставления Сервисов и оказания услуг (исполнения соглашений и договоров с пользователем).
2.2. Персональную информацию пользователя Консультант может использовать в следующих целях:
2.2.1. Идентификация стороны в рамках соглашений и договоров с Консультант;
2.2.2. Предоставление пользователю персонализированных Сервисов;
2.2.3. Связь с пользователем, в том числе направление уведомлений, запросов и информации, касающихся использования Сервисов, оказания услуг, а также обработка запросов и заявок от пользователя;
2.2.4. Улучшение качества Сервисов, удобства их использования, разработка новых Сервисов и услуг;
2.2.5. Таргетирование рекламных материалов;
2.2.6. Проведение статистических и иных исследований на основе обезличенных данных.
3. Условия обработки персональной информации пользователя и её передачи третьим лицам
3.1. Консультант хранит персональную информацию пользователей в соответствии с внутренними регламентами конкретных сервисов.
3.2. В отношении персональной информации пользователя сохраняется ее конфиденциальность, кроме случаев добровольного предоставления пользователем информации о себе для общего доступа неограниченному кругу лиц. При использовании отдельных Сервисов пользователь соглашается с тем, что определённая часть его персональной информации становится общедоступной.
3.3. Консультант вправе передать персональную информацию пользователя третьим лицам в следующих случаях:
3.3.1. Пользователь выразил свое согласие на такие действия;
3.3.2. Передача необходима в рамках использования пользователем определенного Сервиса либо для оказания услуги пользователю;
3.3.3. Передача предусмотрена российским или иным применимым законодательством в рамках установленной законодательством процедуры;
3.3.4. Такая передача происходит в рамках продажи или иной передачи бизнеса (полностью или в части), при этом к приобретателю переходят все обязательства по соблюдению условий настоящей Политики применительно к полученной им персональной информации;
3.3.5. В целях обеспечения возможности защиты прав и законных интересов Консультанта или третьих лиц в случаях, когда пользователь нарушает Пользовательское соглашение сервисов Консультант.
3.4. При обработке персональных данных пользователей Консультант руководствуется Федеральным законом РФ «О персональных данных».
4. Изменение пользователем персональной информации
4.1. Пользователь может в любой момент изменить (обновить, дополнить) предоставленную им персональную информацию или её часть, а также параметры её конфиденциальности, воспользовавшись функцией редактирования персональных данных в персональном разделе соответствующего Сервиса.
4.2. Пользователь также может удалить предоставленную им в рамках определенной учетной записи персональную информацию, воспользовавшись функцией «Удалить аккаунт» в персональном разделе соответствующего Сервиса При этом удаление аккаунта может повлечь невозможность использования некоторых Сервисов
5. Меры, применяемые для защиты персональной информации пользователей
Консультант принимает необходимые и достаточные организационные и технические меры для защиты персональной информации пользователя от неправомерного или случайного доступа, уничтожения, изменения, блокирования, копирования, распространения, а также от иных неправомерных действий с ней третьих лиц.
6. Изменение Политики конфиденциальности. Применимое законодательство
6.1. Консультант имеет право вносить изменения в настоящую Политику конфиденциальности. При внесении изменений в актуальной редакции указывается дата последнего обновления. Новая редакция Политики вступает в силу с момента ее размещения, если иное не предусмотрено новой редакцией Политики.
6.2. К настоящей Политике и отношениям между пользователем и Консультант, возникающим в связи с применением Политики конфиденциальности, подлежит применению право Российской Федерации.
7. Обратная связь. Вопросы и предложения
Отказ от ответственности
В соответствии с действующим законодательством РФ, Администрация сайта отказывается от каких-либо заверений и гарантий, предоставление которых может иным образом подразумеваться, и отказывается от ответственности в отношении Сайта, Содержимого и их использования.
Ни при каких обстоятельствах Администрация Сайта не будет нести ответственности ни перед какой стороной за какой-либо прямой, непрямой, особый или иной косвенный ущерб в результате любого использования информации на этом Сайте или на любом другом сайте, на который имеется гиперссылка с нашего cайта, возникновение зависимости, снижения продуктивности, увольнения или прерывания трудовой активности, а равно и отчисления из учебных учреждений, за любую упущенную выгоду, приостановку хозяйственной деятельности, потерю программ или данных в Ваших информационных системах или иным образом, возникшие в связи с доступом, использованием или невозможностью использования Сайта, Содержимого или какого-либо связанного интернет-сайта, или неработоспособностью, ошибкой, упущением, перебоем, дефектом, простоем в работе или задержкой в передаче, компьютерным вирусом или системным сбоем, даже если администрация будет явно поставлена в известность о возможности такого ущерба.
Пользователь соглашается с тем, что все возможные споры будут разрешаться по нормам российского права.
Пользователь соглашается с тем, что нормы и законы о защите прав потребителей не могут быть применимы к использованию им Сайта, поскольку он не оказывает возмездных услуг.
Используя данный Сайт, Вы выражаете свое согласие с «Отказом от ответственности» и установленными Правилами и принимаете всю ответственность, которая может быть на Вас возложена.
Оферта
ДОГОВОР-ОФЕРТА НА ОКАЗАНИЕ ИНФОРМАЦИОННЫХ УСЛУГ
1. ОБЩИЕ ПОЛОЖЕНИЯ
1.1. Проект “Fin-plan.org” в лице индивидуального предпринимателя Кошина Виталия Владимировича, ОГРНИП 31658350005774, ИНН 583708408904 (далее Исполнитель) настоящей публичной офертой предлагает любому физическому или юридическому лицу, а также индивидуальному предпринимателю (далее Заказчик) заключить Договор-оферту (далее Оферта) на оказание информационных услуг по проведению онлайн-тренинга.
1.2. соответствии с пунктом 2 статьи 437 Гражданского Кодекса Российской Федерации (ГК РФ) в случае принятия изложенных ниже условий и оплаты услуг, лицо, производящее акцепт этой оферты, становится Заказчиком (в соответствии с пунктом 3 статьи 438 ГК РФ акцепт оферты равносилен заключению договора на условиях, изложенных в оферте).
1.3. Полным и безоговорочным акцептом настоящей оферты является осуществление Заказчиком оплаты предложенных Исполнителем Услуг. В отношении Услуг, предлагаемых Исполнителем по акциям (специальным предложениям при их наличии) с условиями оплаты частями полным и безоговорочным акцептом настоящей оферты является осуществление Заказчиком оплаты первой части от согласованной сторонами суммы.
1.4. Исполнитель и Заказчик предоставляют взаимные гарантии своей право- и дееспособности необходимые для заключения и исполнения настоящего Договора на оказание информационных услуг.
2. ОПРЕДЕЛЕНИЯ И ТЕРМИНЫ
2.1. В целях настоящей Оферты нижеприведенные термины используются в следующем значении:
Оферта – настоящий публичный договор на оказание информационных услуг Заказчику.
Сайт – интернет-сайты: https://fin-plan.org и http://invest-razum.ru, а так же все к ним относящиеся “поддомены”, используемые Исполнителем на праве собственности.
Информационные услуги – услуги Исполнителя по проведению Онлайн-тренинга для Заказчика в соответствии с выбранной Программой мероприятия и оплаченным Информационным Пакетом.
Онлайн-тренинг – информационная услуга Исполнителя, в которую в зависимости от выбранной Программы мероприятия и оплаченного Информационного Пакета входит:
А. Предоставление ограниченного доступа Заказчика к обучающим материалам Сайта (видео, статьи, файлы, ссылки) в соответствии с условиями Оферты. Объем обучающих материалов определяется Исполнителем самостоятельно и описан в Программе тренинга. Объем обучающих материалов и сами материалы могут быть изменены с целью актуализации информации в любой момент по решению Исполнителя.
Б. Участие Заказчика в тематических обсуждениях в формате онлайн скайп-сессий.
В. Предоставление Заказчику домашних заданий для отработки навыков и закрепления знаний.
Г. Проверка домашних заданий; сопутствующие аналитические услуги Исполнителя.
Д. Сопутствующие информационные услуги Исполнителя в форме консультаций (по почте, по телефону, по скайпу, личных консультаций). Форма и необходимость предоставления сопутствующих информационных услуг определяются Исполнителем самостоятельно.
Программа мероприятия – перечень вопросов, который будет раскрыт в ходе оказания информационной услуги (далее Программа).
Программы публикуются на Сайте. Информационный пакет – набор услуг, которые будут входить в дополнение к той или иной программе обучения (далее Пакет). Описание Пакетов публикуется на Сайте на странице соответствующей Программы.
3. ПРЕДМЕТ ОФЕРТЫ
3.1. Предметом настоящей Оферты является возмездное оказание Заказчику Информационных услуг силами Исполнителя в соответствии с условиями настоящей Оферты путем организации и проведения онлайн-тренингов.
3.2. Стоимость Информационной услуги различна для разных Программ и для разных Пакетов. Стоимость различных Пакетов информационной услуги определена на соответствующих интернет-страницах Сайта.
4. УСЛОВИЯ ОКАЗАНИЯ ИНФОРМАЦИОННОЙ УСЛУГИ
4.1. Исполнитель предоставляет ограниченный доступ Заказчику к Информационной услуге, размещенной на Сайте (предоставляет доступ в закрытую зону сайта, путем передачи паролей доступа), при условии 100 % предоплаты этой услуги. В случае оплаты в рассрочку или частями (при наличии соответствующей акции) доступ к материалам Онлайн-тренинга предоставляется постепенно по мере оплаты соответствующих частей пакета (в соответствии с параметрами акции).
4.2. Оплата Информационной услуги происходит путем перечисления Заказчиком денежных средств на расчетный счет Исполнителя одним из следующих способов:
— Оплата банковской картой или электронными деньгами (Яндекс Деньги) через интернет посредством интернет-эквайринга и/или сторонних платежных сервисов (Яндекс-касса).
— Оплата по реквизитам из п. 11 настоящей Оферты на расчетный счет Исполнителя.
— Оплата наличными в кассу Исполнителя.
— Оплата иными способами по предварительному согласованию с Исполнителем.
4.3. Участие в Онлайн-тренинге подтверждается заполнением соответствующей заявки на участие и внесением оплаты. Необходимые для доступа к материалам ссылки и пароли предоставляются Заказчику путем их направления на адрес электронной почты Заказчика, указанной им при заполнении заявки на участие в тренинге.
4.5. Исполнитель обязуется предоставить Заказчику Информационную услугу путем организации и проведения онлайн-тренинга в срок, указанный на Сайте, либо путем предоставления Заказчику доступа к закрытой зоне сайта в 2-х дневный срок с момента поступления денежных средств на счет Исполнителя.
4.6. Настоящий договор имеет силу акта об оказании слуг. Прием оказанных услуг производится Заказчиком без подписания соответствующего акта.
4.7. Исполнитель оставляет за собой право аннулировать участие Заказчика в тренинге без возврата внесенной платы в случае нарушения им правил поведения на тренинге. Указанными нарушениями являются: разжигание межнациональных конфликтов, оскорбление других участников тренинга, оскорбление ведущего и/или сотрудников обучающего проекта, неоднократное (более двух раз) отклонение от темы тренинга, реклама любого вида, нецензурные высказывания, распространение сведений, носящих заведомо ложных характер, а также иные действия, которые могут быть расценены ведущим как действия, оскорбляющие его и других участников тренинга.
4.8. Исполнитель оставляет за собой право аннулировать участие Заказчика в тренинге (без возврата уплаченных Заказчиком денежных средств) в случае установления факта передачи им материалов тренинга третьим лицам, распространения Заказчиком информации и материалов, полученных им в связи с участием в тренинге, третьим лицам, в том числе за плату. Использование информации и материалов допускается только в личных целях и для личного использования Заказчика.
5. РЕГИСТРАЦИЯ ЗАКАЗЧИКА НА САЙТЕ
5.1. Предоставление Заказчику Информационной услуги возможно при условии создания им на Сайте соответствующей учетной записи. Учетная запись (регистрационный аккаунт) создается в момент покупки и должна содержать реальные фамилию, имя, отчество Заказчика, адрес его электронной почты и телефон.
5.2. Регистрация учетной записи осуществляется путем заполнения регистрационной формы. В регистрационной форме необходимо указывать подлинные имя, отчество, фамилию, адрес электронной почты и доступный телефон.
6. ПРАВА И ОБЯЗАННОСТИ ИСПОЛНИТЕЛЯ
6.1. Исполнитель обязуется предоставлять круглосуточный доступ Заказчику к Сайту с использованием учетной записи Заказчика (за исключением краткосрочных и редких случаев проведения профилактических работ на Сайте, хостинге Сайта) в течение всего времени сущестWowания Сайта.
6.2. Исполнитель несет ответственность за хранение и обработку персональных данных Заказчика, обеспечивает конфиденциальность этих данных в процессе их обработки и использует их исключительно для качественного оказания Информационной услуги Заказчику.
6.3. Исполнитель гарантирует предоставление Заказчику полной и достоверной информации об оказываемой услуге по его требованию.
6.4. Максимальная длительность онлайн-тренинга составляет 365 дней с момента оплаты. По истечении этого срока участие в скайп-сессиях, а также проверка домашних заданий (если эти услуги были приобретены в рамках соответствующего Пакета, но не были оказаны в течение 365 дней с момента оплаты) могут быть осуществлены лишь за дополнительную плату и при наличии у Исполнителя ресурсов и времени. При этом доступ к материалам онлайн-тренинга остается открытым для Заказчика в течение всего времени сущестWowания Сайта.
6.5. В случае, если Заказчик по независимым от Исполнителя причинам не смог воспользоваться материалами онлайн-тренинга информационная услуга считается оказанной.
6.6. Исполнитель оставляет за собой право в любой момент изменять длительность тренинга и условия настоящей Оферты в одностороннем порядке без предварительного уведомления Заказчика, публикуя указанные изменения на Сайте, не позднее 5 дней со дня их внесения (принятия). При этом, новые условия действуют только в отношении вновь заключенных договоров.
6.7. Исполнитель вправе заблокировать учетную запись Заказчика в случае нарушения им правил тренинга (п. 4.7, 4.8 настоящего Договора) без возвращения внесенной платы.
7. ПРАВА И ОБЯЗАННОСТИ ЗАКАЗЧИКА
7.1. Заказчик обязан предоставлять достоверную информацию о себе в процессе создания учетной записи (регистрации) на Сайте.
7.2. Заказчик обязуется не воспроизводить, не повторять, не копировать, не продавать, а также не использовать в каких бы то ни было целях информацию и материалы, ставшие ему доступными в связи с оказанием Информационной услуги, за исключением личного использования.
7.3. Заказчик имеет право применять полученные знания и навыки на практике.
7.4. Заказчик обязан поддерживать в исправном техническом состоянии оборудование и каналы связи, обеспечивающие ему доступ к Сайту, иметь функционирующий доступ в Интернет входить на Сайт под своим аккаунтом одновременно только с одного устройства (персонального компьютера, планшета, телефона). Нарушение данного пункта может расцениваться как факт передачи доступа третьим лицам (п.4.8.) и повлечь за собой аннулирование доступа к материалам онлайн-тренинга.
8. РАССМОТРЕНИЕ ПРЕТЕНЗИЙ. ВОЗВРАТ ДЕНЕЖНЫХ СРЕДСТВ
8.1. Исполнитель не несет ответственности за непредставление (некачественное предоставление) Информационной услуги по причинам, не зависящим от Исполнителя.
8.2. Возврат денежных средств не осуществляется в случае, если Заказчик не применяет полученные теоретические знания на практике. Также возврат денежных средств не осуществляется после получения Заказчиком доступа к закрытому обучающему сайту (то есть получения паролей доступа к закрытой зоне сайта, где находятся записи тренинга), и расположенной на нем информации. Данные условия безоговорочно принимаются Сторонами.
8.3. Возврат денежных средств осуществляется Исполнителем в случае, если Заказчик совершил 100% предоплату получения Информационной услуги, но Исполнитель отказался от оказания информационной услуги Заказчику по любой из причин.
9. ОТВЕТСТВЕННОСТЬ СТОРОН
9.1. Исполнитель и Заказчик, принимая во внимания характер оказываемой услуги, обязуются в случае возникновения споров и разногласий, связанных с оказанием Информационной услуги, применять досудебный порядок урегулирования спора (переговоры, переписка). В случае невозможности урегулирования спора в досудебном порядке стороны вправе обратиться в суд города Пенза.
9.2. За неисполнение либо ненадлежащее исполнение обязательств по настоящей Оферте, стороны несут ответственность в соответствии с законодательством Российской Федерации.
10. ГАРАНТИИ КАЧЕСТВА ИНФОРМАЦИОННОЙ УСЛУГИ
10.1. Заказчик, принимая условия настоящей Оферты, принимает на себя также риск неполучения/недополучения прибыли и риск возможных убытков, связанных с использованием знаний, умений и навыков, полученных Заказчиком в ходе оказания Информационной услуги.
10.2. Гарантируя успешность применения полученных знаний, умений и навыков, а также получение Заказчиком Информационной услуги определенной прибыли (дохода) с их использованием (реализацией) в определенном либо неопределенном будущем, Исполнитель не несет ответственности за неполучение прибыли (дохода), получение прибыли (дохода) ниже ожиданий Заказчика, а также за прямые и косвенные убытки Заказчика, поскольку успешность использования Заказчиком полученных знаний, умений и навыков зависит от многих известных и неизвестных Исполнителю факторов, таких как: целеустремленности, трудолюбия, упорства, уровня интеллектуального развития, творческих способностей Заказчика, других его индивидуальных качеств и персональных характеристик, что безоговорочно принимается обеими сторонами.
11. СРОК ДЕЙСТВИЯ ОФЕРТЫ. ЗАКЛЮЧИТЕЛЬНЫЕ ПОЛОЖЕНИЯ
Настоящая Оферта вступает в силу с момента опубликования на Сайте в сети Интернет и действует до момента отзыва/изменения Оферты Исполнителем.
Наименование организации Индивидуальный предприниматель КОШИН ВИТАЛИЙ ВЛАДИМИРОВИЧ
Расчетный счет 40802810400000005323
Банк АО «Тинькофф Банк»
Юридический адрес Банка Москва, 123060, 1-й Волоколамский проезд, д. 10, стр. 1
Корр. счет Банка 30101810145250000974
ИНН Банка 7710140679
БИК Банка 044525974
Согласие с рассылкой
Заполняя форму на нашем сайте — вы соглашаетесь с нашей политикой конфиденциальности. Также вы соглашаетесь с тем, что мы имеем право разглашать ваши личные данные в следующих случаях:
1) С Вашего согласия: Во всех остальных случаях перед передачей информации о Вас третьим сторонам наша Компания обязуется получить Ваше явное согласие. Например, наша Компания может реализовывать совместное предложение или конкурс с третьей стороной, тогда мы попросим у Вас разрешение на совместное использование Вашей личной информации с третьей стороной.
2) Компаниям, работающим от нашего лица: Мы сотрудничаем с другими компаниями, выполняющими от нашего лица функции бизнес поддержки, в связи с чем Ваша личная информация может быть частично раскрыта. Мы требуем, чтобы такие компании использовали информацию только в целях предоставления услуг по договору; им запрещается передавать данную информацию другим сторонам в ситуациях, отличных от случаев, когда это вызвано необходимостью предоставления оговоренных услуг. Примеры функций бизнес поддержки: выполнение заказов, реализация заявок, выдача призов и бонусов, проведение опросов среди клиентов и управление информационными системами. Мы также раскрываем обобщенную неперсонифицированную информацию при выборе поставщиков услуг.
3) Дочерним и совместным предприятиям: Под дочерним или совместным предприятием понимается организация, не менее 50% долевого участия которой принадлежит Компании. При передаче Вашей информации партнеру по дочернему или совместному предприятию наша Компания требует не разглашать данную информацию другим сторонам в маркетинговых целях и не использовать Вашу информацию каким-либо путем, противоречащим Вашему выбору. Если Вы указали, что не хотите получать от нашей Компании какие-либо маркетинговые материалы, то мы не будем передавать Вашу информацию своим партнерам по дочерним и совместным предприятиям для маркетинговых целей.
4) На совместно позиционируемых или партнерских страницах: Наша Компания может делиться информацией с компаниями-партнерами, вместе с которыми реализует специальные предложения и мероприятия по продвижению товара на совместно позиционируемых страницах нашего сайта. При запросе анкетных данных на таких страницах Вы получите предупреждение о передаче информации. Партнер использует любую предоставленную Вами информацию согласно собственному уведомлению о конфиденциальности, с которым Вы можете ознакомиться перед предоставлением информации о себе.
5) При передаче контроля над предприятием: Наша Компания оставляет за собой право передавать Ваши анкетные данные в связи с полной или частичной продажей или трансфертом нашего предприятия или его актиWow. При продаже или трансферте бизнеса наша Компания предоставит Вам возможность отказаться от передачи информации о себе. В некоторых случаях это может означать, что новая организация не сможет далее предоставлять Вам услуги или продукты, ранее предоставляемые нашей Компанией.
6) Правоохранительным органам: Наша Компания может без Вашего на то согласия раскрывать персональную информацию третьим сторонам по любой из следующих причин: во избежание нарушений закона, нормативных праWowых актов или постановлений суда; участие в правительственных расследованиях; помощь в предотвращении мошенничества; а также укрепление или защита прав Компании или ее дочерних предприятий.
Вся личная информация, которая передана Вами для регистрации на нашем сайте, может быть в любой момент изменена либо полностью удалена из нашей базы по Вашему запросу. Для этого Вам необходимо связаться с нами любым удобным для Вас способом, использую контактную информацию, размещенную в специальном разделе нашего сайта.
Если Вы захотите отказаться от получения писем нашей регулярной рассылки, вы можете это сделать в любой момент с помощью специальной ссылки, которая размещается в конце каждого письма.
Скачать «Топ-5 криптовалют на январь 2023»
Источник: fin-plan.org