
Сегодня с нами Лана Нагорная — финансовый эксперт, блогер, основатель собственной онлайн-школы по инвестированию Lana Invest. И сегодня мы разберемся, как работать с вкладами в новых условиях. Слово Лане 🙂
Поделиться
Вклады — консервативный инструмент? Уже нет!
Мы привыкли к тому, что вклады используют для того, чтобы сохранить свои сбережения. А что, если я скажу вам, что с помощью вкладов можно зарабатывать принципиально по-новому? Да-да, это не шутка! Казалось бы, такой консервативный инструмент. Но нет!
Все, кто хоть немного следит за тем, что происходит с ключевой ставкой, знают, что волатильность дикая. И это надо использовать с максимальной пользой — пока дают шанс! Какая идея? Портфель вкладов в разных банках! Стоп, не пугайтесь раньше времени!
Сейчас я все объясню максимально понятно. И сразу по полочкам разложу ответы на ваши вопросы — просто подходи и бери.
Ни дня простоя! Как заработать на вкладах? Заработок на вкладах в банке
Итак, инвестирование в несколько вкладов одновременно.
Первый плюс: гарантированная доходность
Финансовые рынки сейчас волатильны. Цены на акции летают туда-сюда. Многие компании отменяют дивиденды. А ОФЗ (облигации федерального займа), которые обычно максимально стабильны на рынке, не очень нам помогают получить хорошую доходность — она сейчас на уровне начала года (в отличие от инфляции). Что будет через 3-6-12 месяцев — не знает ни один аналитик.
Мы можем только предполагать.
С вкладами все понятно. Какую ставку и на какой срок зафиксировали — такой результат и получили. И никто ничего не отменит. Вы точно знаете, сколько заработаете к концу срока.
Второй плюс: максимизация прибыли
Открыть список вкладов на каком-то аналитическом сайте, отсортировать их по доходности и вбухать все туда — это не тот путь, про который я хочу вам рассказать.
Что я вам предлагаю? Не открывать один вклад, а зафиксировать сразу несколько ставок на разный срок. Да, конечно, те вклады, которые на пару месяцев, будут выгоднее, чем более долгие. Но! Как я уже говорила, сейчас очень волатильные ставки. «Короткий» вклад закончится, а выгодных предложений на длительный срок уже может и не быть.
Поэтому стратегия краткосрочных вкладов может не оправдать себя на горизонте года. А нам же важно думать наперед!
Третий плюс: гибкость
Этот пункт логично вытекает из предыдущего. Допустим, у вас закончился самый короткий вклад, а тут появилось новое привлекательное предложение — так сразу можно положить освободившиеся деньги туда. А можно и не дожидаться окончания. Нужны деньги — закрыли вклад. А другие вклады из портфеля продолжат работать и зарабатывать.
Четвертый плюс: надежность
Деньги в банке застрахованы государством. Сумма до 1 400 000 рублей в каждом из банков — под защитой АСВ (госкорпорации — Агентства по страхованию вкладов). Если с банком что-то случится, деньги никуда не пропадут. А на Финуслугах даже никуда специально ходить не надо — деньги вернутся на счет автоматически.
Пятый плюс: простота
Вклады — это просто. Не надо учиться, читать аналитику — разобраться может каждый!
О-о-ой, кажется, я слышу ваши возражения! Кому захочется ходить по разным банкам, открывать счета, скачивать приложения (а некоторые еще и недоступны из-за санкций), мониторить сайты, отслеживать новые ставки? «Одна морока», — скажете вы. «А вот и нет!» — отвечу вам я!
На Финуслугах уже все предусмотрели!
- Вклады можно открывать онлайн! И не выбирать самую выгодную ставку в банке поближе к дому, а вообще не смотреть, где находится банк! Например, живете вы во Владивостоке, а вклад открываете в московском банке. Или наоборот.
- Все ставки всех банков — на одной витрине. И не надо следить, если что-то где-то поменялось. Вся информация будет в личном кабинете.
- Очень удобная аналитика. Там же, в личном кабинете, вы сможете посмотреть, сколько денег на каком вкладе лежит, с какой доходностью и на какой срок. И если захотите сменить вклад — легко перераспределите накопления между банками.
- Эксклюзивные предложения. Да-да! Все для вас! Некоторых ставок вы не найдете самостоятельно на сайтах банков или в отделениях. На Финуслугах есть уникальные предложения с самыми привлекательными процентами.
Давайте я вот прям сейчас посмотрю, как можно было бы распределить деньги. Допустим, у нас есть 300 000 рублей. Распределим их на три вклада: 3, 6 и 12 месяцев.
Открываем сайт Финуслуг, раздел с вкладами. Указываем, что у нас есть 100 000 рублей, которые мы хотим положить на вклад на три месяца. Результаты сортируем по доходности.

Пример вклада на три месяца на Финуслугах
Если выберем первый вклад, то получим вот такие результаты:

Пример расчета доходности вклада на три месяца
Теперь откроем второй вклад: положим 100 000 рублей на полгода.

Пример вклада на шесть месяцев на Финуслугах
Давайте для диверсификации воспользуемся вторым предложением. Результат будет следующий:

Пример расчета доходности вклада на шесть месяцев
И распределим третью часть — еще 100 000 рублей — на год.

Пример вклада на год на Финуслугах
Воспользуемся эксклюзивным предложением банка «ДОМ.РФ» (спасибо, Финуслуги, что договорились за нас), и вот результат:

Пример расчета доходности вклада на год
Итого на трех вкладах мы сможем заработать 3995 + 7488 + 12 468 = 23 951 рубль! И это без реинвестирования. И главное — без выхода из дома! Сиди себе в теплой квартирке и распределяй накопления на вклады!
Ну что, убедила вас? Регистрируйтесь, осматривайтесь.
А мы встретимся с вами в следующих статьях!
Быстрый заем со ставкой от 0% можно оформить на Финуслугах онлайн.
Источник: finuslugi.ru
Как заработать на вкладах в банках
Микрофинансовые организации, которые платят за продвижение своих услуг
Первыми из кредитных организаций в России стали платить деньги за привлечение клиентов МФО.
Например, сервис «Займер» проводит акцию «Приведи друга, получи 500 рублей». Каждый клиент этой компании может получить в своем Личном кабинете особый промокод и рассылать его своим друзьям.
Если потребитель оформит заем по такому промокоду, то человек, приведший на сервис нового клиента, получит на свой счет 500 рублей. Этими деньгами он может гасить проценты по собственным займам.
Отметим, что новым заемщикам сервис выдает ссуды по ставке 0% годовых. Так что знакомые, которых клиенты компании приглашают воспользоваться ее услугами, получают займы бесплатно.
Похожие условия предлагает компания еКапуста со своей программой «Получи 500 рублей на счет». Клиентам этого сервиса также выдаются промокоды, которые можно рассылать друзьям. Если новый заемщик при оформлении микрокредита введет промокод, полученный от друга, то сервис даст ему скидку в размере 30% (но не более 500 рублей). Человек, приведший нового заемщика, также получает бонусные баллы. Количество этих баллов равно сумме скидки, предоставленной его другу.
Банки, которые поощряют продвижение своих услуг
Инновационные технологии привлечения клиентов применяют также и банки, которые считаются более консервативными и «серьезными» организациями.
Заработайте 100 тысяч рублей на Альфа-Банке
Например, клиенты Альфа-Банка в мобильном приложении могут получить ссылку для своих знакомых с рекомендацией оформить дебетовую карту. Эту ссылку можно отправлять другим людям через соцсети, мессенджеры или по электронной почте. Полезный инструмент находится в разделе приложения под названием «Заработать 100 тысяч рублей».
Если приглашенный человек перейдет по полученной ссылке, закажет в банке пластиковую карту и совершит по ней покупку, то на счет клиента, приведшего нового пользователя, банк зачислит 500 рублей. Такую же сумму получит и новый клиент.
Кроме того, оба человека (клиент банка и приглашенный им друг) станут участниками розыгрыша супер-приза в 100 тысяч рублей. Такой розыгрыш проходит каждый месяц. В случае победы по 100 тысяч получат оба человека.
Условия акции «Приведи друга» в Альфа-Банке действуют до 31 декабря 2020 года. Комиссионное вознаграждение банк зачисляет не мгновенно после совершения первой покупки, а до 25 числа следующего месяца.
«Приведи друга» в Тинькофф
Банк Тинькофф оплачивает своим клиентам привлечение знакомых к пользованию разными продуктами: оформлению дебетовых и кредитных карт, ипотечного кредита, открытию депозита или расчетного счета для бизнеса.
В случае привлечения нового клиента бонусы от банка получают оба: и тот, кто выслал ссылку, и тот, кто оформил по ней продукт. Ссылку для приглашения новых пользователей можно получить в мобильном приложении или интернет-банке (она находится в разделе «Еще»).
Размер вознаграждения человека, который привел банку нового клиента, зависит от того, каким продуктом тот начал пользоваться. Например, если новичок оформит карту Tinkoff Drive, то пригласивший его человек получит 300 баллов (каждый балл равен 1 рублю). Если будет оформлена карта Tinkoff Black, то в качестве вознаграждение банк начислит 500 бонусов. Если новый клиент оформит ипотечный кредит, то пригласившему его человеку будет начислено 3 000 баллов.
Новые клиенты, которые начали пользоваться услугами банка по рекомендации своих друзей, также получают бонусы. Это может быть бесплатное обслуживание в течение определенного времени, начисление миль или 500 рублей на брокерский счет (в зависимости от выбранного продукта).
«Программа +1» банка Открытие
Банк Открытие платит своим клиентам за продвижение только карточных продуктов. Человек, приведший в финансовую организацию нового пользователя, получает на свой счет 1 000 рублей. Эти деньги можно тратить на любые цели. Средства зачисляются в течение 30 дней после того, как новый клиент совершит по карте первую покупку.
Приглашенные друзья также получают бонусы от банка — 2 000 баллов. Ими они могут компенсировать свои траты по оформленному пластику.
Продвигая финансовые услуги банков среди своих знакомых, можно получать неплохой дополнительный доход.
Интересные статьи о финансах и финансовой грамотности
Сотрудничество
Кредитная организация зарабатывает на комиссии не только от физических, но и от юридических лиц. Банки активно продвигают страховые продукты собственных дочерних организаций и партнеров. Осуществляют перевод части пенсии в определенный фонд, за что тоже получают комиссию.
Ярким примером является Россельхозбанк, который обязывает своих сотрудников продавать ИСЖ (индивидуальное страхование жизни), являющееся продуктом АльфаСтрахования. Получая при этом комиссию в размере 5%. ИСЖ в данном случае позиционируется в качестве вклада.
Клиентов убеждают, что средства застрахованы, поскольку компанию можно назвать надежной и форс-мажорных ситуаций быть не должно. Тот же банк получает средство за сотрудничество с ГазФондом.
При обращении в любой банк за получением кредита, клиент получает и услугу по оформлению страховки (или нескольких). В случае с ипотекой это обоснованно, но для получения потребительского кредита на небольшой срок явной необходимости оформлять страховку нет.
Важные критерии к выбору подходящего банка
Любой российский банк, желающий работать с физическими и юрлицами на территории России, обязан получить лицензию на право осуществления таких услуг от Центробанка РФ. Кстати, такой разрешительный документ выдается только при условии заключения банком договора с АСВ (агентство страхования вкладов). Поэтому каждая банковская структура обязательно автоматически страхует депозиты клиентов.
Каждому будущему частному инвестору стоит крайне ответственно подходить к выбору финансового учреждения для открытия депозита. Не нужно доверять свои сбережения финансовым организациям, не имеющим лицензии. И не связываться с теми структурами, которые, даже предлагая довольно высокие годовые, не заключают с клиентом договора страхования.
А это значит, что имеется потенциальная угроза потерять все свои вложения в случае банкротства предприятия
Также стоит внимательно изучать предлагаемый к оформлению банковский договор, особенное внимание уделяя мелко написанному шрифту и иным сопутствующим деталям
Важные рекомендации вкладчикам
Как заработать на вкладах

Неважно, будет сделано это с помощью банкомата или в офисе банка. Для корректной работы Сбербанка Онлайн, следует подключить дополнительную услугу — Мобильный банк
Он требуется клиенту, чтобы подтверждать свои действия с помощью смс-паролей.
Простейший способ немного увеличить свой капитал — это разместить вклад под выгодные проценты.
Сбербанк предлагает своим клиентам несколько депозитных программ:
- На депозите «Сохраняй Онлайн» клиент размещает средства сроком от 30 дней до 3 лет. Минимум, который требуется для открытия вклада – это 1 тыс. руб. Ставка по депозиту находится в промежутке 4,85-6,65%. Когда срок вклада закончится, его можно продлить. Также предусмотрена возможность капитализации.
- По условиям вклада «Пополняй Онлайн», клиент может увеличить сумму вклада на 4,65-6,15% в год. Минимальный вклад равняется 1000 рублей, размещается он на срок от 90 дней до 3 лет. В отличие от первого депозита, здесь есть опция пополнения вклада. Продлевают его без проблем.
- Следующие депозиты предусматривают более высокие суммы для размещения. Вклад «Управляй Онлайн» начинается с 30 тыс. руб. Но ставка идёт 3,95-5,85%. Временной промежуток хранения — от 90 дней до 3 лет. Вклад можно продлевать и пополнять. Капитализация процентов отсутствует.
- Деньги хранят на «Сберегательном счету». По его условиям процентная ставка составляет 1,5-2,3%. Депозит можно хранить столько времени, сколько удобно клиенту. Отсутствует капитализация, но пополнять счёт возможно.
- Из последних программ стоит отметить депозит «Новый уровень». Его сумма начинается с 10 тыс. руб. Процентная ставка отличается от предыдущих в большую сторону и составляет 6,6-7,2%. Счет нельзя пополнять, но присутствует капитализация. Договор заключается на полгода.
Для заработка следует изучить все банковские предложения и выбрать то, что будет максимально удовлетворять потребности клиента. Например, если человек располагает свободными средствами, хочет каждый месяц прибавлять к существующей сумме ещё денег, то тогда ему стоит остановить свой выбор на депозитах:
- Управляй Онлайн;
- Пополняй Онлайн.
Депозиты будут пополняемыми, а по окончании срока размещения они продлятся автоматически.
Для некоторых клиентов удобнее каждый месяц иметь небольшое поступление на свою банковскую карту. Поэтому они выбирают пополняемые вклады. Чтобы понимать, какая сумма вклада принесёт наибольшую прибыль, можно воспользоваться калькуляторами на сайте. С их помощью можно наглядно понять, о какой прибыли идёт речь.
Деньги из воздуха?
Но это были еще цветочки.
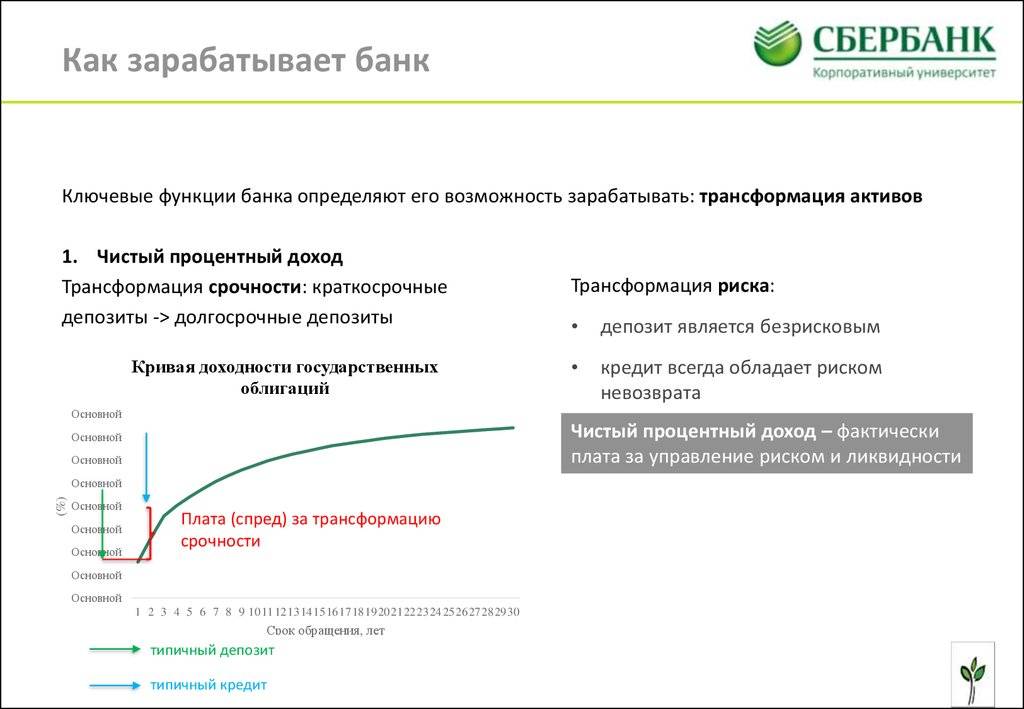
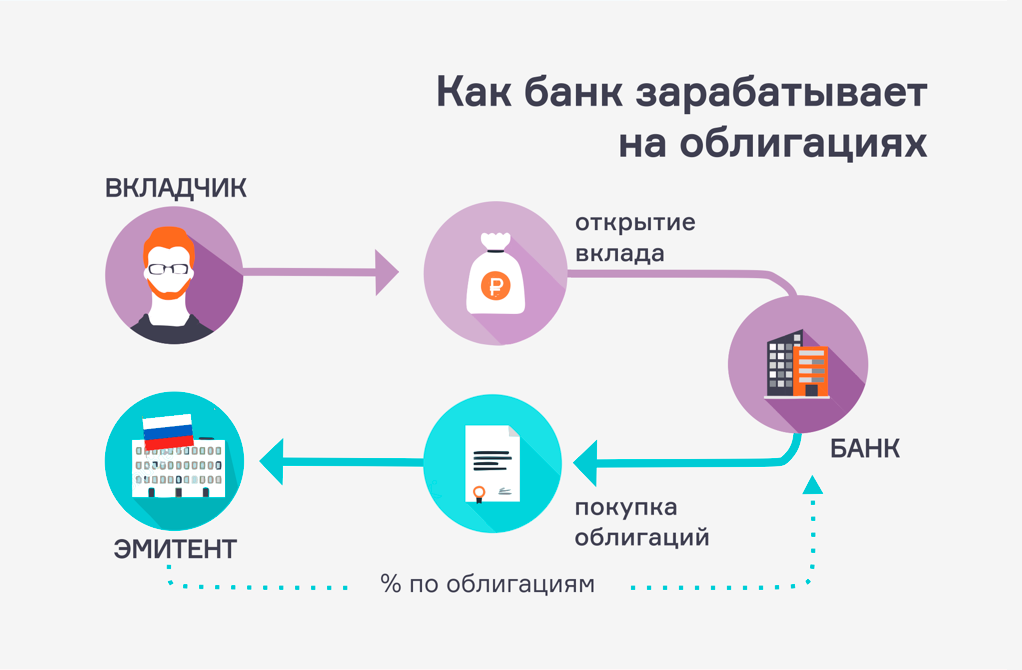
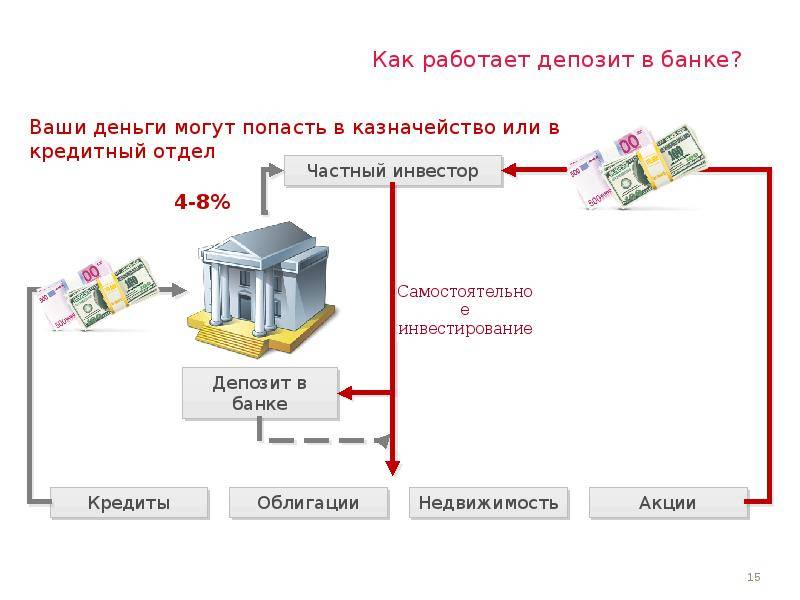
Основа получения дохода банком – принцип мультипликатора, то есть увеличения.
Разберем на примере.
Иванов открыл вклад в банке на сумму 1 000 руб.
По закону, все банки обязаны создавать резервы, сохраняя определенную сумму на специальном счете, для защиты интересов кладчиков.
Процент резервирования составляет 5% от суммы вклада. В нашем случае это будет всего 50 руб. А остаток от тысячи — 950 рублей можно использовать по своему усмотрению.
Например, предоставить другому клиенту в виде кредита под процент. Но чуть повыше, чем по вкладу (раза в 2).
Заемщик потратит деньги в магазине бытовой техники, который обслуживается в нашем банке. И средства снова возвращаются обратно.
Теперь банк, после дополнения резерва 47,5 руб. (5% от 950 рублей), может использовать деньги на выдачу других кредитов на сумму 902 руб. (950 – 47,5).
Так происходит размещение средств, пока деньги не кончатся. Каждый раз из суммы, оказавшейся на счету, вычитается доля для резерва (5%). А остатки передается клиенту в качестве кредита. И каждый раз банк получает свою прибыль в виде процента за пользование средствами.
В конечном итоге сумма, размещенная в банке Ивановым, увеличится в несколько раз. Эту цифру получают, разделив 100% на процент резервирования (5%).
Каждый вкладчик знает, сколько денег у него на счету и получает процент прибыли на остаток.
Каждый заемщик платит за пользование кредитными деньгами, банк получает свою прибыль.
Банк, как магазин, продает свой товар – деньги. В рассматриваемом примере одна тысяча превратилась в 20 000 рублей с помощью проведения банковских операций.
А теперь представьте, что таких Ивановых у банка миллионы. И столько же заемщиков. И мы получаем просто огромный объем денежных средств, которыми можно свободно распоряжаться и извлекать выгоду.
Проблемы у банка могут возникнуть, если все вкладчики одновременно захотят получить свои деньги. Но такая ситуация маловероятна (хотя грозит серьезными последствиями, вплоть до банкротства).
По этой причине банк всячески поощряет использование именно безналичных денег. И старается мотивировать клиентов (методом кнута и пряника) оставлять деньги на счету как можно дольше. При досрочном закрытии вклада — потеря начисленных процентов. Более выгодные ставки при длительных сроках открытия вклада.
Кроме кредитования для банка существует целый ряд возможностей заработать.
Деньги из воздуха?
Но это были еще цветочки.
Основа получения дохода банком – принцип мультипликатора, то есть увеличения.
Разберем на примере.
Иванов открыл вклад в банке на сумму 1 000 руб.
По закону, все банки обязаны создавать резервы, сохраняя определенную сумму на специальном счете, для защиты интересов кладчиков.
Процент резервирования составляет 5% от суммы вклада. В нашем случае это будет всего 50 руб. А остаток от тысячи – 950 рублей можно использовать по своему усмотрению.
Например, предоставить другому клиенту в виде кредита под процент. Но чуть повыше, чем по вкладу (раза в 2).
Заемщик потратит деньги в магазине бытовой техники, который обслуживается в нашем банке. И средства снова возвращаются обратно.
Теперь банк, после дополнения резерва 47,5 руб. (5% от 950 рублей), может использовать деньги на выдачу других кредитов на сумму 902 руб. (950 – 47,5).
Так происходит размещение средств, пока деньги не кончатся. Каждый раз из суммы, оказавшейся на счету, вычитается доля для резерва (5%). А остатки передается клиенту в качестве кредита. И каждый раз банк получает свою прибыль в виде процента за пользование средствами.
В конечном итоге сумма, размещенная в банке Ивановым, увеличится в несколько раз. Эту цифру получают, разделив 100% на процент резервирования (5%).
Каждый вкладчик знает, сколько денег у него на счету и получает процент прибыли на остаток.
Каждый заемщик платит за пользование кредитными деньгами, банк получает свою прибыль.
Банк, как магазин, продает свой товар – деньги. В рассматриваемом примере одна тысяча превратилась в 20 000 рублей с помощью проведения банковских операций.
А теперь представьте, что таких Ивановых у банка миллионы. И столько же заемщиков. И мы получаем просто огромный объем денежных средств, которыми можно свободно распоряжаться и извлекать выгоду.

Проблемы у банка могут возникнуть, если все вкладчики одновременно захотят получить свои деньги. Но такая ситуация маловероятна (хотя грозит серьезными последствиями, вплоть до банкротства).
По этой причине банк всячески поощряет использование именно безналичных денег. И старается мотивировать клиентов (методом кнута и пряника) оставлять деньги на счету как можно дольше. При досрочном закрытии вклада – потеря начисленных процентов. Более выгодные ставки при длительных сроках открытия вклада.
Кроме кредитования для банка существует целый ряд возможностей заработать.
На что обращать внимание при оформлении вклада
Прежде чем отравляться в ближайшее банковское отделение для оформления долгожданного депозита, будущему рантье следует тщательно проанализировать текущую ситуацию. И предварительно выявить наиболее весомы и важные моменты будущего инвестирования. Аналитики советуют руководстWowаться такими важными нюансами:
- Определиться с уровнем будущих инвестиций.
- Выбрать самый подходящий срок депозита.
- Просмотреть и проанализировать все имеющиеся предложения от банков.
Чтобы выгодно заработать на банковских вкладах, необходимо собрать воедино все имеющиеся банковские предложения и тщательно их изучить
Особенное внимание следует уделить некоторым моментам. Именно они и будут являться основополагающими при выборе программы инвестирования
Порядок оформления депозита
Срочность депозита
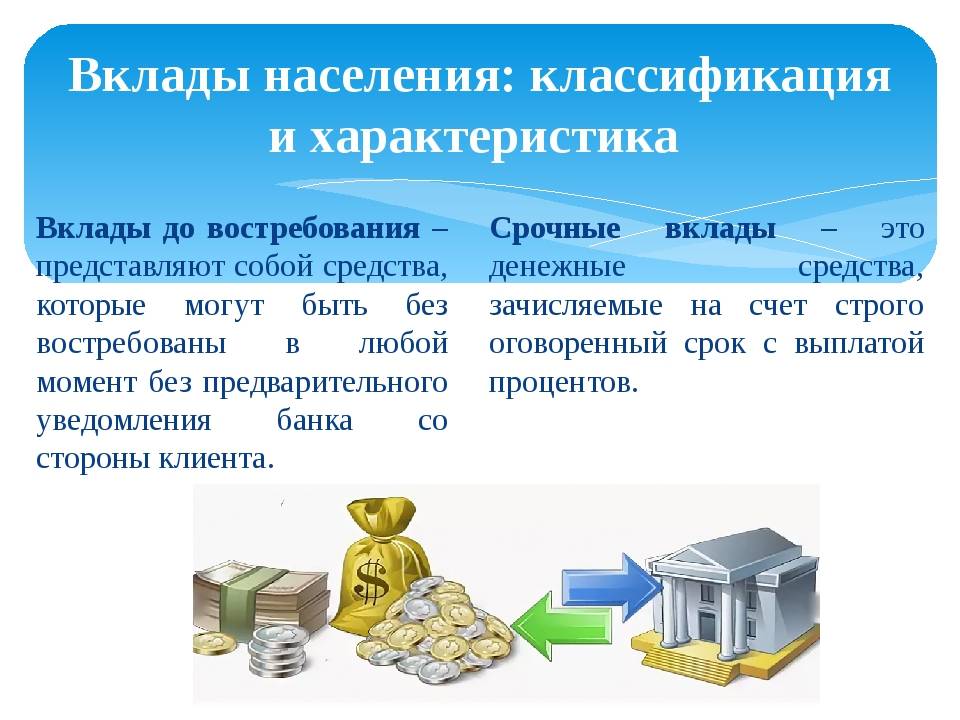
Финансовые учреждения заинтересованы в открытии долгосрочных инвестиций от своих клиентов. Отмечено, что наиболее выгодные предложения финансовые учреждения дают на вклады со средним сроком (6–12 месяцев) и долгосрочного периода (1–5 лет). А вот депозиты «до востребования», по которым вложенные средства вкладчик имеет право забрать в любое время, отличаются самыми низкими процентами (до 1,00%).
Начисление процентов
Конечно, это наиболее важный вопрос и основная база, на которую опираются будущие вкладчики при выборе программы инвестирования. Но здесь также следует изучить специфику начислений банком процентовки. Различают три типа расчета дивидендов:
- По окончании срока вклада. Они начисляются при расторжении банковского договора и выдаются вкладчику вместе с базовой суммой.
- Ежемесячный. Такое начисление процентной части называется «простым» или «классическим».
- По окончании установленного расчетного периода. Такой процесс расчета процентовки относится к сложным.
Депозиты с капитализацией считаются наиболее выгодными
Возможность капитализации
Помимо процентной ставки, не менее важным критерием выбора программы становится и возможность капитализации процентов. Такая услуга помогает значительно увеличивать будущий доход вкладчика. Регламентируется она на базе регулярного увеличения основной части вклада за счет уже насчитанных процентов. Например, если клиент оформит пятилетний депозит на сумму вклада в 100 000 руб. под 8,00%, то без капитализации на выходе клиент получит 140 000 руб., а с подключенным сервисом – 149 000 руб. То есть разница будет составлять в 9,00%.
Разрешение к пополнению
Если клиент рассчитывает иметь полный доступ к своим вложениям и периодически снимать дивиденды либо пополнять их, то стоит рассмотреть определенные банковские программы с возможностью дополнительного внесения денег на счет. Но стоит понимать, что размер годовых по таким программам не будет столь высок, как по иным направлениям. Это своеобразная подстраховка банков, которые не желают терять собственную прибыль, если вдруг клиент решит изъять крупную сумму денег.
Дистанционное оформление вклада
Такой вариант оформления депозита набирает популярность. Ведь от клиента в данном случае не требуется посещение банка и траты времени на заполнение бумаг и внесение денег. Все это можно сделать буквально за несколько минут на персональной страничке дистанционного банковского сервиса. Кстати, банки только приветствуют такой способ оформления депозитов и предлагают по вкладам-онлайн более высокие проценты (на 0,5-1 пункт выше с аналогичными, открываемые в обычном режиме).
Стоит рассмотреть возможность открытия вклада дистанционным способом
Какой банк выбрать
Открыть депозит можно в любом банке, такая услуга предоставляется всеми кредитными организациями. Причем вклады в банках имеют различные параметры
При выборе депозитного предложения стоит обратить внимание на некоторые условия.:
- Возможность автоматической пролонгации договора. Банк продляет срок действия соглашения на следующий срок без присутствия клиента.
- Возможность частичного изъятия наличных, эта опция позволяет клиенту в случае острой необходимости отозвать часть средств и не потерять выгоду.
- Капитализация процентов. Если клиент не пользуется доходом, то он причисляется к телу депозита и увеличивает, тем самым, общую сумму средств на вкладе.
- Периодичность выплаты процентов. Если банк начисляет прибыль ежемесячно, то ее можно использовать в качестве основного или дополнительного дохода.
Для того, чтобы ответить на вопрос, можно ли заработать деньги на вкладах, приведем список выгодных предложений в банке. Для того чтобы оценить возможность пассивного дохода, будем рассматривать сумму вклада размером 1400000 рублей.
Росбанк
Кредитная организация предлагает вклад «150 лет надежности», где годовой процент достигает 8% в год. Срок размещения средств – 1 год, Проценты выплачиваются только по окончании срока действия договора. Пополнения и частичного снятия не предусмотрено, пролонгация осуществляется автоматически. Максимальная прибыль при инвестировании 1400000 рублей составляет 112252 рублей в год.
Газпромбанк
Кредитная организация предлагает вклад под названием «Ваш успех». Здесь максимальная ставка достигает 7,68% в год, срок размещения средств – 1 год, по условиям обслуживания проценты выплачиваются ежемесячно. Дополнительный прием наличных и выдача средств до окончания срока действия договора не предусмотрены. Если вложить 1400000 рублей, то доход составит 107741 рублей за год.
Уральский банк реконструкции и развития
Здесь можно открыть вклад «Накопительный 390». По нему максимальная годовая ставка составляет 8,17% в год, срок действия договора 390 дней. Среди прочих условий: можно пополнять счет, можно снимать наличные до суммы неснижаемого остатка, он равен 50000 рублей. Пролонгация договора на следующий срок не предусмотрена, проценты выплачиваются ежемесячно. Максимальная сумма, которую можно получить за год в рамках данного предложения составляет 122000 рублей, при вложении 1 млн 400000 рублей.
Райффайзенбанк
В банке действует вклад «Отличное начало» с максимальной ставкой 7,8% в год. Срок размещения средств – 1 год, минимальный первоначальный взнос – 100000 рублей. Пополнение и снятие наличных по договору не предусмотрены. Проценты выплачиваются ежемесячно. Заработать на депозите можно 109389 рублей за один год.
Открытие
Банк предлагает вниманию клиентов «Премиальный вклад» с максимальной ставкой – 7,8% в год. Срок размещения средств – 367 дней. Минимальная сумма инвестиций – 50000 рублей, расходные и приходные операции по счету не предусмотрены. Пролонгация осуществляется автоматически. Выплата процентов осуществляется по окончании срока действия договора.
В этом банке ежегодный доход будет составлять 109744 рублей.

Какую информацию собирать
Максимальный заработок на депозите возможен при выборе инвестиционного продукта с наиболее выгодными условиями. Это аксиома, которую бессмысленно оспаривать.
Выбрать подходящий банковский вклад при использовании современных информационных технологий несложно. Каждая финансово-кредитная организация имеет интернет-сайт. На таком ресурсе представлена полная информация по условиям актуальных депозитов. Вкладчику остается пройти по этим сайтам и собрать сведения. Кроме того, существуют агрегаторы, которые аккумулируют информацию по банковским депозитам.
Человек нужно обращать внимание на следующие аспекты:
- размер процентных ставок;
- наличие капитализации процентов;
- возможность пополнения и частичного снятия денежных средств.
Необходимо сопоставить собранные сведения. Удобнее всего делать это, составив табличку. Для уверенного пользователя персонального компьютера проще сделать это в Excel. Если вы не умеете работать в программе, выпишите данные на лист бумаги.
На данном этапе выбор подходящего продукта становится очевидным. Инвестор понимает какой банковский вклад позволит заработать больше денег.
ТОП банков с выгодными депозитными вкладами
Выбор банка для открытия депозита – ответственный шаг, который при грамотном подходе минимизирует риски потери средств
Лучше остановить своё внимание на крупных, известных банках, которые имеют многолетний опыт не только открытия вкладов, но и ведения других банковских операций
Для удобства мы подготовили таблицу, в которой вы найдёте условия вкладов в самых надёжных банках страны.
| Банк | Ставка в годовых % | Срок в днях | Особенности |
| ВТБ | 8,3 | 121 | Депозитный вклад именуется «Быстрый доход». Можно разместить сумму от 30 000 рублей. Возможность пополнения и снятия не предусмотрена. Депозит предназначен для открытия новыми клиентами и теми, кто имеет зарплатную карту банка |
| Сбербанк | 7 | 92 | Название вклада – «Память поколений». Принимаются суммы от 10 000 рублей. Пополнить счёт возможности нет. Частичное снятие отсутствует. С каждой 1000 рублей вклада 1 рубль перечисляется в благотворительный Фонд |
| Альфа Банк | 7,34 | от 92 дней до 3 лет | Вклад называется «Победа+». Его нельзя пополнять. Частичное снятие не предусмотрено. Депозит можно открыть не только в рублях, но и в евро либо долларах. Вклад открывается при внесении как минимум 10 000 рублей |
| Почта Банк | 8,25 | 181-367 | Депозит «Капитальный». К нему можно получить бесплатную карту. Процентная ставка будет увеличена при открытии вклада через интернет-банк. Можно вносить от 50 000 рублей |
| Уралсиб | 9 | 30-360 | Вклад «Формула роста» не пополняемый. Снимать частично средства также не допускается. Минимальная сумма для внесения – 50 000 рублей |
| Югра | 11,5 | 367 | Депозит с названием «Стабильный рост» можно открыть имея в кармане 50 000 рублей. Внести дополнительные средства допускается в первые 90 дней после открытия вклада |
Максимальную процентную ставку предлагает банк Югра, однако снять средства раньше одного года вы не сможете.Как видим, наиболее выгодные вклады – те, что открываются без возможности пополнения и снятия.
Минимальная ставка в 7% представлена в Сбербанке, но не стоит забывать, что данный банк самый надёжный из всех представленных в России.
Как появилась новая технология продвижения финансовых услуг
Впервые платить клиентам за привлечение новых пользователей стала известная электронная платежная система PayPal. А идею подобного вирусного продвижения предложил Илон Маск. В наше время он производит электромобили и запускает космические корабли, а в 1999-2000 годах был одним из собственников и руководителей сервиса PayPal.
Идея Маска была проста: если новый клиент зарегистрируется в PayPal по приглашению своего друга, то оба человека получат на свои счета определенную сумму. После введения этой инновационной практики количество пользователей платежной системы стало увеличиваться на 7-19% ежедневно. За 3 года число клиентов компании выросло с нескольких тысяч до нескольких миллионов. Общие затраты сервиса на продвижение оставили около 60-70 миллионов рублей. Это существенно ниже, чем стоимость традиционной рекламы.
Оказалось, что продвижение товаров и услуг за счет лояльных пользователей является менее затратным и более эффективным. Сумма вознаграждения для клиентов, которые занимаются рекламой услуг, в конечном итоге ниже, чем стоимость рекламы по телевидению или в интернете. Условно говоря, Ивану Иванову за работу надо платить меньше, чем Ивану Урганту.
В то же время потенциальный потребитель больше верит положительным отзывам своего знакомого, чем актерской игре медийной персоны в рекламном ролике.
Максимальная % ставка
Не принимая во внимание акционные предложения депозитов в банках, которые в массе своей появляются ближе к новогодним и другим праздникам, можно сказать, что максимальной процентной ставкой отличаются вклады сроком от 12 до 24 месяцев.
В качестве примеров некоторых вкладов, условия которых представлены в таблице ниже, за основу была взята максимальная доходность вклада. Среди них имеются долгосрочные и краткосрочные депозиты, вклады с капитализацией и без, а также с возможностью регулярного начисления процентов или до вложения.
Условия по вкладам в отечественной валюте в российских банках:
| Банк, наименование вклада | Период размещения, дней | Ограничения по сумме, рублей | Диапазон ставок, % годовых |
| Банк Глобекс, вклад «Точный расчет» | 91-1 100 | От 100 000 | 9,15-11 |
| Росинтербанк, вклад «Лидер» | 185-735 | От 50 000 до 10 000 000 | 10-11,35 |
| Банк Жилищного Финансирования, вклад «наша Победа» | 385 | От 50 000 | 11,5 |
| Банк Хоум Кредит, вклад «Максимальный доход» | 547 | От 1 000 | 10,8-11,68 |
| Промсвязьбанк, вклад «Моя копилка» | 181-367 | От 10 000 до 20 000 000 | 8,2-9,11 |
Вкладываем по-крупному
Ситуация для крупных вкладчиков уже сложнее – АСВ гарантирует возврат только 1,4 миллионов рублей, но по самым выгодным предложениям банки устанавливают куда большие минимальные суммы вкладов. Чтобы не прогадать и не лишиться своих сбережений, нужно более ответственно подойти к выбору банка.
Один из вариантов – обратиться к рейтингам. Например, российская версия журнала Forbes каждый год составляет рейтинг самых надежных банков России. Там учитываются самые разные индикаторы – наличие рейтингов от авторитетных агентств, размер актиWow, другие показатели.
Ожидаемо первое место в рейтинге занял Сбер – у него и активы крупные, и международные рейтинги неплохие (что и говорить о российских рейтингах). Что интересно, Forbes по-прежнему считает крупнейший частный банк – Альфа-Банк – недостаточно надежным, отдав ему 4 звезды из 5 и только 27 строчку рейтинга.
Среди лидеров оказались как привычные Сбер, Райффайзенбанк и Росбанк, так и достаточно экзотичные ИНГ-Банк, HSBC-Банк, или Bank of China. Крупные государственные банки вроде ВТБ или Газпромбанка получили по 5 звезд, но расположились ниже 10-й строчки.
Учитывая все это, можно составить десятку самых надежных банков России по состоянию на 2021 год. Выглядеть она будет так:
| Сбербанк | Высокие рейтинги, первое место по мнению Forbes, крупнейшие активы в России | 1 | «Дополнительный процент» | до 5,50% |
| Райффайзенбанк | Высокие рейтинги, серьезные активы, 2 место по данным Forbes | 12 | «Фиксированный» | до 4,05% |
| ВТБ | Принадлежит государству, в лидерах по активам, 9 место в Forbes (после 11 места в 2020-м) | 2 | «История успеха» | 4,83% |
| Газпромбанк | Принадлежит государству, в лидерах по активам, 10 место в Forbes | 3 | «Ваш успех» | 5,95% |
| Россельхозбанк | Принадлежит государству, в лидерах по активам, 11 место в Forbes | 6 | «Доходный» | 6,00% |
| Банк «Дом.РФ» | Получил 13 место в рейтинге Forbes, связан с государственным институтом «Дом.РФ», а активы обеспечены ипотекой | 20 | «Надежный» | 6,80% |
| Альфа-Банк | Самый крупный частный банк | 5 | «Альфа-Вклад» | 6,37% |
| Промсвязьбанк | Был выбран как опорный банк для оборонной промышленности | 7 | «Онлайн-вклад» | 5,50% |
| Совкомбанк | Наращивает активы, входит в ТОП-30 по версии Forbes (28 место) | 10 | «Жаркий процент с Халвой» | 6,00% |
| ОТП-Банк | Крупный банк с иностранным капиталом, входит в ТОП-30 по версии Forbes | 45 | «Максимальный» | 5,10% |
Соответственно, чем крупнее банк, тем меньше он предлагает своим вкладчикам. Крупные ставки тоже не говорят о многом – например, в Россельхозбанке ставка в 6% годовых доступна при оформлении вклада на 1095 дней. И учитывая все риски, отдавать деньги в управление банку на 3 года может быть не лучшим решением. Тем не менее, вряд ли хотя бы один из этих банков в эти 3 года окажется несостоятельным, и если подобрать удобный по сроку и условиям вклад, на крупной сумме там можно крупно заработать.
Источник: kredit-on.ru
Как заработать на вкладах в банк

Основной целью коммерческих банков является получение прибыли. Вкладчики также могут извлечь неплохой доход с помощью банковских учреждений.
Самый простой источник пассивного дохода – денежный вклад. Мы часто не используем всех возможностей своих банковских вкладов, считая достаточным простое хранение денег. Между тем, правильно распорядившись своими средствами, можно совсем неплохо заработать, не прилагая никаких усилий.
Самый популярный способ извлечения пассивного дохода – вложение денег на банковские депозиты. Каждый четвертый россиянин имеют депозит в банке, но совсем немногие используют этот финансовый инструмент для получения дохода.
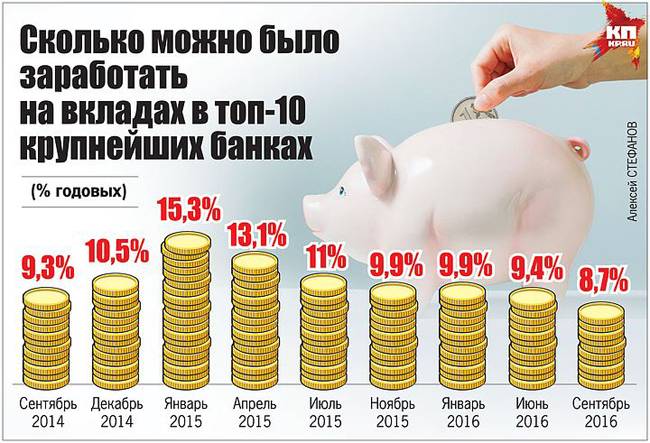
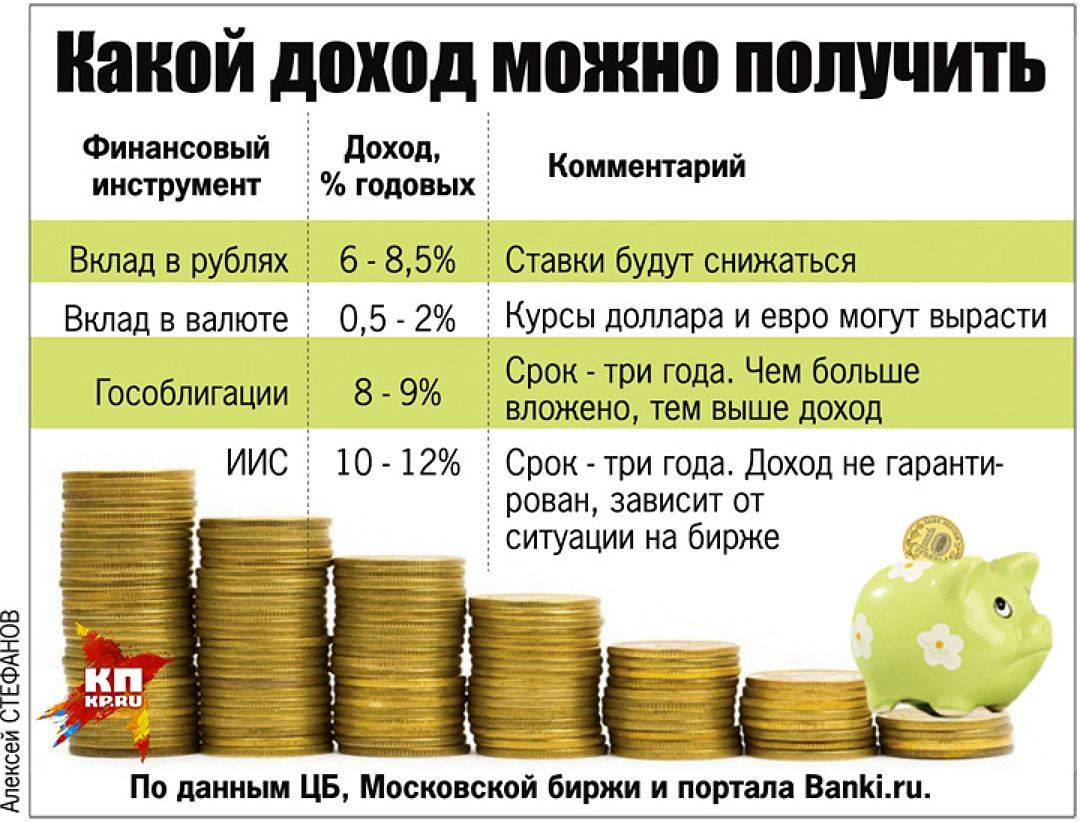
Большинство вкладчиков находят доходность по депозитам очень низкой. Действительно, доходность по депозитам в среднем находится на уровне 8,25%. С учетом инфляции, которая за период с января по сентябрь 2013 г. достигла 6,5%, реальная доходность позволяет только сохранить свои вложения. В этих условиях банки предлагают открывать вклады под процентную ставку ниже уровня инфляции. В первую очередь, это касается Сбербанка, делающего основной акцент на надежности размещения средств.
Минимальная доходность по вкладу «Управляй» – 4%. И все-таки большинство вкладчиков хранят депозиты именно в Сбербанке. Свыше 80% вкладчиков –пенсионеры, знающие не понаслышке о банковском кризисе. Пережив банковский кризис девяностых годов и дефолт, Сбербанк заслужил доверие определенной группы вкладчиков.
Более молодые вкладчики от 25 до 40 лет чаще выбирают коммерческие банки, в которых предложения по депозитам выгодно отличаются. Это свидетельствует о том, что инвесторы, желающие получать пассивный доход от банковских вкладов, осмысленно подходят к выбору банка.
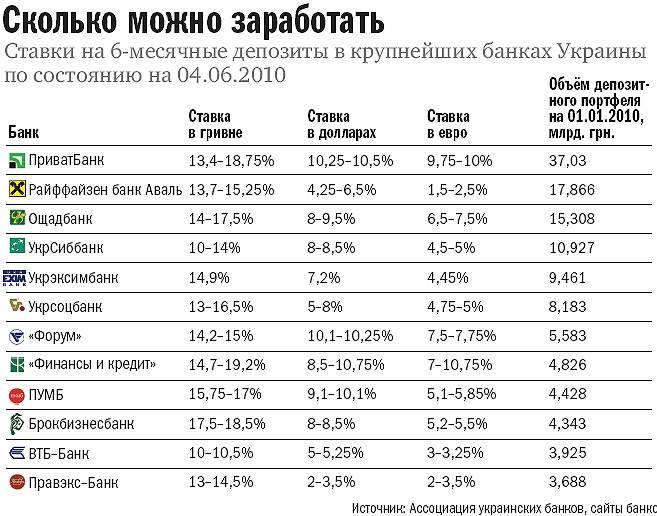
Чтобы депозит был прибыльным, процентная ставка должна находиться на уровне 11-15%. К сожалению, немногие банки предлагают столь выгодные условия размещения депозитов. Рассмотрим их предложения более подробно.
В декабре 2013 года самыми заманчивыми предложениями обрадовали:
- Эргобанк – «Зимние рекорды» (10,75%)
- Росинтербанк – «Чемпион» (10,5%)
- Бенифит-Банк – «Накопительный» (10,4%).
Отдельно можно отметить Русский Земельный Банк с процентной ставкой 14% годовых (вклад «Доходный»). Правда, осчастливить предполагалось обладателей серьезных капиталов от 1 000 000 рублей. Сегодня прием средств на данный вклад приостановлен.
Как правильно выбрать банк для вложения депозита
Изучите депозитные предложения всех банков. Для этого не нужно посещать офисы банков, вполне достаточно просмотреть официальные сайты финансовых организаций. Проанализируйте, насколько надежен банк, в котором вы собираетесь открыть вклад. Узнайте, участвует ли банк в системе страхования вкладов. Не доверяйте информации, полученной по телефону.
На этом этапе нужно лично посетить офис банка и убедиться в наличии документов, подтверждающих факт членства в Агентстве по страхованию вкладов. Обычно копия свидетельства располагается в клиентском зале на информационном стенде.
Здесь же можно изучить состав акционеров и значение расчетной ликвидности капитала, который должен быть больше 11. Эта цифра означает, что, совершая активные операции, банк пользуется не только средствами вкладчиков, но и собственными финансовыми ресурсами. Открытый состав акционеров свидетельствует об открытости деятельности банка.
Необходимо учитывать, что годовая ставка по рублевым вкладам всегда больше, чем по валютным. В декабре 2013 года наиболее выгодное предложение в валюте предлагал банк Югра – вклад «Новый год 2014» (4% годовых).
Обратите внимание, что вклады классифицируются на: доходные, сберегательные, накопительные и универсальные. Универсальные служат для расчетов, поэтому их доходность очень низкая. Сберегательные вклады защищают накопления от инфляции и финансовых кризисов, поэтому выбирайте самые надежные банки, например, Сбербанк, ВТБ 24, Альфа-Банк или Россельхозбанк.
Самые прибыльные – доходные вклады, но они содержат ограничения: невозможность совершать приходно-расходные операции, закрывать вклад до окончания срока договора без штрафных санкций и т. д.
Оцените срок вклада. Депозиты подразделяются на краткосрочные, среднесрочные и долгосрочные. Не размещайте средства на слишком продолжительный срок, учитывайте финансовую нестабильность мира и России. По мнению экспертов, вклады на 1 год – идеальный вариант инвестирования средств в депозиты.
Что еще нужно знать
- Высокой процентной ставкой обычно обладают акционные вклады, приуроченные к какому-либо событию. Такие предложения нужно отслеживать на банковских сайтах.
- При дистанционном открытии депозита процентная ставка будет на 1-2% выше. Вклады-онлайн с повышенной ставкой предлагают Сбербанк, ВТБ 24, Хоум Кредит Банк.
- В небольших банках процентная депозитная ставка повыше, чем в крупных финансовых учреждениях. Таким образом банки создают собственную клиентскую базу. Если банк входит в Агентство по страхованию вкладов, и сумма не превышает 1 400 000 рублей, можете доверить ему свой капитал.
- Вклады под высокие проценты выгодны не всегда. Если доходность превышает 13%, она подлежит налогообложению по ставке 35%.
Ситуация в банковской сфере в данное время достаточно стабильна, а государство страхует вклады, хотя и не во всех банках. Поэтому не поддавайтесь первому порыву, и тщательно выберите банк, в котором собираетесь разместить депозит – так вы обезопасите свои вклады. Если 10% годовых вас не устраивают и хочется чего-то больше, то обратите свое внимание на ПАММ-счета. Что это такое и как заработать подробно рассмотрено в статье «Инвестиции в ПАММ-счета».
Если появились «лишние» свободные деньги, то хочется не просто сразу истратить их, но проинвестировать так, чтобы средства приносили доход. Самым надежным способом капиталовложений являются депозиты, однако жить на проценты от вклада получается не у всех. Что нужно сделать, чтобы получать стабильный весомый доход – такой вопрос волнует многих начинающих инвесторов. Чтобы разобраться, как заработать на вкладах, нужно детально рассмотреть все предложения банков по депозитам, узнать, какие проценты предлагаются финансовыми структурами, от чего они зависят.
Можно ли жить на проценты от вклада в банке
Одна и та же надоевшая нелюбимая работа изо дня в день, из года в год – в такой ситуации многие люди мечтают бросить все и жить на проценты от банковского вклада. Возможно ли это? Следует понимать, что, для получения большего дохода, нужно и вложить много средств, иначе заработать на банковских вкладах не получится – постоянно растущая инфляция «съест» все накопления вместе с процентами. Жизнь рантье – человека, живущего на доходы от инвестиций в финансовые учреждения, — не так беззаботна, как выглядит со стороны.
Инвестиции в банковские структуры считаются самым простым методом капиталовложений – участие вкладчика в процессе приумножения капитала минимально, в отличие от покупки недвижимости, где приходится участWowать во многих операциях. Банк самостоятельно распоряжается финансами с целью их преумножения. Однако, решая вопрос, как заработать на вкладах, следует быть осторожным, поскольку разные заманчивые и соблазнительные предложения зачастую исходят от недобросовестных участников рынка, и очень велик риск потерять все свои накопления вместе с процентами.
Средняя доходность по депозитам в банках России
Все финансовые учреждения, предлагая обычные и мультивалютные вклады в рублях и долларах США физическим лицам, ориентируются на Центробанк России, который каждый квартал пересматривает размер ключевой ставки. Она составляет 8,5% на 15 сентября 2017 года. От этой величины отталкиваются кредитные организации, формируя годовые ставки в виде процентов для инвесторов – физических лиц. К самым доходным предложениям из расчета на 1 год, по которым можно заработать, относятся следующие программы:
- «Максимальный доход» от Русского стандарта – 8,5%;
- «Ключевой процент» от Хоум кредита – 8,52%;
- «Инвестиционный» от Россельхозбанка – 8,35%;
- «Таврический максимум» от Таврического банка – 8,9%;
- «Максимальный процент» от Бинбанка – 8,5%.

Сколько денег нужно вложить
Чтобы заработать ощутимую сумму на инвестиционных проектах, требуется вложить не менее 3-4 млн. рублей, тогда заработок на депозитах будет составлять существенную сумму, получая которую, можно не беспокоиться о хлебе насущном. Однако, необходимо помнить, что всю жизнь работать с одним и тем же банком не получится – экономическая ситуация все время меняется, банковские структуры объявляют себя банкротами, меняют предложения. Придется постоянно «держать руку на пульсе событий» и чутко реагировать на все изменения, чтобы заработать деньги.
Как заработать на депозитах
Перед тем, как отнести деньги в банк, чтобы заработать на срочных вкладах, трезво оцените ситуацию и определитесь, какие моменты инвестирования являются самыми важными конкретно для вас. Эксперты предлагают руководстWowаться следующими критериями:
- Определиться с размером инвестиционных вложений.
- Выбрать самый оптимальный срок, в течение которого деньги будет использовать банк.
- Понять, какие предложения банковской организации будут соответстWowать вашим требованиям – хотите ли вы снимать каждый месяц проценты, требуется ли капитализация вклада, нужен депозит с возможностью частичного снятия и пополнения, или вы не предполагаете «трогать» вклад с процентами до окончания срока действия договора.
Срочность вклада
Банковские учреждения заинтересованы в том, чтобы привлекать средства клиентов на максимально длительный срок даже в периоды кризисов. Самые выгодные предложения относительно величины начисляемых годовых процентов встречаются среди депозитов со средним сроком размещения – 0,5-1 год, или при вложениях, рассчитанных на долгосрочный период – 1-3 года. Самый маленький процент — 0,1-1% годовых – начисляется на вложения «До востребования», которые можно забрать в любой момент.
Начисление дивидендов
Самый главный вопрос, который волнует вкладчиков – размер процентов на вложения и то, по какому принципу они будут начисляться. Различают три основных подхода к начислению дивидендов:
- Банк начисляет проценты в конце срока депозитной программы при расторжении договора, и выдает инвестору вместе с основной суммой.
- Проценты можно снимать ежемесячно. Такой способ исчисления дивидендов называется простым.
- Проценты присоединяются к основной сумме вклада после каждого расчетного периода. Такой вариант исчисления доходов считается сложным.
Капитализация вклада
Данный способ заработать доход на вложениях считается оптимальным как среди инвесторов, так и в банковской сфере. Капитализация вклада позволяет быстро приумножить сбережения, ведь начисляемые в конце расчетного периода проценты добавляются к телу вклада, и последующее начисление процентов идет уже на эту увеличенную сумму. Прирост доходов происходит быстро, поскольку проценты с каждым разом начисляются на всю большую сумму средств. Многие продукты предусматривают снятие процентов каждый месяц или оставление их на счету с капитализацией.

Возможность пополнения
Если хочется иметь возможность распоряжаться деньгами по своему усмотрению – снимать их со счета или пополнять его, то банковские организации предусматривают депозиты, которыми можно динамично распоряжаться. Однако, следует учитывать, что по таким программам годовые проценты существенно ниже, чем по обычным вкладам – финансовые учреждения хотят уменьшить свои риски, если вдруг клиент захочет снять значительные средства с вклада.
Дистанционное открытие депозита
Такой вариант вклада удобен не только тем, что от инвестора не требуется личное присутствие в отделении выбранной кредитной организации и необходимость личного заполнения разных бумаг. Депозитный договор в интернете можно оформить в несколько кликов. Сбербанк стимулирует клиентов открывать вклады онлайн, предлагая более высокую процентную ставку – например, по программе «Управляй», открытой онлайн, можно заработать 4,25-6,9% годовых, тогда как эта же программа в стандартном режиме оффлайн предусматривает 4-6,1% начислений на общую сумму средств.
Надежность банка
Любая финансовая структура, работающая с юридическими и физическими лицами, должна получить лицензию ЦБ РФ на производство такой деятельности. Этот документ не выдается, если банк не заключил договор с агентством страхования вкладов (АСВ), поэтому любой надежный банк должен страховать депозиты своих вкладчиков. Такая возможность оберегает инвесторов от потери своих вложений. Государство установило лимит вкладов, которые можно возместить – страховка распространяется на сумму не более 1,4 млн. рублей.
Остерегайтесь оставлять свои накопления в финансовых структурах, не имеющих лицензии ЦБ РФ, умалчивающих об обязательной системе страхования депозитов – невзирая на высокие проценты, предлагаемые большинством подобных учреждений, велик риск не только не заработать доход на таких капиталовложениях, но и потерять финансы. Внимательно рассматривайте всю информацию по договору, обращая внимание на мелкий шрифт и другие детали.
Заработок на вкладах в интернете
Сеть пестрит множеством рекламных слоганов, предлагающих легко и быстро заработать при вложениях в разные проекты. В отличие от солидных кредитно-финансовых структур, в интернете предлагаются очень высокие дивиденды на вложения, которые могут доходить до 400% годовых. Но при реализации таких проектов, велик риск наткнуться на мошенников, и остаться ни с чем. Предлагается заработать на вкладах в следующие инструменты инвестирования:
- ПАММ-счета;
- бинарные опционы;
- инвестиции в ПИФы;
- ценные бумаги и акции разных организаций;
- спекуляции на Форекс и других валютных биржах;
- чужие или собственные стартапы в интернете;
- краудфандинг;
- майнинг криптовалют.
ПАММ-счета
Данный способ заработать представляет собой открытие специального счета в одной из брокерских фирм, специализирующихся по торговым операциям на валютных биржах. Вклады использует трейдер для инвестиций в высокоприбыльные проекты. Доход делится между клиентом, сайтом-посредником и брокером согласно заключенному договору. Плюсами таких вкладов является то, что не нужно самостоятельно торговать и можно зарегистрировать сразу несколько ПАММ-счетов на разных сайтах. Окупаемость инвестиций происходит очень быстро и доходность высокая.
Однако, следует учитывать, что не все трейдеры являются добросовестными участниками сделки – многие из них мошенники. Велик шанс, что брокер просто исчезнет вместе с вашими деньгами. Кроме того, даже честный трейдер может «прогореть», вложив деньги в убыточные проекты, поэтому такие капиталовложения считаются рискованными и нестабильными.

Инвестиции в бинарные опционы
Этот инструмент представляет собой попытки угадать, в какую сторону пойдет курс определенных валют, золота, акций, индексов различных фондов и других финансовых показателей. При верном предположении трейдер получает до +75% от вложенных средств, при неверном – теряет вложения. К плюсам таких вкладов относится то, что игроку известна заранее степень риска и то, сколько он может потерять, а также то, что сумма сделки может быть любой, даже самой маленькой. К минусам этого рискованного инструмента относятся большая вероятность потерять сбережения.
Вклады в ПИФы
Такие инструменты есть у многих солидных банковских структур. ПИФ (паевый инвестиционный фонд) представляет собой портфель, который хранит сбережения клиентов. Полученные вклады кредитная организация размещает в активы или акции для получения прибыли. Инвестор может рассчитывать получить определенный процент от этого дохода. Преимуществом такого способа заработать является то, что в ПИФах предлагаются более выгодные условия, чем в банковских рублевых депозитах, но есть вероятность того, что инвестиции окажутся неприбыльными, и вкладчик ничего не получит.
Вложения в фондовые ценные бумаги
Любая крупная компания выпускает акции и ценные бумаги, котирующиеся фондовым рынком, и их стоимость постоянно колеблется. Можно заработать на росте стоимости акций, если купить их и внимательно отслеживать изменения курса этих ценных бумаг. Преимуществом таких капиталовложений является надежность размещения средств, а недостатком – то, что постоянно придется отслеживать малейшие колебания цены акций, чтобы заняться выводом средств, заработав при этом.
Игра на Форекс и валютных биржах
Если вкладчик не доверяет посредническим сайтам и услугам сторонних трейдеров, то можно самостоятельно зарабатывать, отслеживая изменение курса валют, цены акций, нефти и золота. Многие серьезные трейдеры начинали свою работу на рынке Форекс и преуспели в удачных капиталовложениях. Торговать можно самостоятельно, или при помощи робота. Есть возможность тренироваться в демо-варианте счета с виртуальными деньгами, или сразу делать ставки с использованием реальных денег.
Заработать на Форексе можно за пару часов до 200-500% прибыли от первоначального взноса, но есть большая вероятность в следующие пару часов их потерять и остаться ни с чем. Важно правильно продумать стратегию вложений, не поддаваться панике, и отдавать время и силы играм на валютных биржах. Не каждому такой метод доступен, многие хотят получать пассивную прибыль от вкладов, без переживаний и опасений.
Краудфандинг
Данный вариант заработка представляет инвестиции по еще не существующим проектам. Автор описывает идею, товар, услугу и предлагает стать спонсорами для реализации проекта, предлагая взамен акции или иные варианты вознаграждений инвестора. Доходы от краудфандинга сомнительны, если вы позиционируете себя как спонсор, а не как автор идеи — многие стартапы выходят «в ноль», ничего не принося инвестору. Есть несколько солидных российских площадок в интернете, занимающихся таким привлечением капиталовложений – Kickstarter, Boomstarter, Fundable.
Инвестирование средств в собственный интернет-бизнес
Если есть время и желание работать в интернете, получая неплохой доход, то можно задуматься о создании собственных интернет-магазинов, сайтов, предлагающих определенные услуги. Такой вариант вложения средств будет выигрышным, и можно многократно преумножить свои изначальные вложения, если знать, в чем нуждаются потребители и создавать привлекательные предложения. Однако, чтобы сайт работал, требуется постоянное наблюдение за его функционированием, устранение недостатков, тестирование систем.
Если есть писательский или актерский дар, то можно попробовать вести блоги или влоги в соцсетях. Интересный контент привлечет большое число подписчиков и рекламодателей. Зарабатывать можно, размещая рекламные тексты, контекстную рекламу, разнообразные ссылки, продавая собственный контент заинтересованным лицам, заключая партнерские соглашения с рекламодателями. Но раскрутка блога занимает длительный срок, и не всегда приводит к желаемым результатам.

Добыча криптовалюты
Рынок виртуальных валют переживает подъем, поэтому можно заработать при добыче биткоинов, линкоинов или другой криптовалюты. Для этого нужно дорогостоящее оборудование, поскольку любая цифровая валюта зашифрована, и, чтобы ее добыть, нужно перебрать множество шифрованных комбинаций. Компьютерное оборудование для майнинга (добычи) криптовалюты стоит около 100 тыс. рублей. Скачать программы для добычи биткоинов можно в открытых репозитариях официальных сайтов. Обменять заработанные биткоины на любую валюту можно на биржах с выводом на электронный кошелёк.
Видео
Инвестирование свободных средств – это не просто пристройка «лишних» денег, но и признак финансовой грамотности. Чтобы точно понимать, как заработать на вкладах, нужно заблаговременно изучить все возможные варианты – в каком случае вложенные деньги помогут лишь немного накопить, а в каком – весомо увеличить ежемесячный доход.
Что такое вклад, виды вкладов
Вклад – это определенная сумма денег, передаваемая банковской организации или инвестируемая в некий объект с целью получения прибыли. Доход получают за счет процента по вкладу или курсовой ценовой разницы. В первом варианте профит достигается за счет финансовых операций, «прокрутки» вложенных денег.
Вкладчиком может стать любой человек, владеющий средствами. Гражданство значения не имеет.
Существуют различные виды вкладов
Существует множество классификаций вкладов, в зависимости от параметра сравнения:
- срочные и до востребования;
- сберегательные, накопительные и универсальные;
- рублевые, валютные, металлические;
- депозитные, инвестиции в различные сферы.
Рассмотрим значение основных видов:
- Срочный вклад открывается на определенное время, раньше которого снимать деньги будет крайне невыгодно. Для того, чтобы можно было потребовать назад свои капиталы без ущерба, существует вклад «до востребования». Как правило, процент по первому виду выше.
- Депозитный вклад – деньги или ценные бумаги, хранящиеся в финансовом учреждении. Банк совершает с капиталом различные операции, а вкладчик получает за это фиксированную процентную ставку. Депозит может быть трех вариантов: классический, с возможностью пополнить счет и снять/положить денежные средства.
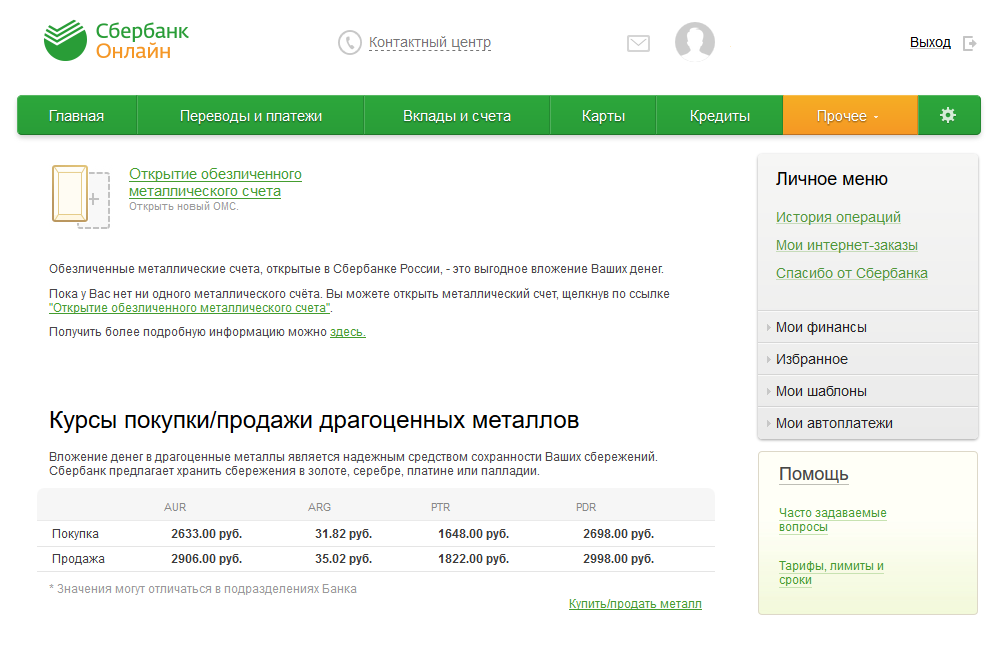
- Металлический – счет в банке, для открытия которого потребуется купить драгоценные металлы. Доход от вклада напрямую зависит от рыночной стоимости приобретаемой ценности.
- Банковский вклад будет полезен для сохранения денежных средств, для накопления и для получения прибыли.
Металлический счет – вклад в драгоценные металлы
Как заработать на банковских вкладах
Наиболее легким способом финансовых вложений в банковскую систему является инвестирование. Вкладчик совершает минимум действий в процессе роста прибыли. Банк управляет денежными средствами клиента на свое усмотрение, увеличивая их доходность.
Но не со всеми кредитно-финансовыми учреждениями следует вступать в деловые отношения, чтобы как можно выгоднее заработать на вкладах в банках. Нередко поступающие от них многообещающие предложения приводят к денежным потерям, и даже к краху.
На что обращать внимание
При выборе вклада важно учитывать ряд существенных моментов;
- период действия соглашения (краткосрочный, среднесрочный и долгосрочный депозит);
- процентная ставка и начисление дивидендов (процент можно снимать ежемесячно или в конце программы);
- капитализация вклада (каждый последующий процент начисляется на «тело» вклада + предыдущие проценты);
- возможность динамично распоряжаться счетом (снять или пополнить);
- возможность открыть вклад дистанционно;
- надежность финансовой организации.
Краткосрочные депозиты менее выгодные из всех существующих. Капитализация имеет смысл лишь при долговременных вкладах.
Капитализация при долговременных вкладах
Стоит обратить внимание на ограниченные банковские предложения. Кредитные учреждения идут на сезонные программы, чтобы конкурировать с крупными игроками и привлечь клиентов.
Как выбрать банк
Чтобы найти подходящую организацию для инвестирования денег, эксперты рекомендуют предварительно выполнить ряд шагов:
- изучить топ лучших финансовых учреждений от рейтинговых агентств (лучше российских);
- посетить официальный сайт ЦБ РФ для получения данных (информация доступна всем);
- просмотреть портал Банки.ру (сведения более доходчивы, чем сухая финансовая отчетность);
- обратить внимание на важные критерии при анализе деятельности финансовой организации: рост актиWow, объев уставного капитала, наличие филиалов;
- изучить статистику отзыWow в интернете и репортажей в СМИ;
- проанализировать размер процента ставки открываемого вклада (завышение = сомнение) и его страхование (сведения можно взять в интернете);
- обратить внимание на наличие/отсутствие проблем при выполнении каких-либо операций;
- выявить наличие изменений в графике работы и количестве штата.
Для инвестирования денег надо тщательно анализировать банковскую сферу
К поискам нужного банка для инвестиционного сотрудничества нужно подойти основательно, но не затягивать процесс.
Как открыть
Чтобы открыть вклад, фактически может понадобиться только личное присутствие с паспортом и денежные средства. Алгоритм действий:
1) Тщательно проанализировать рынок и выбрать подходящий банк. При оценке учреждения делать упор на пункты: процентная ставка (пенсионное удостоверение увеличивает показатель), период вложения, допустимость пополнения/снятия средств со счета, условия.
Необходимо тщательно проверять условия депозита
2) Посетить ближайшее отделение выбранного финучреждения. При себе необходимо иметь паспорт и деньги.
3) Подать сотруднику банке заявление на открытие вклада (бланк выдаст офисный работник организации).
4) Внимательно прослушать всю информацию от работника банка о предоставляемых услугах. Сделать это нужно, даже если человек самостоятельно ознакомился с данными на официальном сайте. Всегда есть вероятность, что банк изменил условия или клиент неправильно трактовал сведения.
5) Выбрать подходящий депозитный счет (из предложенных).
6) Подписать и получить на руки договор. Как правило, вместе с документом дают различные информационные листовки. Подписывая договор, нужно тщательно проверить все личные сведения.
Вклад, открытый во второй половине рабочего дня, начнет функционировать с последующего.
Сколько нужно вложить
Если цель вложений – накопление денежных средств, сумма может быть любой, но менее 1000 рублей. Чтобы прибыль от депозитов была заметной и значительной, нужно инвестировать около 4-5 миллионов рублей. При современных условиях, чтобы доход в месяц составил 10 т. р., следует положить на банковский счет 1,4 млн р.
Для дохода в 10 т.р. нужен вклад на 1,4 млн.
При этом нужно тщательно следить за непостоянной экономической ситуацией. Банк-партнер может обанкротиться или поменять предложения, негосударственное финансово-кредитное учреждение – потерять лицензию. Нельзя просто надеяться на пассивный доход, нужно реагировать на все перемены.
Как начисляется процент
Банк не только сохраняет денежные средства вкладчика, но и распоряжается ими, увеличивая свой капитал. Такие взаимовыгодные условия дают возможность и клиенту получить поощрение в процентном отношении от вклада.
Расчетные формулы для суммы процентов:
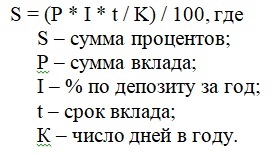
К примеру, инвестиция в 200000 рублей на 1 год, под 10,5%, принесет доход: (200000 * 10,5 * 365 / 365) / 100 = 21000.
Существует две формулы расчета процентов – упрощенная и сложная
2) Сложный (с капитализацией).
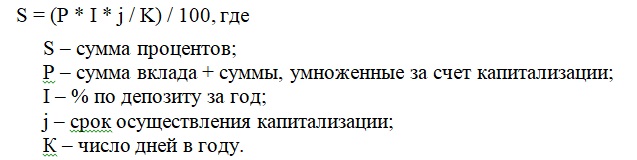
К примеру, под 10% вложены 200000 на 5 месяцев с капитализацией: (200000 * 10,5 * 30 / 365) / 100 = 1726 рублей.
Существующие риски
Основной риск – банкротство. Репутация банка не должна быть сомнительной. Завышенные ставки – дефицит денежной массы. Инвестиции вкладчиков – возможность приобрести их. Имеется и ряд иных рискованных моментов:
- Реинвестирование. Если вкладчик не владеет определенными знаниями, лучше не сосредотачивать средства в одной кредитной организации.
- Инфляция. Процентная ставка должна быть выше, чем % инфляции.
- Налоги. В случае роста ставки на 5% в соотношении к ставке рефинансирования, налог на излишек суммы составит 35%.
- Депозиты на длительное время. Ставки могут подняться, но не распространяясь на существующие вклады.
- Скрытые комиссии, смазанные требования. Необходимо досконально изучать условия договора.
Чтобы избежать существующих рисков, нужно внимательно читать все условия договора.
ТОП банков
Банковские вклады различных кредитно-финансовых организаций могут существенно отличаться. Внизу представлена сравнительная таблица банков по важным параметрам.
Банк
Наличие бонусов
Все перечисленные банки принимают участие в государственном страховании вкладов, то есть, депозиты до 1,4 млн р. застрахованы.
Банки различаются по основным параметрам депозитов
Помимо данных организаций, в российском банковском сегменте есть и более мелкие игроки. Их также не нужно сбрасывать со счетов, поскольку они время от времени предлагают вклады на выгодных для клиента условиях.
Советы новичкам
Чтобы не прогореть на вкладах и приумножить свой доход, бывалые вкладчики советуют:
- Тщательно оценивать деятельность финансовой организации, риски и доходность по вкладам.
- Вкладывать только свободные деньги.
- Если средств достаточно для нескольких депозитов, то лучше «не класть яйца в одну корзину».
- По возможности выбирать долгосрочные вклады с капитализацией.
- Не снимать деньги в течение всего срока.
- Пользоваться программами с ограниченным предложением.
Эти советы не смогут полностью обезопасить вклад, тем более спасти от форс-мажорных обстоятельств. Но они будут нелишними для новичков.
Альтернатива депозитам
Депозиты хороши для накопления определенной суммы, но очень часто не подходят для регулярного дохода. Существуют альтернативные способы, как стабильно зарабатывать на вкладах.
Недвижимость
По степени доходности ничем не уступают депозитам. Разница в том, что при банковских вкладах лучше пользоваться собственными средствами. Тогда как недвижимость можно приобрести в ипотеку, имея лишь первоначальный взнос.
Есть два способа заработка:
- купить жилье на этапе строительства или без отделки, сделать дизайнерский ремонт и продать дороже первоначальной цены;
- сдавать в аренду.
Второй вариант подойдет и для квартир, и для коммерческой недвижимости.
Единственный минус – требует определенного капитала (даже для покупки в ипотеку). Среди плюсов можно отметить высокую доходность (до 20%), низкие риски, возможность пассивного дохода.
Покупка недвижимости – способ стабильного и надежного заработка
Покупать недвижимое имущество лучше всего на спаде. Максимально выгодной такая покупка будет в крупных городах, где квартиры только растут в цене.
Акции и облигации
Ценные бумаги – более прибыльное вложение, но и сопряжено с большими рисками, особенно для новичка и непрофессионала.
Вложение в бумаги имеет ряд особенностей:
- облигация – это долговая бумага, а акция – некая доля компании, вкладывать впервые – значит, кредитовать компанию или банк, во втором – быть совладельцем;
- прибыль поступает за счет дивидендов и курсовой разницы при продаже акций/облигаций;
- по облигациям процентная ставка, как правило, выше, чем по накопительному вкладу;
- доходность с акции может увеличиться почти в 2 раза (200%). Но и убытки способны достигнуть 90 % от стоимости.
Среди минусов можно отметить высокие риски и требования определенных знаний рынка. К плюсам относятся – минимальные вложения (от 5т. р.), высокая ликвидность (можно быстро продать), высокую доходность (при правильном подходе).
Валютный рынок
Наиболее востребованные на сегодня валюты – ЕВРО, доллар, японская иена, китайский юань, швейцарский франк.
Валютный рынок – один из востребованных способов заработка
К достоинствам можно отнести:
- высокая доходность (до 100%);
- доступность (может начать любой желающий);
- низкий стартовый капитал;
- высокая скорость обмена валют в любом банковском учреждении;
- на данный способ не влияет инфляция (если правильно отслеживать динамику).
Существует два способа заработка:
- играть на специальных площадках (Форекс, ММВБ);
- покупать в банках валюту и иметь доход с курсовой разницы.
Оба способа достаточно рискованны. А первый требует специального обучения и способности управлять эмоциями.
Драгметаллы
В кругу некоторых экспертов бытует мнение, что это золото – это единственная «тихая гавань» для инвестиций в ближайшее время. Небольшая доходность (до 15%) и высокая банковская комиссия не перекрывают плюсов:
- надежность;
- сохранение ценности вложенных денег;
- легкость вложения (не нужно ни каких специализированных знаний);
- минимум рисков.
К драгоценным металлам, помимо золота, относятся – серебро, палладий и платина.
Драгметаллы – «тихая гавань» для денежных вложений
Криптовалюты
После стремительного подъема цифровые деньги немного просели. Но все еще очень популярны для возможного заработка. Широкую известность приобрела первая криптовалюта – биткоин. Но есть еще Litecoin, Ripple, «Эфир» (Ethereum) и др.
Получение прибыли ничем не отличается от покупки обычной валюты (купить дешевле, продать дороже). Но поступление в оборот у данной денежной единицы абсолютно иное – через специфические процедуры – майнинг, форжинг, ICO. Преимущества:
- быстрый и стремительный доход (до 1000%);
- не требует налоговых отчислений;
- не влияет инфляция.
Недостатков существенно больше:
- высокая волатильность и низкая предсказуемость;
- высокие риски;
- много мошенников в сфере продаж криптовалют;
- не во всех странах принимают, как денежную единицу;
- ничем не обеспечены;
- отсутствие гарантий.
Самый неоднозначный способ заработка. Даже среди опытных экспертов нет единого мнения, что ждет криптовалюту – крах или подъем.
Криптовалюта – самый прибыльный и самый высокорискованный способ заработка
Иные варианты
Существует множество других методов для зарабатывания денег на вкладах. А именно:
- ПИФ (паевые инвестиционные вклады). Суть вложения – доверить средства управляющей компании. Прибыль – до 17% годовых. Подойдет для крупных вкладов (от 50 т. р.).
- ПАММ-счет в брокерской фирме. Брокер вкладывает инвестиции в прибыльные проекты, доход с которых делится между ним, вкладчиков и сайтом-посредником. Способ имеет высокие риски.
- Частное кредитование. Предполагает два варианта исполнения – частные кредиты и обращение в МФО. Имеет высокую доходность (до 30%). Доход может быть пассивным. Минимум временных затрат. Минусы – отсутствие страхования рисков, можно попасть на незаконную деятельность МФО, ограничение по вложениям – 1,5 млн р. (привлечение средств физ. лиц в микрофинансовую организацию).
- Краудфандинг. Вложение денег в проекты, существующие только на «бумаге». Инвестирование идей также высокорискованный бизнес.
- Открытие собственного бизнеса. Требует большого количества свободного времени. Большие риски погореть на стартапе.
- Покупка антиквариата и предметов искусств.
Итак, существует большое количество способов заработка на вкладах. Если грамотно и наперед проанализировать все варианты, можно подобрать максимально подходящий, и не только сохранить средства, но и приумножить их. Самым востребованным способом, хоть и не самым прибыльным, является банковский депозит.
Источник: planshet-info.ru