
В своём выступлении на TED экономист Шломо Бернаци рассказал, что копить нам мешают страхи. Мы боимся ограничивать себя, предпочитаем сиюминутные удовольствия и всё время говорим себе, что обязательно начнём откладывать деньги со следующей зарплаты.
Но, конечно, так и не делаем этого. Чтобы задавить в себе финансового прокрастинатора, Бернаци предлагает воспользоваться принципом «Копи больше завтра» (Save more tomorrow).
Суть очень простая. Вам нужно откладывать всего 1–3% с каждой зарплаты (вместо страшных 5–10%, которые обычно рекомендуют экономисты и финансовые эксперты). Это под силу почти любому. А каждый раз, как ваш доход будет повышаться, вы можете увеличить и процент откладываемых средств.
Да, таким образом вы вряд ли накопите баснословную сумму, но по крайней мере сможете сделать первый шаг и поймёте, что откладывать не так сложно.
Возьмите на заметку
2. Откладывайте поэтапно
В этой методике сумма, которую вы откладываете, начинается всего с 50 рублей, но каждую неделю вам нужно её увеличивать… на те же 50 рублей. В первую неделю вы кладёте в копилку 50 рублей, во вторую — 100, в третью уже 150 и так далее.
Как за год накопить 137 800 рублей #накопить#деньги #shorts
Таким образом за год вы накопите почти 70 000 рублей, что очень неплохо.
Этот способ мягко и безболезненно приучит вас делать накопления. А если доходы позволяют, вы можете увеличить шаг с 50 рублей до 100 или больше.
3. Доверьте накопления банку
Если у вас не поднимается рука забрать из своей зарплаты определённую сумму, поручите это банковскому приложению. Настройте автоматический ежемесячный перевод определённой суммы на накопительный счёт. Начать можно с безболезненных 3–5% от дохода и постепенно повышать размер отчислений.
Узнайте больше
4. Расплачивайтесь за вредные привычки
Курите? Бесконтрольно зависаете в Instagram*? Едите много сладкого? Можно убить двух зайцев одним выстрелом: избавиться от вредных привычек и накопить немного (или много — смотря насколько плохо вы себя ведёте) денег.
Установите себе систему штрафов и за каждое нарушение правил доставайте из кошелька определённую сумму.
Выкурили сигарету — 200 рублей, легли позже 12 ночи — 500 рублей. И так далее.
5. Продолжайте выплачивать кредит, даже если уже его закрыли
Этот принцип лежит в основе метода снежного кома, который придумал американский финансовый эксперт Дэвид Рамси. Пока погашаете долги, вы привыкаете ежемесячно выплачивать банку определённую сумму. Когда с кредитом будет покончено, продолжайте платить, но уже не банку, а себе. Переводите сумму ежемесячного платежа на накопительный счёт или инвестируйте эти деньги в акции и драгоценные металлы.
Добавьте в закладки
6. Делайте вид, что премий и бонусов не существует
Если у нас появляется какой‑то дополнительный доход (премия, бонус, разовый заработок), мы радуемся и принимаемся тратить все эти «лишние» деньги на развлечения и ненужные глупости. Не надо так. Представьте, что у вас по‑прежнему есть только зарплата, а премию отложите.
7. Обманывайте себя
Сразу отправить в копилку несколько тысяч рублей может быть некомфортно. Договоритесь с собой, что будете откладывать совсем понемногу (50–100 рублей), но каждый день. Такая маленькая сумма усыпит вашу бдительность.
Вам уже не будет казаться, что в кошельке образовалась огромная брешь и вы вот‑вот начнёте терпеть лишения.
При этом, если каждый день откладывать 100 рублей, через год у вас будет 36 с половиной тысяч.
Изучите вопрос
8. Платите себе налоги
С каждой покупки выше определённой суммы (скажем, 1 000 рублей) откладывайте на счёт 5–10%. Это не только поможет накопить денег, но и дисциплинирует вас, приучит бережнее относиться к тратам. Вы можете сами решить, будете ли платить «налог» за каждую покупку, включая еду, или только за определённые категории товаров: одежда, компьютерные игры, сигареты, алкоголь и развлечения.
9. Половиньте доходы
Сначала поделите всю прибыль на две части и положите их в два разных конверта (или на два счёта). Поначалу расходуйте средства только из первого конверта — так, словно второго вообще не существует. Когда первый конверт опустеет, оставшуюся сумму снова разделите.
Продолжайте тратить деньги только из первого конверта. Повторите столько раз, сколько это необходимо.
Этот психологический трюк поможет вам бережнее относиться к деньгам: вы будете тратить их так, будто располагаете куда меньшей суммой, чем на самом деле. И поэтому к концу месяца во втором конверте хоть что‑то, но останется. И эту сумму вы сможете зачислить на накопительный счёт или вложить по своему усмотрению.
- Как составить бюджет на месяц и год: руководство с примерами
- Ответьте на эти 9 вопросов, чтобы наконец начать копить
- Как изменится ваша жизнь, если экономить по 200 рублей в день
*Деятельность Meta Platforms Inc. и принадлежащих ей социальных сетей Facebook и Instagram запрещена на территории РФ.
Источник: lifehacker.ru
Как копить деньги без ущерба для обычной жизни?
«Денег нет, но вы… копите!» Такой совет достаточно часто можно встретить как в деловых изданиях, так и в статьях по психологии. Причем по самым разным поводам. Сбережения помогают пережить общий экономический кризис и свой затянувшийся поиск работы. Сбережения позволяют чувстWowать себя уверенно изо дня в день, не боясь непредвиденных расходов.
Заначка позволяет женатым мужчинам хоть иногда перевести дух и потратить что-то без вопросов со стороны жены. Деньги, отложенные «про запас», часто добавляют женщинам решимости, чтобы прекратить токсичные отношения с мужчиной, не опасаясь, что будет «не на что жить».
«Все это здорово и правильно, только вот как копить, когда едва хватает от зарплаты до зарплаты?» – спросит кто-нибудь из читателей. Представьте, что даже в этом случае есть выход, и можно копить деньги без ущерба для повседневной жизни! Это как со временем, которого никогда нет, но всегда можно найти, если изучить материалы нашей программы «Лучшие техники тайм-менеджмента».
Что нужно изучить, чтобы нашлись деньги на сбережения? Для начала можно разобраться, как перестать покупать ерунду. Зачастую ненужные траты как раз и составляют те самые 10% дохода, которые многочисленные эксперты советуют аккумулировать в качестве сбережений. Впрочем, цифры у разных экспертов могут разниться, и сегодня мы сосредоточимся больше на том, как делать сбережения, а не на том, сколько именно вам следует накопить.
За основу возьмем рекомендации бизнесменов, предпринимателей и в принципе людей, у которых деньги есть. Не обещаем, что они раскроют абсолютно все свои секреты и дадут на 100% исчерпывающую информацию. Однако слушать советы людей, не сумевших решить свои материальные проблемы, затея еще более бесполезная, чем, возможно, не самый полный обзор способов как накопить деньги. В общем, поехали!
Метод 50/30/20
Суть данного метода накоплений в том, чтобы половину дохода тратить на базовые нужды, примерно треть – на развлечения и все, что доставляет вам удовольствие от жизни, и 20% откладывать в качестве сбережений. Так советует поступать психолог и финансовый консультант Алекса фон Тобель [D. Schawbel, 2014].
Она считает, что бюджет не должен быть синонимом лишений. Бюджет предназначен для достижения важных финансовых целей, а еще для того, чтобы наслаждаться заработанными деньгами. Распределение средств по методу 50/30/20 позволит эффективно копить деньги без ущерба для обычной жизни.
Алекса фон Тобель является основательницей онлайн-сервиса LearnVest, который содержит огромный массив финансовой информации, помогает американским гражданам повысить уровень своей осведомленности в финансах, научиться управлять своими деньгами и делать сбережения [LearnVest, 2021].
Показательно, что она начала свой бизнес, когда все, в основном, бизнес сворачивали, а именно в мировой кризис 2008-2009 годов. Алекса уже известна определенному кругу наших сограждан по участию в московском форуме «Деньги будущего», проходившем в 2014 году.
Кстати, она считает, что финансовая грамотность и основы финансового планирования нужны абсолютно всем людям. И было бы логично, если бы финансовые дисциплины преподавали во всех школах и вузах [А. Мухатаев, 2014]. Но пока об этом остается только мечтать и следовать советам Алексы.
В числе прочего, она советует «когда все идут в одну сторону, идти в другую». Возможно, это не столько про сбережения, сколько о том, как не потратить лишнее. Например, когда все в панике бегут скупать «растущие» доллары. Однако, как мы уже знаем, перестать тратить деньги на ерунду уже может приблизить нас к финансовому благополучию.
Метод «Сначала платить себе»
Любой взрослый человек постоянно кому-то что-то должен. Должен выплатить проценты по кредитам и сам кредит; должен отдать деньги, которые взял взаймы у коллеги, друга, соседа; должен сделать стопроцентную предоплату за товар, который еще не пришел, а иначе не пришлют.
И даже если кто-то не берет кредиты, не одалживает до зарплаты и не платит, пока не увидит и не «пощупает», за что с него хотят взять деньги, он все равно должен. Любой человек должен оплатить коммунальные услуги, продукты питания, одежду и обувь по мере износа и/или смены модных трендов. Если кто-то не платит лично, а, допустим, находится на полном обеспечении хорошо зарабатывающего мужа, это все равно означает, что за все, чем пользуешься, нужно платить, просто это сделает муж.
Как в череде этих финансовых обязательств найти возможность копить, кроме варианта сказать мужу, сколько вам нужно денег? (Кстати, очень часто мужья берут жен на полное обеспечение Wowсе не потому, что «место женщины на кухне», а потому, что женщине при любой кризисной ситуации объективно сложнее найти работу.)
Автор книги «Думай и богатей» Наполеон Хилл нашел выход [Н. Хилл, 2006]. Он считает, что нужно просто сделать накопление сбережений приоритетом, и с каждого дохода сначала откладывать «на будущее», а уже потом распределять траты оставшихся денег. И не важно, сколько именно вы решите откладывать: 5%, 10%, еще какой-то вариант.
Важен сам подход, который нужно сделать полезной привычкой: сначала заплатить себе, зарезервировав деньги, которые точно останутся у вас, а уж потом платить всем остальным. Таким образом, проценты, кредиты, коммуналка, одежда, обувь, отпуск являются второстепенными тратами, относительно самой главной – платить себе.
И тут важно не путать понятия «платить себе» и «тратить на себя». То, что вы купили себе новые ботинки (костюм, платье, ноутбук, автомобиль), не означает, что вы заплатили себе. Это означает, что вы потратили деньги на себя, что, безусловно, тоже нужно. Заплатили себе – это когда деньги остались у вас.
Сама по себе книга «Думай и богатей» – это настоящий кладезь ценных идей, которые, при должном их осмыслении и адаптации к своим обстоятельствам, направят вас в сторону успеха и материального благополучия. Идею «сначала платить себе» мы выделили исключительно в контексте обсуждаемой темы «как правильно копить деньги».
В обсуждаемом нами случае «правильно» означает копить без ущерба для обычной жизни и повседневных потребностей. А уж каким способом вы это будете делать, не суть важно. Именно поэтому мы хотим предложить вам несколько разных способов и методов.
Метод «4 конвертов»
Сразу скажем, что «4 конверта» – это некоторая условность, подразумевающая, что в месяце 4 недели, хотя 30 дней – это чуть больше. И именно на 4 недели или 4 конверта нужно распределить все деньги, которые останутся после того, как вы отложите 10% дохода за месяц в качестве сбережений, сделаете все обязательные платежи и спланируете так называемые «социальные траты».
Под «социальными тратами» подразумеваются покупки подарков на день рождения друзьям и родственникам, совместные посиделки с друзьями в пивной или подругами в кафе, и прочие мелкие радости, без которых лично вам сложно обойтись.
Под «мелкими радостями» стоит понимать небольшие траты на конфеты, шоколадки, билеты в кино и театр. Покупка n-ой по счету баночки крема для рук с экстрактом пчелиной пыльцы и уж тем более 8-й пары сапог за сезон к таковым не относится. Конечно, если вы можете себе это позволить, то хорошо.
Однако если у вас в запасе ни копейки на форс-мажорные обстоятельства либо же вы никак не можете накопить на нечто более существенное, чем пара сапог, пора пересмотреть некоторые свои траты. После того, как вы определитесь, что же вам будет нужно купить в ближайший месяц обязательно, выделяете на это нужную сумму, а то, что останется, делите по формуле «1 конверт = 1 неделя».
Автор метода и он же основатель сервиса Aviasales Макс Крайнов подсказывает, что оставшуюся сумму следует делить не на 4, а на 4.3, потому что в месяце чуть больше, чем 4 недели [M. Kraynov, 2008]. Все это очень напоминает известную песенку Семена Слепакова про менеджера, который зарабатывает «9 тысяч рублей, которых хватает на 30 дней, а если в месяце больше дней, то он занимает еще 300 рублей». Композиция называется «Каждую пятницу» и написана до повышения минимальной зарплаты в России до 12 130 рублей:
Что делать, если после всех вышеназванных манипуляций не осталось ничего, что можно было бы успешно разделить на 4.3 и как-то прожить на получившуюся сумму целую неделю? Главное, ни в коем случае не отказываться от идеи делать сбережения! Ранее мы уже говорили о том, что привычка откладывать сама по себе важнее, чем собственно процент от дохода, который вы отложите.
Начните откладывать 5%, однако если и это мало исправляет ситуацию, вам впору задуматься, что вы делаете не так, где вы тратите лишнее или, что еще вероятнее, недорабатываете и недозарабатываете. Или почему не цените себя как специалиста, соглашаясь на столь малую зарплату, которой не хватает ни на жизнь, ни на сбережения.
Так что метод «4 конвертов» стоит попробовать обязательно, даже если с его помощью прямо сейчас не получится накопить много. Поверьте, если вы хотя бы задумаетесь о том, что вам мешает копить деньги, вы уже сделаете первый шаг к повышению уровня своего благосостояния.
Метод «6 кувшинов»
«А что, если вместо конвертов складывать деньги в кувшины, и тем самым изобрести новый способ как экономить и копить деньги?» – спросит кто-то. Нечто общее у этих методов есть, однако есть и различия. Так, автор метода и он же автор книги «Думай как миллионер. 17 уроков состоятельности для тех, кто готов разбогатеть» Харв Экер предлагает свою систему структурирования доходов и расходов [Х. Экер, 2015].
Автор предлагает распределять ежемесячный доход в следующих пропорциях:
- 55% – текущие расходы.
- 10% – отдых и развлечения.
- 10% – образование и саморазвитие.
- 10% – крупные покупки.
- 10% – инвестиции.
- 5% – подарки и благотворительность.
Важный момент заключается в том, чтобы ни в коем случае не перекладывать деньги из кувшина в кувшин, а тратить их лишь целевым образом. То, что вы отложили на образование и саморазвитие, не должно «перекочевать» на отдых и развлечения. А то, что предусмотрено для инвестирования, не должно тратиться на текущие нужды.
Таким образом, Харв Экер считает правильным копить деньги в формате инвестиций. Инвестиции, сделанные сегодня, при удачном стечении обстоятельств принесут доход завтра. И этот новый доход можно будет распределить по вышеописанной схеме, предусмотрев 10% для новых инвестиций. Как делать инвестиции и куда инвестировать – это отдельная тема, выходящая за рамки сегодняшнего материала.
В контексте темы сбережений хотелось бы поделиться одной важной идеей из бестселлера «Думай как миллионер». Автор считает, что ни в коем случае нельзя копить… на «черный день»! Мысли материальны, и если мы регулярно возвращаемся в своих размышлениях к тому, как будем выживать в «черный день», таковой обязательно наступит [Х. Экер, 2015]. Это, в целом, логично: нужно же как-то применить на практике все то, что вы продумали, спланировали и даже обеспечили финансово…
Вместо «черных дней» лучше думать о чем-то приятном. Допустим, копить на мечту. Мечта тоже у каждого может быть своя. Главное, чтобы мечта была и чтобы вы могли внятно изложить, о чем же вы, собственно, мечтаете. Мало сказать «я мечтаю стать богатым», нужно определить для себя сумму, которая в вашем понимании эквивалентна богатству.
Мало мечтать отдохнуть на Мальдивах, нужно подсчитать, какая сумма вам нужна для такого отдыха. Для этого следует уточнить стоимость авиабилетов, проживания в выбранном вами отеле, накладные расходы и собственно расходы на отдых в том формате, в котором вы собрались отдыхать на Мальдивах. Если в планах экскурсии, стоит понимать, сколько экскурсий вы «одолеете» за пару недель отдыха и сколько в среднем стоит каждая.
Если вы хотите обойти все рестораны и перепробовать все местные блюда, вам стоит представлять средний чек посещения ресторана. А также запастись заранее лекарствами от кишечных расстройств, потому что их пища весьма специфична и не все наши люди ее переваривают в самом прямом смысле этого слова. Оптимальным вариантом будет спросить в аптеке, какие именно лекарства следует взять с собой в теплые страны, и заранее изучить инструкцию к ним, чтобы болезнь не застала вас врасплох.
Примеры можно привести абсолютно любые. Самое главное, чтобы ваша мечта была представлена в исчисляемых единицах. Если пока такой однозначной мечты, на что копить, нет, вы можете просто помечтать накопить определенную сумму.
Метод «5050»
Как накопить 5050 рублей за 100 дней? Если вы зарабатываете совсем мало, вам может показаться, что никак. Если вы зарабатываете выше среднего и 5 тысяч для вас не проблема, просто добавьте еще один «нолик» и мечтайте вместе с нами.
Итак, в чем суть? Данный метод основан на одной интересной математической закономерности, открытой немецким математиком Карлом Гауссом (1777-1855). Так, если к 1 прибавить 2, потом к получившейся сумме прибавить 3, а к новой сумме 4 и так дойти до ста, у вас получится 5050.
Таким образом, если вы решите копить деньги по этой формуле, каждый день откладывая на 1 рубль больше, чем вчера, через 100 дней у вас накопится 5050 рублей. Как говорится, «мелочь, а приятно». Пусть это совсем немного, однако если сегодня у вас нет даже такого запаса денег, такое накопление будет более дальновидным шагом, чем потратить все и потом даже не вспомнить, на что именно вы это все потратили.
При этом вы не будете ощущать ограничений в повседневной жизни, особенно в первые несколько дней, чего уже достаточно, чтобы войти в ритм и наработать привычку откладывать деньги. Минус рубль или 10 из ежедневного бюджета вы просто не заметите, да и 50-100 рублей легко сэкономить, перестав хоть на какое-то время покупать себе ненужные мелочи, которые потом пылятся на полках. Сложившееся сегодня общество потребления навязывает нам слишком много ненужных трат, отказавшись от которых вы никак не потеряете в качестве жизни.
Если вас заранее пугает идея в ближней перспективе откладывать ежедневно по 75, 76, 77, 78 и более рублей, можно модернизировать метод. Для этого вам понадобится лист бумаги, разделенный на 100 клеточек и помеченный числами от 1 до 100, где вы будете ежедневно зачеркивать ту сумму, которую отложили:
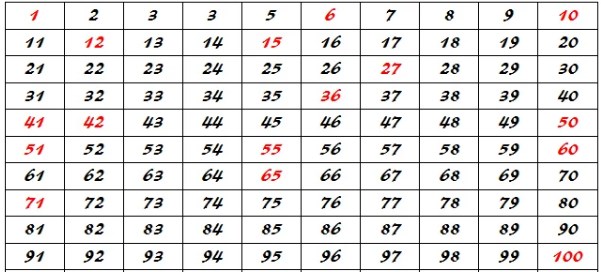
Как вариант, вы можете менять цвет клеточки, если сделаете себе такую табличку в любом графическом редакторе. К слову, скачать или скопировать табличку с числами от 1 до 100 можно на многих сайтах с рекомендациями молодым родителям, как научить ребенка считать [maylohack, 2021]. Для этого просто нажмите правой клавишей мышки на картинку и выберите опцию «Сохранить как».
Имея под рукой такую табличку, можно откладывать ежедневно любую сумму от 1 до 100 рублей, которая вас именно сегодня не напрягает. Так, если вы только что получили премию, вполне можно «шикануть» и положить сразу 90 или 100 рублей в копилку.
Когда же вы будете «дотягивать» до зарплаты, в ход пойдут клеточки на 5, 6, 7, 8 рублей. Главное, чтобы отложенная сумма более не повторялась, и еще раз откладывать, допустим, 80 рублей, если клеточка «80» у вас уже зачеркнута, нельзя.
Несложно подсчитать, что, если откладывать в 10 раз больше, стартовав с 10 рублей, потом добавив к ним еще 20 рублей, потом к этим 30 рублям еще 30 рублей и далее, через 100 дней у вас скопится вполне приличная сумма в 50 500 рублей. Это уже совсем не мелочь, и это, конечно же, будет приятно.
К слову, процесс создания сбережений может сам по себе быть приятным. Особенно, если в качестве сбережений откладывать сумму, с которой вы уже мысленно попрощались, а она к вам вернулась. Речь не только о кэшбеках, коих сейчас много и которые бывает даже трудно отследить. Можно воспользоваться более хлопотной опцией, однако на крупных суммах она того стоит.
Налоговый вычет
Если вас постигли крупные расходы, к примеру, на лечение, ваша финансовая «подушка безопасности» точно истощилась и требует нового наполнения. Если вы взяли ипотеку или платите за обучение в вузе, свое или своего ребенка, крупные расходы будут преследовать вас постоянно на протяжении многих лет.
Хорошая новость состоит в том, что часть этих расходов можно вернуть с помощью налогового вычета. Если вам не вполне понятно, как это все организовать, можно воспользоваться консультациями специалистов. Благо, такие простые вещи сейчас массово разъясняют абсолютно бесплатно. Итак, вот полезные статьи, которые могут вам пригодиться в зависимости от актуальных для вас расходов:
- «Налоговый вычет за обучение в 2021 году: как получить и каков его размер» [РИА «Новости», 2021].
- «Налоговый вычет за лечение в 2021: как оформить и какие документы нужны» [РИА «Новости», 2021].
- «Налоговый вычет по ипотеке: как вернуть ₽390 тыс. за уплаченные проценты» [РБК, 2021].
К слову, за помощью в получении налогового вычета можно обратиться в тот банк, где вы брали ипотеку. Более того, некоторые банки дают специальные разъяснения на своем сайте, как воспользоваться этой возможностью, и прямо предлагают помощь в данном вопросе [Райффайзенбанк, 2021].
В результате предпринятых усилий к вам может вернуться весьма внушительная сумма, с которой вы давно попрощались и на которую точно не рассчитывали в своих повседневных расходах. Главное, на радостях не потратить ее всю и сразу, а отложить. Импульсивные траты под влиянием момента являются злейшим врагом идеи создания финансовых сбережений. Впрочем, опасности нас подстерегают не только с этой стороны.
Основные привычки и ошибки, мешающие копить деньги
Ошибки, допущенные на этапе формирования сбережений, могут свести к нулю практически все усилия в данном направлении. И не поможет никакой заработок, даже самый большой. Часто накопить деньги людям мешают неверные психологические установки в отношении денег и богатства.
В нашей субкультуре вряд ли кто-то не слышал, что все богатые являются исключительно ворами и негодяями, что честным трудом в нашей стране ничего не заработаешь, а если заработаешь, тебя раскулачат, сошлют в Сибирь, расстреляют или «загнобят» налогами. Предрассудки возникли не на пустом месте, и некоторые основания для них есть.
Вопрос лишь в том, насколько этим предрассудкам подвержены лично вы. Подумайте, если бы все так думали о деньгах, богатых людей в России просто бы не было. И мы сейчас не о начальнике Ставропольского ГИБДД, «поразившего» всех своим ремонтом в духе Людовика XIV. Можно найти массу других примеров, когда люди хорошо зарабатывают и Wowремя диверсифицируют свои активы, чтобы «не подставляться».
В уже упомянутой нами книге «Думай как миллионер. 17 уроков состоятельности для тех, кто готов разбогатеть» Харва Экера есть интересная мысль, что наше отношение к деньгам всегда родом из детства [Х. Экер, 2015]. Если в семье ссорились из-за денег или постоянно говорили, что «у нас денег нет, а есть деньги только у людей нечестных и нечистых на руку», в такой семье дети выходят в жизнь с уже предустановленным негативным восприятием денег. И, вполне логично, что денег у них нет.
Причем человек может даже не осознавать, что причина его бедности заключается в его подсознательных установках, сформированных в детстве. Обычно такие установки реализуются в подспудном стремлении избавиться от денег побыстрее, как только они появились. Способы разные: от разгульной «красивой жизни» до неудачных инвестиций, а результат один – это нехватка денег, невзирая на заработки любых масштабов.
Впрочем, любые наши проблемы с деньгами, так или иначе, следствие наших психологических установок и сформировавшихся из-за них плохих финансовых привычек. И даже если взять за основу мысль, что для правильного распоряжения деньгами нужно представление о финансах, так что же вам мешает пройти наш курс «Финансовая грамотность»? Вкупе с нашей программой «Лучшие техники тайм-менеджмента» вы точно найдете на это время и избавитесь от прокрастинации или психологической привычки откладывать «на потом» важные дела, от которых уже сегодня зависит ваше благополучие.
Как считают психологи, привычка откладывать «на потом» тоже мешает нам… откладывать деньги! На самом деле, мешающих финансовому процветанию психологических ошибок намного больше [О. Смирнова, 2018].
8 досадных ошибок, которые мешают накопить деньги:
- Постоянные новые поводы для трат вместо того, чтобы просто отложить некоторую сумму.
- Отсутствие учета финансов и незнание реального положения дел со своими долгами, доходами, обязательными платежами.
- Накопление долгов без особой к тому необходимости.
- Жизнь не по средствам, когда траты выше, чем доход.
- Покупка ненужных вещей за компанию, по акции, из-за хорошей скидки.
- Импульсивные траты уже накопленных средств.
- Забывчивость, когда необходимость пополнить копилку, заначку или депозит просто «вылетает из головы».
- Кредиты для того, чтобы выплатить ранее взятые кредиты.
О кредитах стоит сказать отдельно. В деловом мире кредиты являются обязательной составляющей развития бизнеса. А вот для обычных граждан советы экспертов существенно разнятся. Кто-то советует брать, кто-то советует не брать, а если взял, отдать как можно быстрее. Как же будет правильно?
Тут все индивидуально.
Если вы копите на мечту, которая стоит дорого (квартира, машина, дача), тогда лежащие в «кубышке» деньги будут обесцениваться быстрее, чем накапливаться. Если же вам нужен потребительский кредит, стоит подумать, почему вам не хватает ваших доходов на ваши повседневные нужды. И, возможно, либо пересмотреть приоритеты и воздержатся от некоторых покупок, либо попытаться зарабатывать больше. Так или иначе, подумать над созданием «финансового неприкосновенного запаса» стоит обязательно.
Однако и те, кто уже осознал необходимость сбережений и начал делать реальные шаги к тому, чтобы накопить деньги, нередко допускают типичные ошибки, сводящие «на нет» предпринимаемые усилия. В целом, как считает финансовый эксперт ранее упомянутого сервиса LearnVest Дэвид Блейлок, все неправильные действия можно объединить в топ-5 ошибок, которые мешают копить деньги [The Week, 2015].
Топ-5 ошибок, мешающих копить деньги (по Блейлоку):
- Откладывать после того, как сделали основные траты, а не до этого. Сбережения и принцип «сначала платить себе» должны стать приоритетом.
- Делать доступным для трат то, что вы отложили. Лучше откладывать не просто в копилку или на отдельную карту, а на депозит с запретом снимать деньги ранее оговоренного срока.
- Держать все сбережения в одном банке. Тут, как говорится, без комментариев, потому что если у банка будут проблемы, вы останетесь без сбережений.
- Откладывать много, но редко. Эффективно копить деньги можно лишь тогда, когда вы занимаетесь этим регулярно. Впрочем, это справедливо в отношении любого дела.
- Откладывать весь свой доход, живя впроголодь и отказывая себе в необходимых покупках и удовольствиях.
Всегда помните, что деньги существуют для людей, а не люди для денег. Деньги вам как раз и нужны для того, чтобы решить свои проблемы, достичь своей мечты и просто ощутить полноту и радость жизни.
А теперь давайте подытожим, как же копить деньги правильно, эффективно и без ущерба для обычной жизни:
- Откладывать часть своего дохода регулярно.
- Сначала откладывать, а потом распределять остальные деньги, а не наоборот.
- Не тратить отложенное на посторонние вещи.
- Тратить отложенное только на то, на что отложили.
- Вести учет доходов, расходов и долгов.
- Не накапливать долги без необходимости.
- Предусматривать средства на «социальные траты» и мелкие радости.
Каким способом всего этого достичь, выбирайте сами. Мы для этого и рассказали вам о нескольких популярных методах, как накопить деньги, чтобы вы могли выбрать что-то подходящее с учетом своего характера, темперамента, возможностей и предпочтений.
Возможно, еще какие-то полезные идеи вам подскажет наш курс «Финансовая грамотность» и наша программа «Лучшие техники тайм-менеджмента». Тем, кто уже понял, что «время – деньги», такое сочетание даст синергетический эффект, который позволит копить деньги, даже не тратя на это слишком много времени дополнительно.
Всем остальным, надеемся, наш сегодняшний материал как-то поможет начать копить деньги так, чтобы не чувстWowать себя стесненно в обычной жизни. Мы желаем нашим читателям финансового благополучия и процветания и просим ответить на вопрос по теме статьи:
Советуем также прочитать:
- Сторителлинг
- Уроки мудрости от Фрэнсиса Бэкона
- Документы, которые должен иметь каждый
- Инвестирование для начинающих: куда и как вкладывать деньги, чтобы не прогореть
- Финансовая подушка безопасности: зачем нужна и как создать?
- Самый богатый человек в Вавилоне: ключевые идеи
- Управление деньгами
- Топ-7 ошибок в распоряжении деньгами
- Тренинг Тони Роббинса. День 4. Финансовое благополучие: какие шаги – такая удача
- 10 базовых правил финансовой грамотности
- Как зарабатывать деньги на Facebook
Источник: 4brain.ru
Помогите научиться накопить заначку от мужа;)
Нужен совет: Как накопить заначку от мужа (собственные деньги)?
сейчас не работаю, на хозяйство мужем выделяется ежемесячно 15.000руб. Из них платится коммунальные, покупается еда на двоих, и остается немного совсем «на меня». Денег «лично для меня» специально не выделяется, если что-то нужно из одежды, медицины итп, то надо просить дополнительно, но это не проблема. Муж-не скупердяй, просто я еще никак не привыкну Просить.
Проблема в том, что небольшие свои собственные деньги нужны, например, для того, чтобы ему же и сделать подарок на НГ или дР и.т.д. И.т.п.
Как накопить эту заначку, чтобы муж не почувстWowал изменений? Работать пока не могу по-причине ожидания малыша.

Ануля C.B.
1% от всех денег на книжку и не трогать!
причина «ожидание малыша» для большинства женщин не является уважительной отмазкой от работы или подработки.Когда малыша уже дождались,работать становиться в разы сложнее,чем с пузом.Деньги легче прикапывать с покупки харчей и бытовой химии.
А если просто сказать мужу, что просить вам не очень приятно, он не поймет?
Хороший у вас муж. 15 тыс в месяц на все про все. Я бы так не смогла. Мой муж просто кладет деньги в одно место и я беру скока надо. И он постоянно докладывает их туда самостоятельно.
А ждать ежемесячной подачки как то совсем стремно!
пару раз говорила-Ответ: На ЧТО тебе нужно? Если на новые сапоги или дубленку, то выделяются средства, а на «просто так» — один раз дал 5тыщ, в следующий раз спросил, «куда потратила»? ответила -купила маме подарок на д.р.
Просто каждый раз «обосновывать траты» уже утомилась Вот и посетила меня мысль -заначивать А поскольку никогда этого не делала, то и прошу советов.
Может, есть какой, элеганто-незаметный способ это делать
моей работой сейчас заниматься нельзя, я-стюардесса. С шестого месяца мне врачи категорически запретили летать. за Совет «ныкатьна харчах»-спасибо
Уууу, ну если ему есть дело до того, на что вы пять тыщ потратили, то таки да, заначку надо. Если он, конечно, чеки из магазинов не проверяет, ныкайте с каждого похода за продуктами хоть сколько-то и сетуйте на то, как всё подорожало. Но я опять к своим баранам: неужели правда нельзя договориться?
. Вот и я так уже не могу, а прошло всего два месяца А, если не секрет, сколько (можно в %) от дохода мужа, Вам «приходит в тумбочку»?
не, чеки не проверяет Жаловаться на подорожание- супермены совет Спасибо!
Люстра, вы женаты недавно?
еще один совет-научитесь как-нить подрабатывать на удаленке,иначе с Вашим мужем -счетоводом жить будет тяжеловато.
Я просто перестала ставить мужа в известность о своих премиях и бонусах. Так незаметно и сделала заначку, которую храню в банке на депозите. Хотя и зарплату ему не отдаю. И на его не претендую. Со своей плачу няне, продукты в дом, на себя любимую трачу.
С его зп все основные платежи. кредиты и глобальные покупки. так что. если он захочет сделать заначку о меня, я тоже не замечу.
да, женаты чуть больше полугода, знакомы год с небольшим, совместно живем около года, не работаю 2месяца. До этого времени свою з/п тратила на себя как хотела (вот ведь тогда бы позаботились, Стрекоза-попрыгунья, блин, «на хозяйство» выделялось 12.000)
Я в общем это к тому спрашиваю, что пока ещё можно выстраивать отношения. Ныкать заначки — это вариант, конечно, но если есть хоть малейшая возможность ничего друг от друга не ныкать — это как-то правильнее, на мой взгляд. Не понять мне таких высоких отношений, когда жена лишние трусы без спроса купить не может.
Да что вы говорите?! Вы, наверно, из тех женщин, которые в декрет уходят за 2 дня до родов. Вообще-то во время беременности нужно беречь себя и малыша и если есть возможность не работать — не нужно рваться на баррикады. Я вот лично уволилась сразу, как только узнала, что беременна, я лучше гулять буду, чем в офисе сидеть от и до.
я еще хуже,у меня нет дИкретов,они мене не положены и я в них не хожу
Anonymous1
Поделюсь своим опытом. У меня муж свято считает, что правильно тратить деньги может только мужчина, что женщина их в один день все растранжирит, посему взял это дело в свои руки. Я не работаю, дома с детьми. Сначала я пыталась договориться, как Вам выше писали, но поняла, что бесполезно трепать нервы и ему и себе — его мнение нереально изменить. Поэтому решила дейстWowать иначе.
Он, как и Ваш абсолютно все покупает и на все дает деньги — на врачей, на развлечения, на вещи и т.д. Надо только просить. Плюс, деньги лежат дома, но без его спроса брать нельзя, а просить мне надоело. Итак, я стала часто «посещать гомеопата». Причем, иногда я его действительно посещала, но не так часто. «записалась в бассейн». Время бассейна сидела у подруги.
Очень часто «пользуюсь врачами», делаю УЗИ, сдаю платные анализы и т.д. Причем, я действительно это делаю и себе и детям, но не так часто, как говорю мужу. Естественно, все цены немного увеличиваю. Цены на детскую одежду тоже выше ему говорю, чем на самом деле. Все вместе взятое получается очень даже неплохо.
Плюс, после лет пяти совместной жизни мне удалось у него выбить деньги «на личные расходы». Он еженедельно дает мне определенную сумму денег, строго фиксированную. Это только мои деньги. Если мне нужна помада или лак для волос — будут отдельные просьбы. Под моими нуждами подразумевается, что гуляю я с детьми, захотелось нам всем покушать, чтоб всегда было что-то в кошельке.
Сумма не очень большая, но если ее еженедельно не тратить (а это возможно, т.к. все необходимое покупает муж или дает на это), то получается очень неплохо. Сначала меня ситуация с деньгами очень напрягала, но со временем, когда я для себя поняла, что для всех спокойнее делать именно так, как я делаю, привыкла и даже довольна. Надеюсь, мой опыт Вам поможет.
как страшно жить (с)
Я бы не смогла постоянно врать, что-то придумывать и изворачиваться(((((((
вот будут у вас декретные, лучше процентов 30 заначьте. Потом до 1.5 лет будут платить, вы ж не уволились из компании? Тоже по чуть чуть откладывайте (хотя бы по 1-2).Заначку нужно иметь всегда, даже не от мужа, а для семьи на экстренный случай. Хотя бы 15-20 т.р.
А можно вопрос: сколько ориентировочно 15 тыщ в процентах от общего заработка? (больше половины или меньше).Одно дело, если у мужа остается еще на «себя любимого» 15-20 т. ежемесячно, то это крайне не справедливо, а если у него тыщ мак 5, то просто такова ситуация жизненная и финансовая. ИМХО
спасибо за то, что упорно стоите на попытке «договориться» Я буду думать, как это лучше делать. Просто муж мне не раз говорил, что его отец-подкаблучник всю жизнь маме всю зарплату отдавал, а она его не уважала ноги-то растут из детстваМожет, есть секреты -как правильно поговорить с мужем?
Повторюсь, он -Не скупердяй и жадина, он -Параноик по Учету средств Он хочет видеть то, на что тратятся деньги (вещи, сумки, путевки и.т.д.), а вопросов :»зачем тебе туфли или трусы новые, он Не задает. Но мне-то нужны не Вещи, а наличные
Заначку все равно делать начну
спасибо, Ананимус1, что так подробно написали. Кому-то это кажется диким, но похоже, мы живем с одним и тем же «типажом» мужчины
А можно вопрос? КАК удалось договорился о «деньгах на себя»? И ЧТО (какие траты муж подразумевает в еженедельных «деньгах на себя»?
Т.е.если я правильно поняла, то на косметику и колготки так до сих пор и продолжение просить отдельно, но теперь появилось некоторое количество наличных просто так?
Источник: eva.ru
Заначка заработал накопил умничка
Как Вы копите деньги? Сколько получается накопить за год? Какой у Вас доход на семью?
Может дадите дельные советы. Заранее благодарю!

Интересные разделы сообщества
Комментарии
Южно-Сахалинск
Валюту покупаем, рубли долго не задерживаются.
29 июня 2014 07:02
веду в екселе подсчеты, что трачу… просто больше хоть посмотреть, на что лишнее уходит.
Солнце, вы в екселе больше времени потратите и это неудобно. Я тоже раньше распределяла деньги в екселе, но файл на работе обычно был, а дома уже не посмотришь. Или наоборот. Попробуйте скачайте приложения на телефон или на комп. Домашняя бухгалтерия, домашние финансы и т.д. или в интернете можно пользоваться сервисами типа «мои расходы» в альфа банке.
28 марта 2014 22:16
Новочеркасск
Никогда не получалось копить деньги, сколько бы ни было, все потрачу’ было бы Что тратить.
23 марта 2014 11:52
Какие вы молодцы! Я курить бросила перед беременностью, но сейчас все чаще и чаще вспоминаю. Просто под пивом можно иметь ввиду любое другое удовольствие, вы сладкое любите?
Просто подсчитала сколько потратили денег за полгода, в интернет банкинге у альфа банка есть отчет мои расходы, там по категориям разбивается сумма, сколько на что тратили и стали отказываться от многого ненужного. Сейчас у меня мой доход пособие 17900, платят на карту, с нее я в интернет банке сразу оплачиваю квартплату 4000-4500, затем интернет и городской 500, затем мобильные себе и мужу 1000-1500. Оставшиеся деньги 10000-11000 в первую очередь памперсы, питание реб, на машине ездим редко, права только у меня 2000, остальное я коплю. За месяц выходит 5000-7000. Муж кормит, просто он может заработать за неделю 100 т, а может за месяц 0 руб. Так вот и живем)
20 марта 2014 22:57
Сергиев Посад
Ясно, сладкое люблю, но сейчас не ем.
20 марта 2014 23:04
Мне очень помогало отдавать зарплату маме))) Мы с мужем транжиры жуткие, на отпуск накопить вообще анрил. Потрошим кредитки и вперед с песнями) Сейчас маленький ребенок и уже в кредит лезть страшно. Стараемся экономить на себе, особенно на бензине и еде. Раньше в кафе и рестораны ходили два раза в неделю, а то и три четыре.
Опять таки, еда, перестали есть «вредности» типа чипсов и пива, опять экономия. Деньги не снимаем с карт, чтоб не было тяги к тратам.
19 марта 2014 17:40
Сергиев Посад
Ну мы не курим и не пьем, так что этот вариант экономии не про нас.
20 марта 2014 21:57
ПетербуржецМладший
Санкт-Петербург
Сейчас много уходит на бензин, на улице -20 и машина прогревается не сразу, а холодный старт расточителен
Затем каждое принятие пищи вне дома: ресторанный дворик в Петербурге это минимум 500 р. на двоих. Причем не обожраться, а довольно скромно перекусить. Ресторан, где еда не быстрая и не вредная, в среднем чай — 800 р, кофе 1000 или чуть больше, более ли менее поесть — не менее 2 т.р. Скажете дорого? А других цен просто нет.
Еще подметила, что если ходить в гипермаркет без сына (чтобы он посидел с папой в машине или дома), то это стабильная экономия на внеплановых покупках игрушек. Там сотня, здесь 2-3-вот уже и зреет плешь в бюджете. Вчера вот в детской парикмахерской купили машинку за 290 р. Но это ладно, стрижемся мы раз в 2-3 мес., так что такую трату пережить можно. Но если каждый день вот так брать по игрушке, то за месяц выходит довольно приличная сумма. Поэтому походы с ребенком по потенциальным местам, где продаются игрушки вернее всего сократить до минимума.
Само по себе кино: от 400 р. минимум (а то и вся тысяча)+ бар. Вот тут я поняла, что иногда совершенно не лишним бывает принести шоколадку или питье с собой, а не покупать в баре и тратить на это руб 200-300.Кстати, средняя пачка чипсов в магазине до 100 р. максимум, а в баре она же за 200 с лишним. Разница очевидна.
И так что… То тут, то там, но так и разбегаются деньги. А если эти «то тут, то там» держать в ежовых рукавицах, то вполне можно откладывать средства.
Источник: www.baby.ru