
Последний взнос по жилищному кредиту не означает окончательное завершение ипотечных обязательств. После расчёта с кредитором нужно уладить и другие формальности. Что делать после погашения ипотеки с залоговым имуществом, страховкой, материнским капиталом, как выделить доли на детей – после оплаты ипотечного долга остаётся еще немало вопросов, требующих своевременного решения.
Чтобы желанная финансовая «свобода» не обернулась в перспективе неприятными сюрпризами, нужно разобраться, что обязательно надо сделать после уплаты последнего взноса.
Особенности последнего платежа
Договор по ипотечному кредиту, в соответствии с последними изменениями в законодательстве, предусматривает выплату задолженности как по графику, определенными частями, так и досрочно, любыми суммами, без дополнительных комиссий.
Единственное требование банка – предупредить о своих намерениях заблаговременно, так как кредитор при досрочном возвращении денег теряет часть своей прибыли. Заявление можно написать в отделении или заполнить форму на сайте, в личном кабинете. После обработки информации (платёж можно сделать любым удобным способом) банк выдаёт новый график платежей.
Что делать после погашения ипотеки в Сбербанке?
Если задолженность погашена полностью, в банке нужно взять справку, так как даже символический остаток долга статус кредита не меняет, и проценты продолжают насчитывать и на 1 рубль.
Официальный документ может быть и платным, и бесплатным – главное, чтобы там были указаны все данные о состоянии кредита:
- Дата окончательного погашения долга с указанием номера и даты заключения кредитного договора;
- Ф.И.О. клиента;
- Дата получения документа;
- Должность и Ф.И.О. сотрудника банка, подписывающего справку;
- Сведения о том, что кредитор претензий к заёмщику не имеет.

Выписка о состоянии кредитного счета поможет окончательно убедиться в отсутствии долга. Во многих банках после внесения последнего взноса кредитный счёт закрывают автоматически. Если в вашей финансовой компании такой услуги нет, пишите заявление с просьбой о закрытии счёта, так как свои обязательства перед кредитором выполнили полностью.
Для визита в банк захватите с собой паспорт, договор, график платежей и все квитанции (не помешают).
Если клиент намерен закрыть долг раньше срока, дату и сумму он предварительно согласовывает с банком. Не ориентируйтесь на устные комментарии менеджера – сведения у него неточные. Только официальный документ поможет решить спорные вопросы в пользу заёмщика (если они появятся).
Для контроля над ситуацией сделайте запрос в Бюро кредитных историй. Там хранится вся информация о ваших кредитах – характере оплаты, просрочках и т.п. Сведения иногда поступают с задержкой – уточняйте и сверяйте.
Процедура выдачи закладной

Залог на приобретаемый объект оформляется в виде закладной – ценной именной бумаги, регламентирующей отношения банкира и клиента по вопросам залога и ликвидации задолженности. В документе указываются важнейшие условия договора. Если между ипотечным соглашением и закладной выявлены разногласия, то преимущественным правом обладает последняя – отнеситесь ответственно к ее составлению.
Ипотеку можно оформить и без закладной. Она необходима банку для реализации залога в случае нарушения заёмщиком своих обязательств. Новый владелец закладной изменить условия ипотечного договора не вправе.
Главное назначение таких документов – привлечение финансов на ипотечном рынке. При необходимости финансовое учреждение продаёт свой резерв закладных и освобождает оборотные средства.
Если оформление ипотеки сопровождалось составлением закладной, после окончательного погашения долга кредитор обязан отдать заёмщику этот документ (после составления акта о передачи закладной). В оригинальном экземпляре должна быть отметка о том, что все обязательства выполнены и претензий к заёмщику нет.
Далее прописывается дата и размер последнего платежа. Следующим шагом будет снятие ограничений на жильё в соответствующих органах.Выдают закладную в течение двух недель, если в городе есть представительство банка. Если документ хранится в центральном офисе, который находится в другом городе, процедура может растянуться на месяц.
Погашение регистрационной записи
Пока квартира находится под залогом, на нее накладывают ряд ограничений. В этот период все юридические сделки (продажа, обмен, оформление наследства или договора дарения) возможны только по согласованию с кредитором. Погашение регистрационной записи – заключительный этап закрытия ипотеки.
Согласно ст. 25 ФЗ «Об ипотеке» обременение снимают в Росреесте. В некоторых регионах эти функции переданы МФЦ.
Для процедуры нужно подготовить документацию:
- Паспорта клиента и других лиц (если они записаны собственниками);
- Письмо-подтверждение о полной ликвидации задолженности (оригинал на фирменном бланке);
- Закладная от банка, где прописан отказ от претензий к клиенту;
- Доверенность на снятие обременения (если нет рядом представителя кредитующей организации);
- Копия устава банка, заверенная нотариально;
- Правоустанавливающий документ (свидетельство на право владения (его придётся менять на выписку из ЕГРП), договор купли-продажи);
- Заявление от имени клиента с требованием снять ограничения;
- Квитанция на 200 руб. об уплате госпошлины.
Когда ипотеку оформляли без закладной (такой вариант устраивает Росреестр), клиент и представитель банка должны написать заявление на снятие ограничений с залога. В МФЦ должен присутствовать представитель кредитора с доверенностью. После снятия ограничений заёмщик становится полноправным владельцем жилплощади с правом совершать с квартирой любые юридические сделки (в рамках закона).
Процедура погашения занимает 3-5 рабочих дней. Если кредитор выдал ипотеку без оформления закладной, менять свидетельство о праве собственности нет необходимости. Отслеживать результаты можно на официальном сайте (доступ свободный). Погашение записи – последний этап закрытия ипотеки. Закон регламентирует сроки и для этой процедуры – 10-14 дней.
Процедура не требует обязательного личного участия – можно отправить бумаги ценным письмом или воспользоваться порталом Госуслуг. Для дистанционных вариантов потребуются скан-копии документов, заверенных нотариально.
Новое свидетельство на право собственности или выписка из ЕГРП?
При подписании договора купли-продажи ипотечной недвижимости в свидетельстве на право владения делают отметку о том, что жильё находится под обременением. После того, как все ограничения снимут, документ до 2016 года подлежал замене.
С 15.07.2016 года при оформлении права собственности на недвижимость вместо свидетельства выдается выписка из ЕГРП. В документе содержится вся актуальная информация о жилье на момент выдачи справки: его характеристики, данные владельца, зарегистрированное право владения, обременение (если есть). Выписку можно получить бесплатно только один раз.
Повторные свидетельства о праве собственности сейчас тоже не выдаются. При утере свидетельства, выданного ранее, при изменении характеристик объекта, фамилии владельца, снятии обременения (ипотека, арест) правообладатель может получить выписку на платной основе.
До посещения регистрационной палаты надо оплатить госпошлину (200 руб.) – в противном случае заявление не примут. Выдача документа занимает до двух недель. В перечне платных услуг банка может быть и подготовка документов для снятия обременения. В таких случаях сотрудники банка все формальности уладят самостоятельно.
Если ипотека была с материнским капиталом
Согласно 256-ФЗ «О дополнительных мерах господдержки семей, имеющих детей» семьи с двумя и более детьми могут воспользоваться сертификатом для погашения любой части ипотеки или уплаты авансового взноса.
Приобретение квартиры с участием материнского капитала предполагает оформление прав собственности на всех детей и родителей в рамках доли каждого.
Если в будущем рождаются еще дети, имущество перераспределяют в долевом соотношении. Размер доли закон не регулирует – ориентироваться нужно на нормы жилплощади (12 кв. м на человека).
Выделить доли каждому ребёнку закон обязывает в течение 6 месяцев после полного закрытия ипотеки. Сделать это можно по соглашению сторон или оформлением договора дарения. Если вопрос выделения долей спорный, проблему решают в суде. Все документы подлежат обязательному нотариальному заверению.

Вопрос с долевой собственностью можно решать и в Росреестре. После выделения доли на детей каждый член семьи получает свидетельство на свою долю.
Можно ли вернуть страховку
После всех приятных хлопот по завершению такой серьезной и затратной сделки как жилищный кредит каждый ипотечник хотел бы вернуть деньги, потраченные на страховой полис, тем более, если за время действия договора страховой случай не произошёл.
Общего решения вопроса не существует: многое будет зависеть от условий договора, политики страховой компании, особенностей исполнения клиентом своих обязательств.
Практика показала, что страховку реально вернуть лишь после досрочного погашения жилищного кредита, когда сумма полиса за всё время действия договора оплачивается сразу.
Когда кредит выплачивают до срока, можно попытаться вернуть деньги на неиспользованное время, указанное в договоре страхования. Договор расторгают и остаток средств возвращают. В других ситуациях страховые компании претензии не удовлетворяют.
Как видим, закрыть ипотечный кредит означает не только полностью погасить задолженность, но и взять закладную с отметкой, снять обременение с жилья в Росреестре, получить выписку из ЕГРП, выделить детям доли (при использовании материнского капитала). Не затягивайте с такими формальностями, чтобы не упустить что-то важное.
Вам также может понравиться:

Что такое «закладная» при ипотеке? Как оформить закладную на квартиру по ипотеке и зачем она нужна?

Что такое закладная на квартиру по ипотеке?

Федеральный закон 102-ФЗ Об ипотеке (залоге недвижимости): последняя редакция от 31.12.2017
Источник: bizneslab.com
Погашение регистрационной записи об ипотеке
Внесение последнего платежа по ипотеке – это волнительный и важный шаг. Но собственники часто упускают из виду другие формальности, которые нужно уладить для того, чтобы квартира полностью перешла в собственность заемщика, а никаких разногласий с банком не осталось. Чтобы избежать попадания в сложную ситуацию, необходимо учитывать все нюансы, касающиеся закрытия ипотечного договора и действий после выплаты ипотеки.

Полное погашение ипотеки
Многие спрашивают, что надо делать дальше после погашения ипотеки. Не только оформление кредита на квартиру требует большого количества документов. Закрытие долга перед банком тоже подчиняется определенному протоколу.
Запрос в банк
Что делать уже после погашения ипотеки? С распространением интернет-банков можно открыть личный счет и посмотреть остаток долга. Тем не менее, лучше сделать официальный запрос в банк, запросив выписку с точной суммой последнего списания. Даже нехватка нескольких копеек повлечет за собой начисление процентов и незакрытием счета.
Как правило взносы осуществляются равными платежами, и завершающий немного отличается от остальных. Оформление выписки доступно во многих банках через личный кабинет.
Внесение последнего платежа лучше проводить в офисе банка во избежание недоразумений. Электронные сервисы часто показывают информацию с задержками. Во время очного посещения будет сформировано заявление с актуальной суммой, внесена нужная сумма и сформирована справка.
После внесения последнего платежа доказательством погашения долга станут справка о погашении и выписка о подтверждении нулевого остатка по ипотеке. Их наличие подтвердит исполнение заемщиком обязательств.
Получение необходимых справок после закрытия ипотеки
После погашения ипотеки необходимо погасить регистрационную запись в ЕГРП. Если этого не сделать, то это может негативно отразиться на возможности распоряжаться недвижимостью. Порядок снятия обременения зависит от наличия закладной. Именная ценная бумага подтверждает передачу имущества в залог. Закладной можно выступать любая недвижимость.
Если залогодателям выступал заемщик, то достаточно обратиться в банк и получить закладную, на которой будет стоять отметка о погашении взятых обязательств. Банк предоставляет закладную с отметкой о погашении договора в течение пяти дней.
Ситуация осложняется, если залогодателем является другой человек. В этом случае обоим нужно заполнить заявление, предоставить закладную и выписку о погашенной задолженности. Госпошлину за погашение записи в ЕГРП платить не нужно. Прием документов на снятие обременение осуществляется в МФЦ, которые есть в каждом районе.
Погашение осуществляется в течение трех-пяти рабочих дней после поступления документов. Подтверждением служит выписка из Росреестра, в которой отсутствует отметка об ограничении прав. После этого собственник сможет в полной мере распоряжаться своей недвижимостью.
Подавать заявление и документы может не собственник, а доверенное лицо. В этом случае нужно будет дополнительно предоставить заверенную у нотариуса доверенность. после погашения ипотеки закладную и другие документы стоит хранить в надежном месте – например, в банковской ячейке или сейфе.
Возвращение закладной после погашения долга
До погашения ипотеки закладная хранится либо у залогодержателя, либо у третьего лица. Важно после выплаты долга вернуть закладную с проставленной на ей отметкой о погашении записи в ЕГРП. Для этого нужно написать заявление. Сроки не должны превышать месяца со дня внесения последнего платежа.
Понятие обременения и порядок его снятия с ипотечной квартиры
Следующий шаг – погашение регистрационной записи об ипотечном кредите.
ФЗ «Об ипотеке» (ст.25) подразумевает, что обременение можно снять у Управлении федеральной службы государственной регистрации, кадастра и картографии. В некоторых населенных пунктах и городах эта услуга доступна и в МФЦ.
Для этого вам потребуется следующий пакет документов:
- Паспорт заемщика;
- Оригинал справки, подтверждающей исполнение обязательств в полном объеме – должна быть распечатана на фирменном бланке и иметь все необходимые реквизиты и подписи;
- Закладная от кредитора;
- Доверенность на снятие обременения, если представитель банка не может сопровождать клиента во время процедуры;
- Заявление установленного образца от лица заемщика;
- Квитанция об оплате госпошлины (стоимость – 200 рублей, и оплачивается только тогда, когда вам нужно свидетельство без отметок об обременении).
Если ипотека была оформлена без закладной, кредитору и заемщику нужно написать совместное заявление о снятии ограничений с недвижимости. Кроме того, потребуется обязательное присутствие сотрудника банка с доверенностью в МФЦ.
После того, как все необходимые документы будут переданы в Росреестр, обременение с недвижимости будет снято, а бывший заемщик станет его полноправным владельцем и сможет совершать любые операции с имуществом – продажу, дарение и т.д.
Погашение регистрационной записи, как правило, занимает около 3-5 рабочих дней, а вся информация о состоянии вашего дела будет находится на сайте органа регистрации в свободном доступе.
Под обременением понимается процесс оформления залога на покупаемую в кредит квартиру. Такая процедура считается гарантией дальнейших выплат со стороны заемщика. Без нее оформление ипотеки на приобретение жилища невозможно.
Закладная – ценная бумага (именная), регулирующая залоговые отношения, а также вопросы погашения долга между кредитодателем и кредитополучателем. В документе указываются основные условия ипотеки, являющиеся существенными. При несоответствии положений, закладная считается более весомой юридической бумагой по сравнению с ипотечным договором.
Если клиент злостно уклоняется от оплаты взносов, банковская организация, на основе закладной вправе конфисковать ипотечную квартиру и в дальнейшем реализовать (перезаложить, продать) ее для уплаты задолженности.
Выполнив обязательства по выплатам владельцу следует преступить к снятию с квартиры бремени. Процедура сводится к следующим действиям:
- Получение от сотрудников банка оригинал закладной. Документ должен содержать информацию:
- о выполнении клиентом всех обязательств перед кредитором;
- об отсутствии претензий к заемщику (пометка делается на обороте закладного документа);
- о дате последней выплаты.
Закладная заверяется подписью уполномоченного сотрудника банка.
- Обращение в локальное отделение Росреестра либо МФЦ. В орган должны обратиться все владельцы квартиры, предварительно собрав пакет нужных бумаг.
Для обращения в регистрирующий орган собственники квартиры должны собрать следующие бумаги:
- закладная (оригинал) – выдается в одном экземпляре на всех владельцев;
- письменное подтверждение закрытия ипотеки – документ оформляется на фирменном бланке банковской организации с реквизитами, печатями и подписью уполномоченных работников;
- личные документы (паспорта) всех владельцев (для несовершеннолетних до 14 лет –свидетельства о появлении ребенка);
- доверенность (если он сам не присутствует) от работника банка, оформившего закладной документ;
- договор о приобретении (купле-продаже) квартиры;
- требование об устранении обременения;
- договор о кредите – в документе нет необходимости, если во время процедуры клиентов сопровождает банковский работник;
- чек об уплате пошлины – пошлина равна 200 рублей (оплачивается при заказе новой выписки из ЕГРН, в которой нет записей о бремени).
Регистрирующая служба снимет с квартиры ограничение в течении 3-5 дней. Все данные по конкретному кредитному делу можно найти на веб-сайте Росреестра.
Если при выдаче кредита банк отказался от составления закладной, то при обращении в Росреестр для устранения обременения, владельцы и банк предоставляют совместное заявление. Присутствие представителя кредитора при этом обязательно.
Чтобы избежать попадания в сложную ситуацию, необходимо учитывать все нюансы, касающиеся закрытия ипотечного договора:
- Обязательно производить окончательную расплату, узнав точную сумму долга, с точки зрения банка. В противном случае на копеечный долг может набежать большой штраф.
- Закрыть расчетный счет, на который перечислялись ежемесячные взносы, чтобы не оплачивать его обслуживание.
- Если клиент не согласен с выпиской о сумме долга, лучше ее уплатить. А уже потом разбираться и в случае переплаты писать заявление о возврате переплаты.
- Обязательно пройти процедуру снятия обременения. Иначе, когда возникнет необходимость произвести какие-то действия с недвижимостью, сделать это будет невозможно.
- В случае утери закладной залогодержателем составляется ее дубликат в полном соответствии с оригиналом. И если после погашения долга найдется утерянный, он не будет обладать юридической силой.
- Если кредит был погашен досрочно, то можно требовать вернуть часть страховки.
Для того, чтобы законодательно подтвердить право нового собственника на купленную недвижимость, следует обратиться в государственные органы регистрации. В Российской Федерации внесением данных об изменении собственника объекта жилой недвижимости занимается специальный государственный орган – Росреестр.
Еще по теме Увольнение во время испытательного срока на чьей стороне закон
Процедура данного законодательного акта строго регламентирована и распределена на следующие этапы:
- Подача пакета документации новым владельцем государственному регистратору;
- Проверка наличия всех необходимых экземпляров документов сотрудником;
- Проведение правовой экспертизы проведенной сделки и всех предоставленных иных обстоятельств;
- Указание на выявленные недостатки ( если есть);
- Принятие решения об удовлетворении запрашиваемого действия;
- Внесения соответствующих сведений в Электронный реестр владельцев недвижимого имущества;
- Оформление выписки из ЕГРН, которая является правоустанавливающим документов нового хозяина квадратных метров.
Каждая законодательная процедура предусматривает формирование определенного пакета документации. Необходимость эта обусловлена соблюдением всех букв Закона, согласно конкретной процедуре. Регистрация права собственности на квартиру не является исключением и предусматривает подачу определенных документов.
Для каждого индивидуального случая список свой, но основные не меняются:
- Документы, идентифицирующие личность каждого участника сделки;
- Заявление о проведении государственной регистрации изменений в Росреестре;
- Платежное поручение из банковского учреждения об уплате пошлины за регистрационные мероприятия;
- договор купли-продажи;
- Правоустанавливающее свидетельство предыдущего собственника;
- Договор ипотеки и закладная, в которой оговорены условия возврата денежных средств и условия вступления заемщика в полное право владения объектом недвижимости;
- Технический паспорт на квартиру;
- Справка их ЖЭКа о прописанных лицах в квартире;
- Документальное подтверждение отсутствия долгов по коммунальным платежам;
- Если квартира в совместном владении – то нотариальное согласие второй половинки или долевых собственников;
- Специальное опекунское разрешение, в случае, когда среди продавцов имеется несовершеннолетний ребенок.
При покупке квартиры в ипотеку на вторичном рынке жилья важно уточнить все важные моменты по документам до проведения сделки по перерегистрации имущественных прав. Основные моменты, важные для покупателя – это отсутствие задолженности по коммунальным платежам, проведение законной перепланировки, если она была и наличие всех подтверждающих документов.
Приобретенная по ипотеке квартира проходит регистрацию в Росреесре по стандартному пакету документов. После проверки предоставленных документов и внесения необходимых записей в главный реестр, должностное лицо в установленную дату обязано предоставить новому владельцу квартиры выписку из ЕГРН. Дата выдачи документов проставляется в расписке о получении пакета документации.
Оформление в собственность квартиры, купленной в новостройке сложнее, нежели на рынке вторичного жилья. Переход полного права собственности в данной варианте произойдет только после окончания строительных работ и сдачи жилого дома в эксплуатацию.
Прежде чем в юстицию вам нужно получить закладную от банка. Она предоставляется только после того как будет сделана оценка квартиры для ипотеки и подготовлен соответствующий отчет для банка. Основанием же для оформления оценки будет наличие кадастрового и технического паспорта на квартиру, которые в свою очередь, оформляются только после сдачи дома застройщиком.
Досрочная оплата
В большинстве программ по ипотечному кредитованию предусмотрено досрочное погашение займа. Как правило, устанавливается минимальный период, в течение которого нельзя гасить всю сумму – 6 или 12 месяцев. По истечению этого срока заемщик имеет право начать досрочно выплачивать ипотеку – небольшими ежемесячными платежами или же единовременной выплатой. В первом случае вносимые в график погашения изменения могут быть двух видов:
- С изменением суммы ежемесячного платежа.
- С уменьшением срока кредитования.
Чтобы сократить переплату по ипотеке, стоит выбирать второй вариант. Однако более безопасно вносить досрочный платеж с изменением суммы, при этом сохраняя размер платежа. Таким образом переплата все равно будет сокращаться, но в случае непредвиденной ситуации обязательная сумма будет гораздо меньше.
Перед началом досрочного погашения также стоит убедиться, что договор не предусматривает штрафов и пени за внесение средств вне графика.
Использование материнского капитала и выделение долей детям
Материнский капитал может служить для погашения ипотеки. Банки разрешают использовать эти средства, при этом не взыскивая штрафные санкции и не выставляя дополнительные условия.
Для начала владелец сертификата должен обратиться в Пенсионный фонд и написать заявление о том, куда он хочет направить средства. Для согласования сделки с кредитором нужно уведомить банк о своем намерении погасить ипотеку. В некоторых организациях можно сделать это без предварительного уведомления. Для оплаты долга нужно предоставить сертификат, справку из ПФР о сумме средств на счете. После этого банк сделает выписку с остатком ипотеки.
Затем можно приступать к собственно погашению. Для этого нужно собрать необходимые для использования материнского капитала документы, написать заявление и отправить весь пакет на рассмотрения. После положительного решения и подтверждения со стороны банка деньги будут перечислены на счет долга.
Вся процедура занимает достаточно длительное время. Заявление об использовании маткапитала рассматривается в течение 30 дней, а перечисляются еще через 10 дней. Это нужно учитывать при подготовке документов. Облегчает ситуацию то, что часть услуг можно получить в электронном виде. Для этого нужно иметь подтвержденную запись на Госуслугах.
Процедура выдачи закладной
Залог на приобретаемый объект оформляется в виде закладной – ценной именной бумаги, регламентирующей отношения банкира и клиента по вопросам залога и ликвидации задолженности. В документе указываются важнейшие условия договора. Если между ипотечным соглашением и закладной выявлены разногласия, то преимущественным правом обладает последняя – отнеситесь ответственно к ее составлению.
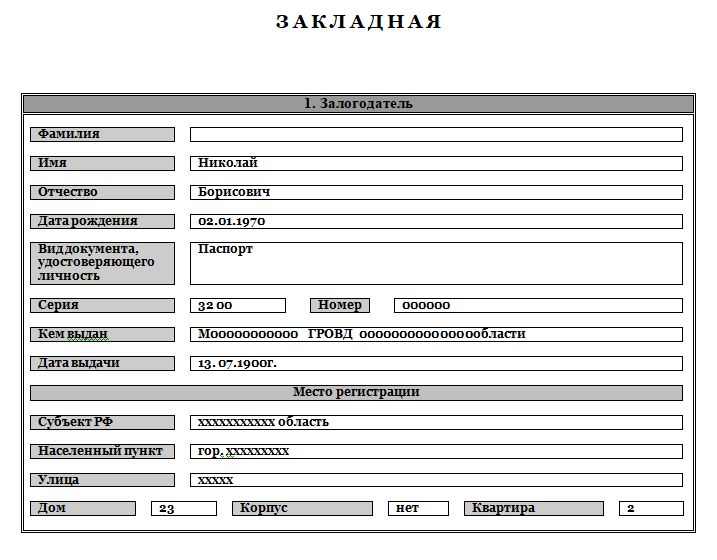
Ипотеку можно оформить и без закладной. Она необходима банку для реализации залога в случае нарушения заёмщиком своих обязательств. Новый владелец закладной изменить условия ипотечного договора не вправе.
Главное назначение таких документов – привлечение финансов на ипотечном рынке. При необходимости финансовое учреждение продаёт свой резерв закладных и освобождает оборотные средства.
Если оформление ипотеки сопровождалось составлением закладной, после окончательного погашения долга кредитор обязан отдать заёмщику этот документ (после составления акта о передачи закладной). В оригинальном экземпляре должна быть отметка о том, что все обязательства выполнены и претензий к заёмщику нет.
Смотрите на эту же тему: Можно ли взять ипотеку в декретном отпуске? Условия оформления
Далее прописывается дата и размер последнего платежа. Следующим шагом будет снятие ограничений на жильё в соответствующих органах.Выдают закладную в течение двух недель, если в городе есть представительство банка. Если документ хранится в центральном офисе, который находится в другом городе, процедура может растянуться на месяц.
Возможные проблемы
Погашая долг, важно внимательно изучить договор. Иногда заемщики сталкиваются со следующими проблемами:
- Отсутствие погашения регистрационной записи в ЕГРП. Квартира может неограниченно долго оставаться в залоге у банка. Ограничения при этом сохраняться, то есть владелец не сможет ни продать, ни подарить ее.
- Досрочное погашение без предварительного уведомления банка. В некоторых случаях это может повлечь за собой дополнительные штрафы и пени.
Погашение ипотеке – это важный шаг, поэтому следует внимательно изучить вопрос со всех сторон и подстраховаться, уточнив непонятные вопросы у сотрудников банка.
Ипотека является самым трудоемким вариантом покупки квартиры, поскольку требует выполнения множества задач. Многие не знают, что делать после выплаты ипотеки. Погашение долга осуществляется по определенной процедуре, включая получение справки из банка, написание заявления и погашение регистрационной записи. Тем не менее, хлопоты того стоят: ведь результатом является собственная квартиры без обременений.
Новое свидетельство на право собственности или выписка из ЕГРП?
При подписании договора купли-продажи ипотечной недвижимости в свидетельстве на право владения делают отметку о том, что жильё находится под обременением. После того, как все ограничения снимут, документ до 2020 года подлежал замене.
С 15.07.2016 года при оформлении права собственности на недвижимость вместо свидетельства выдается выписка из ЕГРП. В документе содержится вся актуальная информация о жилье на момент выдачи справки: его характеристики, данные владельца, зарегистрированное право владения, обременение (если есть). Выписку можно получить бесплатно только один раз.
Смотрите на эту же тему: Где лучше взять ипотеку на вторичное жилье под низкий процент? Самые выгодные предложения банков [y] года
Повторные свидетельства о праве собственности сейчас тоже не выдаются. При утере свидетельства, выданного ранее, при изменении характеристик объекта, фамилии владельца, снятии обременения (ипотека, арест) правообладатель может получить выписку на платной основе.
До посещения регистрационной палаты надо оплатить госпошлину (200 руб.) – в противном случае заявление не примут. Выдача документа занимает до двух недель. В перечне платных услуг банка может быть и подготовка документов для снятия обременения. В таких случаях сотрудники банка все формальности уладят самостоятельно.
Источник: ipotekasos.ru
Снятие обременения по ипотеке Сбербанка
Каждый заемщик, оформляющий ипотечный кредит, сталкивается и с обременением на жилье. То есть, пока ипотечный займ не будет погашен, недвижимость не является собственностью человека. Такое обязательство, как жилищное обременение, приносит заемщику ряд обязательств, которым ему приходится подчиняться вплоть до внесения последней оплаты по ссуде.
Но даже после благополучного окончания жилищной ссуды, сложности заемной эпопеи не оканчиваются. Перед собственниками встает вопрос, как снять обременение с квартиры после погашения ипотеки Сбербанка. Причем подготовиться к тому, что такая процедура может таить множество неприятных и неожиданных моментов.

Обременение по ипотеке: суть понятия
Этот нюанс подразумевает возможность частичного (неполного) владения жилым объектом, который берется клиентом по договору ипотечного займа. Обременение включает достаточно много запретов на владение заемным жильем.
Обременение накладывается на любой объект недвижимого имущества – дом, таун-хаус, квартиру и прочее.
Такая процедура предоставляет и самому займодавцу обладать некими правами на ипотечный объект. Для заемщиков предусмотрены следующие ограничения по владению недвижимым имуществом:
- Запрещается продавать и обменивать (совершать любые действия с жильем, находящимся в залоге). В ином случае все сделки будут аннулированы. Продажа ипотечного жилья разрешается банком только после согласования и получения разрешения на данную операцию в случае необходимости возврата задолженности (при отсутствии иных возможностей).
- Запрещается регистрировать в квартире под залогом третьих лиц. Изначально, при покупке ипотечной недвижимости там прописывается сам заемщик и члены его семьи. Иных лиц разрешается вписывать только после процедуры снятия.
- Запрещается сдавать недвижимость в найм, если собственник не выплатил ипотеку (при отсутствии данного условия в ипотечном договоре).
Продажа жилья, находящегося под залогом, разрешается лишь в случае невозможности дальше производить отчисления по кредиту и только с согласия Сбербанка. Часть стоимости квартиры идет в полное погашение ипотеки. Остальные деньги поступают на счет заемщика (причем сумма продажи может быть намного ниже рыночной), что становится крайне невыгодной сделкой.
Когда обременение вступает в силу
Согласно действующему российскому законодательству (ФЗ №122) условия, налагающие определенные запреты на использование гражданами недвижимым имуществом, вступают в силу в таких случаях, как:
- Приобретение жилья по ипотечному займу.
- Имеющаяся рента с бессрочным владением.
- Жилье с ограничениями в пользовании (сервитут).
- Квартира/дом получены приобретены по доверительному соглашению.
- Арест на жилье в собственности (по постановлению судебных инстанций).
- Недвижимость, подпадающая под определение «народное достояние», «памятник культуры».
Все объекты недвижимости, находящиеся под обременением, фиксируются в базе-перечне Росреестра. Этот нюанс указывается в документации на подтверждение собственности (выписка ЕГРН).

Необходимо ли погашать обременение
Снятие обременения по ипотеке Сбербанка разрешается не производить. Это не запрещается законодательной властью и не относится к необходимому моменту при полном закрытии жилищной ссуды. Но эксперты настоятельно советуют не забывать о данной процедуре. Ведь если происходит закрытие банковской организации, где выдан займ, то собрать всю требующуюся документацию и превратиться в полноценного собственника станет чрезвычайно сложно.
Правила проведения процедуры
Мероприятия по снятию действующих ограничений стандартизированные. Для их проведения клиенту следует обратиться в следующие органы:
- Росреестр.
- Отделение МФЦ.
За получением более подробной информации заемщику необходимо обратиться в территориальное сбербанковское отделение (где выдавался ипотечный кредит).
Портфель документов
Чтобы снять обременение с квартиры после полной оплаты ипотеки в Сбербанке, заемщику предстоит предварительно вооружиться необходимыми справками. Полный их перечень предоставит банковский служащий (нужны оригиналы документации и их копии). Усредненный список выглядит так:
- соглашение (банк-клиент);
- закладная, полученная в Сбере;
- квитанция о выплате госпошлины;
- паспорт владельца недвижимости (заемщика);
- официальная справка, свидетельствующая о полном закрытии ссуды;
- свидетельство о гос. регистрации права владельца на жилые объекты (либо соглашение долевого участия).
Этапы процедуры
Мероприятие по освобождению бывшего заемщика от обременения, состоит из следующих пунктов:
- Оформление заявки о закрытии ипотечного кредита/договора.
- Получение из Сбербанка справки о погашении ссуды.
- Сбор документации и передача в Госреестр.
- Получение от Сбербанка свидетельства о праве собственности клиента на данный объект недвижимости.
Основным, главным документом, на базе которого и проводится процедура освобождения от обременения, является закладная, выданная Сбербанком.
При отсутствии банковской закладной порядок процедуры усложняется и удлиняется. В такой ситуации основополагающим документом станет выступать справка об отсутствии задолженности по жилищной ссуде, выданная банковской организацией. Стоит учитывать, что в некоторых российских регионах убрать обременение разрешается лишь через МФЦ.

В определенный, назначенный день представитель финансовой организации и заемщик посещают Росреестр и составляют заявку о купировании обременения. Законом допускается отсутствие в этой процедуре одной стороны. Тогда заявление составляется доверенным лицом на правах действия доверенности.
Данное заявление становится залогом и подтверждением, что Сбербанк и заемщик уже не связаны ипотечными обязательствами, и банк не имеет больше прав на недвижимость. Специалисты советуют собственнику жилья сохранять эту справку не менее чем 3 года (во избежание появления необоснованных претензий со стороны банковской структуры).
Три года – срок рассмотрения возможных претензий, по истечении этого времени все возникающие претензии автоматически становятся необоснованными на основании истечения срока давности. А недвижимость уже станет полноценной собственностью бывшего заемщика.
Длительность процедуры снятия жилищных ограничений
В среднем срок снятия обременения после выплаты ипотеки укладывается в пять банковских дней. Из них 2–3 суток требуется МФЦ для рассмотрения заявления и проведения процедуры. Иногда задействуется дополнительное время для отсылки документации из Росреестра. Но, если Сбербанк сам будет заниматься данной процедурой, время снятия обременения может растянуться и на 2 недели.
По действующему законодательству Сбербанку положено 3 месяца для проведения процедуры снятия жилищных ограничений (с даты внесения клиентом окончательной выплаты по ссуде). Ипотечный договор аннулируется через 45 суток. Это время дается банковской структуре на проверку факта всех вносимых платежей и отсутствие задолженности.
Но данный срок значительно ускоряется, если собственник после закрытия ипотеки продает купленное жилье. Тогда банку дается 15 дней на подготовку всех необходимых бумаг для пересылки их в Росреестр (там они будут рассмотрены в течение трех суток).
Уровень госпошлины
Мероприятие по снятию обременения по закону является бесплатной. Государственная пошлина на проведение данной процедуры не налагается.
Документ снятия обременения
После всех действий со стороны собственника, банковская структура оформляет справку, регламентирующую снятие всех ограничений с недвижимости. На ее основании гражданин вступает в полное право владения жилищем и уже не должен согласовывать с банком все, касающиеся жилья действий. В этой официальной справке должны указываться следующие сведения:
- полная стоимость объекта недвижимости;
- номер договора ипотеки (также дата его оформления);
- указание о закрытия жилищного займа (срок внесения итоговой выплаты);
- пометка об отсутствии со стороны Сбербанка каких-либо претензий к собственнику;
- подтверждение, что клиент выполнил все существующие заемные обязательства перед займодавцем.
Справка-документ о снятии обременения фиксируется датой составления документа и официальной печатью Сбербанка.

Спорные ситуации
Но даже полный расчет по жилищной ссуде и оформление заемщиком справки о погашении обременения не дает 100%-х гарантий риска появления неожиданных проблем. О возможном появлении неожиданных ситуаций нужно знать и быть готовым к их возникновению. С чем можно столкнуться?
- Выявление факта недоплаты по ссуде. Такая ситуация порой возникает из-за технических неполадок системы или же ошибок служащих. В случае появления такой неприятности паниковать не следует. Собственнику стоит подойти в банковское подразделение со всей документацией, подтверждающей полные выплаты и разобраться в ситуации. Но, если требования Сбербанка законны, лучше внести необходимую сумму, иначе она будет взиматься уже через суд, что чревато дополнительными немаленькими расходами.
- Процесс снятия обременения может растянуться на слишком длительное время. Это происходит по причине кадровых проволочек в компании-займодавце. Например, работники банка временно не могут подписать (лишены полномочий) документы, нужные для отсылки их в Росреестр. Приходится ждать, пока внутренние банковские кадровые проблемы не разрешатся.
- Процедура снятия жилищных ограничений не была проведена вовремя, а банк за это время успел обанкротиться и ликвидироваться. То есть недвижимость по факту продолжает находиться в залоге. В этой неприятной и довольно сложной ситуации приходится отыскивать уполномоченное лицо для окончания оформления и снятия обременения. Поэтому заемщикам настоятельно рекомендовано не затягивать с такой процедурой.
Если времени, чтобы заниматься такими делами нет, то проще нанять юридического посредника для проведения всех необходимых операций. На законного представителя интересов собственника жилья оформляется нотариальная доверенность, и посредник имеет право провести всю необходимую работу.
Может ли Сбербанк отказать
Если жилищная ссуда погашена полностью, банковская структура не имеет права отказывать собственнику в снятии ограничений. Если происходят такие случаи, следует обращаться с официальной жалобой в судебные органы. Стоит отдельно рассмотреть момент ликвидации банковской организации до завершения процедуры снятия обременения. В этой ситуации собственнику следует подать определенную заявку в Росреестр (через МФЦ), бланк выдается на месте.
К заявлению прикладывается выписка, подтверждающая ликвидацию/банкротство/закрытие банка. Ее получают в едином Госреестре юридических лиц (ЕГРЮЛ). Не стоит думать, что, если банковская организация прекратила свою деятельность, что ипотечное жилье автоматически становится собственностью заемщика. Клиент, оформивший ипотеку, не освобождается от уплаты ссуды. Ведь по закону банк перед закрытием, передает все права залогодержателя иной финансовой организацией, которая будет требовать погашения займа.
Выводы
Процедурой по снятию обременения после полного погашения жилищной ссуды следует заниматься сразу, не откладывая процесс. И в таком мероприятии должен быть заинтересован сам заемщик, ведь главная его цель при взятии ипотеки – стать полноправным и полноценным собственником приобретаемого жилья. А это возможно только после снятия существующих ограничений на ипотечную недвижимость.
Источник: znaemdengi.ru