
Автор
Марина Климова,
профессиональный бухгалтер и независимый налоговый консультант, автор более 70 книг и многочисленных статей по проблемам бухгалтерского учёта и налогообложения, к. э. н.
29345 просмотров
04.04.2022 10:54
I. Описание проблемы
Уплативший аванс (внесший предоплату) покупатель имеет право на вычет НДС с этой суммы. Для этого ему нужно иметь счет-фактуру, выставленный продавцом, документ, подтверждающий оплату, и договор, предусматривающий перечисление указанных сумм (п. 12 ст. 171, п. 9 ст. 172 НК РФ).
В свое время этот вычет придется восстановить, а именно в том налоговом периоде, в котором суммы НДС по приобретенным товарам (работам, услугам), имущественным правам подлежат вычету в порядке, установленном НК РФ. Восстановление производится в размере налога, принятого налогоплательщиком к вычету по приобретенным им товарам (выполненным работам, оказанным услугам), переданным имущественным правам, в оплату которых подлежат зачету суммы ранее перечисленной оплаты, частичной оплаты согласно условиям договора (при наличии таких условий). Все это заложено в пп. 3 п. 3 ст. 170 НК РФ.
Счет-фактура на аванс в 1С 8.3 Бухгалтерия
Казалось бы, все ясно и просто.
На деле возникают казусы, обусловленные как невнимательностью налогоплательщика и задержками в документообороте, так и косвенным характером налога, что заставляет продавца и покупателя действовать в одной связке, но «зеркально».
При отгрузке товаров (работ, услуг), имущественных прав в счет сумм ранее полученной оплаты, частичной оплаты продавец уплачивает НДС с реализации и получает право на вычет НДС, ранее внесенного им в бюджет с полученного аванса. У продавца вычет производится с даты отгрузки соответствующих товаров (выполнения работ, оказания услуг), передачи имущественных прав в размере налога, исчисленного со стоимости отгруженных товаров (выполненных работ, оказанных услуг), переданных имущественных прав, в оплату которых подлежат зачету суммы ранее полученной оплаты, частичной оплаты согласно условиям договора (при наличии таких условий) (п. 8 ст. 171, п. 6 ст. 172 НК РФ).
Покупатель же по общему правилу получает право на вычет при отгрузке в том налоговом периоде, в котором выполнены следующие условия (п. 1 ст. 169, п. 2 ст. 171, п. 1, п. 1.1 ст. 172):
покупка предназначена для использования деятельности, облагаемой НДС;
имеется счет-фактура (УПД);
Но ведь на документооборот требуется время и покупатель работ, услуг, имущественных прав может далеко не оперативно получить документы, на основании которых он примет к учету эти объекты, а товар-то и подавно, пока доедет, пока оприходуют…
Может возникнуть временной сдвиг: продавец в течение квартала отгрузку произвел, имеет право принять к вычету НДС, ранее уплаченный с аванса. А покупатель до конца этого квартала ценности не поставил на учет и восстановление вычета НДС в отношении аванса производит уже в следующем квартале – когда, по его мнению, у него выполняются все условия для вычета НДС по приобретенным товарам (работам, услугам), имущественным правам.
В бюджете образуется дисбаланс: по состоянию на конец квартала, в котором была произведена отгрузка, обе стороны произвели вычет налога (продавец в отношении НДС, уплаченного им ранее с аванса, а покупатель в отношении НДС с предоплаты), а уплатил по отгрузке только продавец, покупатель же еще не восстановил вычет.
II. Когда же надо восстановить вычет
Если дело лишь в задержке подписания, поступления документов (накладных, актов, счетов-фактур и т. д.), то сослаться на это как на весомый аргумент, чтобы отложить восстановление вычета, не удастся.
Разъяснения по этому вопросу дали высшие суды: в Определении КС РФ от 08.11.2018 № 2796-О и в Определениях ВС РФ от 12.07.2021 № 305-ЭС21-10992 по делу № А40-26043/2020, от 14.09.2021 № 305-ЭС21-15288 по делу № А40-104983/2020 озвучено, что организационные дефекты в экономической деятельности налогоплательщика не могут служить поводом для неисполнения налогоплательщиком налоговой обязанности; организации должны планировать деятельность и организовывать своевременный обмен документами с контрагентами; при наличии оформленных продавцом документов об отгрузке, включая счет-фактуру, бездействие налогоплательщика, выразившееся в непринятии мер по их получению, не может изменять момент восстановления вычета НДС.
Эта правовая позиция активно применяется судами (см., например, Постановление АС МО от 21.02.22 № Ф05-34927/2021 по делу № А40-16537/2021) и горячо поддерживается Минфином и ФНС России (см., например, Письма Минфина России от 10.01.2022 № 03-07-11/15, от 03.11.2020 № 03-07-11/95915), причем Минфин напоминает о возможности ускорить документооборот путем перехода на ЭДО, а также о том, что п. 1.1 ст. 172 НК РФ позволяет покупателю при получении счета-фактуры от продавца после завершения квартала, в котором товары (работы, услуги), имущественные права приняты на учет, но до 25-го числа месяца, следующего за истекшим налоговым периодом, принять к вычету сумму налога начиная с того налогового периода, в котором указанные товары (работы, услуги), имущественные права были приняты на учет (Письмо Минфина России от 14.02.2019 № 03-07-11/9305 и др.).
Гораздо болезненнее ситуация, когда товар выехал в сторону покупателя в одном квартале, а добрался уже в следующем.
Поясним на примере, основанном на Постановлении Арбитражного суда Северо-Кавказского округа от 29.07.2021 № Ф08-6602/2021 по делу № А32-31892/2020 (Определением Верховного Суда РФ от 06.12.2021 № 308-ЭС21-22469 отказано в передаче дела № А32-31892/2020 в Судебную коллегию по экономическим спорам Верховного Суда РФ для пересмотра в порядке кассационного производства данного постановления).
Договор поставки был заключен в сентябре 2019 г. В этом же месяце покупатель произвел предоплату. Товар в счет предоплаты был отгружен со склада продавца 30.09.2019 и направлен покупателю по маршруту из Омска в Таганрог. До пункта назначения он доехал 07.10.2019, этой датой был оприходован покупателем.
Покупатель счел, что поскольку он принял товар к учету в 4-м квартале 2019 г., то и право на вычет у него возникло в этом периоде, а вместе с ним – и обязанность по восстановлению вычета НДС с предоплаты.
В декларации по НДС за 3-й квартал 2019 г., поданной 25.10.2019, покупатель отразил вычет НДС с предоплаты, но не отразил операции по приобретению товара и не восстановил суммы НДС, ранее принятые к вычету с сумм предварительной оплаты за поставленный товар.
Налоговый орган решил, что не заявленное в этой декларации покупателем восстановление вычета НДС – нарушение. Налогоплательщик не согласился. Спор продолжился в суде и последний поддержал позицию проверяющих, указав, что восстановлению подлежат суммы НДС, определенные исходя из сумм, которые по итогам налогового периода перестают являться авансом. Обязанность покупателя восстанавливать НДС подлежит реализации в том налоговом периоде, в котором продавец отгрузил покупателю товары (работы, услуги), при этом у него возникло право принять к вычету НДС с соответствующих авансовых платежей, а у покупателя возникло право на налоговый вычет в размере, указанном продавцом в счете-фактуре при отгрузке. Закон не предполагает возможности изменения срока восстановления сумм НДС, принятого к вычету в отношении авансовых платежей, с переходом на налоговый период, следующий за налоговым периодом, в котором соответствующие гражданско-правовые обязательства были фактически исполнены (отгружены/поставлены товары, выполнены работы, оказаны услуги).
Уже 7 октября, т. е. до подачи декларации за 3-й квартал 2019 г. товар был оприходован и покупатель мог воспользоваться правом на вычет на основании п. 1.1 ст. 172 НК РФ, о чем мы сказали выше. Не реализовав это право, он ничего не нарушил, но это было сугубо его решение. Восстановить же вычет НДС с аванса он был обязан именно в 3-м квартале 2019 г. (ну или не заявлять его вообще, т. к. предоплата была отработана в квартале получения), поскольку по итогам этого периода имели место все условия для вычета по отгрузке.
III. В какой части нужно восстановить вычет?
Как следует из пп. 3 п. 3 ст. 170 НК РФ, восстановление производится в размере налога, принятого налогоплательщиком к вычету по приобретенным им товарам (выполненным работам, оказанным услугам), переданным имущественным правам, в оплату которых подлежат зачету суммы ранее перечисленной оплаты, частичной оплаты согласно условиям договора (при наличии таких условий).
Это означает, что в случае если договором предусмотрен частичный зачет сумм ранее перечисленной оплаты в оплату стоимости отгруженных ценностей, то восстановление вычета производится по мере отработки аванса сообразно условиям сделки. Если же стороны не оговорили, как распределяется аванс, то восстанавливать вычет НДС с сумм предварительной оплаты нужно по мере отгрузки, считая что первые отгрузки идут в счет этого аванса, а последующие еще не оплачены.
Например, по договору подрядчик должен выполнить несколько видов работ. Заказчиком внесена предоплата 30 % от цены сделки и оговорено, что она распределяется по видам работ как 30 % от стоимости каждой из них. По итогам квартала подписаны акты: ряд работ подрядчик выполнил полностью, некоторые были приняты как частично выполненные, к другим он еще не приступал. Заказчику необходимо восстановить вычет НДС, приходящийся на аванс: по полностью законченным работам – целиком; по работам, сданным в части – пропорционально объему выполненных (принятых) работ; по тем, к выполнению которых подрядчик не приступил, восстановление не производится. Если бы в договоре не было условия о распределении аванса, а по данным актов общий объем принятых заказчиком работ составлял бы не менее 30 % суммы сделки, вычет НДС с предоплаты заказчику пришлось бы восстановить в полном объеме, поскольку предоплата считалась бы отработанной и соответствующая сумма НДС была бы указана в счете-фактуре подрядчика, выставленном «по отгрузке».
Аналогичен подход в отношении сделок с товарами, услугами, имущественными правами.
Так на это смотрит Минфин (Письмо от 28.11.2014 № 03-07-11/60891), того же мнения и судебные инстанции, которые отмечают, что само по себе условие об авансировании (в определенном процентном соотношении) не свидетельствует о том, что договор содержит порядок распределения аванса при оплате фактически выполненных работ (Определение Президиума ВАС РФ от 22.05.2012 № ВАС 5972/2012 по делу № А51-11444/2011, Определение ВАС РФ от 01.03.2012 № ВАС-1851/12 по делу № А65-1814/2011, Постановление АС МО от 21.02.22 № Ф05-34927/2021 по делу № А40-16537/2021 и др.).
Источник: taxcom.ru
авансовые счета фактуры для чего они нужны
Подтверждение оплаты или для чего нужна авансовая счет-фактура и что это такое?

АСФ – это документ, подтверждающий факт перевода денег по предоплате от покупателя (или заказчика услуг) к их продавцу (или поставщику).
Правила и сроки составления этого документа строго регламентированы, а их нарушение может привести к серьезным проблемам со стороны налоговой инспекции.
О том, для чего нужна авансовая счет-фактура и что это вообще такое будет рассказано в статье, также вы подробно узнаете зачем она нужна для платежа покупателя и нужна ли вообще на аванс или нет, а также как она подтверждает зачет средств покупателя.
Законодательство об АСФ
Кроме того, много частных моментов, касающихся именно АСФ, содержится в законе “О бухгалтерском учете”.Также в случае возникновения каких-то противоречий (например, при заполнении определенных граф или указании каких-либо сведений) можно обратиться к посланиям Министерства Финансов, относящихся к настоящей теме. В них разъяснено большинство спорных вопросов, в том числе и авансовых (подробно о том, что такое номер счет-фактуры и каков порядок сплошной и отдельной нумерации с дробью и префиксом А, читайте тут).
Определение понятия
Авансовый счет фактура – это документ, являющийся подтверждением того, что продавцу товаров (либо поставщику услуг) переведена покупателем часть денег в виде предоплаты. Она содержит в себе все основные сведения об участниках сделки, а также финансовую информацию (в частности, переводимую сумму, время, когда была произведена оплата, товар либо услугу, за которые эти средства были переведены).
Кроме этого, такой авансовый счет отражает в себе и налоговую информацию, благодаря чему он служит в том числе и для получения необходимых вычетов (для этого его необходимо подать в налоговую службу в течение отчетного периода).
Зачем необходим этот документ?
Исходя из определения, указанного в налоговом кодексе, авансовый счет служит в качестве правового подтверждения о принятии покупателем указанных налоговых сумм к вычету. То есть, простыми словами, этот документ предназначен для получения налоговых вычетов.
Именно поэтому авансовый счет оформляется только в соответствии с установленными правилами, а бланки для его оформления должны быть строго унифицированными. Несоблюдение этих правил (например, указание неверной информации либо использование бланка с ошибками) ведет к потере компанией прав на вычеты или даже может повлечь за собой наложение штрафа.
Больше о том, в каких случаях и когда выписывается счет-фактура на аванс, читайте тут.
Что означает для покупателя?
Для покупателя получение авансового счета означает подтверждение того, что перечисленные им деньги в виде предоплаты получены продавцом (или поставщиком). Также он означает и то, что покупатель может начать пользоваться услугами или получить необходимый товар, поскольку предоплата успешно переведена.
Кроме того, он дает и право на получение вычетов (что, собственно, и является его основным назначением). Для этого при получении этого документа его необходимо сразу же зарегистрировать в книге покупок (несвоевременная или некорректная регистрация авансового счета может в дальнейшем привести к лишению прав на налоговые вычеты).
Подробно о правилах регистрации АСФ от поставщика мы рассказывали в отдельном материале.
Для продавца
Для продавца этот документ также обозначает завершенность авансовой сделки и дает право на выполнение необходимых налоговых вычетов. Для этого продавец после того, как он получит от покупателя установленную сумму предоплаты (аванса), должен произвести оформление такого авансового счета (как заполнить АСФ?).
Произойти это должно не позднее, чем через 5 суток с момента зачисления средств. Составляться документ должен в двух экземплярах, после чего его нужно зарегистрировать в соответствующей книге.
Примеры использования
Выставляется АСФ, при перечислении авансовой оплаты за услуги либо товары. Например: компанией ООО Альфа были переведены денежные средства фирме ООО Гамма в размере 305.000 рублей за предстоящий ремонт помещений.
После того, как необходимая сумма поступила на счет ООО Гамма, последняя обязана в течение пяти дней составить АСФ (дни в данном случае берутся календарные, то есть и суббота и воскресенье в них включены, поэтому если перевод поступил в пятницу, оформить счет необходимо до конца вторника).
После того, как документ составлен, один его экземпляр остается у ООО Альфа, один – у ООО Гамма, после чего они обязаны зарегистрировать их в своих книгах покупок/продаж.
Выставлять же этот счет в налоговую службу будет нужно не позднее даты окончания текущего налогового периода. Таким образом, авансовый счет-фактура предназначается главным образом для фиксации сделки и ее налогового оформления, а в последующем и для реализации права налогоплательщика на получение необходимых вычетов по налогу.
Порядок составления и оформления этого документа строго установлен (основные моменты, касающиеся оформления и заполнения АСФ, а также его регистрации, можно найти в 169 статье НК России).
Кроме этого, авансовый счет должен быть составлен не позднее пяти суток с момента совершения сделки. Если этого не сделать, то прав на вычет можно лишиться, а инспекция, в свою очередь, может выписать штраф за отсутствие счета.
Что нужно знать про авансовый счет-фактуры
Нужен ли авансовый счет-фактура
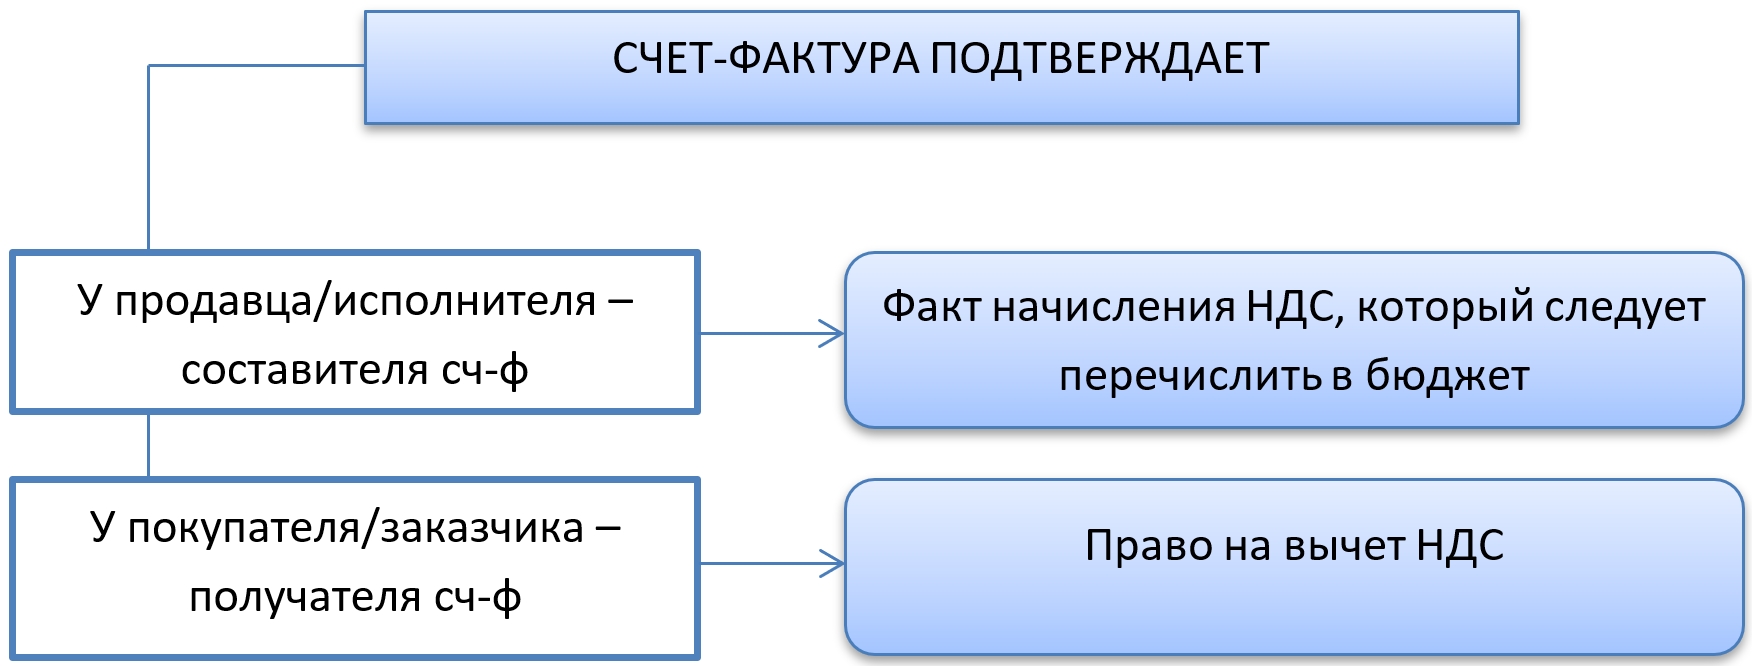
Счет-фактура (далее также – сч-ф) – это документ, подтверждающий:
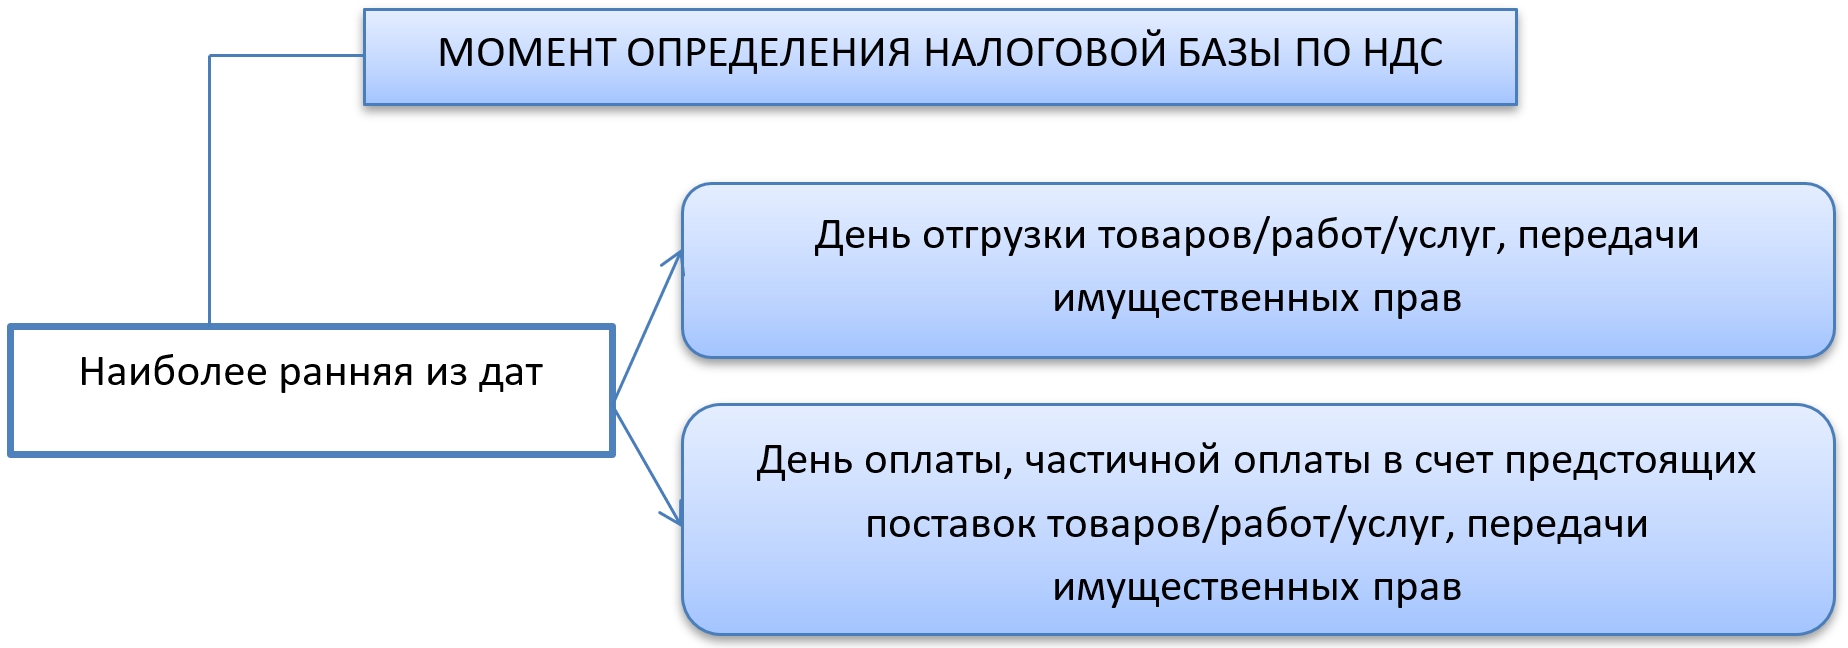
Момент определения налоговой базы по НДС – (п. 1 ст. 167 НК РФ):
Счет-фактуру необходимо выставлять при определении налоговой базы по НДС. При получении аванса – полного или частичного – база по НДС подлежит определению. Поэтому необходимо выставить сч-ф.
Таким образом, следуя законодательству, счета-фактуры на аванс выставлять обязательно. Но есть несколько исключений из этого правила.
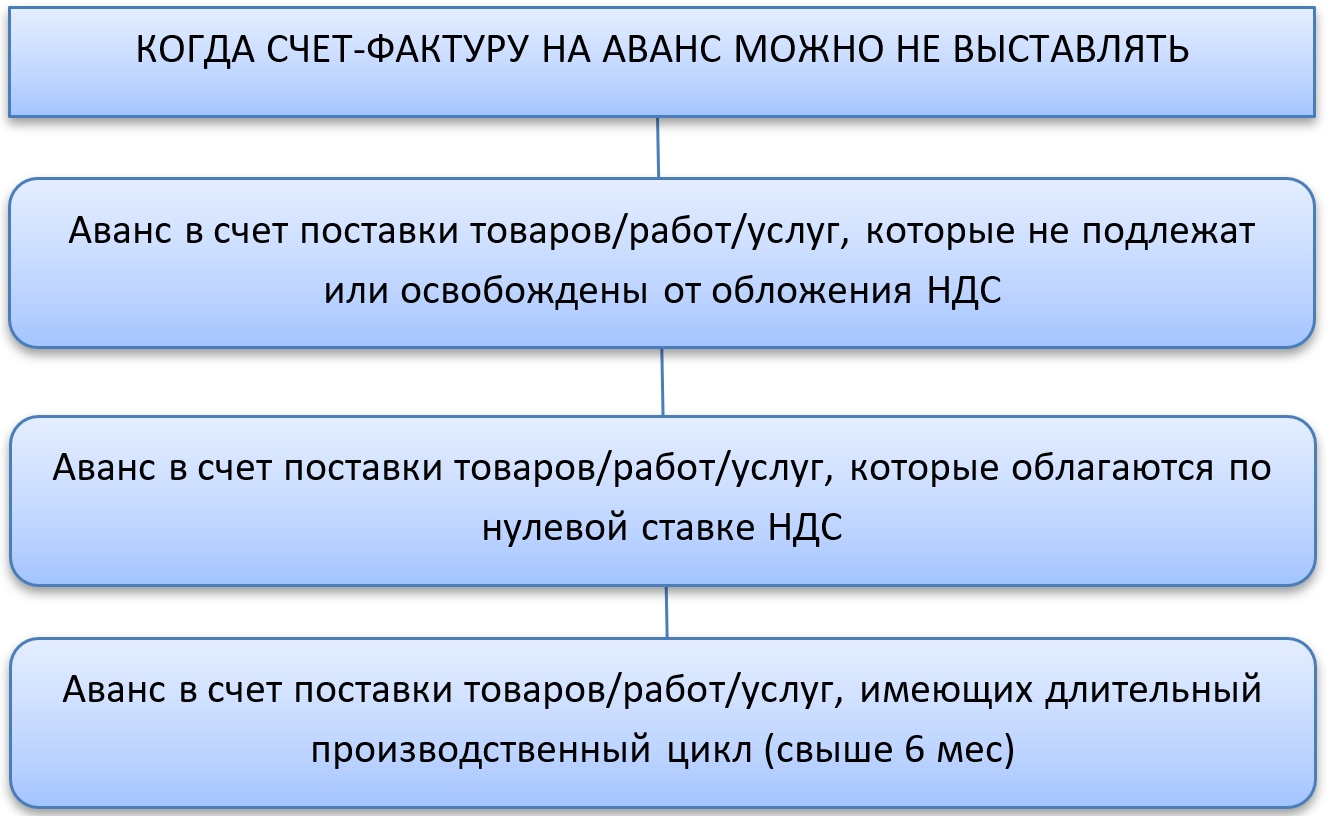
Когда счет-фактуру на аванс можно не выставлять
Счет-фактуру на аванс не выставляют в следующих случаях (п. 17 Правил ведения книги продаж из постановления Правительства РФ от 26.12.2011 № 1137):
В какие сроки надо уложиться при составлении счет-фактуры
Логичный вопрос, когда выписывают счет-фактуру на аванс – в день получения денежных средств или дан какой-либо более длительный период?
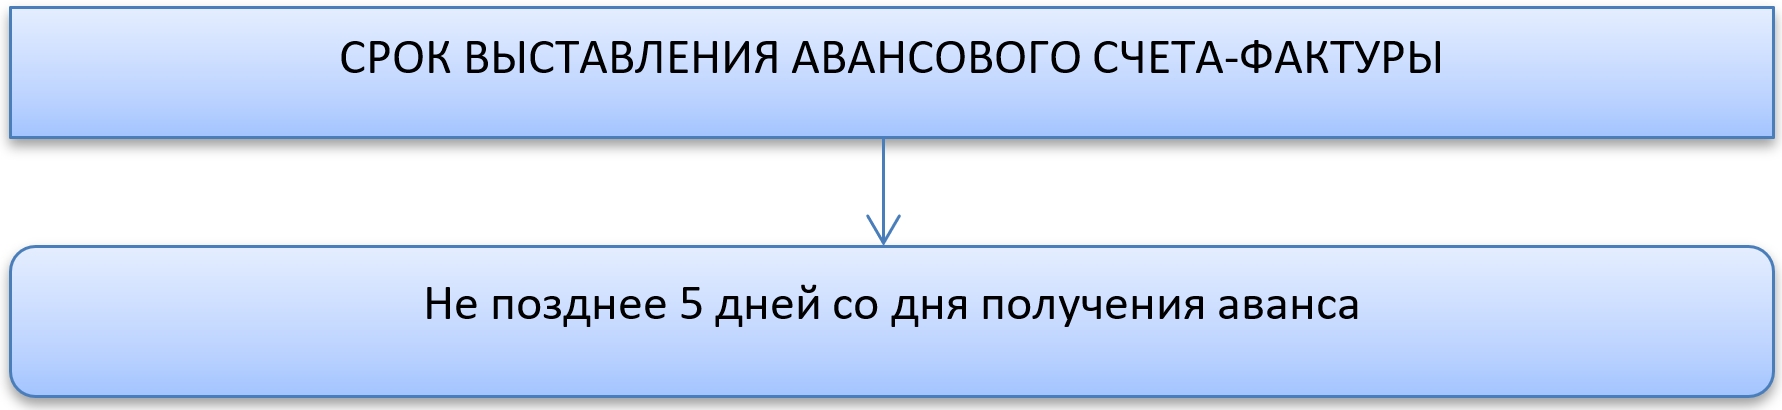
В п. 3 ст. 168 НК РФ четко прописано, когда выставляется авансовый счет-фактура и сч-ф при реализации:
Часто также возникает вопрос, надо ли выписывать авансовый счет-фактуру, если отгрузка по перечисленному авансу произошла в течение 5 дней с момента аванса?
Есть разъяснения чиновников, которые говорят о том, что в этом случае можно не делать сч-ф на аванс (письмо Минфина РФ от 12.04.2019 № 03-07-08/28182).
Но следует учесть, что данная точка зрения относится к ситуации, когда и аванс, и отгрузка попадают в один отчетный период. Для НДС это – квартал.
Если аванс получен в одном квартале, а отгрузка происходит в течение 5 дней, но уже в следующем квартале, авансовый сч-ф выставляют в обязательном порядке. В противном случае будет искажена налоговая база за квартал, что приведет к незаконному уменьшению налога НДС к уплате.
Какой бланк использовать для авансового счет-фактуры
Счет-фактуру на аванс выставляют с применением бланка обычного сч-ф. Он утвержден постановлением № 1137.
Образец авансового счета-фактуры можно бесплатно скачать по ссылке ниже:
Основное отличие обычного сч-ф от авансового – в порядке внесения данных в документ.
Шапку формы заполняют так же, как и у обычного сч-ф:
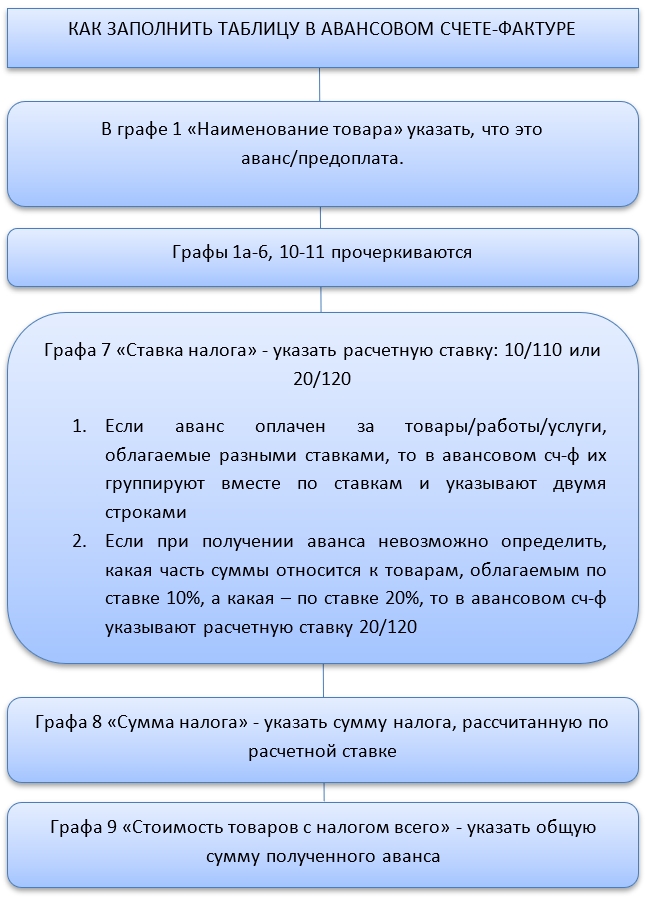
Образец заполнения авансового счета-фактуры вы можете скачать по ссылке:
Как присваивать номера счетам-фактурам на аванс
Как известно, нумеровать счет-фактуру следует в хронологическом порядке. Это относится ко всем видам сч-ф. То есть, вести отдельную нумерацию сч-ф на аванс не нужно.
Для отделения их от отгрузочных сч-ф допустимо присваивать номерам авансовых сч-ф буквенные обозначения в дополнение к порядковому номеру. Например – А168.
Как вносить счета-фактуры на аванс в книги продаж и покупок
Выписать счет-фактуру на аванс – обязанность продавца/исполнителя. Он регистрирует счет-фактуру на аванс в книге продаж в обычном порядке.
Код вида операции для авансового сч-ф – 02. Там отражают общую сумму с налогом и сумму налога. Графу с показателем «стоимость продаж без НДС» прочеркивают.
При получении счета-фактуры на аванс от поставщика налогоплательщик вправе принять НДС к вычету и включить этот авансовый счет-фактуру в книгу покупок.
Следует иметь в виду, что на авансовый сч-ф не распространяется право использовать вычет в течение 3-х лет. То есть, если НДС по обычному сч-ф можно принять к вычету в течение 3-х лет с момента выставления сч-ф, то НДС по авансовому сч-ф принимают к вычету только в том квартале, в котором он выставлен.
При отгрузке, в счет которой был выплачен аванс, поставщик снова выписывает сч-ф (уже отгрузочный) и регистрирует его в книге продаж с кодом вида операции – 01. Чтобы не произошло задвоение налога, одновременно поставщик регистрирует счет-фактуру на аванс в книге покупок с кодом вида операции – 22.
Покупатель принимает от поставщика отгрузочный сч-ф и регистрирует его в обычном порядке в книге покупок. Если ранее принятый сч-ф на аванс покупатель внес в книгу покупок и принял НДС к вычету, то для того, чтобы вычет по налогу не задвоился, необходимо восстановить прежде принятый к вычету НДС по авансу.
Подводим итоги
Составление счета-фактуры на аванс – обязанность поставщика. Принимать или нет такой НДС к вычету – это выбор покупателя. Авансовый счет-фактуру составляют в течение 5 дней с момента получения аванса на обычном бланке, который используют и для отгрузочных сч-ф.
Что представляет собой авансовый счет-фактура?
В чем специфика такого документа, как счет-фактура на аванс, и чем он отличается от других типов счетов-фактур, в частности, привычных многим плательщикам «отгрузочных»?
При детальном рассмотрении положений ст. 169 НК РФ, которая вводит счета-фактуры как юридическую категорию, можно зафиксировать, что законодатель выделяет 3 типа счетов-фактур.
Интересно, что в положениях, которые содержатся в п. 1 ст. 169 НК РФ, корректировочный счет-фактура однозначно выделен в самостоятельную категорию. Классификация же счетов-фактур на отгрузочные и авансовые осуществлена в НК РФ несколько завуалированно, однако фактически она присутствует.
Таким образом, законодатель предусматривает следующую классификацию счетов-фактур:
Рассмотрим подробнее, в каких целях может быть использован авансовый счет-фактура.
Предназначение счетов-фактур на аванс
Счет-фактура — это источник, который служит юридическим основанием для принятия компанией — приобретателем товара (работы, услуги) суммы НДС, входящего в структуру отпускной цены, к вычету, предусмотренному законодательством. Законодатель в п. 3 ст. 168 НК РФ прямо предписывает продавцу направить данный документ покупателю по факту получения предоплаты за поставленный товар (работу или услугу), равно как и при фактическом выполнении поставщиком своих обязательств.
Имея на руках авансовый счет-фактуру, организация-покупатель может, как если бы у нее имелся отгрузочный документ, воспользоваться правом на вычет НДС (п. 12 ст. 171 НК РФ).
Таким образом, авансовый и отгрузочный документы обладают одинаковой юридической значимостью. Законодатель установил форму, по которой они должны обязательно составляться — ее структура приведена в приложении 1 к постановлению Правительства РФ от 26.12.2011 № 1137.
Счет-фактура на остаток аванса — в конце налогового периода?
Может ли организация, отгрузив часть товара в счет полученного авансового платежа (спустя пять дней с момента получения предоплаты), выставить счет-фактуру на оставшуюся сумму аванса в конце налогового периода, если все операции производились в одном налоговом периоде? Отвечают эксперты службы Правового консалтинга ГАРАНТ Надежда Васильева и Ольга Монако.
Организация получила аванс, затем в счет полученной суммы аванса была отгружена часть товара. При этом отгрузка осуществлялась по истечении пяти календарных дней, считая со дня получения авансовой суммы. Данные операции производились в одном налоговом периоде. Вправе ли организация выставить счет-фактуру на оставшуюся сумму аванса в конце налогового периода?
Пунктом 1 статьи 167 НК РФ определено, что моментом определения налоговой базы НДС у продавца является наиболее ранняя из следующих дат (если иное не предусмотрено НК РФ):
— день отгрузки (передачи) товаров (работ, услуг), имущественных прав;
— день оплаты, частичной оплаты в счет предстоящих поставок товаров (выполнения работ, оказания услуг), передачи имущественных прав.
Следовательно, при получении предварительной оплаты (аванса) налогоплательщик обязан исчислить с этой суммы НДС и на основании пункта 3 статьи 168 НК РФ не позднее пяти календарных дней со дня ее получения составить соответствующий счет-фактуру. Сумма налога при этом исчисляется в порядке, установленном пунктом 4 статьи 164 НК РФ (п. 1 ст. 168 НК РФ).
Согласно пункту 14 статьи 167 НК РФ, если моментом определения налоговой базы являлся день получения предварительной оплаты в счет предстоящих поставок товаров (выполнения работ, оказания услуг, передачи имущественных прав), то на день отгрузки этих товаров (выполнения работ, оказания услуг, передачи имущественных прав) в счет поступившей ранее предоплаты также возникает момент определения налоговой базы.
Выписанные и (или) выставленные при получении оплаты (частичной оплаты) в счет предстоящих поставок товаров (работ, услуг) или передачи имущественных прав счета-фактуры регистрируются налогоплательщиком в книге продаж в соответствии с пунктами 3 и 17 Правил ведения книги продаж, применяемой при расчетах по налогу на добавленную стоимость, утв. Постановлением Правительства РФ от 26.12.2011 № 1137.
Исходя из буквального прочтения норм пункта 14 статьи 167 НК РФ каких-либо исключений из общего правила для случаев, когда предоплата и отгрузка имеют место в одном налоговом периоде, не предусмотрено.
Такого мнения придерживаются налоговые органы, разъясняя, что при получении оплаты (частичной оплаты) в счет предстоящей поставки товаров (работ, услуг) счет-фактура на сумму такой предварительной оплаты должен быть выставлен в обязательном порядке, даже если отгрузка товаров (работ, услуг) произведена не более чем в течение пяти дней после внесения авансов (письма ФНС России от 10.03.2011 № КЕ-4-3/3790, от 15.02.2011 № КЕ-3-3/354).
Однако по мнению Минфина России, если отгрузка товаров (работ, услуг) осуществляется в течение пяти календарных дней, считая со дня получения предварительной оплаты (частичной оплаты), счета-фактуры по такой предварительной оплате выставлять покупателям не требуется (письма Минфина России от 12.10.2011 № 03-07-14/99, от 06.03.2009 № 03-07-15/39). При использовании этих разъяснений надо учитывать, что такой вывод не следует из пункта 3 статьи 168 НК РФ, а основывается на том, что при отгрузке поставщиком в любом случае будет выставлен счет-фактура, поэтому выставление одновременно и счета-фактуры на аванс не имеет смысла, а лишь увеличивает и усложняет документооборот. Кроме того, письма Минфина России носят рекомендательный характер, не содержат правовых норм или общих правил, конкретизирующих нормативные предписания, и не являются нормативными правовыми актами.
Мнение судебных органов по данному вопросу принципиально отличается от позиции контролирующих органов.
Арбитражные суды в случае, когда предоплата и отгрузка приходятся на один и тот же налоговый период, вообще не признают такие платежи авансовыми в целях исчисления НДС, при этом они опираются на позицию ВАС РФ, которая заключается в том, что не может быть признан авансовым платеж, поступивший налогоплательщику в том же налоговом периоде, в котором произошла отгрузка (Постановления Президиума ВАС РФ от 10.03.2009 № 10022/08, от 27.02.2006 № 10927/05, постановления ФАС Поволжского округа от 22.12.2008 № А55-3598/08, ФАС Московского округа от 23.01.2013 № Ф05-15410/12, от 23.04.2010 № КА-А40/3908-10, от 17.07.2008 № КА-А41/5427-08, ФАС Дальневосточного округа от 28.11.2008 № Ф03-4597/2008). Если следовать указанной позиции, то продавец должен выписывать счета-фактуры на полученную предварительную оплату только в том случае, если отгрузка товаров, в счет которых она получена, состоится в следующем налоговом периоде.
Таким образом, по нашему мнению, приведенная позиция ФНС России является наиболее соответствующей нормам главы 21 НК РФ, которые не ставят обязанность налогоплательщиков по начислению НДС и выставлению счетов-фактур при получении предоплаты в зависимость от периода (сроков) последующей отгрузки товаров (работ, услуг).
В случае если организация примет иной порядок выставления счетов-фактур по полученным авансам, отличный от рекомендуемого ФНС России, а именно — выставит счет-фактуру на оставшуюся сумму аванса в конце налогового периода, то с большой вероятностью такой подход может вызвать налоговый спор. И в этом случае велика вероятность того, что свою позицию организации придется отстаивать в судебном порядке.
С текстами документов, упомянутых в ответе экспертов, можно ознакомиться в справочной правовой системе ГАРАНТ.
Источник: www.1cbit.ru