
В бухгалтерском учете есть 4 способа (ПБУ 6/01 «Учет основных средств», пункт 18 и Методические указания 91н, пункт 53):
— линейный
— способ уменьшаемого остатка
— способ списания по сумме чисел лет срока полезного использования
— способ списания стоимости пропорционально объему продукции (работ)
Только линейный способ дает одинаковый результат в бухгалтерском и налоговом учете, да и то при соблюдении определенных условий.
Очень часто бухгалтеры выбирают линейный способ потому, что не хочется вести два разных расчета по каждому основному средству. При этом в налоговом учете нужно отказаться от всех преимуществ, которые предусмотрены налоговым законодательством: амортизационной премии, повышающих коэффициентов для ускоренной амортизации, – и все это только ради того, чтобы сделать одинаковыми суммы амортизации в бухгалтерском и налоговом учете.
Но разницы все равно возникают! Например, по объектам от 40 000 до 100 000 рублей: в налоговом учете их списывают сразу, а в бухгалтерском признают в качестве основного средства и амортизируют.
Амортизация простыми словами за 3 минуты
Источник: finver.ru
Амортизация основных средств
Когда неопытные бухгалтера сталкиваются с амортизацией основных средств, у них появляется масса вопросов. Кто-то путается в способах амортизации ОС, кому-то сложно вспомнить, какие объекты не подлежат амортизации или как следовать федеральному стандарту ФСБУ 6, который диктует порядок учета основных средств.
Всех, кто хочет глобально изучать основные средства, приглашаем изучить бесплатный пробный доступ к курсу ФСБУ 6. Учет основных средств по новым правилам. А в данной статье рассмотрим, как правильно амортизировать ОС и рассмотрим пример для наглядности. Дополнительно бухгалтерам-новичкам рекомендуем раздел статей бухучета для начинающих.
УЗНАЙТЕ ВСЕ О ФЕДЕРАЛЬНОМ СТАНДАРТЕ ФСБУ 6
ФСБУ 6. Учет основных средств по новым правилам
Что такое амортизация
Амортизация — это поэтапный перенос стоимости основных средств на себестоимость продукции, работ или услуг. Амортизация начисляется на некоторые виды имущества и иные объекты, которые принадлежат организации.
Дополнительную информацию по амортизации ОС можно найти в статье Учет амортизации основных средств по ФСБУ 6. Изменения, о которых обязательно должен знать бухгалтер. А мы далее рассмотрим начисление амортизации основных средств.
Когда начисляется амортизация основных средств
Начинать и заканчивать начисление амортизации необходимо согласно пп. «а», «б» п. 33 ФСБУ 6/2020 с даты признания объекта ОС, но допускается начинать начисление амортизации с первого числа месяца, следующего за месяцем признания объекта основных средств в бухгалтерском учете. Прекращается — с даты списания ОС с бухгалтерского учета.
По решению организации допускается прекращать начисление амортизации с первого числа месяца, следующего за месяцем списания объекта основных средств с бухгалтерского учета.
Сроки могут быть пересмотрены в некоторых случаях (модернизация, реконструкция).
Согласно ФСБУ 6/2020 существуют 3 способа начисления амортизации:
- линейный;
- уменьшаемого остатка;
- пропорционально количеству продукции (объему работ).
Рассмотрим каждый из них в отдельности.
За дополнительной информацией по основным средствам и ФСБУ 6 обращайтесь к статье Основные средства, бывшие в употреблении. Как учитывать по ФСБУ 6.
Как правильно рассчитать амортизацию линейным способом
При линейном способе подлежащая амортизации стоимость объекта ОС погашается равномерно в течение всего СПИ.
Ежемесячную сумму амортизации рассчитайте по формуле (п. 35 ФСБУ 6/2020):

Если вы начисляете амортизацию на конец отчетного периода, то сумму амортизации за отчетный период можно определить, например, так:

Пример по применению линейного способа амортизации основных средств можно найти в статье Как безошибочно рассчитать амортизацию основного средства по ФСБУ 6. Разбираем задачу.
Способ уменьшаемого остатка
Способ уменьшаемого остатка позволяет списать большую часть стоимости объекта ОС в начале его эксплуатации, поскольку предполагает систематическое уменьшение суммы амортизации за одинаковые периоды по мере истечения его СПИ (п. 35 ФСБУ 6/2020). При определении формулы для расчета амортизации способом уменьшаемого остатка вы можете применять коэффициент ускорения.
Формула для ежемесячного начисления амортизации способом уменьшаемого остатка может быть такой:

В курсе “ФСБУ 6. Учет основных средств по новым правилам” подробно рассматривается масса примеров по разным способам начисления амортизации. В данной статье далее мы рассмотрим один из таких примеров курса. Переходим к следующему способу списания стоимости ОС.
Способ списания стоимости ОС пропорционально объему продукции
Способ списания стоимости ОС пропорционально объему продукции заключается в том, чтобы распределить подлежащую амортизации стоимость объекта ОС между периодами пропорционально выпуску продукции (объему работ) в натуральном выражении (п. 36 ФСБУ 6/2020).
При применении данного способа месячную сумму амортизации рассчитайте по формуле (п. 36 ФСБУ 6/2020):

Обратите внимание!
При применении данного способа нельзя определять сумму амортизации на основе величины выручки или иных поступлений от продажи продукции (работ, услуг), производимых (выполняемых, оказываемых) с использованием данного ОС.
- первоначальная стоимость — 100 000 руб.;
- СПИ — 10 лет;
- истекший СПИ — 4 года;
- способ амортизации — линейный;
- начисленная амортизация — 40 000 руб. (100 000 руб. / 10 лет x 4 года).
- ликвидационная стоимость — 20 000 руб.;
- способ амортизации — линейный;
- СПИ — 6 лет;
Бухгалтерский учет. Счет 02
В бухгалтерском учете счет 02 «Амортизация основных средств» пассивный и предназначен для обобщения информации об амортизации, накопленной за время эксплуатации объектов основных средств.

Бухгалтерские записи могут быть такими:
- Начислена амортизация по ОС Дт 20 (23, 25, 26, 44, 08, 91-2) Кт 02
Существует масса других особенностей по способам и порядку начисления амортизации. Например, для целей налогового учета.
Наш профессиональный совет!
Чтобы разбираться не только в особенностях амортизации и уметь правильно вести учет основных средств, применяя ФСБУ 6, мы рекомендуем пройти курс ФСБУ 6. Учет основных средств по новым правилам
Что вы будете уметь по окончании данного курса:
- грамотно применять в учете ОС новые правила ФСБУ 6/2020
- классифицировать основные средства по-новому, вести учет поступления, принятия к учету и списания ОС
- применять новый порядок оценки объектов учета
- разбираться в понятии элементов амортизации и порядке применения амортизационной премии по основным средствам с учетом ПБУ 18/02
- вести учет земельных участков, малоценного имущества и т.д.
- учитывать НДС по основным средствам, применять условия вычета
- отражать основные средства по новым правилам в программе 1С 8.3
Источник: cpb-runo.ru
Что такое амортизация
С классической точки зрения это поэтапный перенос стоимости основных средств (СОС) и нематериальных активов по мере их износа, как физического, так и морального, на конечную цену производимых товаров или услуг.
Это необходимо, чтобы сохранить общую стоимость капитала предприятия независимо от износа и старения имеющихся активов. Все денежные отчисления, которые и образуют амортизационный фонд (АФ), строго целенаправленны и представляют собой источник возмещения устаревших объектов, которые в совокупности составляют основной фонд предприятия.
Можно сказать, что это наиболее эффективный метод сохранения внутри предприятия его денежных активов. Ежемесячно амортизационные отчисления (АО) определяются небольшим процентом от общей СОС. Перечислим их:
- мощности предприятия;
- техника;
- недвижимость.
Простой пример произведения АО можно показать на автомобиле, приобретенном для производственных целей. Допустим, срок его эксплуатации составляет 5 лет. Ежемесячно в течение этого периода процент добавочной стоимости отчисляется в АФ. Его размер устанавливается исходя из инфляции, номинальной стоимости износа.
По прошествии срока автомобиль может быть продан по его остаточной цене. Для замены предприятие покупает новый автомобиль на средства из АФ. Фонд включает в себя конечную цену автомобиля (за которую его можно продать по прошествии 5 лет), а также ежемесячные процентные выплаты.
Расчет амортизации
Возможны несколько способов:
- Линейное начисление. Это равномерный перенос стоимости товара в АФ, а также погашение тех денежных затрат, которые потребовались для его покупки. Остаточная цена объекта рассчитывается вычитанием накопленных амортизационных средств из той стоимости, за которую были куплены основные средства (ОС).
- Аннуитетное начисление (уменьшение остатка). Отделение процента амортизации объекта и ежегодное добавление его к полной остаточной стоимости. Расчет коэффициента может быть скорректирован.
- По объему выполненных работ. Отчисление средств пропорционально загрузке объекта по его техническим нормам. Если автомобиль пять лет не эксплуатируется, конечная цена равняется первоначальной, т.е. той, по которой он куплен. Метод не соответствует рыночным реалиям и должен учитывать хотя бы процент инфляции.
- Списание амортизационных средств происходит по сроку отработки оборудования.
АФ предприятия и итоговая стоимость товара тесно связаны между собой, поэтому любые рыночные изменения, искусственное занижение цен конкурентами или другие факторы не только увеличивают сроки переноса стоимости старых активов, но и нежелательны в ведении бизнеса. В связи с этими рисками предприятия в добавок к отчислению в АФ стараются продлить срок эксплуатации активов за счет их рационального использования.
На процент амортизационных отчислений влияет и тип износа ОС. Максимальный коэффициент начисляется на те объекты, которые одновременно подвергаются нескольким видам воздействия извне. Износ – это постепенная утрата основных характеристик и свойств. Его степень зависит от интенсивности использования.
Офисная техника, включенная в список активов предприятия, которые подвергаются амортизационным отчислениям, изнашивается как физически (ломается), так и морально (устаревает). Износ – это уменьшение стоимости основных фондов, а амортизация оборудования позволяет накопить средства для их восстановления или замены.
Расчет годовой нормы АО
Показатель помогает определить, какая процентная часть от общей СОС организации будет перенесена на конечную цену товара для полного возмещения износа. Основу для расчетов могут составлять указанный в нормативных документах срок службы ОС и отчисления, которые были установлены линейным методом.
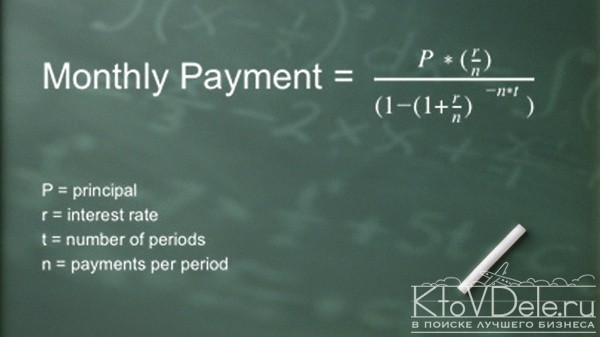
Формула расчета годовой нормы амортизации (Аг, %):
Заключение
АО в общей структуре финансовых ресурсов предприятия относят к группе собственных внутренних источников, куда включена и та доля прибыли, которая остается у предприятия и применяется им для нужд производства. Такое распределение финансов повлияет на результат всей работы компании.
Амортизация применяется не только внутри бухгалтерского учёта, но и в налоговом. Государство устанавливает лимиты на АО, позволяющие уменьшить сумму базы налога на прибыль.
Предприятие может выбрать метод амортизационных отчислений от ОС, если иное не предусмотрено законодательством. Однородным группам (автобазам), необходимо производить АО на основе одного метода.
Источник: ktovdele.ru