
Работодатель поощряет работников, добросовестно исполняющих трудовые обязанности (объявляет благодарность, выдает премию, награждает ценным подарком, почетной грамотой, представляет к званию лучшего по профессии).
Другие виды поощрений работников за труд определяются коллективным договором или правилами внутреннего трудового распорядка, а также уставами и положениями о дисциплине. За особые трудовые заслуги перед обществом и государством работники могут быть представлены к государственным наградам.
- Статья 190. Порядок утверждения правил внутреннего трудового распорядка
- Статья 192. Дисциплинарные взыскания
1. Установленный в настоящей статье перечень поощрений, которые может применить работодатель по отношению к работникам, добросовестно исполняющим трудовые обязанности, является примерным.
2. Работодатель может применять и другие виды поощрений за труд (как моральные, так и материальные).
3. Закон о государственных наградах в РФ пока не принят, поэтому награждение работников за особые трудовые заслуги производится на основании различных нормативных правовых актов, предусматривающих присвоение звание Героя РФ, награждение орденами, медалями, знаками отличия, присвоение почетных званий и др.
Трудовое право. Условия для законного лишения премии сотрудника. Юрист для Вас. Наталья Гузанова.
4. Вопросы награждения граждан регулируются в основном Положением о государственных наградах РФ, утвержденным Указом Президента РФ от 2 марта 1994 г. N 442 (СЗ РФ. 1999. N 2. Ст. 269).
5. В целях поощрения граждан за высокое профессиональное мастерство и многолетний добросовестный труд Указом Президента РФ от 30 декабря 1995 г. N 1341 «Об установлении почетных званий Российской Федерации, утверждении положений о почетных званиях и описания нагрудного знака к почетным званиям Российской Федерации» (СЗ РФ. 1996. N 2. Ст. 64) введены различные почетные звания, для присвоения которых необходимо проработать в соответствующей отрасли экономики не менее 10 или 15 лет.
6. За трудовые заслуги в определенной сфере деятельности устанавливаются отраслевые и ведомственные меры поощрения (нагрудные знаки, знаки отличия, почетные грамоты, медали и др.).
7. Сведения о награждениях и поощрениях работника заносятся в трудовую книжку и в личную карточку работника (см. форму N Т-2, утвержденную Постановлением Госкомстата РФ от 5 января 2004 г. N 1 «Об утверждении унифицированных форм первичной учетной документации по учету труда и его оплаты» // Бюлл. Минтруда РФ. 2004. N 5).
В обоснование заявленных требований прокурор указывал, что внесение в личное дело и трудовую книжку поощренных лиц сведений о награждении Памятным знаком «Герб Пермского края», Почетной грамотой губернатора Пермского края и Благодарственным письмом губернатора Пермского края противоречит положениям статей 66 и 191 Трудового кодекса Российской Федерации, пунктам 4 и 24 Правил ведения и хранения трудовых книжек, изготовления бланков и обеспечения ими работодателей, утвержденных Постановлением Правительства Российской Федерации N 225 от 16 апреля 2003 года, части 3 статьи 42 и статье 55 Федерального закона «О государственной гражданской службе Российской Федерации», части 3 статьи 30 Федерального закона «О муниципальной службе в Российской Федерации».
Как начислить премию — Елена А. Пономарева
СТАТЕЙ 22, 129, 132 И 191 ТРУДОВОГО КОДЕКСА
РОССИЙСКОЙ ФЕДЕРАЦИИ
Конституционный Суд Российской Федерации в составе Председателя В.Д. Зорькина, судей К.В. Арановского, А.И. Бойцова, Н.С. Бондаря, Г.А. Гаджиева, Ю.М. Данилова, Л.М. Жарковой, Г.А. Жилина, С.М.
Казанцева, М.И. Клеандрова, С.Д. Князева, А.Н. Кокотова, Л.О. Красавчиковой, С.П. Маврина, Н.В.
Мельникова, Ю.Д. Рудкина, В.Г. Ярославцева,
Из содержания статей 15, 16, 56, 57, 129, 135, 191 Трудового кодекса Российской Федерации следует, что разовые премии связаны с выполнением работниками трудовых обязанностей и имеют стимулирующий характер, в связи с чем являются элементами оплаты труда, получаемой в рамках трудовых отношений. Следовательно, спорные выплаты относятся к объекту обложения страховыми взносами и подлежат включению в базу для их начисления.
Из содержания статей 15, 16, 56, 57, 129, 135, 191 Трудового кодекса Российской Федерации следует, что разовые премии связаны с выполнением работниками трудовых обязанностей и имеют стимулирующий характер, в связи с чем являются элементами оплаты труда, получаемой в рамках трудовых отношений. Следовательно, спорные выплаты относятся к объекту обложения страховыми взносами и подлежат включению в базу для их начисления.
Удовлетворяя требования общества, суды, руководствуясь статьями 15, 57, 129, 135, 191 Трудового кодекса Российской Федерации, статьями 7, 8, 9 Федерального закона от 24.07.2009 N 212-ФЗ «О страховых взносах в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации, Федеральный фонд обязательного медицинского страхования», пунктом 9 «Положения о гарантиях и компенсациях для лиц, проживающих на территории муниципального образования город Ноябрьск, работающих в организациях (учреждениях), финансируемых за счет средств местного бюджета», утвержденного решением Городской Думы муниципального образования город Ноябрьск от 18.12.2007 N 312-Д, Решением Ноябрьской городской Думы от 07.10.2005 N 597/Д «Об оплате стоимости проезда на похороны близких родственников работника учреждений, финансируемых за счет средств бюджета муниципального образования город Ноябрьск», исходили из того, что пособие по уходу за ребенком-инвалидом носит характер государственной поддержки, поскольку направлены на компенсацию потерь заработка гражданам, имеющим детей-инвалидов и обязанным осуществлять за ними должный уход; выплаты на санаторно-курортное лечение и оздоровление, производящиеся работникам, основным местом работы которых является муниципальное учреждение, являются мерами социальной поддержки в соответствии с законами Ямало-Ненецкого автономного округа; оплата проезда работников к месту погребения умершего члена его семьи и обратно, также является мерой социальной поддержки, установленной нормативно-правовым актом города Ноябрьск; возможность компенсации расходов за проезд к месту отдыха и обратно за пределы территории Российской Федерации, исчисленных до Государственной границы Российской Федерации в соответствии с проездными документами и справками перевозчика, предусмотрена статьей 33 Закона Российской Федерации от 19.02.1993 N 4520-1 «О государственных гарантиях и компенсациях для лиц, работающих и проживающих в районах Крайнего Севера и приравненных к ним местностях», статьями 1, 9 Закона Российской Федерации от 01.04.1993 N 4730-1 «О Государственной границе Российской Федерации».
Удовлетворяя заявленные требования, руководствуясь статьями 129, 135, 191 Трудового кодекса Российской Федерации, статьями 7, 8, 9 Федерального закона от 24.07.2009 N 212-ФЗ «О страховых взносах в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации, Федеральный фонд обязательного медицинского страхования», суды признали, что спорные выплаты не являются элементами оплаты труда, следовательно, не относятся к объекту обложения страховыми взносами и не подлежат включению в базу для их начисления.
Оценив представленные доказательства в их совокупности и взаимной связи, руководствуясь положениями статей 200, 201 Арбитражного процессуального кодекса Российской Федерации, статей 129, 135, 191 Трудового кодекса Российской Федерации, статей 128, 572, 574 Гражданского кодекса Российской Федерации, статей 7 — 9, 18 Федерального закона от 24.07.2009 N 212-ФЗ «О страховых взносах в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации, Федеральный фонд обязательного медицинского страхования» (далее — Федеральный закон N 212-ФЗ), суды первой, апелляционной и кассационной инстанций пришли к выводу об отсутствии у пенсионного фонда правовых оснований для доначисления обществу страховых взносов, начисления пени и привлечения страхователя к ответственности.
Разрешая спор по существу, суд первой инстанции ссылался на положения статей 129, 132, 135, 191 Трудового кодекса Российской Федерации, учел условия представленного в суд Никитиной Е.А. Положения об оплате труда и премировании работников КБ «Судостроительный банк», утвержденного 9 сентября 2014 г. Советом Директоров Банка, и пришел к выводу о том, что текущая премия входила в систему оплаты труда Никитиной Е.А. и являлась гарантированной ежемесячной выплатой, вследствие чего признал обоснованными требования истца о взыскании задолженности по заработной плате в виде невыплаченной текущей премии за период с 1 февраля по 8 мая 2015 г. в размере 42 050 руб. При этом суд указал, что согласно названному положению выплата текущей премии работникам производится независимо от достижения Банком финансового результата. Кроме того, в связи с отзывом у Банка лицензии объем работы Никитиной Е.А., как следует из ее пояснений в судебном заседании, не уменьшился.
Разрешая спор по существу, суд первой инстанции ссылался на положения статей 129, 132, 135, 191 Трудового кодекса Российской Федерации, учел условия представленного в суд Булюбаш Е.В. Положения об оплате труда и премировании работников КБ «Судостроительный банк», утвержденного 9 сентября 2014 г. Советом Директоров Банка, и пришел к выводу о том, что текущая премия входила в систему оплаты труда Булюбаш Е.В. и являлась гарантированной ежемесячной выплатой, вследствие чего признал обоснованными требования истца о взыскании задолженности по заработной плате в виде невыплаченной текущей премии за период с 1 февраля по 30 апреля 2015 г. в размере 24 012 руб. При этом суд указал, что согласно названному положению выплата текущей премии работникам производится независимо от достижения Банком финансового результата. Кроме того, в связи с отзывом у Банка лицензии объем работы Булюбаш Е.В., как следует из ее пояснений в судебном заседании, не уменьшился.
Разрешая спор по существу, суд первой инстанции ссылался на положения статей 129, 132, 135, 191 Трудового кодекса Российской Федерации, учел условия представленного в суд Бажминой Ж.П. Положения об оплате труда и премировании работников КБ «Судостроительный банк», утвержденного 9 сентября 2014 г. Советом Директоров Банка, и пришел к выводу о том, что текущая премия входила в систему оплаты труда Бажминой Ж.П. и являлась гарантированной ежемесячной выплатой, вследствие чего признал обоснованными требования истца о взыскании задолженности по заработной плате в виде невыплаченной текущей премии за период с 1 по 28 февраля 2015 г. в размере 8961 руб. При этом суд указал, что согласно названному положению выплата текущей премии работникам производится независимо от достижения Банком финансового результата. Кроме того, в связи с отзывом у Банка лицензии объем работы Бажминой Ж.П., как следует из ее пояснений в судебном заседании, не уменьшился.
Разрешая спор по существу, суд первой инстанции ссылался на положения статей 129, 132, 135, 191 Трудового кодекса Российской Федерации, учел условия представленного в суд Яковлевой Ю.В. Положения об оплате труда и премировании работников КБ «Судостроительный банк», утвержденного 9 сентября 2014 г. Советом Директоров Банка, и пришел к выводу о том, что текущая премия входила в систему оплаты труда Яковлевой Ю.В. и являлась гарантированной ежемесячной выплатой, вследствие чего признал обоснованными требования истца о взыскании задолженности по заработной плате в виде невыплаченной текущей премии за период с 1 по 28 февраля 2015 г. в размере 9 222 руб. При этом суд указал, что согласно названному положению выплата текущей премии работникам производится независимо от достижения Банком финансового результата. Кроме того, в связи с отзывом у Банка лицензии объем работы Яковлевой Ю.В., как следует из ее пояснений в судебном заседании, не уменьшился.
Источник: tkrfkod.ru
Виды премий работникам
Премирование — один из самых распространенных способов поощрения работников. Рассмотрим, какие виды премий существуют и чем они отличаются друг от друга.
Виды премий работникам
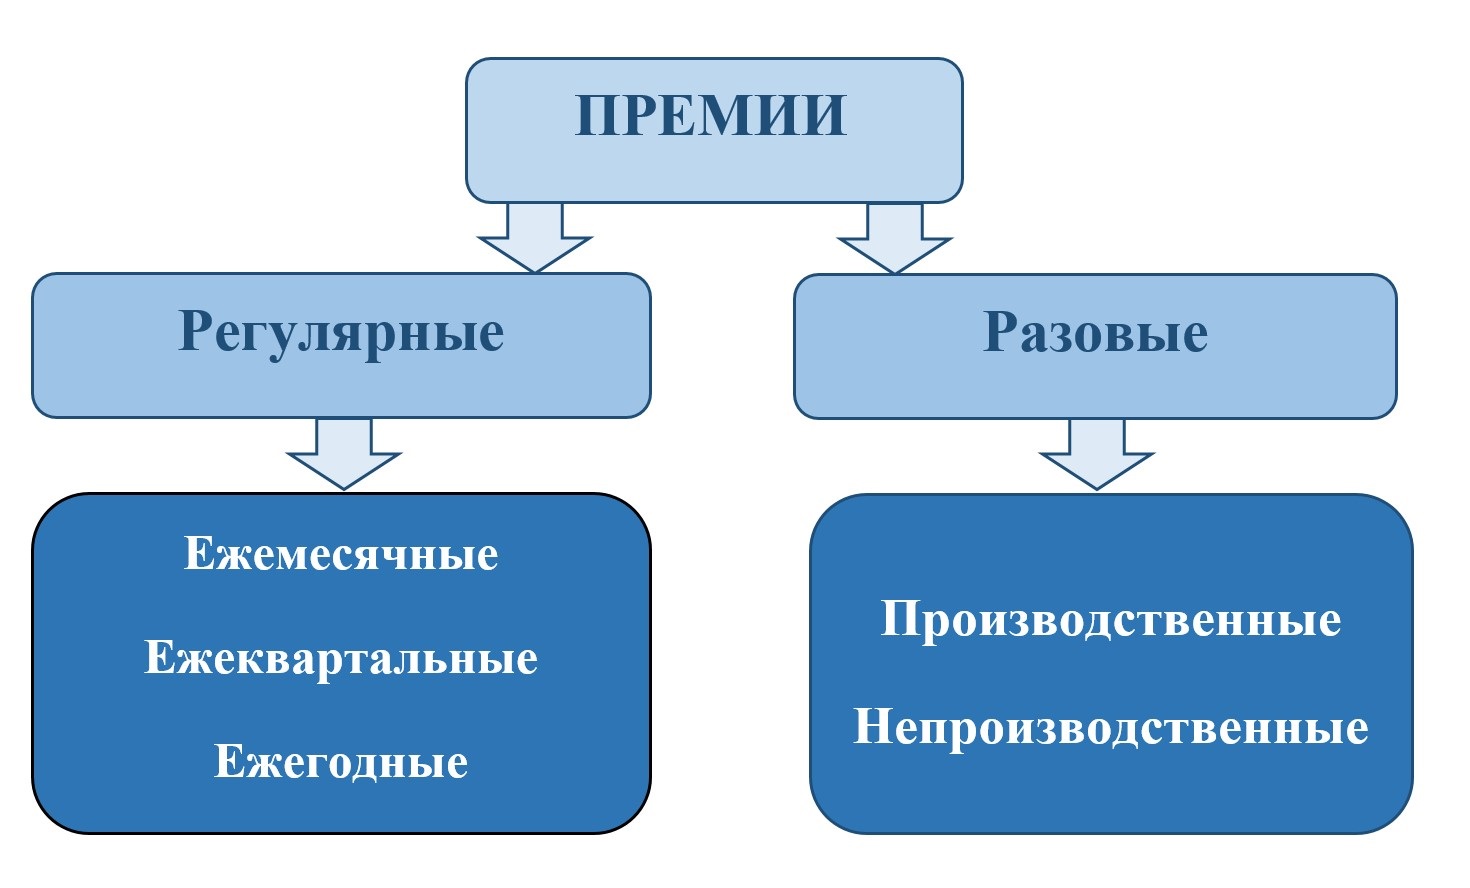
Премия, наравне с ценным подарком и благодарностью, включается в систему мотивации персонала. Основное ее назначение — поощрение сотрудника за добросовестную и качественную работу и, как следствие, повышение производительности труда. В зависимости от периодичности выплаты премии делятся на:
- Регулярные.
Выплачиваются на постоянной основе, через определенный промежуток времени. Они включаются в систему оплаты труда и поэтому данные о них не вносятся в трудовую книжку и личную карточку сотрудника.
Ими поощряют сотрудника за особые успехи и заслуги в работе. Очень часто этот вид поощрения совмещают с благодарностью. Сведения о разовых премия, выданных на основании приказа о поощрении, подлежат внесению в трудовую книжку и личную карточку.
Регулярные премии
Регулярные премии — выплаты стимулирующего характера при достижении предварительно установленных результатов. Они носят постоянный характер и включаются в систему оплаты труда. При выполнении условий премирования сотрудник получает заранее оговоренное вознаграждение. Если условия не выполнены — премия не выплачивается.
Регулярные премии, в свою очередь, делятся на:
Выплачиваются каждый месяц одновременно с зарплатой и включаются в средний заработок сотрудника.
Выплачиваются по результатам работы сотрудника за квартал. Обычно такие премии выдаются за 1, 2 и 3 кварталы.
Расчетный период для начисления данной премии — с 1 января по 31 декабря. Выплачивается она раз в год при условии выполнения производственного задания.
Данные о регулярных премиях не вносятся в трудовую книжку и личную карточку сотрудника.
Разовые премии
Эти выплаты носят разовый характер и не включаются в систему оплаты труда. В большинстве случаев выплата разовой премии производится не при достижении определенных показателей, а по результатам общей оценки труда сотрудника.
Премии, не входящие в систему оплаты труда, не учитываются при расчете среднего заработка сотрудника. Также они не могут выступать предметом трудового спора, так как их выплата относится на усмотрение работодателя. Но этот вид поощрения подлежит внесению в трудовую книжку и личную карточку работника (п. 4 ст. 66 ТК РФ, п. 24 Правил ведения и хранения трудовых книжек, утв.
Постановлением Правительства РФ от 16.04.2003 № 225).
Разовая премия выдается сотруднику на основании приказа о поощрении, подписанного директором организации. Ознакомиться с порядком составления и образцом этого документа можно в статье «Разовая премия: образец приказа» .
Приказ о поощрении составляется на основании представления (ходатайства или служебной записки) о поощрении сотрудника. В этом документе непосредственный начальник работника дает оценку его труда и доказывает необходимость назначения ему премии. Руководитель организации на основании этого документа издает приказ о поощрении.
Подробнее о том, как составить служебную записку на премирование сотрудника можно узнать в этой статье.
Разовые премии можно разделить на два вида:
Основанием выплаты такой премии может стать достижение определенных результатов работы, добросовестное и качественное исполнение своих обязанностей, выполнение важного или срочного задания.
Их выплата привязана не к результатам работы, а к конкретным событиям: государственным праздникам, юбилейным датам, выходу сотрудника на пенсию или рождению у него ребенка.
Условия для выплаты премий
Показатели, при которых сотруднику выплачивается премия, бывают:
Они определяются не количеством совершенных действий, а их результатом (качеством). К таким показателям можно отнести: высокий уровень обслуживания клиентов, отсутствие замечаний и ошибок в работе, внедрение новых рационализаторских идей в производство. Качественные показатели премирования подойдут для оценки работы сотрудников, не занятых в производственном процессе.
Такие показатели имеют четкое числовое выражение. К ним можно отнести: заключение определенного количества сделок, выполнение плана по производству товара, реализацию большого количества товаров. Количественная оценка труда подойдет больше для работников, задействованных в производственном процессе.
Условия премирования прописываются в Положении о премировании, трудовом договоре или ином локальном нормативном акте (ЛНА). О том, как составить Положение о премировании работников, можно узнать из этой статьи.
Если премия не включается в систему оплаты труда (разовая премия), условия ее выплаты можно не прописывать отдельно. Подробнее об основаниях поощрения сотрудников можно узнать из здесь.
Подводим итоги
- Премии делятся на два вида: регулярные, выплачиваемые на постоянной основе и разовые, перечисляемые единовременно.
- Данные в трудовую книжку и личную карточку сотрудника вносятся только о разовых премиях.
- Условия постоянного премирования нужно прописать в ЛНА, для разовых премий это можно не делать.
Источник: blogkadrovika.ru
Формулировки для обоснования премирования сотрудника
Премии – это неотъемлемая часть поощрения и стимулирования персонала. Такая дополнительная мотивация позволяет повысить качество работы. В статье расскажем, как и за что можно премировать сотрудников, а также приведем формулировки для обоснования премирования.
- Какие есть основания для выдачи премии
- Порядок выдачи премий
- Какими документами оформляется премия
Какие есть основания для выдачи премии
Основания для премирования сотрудников могут быть разными. В зависимости от того, входит ли поощрительная выплата в систему оплаты труда (далее – СОТ) компании, различают два вида премирования:
- Премии, предусмотренные действующей на предприятии СОТ.
Основанием для выплаты таких премий является достижение работником конкретных показателей, разработанных в компании. Прежде всего это денежная мотивация персонала. Такие премии оказывают стимулирующее воздействие на трудовую деятельность сотрудников. Они мотивируют людей работать более качественно.
Обычно выдача премий происходит с определенной периодичностью: например, раз в месяц, квартал, год. Их можно установить в твердом размере: например, 20 тыс. р. или два должностных оклада за достижение годовых показателей объема продаж. Можно закрепить в процентах от выполнения определенного показателя: например, 5 % от размера перевыполнения плана продаж за квартал или в процентах от тарифной ставки/оклада – 30 % от тарифной ставки при условии соблюдения критериев выплаты поощрений.
- Разовые премии, которые не входят в СОТ.
Судя по названию, такие премии не обладают определенной периодичностью и выплачиваются разово, по мере необходимости. Например, за многолетний добросовестный труд, выполнение срочного задания, к юбилейной или праздничной дате, профессиональному празднику и так далее. Это дополнительные денежные поощрения, поэтому решение об их выплате принимает руководитель компании в одностороннем порядке.
Порядок выдачи премий
Работодатель устанавливает размер и условия премирования в трудовых договорах и локальных нормативных актах (далее – ЛНА). Если вы заключаете с работником трудовой договор, в нем нужно указать, при каких условиях и на какой размер премии он сможет рассчитывать (ст. 57 ТК РФ). Сделать это можно несколькими способами.
Какими документами оформляется премия
- Указание премии в трудовом договоре.
Этот способ компании применяют довольно редко, так как он не дает возможности в дальнейшем изменить текст трудового договора. Конечно, работодателю никто запрещает так сделать. Но в этом случае есть вероятность, что сотрудник не подпишет измененный вариант документа.
Если работодатель включает премию в трудовой договор, он должен указать размер и порядок ее расчета. Если выплата прописана в трудовом договоре и сотрудник выполнил все условия для ее получения, компания обязана ее выдать. В противном случае работник может обратиться в суд.
- Указание в трудовом договорена то, что премия выплачивается в соответствии с коллективным договором.
При этом способе в коллективном договоре прописывается порядок премирования персонала. Однако внести изменения в коллективный договор не легче, чем в трудовой. Поэтому чаще всего компании выбирают следующий вариант.
- Разработка положения о премировании.
Этот документ удобен тем, что не является двусторонним. Но в трудовом договоре обязательно делается ссылка на положение о премировании.
Какие формулировки можно использовать
Итак, лучше всего установить условия премирования в ЛНА, а именно в положении о премировании. Ведь ЛНА работодатель принимает сам, а сотрудников с ним просто знакомит. Для того чтобы изменить условия премирования, прописанные в трудовом договоре, нужно собрать согласия всех работников.
Если кто-то из них не согласен, придется уведомить его за два месяца, обосновать изменение условий премирования (ст. 74 ТК РФ). Сотрудник еще получит право отказаться от продолжения трудовых отношений, а также сможет потом обратиться в суд и оспорить прекращение трудового договора. Изменить ЛНА гораздо проще. При этом премии все равно нужно упомянуть в трудовом договоре.
Приведем примеры формулировок для обоснования премирования сотрудников в трудовом договоре.
Формулировка в трудовом договоре
Как изменить условия премирования
Порядок премирования установлен положением о премировании № 2 от 02.08.2021.
Собрать со всех сотрудников согласия с новой редакцией положения о премировании.
Условия премирования установлены положением о премировании, которое является неотъемлемой частью настоящего трудового договора.
Работнику могут быть выплачены стимулирующие, компенсационные и поощрительные начисления, бонусы и премии (единовременные и периодические), установленные внутренними документами работодателя, а также иные выплаты, которые утверждаются работодателем.
Меняете без согласия, просто знакомите сотрудников с новой редакцией положения о премировании.
Работодатель может установить различные условия для премирования персонала. Приведем примеры формулировок в положении о премировании.
Условия выплаты премий
Формулировка в положении о премировании
Уменьшение премии при невыполнении плана
При выполнении работником плана работ, утвержденного генеральным директором, на 100 процентов, премия ему выплачивается в полном объеме. Если работник выполнит план на 90–99 процентов, размер премии уменьшается на 10 процентов, а если выполнит план на 80–89 процентов, размер премии уменьшается на 25 процентов. Если работник выполнит план менее чем на 80 процентов, премия ему не выплачивается.
Невыплата премии из-за ухудшения финансового положения
В случае падения доходов компании на 40 и более процентов премия работникам не выплачивается.
При невыполнении компанией на 30 и более процентов годового финансового плана работники не получают права на премию за год.
Выплата премий только работающим сотрудникам
Право на премию имеют работники, которые за учетный период на 100 процентов выполнили плановые показатели, не имеют дисциплинарных взысканий и на дату издания приказа о выплате премии состоят в штате компании.
Решение о выплате работникам премии принимает генеральный директор.
Выплата премий сотрудникам, отработавшим в компании определенный срок
Право на премию имеют сотрудники, которые на дату принятия решения о ее выплате работают в компании не менее шести месяцев.
Премия назначается на основании ходатайства
Премия работнику может быть назначена только по ходатайству руководителя структурного подразделения с указанием необходимости премирования. Ходатайство руководитель структурного подразделения оформляет в виде служебной записки и передает генеральному директору на согласование.
Таким образом, размер и порядок премирования можно установить в трудовом договоре, коллективном договоре или положении о премировании. Лучше всего сделать это в положении о премировании, поскольку при необходимости внести изменения в него будет проще.
Автор статьи
Специализация: Эксперт по кадровому делопроизводству
Эксперт в сфере кадрового делопроизводства и бухучета. Общий стаж профессиональной деятельности с 2007 года. За это время успешно работала на должностях налогового консультанта, заместителя главного бухгалтера, главного бухгалтера, финансового директора. Автор множества публикаций по практическому применению бухгалтерского, налогового и трудового законодательства для различных профессиональных электронных СМИ. С отличием окончила факультет управления и психологии Кубанского государственного университета и Адыгейский государственный университет по специальности «Бухгалтерский учет и аудит»
Источник: zakonbiznesa.ru