
После череды съемных квартир любой арендатор задумывается о своем жилье. Кто-то находит возможности обзавестись недвижимостью без многолетнего изучения рынка аренды — находит клад или берет кредит.
В 2018 году по-прежнему самый доступный способ купить квартиру без долгосрочных накоплений — это ипотека. Более трети квартир люди покупают на деньги банков. Почему до сих пор не все квартиросъемщики взяли жилищную ссуду? Что лучше — взять ипотеку или снимать квартиру и откладывать деньги на будущее? Об этом читайте в нашей статье.
Ипотека vs аренда: коротко о главном
Ипотека в 2018 году — это рекордно низкие ставки, кредитные программы на разных условиях, возможности для льготников платить хорошо сэкономить на субсидиях от государства. Если нет желания напрямую обивать пороги банков и искать выгоду, наймите проверенного кредитного брокера. Специалист подскажет, где дешевле, поможет с гарантией получить одобрение.
На рынке недвижимости сложилась ситуация, благоприятная для инвестирования. На вторичке цены стабилизировались, с конца года прогнозируется повышение. С новостройками вообще интересно: пока есть возможность ухватить свежие квадратные метры по ДДУ и переуступке, и предложение ограничено. С 1 июля вступили в силу поправки к 214-ФЗ. Возможность взять дешевую новостройку — это последний вагон уходящего поезда.
Что выгоднее брать ипотеку или копить? | LIBERTEX24
Аренда сегодня — это комиссия агенту, птичьи права, дорогая коммуналка, чужая мебель, невозможность длительно планировать жизнь на одном месте. В любой день может раздаться звонок хозяина: «За неделю нужно съехать, мы сами будем жить в своей квартире». Цены на аренду стабильно растут раз в год.
Снимать новое жилье с приличной обстановкой стоит дороже, или приходится мириться с плохой транспортной доступностью и другими нюансами. И прописку у хозяев требовать бессмысленно — такой хороший бонус предоставляется только при регистрации договора аренды в Росреестре. Редкий хозяин пойдет с арендатором в Росреестр, особенно если он не хочет платить подоходный налог с арендной платы.
Ипотека vs аренда: что выгоднее
При выборе между ипотекой и арендой многое зависит от исходных условий:
- наличие или отсутствие сбережений, которыми можно оплатить первоначальный взнос;
- стабильный доход — официальный или в конверте;
- гражданство — РФ или иностранное;
- иногородняя прописка — человек имеет постоянную регистрации в одном городе, а жилье снимает и планирует покупать в другом.
Отметим, что только полное отсутствие достаточного дохода может стать непреодолимой преградой при получении ипотеки. Все остальные моменты — прописка в другом городе, гражданство Узбекистана или Австралии, отсутствие денег на первый взнос — можно обойти. Аренда тоже не бесплатна: жильца без предоплаты и на арендованную жилплощадь не пустит ни один хозяин. В остальном аренда отличается от ипотеки:
- арендодателя не интересует, были ли у вас просрочки по кредитам. Банк в первую очередь проверяет кредитную историю. При этом можно найти более лояльные кредитные организации, которые простят заемщику небольшую просрочку;
- арендовать квартиру реально за один день. Самая быстрая ипотека займет не одну неделю вместе с поиском жилья. Ипотечнику требуется собрать документы и выбрать жилье на долгий срок;
- если снимать квартиру у недобросовестного арендатора, можно потерять месячную стоимость проживания. Если ипотечную квартиру истребуют по суду третьи лица, потери будут другого масштаба. Есть выход — приобретать страхование титула для вторички и хорошо проверять застройщиков на первичном рынке;
- если нет денег на аренду квартиры, можно временно переехать в дешевую комнату или на подселение. Когда возникают финансовые проблемы при выплате ипотеки, заемщик договаривается с банком — взять кредитные каникулы или снизить ежемесячный платеж на некоторое время.
Простая арифметика
Самые ходовые квартиры — однокомнатные. Сергей и его супруга Мария снимают однушку средней степени убитости за 20 тысяч рублей в Санкт-Петербурге. Оба супруга работают и получают зарплату. У них есть возможность откладывать 10 тысяч рублей ежемесячно без ущерба для быта. При этом за 15 лет супруги накопят 1 800 000 рублей.
Банки нас разводят? | Брать ипотеку или копить на квартиру? | Что выгоднее сегодня?
Сколько будет стоить квадратный метр жилья в 2028 — неизвестно, однозначно дороже, чем в 2018. Вряд ли эту разницу компенсирует скромная ставка по депозиту, где Сергей и Мария хранят сбережения. На аренду они потратят 3,6 миллиона.
Рассмотрим другой вариант: супруги хорошо подумали и решили не снимать, а взять ипотеку на однокомнатную квартиру стоимостью 2,5 миллиона рублей. За полтора года они совместными усилиями накопили на первоначальный взнос за новостройку 200 тысяч. Банк выдал жилищную ссуду на 15 лет под 9,5% годовых. Ежемесячный платеж составил 22000 рублей — как арендная плата.
Но теперь у супругов есть прописка, и в случае рождения ребенка они могут воспользоваться кредитными каникулами на время декрета одного из родителей. Сумма переплаты вместе со страховкой составит около 2,2 миллиона. А если Мария и Сергей будут вкладывать в счет основного долга каждый месяц на 10000 больше, срок кредита и переплата значительно уменьшатся.
Вывод — выгоднее взять ипотеку и гасить ее досрочно, чем копить и снимать. Банку все равно достанется немалая сумма. Зато заемщик живет в собственном доме и не зависит от капризов арендодателя.
Источник: ipotekar.com
Что выгоднее – копить или взять ипотеку?
Возьмем примерные цифры. Допустим, у молодой семейной пары общий доход в месяц составляет 100 тысяч рублей. Учитывая, что доля кредитных обязательств по-хорошему не должна превышать 30%, мы предположим, что в месяц эта семья готова тратить на ипотеку или откладывать около 30.000 рублей.
При стоимости квартиры в 7 млн. рублей величина первоначального взноса составит примерно 1 млн 400 тысяч рублей (20%). Получается, брать ипотеку нужно будет на 5 млн 600 тысяч рублей. Срок ипотечного кредита должен зависеть от той же суммы, которую вы можете позволить себе тратить в месяц. В нашем примере это 30 тысяч рублей.
Сегодня каждый банк предлагает различные условия, но ввиду кризиса осуществляется государственная поддержка, так что сегодня брать ипотеку выгоднее, чем до пандемии. Например, возьмем среднюю ставку 7% годовых. Получается, только переплата по кредиту в год составит 392 тысячи рублей или 32, 6 тысяч рублей в месяц.
Допустим, если взять ипотеку на 20 лет, то общая переплата составит 7 млн 840 тысяч рублей. Получается, что за это время вы оплатите 2 стоимости квартиры. А если добавить к этому обязательную страховку в размере 1% от общей суммы кредита и ежегодный налог на недвижимость, итоговые расходы будут еще выше.
Как накопить самостоятельно и правильно спрогнозировать сроки и возможности? Здесь нужно принимать во внимание следующие факторы:
- величина инфляции;
- рост заработной платы;
- изменение процентных ставок по депозитным вкладам;
- стоимость ежемесячной аренды.
Точный расчет здесь произвести невозможно, поскольку мы не можем с уверенностью прогнозировать многие данные. Однако если все же выбор пал на этот способ, придерживайтесь простого алгоритма:
Шаг 1: Избавьтесь от всех долгов (накопить нужную сумму и при этом погасить кредитные обязательства будет проблематично).
Шаг 2: Расходы нужно планировать так, чтобы не сильно “затягивать пояса”. Полный аскетизм в течение 10-15 лет никто не выдержит, и это лишь приведет к срыву и отказу от собственной цели.
Шаг 3: Составьте четкий финансовый план, включив в него все известные слагаемые. Бессистемное накопление редко оказывается успешным.
Думая о том, что лучше — ипотека или копить в течение многих лет, тщательно взвешивайте все “за” и “против”. Проанализируйте свою финансовую ситуацию, уровень доходов и расходов. Принимайте во внимание факторы инфляции. Задайте себе вопрос о том, насколько вы уверены в стабильности своих источников денежных поступлений. Все это будет выступать важными факторами, которые помогут сделать правильный выбор.
Источник: skyview.ru
Ипотека, аренда или покупка: что выгоднее?
Давно в голове жила идея написать статью об одних из самых животрепещущих вопросов, которые рано или поздно встают перед каждым. Где жить? Что будет выгоднее взять квартиру в ипотеку или копить и продолжать снимать. А что если есть уже деньги на покупку квартиры? Стоит ли игра свеч. Сегодня сравним три варианта:
- Покупка квартиры в ипотеку;
- Копим и параллельно снимаем;
- Деньги на депозите, арендуем.
Начнем с ипотеки.
Ипотека против аренды
Важно! Я веду этот блог уже почти 10 лет. Все это время я регулярно публикую отчеты о результатах публичных инвестиций. Сейчас мой публичный инвестпортфель — более 5 000 000 рублей.
Со временем этот сайт стал больше базой знаний для читателей, а все актуальные события в портфеле и не только я публикую в открытом телеграм-канале. Подписывайтесь, если хотите быть в курсе того, куда я инвестирую.
Разброс цен на недвижимость по российским регионам довольно велик, поэтому, не вдаваясь в крайности, рассмотрим типичный «бюджетный» вариант для Санкт-Петербурга: 1-комнатная квартира на вторичном рынке. Покупатель — одинокий молодой специалист с доходом 50 тыс. р. в месяц. Квартиры, которые его могут заинтересовать, находятся в низшем ценовом сегменте. Как правило, они расположены на окраинах города, но если поблизости есть станция метро, это не так критично. Ценники в обозначенной нише стартуют примерно от 1,5 млн р. Вот пример такой квартиры в точности по указанной цене.
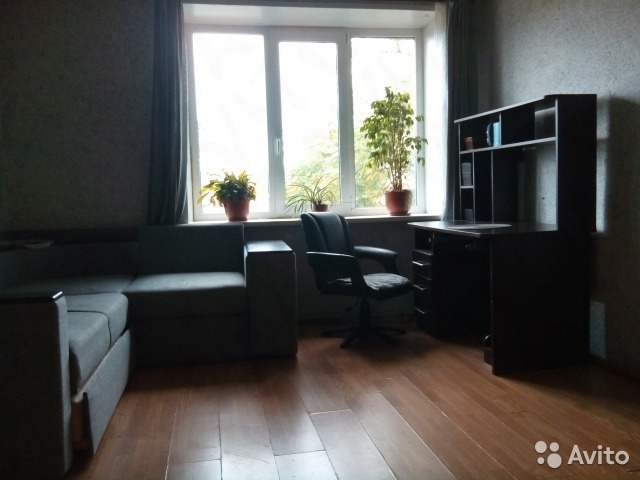
Посёлок Лесопитомник, рядом станция метро «Проспект Ветеранов». Общая площадь квартиры 30 м 2 , из них жилая – 15 м 2 второй этаж. Вся необходимая мебель и бытовая техника в квартире уже есть, поэтому в расходы их включать не будем. Многие продавцы отдельно указывают, что на сделку с ипотекой несогласны, но здесь этого нет.
Для начала рассмотрим пример, в котором у покупателя уже отложена небольшая сумма для первоначального взноса – 300к р. Кредит на оставшиеся 1,2 млн р. берётся на 10 лет под 9,5% годовых. Есть более выгодные предложения по процентам (sravni.ru/ipoteka/top/sankt-peterburg), но они требуют индивидуального согласования, поэтому будем ориентироваться на реалистичные цифры. Законодательство РФ даёт налоговым резидентам – плательщикам подоходного налога (НДФЛ) право на возврат ранее уплаченной суммы налогов при покупке недвижимости.
Это право даётся 1 раз и максимальная налогооблагаемая сумма, с которой возможен такой возврат, ограничена 2 млн р. Таким образом, возврату подлежит максимум 2000000*0,13 = 260000. Если объект недвижимости дешевле 2 млн р., вычетом можно воспользоваться повторно до исчерпания суммы. Дополнительно предусмотрен возврат при уплате процентов по ипотечному кредиту – максимальная сумма платежей по процентам (а не по телу кредита!), от которой считается возврат, равна 3 млн р. В отличие от покупки недвижимости, налоговый вычет при уплате ипотечных процентов возможен только однократно, хотя сумма 3 млн р. может быть не выбрана. Чтобы не считать вручную, воспользуемся ипотечным калькулятором, в котором учтены налоговые возвраты (nalogia.ru/deductions/calculator.php).
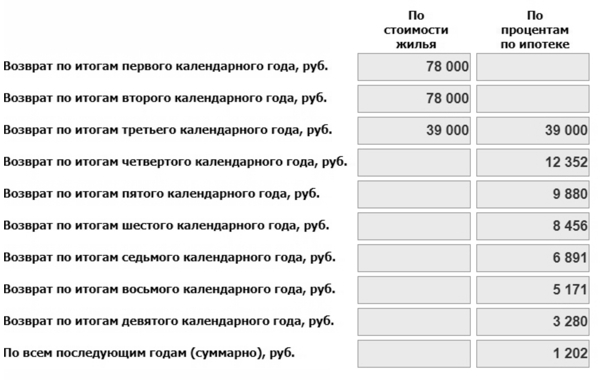
- Общая сумма процентов с учётом возвратов 577 093 р.;
- Итоговая стоимость квартиры с учётом возвратов 1882093 р.;
- Ежемесячные платежи по кредиту 15528 р.
На диаграмме наглядно показаны стоимость квартиры, а также налоговые возвраты из этой суммы и суммы по ипотечным процентам.
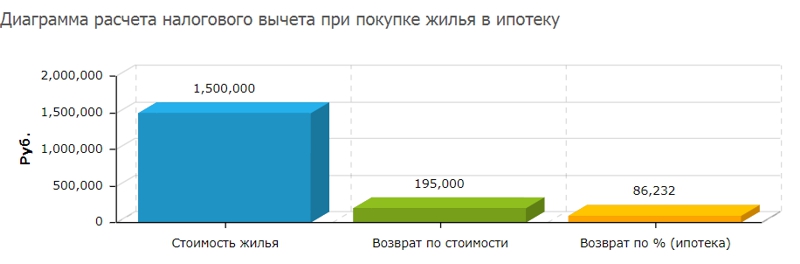
Если у покупателя нет накоплений, кредит придётся брать на всю стоимость квартиры (кстати, не все банки идут на такие условия, но при небольшой сумме договариваться проще). Получаем такой итог:
- Общая сумма процентов с учётом возвратов 721966 р.;
- Итоговая стоимость квартиры с учётом возвратов 2026966 р.;
- Ежемесячные платежи по кредиту 19410 р.
Вариант 2: откладываем на депозите и снимаем
Ну а теперь допустим, наш покупатель решил не связываться с ипотекой, а пытается накопить всю сумму, нужную для покупки квартиры, проживая в аналогичной съёмной. Цены на однушкистудии начинаются от 14000 рублеймесяц +КУ (на окраинах).
Общие платежи приблизительно сравнимы с ипотекой в 1-м варианте, где у покупателя есть сбережения 300000 р, которые идут как первый взнос. Но рассмотрим вариант с отсутствием накоплений. Чтобы накопить на квартиру, он вынужден откладывать из части зарплаты, оставшейся после уплаты аренды. С учётом НДФЛ, «чистыми» его зарплата равна 43500 р. Вычитаем оттуда стоимость аренды квартиры и остаётся не более 25 тыс. р., на которые нужно питаться, одеваться, обуваться и хоть как-то отдыхать. Откладывать он сможет максимум в пределах 5-10 тыс. р. в месяц. В среднем – 7500 р.
Чтобы накопление шло быстрее, он открывает счёт в банке, кладёт на него 7500 р. и затем каждый месяц докладывает такую же сумму. На текущий момент в СПб есть несколько банков, дающих от 7,5% до 8% годовых с ежемесячной капитализацией и возможностью ежемесячного пополнения. Неудобство заключается в том, что максимальный срок вклада на таких условиях не превышает 1 года. Поэтому придётся ежегодно его закрывать, забирать накопленную сумму и класть её на вновь открываемый счёт. Итак, возьмём среднее значение 7,75% годовых и рассчитаем, через сколько лет накопится сумма 1,5 млн р.
| Год | Сумма вклада, р. |
| 1 | 93847 |
| 2 | 187129 |
| 3 | 287903 |
| 4 | 396770 |
| 5 | 514380 |
| 6 | 641436 |
| 7 | 778696 |
| 8 | 926980 |
| 9 | 1087173 |
| 10 | 1260232 |
| 11 | 1447190 |
| 12 | 1649163 |
Как видим, даже через 10 лет наш покупатель будет располагать лишь 1,26 млн р. А ведь взяв ипотеку, за этот же срок он уже бы полностью расплатился. Накопить же 1,5 млн р. в банке он сможет только за 11,5 лет. В течение этого времени ему придётся заплатить за аренду квартиры, где он проживает, приблизительно 1932000 р. (считая в месяц по 14 тыс. р.).
Это намного больше, чем проценты за ипотеку: 829156-107790=721366 р. с учётом налогового возврата. Важен и такой чисто психологический фактор: мотивировать себя ежемесячно пополнять банковский вклад сложнее, чем платить проценты по кредиту. Наконец, 10 лет – большой срок, за который могут взлететь цены на недвижимость, а ставка ЦБ РФ, напротив, снизиться.
Таким образом, математические доводы однозначно говорят в пользу ипотеки. Пожалуй, единственный её минус – большой риск. Остаться без работы, проживая в съёмной квартире, всё же не так опасно, как в ипотечной.
Вариант 3 – можем купить, но не торопимся
Совершенно иначе стоит выбор у высокооплачиваемых специалистов. В Москве, Санкт-Петербурге и некоторых других крупных городах большим спросом пользуются программисты 1С, руководители IT-проектов, менеджеры и директора по продажам.
Типичные вакансии для них находятся в пределах 100-200 тыс. р. Во многих компаниях Москвы и Питера иногородние сотрудники составляют более половины штата. Их мотивация – высокие заработки, а не стремление обосноваться на новом месте. За 3-4 года работы многим из них удаётся отложить сумму в несколько миллионов рублей, достаточную для покупки собственной квартиры. Но будет ли это хорошим вложением? Как известно, недвижимость становится активом только при сдаче её в аренду.
Специалист, приехавший на заработки и занятый профессиональным ростом, едва ли станет тратить на это время. К тому же, на сегодня рынок жилой недвижимости в РФ явно не в лучшей форме. Поэтому хорошим вариантом представляется пассивный доход за счёт банковского депозита.
Предположим, имеется сумма 3 млн р. Нас будут интересовать вклады с капитализацией, ежемесячным начислением процентов и возможностью частичного снятия (например, для оплаты арендуемой жилплощади). В пределах доходности 7-9% годовых выбор пока есть. Конечно, если ЦБ РФ снизит ключевую ставку, снизятся и проценты по вкладам. Возьмём среднюю доходность 8% годовых. Тогда график ежемесячных выплат будет выглядеть примерно так:
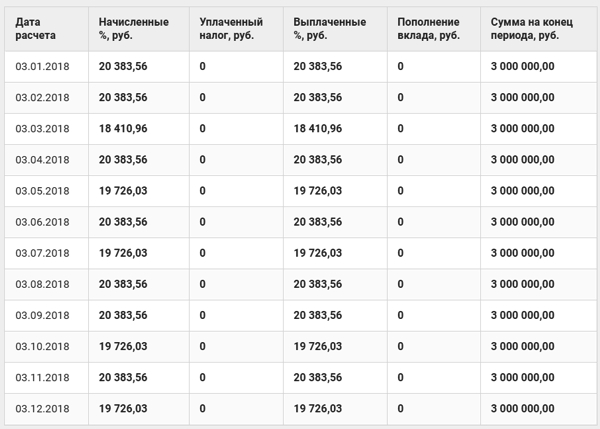
Снижение риска – один из важнейших принципов инвестирования. Поэтому всю сумму лучше разделить на несколько частей и положить в разные банки, чтобы обезопасить себя на случай отзыва лицензии. На этом простом примере уже видно, что даже не очень большая сумма достаточна для получения пассивного дохода, покрывающего платежи по аренде. Удобства вполне очевидны: можно практически в любое время сменить район проживания, а часть зарплаты инвестировать в другие активы. К тому же при необходимости купить квартиру можно в любой момент.
Напишите в комментариях о том, как вы решили жилищный вопрос. Я описал далеко не все варианты.
Источник: smfanton.ru