
Согласно статье 178 ТК РФ, работнику, увольняющемуся из организации, полагается выплата пособия по следующим причинам:
- Работник увольняется не по собственной инициативе, а в связи с сокращением штата;
- В связи с изменениями трудового договора со стороны работодателя, с которыми работник не согласен и это служит причиной увольнения из организации;
- Работник имеет право отказаться от дальнейшего сотрудничества с организацией, если работодатель переносит трудовую деятельность в территориально – удалённое место. Например: работнику долго и неудобно добираться до нового места работы.
Другие причины
Также, статья 178-я ТК предусматривает и другие основания для выплаты пособия увольняющемуся сотруднику:
- Компания, организация частично или полностью расформирована (сокращение, банкротство, закрытие предприятия и.т. д);
- Отказ работника перевестись на другую должность, вакансию, если она не походит ему по медицинским показателям, а другую должность работодатель предоставить не может;
- Призыв на военную службу;
- Работник признан нетрудоспособным и не может дальше работать в компании (например: по состоянию здоровья);
- Работодатель может взять на место сотрудника человека, который раньше состоял на этой должности.
Важно: выходное пособие, выданное по этим причинам, не облагается налогом на доходы физлиц.
Как оформить выходное пособие в 1С:ЗУП 3.1
Настроим 1C под ваши нужды прямо сейчас!
- Любые настройки, отчеты в 1С, обмены 1С
- Выезд специалиста на следующий день
- 24/7 принимаем ваши заявки
Создание документа и расчёт выплаты в 1С
Последовательно открываем в программе следующие вкладки: нажимаем кнопку «Кадры», затем «Приёмы, переводы, увольнения». В открывшемся окне будет обозначен список кадровых документов. Далее, нажимаем «Создать» и выбираем из появившегося списка «Увольнение/Увольнение списком», как показано на Рис.1
Дальше, выполняем следующие операции:
- Обозначаем месяц увольнения, по умолчанию – текущий, и день;
- Указываем причину, по которой выплачивается пособие;
- В строке «Выходное пособие за» обозначаем количество отработанных сотрудником дней, за которые полагаются выплаты.
При расчёте пособия учитывается среднедневной заработок. Он указывается во вкладке «для вых пособия, справа внизу, в строке «Средний заработок». Сумму можно изменить, нажав на изображение карандаша.
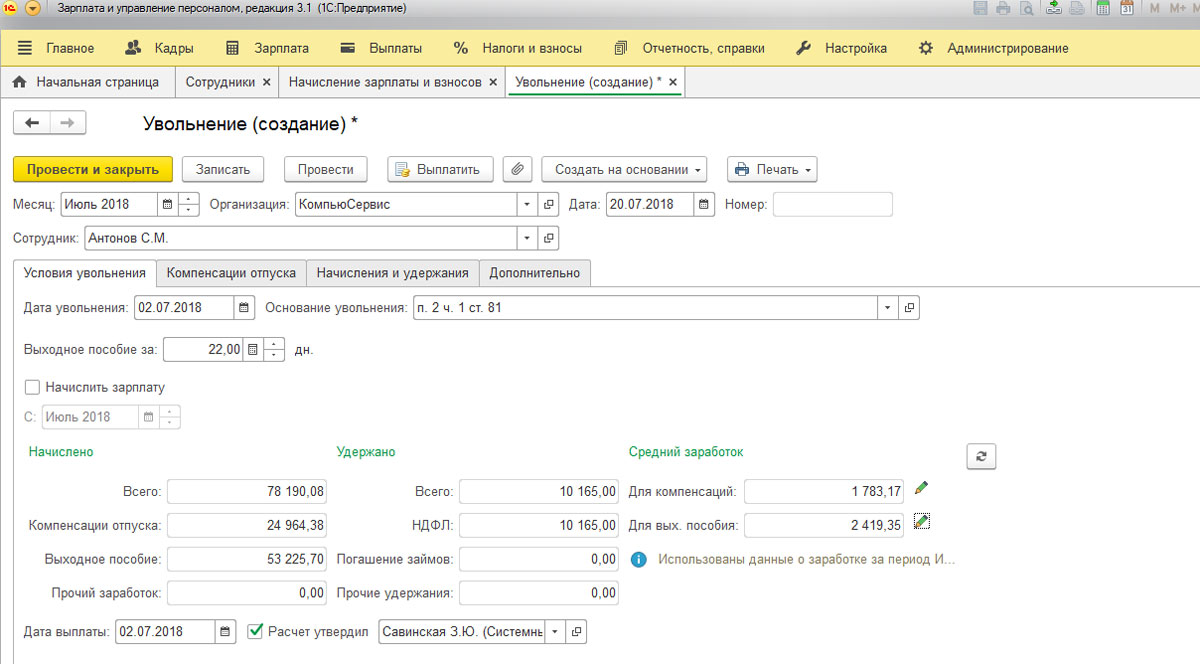
В области «Выходное пособие за», необходимо правильно указать количество отработанных сотрудником дней.
После того, как будут заполнены все поля во вкладке «Увольнение», на закладке «Начисления и удержания» появится вид оплаты «Компенсация».
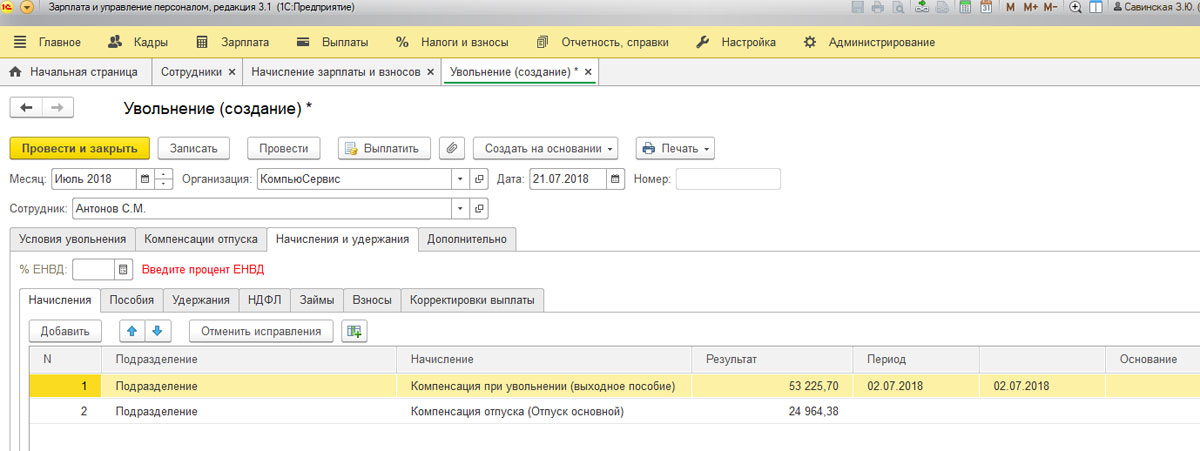
Произведение необходимых расчётов в документе «Увольнение списком»
Для осуществления этой операции потребуется зайти в «Приёмы, переводы, увольнение». Нажимаем «Создать», далее – «Увольнение списком». В появившемся окне документа, внести список увольняемых сотрудников. Затем перейти по ссылке «Нет сведений об увольнении». Появится окно «Увольнение», в котором необходимо указать дату, причину увольнения и количество отработанных дней.
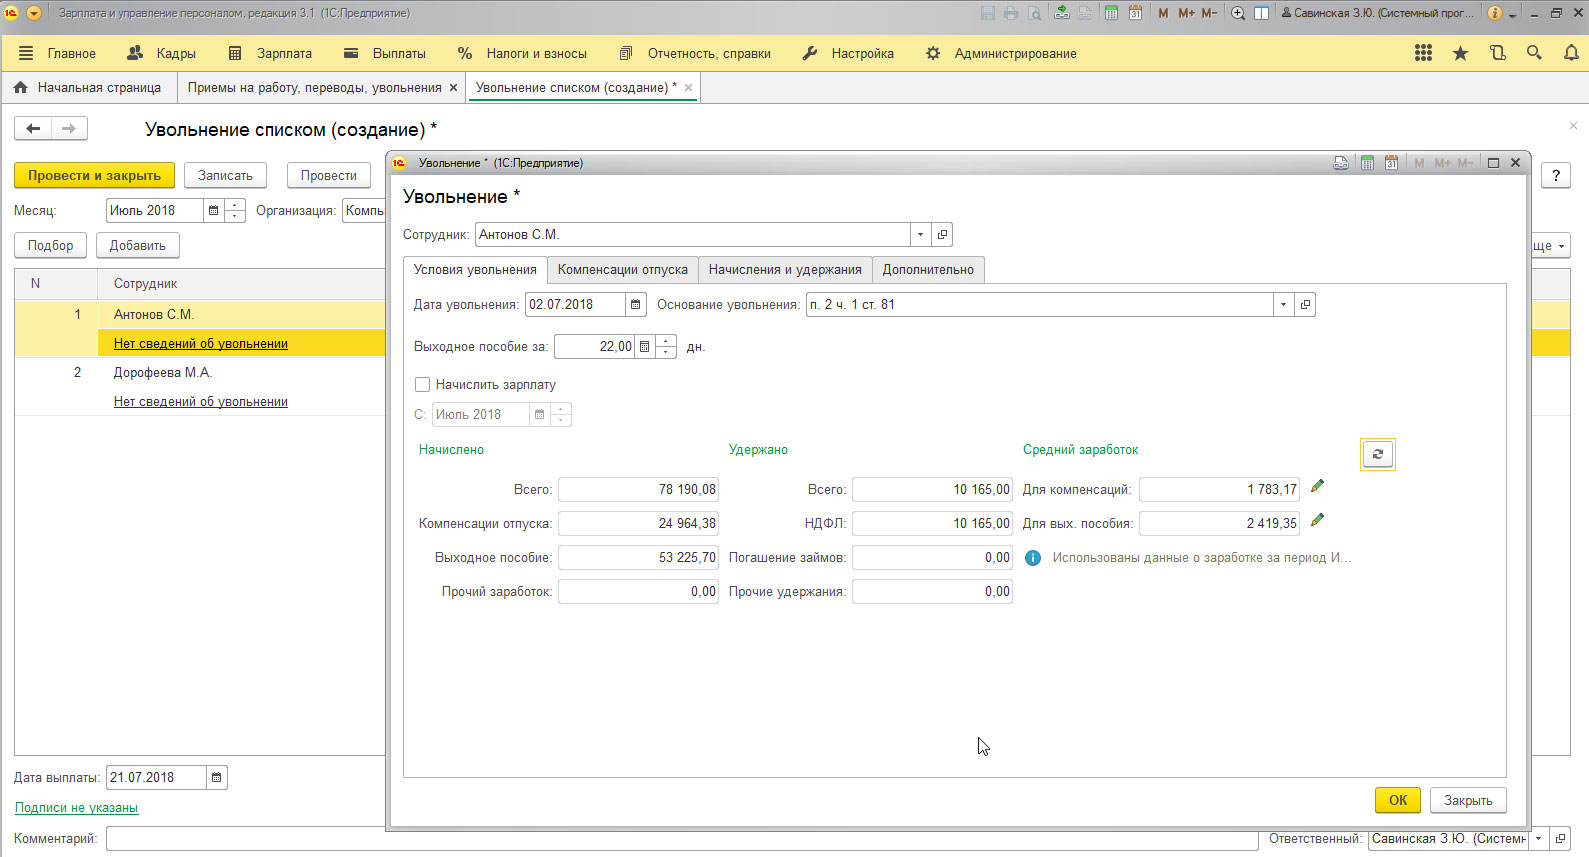
Все поля документа «Увольнение списка» в окне «Увольнение», заполняются точно так же, как и в документе «Увольнение».
Другие виды выплат при увольнении сотрудников
В трудовом договоре или нормативном акте работодателя могут быть обозначены и другие виды выплат, которые превышают установленные значения ТК. Статья 178 Трудового Кодекса это предусматривает, но такой вид выплат облагается налогом на доходы физ. лиц.
Начисление дополнительного дохода
Чтобы начислить подобный вид пособия, облагаемый налогом, в ЗУП используют документ «Разовое начисление», как показано на Рис.4
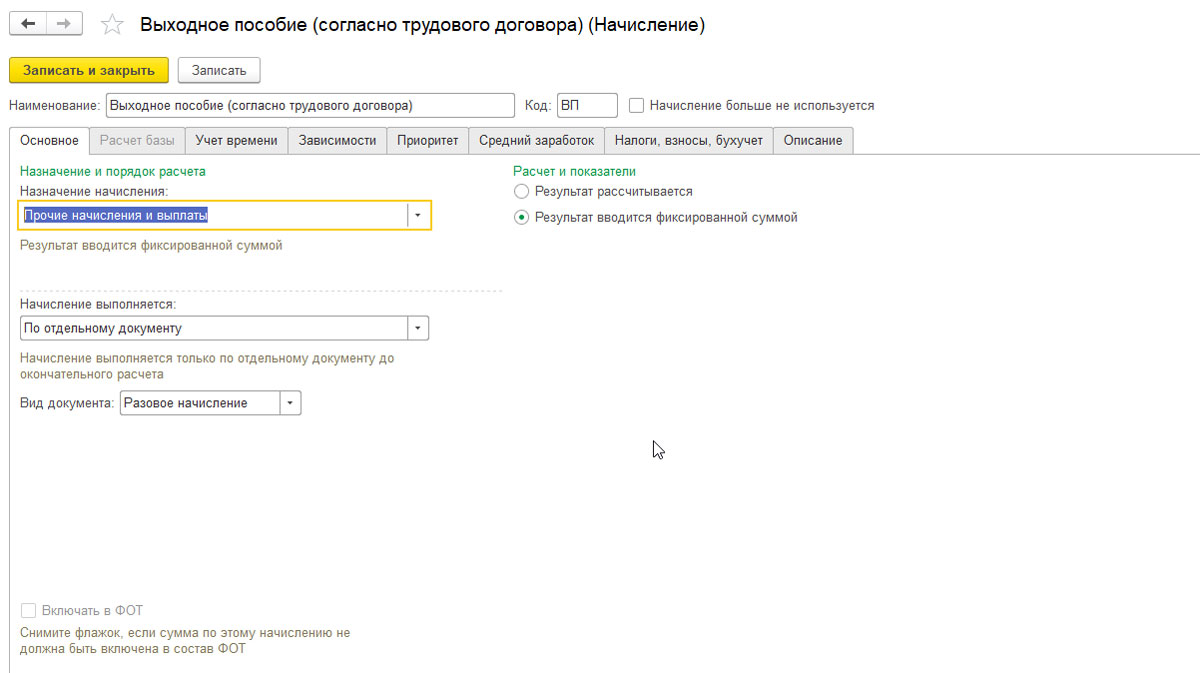
- Вписать код, наименование;
- В строке «Назначение начисления» выбрать «прочие начисления и выплаты»;
- В строке «Начисление выполняется» выбираем «По отдельному документу»;
- Во вкладке «Вид документа» обозначить «Разовое начисление»;
- Нажимаем на вкладку «Учёт времени» и выбираем «дополнительная оплата за уже отработанное время»;
- Вносим всю нужную информацию в закладках «зависимости», «приоритет», «средний заработок»;
- Выбрав закладку «налоги, взносы, бухучёт», обязательно указываем, что данный вид пособия облагается налогом НДФЛ и страховым взносом и по соответствующей статье налогового кодекса учитывается в расходах на зарплату. Также, не забываем обозначить код дохода.
Вкладка «Описание» подлежит заполнению только в отдельных случаях, при необходимости.
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку
Нажатием кнопки я принимаю условия Оферты по использованию сайта и согласен с Политикой конфиденциальности
Источник: www.1cbit.ru
Расчет по согласованному увольнению 1С ЗУП

Работница компании «Стиль» Л.В. Тарасова приступила к работе 01.04.2019 с заработной платой 45 тысяч рублей. 28 мая текущего года она была уволена по согласию обеих сторон. В соответствии с соглашением о расторжении договора о труде, которое является его обязательной частью, работнице устанавливается выплата пособия суммой в 5 окладов.
Отпуск был использован полностью, выплата за него не начисляется. За период расчета (год до даты увольнения) работнице была начислена прибыль, которая учитывается при вычислении среднего дохода за день, в размере 441 356,59 рубля. Число принимаемых в расчет среднего дневного дохода дней – 198. Работница не выходила на работу в период с 30.03 по 30.04 и с 06.05 по 08.05 текущего года ввиду того, что компания «Стиль» в эти дни не работала.
Вычисление и начисление выходного пособия суммой, которая не превышает утроенный месячный доход
Для регистрации факта увольнения и окончательного расчета с работником, пользователю Зарплата и управление персоналом необходимо использовать акт Увольнение (рис.1). В описанном примере работница увольняется по обоюдному согласию сторон, поэтому во вкладке Условия увольнения в графе Основание требуется указать п.1 ч.1 ст. 77.

При увольнении по обоюдному согласию осуществляется выплата пособия суммой 225 тысяч рублей. Так как данная выплата предусмотрена трудовым контрактом, НДФЛ и взносы за страхование начисляются только для суммы, которая превышает трехкратный размер дневного дохода для работников, которые увольняются из компаний, расположенных в областях Севера и приравненных к ним регионах.
Чтобы начислить выходное пособие, не облагаемое НДФЛ и взносами за страхование, в 1С Зарплата присутствует тип начисления Компенсация при увольнении, вычисляемый в акте Увольнение. В указанном примере требуется вычислить трехкратную сумму месячного дохода работника для определения того, какая сумма облагается НДФЛ и взносами за страхование.
Для определения трехкратного месячного дохода работника осуществляется умножение среднего заработка за день на число трудовых дней в оплачиваемом периоде. Для указанного примера количество дней составляет 63. Данный показатель требуется внести в графу Выходное пособие за, расположенную во вкладке Условия увольнения (рис.1). Затем будет осуществлено вычисление трехкратного дохода за месяц, а вместе с этим – суммы пособия, которая не будет облагаться налогами и взносами за страхование.
Чтобы проанализировать итог начисления пособия, можно составить печатный вариант расчета при помощи соответствующего пункта (рис.2). При нажатии на него требуется выбрать необходимый документ.
Период времени с 30.03 по 30.04 текущего года является нетрудовым. Также нетрудовыми днями являются 06.05 и 08.05 текущего года. При этом они не являются выходными или праздниками, поэтому работодатели обязаны осуществить выплату за них в стандартном порядке. Сумма оплаты при этом соответствует тому, что работник получил бы при условии полноценной работы в соответствии с установленной нормой трудового времени при оплате за время.
Если работник не выходил на работу в нетрудовые дни, но получал заработную плату за них, то данные дни и оплата за них не учитывается при вычислении среднего дохода. В указанном примере компания не работала в нетрудовые дни, поэтому начисленные за данные периоды выплаты не учитываются при вычислении среднего дохода.
Если компания не согласна с данной позицией, которой придерживается Министерство финансов РФ, пользователю 1С ЗУП требуется в параметрах вычисления заработной платы активировать соответствующий пункт.
Средний доход за день вычисляется посредством деления размера зарплаты, которая была начислена за период вычисления (год до даты увольнения), на число реально отработанных за данное время трудовых дней. В указанном примере работнику начисляется прибыль за год работы, учитываемая при вычислении среднего дневного дохода, в размере 441 356,59 рубля. Число трудовых дней, которые учитываются при вычислении, – 198. Размер среднего дневного заработка – 2 229,07 рубля.
В результате за период за 63 трудовых дня размер выходного пособия будет равен 140 431,41 рубля. Это является частью пособия по обоюдному согласию, которая не облагается налогами и взносами за страхование, так как не превышает сумму пяти окладов.

Для просмотра результатов выполнения всех вышеописанных операций, пользователю следует перейти в соответствующую вкладку с начислениями (рис.3).

Вычисление и начисление выходного пособия суммой, которая превышает утроенный месячный доход
Вторая часть рассматриваемого пособия, которая облагается налогом и взносами за страхование (больше трехкратного среднего дохода), вычисляется в качестве разницы между общим размером пособия и его суммой, которая не превышает трехкратный доход за месяц. Она составляет 84 568,59 рубля.
Данную сумму требуется начислить посредством акта Разовое начисление (располагается в меню под названием Заработная плата) (рис.4). Однако для этого требуется предварительно добавить новый тип начисления, к примеру – компенсацию (соответствующую пособию, сумма которого превышает трехкратную величину среднего месячного дохода). В акте с этого начисления осуществляется вычисление НДФЛ, а вычисление взносов за страхование выполняется в акте о начислении заработной платы и взносов (располагается в меню под названием Заработная плата), во вкладке Взносы за месячный период.

Выходное пособие, которое выплачивается при увольнении по обоюдному согласию сторон и начисляется работнику в пятикратной сумме среднего месячного дохода, составляет 225 тысяч рублей. Данный показатель был получен при сложении сумм пособий, превышающих трехкратную величину среднего дохода за месяц (84 568,59 рубля) и не превышающих данный показатель (140 431,41 рубля).

Программный продукт 1С Зарплата вы можете взять у нас в аренду за 1000 рублей в месяц.
Источник: www.softservis.com
Как отразить призыв в армию сотрудника в 1С: ЗУП ред. 3.1?
Каков порядок и условия исчисления выходного пособия работнику, призванному в армию?

В случае когда работника призывают в армию, организация, в которой он трудоустроен, обязана произвести полный расчет с сотрудником: выплачивается зарплата и компенсация отпуска, то есть производится оплата за неиспользованную его часть. Помимо вышеуказанного, существует еще одна выплата. В обязательном порядке компания начисляет выходное пособие, которое соответствует двухнедельному заработку, что продиктовано трудовым кодексом.
Процедура должна осуществляться в соответствии со всеми нормами законодательства, содержащимися в трудовом кодексе. Однако не все организации принимают на отдельную должность юриста. Именно поэтому при завершении трудовых отношений в связи с призывом в армию может возникнуть целый ряд вопросов, связанных с порядком увольнения сотрудника и назначением пособия. Ответы на эти и многие другие вопросы мы и будем искать.
Порядок увольнения в связи с призывом в армию в 2021 году
Руководство компании в обязательном порядке должен предоставить уведомление в военкомат относительно того, что потенциальный военнослужащий был уволен. Период предоставления оповещения составляет несколько недель.
- полные инициалы работодателя;
- полные сведения о сотруднике;
- основания увольнения. В данной ситуации нужно указывать данные о полученной повестке и временной период нахождения на воинской службе срочной формы;
- дата составления заявления;
- персональную подпись составителя.
Увольнение работника
Выплате компенсации предшествует процедура увольнения сотрудника, которую необходимо должным образом оформить. Поможет работодателю в этом вышеуказанный трудовой кодекс, регулирующий отношения между работодателем и сотрудниками.
Порядок прекращения трудовых отношений
Стоит учитывать то, что главное подтверждение факта призыва – это повестка, в которой продиктована необходимость призывника явиться в установленное время в комиссариат, а причиной этого является предстоящая военная служба. Вышеуказанный документ является основанием для процедуры увольнения в связи с уходом в армию, что подтверждается ТК.
Алгоритм процедуры заключается в следующем:
- В первую очередь составляется приказ на сотрудника компании об увольнении. В нем указывают причину. Для этого существует специальная форма – Т-8. Также в ней прописывается номер предъявленной работником или присланной в организацию повестки, дата сбора и явки.
На заметку! При увольнении в связи с призывом на военную службу, сотруднику писать заявление ни к чему. П. 1 статьи 44 кодекса о труде гласит о том, что увольнениев данном случае происходит по независящим от сторон обстоятельствам.
- На следующем этапе соответствующую запись заносят в книгу приказов.
- Сотрудника необходимо ознакомить с документом. В подтверждение он оставляет свою подпись.
- Далее оформляется расчет, применяется при этом форма Т-61. РуководстWowаться необходимо ст. 178 и 140 ТК РФ.
- Специалист по кадрам делает отметку в личной карточке сотрудника и трудовой книжке.
Важно! Трудовая книжка не отдается работнику на руки в случае, если он призван на срочную военную службу. В такой ситуации документ передают на хранение в архив.

После оформления всей документации, представитель администрации организации должен оповестить военкомат о факте увольнения уже бывшего сотрудника. Сделать это необходимо в течение четырнадцати дней.
Сохраняется ли рабочее место за сотрудником
Многих призывников заинтересует вопрос: а сохраняется ли за ним рабочее место? В большинстве случаев – нет. Ведь, по сути, происходит увольнение в общем порядке. Разумеется, при возвращении со службы можно попробовать обратиться к бывшему работодателю с просьбой о принятии на должность вновь. И в случае если место является вакантным, у вас есть шанс трудоустройства.
Однако это не является прямой обязанностью нанимателя, и он вправе отказать, руководствуясь при этом п. 1 ч. 1 ст. 83 ТК.
На заметку! Исключением является случай, когда коллективным договором организации предусмотрено иное. Если в нем содержится информация о сохранении рабочего места за сотрудником, который был призван в армию, то на время службы обязанности может исполнять замещающее лицо до момента возвращения основного работника.
Выходное пособие при уходе в армию 2021 году
Никакие другие требования военкомата, содержащиеся в полученной работником либо нанимателем повестке, основанием к увольнению по п.1 ч.1 ст.83 ТК не являются. Например, если сотрудник получил повестку с просьбой явиться на военные сборы или для прохождения медицинской комиссии, это Wowсе не повод для завершения действия трудового договора с ним.
Компании, в ходе деятельности которых образуются отходы I-IV класса опасности (например, мусор от офисных и бытовых помещений организаций несортированный), обязаны составлять паспорт отходов, а также устанавливать нормативы образования отходов и лимиты на их размещение. В случае, когда налоговый агент не перечислил Wowремя удержанный НДФЛ, но сам обнаружил свою ошибку и уплатил недостающую сумму налога вместе с соответствующей суммой пеней, штрафовать его не должны. Порой бывает сложно самостоятельно разобраться в тонкостях «кассового» законодательства.
Расчет полагающегося выходного пособия
Оформления документов на увольнение по призыву в армию недостаточно. Необходимо правильно произвести все расчеты и начислить выходное пособие.
Сумму пособия подсчитать не так сложно. Для этого понадобится величина среднего заработка, которая исчисляется,опираясь на ст. 139 ТК. Необходимо сумму всех выплат разделить на количество дней, отработанных сотрудником. За расчетный период принимается календарный год.

Порядок расчета
Пособие при уходе в армию рассчитывается по определенному алгоритму. Рассмотрим на примере.
- Иванов А. В. получил повестку, в соответствии с которой он должен явиться в военкомат, с целью прохождения службы. Как следствие он получил право на выходное пособие в связи с призывом в армию.
- Всего сотрудник отработал 7 месяцев. Оклад равен 15 тысяч рублей. Так как в месяце обычно 22 рабочих дня, то всего Иванов исполнял свои обязанности в течение 154 дней.
- В этом случае выходное пособие при призыве работника на службу рассчитывают начиная со среднего заработка в день. СДЗ = (15 000*7)/154=681,82 (с учетом округления).
- Выплату положено осуществлять за две недели. Но поскольку необходимо учитывать лишь рабочие, а не календарные дни, то периодом считается не 14, а 10 дней. То есть, выходное пособие=681,82*10=6 818, 18.
В соответствии со п. 3 ст. 217 Налогового кодекса РФ, все компенсации, каким-либо образом связанные с прекращением трудовых отношений, освобождаются от уплаты налога с физических лиц. Исключением является лишь выплата за неиспользованный отпуск. Данный пункт статьи действует сравнительно давно, и в 2021 году ничего не изменилось.То же касается и страховых взносов.

Выходное пособие при призыве в армию в 2021 году
В рамках УСН с объектом «доходы» выплату выходного пособия в размере двухнедельного среднего заработка учесть нельзя. А вот если «упрощенец» рассчитывает налог исходя из объекта «доходы минус расходы», то в составе расходов на оплату труда можно учесть сумму двухнедельного пособия при увольнении сотрудника в связи с уходом в армию (п. 2 ст. 346.16, подп. 1 п. 2 ст.
346.17 НК РФ).
Аналогичная норма содержится в Законе о взносах на «травматизм» (п. 1 ст. 5, п. 1 ст. 20.1 Федерального закона № 125-ФЗ). Поэтому выходное пособие в размере двухнедельного среднего заработка при увольнении сотрудника в связи с уходом в армию не облагается страховыми взносами от несчастных случаев на производстве.
Рекомендуем прочесть: Образец Доверенности От Учредителя На Управление Ооо
Какие денежные компенсации положены будущему солдату?

С получившим повестку призывником работодатель обязан произвести полный расчет.
Если молодой сотрудник получает повестку в военкомат для прохождения военной службы, работодателю ничего не остается, как прекратить с ним договор.
Молодой человек имеет право на получение двухнедельного выходного пособия, а также других компенсаций и выплат, положенных при увольнении. Например, зарплату до дня увольнения и компенсацию за отпускные, которые он не использовал. Уволиться они могут только по своему желанию или по соглашению двух сторон.
Исключением является ситуация, когда с работником был заключен договор на непродолжительный срок (то есть не более двух месяцев). В таком случае выходное пособие сотруднику выплачивать не нужно.
Увольнение из-за воинского призыва не распространяется на работающих молодых людей, которые уходят служить по контракту, то есть добровольно. Добровольно уходящие на службу также не могут рассчитывать на выплату выходного пособия.
Выходное пособие при увольнении в связи с призывом в армию
Выплатить работнику, уходящему служить, выходное пособие обязует работодателя статья 178 ТК РФ.
Высчитать сумму выходного пособия довольно просто. Для этого следует воспользоваться формулой.
В качестве РДП при выплате двухнедельного выходного пособия берутся 10 дней, а не 14, так как считаются только рабочие дни.
Чтобы вычислить СДЗ, необходимо суммировать всю заработную плату за срок работы (учитывается только последний год) и поделить на количество отработанных дней.
К примеру, призывник Петров, отработал шесть месяцев, получая зарплату в 12 тысяч рублей, и нам необходимо рассчитать сумму пособия выходного дня. Для этого мы сначала высчитываем СДЗ: суммируем зарплаты за весь срок его трудовой деятельности и делим на количество отработанных дней.
Или, если зарплата была одинакова на протяжении всех месяцев, делим месячный оклад на количество рабочих дней в месяце: 12000/22 = 545,45 рублей. Далее вычитываем выходное пособие: умножаем СДЗ на 10 дней, в итоге получаем 5454,5 руб.
Зарплата

Чтобы посчитать, какая сумма должна быть начислена за фактически отработанные дни, необходимо сумму оклада поделить на количество рабочих дней в месяце и умножить на количество фактически отработанных.
К примеру, работник Петров будет уволен 16 октября. Его оклад составляет 12000.
Получаем 8181,8 рублей. Это сумма и есть положенная зарплата за октябрь для Петрова.
Отпускные
Чтобы посчитать, какова будет сумма компенсации за отпускные (если они были использованы), необходимо прибегнуть к формуле.
Количество неиспользованных отпускных дней высчитывается просто: умножаем число дней отпуска, положенных за каждый месяц, на число отработанных месяцев и отнимаем отгулянные дни отпуска.
При вычислении считаются не только рабочие, а все календарные дни.
Делим положенные 28 дней годового отпуска (если ему не положен иной) на 12 месяцев, получаем 2,3. КНД = (2,3 х 11) – 10 = 15,3, округляем до 15 дней.
В таком случае компенсация за неиспользованный отпуск составит 545,45 х 15 = 8181,75 рублей (по формуле: Компенсация за неиспользованный отпуск = СДЗ х КНД).
Пособие при уходе в армию 2021 году
- Умерла, признана умершей или пропавшей без вести в судебном порядке.
- Лишена родительских прав или частично ограничена в них.
- Не может выполнять родительские обязанности по состоянию здоровья или признана недееспособной.
- Заключена под стражу или отбывает назначенный судом срок наказания.
Заявки и звонки принимаются круглосуточно и без выходных дней . Дополнительно беременной жене служащего по призыву гражданина назначается единовременное пособие в размере 26721,01 рубля. Данный список включает в себя: При подаче заявления также необходимо представить оригиналы вышеперечисленных документов.
Рекомендуем прочесть: Как разводиться если не погашенная ипотека
Сроки расчета

Деньги должны быть выданы лично или перечислены на банковский счет(если зарплата ранее зачислялась таким образом).
Выдача всех компенсаций и зарплаты, а также трудовой книжки осуществляется в день увольнения.
При расчете наличными деньгами с работником, который отсутствует в день увольнения, выплатить всю необходимую сумму следует не позднее дня, следующего за тем днем, когда он обратится за деньгами.
Случаются ситуации, когда работник срочным призывом уходит в армию, не успев предупредить работодателя и предоставить повестку.
После подтверждения оформляется увольнение и начисления происходят на заработную карточку, которую можно послать почтой или передать родственникам по доверенности.
Выходное Пособие При Призыве В Армию 2021
Следуя букве закона в п. 1 ч. 1 ст. 83 ТК РФ, при увольнении сотрудника по причине призыва в ряды Российской Армии, фирма в которой он трудился, обязана аннулировать с ним трудовой договор и выплатить ему денежную компенсацию равную 2-х недельному среднему заработку (см. ст.
- 1.
- 2.
- 3.
В размере не меньше 3 средних заработных плат выдается компенсация в связи с расторжением документов, подписанных при приеме на работу, из-за прекращения работы организации, утверждения мероприятий по сокращению коллектива или количества работников, завершения работы ИП. Такие же по размеру возмещения выдаются в связи с расторжением обязательств из-за смены хозяина имущества, руководителя, его заместителей и главбуха. Недельный средний доход выдается, когда договор расторгается по инициативе работодателя из-за замораживания работы в связи с вопросами, касающимися производства или сокращения объема работы, если вы временный работник. При расторжении трудового соглашения с супругами военнослужащих из-за отправления жены (мужа) на службу территориально в другое место выдается выходное пособие в размере среднего заработка за 2 месяца. Рекомендуем прочесть: Образец Доверенности В Уфмс О Постановке На Миграционный Учет Инностранцев
Источник: printhelp78.ru