
В нашей стране защита прав трудящихся при увольнении регулируется Трудовым кодексом РФ. Одной из ее форм является денежная компенсация, поэтому разберем, что такое выходное пособие при увольнении, кому оно положено, какой размер выплаты и от чего он зависит?
Компенсация при увольнении, равно как и основания для ее предоставления, предусмотрены в трудовом законодательстве и в нормативно-правовых актах либо в коллективном и трудовом соглашении. Законодательством предполагается разный размер денежной компенсации — от двухнедельного среднего заработка и более. Это зависит от причины прекращения трудовой деятельности.
Кому оплатят 14 дней
За второй месяц пособие выплачивается, если бывший работник не смог трудоустроиться в течение 60 дней (случай сокращения штатов или ликвидации копании). В отдельных случаях возможна оплата 3 и даже 6 месяцев, если работник обращался в центр занятости (две недели и 30 дней соответственно), но вакансии не оказалось, и он не трудоустроился (статьи 178 и 318 ТК РФ).
Средний месячный заработок.
Если гражданин устроился в это время на работу, то выходное пособие ему выплатят только за время, которое он стоял на учете в службе занятости. В этом случае вместо оригинала трудовой книжки можно принести ее копию, заверенную на новом месте работы.
Также Трудовой кодекс (ст. 181, 278, 279) предусматривает специальные выплаты при увольнении руководителей предприятия, их заместителей и главного бухгалтера. В этом случае на период трудоустройства им не выплачивается выходное пособие, и компенсация составляет три месячных заработка.
Смена состава участников общества (включение новых участников или вывод, исключение старых, включая полную смену состава) не является сменой собственника.
Если расторжение договора происходит с подачи работника, то никаких стимулирующих и компенсационных выплат законодательством не предусмотрено, то есть выходное пособие при увольнении по собственному желанию не положено. Но если руководство хочет поощрить сотрудника за долгий и плодотворный труд, то начислит премию по своей инициативе, случаи такие известны.
По соглашению сторон
Стандартно увольнение по соглашению происходит в индивидуальном порядке. Размер гонорара не установлен, поэтому оплата производится по взаимной договоренности сторон. Но зарплата, которая не выплачивалась сотруднику за отработанный период, выплачивается в обязательном порядке в последний день труда.
При выходе на пенсию
Компенсация при выходе на пенсию не предусмотрена. Но в соответствии со статьей 178 части 4 Трудового кодекса, похожие бонусы допускается прописать в трудовом договоре или предусматриваться внутренними нормативными актами в самой организации. Такие выплаты предоставляются по желанию работодателя и не регулируются законодательством. Организацией вправе устанавливать любое количество мер финансовой помощи без ограничений. Этот вид помощи является, скорее, благодарностью за работу.
Другие случаи
Если работника незаконно уволили и он восстановлен на прежнее место работы, то ему положено выходное пособие при восстановлении на работе за все время отсутствия сотрудника (вынужденный прогул). Организация обязана начислить среднюю зарплату (если это было незаконное увольнение) или возместив разницу в оплате труда (если это незаконный перевод).
Однако индивидуальный предприниматель обязан уведомить работника о предстоящем увольнении и выплатить ему выходное пособие, если подобные условия и гарантии включены в трудовой договор.
Расчетный период выплаты
Покажем на примерах, как происходит расчет пособия.
Светлячков И.С. работал в ООО «Весна». 16.10.2020 его уволили в связи с ликвидацией организации. Ежемесячный оклад Светлячкова составлял 23 000 рублей, и отпуск использован в полном объеме. При расторжении договора Светлячкову должны выплатить:
В ноябре 21 рабочий день, значит, выходное пособие составит:
Ромашкина Мария Петровна уволена 31.08.2020 в связи с сокращением штата и сразу же встала на учет в службу занятости. При увольнении ей выдали заработную плату за август в размере 30 000 рублей. Отпуск полностью использован, следовательно, компенсации за него не было.
За предыдущий расчетный год у нее отработано 249 дней. Рассчитаем месячный заработок:
Больше осуществляться выплаты ей не будут.
Согласно закону ФЗ=125 выходное пособие (статья 20.2 ФЗ-125) не облагается страховыми взносами (причем всеми, включая взносы на травматизм), но оно подлежит учету в налоговых расходах, и, в соответствии со ст. 217 НК РФ, не облагается НДФЛ, исключение — сумма превышает трехкратный размер среднего заработка за месяц (и шестикратный для работников Крайнего Севера и приравненных к ним местностей).
Выходное пособие при увольнении
- При расторжении трудового договора по медицинским показаниям. Если сотрудник признан полностью нетрудоспособным или по какой-либо причине не захотел переводиться на новое рабочее место, то ему положено выходное пособие при увольнении по состоянию здоровья, оплата за две недели и заработная плата за фактически отработанное время. Важно отметить, что если сотрудник уволился по состоянию здоровья, но по собственному желанию, то компенсация не выплачивается.
- Выходное пособие при увольнении в армию. Компенсация в размере двухнедельного заработка выплачивается при призыве в армию или направлении на заменяющую ее альтернативную службу.
- В случае увольнения при восстановлении работника на службе по решению суда.
- при сокращении штата или ликвидации предприятия (п. 1, 2 ч. 1 ст. 81 ТК РФ);
При сокращении или ликвидации предприятия оплата производится вместе с расчетом и в первый месяц после официального разрыва трудовых отношений. Но такие выплаты не положены сезонным работникам, срочникам, совместителям.
Когда положена более значительная сумма
Если работник не нашел новую работу
По истечении второго месяца.
По истечении второго и третьего месяцев — для работников Крайнего Севера и приравненных к нему территорий.
Но и в выплатах пособия при увольнении руководителей, их заместителей и главного бухгалтера есть нюансы. Оно не выплачивается, если:
При увольнении по собственному желанию
Правоприменитель исходит из того, что этот работодатель при этом является физическим лицом. Выходное пособие при суммированном учете рабочего времени выплачивается так же, как и при любом другом учете.
Таблица сумм пособий в зависимости от обстоятельств увольнения
Порядок расчета выплаты и формула для вычисления выходного пособия
Для вычисления выходного пособия требуется определить следующие величины:
Фактически отработанные дни
Учитываются все рабочие дни, когда сотрудник трудился.
Не учитывается время нахождения в ежегодном отпуске и на больничном.
В октябре 2020 года 23 рабочих дня, из которых работник отработал 10. Его заработок составит:
В сентябре 20 рабочих дней, следовательно, Мария Петровна получила выходное пособие в размере:
Величина пособия и срок выплаты
Выходное пособие представляет собой единовременную выплату при увольнении и выдается или перечисляется работнику фирмы независимо от выплаты оставшегося заработка и возмещения за неиспользованный отпуск. Пособие выплачивается по определенным правилам, распорядительные акты и приказы об увольнении с соответствующими выплатами составляются на основе обычных кадровых бланков и их унифицированных форм. Обязательно указываются:
Также необходимым реквизитом в документе является подпись работника, подтверждающая, что он ознакомился с документом.
Пособие при увольнении в размере двухнедельного среднего заработка полагается в следующих случаях:
Кому выплатят доход за месяц
Компенсация в виде заработка за один месяц выплачивается:
Чтобы подтвердить, что бывший работник не устроился на новую работу, он приносит бывшему работодателю соответствующие документы. Их список зависит от того, за какой месяц после увольнения выплачивается пособие.
По истечении третьего месяца.
По истечении четвертого, пятого и шестого месяцев — для работников Крайнего Севера и приравненных к нему территорий.
Увольнение руководителя или главного бухгалтера
Случается так, что увольняются руководители или главный бухгалтер. Начисление выплат будут произведены в случаях, если:
Есть несколько ситуаций, когда происходит смена собственника компании:
Когда оплатят только в случае договоренности с работодателем
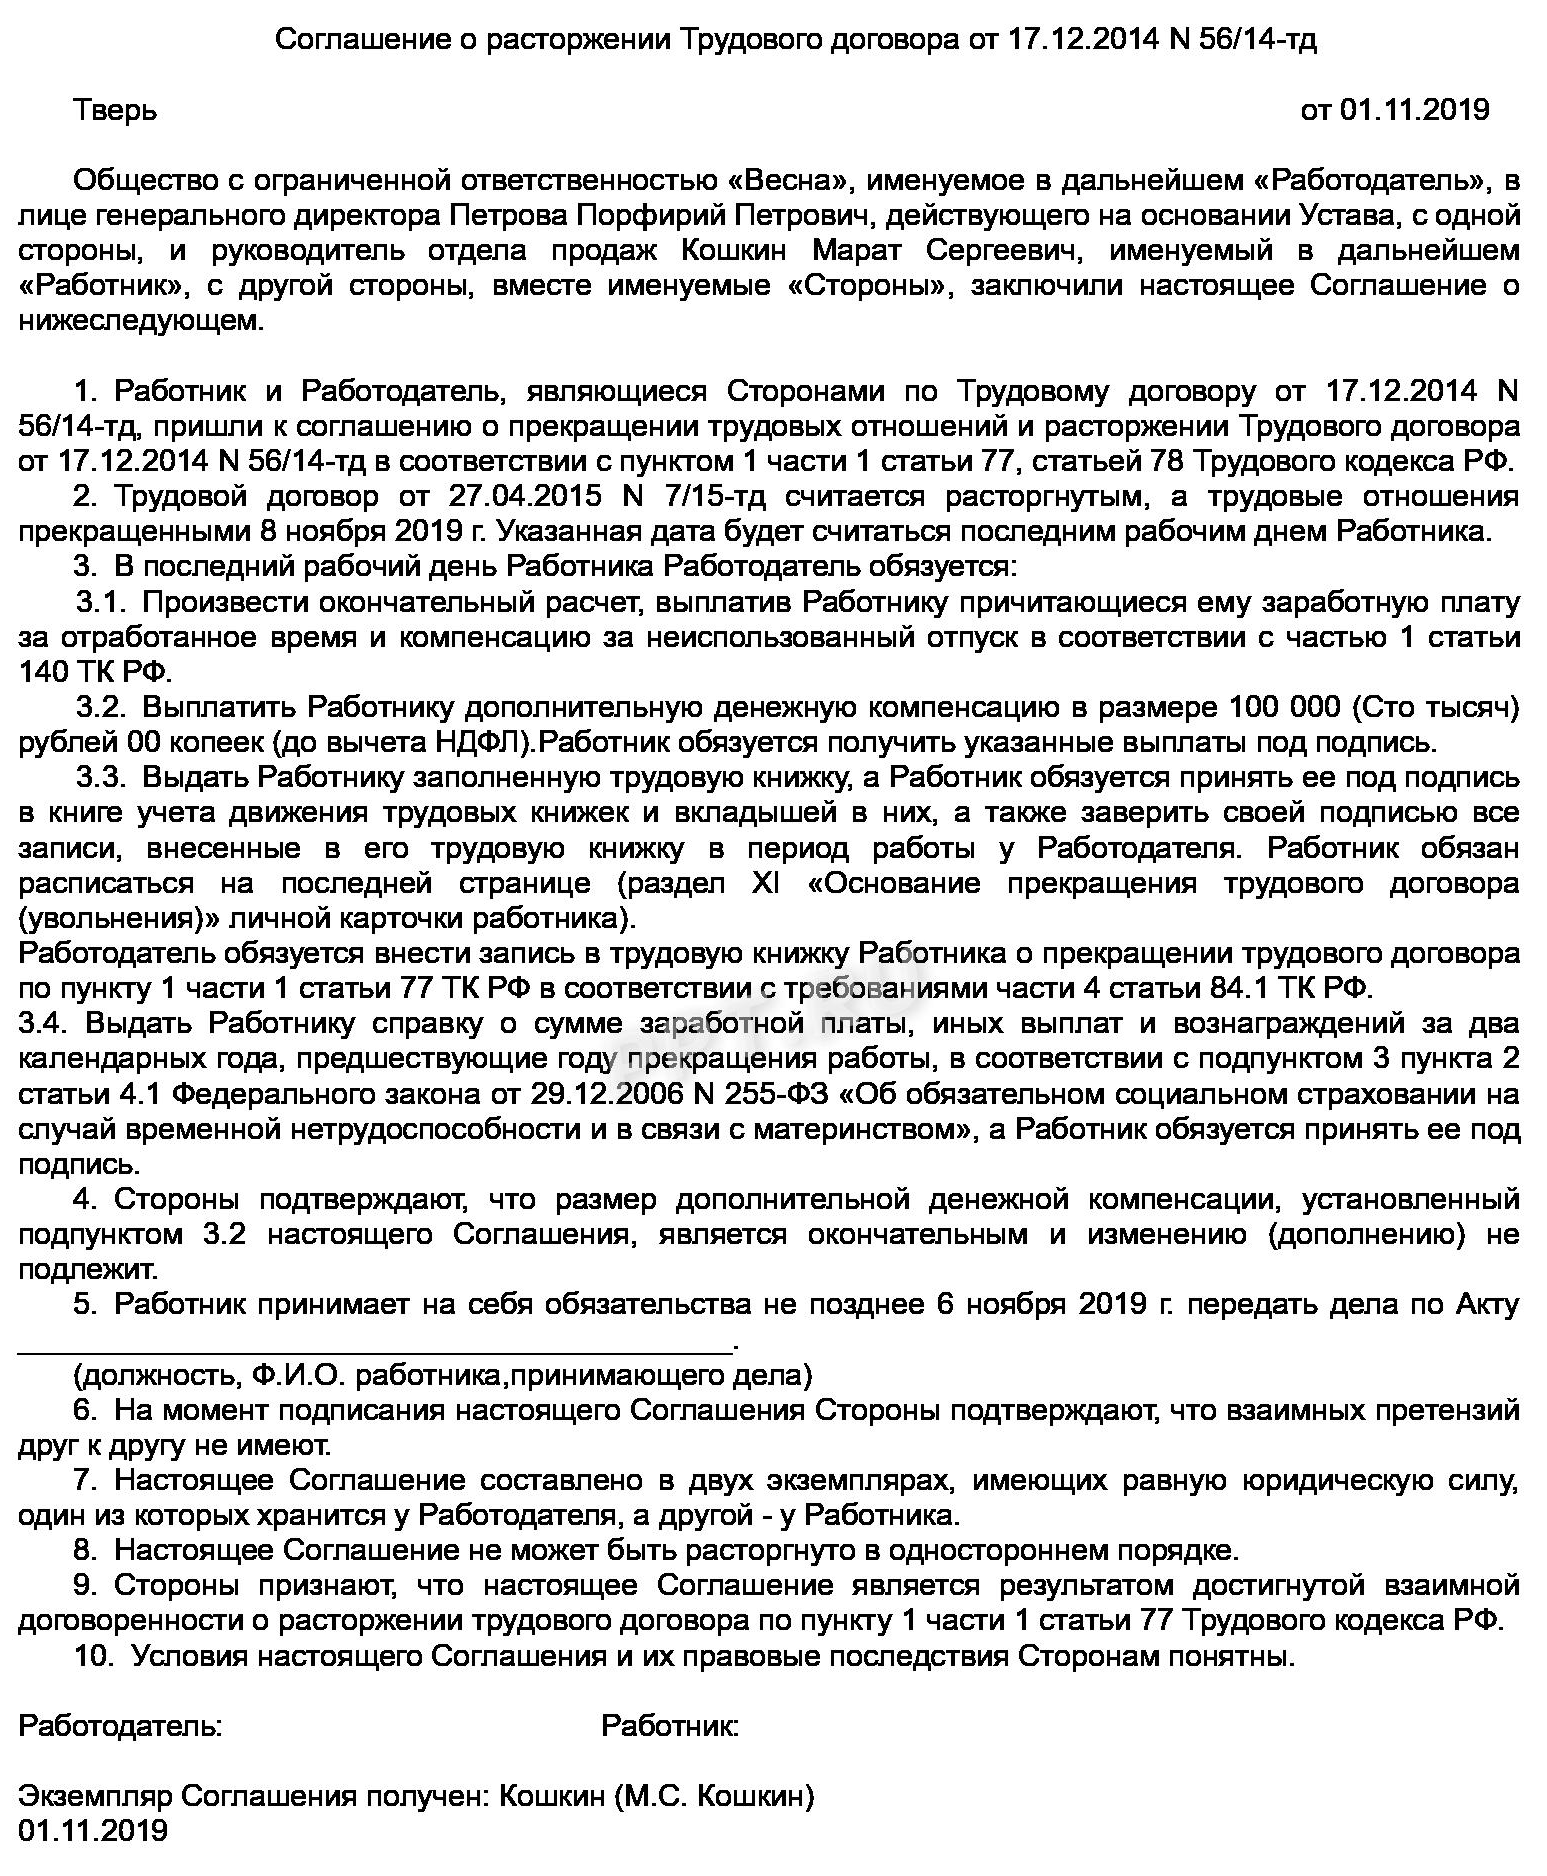
Когда выплаты не предусмотрены
Есть несколько причин, по которым выходное пособие не положено при увольнении:
Так как ИП не является компанией, юридическим лицом, целый ряд норм трудового законодательства к нему неприменим. По определению Верховного Суда от 05.09.2016 № 74-КГ16-23, сотрудники, трудящиеся у ИП, могут рассчитывать на пособие, но оно не всегда выплачивается:
-
срочников, то есть работников, которые приняты на работу по срочному договору на срок до 2 месяцев, им пособие выплачивается в размере, указанном в локальном нормативном акте или трудовом, коллективном договоре. Выплата не производится, если в этих документах нет подобных положений.
Формула расчета выглядит так:
Берется 12 календарных месяцев, идущих перед тем месяцем, когда сокращается сотрудник.
Примеры расчетов
Для подсчета выходного пособия используют величину среднего заработка. За прошедшие 12 месяцев Светлячков отработал 260 дней.
1445,78 ? 20 = 28 917,8 рублей.
Но за этот месяц ей не удалось найти работу. В связи с тем, что она вовремя обратилась в службу занятости, ей полагается пособие еще за 30 дней. В октябре 23 рабочих дня, следовательно, Мария Петровна получит пособие в размере:
Налогообложение выплат, страховые взносы и алименты
Ответственность за нарушения сроков и размеров выплат
В соответствии со статьей 236 Трудового кодекса Российской Федерации, при нарушении положенного срока выплаты заработной платы, оплаты отпуска, выплат при расторжении трудового договора и иных выплат, положенных работнику, работодатель выплатит их с процентами в размере не ниже 1/150 ключевой ставки от не выплаченных в срок сумм за день задержки, начиная со следующего дня после установленного срока выплаты, по день фактического расчета включительно. В случае невыплаты работники вправе обратиться в государственную инспекцию труда, прокуратуру и суд для привлечения работодателей к ответственности.
Чтобы исключить ошибки и сделать корректный расчет выходного пособия при увольнении , стоит предварительно обратиться к специалисту с целью получения консультации по применению норм закона. С этой целбю необходимо сохранять все расчетные бланки, трудовой договор и иные кадровые документы, выдаваемые работодателем в процессе трудовой деятельности. Есть возможность получить консультации получить на бесплатной основе у представителей госорганов, например, в федеральных или региональных органах по соцзащите. Телефоны и иные реквизиты этих органов есть в свободном доступе, на сайтах администрации и т. д.
Необходимо учитывать дату увольнения, так как отсутствие пособия или его недостаточный размер ксть вероятность оспорить только в течение трех месяцев с момента, когда работнику стало получил известие о нарушении его права (ст. 392 ТК РФ).
Как рассчитать трехкратный размер среднего месячного заработка для выплаты единовременного вознаграждения при выходе на пенсию?

Это должно быть прописано в Ваших ЛНА, потому как ТКРФ НЕ предусмотрена подобная выплата как обязательная. Соответственно, если Вы улучшаете положение работника, то за что, почему, как (из каких показателей, за какой период, как рассчитывается) должно быть указано в Ваших ЛНА.
Т.е. это может быть взят доход за 3 месяца последних, денное на 3. Это может быть по среднему заработку, исчисленному в соответствии с Постановлением Правительсвта 922. Опять же, трехкратный — что Вы имеете в виду — средний заработок, умноженный на 3 или же средний заработок, умноженный на количество отработанных дней за 3 месяца?
Статья 8. Локальные нормативные акты, содержащие нормы трудового права [Трудовой кодекс РФ] [Глава 1] [Статья 8]
Работодатели, за исключением работодателей — физических лиц, не являющихся индивидуальными предпринимателями, принимают локальные нормативные акты, содержащие нормы трудового права (далее — локальные нормативные акты), в пределах своей компетенции в соответствии с трудовым законодательством и иными нормативными правовыми актами, содержащими нормы трудового права, коллективными договорами, соглашениями.
В случаях, предусмотренных настоящим Кодексом, другими федеральными законами и иными нормативными правовыми актами Российской Федерации, коллективным договором, соглашениями, работодатель при принятии локальных нормативных актов учитывает мнение представительного органа работников (при наличии такого представительного органа).
Коллективным договором, соглашениями может быть предусмотрено принятие локальных нормативных актов по согласованию с представительным органом работников.
Нормы локальных нормативных актов, ухудшающие положение работников по сравнению с установленным трудовым законодательством и иными нормативными правовыми актами, содержащими нормы трудового права, коллективным договором, соглашениями, а также локальные нормативные акты, принятые без соблюдения установленного статьей 372 настоящего Кодекса порядка учета мнения представительного органа работников, не подлежат применению. В таких случаях применяются трудовое законодательство и иные нормативные правовые акты, содержащие нормы трудового права, коллективный договор, соглашения.

Может быть эта статья Вам поможет? Она действительна на 5 апреля 2013 (. ) Возможно, по законодательству что-то поменялось — обратите внимание, я не пересматривала, честно.
На основании п.3 ст.217 не подлежат налогообложению (освобождаются от налогообложения) налогом на доходы физических лиц доход физического лица в виде выходного пособия, не превышающего в целом трехкратный размер среднего месячного заработка. В указанной норме НК РФ не разъясняется, как рассчитывается трехкратный размер среднего месячного заработка. Верно или нет, что сумму трехкратного размера среднего месячного заработка нужно определять исходя из среднего часового (дневного) заработка и количества рабочих часов (дней), приходящихся на трехмесячный период, например, сотрудник уволился 15.02.2013 и трехмесячный период составляет с 16.02.2013 по 15.05.2013 (452 рабочих часа (57 рабочих дня))?
Законодательство не предусматривает методику расчета среднемесячного заработка. Для всех случаев сохранения среднего заработка установлен единый порядок его расчета на основании среднего дневного (часового) заработка (ст. 139 ТК РФ).
В Вашей ситуации необходимо рассчитывать компенсацию на основании среднего дневного (часового) заработка и рабочих дней (часов) в течение первого месяца после увольнения (ст. 139 ТК РФ, п. 9 Положения, утвержденного постановлением Правительства РФ от 24 декабря 2007 г. № 922). Затем ее нужно умножить на три.
Расчет заработка по предстоящим дням (часам), которые фактически сотрудником отработаны не будут законодательством не предусмотрено.
1. Ситуация:Как рассчитать средний месячный заработок для выплаты выходного пособия, среднего заработка на период трудоустройства и компенсаций при увольнении
Законодательство не предусматривает методику расчета среднемесячного заработка. Для всех случаев сохранения среднего заработка установлен единый порядок его расчета на основании среднего дневного (часового) заработка (ст. 139 ТК РФ).* Поэтому при расчете суммы выходного пособия, среднего заработка на период трудоустройства и компенсаций при увольнении необходимо использовать именно его. Различные наименования, которые использованы при определении размеров выплат, не могут служить основанием для использования какого-либо другого порядка*.
Например, выходное пособие при увольнении в связи с сокращением штата (ликвидацией организации) нужно выплатить в размере среднего месячного заработка сотрудника (ст. 178 ТК РФ). Это означает, что средний дневной (часовой) заработок сотрудника необходимо сохранять в течение месяца после увольнения. Компенсацию сотруднику за досрочное увольнение рассчитывайте пропорционально времени, оставшемуся до истечения срока предупреждения о расторжении трудового договора (ст. 180 ТК РФ).*
При увольнении руководителя по решению собственника ему выплачивается компенсация в размере трехкратного среднего месячного заработка (ст. 279, 181 ТК РФ, постановление Конституционного суда РФ от 15 марта 2005 г. № 3-П). В данном случае компенсацию следует рассчитывать на основании среднего дневного (часового) заработка и рабочих дней (часов) в течение первого месяца после увольнения (ст. 139 ТК РФ, п. 9 Положения, утвержденного постановлением Правительства РФ от 24 декабря 2007 г. № 922). Затем ее нужно умножить на три.*
заместитель директора департамента образования и кадровых ресурсов Минздрава России
государственный советник налоговой службы РФ III ранга
2. Рекомендация:Как отразить в бухучете и при налогообложении выплату выходного пособия, среднего заработка на период трудоустройства и компенсации при увольнении
НДФЛ и страховые взносы
Суммы выходного пособия и среднего месячного заработка на период трудоустройства не облагаются:*
взносами на обязательное пенсионное (социальное, медицинское) страхование (п. 1, 2 ч. 1 ст. 9 Закона от 24 июля 2009 г. № 212-ФЗ);
взносами на страхование от несчастных случаев и профзаболеваний (подп. 1, 2 п. 1 ст. 20.2 Закона от 24 июля 1998 г. № 125-ФЗ).
Для целей исчисления НДФЛ выплаты при увольнении, установленные законодательством, нормируются. Сумма выходного пособия и среднего месячного заработка на период трудоустройства не облагается НДФЛ при условии, что она не превышает трехкратный размер среднего месячного заработка* (шестикратный размер среднего месячного заработка – для сотрудников, работающих в районах Крайнего Севера и приравненных к нему местностях). С выплат, превышающих этот норматив, необходимо удержать НДФЛ на общих основаниях. Такой порядок применяется в отношении выплат, производимых с 1 января 2012 года, но действует и в том случае, если увольнение сотрудника произошло до этой даты.*
Аналогичные выводы следуют из пункта 3 статьи 217 Налогового кодекса РФ и писем Минфина России от 26 марта 2012 г. № 03-04-06/6-72, от 1 марта 2012 г. № 03-04-05/6-235, от 21 февраля 2012 г. № 03-04-05/6-199 и ФНС России от 30 марта 2012 г. № ЕД-3-3/1061.
Организация обязана выплатить компенсацию руководителю организации, его заместителям и главному бухгалтеру, если трудовой договор с такими сотрудниками расторгается в связи со сменой собственника (ст. 181 ТК РФ). Также руководителю положена компенсация, если решение о его увольнении принял собственник имущества организации (уполномоченный орган юридического лица).
Компенсация выплачивается при отсутствии виновных действий (бездействия) руководителя. Такой порядок установлен пунктом 2 статьи 278, статьей 279 Трудового кодекса РФ. При этом Трудовым кодексом РФ не предусмотрена выплата выходного пособия и среднего заработка на период трудоустройства при увольнении руководителей (их заместителей, главных бухгалтеров) по данным основаниям. Подробнее об этом см. В каких случаях организация обязана выплатить уволенному сотруднику выходное пособие, средний заработок на период трудоустройства и компенсацию при увольнении.
Сумма компенсации руководителю (его заместителям, главному бухгалтеру) не облагается:
взносами на обязательное пенсионное (социальное, медицинское) страхование (за исключением компенсации за неиспользованный отпуск) (подп. 1, 2 ч. 1 ст. 9 Закона от 24 июля 2009 г. № 212-ФЗ);
взносами на страхование от несчастных случаев и профзаболеваний (за исключением компенсации за неиспользованный отпуск) (подп. 1, 2 п. 1 ст. 20.2 Закона от 24 июля 1998 г. № 125-ФЗ).
Для целей исчисления НДФЛ такие компенсации нормируются. Компенсация руководителю (его заместителю, главному бухгалтеру) не облагается НДФЛ при условии, что она не превышает трехкратный размер среднего месячного заработка (шестикратный размер среднего месячного заработка – для сотрудников, работающих в районах Крайнего Севера и приравненных к нему местностях). С выплат, превышающих этот норматив, необходимо удержать НДФЛ на общих основаниях. Такой порядок применяется в отношении выплат, производимых с 1 января 2012 года, но действует и в том случае, если увольнение сотрудника произошло до этой даты.
Аналогичные выводы следуют из пункта 3 статьи 217 Налогового кодекса РФ и письма Минфина России от 26 марта 2012 г. № 03-04-06/6-72.
Сергей Разгулин, заместитель директора департамента налоговой и таможенно-тарифной политики Минфина России
Персональные консультации по учету и налогам
Лучшие ответы специалистов по налогообложению, бухгалтерскому учету и праву. Ответы специалистов по налогообложению, бухгалтерскому учету и праву.
Расчет в 1С при увольнении директора бюджетного учреждения
Добрый день. Согласно правилам форума , в одной теме задается один вопрос. Каждый новый вопрос надо задавать в новой теме. Поэтому первый вопрос остаётся в этой теме, а второй (я его выделила синим цветом) задайте, пожалуйста, в НОВОЙ теме.
Укажите, пожалуйста, название программы, а также релиз конфигурации. Без этой информации Вы рискуете получить неполный или даже неверный ответ. Для уточнения информации обязательно воспользуйтесь этими рекомендациями. А наглядное «пособие» от форумчан Вы найдёте в этой теме.

Цитата: Статья «Расчет выходного пособия при увольнении госслужащих. Особенности налогообложения»
Газета «Главбуху на стол!» № 7, ‘2012
Согласно п.9 ст.31 Федерального закона от 27.07.2004 № 79 -ФЗ «О государственной гражданской службе Российской Федерации». При увольнении с гражданской службы в связи с реорганизацией государственного органа или изменением его структуры, ликвидацией государственного органа либо сокращением должностей гражданской службы гражданскому служащему выплачивается компенсация в размере четырехмесячного денежного содержания. При этом выходное пособие не выплачивается.
Таким образом, компенсация выплачивается взамен выходного пособия, предусмотренного Трудовым Кодексом (ст. 178 ТК РФ) и с 1 января 2012г. освобождается от обложения НДФЛ в сумме, не превышающей в целом трехкратный размер среднего месячного заработка.
Настройка программы 1С:Зарплата и кадры бюджетного учреждения 8.
Для корректного расчета и налогообложения выходного пособия необходимо в плане видов расчета «Разовые начисления» (Рабочий стол, закладка «Расчет зарплаты» — Разовые начисления) создать два вида расчета. «Компенсация при увольнении ГС» и «Компенсация при увольнении ГС в части не обл. НДФЛ»
По кнопке «Добавить» создаем новый вид расчета:
«Компенсация при увольнении ГС»
Последовательность расчета – Первичное начисление;
Премии – Не является премией;
Отражение в бухгалтерском учете определяется – По данным о сотруднике и его плановых начислениях;
НДФЛ – Облагается, код дохода 2000
Страховые взносы в ПФР, ФСС и ФОМС — Доходы, не являющиеся объектом обложения страховыми взносами
Закладка «Прочее» не заполняется.
«Компенсация при увольнении ГС в части не обл. НДФЛ»
Пособия по социальному страхованию – Не является пособием;
Компенсация ежегодных отпусков – Не является компенсацией отпуска;
Периодичность начисления — Не контролировать;
Отношение к денежному содержанию – Не входит в состав денежного содержания;
Закладка «Налоги и взносы».
НДФЛ – Не облагается
Для начисления компенсации при увольнении в программе используется документ «Расчет при увольнении госслужащего» (Рабочий стол, закладка «Расчет зарплаты» — Расчет при увольнении госслужащего).
Необходимо создать два документа «Расчет при увольнении госслужащего». Первый для расчета суммы компенсации в части не облагаемой НДФЛ, второй — для расчета суммы компенсации при увольнении, которая должна облагаться НДФЛ.
Источник: mpred21.ru
Положена ли компенсация директору при его увольнении новыми собственниками. Выходные пособия и компенсации при увольнении Компенсации при увольнении руководителя организации
Принято полагать, что руководящие должности подчиняются иным правилам, нежели рядовые. В то же время в плане увольнения процедура мало чем различается, единственное – оснований для расторжения трудового договора с руководителем предприятия может быть больше. Но, как и в общем случае, будет выплачена компенсация директору при увольнении.
Дополнительные основания для увольнения директора компании
Наряду со стандартными причинами для увольнения сотрудников, в отношении директоров предприятий действуют также особые основания для лишения их должности:
- Директор может быть уволен с должности руководителя компании-должника из-за ее банкротства.
- Директора можно попросить освободить место по решению владельца предприятия или уполномоченного органа без объяснения причин.
- Руководитель может быть снят с должности по основаниям, перечисленным в статье 278 ТК РФ.
Как правило, директор компании покидает свое место по личному волеизъявлению, по соглашению с нанимателем, из-за нарушений закона или по решению уполномоченных органов. Проще всего расторгнуть отношения по обоюдному согласию – тогда дело не дойдет до судебных разбирательств. Закон в такой ситуации предусматривает только один вариант для аннулирования увольнения – одновременный отказ нанимателя от увольнения директора и желание остаться на занимаемом месте самого управляющего. Но тогда в суд идти не за чем – можно заново подписать договор о сотрудничестве.
Компания и ее владелец несут обязательства по предоставлению директору некоторых трудовых гарантий, включая выплату компенсации при увольнении. Если в трудовом договоре о компенсации ничего сказано не было, это не означает, что совершать выплату не придется – так велит закон, это непременное условие досрочного расторжения договора с директором по инициативе нанимателя.
Еще одной особенностью увольнения директора компании является необходимость предупреждения о предстоящем уходе с должности по личному волеизъявлению не менее чем за 30 дней до даты фактического ухода с работы. Более длительная отработка чем в общем случае связана с тем, что найти нового руководителя намного сложнее, чем рядового сотрудника. Плюс, за этот месяц директор должен разъяснить положение дел своему преемнику или временно замещающему лицу.
Если генеральный директор покидает рабочее место по собственному желанию, компенсация ему не положена, за исключением тех случаев, когда ее выплата предусмотрена трудовым договором.
Увольнение руководителя может стать следствием дисциплинарных нарушений. Уволить директора можно, если:
- Он хотя бы единожды нарушил обязанности, которые возлагаются на гендиректора:
- допустил нарушение по части охраны труда;
- неграмотно учитывал материальные ценности;
- неверно провел статистическую отчетность;
- превысил полномочия для получения выгоды.
- Он отдал распоряжение, из-за которого была нарушена целостность имущества, собственность компании была применена неправомерно, или компании был нанесен ущерб.
Перед тем как уволить директора и взыскать с него средства в счет утраченного имущества или чего-либо еще, нужно доказать его виновность и степень вины.
Как выплачивается компенсация директору при увольнении, если в договоре нет пункта о ее выплате
Если условия осуществления обязанностей сотрудника, обозначенные в трудовом договоре, ухудшают его положение, которое определено на законодательном уровне, такие условия признаются недействительными.
Трудовой договор разрабатывается таким образом, чтобы заранее обговорить и закрепить обязательства и права сторон соглашения, прописать должность, размер заработной платы, какие-либо доплаты и надбавки, а также порядок расторжения договора.
Несмотря на важность трудового договора, в первую очередь необходимо позаботиться о выполнении постановлений федеральных норматичных актов, поскольку они всегда имеют приоритетное значение над любыми локальными актами компаний. Поэтому, даже если трудовой договор не содержит пункта о выплате компенсации увольняемому директору, выплачивать ее нужно, так как он лишается места работы не по своей воле.
При увольнении директора предприятия между ним и владельцем компании оформляется акт (подписывается лицом, принимающим дела), в котором прописываются:
- важные моменты, имеющие отношение к функционированию компании;
- нынешнее состояние дел в фирме;
- материальные ценности, передаваемые руководителем при увольнении;
- факт передачи свидетельств о праве владения недвижимостью, первичной бухгалтерской документации, лицензий, регистрационных и учредительных документов;
- перечень соглашений и договоров, которые были подписаны во время работы фирмы при управлении директором;
- список доверенностей, которые были выданы компанией для передачи некоторых полномочий кому-либо, и выданных векселей.
В последний день работы директор должен ознакомиться с приказом о его увольнении, после чего документы передаются бухгалтеру и сотруднику отдела кадров. Руководитель в этот же день получит трудовую книжку с записью о причинах увольнения и остаток заработанных им денег. Ему будет выплачена зарплата за последний месяц, компенсация за отпуск, на который он имел право, не успел им воспользоваться, выходное пособие в случае увольнения не по собственному желанию и не за дисциплинарные поступки или нарушение закона.
В каком размере выплачивается компенсация директору при увольнении
Если трудовой договор не содержит указаний относительно выплаты компенсации увольняемому директору, сумма определяется в согласии с действующим законодательством и выплачивается только тогда, когда увольнение произошло по решению нанимателя и не за виновные действия со стороны директора.
Величина компенсации, которая будет выплачена в день увольнения руководителя предприятия, должна быть обозначена в трудовом договоре. Ее размер в любом случае не должен оказаться ниже среднемесячного оклада директора за предшествующие увольнению 3 месяца (или 6 месяцев в случае функционирования компании на территории районов Крайнего Севера и приравненных к нему местностей).
Сказанное выше неприменимо в отношении руководителей, лишившихся работы за допущение виновных действий или решивших покинуть предприятие по личному волеизъявлению. Но директор может рассчитывать и на такую выплату, но только если трудовой договор предусматривал щедрые суммы компенсаций.
Законодательные акты по теме
Типичные ошибки
Ошибка: Работодатель нанял на работу генерального директора. Они заключили трудовой договор, в котором не была оговорена выплата компенсации при увольнении. Когда директор был уволен по решению уполномоченного органа, компенсация не была выплачена.
Руководитель компании может быть уволен по собственному желанию (ст. 80 ТК РФ), по соглашению сторон трудового договора (ст. 78 ТК РФ), по инициативе работодателя (ст. 81 ТК РФ) и т. д.
Кроме общих оснований, допускается увольнять по особым дополнительным основаниям (ст. 278 ТК РФ):
- отстранение от должности компании-должника в соответствии с законодательством о (п. 1 ст. 278 ТК РФ);
- лицом принято решение о прекращении трудового договора с директором (п. 2 ст. 278 ТК РФ);
- иным основаниям, предусмотренным трудовым договором (п. 3 ст. 278 ТК РФ). При этом Трудовой кодекс не ограничивает список дополнительных оснований увольнения директора компании.
Главное, чтобы они были указаны в трудовом договоре (дополнительном соглашении к нему) и соответствовали действующему законодательству.
Кто может прекратить трудовой договор с директором
Решение о прекращении полномочий руководителя компании (генерального директора) могут принять (п. 2 ст. 278 ТК РФ):
- уполномоченный орган компании, например совет директоров (подп. 2 п. 2.1 ст. 32, подп. 4 п. 2 ст. 33, ст. 40 Федерального закона от 08.02.98 № 14-ФЗ, подп. 8 п. 1 ст. 48, подп. 9 п. 1 ст. 65 и п. 3 ст. 69 Федерального закона от 26.12.95 № 208-ФЗ);
- единственный собственник имущества компании (п. 2 ст. 7 Федерального закона от 08.02.98 № 14-ФЗ, п. 2 ст. 3 и п. 3 ст. 47 Федерального закона от 26.12.95 № 208-ФЗ);
- уполномоченное собственником лицо (орган).
В решении не требуется указывать конкретные обстоятельства, подтверждающие необходимость прекращения трудового договора.
Компенсация в связи с досрочным увольнением директора
Если принято решение прекратить трудовые отношения с директором при отсутствии виновных действий (бездействия) руководителя, ему выплачивается компенсация (ст. 279 ТК РФ).
Размер компенсации директору при увольнении устанавливается трудовым договором. Но сумма компенсации не может быть ниже трехкратного среднего месячного заработка работника. Сторонам трудового договора следует ее размер еще при заключении трудового договора. Если этого не случилось, ее размер можно определить и зафиксировать позже в дополнительном соглашении.
Иногда условие о не включается в трудовой договор с директором ни в момент приема на работу, ни позже. По мнению некоторых работодателей в этом случае при увольнении директора на основании пункта 2 статьи 278 Трудового кодекса, компания не должна выплачивать компенсацию: нет записи в договоре — нет обязанности платить.
С этим, однако, не согласны судьи Верховного суда РФ. Они считают, что отсутствие в трудовом договоре с директором условия о выплате компенсациии о ее размере не освобождает собственника имущества от обязанности ее выплатить (Определение ВС РФ от 25.01.2008 № 5-В07-170).
Обязанность выплачивать компенсацию возникает у собственника и в тех случаях, когда договор заключен до введения в действие Трудового кодекса, а необходимые изменения в него не были внесены. Увольнение директора без выплаты компенсации, если он не совершал виновных действий, дающих основание для его увольнения, является нарушением порядка увольнения. Суд может принять решение о восстановлении уволенного на работе (п. 4.3 постановления Конституционного суда РФ от 15.03.2005 № 3-П).
Размер компенсации, не установленной трудовым договором
Получается, что при отсутствии условия о компенсации при увольнении в трудовом договоре выплатить ее директору все равно нужно. В каком размере?
Стороны трудового договора могут заключить дополнительное соглашение к трудовому договору непосредственно перед оформлением увольнения. В нем они зафиксируют сумму и порядок выплаты компенсации.
В случае возникновения спора между собственниками компании и увольняемым директором решение о размере компенсации и порядке ее выплаты может принять суд с учетом фактических обстоятельств.
Эта выплата является компенсацией неблагоприятных последствий, вызванных потерей работы. Ее размер может определяться с учетом времени, остающегося до истечения срока действия трудового договора, а также тех сумм, которые руководитель мог бы получить, продолжая работать в прежней должности, и дополнительных расходов, которые он, возможно, вынужден будет понести в результате досрочного прекращения договора (п. 4.2 постановления КС РФ от 15.03.2005 № 3-П).
Пример
Трудовой договор с генеральным директором ООО «Олимпстройбак» Р.Л. Хитрецовым заключен на срок до 31 января 2015 года. Однако собственник компании решил уволить работника с 20 декабря 2014 года без видимых причин. Сумма компенсации в трудовом договоре на момент увольнения не была указана, но собственник готов ее выплатить с учетом времени, остающегося до истечения срока действия трудового договора.
Оклад работника составляет 100 000 руб. Также в компании выплачивается годовая премия в размере оклада, если в течение года работник не имел дисциплинарных взысканий и пропусков рабочего времени, за исключением 28 календарных дней ежегодного оплачиваемого отпуска. Согласно положению о премировании если работник имел неотработанные дни по другим причинам, в том числе в связи с увольнением до окончания года, сумма премии рассчитывается пропорционально количеству фактически отработанных в течение года рабочих дней. При этом 28 календарных дней отпуска приравниваются к 20 неотработанным рабочим дням.
Р.Л. Хитрецов в течение 2014 года отсутствовал на работе 28 календарных дней в период ежегодного отпуска и не отработал 7 рабочих дней в декабре в связи с увольнением. Сумма среднего месячного заработка на момент увольнения составляет 92 424,24 руб.
Сумма не полученного в декабре 2014 года заработка составит 31 818,18 руб. (100 000 руб. : 22 раб. дн. × 7 раб. дн.). За январь он не получит полный оклад в размере 100 000 руб. Сумма годовой премии будет рассчитана пропорционально фактически отработанному времени и составит 89 068,83 руб. . Если бы работника не уволили, его годовая премия была бы равна окладу. В итоге он недополучит 10 931,17 руб. (100 000 руб. — 89 068,83 руб.). Общая сумма утраченного заработка составит 142 749,35 руб. (31 818,18 руб. + 100 000 руб. + 10 931,17 руб.).
Сумма трехкратного среднего месячного заработка равна 277 272,73 руб. (92 424,24 руб. × 3 мес.). Сумма утраченного в связи с увольнением заработка меньше этой величины (142 749,35 руб.
является специальной гарантией, предоставляемой работнику в случае расторжения договора по п. 2 ч. 1 ст. 278 ТК РФ. Прекращение трудовых отношений по этому основанию может быть инициировано учредителем в любое время, вне зависимости от того, на какой срок было заключено соглашение и какова причина прекращения трудовых отношений. О предоставлении компенсации такого рода расскажем в нашей статье.
Кому положена компенсация при увольнении по решению учредителя?
Выплата при расторжении договора по волеизъявлению учредителя полагается руководителю организации — директору, гендиректору или единоличному исполнительному органу унитарного/казенного предприятия (п. 2 ст. 278, ст. 349.3 ТК РФ, абз. 2 п. 1 постановления ВС РФ № 21 от 02.06.2015).
Только эти сотрудники могут быть уволены по решению учредителя организации — на остальных работников данное основание прекращения трудовых отношений не распространяется. Руководителем же, согласно определению, данному в ст. 273 ТК РФ, является физлицо, которое по условиям нормативных актов федерального, регионального, муниципального и локального уровня единолично выполняет функции исполнительного органа юридического лица.
Исключением для применения правил ст. 278 ТК РФ (увольнение руководителя по решению учредителя) и ст. 279 ТК РФ (гарантии при увольнении по таким основаниям) являются случаи, когда:
- единственный учредитель является единоличным исполнительным органом юрлица;
- функции руководителя вверены управляющей компании.
Порядок увольнения генерального директора по решению учредителя
Завершение трудовых отношений с директором по инициативе учредителя происходит в следующем порядке:
- Правомочными на то субъектами согласовывается решение о предстоящем увольнении директора.
- Издается приказ об увольнении.
- Подготавливаются документы в ЕГРЮЛ об изменениях.
- Производятся записи в трудовую книжку и личную карточку.
- Выплачиваются зарплата и компенсации.
Таким образом, должен быть соблюден порядок расторжения договора, в общем виде закрепленный в ст. 84.1 ТК РФ. Нарушение изложенных правил позволит работнику восстановиться в должности. Кроме того, нельзя завершить трудовые отношения во время отпуска или периода нетрудоспособности сотрудника (п. 50 постановления Пленума ВС РФ от 17.03.2004 № 2).
Расторжение трудового соглашения с директором без соблюдения условия о выплате представляет собой нарушение правил завершения трудовых отношений с работником, что дает ему полное право взыскать как саму компенсацию, так и возмещение морального вреда (определение ВС РФ от 14.12.2012 № 5-КГ12-61). Однако для восстановления в должности данного нарушения не всегда бывает достаточно (абз. 1 п. 10 постановления ВС РФ от 02.06.2015 № 21).
Не знаете свои права?
Правила расчета компенсации при увольнении генерального директора
Существует несколько правил расчета компенсации уволенному генеральному директору:
- Расчет выплаты происходит с ориентиром на размер средней зарплаты за день (п. 9 положения об исчислении средней зарплаты, утв. правительственным постановлением «Об особенностях порядка исчисления…» от 24.12.2007 № 922). Согласно положениям ч. 3 ст. 139 ТК РФ, средний дневной доход равен делению годового дохода на число дней, которое сотрудник фактически отработал.
- При подсчете компенсации во внимание принимаются стимулирующие выплаты (п. 15 вышеуказанного Положения).
- Из расчета исключаются периоды, в которые за сотрудником сохранялось право на среднюю зарплату (декретные отпуска, отпуска по беременности и родам и пр.).
Для расчета среднего поденного дохода следует:
- Вычислить всю полученную заработную плату за расчетный период (последние 12 календарных месяцев).
- С помощью производственного календаря, учитывая периоды болезни и пр., определить число фактически отработанных сотрудником дней за расчетный период.
- Разделить общую сумму зарплаты за 12 месяцев на число фактически отработанных дней.
Затем следует рассчитать среднемесячный заработок, умножив размер средней зарплаты за день на число рабочих дней в месяце по производственному календарю. Далее, поскольку минимальный размер компенсации равен 3-кратному среднемесячному заработку, для определения суммы компенсации необходимо результат умножить на 3.
Таким образом, в общем виде формула расчета выглядит так:
Размер компенсации при увольнении гендиректора = Общая сумма заработной платы за 12 месяцев / Число фактически отработанных за период дней × Число рабочих дней в месяце по производственному календарю × 3
Размер компенсации при увольнении генерального директора
Законодатель не конкретизирует, какого размера должна быть компенсация при увольнении генерального директора (подобные условия являются частью трудового соглашения), однако ст. 279 установлен минимальный предел компенсации — трехкратный среднемесячный заработок. В случае если компенсация оказывается меньшего размера, работник имеет право взыскать разницу. Так, Челябинский областной суд, удовлетворяя требование о пересчете компенсации в пользу истца, указал, что выплата при расторжении договора в меньшем размере не соответствовала бы требованиям ст. 279 ТК РФ (определение от 25.08.2016 по делу № 11-12345/2016).
Практика показывает, что при отсутствии в трудовом договоре условий о размере компенсации выплата чаще всего устанавливается в минимальном размере, установленном законом (решение Советского райсуда Нижнего Новгорода от 24.10.2016 по делу № 2-6691/2016). При этом ВС РФ определил, что максимальный размер компенсации должен быть разумным и не может затрагивать интересов других работников (абз. 2 п. 11 постановления № 21). Также условия трудового договора о выплате не могут противоречить локальным нормативным актам (апелляционное определение Омского областного суда от 02.11.2016 по делу № 33-10736/2016).
Тем не менее для некоторых категорий сотрудников компенсация определена именно в 3-кратном размере. В силу ч. 1, 2 ст. 349.3 ТК РФ к их числу относятся лица, занимающие руководящие посты в госкомпаниях, корпорациях, казенных предприятиях, фондах РФ, унитарных предприятиях.
Размер также может быть установлен судом при учете обстоятельств, указанных в п. 12 постановления ВС РФ № 21:
- продолжительности работы в занимаемой должности;
- размера зарплаты;
- момента расторжения трудового соглашения (точнее, его удаленности от даты истечения срока прекращения трудовых отношений).
Таким образом, при определении размера компенсации суд учитывает множество показателей: продолжительность работы, размер оплаты труда и др.
Решение об увольнении директора ООО принимается органом, который определен уставом общества. Как правило, такое решение выносит общее собрание участников. Чтобы процедура увольнения прошла в соответствии с законодательством, необходимо учитывать причину и основания для увольнения.
Уволиться самому или уволят
Гендиректор ООО вправе уволиться по собственному желанию. Однако увольнение могут инициировать участники общества, или оно произойдет по обстоятельствам, не зависящим от воли сторон.
Руководителя, как и других работников, можно уволить по общим основаниям, перечисленным в статье 77 ТК РФ, к примеру — по соглашению сторон. Дополнительные основания названы в статье 278 ТК РФ:
- отстранение от должности руководителя организации-должника согласно законодательству о несостоятельности (банкротстве);
- принятие собственником решения о прекращении трудового договора.
Множество вопросов возникает при увольнении директора по инициативе собственников компании. Сразу вспоминается расхожее: «инициатива наказуема». Но если придерживаться правил, диктуемых законом, увольнение пройдет без осложнений.
Сложности расторжения трудового договора
Расторгая трудовой договор с гендиректором по своей инициативе, участники общества должны помнить о существующих ограничениях.
Бывает, что генеральный директор понимает, что готовится его увольнение. Тогда он уходит на больничный. Увольнять директора в период временной нетрудоспособности неправомерно (ч.6 ст.81 ТК РФ). Это же правило действует, если генеральный директор находится в отпуске. Нарушение этих требований повлечет штраф по ст.5.27 КоАП РФ.
Правда, их можно не соблюдать в период ликвидации компании.
Важно
Сложный случай, когда руководителем является женщина, ожидающая ребенка. Увольнение по инициативе собственников компании будет считаться незаконным (ч. ст.261 ТК РФ). За необоснованное увольнение беременной женщины-руководителя предусмотрена не только административная ответственность по ст.5.27 КоАП РФ, но и уголовная — по ст. 145 УК РФ (штраф до 200 тыс. руб. и другие санкции).
Не проще уволить и руководителя, который имеет семейные обязательства. Например, собственники компании не имеют права по своему желанию уволить женщин с детьми в возрасте до 3 лет или матерей-одиночек с детьми в возрасте до 14 лет. Полный перечень лиц с семейными обязательствами, которых запрещено увольнять по инициативе участников общества, приведен в ч.4 ст.261 ТК РФ.
Если же увольнение все-таки последует, то организации нужно готовиться понести как административную, так и уголовную ответственность, когда это предусматривает закон.
Несмотря на жесткие ограничения при увольнении директоров с семейными обязательствами, есть исключения. В частности, можно уволить директора, если будут доказательства грубого нарушения им должностных обязанностей. Было ли допущенное нарушение грубым, определит суд с учетом конкретных обстоятельств дела. Обязанность доказать, что нарушение в действительности имело место и носило грубый характер, лежит на работодателе (постановление Пленума Верховного Суда РФ от 17.03.2004 № 2).
Платить ли компенсацию уволенному директору
Выплата компенсации при увольнении директора не всегда оправдана. Правоприменительная практика свидетельствует, что решение этого вопроса работодателями нередко влечет разного рода риски и осложнения как для компании, так и для ее руководителей.
Законодательство обязывает работодателя выплатить компенсацию только в двух случаях:
- если трудовой договор расторгается по причине смены собственника имущества организации (ст.181 ТК РФ);
- если собственник принимает решение о прекращении трудового договора (ч.2 ст.278 ТК РФ).
Виновный останется без компенсации
- связанные с виновными действиями работника;
- не связанные с виновными действиями.
Трактуя норму буквально, собственники руководителя увольняют, вменяют ему виновные действия и не выплачивают компенсацию. В такой ситуации высока вероятность судебного спора, в котором судьи вполне могут принять сторону экс-директора.
Закон не определяет, какие именно действия считаются виновными. Зачастую виновные действия отождествляют с дисциплинарными проступками. Такую позицию сложно считать верной, ведь формально увольнение работника по решению собственника к дисциплинарным взысканиям не относится (ч.3 ст.192 ТК РФ). Судебная практика не однозначна.
Например, есть позиция КС РФ, который считает, что перечень оснований для увольнения работника, закрепленный ч. 3 ст. 192 ТК РФ, не является исчерпывающим. Значит, увольнение можно расценить и как меру дисциплинарного взыскания для работника, ненадлежащим образом исполнившего свои трудовые обязанности (Определение КС РФ от 24.06.2008 № 335-О-О).
Итак, работодателю предстоит определить вину директора самостоятельно, опираясь на сложившуюся судебную практику. Виновными действиями руководителя можно считать:
- разглашение сведений, составляющих коммерческую тайну;
- причинение вреда здоровью работников;
- причинение имущественного ущерба организации. Например, преднамеренное заключение невыгодной для компании сделки.
Важно
1. Выплата компенсации обязательна, если меняется собственник имущества организации.
2. Выплата компенсации обязательна, если директора увольняют по инициативе собственника (на основании ч.2 ст.278 ТК РФ). Если же усмотрены и доказаны виновные действия руководителя, то компенсация ему не выплачивается.
3. Во всех остальных случаях (например, собственное желание директора, дисциплинарный проступок) выплата компенсации — это право, а не обязанность общества.
Скупой платит дважды
Некоторые работодатели включают в трудовой договор условие о невыплате компенсации директору при любых обстоятельствах, даже при отсутствии виновных действий. Такой подход неправомерен. Судьи в таком случае отмечают, что справедливую компенсацию нужно выплачивать в размере, определенном трудовым договором или судом, если возникнет спор (Постановление Пленума ВС РФ от 02.06.2015 № 21).
Важно
Скорее всего, судьи примут сторону экс-директора, если тот, лишенный компенсации, обратится в суд. И не исключено, что помимо компенсации работодателю придется выплатить не только проценты за нарушение срока, но и моральный вред работнику компенсировать.
При определении суммы компенсации суд учитывает конкретные обстоятельства дела. Например, срок работы уволенного гендиректора в организации, время, оставшееся до истечения срока трудового договора, суммы, которые увольняемый мог бы получить, продолжая работать в должности руководителя организации, дополнительные расходы, которые могут возникнуть из-за прекращения трудового договора (Постановление Пленума ВС РФ от 02.06.2015 № 21).
К сожалению, не всегда работодатель и директор расходятся мирным путем, не имея претензий друг к другу. Практика свидетельствует, что лучше договориться. Судебные разбирательства с экс-директором носят длительный характер. Сопровождаются финансовыми, временными и моральными потерями обеих сторон.
Уволить директора без проблем можно только по основаниям, предусмотренным в ТК РФ. И даже если общество включит в уставные документы иные основания увольнения руководителя, закон будет на стороне последнего.
Юлия Бусыгина, эксперт , учебного центра компании СКБ Контур
Похожие публикации:
 Разбираемся с характеристиками и особенностями использования эковаты Преимущества эковаты
 Что можно посадить вдоль забора и дорожек на даче (фото)
 Какой сорт яблони выбрать для посадки, какие лучшие сорта яблони
 Обозначение материалов на чертежах Примеры условного обозначения труб
Источник: nikitaklimov.ru
В Роструде напомнили о праве на выходное пособие при увольнении

Так, выплата пособия в размере двухнедельного среднего заработка полагается при увольнении, если работник отказался переводиться на другую работу по медицинским показаниям или отсутствием у работодателя другой работы, которая требуется работнику по этой же причине.
Такую же выплату должны начислить работнику, если его призвали на военную службу или если он признан полностью неспособным к трудовой деятельности, а также работнику, который отказался переводиться в другую местность вместе с работодателем или увольняется из-за того, что изменились условия трудового договора.
Работодатель обязан перечислить работнику выплату в размере среднего месячного заработка в случае ликвидации организации и сокращения численности или штата работников организации. Причем, если в течение месяца работник не трудоустроится, то за следующий месяц ему полагается еще одна выплата в таком же размере или пропорциональном периоду до нового трудоустройства.
В Роструде обратили внимание, что выходное пособие выплачивается работодателем в день увольнения, одновременно издается приказ, в котором указывается основание расторжения трудового договора.
В ведомстве также подчеркнули, что законодательством не предусмотрена обязанность работодателя по выплате выходного пособия при увольнении работника по собственному желанию работника или по соглашению сторон. Однако условие о выплате выходного пособия работнику по этим основаниям может быть включено в трудовой договор или предусмотрено соглашением сторон.
Источник: vmagadanpress.com