
Начальник управления «Сбережения» ВТБ Наталья Тучкова считает, что ужесточение денежно-кредитной политики ЦБ РФ и повышение ключевой ставки станет драйвером увеличения доходности по сберегательным продуктам. Это вызовет осторожность на рынке, в результате условия по сберегательным продуктам скорректируются не так значительно, как ключевая ставка. Впрочем, в августе средние ставки по депозитам вполне могут приблизиться к 8,5% .
ЦБ РФ впервые с февраля 2022 года ужесточил денежно-кредитную политику: ключевая ставка выросла на 1 процентный пункт (п.п.) и достигла 8,5%. Действия Банка России направлены на поддержание курса национальной валюты и нивелирование проинфляционных факторов.
В ВТБ отмечают, что на этом фоне можно ожидать роста доходности на розничном рынке сберегательных продуктов, но с большей долей вероятности непропорционально движению ключевой ставки. Если сейчас средняя ставка в топ-10 банках находится на уровне 7,67%, то в ближайший месяц она, скорее всего, увеличится на 0,6-0,7 п.п. и приблизится к 8,5% .
Вслед за корректировкой ставок по вкладам игроки будут менять и условия по накопительным счетам, которые позволяют получать дополнительный доход от временно свободных денежных средств и при этом гибко распоряжаться сбережениями.
Суфлёры, доступная среда и контроль CO2:
По прогнозам банка, в связи с сезоном отпусков и, как следствие, склонности населения к потреблению изменившаяся денежно-кредитная политика на сберегательном поведении россиян значительно не отразится. В то же время возможен рост популярности накопительных счетов, которые, в отличие от срочных депозитов, позволяют более гибко распоряжаться средствами без потери доходности. Впрочем, депозиты продолжат оставаться одним из наиболее интересных инструментов вложений с точки зрения сочетания ликвидности и доходности.
«Доходность вкладов в недружественных валютах продолжит оставаться на минимальном уровне, поэтому мы увидим продолжающуюся дедолларизацию накоплений населения. Тенденция будет усиливаться по мере роста ставок по рублевым сберегательным инструментам, а также привлекательной доходности по продуктам в дружественной валюте — прежде всего, юанях», — считают в банке.
Упростить повседневные задачи:
ВТБ отмечает, что российские вкладчики постепенно меняют свою стратегию сбережений. Если год назад на фоне высокой доходности по краткосрочным депозитам основным спросом в ВТБ пользовались инструменты сроком 3 месяца, то по мере расширения горизонта планирования и снижения ставок начал расти спрос на вклады до полугода. В результате доля среднесрочных депозитов во втором квартале существенно превысила показатели аналогичного периода 2022 года, когда на продукты сроком 6 месяцев приходилось в среднем 30% открываемых депозитов.
Одновременно сократился интерес к краткосрочным инструментам: по статистике ВТБ,в апреле-июне 2023 года они занимали около 32%, тогда как год назад — 62%. Доля «длинных» вкладов по итогам второго квартала составила 15%, увеличившись за год на 7 пп. В банке ожидают, что в ближайшей перспективе тенденция к долгосрочным вложениям усилится.
«Важно, что поведение большинства клиентов в нынешней ситуации остается рациональным и финансово грамотным. Они все чаще комбинируют несколько сберегательных инструментов. Например, среднесрочные сбережения размещают на вкладах, а временно свободные деньги аккумулируют на накопительном счете с возможностью снимать средства в любое время без потери дохода. В целом такая модель является эффективной с точки зрения сочетания ликвидности и доходности, и в текущих условиях можно рекомендовать использовать различные комбинации сберегательных продуктов как наиболее оптимальное решение для управления своими накоплениями», — отмечают эксперты ВТБ.
В Краснодарском крае и Адыгее кредитный портфель ВТБ превысил 470 млрд рублей.
Источник: www.yuga.ru
Накопительный счет ВТБ: как начисляются проценты?
Если вы держите деньги на накопительном счете, то проценты начисляются ежемесячно в последний календарный день месяца.

Вклад «Накопительный» от ВТБ позволяет свободно распоряжаться денежными средствами на счете без потери доходности.
При этом банк предлагает множество инструментов, позволяющих увеличить процент капитализации или получить разнообразные дополнительные привилегии.
Что такое накопительный счет в ВТБ
В отличие от других видов вкладов, «Накопительный» позволяет проводить все расчетные операции, как приходные, так и расходные и при этом получать достаточно высокий процентный доход с остатка на счете. Среди преимуществ этого банковского инструмента можно выделить:
- Бессрочный период действия;
- Отсутствие ограничений на суммы приходных или расходных операций;
- Банк не предъявляет жестких требований к сумме минимального остатка на счете;
- Начисление процентов происходит по итогам каждого месяца;
- Доход, начисленный до снятия денежных средств, сохраняется.
Чтобы счет продолжал работать достаточно оставить на нем сумм 0,01 руб., а начисление дохода начинается при балансе от 0,02 руб.
Условия и процентные ставки
Вклад «Накопительный» гарантирует своему владельцу достойный уровень процентного дохода – до 8,5% годовых. Однако для его получения нужно, чтобы клиент был обладателем продукта «Мультикарта» от ВТБ 24. Эта карта, в свою очередь, предоставляет ряд дополнительных бонусов:
- Возврат до 10% с каждой суммы покупки – программа «Коллекция»;
- Накопленные с покупок бонусные баллы можно потратить на приобретение авиа и железнодорожных билетов;
- Денежные средства можно снимать без процентов в банкоматах сторонник кредитных организаций;
- За обслуживание счет не взимается никаких комиссий.
Мульткарта
Зависимость процентных ставок по рублевому вкладу от ежемесячного объема покупок с использованием «Мультикарты» приведена в таблице ниже.
| Сумма покупок | с 1 мес. | со 2 мес. | с 3 мес. | с 12 мес. |
| 0 — 5 тыс. руб | 5,5% | 4,0% | 5,0% | 7,0% |
| 5 — 15 тыс. руб. | 5,5% | 4,5% | 5,5% | 7,5% |
| 15 — 75 тыс. руб. | 5,5% | 5,0% | 6,0% | 8,0% |
| Более 75 тыс. руб | 5,5% | 5,5% | 6,5% | 8,5% |

Рублевый счет
Кроме того, накопительный счет доступен для открытия владельцам пакетов обслуживания: «Золотой», «Классический», «Платиновый», «Привилегия».
Однако процентные ставки по ним могут быть ниже максимума. Самый высокий процент может быть использован только в отношении рублевых вкладов.
Ставки процентов по счету «Накопительный» в рублях находятся в зависимости от срока, в течение которого есть денежные средства на счете.
| Срок | 1 мес. | 3 мес. | 6 мес. | 12 мес. |
| Рублевый вклад | 4% | 5% | 6% | 7% |
Валютный счет
Для счетов в валюте предусмотрен другой размер ставок, зависящий как от периода действия счета, так и от суммы остатка на счете.
| Срок | 1-3 мес. | 4-6 мес. | 7-9 мес. | 10-12 мес |
| до 10 млн. дол. | 0,01% | 0,05% | 1% | 2% |
| свыше 10 млн. дол. | 0,01% | 0,01% | 0,01% | 0,01% |
| до 10 млн. евро | 0,01% | 0,01% | 0,01% | 0,01% |
| свыше 10 млн. евро | 0,01% | 0,01% | 0,01% | 0,01% |
Все приведенные размеры ставок могут быть изменены банком в одностороннем порядке в зависимости от ситуации в экономике и текущих интересов кредитного учреждения.
Общие условия
Основные условия, на которых может быть открыт вклад «Накопительный» от ВТБ 24:
- Доходность – до 8,5 % годовых;
- Разрешенная валюта вклада: рубли, доллары, евро;
- Отсутствие минимальной суммы вклада;
- Период действия не ограничивается и зависит от желания клиента;
- Вносить дополнительные суммы на счет можно неограниченное количество раз;
- Допускается конвертация имеющихся на счете средств в другую валюту по курсу ВТБ;
- Процентный доход начисляется на последнее число месяца;
- Допускается как снятие начисленных процентов, так и их присоединение к сумме вклада;
- База для начисления процентов – минимальный остаток на счете на начало месяца;
- Пополнить счет можно в любой месяц за исключением того, по окончании которого планируется закрыть счет.
Пример накопительного счета и начисления процентов
Методика расчета процентного дохода по накопительному вкладу имеет свои особенности, в которых следует разобраться до момента заключения договора с банком. Это снимет риск недопонимания и возможных взаимных претензий от участников договора впоследствии. Алгоритм вычисления состоит из следующих этапов:
- Годовая ставка делится на количество месяцев в году – 12;
- Определяется минимальный остаток на счете, который был на начало текущего месяца;
- Сумма указанного остатка умножается на частное от деления ставки на 12.
Полученная в результате сумма и будет процентным доходом. По итогам месяца, если клиент не затребует ее, она добавляется к вкладу. На накопленный таким образом доход в дальнейшем также начисляются проценты. Подробнее остановимся на понятии минимального остатка на счете на начало месяца.

Пример 1.
В начале месяца на счете было 10 руб., затем вы внесли 6 000 руб., а спустя неделю сняли 2 000 руб.
Процент по итогам месяца будет начисляться не на 4000 руб. остатка, а на 10 руб., лежавших на счете в начале месяца.
Расчет процентов по ставке осуществляется в первые дни месяца, следующего за месяцем начисления.
Для владельцев «Мультикарты» порядок расчета будет отличаться в связи с необходимостью начислять добавочный процент в зависимости от произведенной суммы покупок. Доначисление должно происходить до 15 числа следующего месяца. Это связано с некоторой задержкой во времени списания средств от момента совершения покупки.
Дополнительный процент также считается от минимального месячного остатка.
Пример 2.
Рассмотрим другой случай.
В начале месяца на счете было 1000 руб., затем вы внесли 6 000 руб., а спустя неделю сняли 3000руб. Процент по итогам месяца будет начисляться не на 3000 руб. остатка, а на 1000 руб., лежавших на нем в начале месяца. Ставка составила 5%, также по итогам месяца клиент истратил на покупку по «Мультикарте» 7 000 руб. Будем исходить из того, что это первый месяц вклада.
Процент составит: 1000 х 5% / 12 = 4,17 руб.
Дополнительный процент за покупку составит 0,5% ( см. таблицу выше: 5,5% — 5%): 10 х 0,5%/12 = 0,42 руб.
Итоговая сумма процентов составит 4,17+0,42 = 4,59 руб.
Как открыть счет
Для открытия вклада «Накопительный» возможны 2 варианта:
- Визит в отделение банка;
- Используя свой аккаунт в системе онлайн-банк.
Для выполнения первого варианта достаточно взять паспорт и прийти в банк. В офисе нужно будет подойти к сотруднику банка, занимающемся счетами, изложить ему свои пожелания и написать заявление на открытие вклада. Также нужно положить на счет 0,01 руб. или желаемую сумму первоначального вклада. Уплачивать дополнительно что-либо за открытие счета не потребуется.
Если клиент не хочет идти в офис и у него есть зарегистрированный личный кабинет в «ВТБ 24 – онлайн», ему нужно:
- Войти в аккаунт введя логии и пароль;
- Выбрать раздел главного меню «Вклады и сбережении»;
- Нажать на кнопу «Открыть»;
- Ознакомится с перечнем вкладов, доступных для открытия;
- Выбрать накопительный счет, нажав на соответствующую строку списка;
- После этого на мобильный придет сообщение с кодом подтверждения операции;
- Полученный код нужно вбить в появившееся на сайте поле;
- После этого жмем на «Выполнить» и подтверждаем окончание операции кликом по кнопке «Готово».
На это должно уйти не более 2 минут, по истечении 10 минут данные о новом счете появятся в списке вкладов клиента личного кабинета. Возможно также открытие счета во вкладке «Сбережения», где нужно будет в меню «Накопительные счета» нажать кнопку «Открыть накопительный счет».
Как закрыть счет
Закрыть счет можно двумя способами:
- Онлайн через личный кабинет на сайте ВТБ
- С паспортом в отделение банка.
Вывод
- Хранить деньги на накопительном счету ВТБ довольно выгодно.
- Хорошо заработать можно если очень большая сумма в валюте.
- Деньгами можно пользоваться в любой момент без потери доходности.
- Открыть и закрыть счет очень просто.
Источник: kreditkarti.ru
ВТБ (VTB 24) вклады для физических лиц: ставки, проценты, как открыть депозит

Максимальная ставка по вкладам , которую готов предложить ВТБ своим клиентам, равна 7%. Однако действует она только в первые 3 месяца депозита . Ни одна из предлагаемых банком программ не рассчитана на прием евро. Главное достоинство этой финансовой организации — готовность заключить договор на срок до 5 лет.
Проценты ВТБ по вкладам для физических лиц
В ВТБ вклады и накопительные счета могут принести доходность выше среднего предложения по рынку . Однако она доступна только тем клиентам, которые готовы тратить на покупки более 75 тыс. руб. в месяц, используя выданную банком пластиковую карту.
Вклад «Время роста»
Базовая ставка по данной программе равна:
- 4,8% при сроке размещения денег на депозите 6 месяцев ;
- 4,65% при заключении договора на 1 год .
VTB предлагает 2 возможности увеличить доходность :
- открыть вклад не в отделении, а через банкомат или систему онлайн-банкинга;
- подключить опцию “Сбережения по мультикарте”.
Максимальная доходность, которую можно получить, составляет 6,5% . Для этого нужно выполнить 2 условия:
Минимальная сумма вклада в банке ВТБ 30 тыс. руб. Начисляемые проценты ежемесячно добавляются к телу депозита . Также возможно заключить договор, согласно которому они будут выводиться на сторонний счет.
Во Внешторгбанке вклады по этой программе открываются на указанных условиях только до 31.03.2020. Пролонгация договора не предусмотрена.
Вклад «Выгодный»
Базовая ставка по программе зависит от длительности размещения денег и составляет:
- 3,8% при сроке от 3 до 6 месяцев;
- 4,35% , если депозит открывается на период от 6 месяцев до 1 года;
- 4,3% при заключении договора на 13-24 месяца;
- 4,15% , если срок размещения 2-3 года;
- 4% при большей длительности.
Максимальный срок существования вклада — 1830 дней . Минимальная сумма зависит от способа заключения соглашения:
- 30 тыс. руб. для тех клиентов, который действуют удаленно;
- 100 тыс. руб. при обращении в отделение.
Для этого вклада можно повысить ставку, подключив опцию “Сбережения” . Максимально возможная доходность — 5,93%.
Программа также предусматривает открытие депозита в долларах США . Договор заключается на следующих условиях:
- минимальная сумма — 500 или 3000 долларов в зависимости от способа обращения;
- ставка от 0,1 до 0,5% в зависимости от срока вклада;
- держатели мультикарты не имеют преимущества в части доходности.
Начисляемые проценты капитализируются или выводятся на сторонний счет по желанию клиента. Договор допускает двукратную пролонгацию.
Вклад «Пополняемый»
Как и для предыдущей программы, ставка определяется сроком действия договора банковского вклада:
- 3,55% , если депозит открывается на период от 3 до 6 месяцев;
- 4% при сроке от 6 месяцев до 1 года;
- 3,85% , если срок размещения составляет 13-24 месяца;
- 3,6% при заключении договора на 2 или 3 года;
- 3,35% при большей длительности.
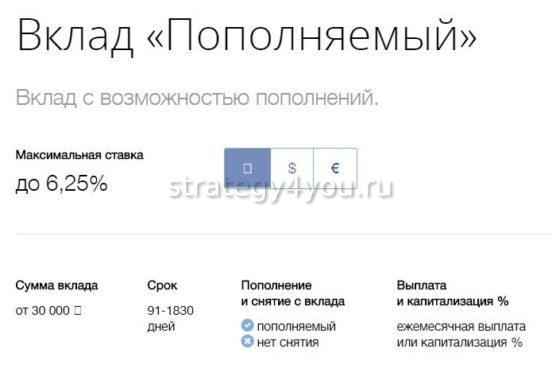
Главное отличие от первых двух предложений — возможность пополнять счет . Условия, касающиеся максимальной длительности договора и минимальной суммы вклада, аналогичны действующим для программы «Выгодный».
Ставка при открытии депозита в долларах составляет:
- 0,01%, если срок размещения денег менее полугода или более 3 лет ;
- 0,25%, если договор заключается на период от 6 месяцев до года ;
- 0,4%, если клиент готов держать деньги на счету от 1 года до 3 лет .
Прием дополнительных взносов прекращается за месяц до окончания срока действия договора. Их максимальная сумма не ограничена. Минимальный размер:
- 15 тыс. руб. при обращении в кассу банка;
- 1 руб. при удаленном пополнении.
Если клиент не захочет расторгнуть договор, он будет пролонгирован 2 раза.
Вклад «Комфортный»
Минимальная сумма вклада идентична двум предыдущим программам . Эта версия депозита от ВТБ банка предусматривает право клиента не только пополнять счет, но и многократно снимать деньги . Однако после этого на депозите должна находиться сумма не меньше неснижаемого остатка, установленного при заключении договора.
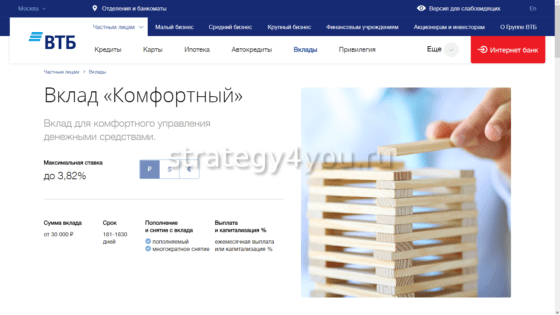
Такая гибкость условий приводит к меньшей доходности вклада. Действуют следующие ставки:
- 3,65% (0,2% для вклада в USD), если депозит открывается на период от 6 месяцев до 1 года;
- 3,4% (0,35% для долларового депозита) при заключении договора на 13-24 месяца;
- 3,05% (0,25% на счета в валюте), если срок размещения 2-3 года;
- 2,5% (0,01% для USD) при большей длительности.
Ставки по рублевым вкладам можно увеличить за счет расходов по Мультикарте . Минимально допустимая сумма пополнения и снятия:
- 1 руб. для тех, кто открыл депозит удаленно ;
- 15 тыс. руб. для клиентов, которые пользуются услугами оператора в отделении .
Разрешена пролонгация договора не более 2 раз.
Накопительный счет
Накопительный счет дает возможность совершать операции пополнения и снятия денег без ограничений . Его недостаток — ставка не фиксируется и может быть в любой момент изменена финансовой организацией в одностороннем порядке.
Накопительный вклад в ВТБ дает возможность получить прибыль только на суммы менее 500 тыс. руб. Если остаток будет выше, ставка опускается до 0,01%. Для долларового счета ставка падает до указанного значения после превышения порога в 10 млн.
Доходность депозита рассчитывается по формуле, которая учитывает, сколько месяцев деньги находились на счету. Действуют следующие ставки:
- 3% в рублях (0,01% в долларах) в первые 2 месяца;
- 4% (0,5%) с третьего по пятый месяц;
- 4,5% (1%) начиная с полугода;
- 5% (2%) с 13-го месяца.
Опция “Сбережения” дает возможность повысить ставку для рублевого счета. Максимальный уровень надбавки — 1,5%.
Накопительный счет «Копилка»
Базовая ставка по программе «Копилка» — 4% . Тем клиентам, которые хранят на счете менее 1,5 млн руб., в первые 3 месяца доход будет начисляться по бонусному тарифу — 5,5% . Еще больше его можно увеличить за счет использования Мультикарты. Предельная величина — 7% в течение квартала с момента открытия вклада и 5,5% после этого периода.
На счету можно разместить доллары , однако доходность валютного вклада будет равна 0,01%.
Вклад «Пенсионный» для военных пенсионеров до 7, 9%
Военные пенсионеры могут открыть вклад по специально разработанной для них программе на следующих условиях:
На депозит принимается только российская валюта , хранить доллары по условиям этой программы нельзя. Автопролонгация вклада не предусмотрена. Максимальная доходность по депозиту на 23.03.2020 — 6,55% .
Какой вариант сбережений от ВТБ выбрать на сегодня
Ответ на вопрос, какой депозит в ВТБ более предпочтителен, зависит от потребностей клиента . Тем, кто хочет в любой момент иметь возможность потратить деньги без потери прибыли , оптимально воспользоваться программой “Копилка”. Второй вариант накопительного счета может суммарно дать большую доходность, однако ее получит только вкладчик, который не будет снимать деньги более года.

Даже если человек точно знает, что вносимая сумма не потребуется ему в течение всего срока действия договора, ему нецелесообразно открывать срочный вклад. Самая выгодная из программ, “Время роста”, предполагает прибыль, равную прибыли, которую дает “Копилка”.
Отдавать предпочтение вкладам, которые позволяют зафиксировать доходность на максимально длительный срок, разумно только в те периоды, когда ожидается снижение ключевой ставки Центробанка . Ситуация, сложившаяся на рынке нефти в марте 2020 г. и связанная с ним девальвация рубля, позволяют прогнозировать сохранение текущего значения ставки или ее рост.
Выбор срочного депозита может быть оправдан, только если клиент — военный пенсионер. Заключив договор на полгода, он получит ставку 5%. Условия программы “Копилка” предполагают, что за аналогичный срок держатель счета получит средний показатель доходности вложения 4,75%.

Использование опции “Сбережения” по мультикарте не влияет на выбор программы для размещения накоплений. Вне зависимости от того, какой вид вклада будет выбран, максимальную надбавку можно будет получить, потратив 75 тыс. руб. Она составит 1,5%. Те кто расходует от 15 тыс. руб., может увеличить ставку на 1% . Лица, ежемесячные траты которых находятся в пределах от 5 до 15 тыс. руб., могут рассчитывать только на 0,5% бонуса.
Как можно открыть вклад в ВТБ
Договор на размещение средств на депозите в ВТБ 24 по 6 из 7 существующих программ можно заключить удаленно: через банкомат или в личном кабинете на сайте банка. Это дает право на льготные условия по процентной ставке или минимальной сумме.
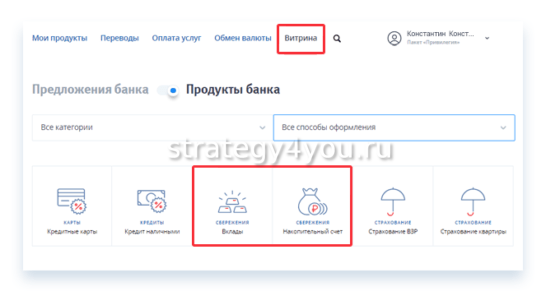
Инструкция, как открыть вклад в ВТБ онлайн , состоит из 6 шагов:
Чтобы открыть депозит через банкомат , нужно в главном меню выбрать пункт “Мои продукты и переводы” затем перейти к операции “Вклады”.
Депозит для военных пенсионеров можно открыть только в отделении банка . Это обусловлено тем, что программа становится доступна только после предъявления удостоверения. Его наличие не избавляет от необходимости иметь при себе паспорт.
В офисах ВТБ также можно открыть любой другой срочный или накопительный вклад. Обращение к оператору — единственный способ настроить автопополнение счета.
Те, кто не имеет пластиковой карты, выпущенной в ВТБ, не может пройти регистрации в системе ВТБ-Онлайн . Поэтому единственный способ открыть депозит — обратиться в отделение банка, вне зависимости от того, какая программа выбрана.
Как внести деньги на депозит
Если клиент производит пополнение счета в отделении банка, он должен предъявить паспорт . Внесенные наличные будут зачислены на указанный им счет. Сумма взноса ограничена условиями выбранной программы.

Те, кто хочет внести деньги на депозит удаленно , должны помнить, что пополнение возможно только в безналичной форме. Это означает, что при работе через банкомат наличные должны быть перечислены на карточный счет. Только после этого их можно будет внести на накопительный или срочный вклад.
При работе через ВТБ-Онлайн пополнить депозит можно как со счета, привязанного к выпущенной этим банком карте, так и с помощью пластика любой другой финансовой организации.
Таблица: плюсы и минусы всех вкладов в банке ВТБ для физических лиц
Положительные и отрицательные стороны программ банка ВТБ по привлечению средств сведены в таблицу.
| Плюсы | Минусы |
| Высокая надежность банка. Вероятность его банкротства минимальная, что позволяет хранить на счетах более 1,4 млн руб. | Базовые ставки низкие в сравнении с другими банками с госучастием (например, Газпромбанка). |
| Возможность открыть вклад по программе, дающей право на снятие и пополнение без потери процентов. | Выполнить условия, дающие право на максимальный бонус по ставке, сложно. |
| Все вклады предполагают ежемесячное начисление процентов. | Вклад «Пенсионный» может быть открыт только военными пенсионерами. Люди, работавшие на гражданской службе, преимуществ не имеют. |
Несмотря на все положительные стороны ВТБ, открывать вклад в этом банке целесообразно только тем, кто пользуется его Мультикартой.
Источник: strategy4you.ru