
С финансовыми трудностями может столкнуться каждый человек. Современный финансовый рынок предлагает альтернативные пути решения таких задач, и многие граждане прибегают к услугам кредиторов. Однако, кредиты – это не только финансовая нагрузка на собственный бюджет, но и серьезные переживания, стрессы.
Чтобы научится рационально использовать средства, правильно расставлять приоритеты, важно понимать, как правильно и беспроблемно жить в кредит, выгодно ли это. Необходимо учитывать тонкости получения кредитов, уметь правильно экономить во время погашения долга и постараться впредь не брать кредитные продукты.
Выгодно ли жить в кредит: плюсы и минусы
Как правильно выбрать кредит?
Самым важным и значимым фактором является умение выбрать кредит таким образом, чтобы можно было своевременно и без особых усилий погашать его в строго установленные сроки. Получение кредитов имеет две стороны:
Как закрыть долги | Что делать в безвыходной ситуации | Маргулан Сейсембай
- Во-первых, уладить свои финансовые трудности и забыть на время о возникшей проблеме.
- Во-вторых, решение одного вопроса порождает другой. За все нужно платить, а истраченные средства необходимо возвращать в срок, с учетом процентов.

Важно не фокусировать свое внимание на первом факторе, а максимально серьезно подойти к возврату долга, чтобы не столкнуться с проблемой, когда все деньги уходят на кредиты и непонятно, как жить без средств к существованию. Для этого необходимо:
- Провести самостоятельный анализ своего бюджета. Чтобы сиюминутное решение проблемы не легло тяжким бременем на семейный бюджет, специалисты рекомендуют рассчитать свой бюджет таким образом, чтобы на погашение кредитов оставалась четвертая часть общей суммы дохода. При этом необходимо учесть обязательные платежи по коммунальным расходам, обязательным оплатам за детский сад, школу, приобретение продуктов питания, медикаментов. Один долг не должен порождать новый – главное правило финансовой рациональности.
- Стратегическое решение должно исходить из здравого смысла и фактического анализа. Не стоит полагаться на предполагаемые доходы. Лучше учесть всю финансовую нагрузку, с учетом стабильно имеющегося заработка. Если в перспективе ожидается увеличение заработной платы, то стоит дождаться этого момента и только потом принимать решение.
- Принимая решение взять кредит необходимо не просто рассчитать свои финансы, но и иметь запасные варианты на случай непредвиденных ситуаций. Такая стратегия не только минимизирует риски, но и позволяет быть спокойным в перспективе.
- Если решение брать деньги в долг принято, нужно внимательно изучить рынок кредиторов и ознакомится со всеми предложениями. Многие банки разрабатывают специальные кредитные программы, проводят акции. Если такой вариант является приемлемым и банк проводит на самом деле честную акцию, стоит воспользоваться выгодным предложением.
Экономия или временная мера?
Излишняя самоуверенность или игнорирование элементарных правил расчета бюджета может привести к печальной ситуации и заставить задуматься, как жить с долгами по кредитам. В таком случае можно свести негатив погашения задолженностей к минимуму. Для этого необходимо включить режим экономии. Он не обязательно должен быть жёстким. Стоит ограничиться:

- Пересмотром продуктов питания. Отказывать в здоровом питании не стоит, можно просто отдать предпочтение аналогам дорогостоящих продуктов по приемлемой стоимости, пользоваться регулярными сезонными акциями от супермаркетов.
- Исключением импульсивных покупок. Постараться не устраивать походы по магазинам без острой необходимости, а покупать только то, что действительно нужно. В общем, чтобы не становиться заложником огромных долгов и не переживать по поводу как жить и планировать расходы, стоит предупредить ситуацию и ограничить себя в лишних тратах, если много долгов.
- Постараться найти дополнительный источник доходов, возможен поиск дополнительного заработка.
Как больше не жить в долг?
Важно научиться жить по средствам и постараться не брать кредиты в дальнейшем. О том, как жить постоянно в долговой яме, знают многие злостные должники, но в этом ничего хорошего нет. Следует помнить, что:

- Кредит – это только иллюзорное представление свободы. Только здравый смысл позволит оценить правильность поступка и поможет не принимать не обдуманных решений в ущерб собственному благосостоянию.
- Контроль расходов – фундамент стабильности. Многие специалисты настоятельно рекомендуют вести запись своих расходов. Таким образом, можно не просто стабилизировать экономию в семье, но и начать реально откладывать денежные средства, копить их и приумножать. Достаточно завести специальную тетрадь и вносить в неё ежедневные расходы. Проводя анализ, вполне реально оценить ситуацию и в корне её поменять.
- Чтобы забыть о вопросе, можно ли жить в кредит, лучше минимизировать походы в торговые центы. А плохое настроение не должно становиться потребностью в новых вещах. Необходимо научиться компенсировать эмоциональное настроение не за счет финансовых трат. Специалисты рекомендуют сконцентрировать свое внимание. А при неудержимом желании купить дорогую брендовую вещь, стоит «10 раз отмерить» и задать вопрос: «Стоит ли решение временных проблем, чтобы жить за счет кредитов долгие месяцы или годы?»
История из жизни
Здравствуйте. Меня зовут Катя. Мне немного «за». У меня трое детей, еще недавно я была замужем и считала себя счастливым человеком. Потом начались проблемы с деньгами.
У мужа работа сезонная, мог по 4 месяца сидеть дома. Таксовать или искать подработки — недостойно и т. д. Откладывать не привыкли.
Жили до определенного момента в малосемейке. Потом предложили купить квартиру в новостройке очень выгодно. Взяли. Набрали в долг у всех родственников, друзей и знакомых. За полгода сделали ремонт.
Я решила, что в новую жизнь не возьму ничего из старой.
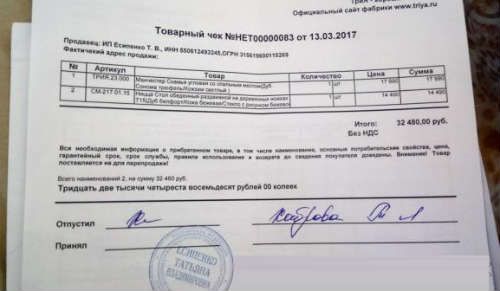
Пример наших покупок мебели
В новую квартиру купили:
— кухонный гарнитур с плитой из гранита;
— спальня из натурального дуба;
— детям младшим в спальню обои по индивидуальному заказу.
Все в долг. По сумме — почти столько же, сколько стоила квартира. Старшая к тому времени заканчивала школу, и жила отдельно.
Тут еще старшая поступила в ВУЗ в другом городе. На бюджет баллов не хватило. Отличников и льготников было в три раза больше, чем бюджетных мест. Общежития нет. Нужно снимать квартиру. Это — опять расходы, частично на меня.
Муж, к счастью, оплачивает учебу. Плюс ее поить, кормить нужно. Хоть и живет отдельно, с мужем, но не чужой же человек.
В общем, несколько лет работала только на оплату даже не кредитов, а процентов по ним. Так продолжалось, пока не выяснилось, что младшим детям даже на улицу не в чем выйти, износилось все. С мужем развелась. Он сказал, что мои кредиты, мне и платить. А то, что он годами не давал ни копейки в бюджет, он не помнит.
Говорит, что всегда работал и всех кормил. Он то работал, но то маме срочно плазму захотелось последней модели, то себе решил AUDI 6 взять. Теперь пытаюсь разделить с ним долги по суду.
Краткое резюме. Если бы я знала, чем обернется мне эта покупка кухни, спальни, кучи безделушек в новую квартиру, я бы на них и не смотрела. Спала бы на старом диване. А так захотелось жить «как все». Теперь расплачиваюсь. Кредит на кредит, кучу денег брала, чтобы старые долги погасить. В итоге и они висят, и новые появились.
А бывший муж хорошо себя чувствует. Прожил почти 10 лет за мой счет, теперь машины меняет да в Таиланд каждый год летает отдыхать.
В итоге, как перестать жить в кредит?
Учитывая все рекомендации, каждый человек может научиться жить без долгов, вместо чтого, чтобы жить постоянно взаймы. Приняв все меры к погашению задолженности важно учесть несколько несложных, но практичных правил:
- Изменить отношение к ситуации, избавиться от стресса и начать планировать.
- Взять управление деньгами под строгий контроль.
- Не допускать моментальных долгов.
- Если возникают сложности с выплатами не нужно избегать кредиторов, необходимо оповестить банк и постараться найти понимание и прийти к единому консенсусу. Лучше фиксировать обращение в письменной форме. Банк может предоставить кредитные каникулы. Это не решает проблему, но предоставит время для поиска новых источников. Кредитор может реструктурировать долг.
- Убрать кредитные карты и не участвовать в финансовых пирамидах.
Полагаясь на советы и пересмотр своих приоритетов вы не только измените финансовое положение, но и значительно его улучшите.
Если вы должны банкам, воспользуйтесь одним из способов снизить кредитную нагрузку, пройдя небольшой опрос. После опроса вы получите бланки, которые нужно будет заполнить и отправить в банк, чтобы уменьшить платеж или получить отсрочку.
Нажав на кнопку «Скачать документы», вы получите бланки для рефинансирования и кредитных каникул. Амнистия долга производится в индивидуальном порядке, поэтому бланк не предусмотрен. Вы должны лично обратиться в банк и выяснить, есть ли возможность списать долг.
- • Лучшие МФО, выдающие займы на карту
- • На рынке отмечается рос портфеля микрозаймов
- • Участников реестра становится все меньше
Источник: www.vsemvzaimy.ru
Как закрыть свои долги по кредитам и жить спокойно?
На наш сайт часто обращаются люди, у которых есть много долгов и просрочек по кредитам. Они хотят получить новый кредит, чтоб закрыть имеющиеся долги. С одной стороны это правильно — желание снизить платежи и платить все в одно место. С другой стороны — места, где люди ищут такие новые кредиты, не совсем «правильные». Риск нарваться на мошенничество достаточно велик.
Понимание того, как стоит закрывать свои долги и где взять денег — ключ к успеху. Нужно понимать, кто может дать деньги, а где будет просто потеря времени и развод на предоплату.
Если вы в кредитной яме
Знакомая ситуация — вы взяли кредит в банке, платить стало нечем — взяли микрозайм на погашение очередного платежа, но заболели или еще что-либо случилось.
Эта ситуация называется Кредитная яма. Человек ищет Кредит 2 на закрытие кредита 1, а потом Кредит 3 на закрытие кредита 2 и т.д. Человек просто повязает в долгах, т.е. закапывается все глубже и глубже в кредитную яму. Долги все растут, а платить нечем. В итоге просрочка в банке, просрочка по микрозаймам — зарплаты на покрытие долгов не хватает.
Начинают звонить службы взыскания — заемщику и его родственникам. Постоянные нервы, ситуация становится сложной. Люди ищут варианты получения денег в Интернет.
Сергей Анкудинов прошел «Тест: Как правильно досрочно погашать кредит?» и набрал 10 баллов.
Спаситель — частный кредитор. Существует ли он?
Люди начинают искать ангела-спасителя — частного кредитора, который даст им кредит: без залога, с долгами, под малый процент, через интернет, без предоплаты.
Они готовы идти к нотариусу и взять займ под нотариально заверенную расписку.
Мнение эксперта
Екатерина Капризова
Банковский эксперт, специалист по кредитам и картам. Более 10 лет работы в коммерческих банках РФ в качестве кредитного эксперта, специалиста по РКО и кассира.
Люди, поймите уже. Денег с существующими долгами вам никто не даст! Раз вы не платите и имеете просрочку, то доверия к вам нет. Банки и микрофинансы вам откажут. Единственный вариант для вас — закрыть текущие просрочки и долги.
Без просрочек вы сможете рассчитывать на рефинансирование — т.е. ваша мечта сбудется — будете платить в одно место и возможно по меньше ставке.
Частный кредитор и кредитный донор — это утопия или всего лишь ваша мечта. 99% процентов поисков частных кредиторов заканчиваются потерей остатков денег и еще более крупными долгами.
Советуем почитать: Как человек лишился денег, обратившись к частному кредитору
Надеемся, что история выше вас образумит и вы прекратите поиски частника. Все эти поиски заканчиваются просто потерей времени. Частных кредиторов, Заливов, займов под расписку, кредитных доноров, кредитов через службу безопасности банка, помощи в получении через сотрудника банка — не существует.
Проверено временем. — А если вдруг я знаю что частный кредитор есть и я его нашел. — Расскажите нам, за более чем 5 лет мы ни разу не видали такого. Единственно, что видели — это частный кредитор, который дает займ ПОД ЗАЛОГ недвижимости не более 50% стоимости. Сделка проводится с регистрацией залога в реестре залогов. Оно вам надо?
Что будет дальше?
После тщетных поисков частных кредиторов, основной вопрос который задают люди, которые имеют долги — где взять деньги?
Этот вопрос не касается в принципе кредитов, т.к. и так понятно, банк денег не даст, МФО тоже. Заложить в ломбарде нечего. Ответ на этот вопрос уже очень давно известен — ЗАРАБОТАТЬ. Нужно понимать, что остается единственный вариант и самый правильный вариант — платить свои долги. Чем раньше вы это поймете, тем будет лучше для вашего бюджета и нервов.
Деньги банкам и другим кредиторам все равно нужно вернуть. Основная ваша задача, пока вы не найдете нужную сумму, снизить финансовую нагрузку, чтоб зарплаты или иного дохода хватало на оплату долгов и на жизнь. Не нужно скрываться от кредиторов. Вам нужно с ними общаться, но желательно не по телефону — а письменно через Почту России.
Снизить финансовую нагрузку вам поможет реструктуризация. Вам нужно обратиться к кредитору с письмом, в котором указать свои проблемы и предоставить документы, подтверждающие их наличие. Допустим, вас уволили с работы. Кредит платить нечем. Тогда по почте России отправляете кредитору заказным письмом просьбу о реструктуризации или о кредитных каникулах.
В письме прикладываете справку с биржи труда, что вы там состоите, копию трудовой, что были уволены. Если вам сократили зарплату, стоит получить у работодателя справку о доходах и ждать ответа. Если вы обращаетесь напрямую в офис банка, банк должен снять копию с вашего заявления и поставить печать и роспись сотрудника и отдать вам.
Это будет доказательством вашего обращения в банк. Если ваше обращение в банки будет услышано, то вам предоставят кредитные каникулы или произведут увеличение срока кредита. При увеличении срока ежемесячный платеж уменьшится. У вас появится больше денег. За счет высвободившихся средств погашайте прежде всего займы в МФО.
Они дают большую финансовую нагрузку и по ним проценты выше всего. В случае отказа в реструктуризации нужно обращаться в суд и просить фиксировать долг и график платежей. Суд расторгнет договор и назначит выплату по графику платежей. При этом сумма долга будет фиксирована и не будет расти из-за просрочек.
Где найти деньги на выплаты займов?
Допустим был суд, вы платите по графику. Денег все равно не хватает и платить еще долго и упорно. Пора подумать о том, где взять денег. В этом вам поможет дополнительный доход. Вам придется работать и работать много. Спасение утопающих дело самих утопающих.
Вам нужно найти удаленную работу по вечерам и весь доход от нее попытаться направить на выплаты долго. Вам нужно освоить новую профессию, получить дополнительные навыки.
Расскажем про варианты удаленной работы.
Удаленка 1. Биржа Адвего. Копирайт
- Грамотность
- Знание Ворд или Эксель
- Знание предметной тематики(ценятся копирайтеры по Медицине, Финансам и банкам, IT технологиям
- Открытые электронные кошельки для вывода средств, к примеру, Яндекс Деньги
- Выход в Интернет, умение пользоваться сервисами проверки уникальности

Работу нужно делать не тяп ляп, а качественно. Тогда будет хороший заработок и постоянные заказчики. Цены на бирже от 60 рублей за 1 тыс. символов
Кроме того на бирже много различных задании по поиску информации и постингу на других сайтах, написанию отзывов и т.д. Кроме того вы можете продавать свои статьи и получать за это деньги.
Мнение эксперта
Дмитрий Тачков
Автор проекта, финансовый эксперт.
В отличие от Интернет кредиторов тут все честно. Вы работаете и получаете свои деньги. Если есть недопонимание с заказчиком, всегда есть арбитраж, который рассудит. Поэтому советую первоначально почитать правила биржи удаленной работы.
Удаленка 2. Поиск заказов и предложение своих услуг на kwork
Есть такой сервис — kwork.ru. Первоначально он позиционировал себя как сервис, где заказчик и исполнитель могут найти себя. Очень полезен при разовых работах. Первоначально это был сервис «Все 500». Любая услуга стоила 500 р. Однако сейчас расценки изменились и оплата стала больше.
Вы можете найти подходящее задание для себя в списке открытых проектов. Задания есть разные — простые или сложные. Оплата также как и на Адвего после выполнения задач. Навыки нужны разные. Можно создать несколько Кворков — тех работ, которые вы можете сделать профессионально.
Советуем зарегистрироваться и создать первый Кворк. Возможно он станет очень популярным и вы на нем заработаете денег.
Удаленка 3. Профессия Линбилдер
Линкбилдер — это человек, который размещает ссылки на определенный сайт на сторонних площадках. Можно найти временную работу или постоянную. В любом случае вам потребуется компьютер и постоянный выход в Интернет.
Задача простая — размещать ссылки на определенный сайт на других площадках. За это вы будете получать 100-200 рублей за ссылку. Работать придется как минимум 4 часа в сутки. Работу тоже придется делать качественно, нужно будет установить специальное ПО, которое следит как вы работаете на свой компьютер. Просто так получать деньги не получится
На нашем сайте есть также вакансия ЛинкБилдер. Нужно размещать ссылки на этот проект. Если вы разбираетесь в финансах и уверены в своих силах — пишите через раздел контакты.
Удаленка 4. Яндекс Толока.
Это сервис, который платит деньги за выполнение заданий. Задания нужно выполнять правильно. Никакого обмана!
Ознакомиться с сервисом можно по адресу https://toloka.yandex.ru/
Там все честно. Создатель сервиса — компания Яндекс.
Биржа заданий Seo fast
Биржа заданий Сео Фаст похожа на сервис Адвего. Только тут не пишут статьи а выполняют различные задания. От оставления отзывов, до регистрации на сервисе Binance. Регистрируемся и идем в список заданий. Выбираем, откликаемся и выполняем.
Цены небольшие, но задания сделаны для исполнителя любого уровня. Можно не соображать, но иметь телефон и оставлять отзывы.
Возможные источники денег, про которые вы забыли
Возможно вы не знаете, но в ряде случаев можно получить деньги достаточно просто от государства.
Вот эти случаи:
- Если вы брали ипотеку, то вам положен налоговый вычет
- Никто не запрещает попросить материальную помощь у своего работодателя, конечно шансы на отказ велики, но вдруг он войдет в ваше положение
- Если вы многодетная мать, можно получить материнский капитал
- Сложный вариант с получением вычета от государства при открытии ИИС никто не отменял
- Если вы потеряли работу, то встать на биржу труда и получать там выплаты никогда не поздно
Вам нужно проработать все эти вопросы и понять, возможно ли получение дополнительных средств.
Если нужны деньги срочно на лечение
Довольно часто к нам обращаются люди, которым нужны деньги на лечение близких и родных. Проблемы есть — человек работает на 2х работах, кредиты уже взял и платит. Но нужны деньги срочно на лечение ребенка — очень срочно.
Нужна срочная операция или покупка дорогостоящих лекарств. Недвижимости нет, залога тоже. В общем ситуация патовая. В этом случае идти в банк и искать частного кредитора бесполезно. Но деньги можно найти. Есть благотворительные фонды, которые помогают в таких ситуациях
- Фонд подари Жизнь. Если вам нужна помощь, можно обратиться сюда https://www.podari-zhizn.ru/main/node/5
- Русфонд — https://rusfond.ru/search_help
- Благотворительный фонд Константина Хабенского https://bfkh.ru/
Как рассчитаться с долгами?

Сегодня предлагаю поговорить на не очень приятную тему: как рассчитаться с долгами? К сожалению, довольно большое количество людей сейчас имеют разного рода долги, которые тянут их финансовое состояние вниз. Обрастая долгами, люди часто не думают о том, что влезть в долги гораздо проще, чем рассчитаться с ними.
Поэтому самый лучший способ рассчитаться с долгами — это не иметь долгов. Запомните это важное правило.
Однако, если факт возникновения долга (или, еще хуже, долгОВ) уже налицо, надо начинать действовать, причем, чем раньше вы начнете действовать — тем лучше. В любом случае, если наличие долгов вас не устраивает, и вы всерьез задумались о том, как рассчитаться с долгами — это, несомненно, положительная тенденция, поскольку для многих людей жизнь в долг вошла в привычку, и такое положение дел их вполне устраивает.
5 шагов к избавлению от долгов
Шаг 1
Определите точную сумму задолженности, с которой вам необходимо рассчитаться. Для этого предлагаю разделить всю задолженность личного бюджета на 3 категории:
- Кредиты и займы (долги, подразумевающие плату за пользование заемными средствами);
- Долги по обязательным платежам (например, по коммунальным платежам и т.п.);
- Долги перед другими людьми (которые одолжили вам деньги).
Выпишите на бумагу, в эксель или куда вам удобнее всю имеющуюся задолженность по каждой категории и выведите общую сумму долга.
Шаг 2
Если долгов несколько (перед разными кредиторами), то определите приоритет погашения следующим образом:
- 1 очередь : кредиты и займы, которые тянут за собой образование новых долгов (процентов за пользование заемными средствами).
- 2 очередь : долги, благодаря которым вы можете лишиться жизненно-необходимых услуг (например, долги по оплате за электроэнергию и т.п.)
- 3 очередь : все остальные долги, которые в данном случае «могут подождать».
Именно в такой последовательности вы будете платить по своим обязательствам, т.е., например, пока долги 1-й очереди не будут полностью погашены, кредиторам 3-й очереди придется подождать. В т.ч. необходимо стремиться погасить долги 1-й очереди досрочно, с опережением графиков погашения, установленных кредиторами.
Шаг 3
Составьте свой личный график погашения задолженности. Определите, какую сумму задолженности в месяц вам необходимо погашать, чтобы общая сумма долгов ежемесячно снижалась минимум на 5-10% с учетом образования новой задолженности (если это неизбежно). При этом ежемесячно, пока у вас есть долги, вы должны тратить на их погашение не менее 20% от общих поступлений в личный или семейный бюджет, причем, делать это первоочередно — в день поступлений.
20% — это минимум! В целом же, пока вы не рассчитаетесь с долгами, придется отказывать себе буквально во всем, вести жесткий учет личных финансов, о сбережениях на это время можно вообще забыть.
Если ваши долги настолько велики, что доходов не хватает для того, чтобы ежемесячно уменьшать их сумму, значит, вам придется увеличивать свой активный доход. Других вариантов нет!
Шаг 4
Начните воплощать в жизнь составленный график погашения задолженности, причем, фиксируя каждый шаг на бумаге или в компьютере. Таким образом вы начнете вести учет личных финансов. Когда вы будете визуально видеть, как снижается ваша задолженность — это будет вас стимулировать к дальнейшим активным действиям по ее погашению.
Продолжайте ежедневно фиксировать все доходы и расходы своего личного или семейного бюджета даже после того, как полностью рассчитаетесь с долгами — это поможет вам далее улучшать свое финансовое состояние и выбираться из финансовой ямы.
Шаг 5
Больше никогда не занимайте деньги. И особенно — под проценты! Помните, что жизнь в долг будет всегда тянуть вас вниз, обратно в долговую яму. Ведь вы уже на собственном примере убедились, что грамотно продумать, как рассчитаться с долгами, гораздо сложнее, чем в эти долги влезть!
Никаких мифических способов погашения долгов не существует! Улучшить свое финансовое состояние можно только благодаря грамотному планированию личного бюджета, наращиванию доходов и снижению расходов. Подробнее об этом читайте в других публикациях на Финансовом гении, ведь основная задача нашего ресурса — помочь вам укрепить свое материальное положение.
Источник: fingeniy.com