
Банк ВТБ-24 — крупнейшая в России кредитная организация, предлагающая своим клиентам широкий спектр кредитных продуктов для физических лиц и малого бизнеса.Кредитный калькулятор ВТБ-24 позволит рассчитать ежемесячный платеж по займу с учетом любых данных в онлайн режиме.В линейке нецелевых кредитов банка всего 3 продукта, но именно они пользуются большой популярностью среди клиентов.Каждый найдет здесь комфортный займ на решение срочных вопросов, кредит для реализации заветной мечты.Заем выдается без обеспечения, на потребительские нужды заемщика, поручительство или залог не требуются.Быстрое оформление, минимальный пакет документов, адекватные требования к заемщику позволяют банку уверенно держаться на втором месте по показателям кредитного портфеля, уступая пальму первенства лишь Сбербанку.Не забывают в банке и про автолюбителей, предлагая интересные условия по автокредитам. Банк предлагает более 5 видов займов для разных категорий граждан.
Рассчитать ежемесячный взнос по каждому из этих кредитов, узнать сумму переплаты, сравнить с предложениями других кредитных организаций поможет .Для расчета платежа достаточно указать сумму кредита, тип начисления процентов, ставку и т.д.А если вы не знаете, в каком именно банке оформить кредит, просто сравните расчеты по каждому из них. В такой ситуации просто не обойтись без кредитного калькулятора ВТБ-24.При помощи этого калькулятора каждый сможет подобрать наиболее выгодную программу, получить предварительный расчет кредита в банке ВТБ-24, узнать сумму к погашению, размер плановых платежей.
Что будет, если не делать КАСКО на второй год автокредитования
Крупный штраф за непредоставление полиса КАСКО
Мужчина взял автокредит в Сетелем Банке. Долгое время он исправно совершал платежи, пока авто не попало в ремонт. Он пришел в банк, чтобы об этом сообщить и спросить, что делать с договором каско, который недавно истек, а новый заключить нельзя, поскольку машина находится в сервис-центре на ремонте. «На это мне ответили, что волноваться не о чем, сделать полис я могу в течение тридцати дней, а затем отправить его банку вместе с квитанцией по почте», — рассказывает клиент на одном из форумов.
Вывод: увы, банк воспользовался невнимательностью заемщика при оформлении договора. Некоторые банки при предоставлении автокредита обязательным условием ставят не просто покупку каско, а ежегодную автоматическую пролонгацию полиса. Причем штраф является не единственной санкцией, которую может применить банк.
Штраф за отсутствие каско
Второй же год эта же страховая компания насчитала мне, около 70 000 рублей! Причем этому подорожанию было масса причин: — Во-первых, подорожание страховки в 2022 году! Во-вторых, машине второй год и поэтому работает повышающий коэффициент.
Ответ юриста на вопрос : штраф за отсутствие страховки 2022 осаго
Если автомобиль в залоге у банка, банк вправе применить в данном случае штрафные санкции, предусмотренные договором. Как правило, страхование автомобиля по КАСКО является обязательным условием кредитного договора.
———————————————————————
Можно ли не платить каско при автокредите на второй год
1) Просто не платить и не предоставлять информацию в банк! «Как» — спросите вы? Да все просто! Опять же лезем в тот же договор, что там написано — Если заемщик не застрахует автомобиль и не предоставит информацию в банк, то банк вправе увеличить процентную ставку на 0,5% в год! То есть у меня было 13% в год, если увеличат получиться 13,5%!
Неприятно! Это да! А теперь давайте включим мозг! Ну увеличат на полпроцента выплаты, сколько это от моего автомобиля – 560 000 р. Х 0,005 = 2800 р! А страховка на год 70 000 р! Чувствуете разницу? Просто не платим и все! И причем после погашения за автомобиль всей суммы (пусть досрочно или нет), с вас могут и не спросить этой страховки! Там же написано – на усмотрение банка!
Уже так досрочно гасили пару моих друзей, причем на второй год они по КАСКО не страховались! И ничего никто не спросил, банку выгодно получить свои деньги и проценты, а до страховки им в принципе далеко! Есть конечно и минус такой схемы – машина не защищена вообще (нужно ставить охранные системы), то есть если угонят или разобьете, то все расходы полностью ложатся на вас!
Тем более если вы новичок за рулем и ваш автомобиль стоит во дворе (а не на охраняемой площадке)! Тут хочешь, не хочешь, а пять раз подумаешь над страховкой! Поэтому есть еще пару схем, более правильных!
Это интересно: Размер среднедушевого дохода пенсионера в 4 квартале 2022 году в московской области
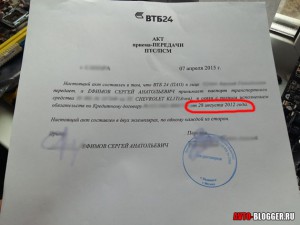
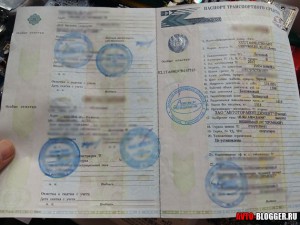
Суть такая — 6 апреля, я внес последний платеж, сотрудникам банка нужно было 1 день чтобы система отработала, и поставила, что кредит загашен — на следующий день можно было забирать документы. Приехал зашел в отдел автокредитования — сел к менеджеру — сказал что кредит загашен хочу забрать ПТС — он начал что-то проверять (я немного занервничал) — но потом он сказал что все в порядке — достал из шкафа мои документы — я расписался в АКТЕ что забрал ПТС и ВСЕ! Никаких штрафов и санкций, так что применительно к «ВТБ» можно с уверенностью сказать — забрать можно и без КАСКО, никто ее наличие и штрафы на вас накладывать не будет (хотя в договоре пункт есть, главное помнить — на усмотрение банка)! Кстати вот фото, как доказательство.
Наложение штрафа банком за пролонгацию КАСКО
2022 году взял авто-кредит в банке Сетелем. Оформил как положено ОСАГО КАСКО в Росгоссстрахе. В течении года произошел один незначительный страховой случай. Я обратился в компанию по горячей линии на что мне ответили, что ваш случай по КАСКО не страховой. Конечно же я не стал из этого раздувать проблему, но решил для себя больше не оформлять страховой полис КАСКО.
Прошёл год и сейчас банк прислал мне смс уведомление о скором наложении штрафа в размере 10000 тысяч рублей за просроченную пролонгацию страхового полиса КАСКО. У меня нет желания оформлять полис по которому я не могу получить то, что положено при страховом случае. При всём этом у меня не было задолженности по кредиту плачу всю сумму исправно в срок и без задержек. Не сегодня-завтра хочу направить письмо в Роспотребнадзор. Меня не устраивает такое отношение банка.
В соответствии с положениями п.1 ст. 343 ГК РФ, если иное не предусмотрено законом или договором, залогодатель или залогодержатель в зависимости от того, у кого из них находится заложенное имущество (статья 338 ГК РФ), обязан страховать от рисков утраты и повреждения за счет залогодателя заложенное имущество на сумму не ниже размера обеспеченного залогом требования.
Также, В соответствии п. 12 Индивидуальных условий Договора, в случае невыполнения/несвоевременного выполнения Клиентом обязанности по заключению и/или поддержанию Договора страхования КАСКО в силе и/или за не предоставление/несвоевременное предоставление в Банк копий документов, подтверждающих заключение и/или поддержание Договора страхования КАСКО в силе в соответствии с Общими условиями, Банк имеет право на взыскание штрафа в размере 10 000 руб. 00 коп.
Выставляют ли пени за не предоставление каско втб
В любом случае, комплексные страховки являются добровольной услугой, на покупку которой, при автокредитовании, человек может или согласиться, или нет. Банки в своем требовании ссылаются на статью 343 Гражданского Кодекса, мотивируя тем, что стоимость залогового имущества должна быть полностью покрыта в случае причинения ущерба. В связи с этим, потенциальный кредитор при отсутствии КАСКО считает себя вправе отказать в выдаче заемных средств.
Несмотря на то, что зачастую клиенты дилерских центров сталкиваются с навязыванием банковских услуг, позаботиться о деньгах на покупку авто можно заранее. Ниже представлен перечень кредитных учреждений, которые предлагают свои услуги без требований к оформлению страхового полиса КАСКО:
Это интересно: В какое время можно работать в многоквартирных домах в республике татарстан
Пункт 3.2.7. До фактического предоставления Кредита застраховать ТС от рисков повреждения, утраты (гибели), угона на страховую сумму, равную полной стоимости приобретаемого ТС, в эквиваленте валюты Кредита по договору страхования, заключенному на один год (если Срок Кредита менее года — на Срок Кредита) со страховой компанией. Указанный договор страхования должен быть заключен с указанием Банка в качестве выгодоприобритателя
Страхование вышеуказанных рисков может быть осуществлено в одной из страховых компаний, соответствующих требованиям Банка к страховым компаниям. Перечень требований Банка к страховым компаниям и договорам страхования, а также перечень страховых компаний, соответствие которых требованиям Банка уже подтверждено, размещаются на официальному сайте Банка (http://www.vtb24.ru), на информационных стендах, в дополнительных офисах, филиалах и иных структурных подразделений.
Законно ли накладывать штраф, за несвоевременное предоставления страховки КАСКО в банк
Машине почти 3 года машину строховал каской только при оформлении а за 2 год мне прислали штраф за не предоставления полиса каско в банк мне начислили штраф в размере 2% от первоначальной суммы кредита .нужно его оплачивать или нет .
Уважаемая Анна Александровна.
Обеспечением исполнения обязательств по договору на основании ст. 329 и ст. 330 Гражданского кодекса Российской Федерации является неустойка (штрафы, пени), предусмотренная тарифами Банка. Указанные санкции применяются Банком в случаях неисполнения и/или ненадлежащего исполнения обязательств по договору.
Именно этим банк и руководствовался начисляя Вам штраф.
Вместе с тем, будет неправомерно начислять штраф, если указан такой пункт, как «несвоевременное представление» страховки по КАСКО.
Так что оплачивать штраф нет необходимости. Полагаю надо подавать иск о признании такого пункта договора незаконным.
С уважением, Председатель Президиума НП «Коллегия адвокатов «Защита права» Юрий Ермолаев. тел.79856405075
Законно ли накладывать штраф, за несвоевременное предоставления страховки КАСКО в банк
Законно ли накладывать штраф, за несвоевременное предоставления страховки КАСКО в банк? Страховка была сделана вовремя. Банк позвонил через 2 месяца после того как надо было предоставить страховку. Кредит плачу вовремя. Штраф насчитали огромный.
Стоит ли его оплачивать.
Обеспечением исполнения обязательств по договору на основании ст. 329 и ст. 330 Гражданского кодекса Российской Федерации является неустойка (штрафы, пени), предусмотренная тарифами Банка. Указанные санкции применяются Банком в случаях неисполнения и/или ненадлежащего исполнения обязательств по договору.
Размер штрафа за отсутствие КАСКО
Если водитель пустит все на самотек и не позаботится о страховке, то и кредитная организация, и сотрудники Госавтоинспекции могут применять к нему различные санкции. Поэтому необходимо выяснить заранее, какой будет штраф за отсутствие полиса КАСКО.
Калькулятор Каско ВТБ Страхование
Укажите, кто будет допущен к управлению автомобилем. Чем моложе водители, и чем меньше у них стаж, тем больше денег потребует страховая компания за полис КАСКО. Порой выгоднее выбрать 4 и более водителей, чтобы нивелировать влияние неопытных и молодых водителей.
Отметьте те риски, по которым вы будете получать компенсацию. Программа защиты только от ущерба будет стоить примерно на 20% дешевле, чем оформление полного КАСКО с защитой от ущерба и угона (с ключами и без).
ВТБ КАСКО
КАСКО страхование, несмотря на свою дороговизну, позволяет вам защитить не только свой автомобиль, но и имущество, которое находилось в нем в момент наступления страхового случая. Страховая компания расширяет ваши возможности на защиту того, что вам дорого.
Страховая компания ставит условие, что срок страхования по программе не может превышать 7 лет. Как правило, он равен сроку действия кредитного договора, при условии, что за это время возраст автомобиля не будет больше 10 лет.
Каско втб
27.08.2022 г. Оформили автокредит на 5 лет через ВТБ банк, за КАСКО заплатили 95 тысяч руб, страховая сумма за жизнь по кредитному договору составила 167 т. р.Планируем 16 сентября 2022 г. погасить кредит полностью досрочно. Возможно ли какие-либо страховые суммы вернуть.
Это интересно: Характеристика на ученика 3 класса для опеки от классного руководителя
Я купил машину в кредит. Кредит взял в банке ВТБ. Первый год страховал КАСКО второй не застраховал, прошло уже 8 месяцев. В договоре штрафные санкции огромнае 0,6 % в день отсуммы задолженности, долг примерно 750 000 руб. Кредит я оплачивал исправно в срок.
Сейчас готов оформить КАСКО и предоставить банку. Что далать с огромным штрафом который может насчитать банк, как быть?
Каско втб 24
12.3. Здравствуйте уважаемый Роман! Вам необходимо знать, что «Основанием для применения статьи 333 Гражданского кодекса Российской Федерации может служить явная несоразмерность неустойки последствиям нарушения обязательств.
Критериями для установления несоразмерности в каждом конкретном случае могут быть: чрезмерно высокий процент неустойки; значительное превышение суммы неустойки суммы возможных убытков, вызванных нарушением обязательств; длительность неисполнения обязательств и другое». Пункт 2 Информационного письма Президиума ВАС РФ от 14.07.1997 № 17.
Нужно заявить что заявленная истцом сумма неустойки приведет к его обогащению за счет должника. Желаю удачи и успехов Вам и Вашим близким. С уважением, А.А. Боголюбов.
13.2. В вашем случае вы погашаете фактически только проценты, основная сумма долга не гасится, поэтому ваши платежи не влияют на погашение задолженности и идет нарушение условий договора. Поэтому можете не платить вообще и ждать суда.
ВТБ Страхование КАСКО — условия, случаи
- получить выплаты без необходимых справок из ГИБДД при повреждении стекол авто или одного кузовного элемента. Но есть ограничение: указанное правило будет актуальным раз в год;
- получить выплаты, если авто было угнано до выполнения процедуры его постановки на учет в соответствующих органах (Гостехнадзоре, ГИБДД). Эту опцию предоставляют далеко не все страховые компании;
- получить причитающиеся выплаты при повреждении машины во время ее буксировки. Такую возможность дают только отдельные российские страховщики.
- программа Лайт позволяет получать круглосуточную справку, помощь в эвакуации поврежденного авто;
- программа Оптимал, кроме функций пакета Лайт, подразумевает приезд на место случившегося ДТП аварийного комиссара;
- программа Максимум позволяет автовладельцу, кроме опций, изложенных в первых двух пунктах, получать техпомощь.
Штраф за непредоставление полиса каско в банк
Страхование вышеуказанных рисков может быть осуществлено в одной из страховых компаний, соответствующих требованиям Банка к страховым компаниям. Перечень требований Банка к страховым компаниям и договорам страхования, а также перечень страховых компаний, соответствие которых требованиям Банка уже подтверждено, размещаются на официальному сайте Банка (http://www.vtb24.ru), на информационных стендах, в дополнительных офисах, филиалах и иных структурных подразделений.
В силу изложенного выше, исследовав вышеуказанную совокупность доказательств, суд считает, что ответчик в соответствии с условиями Кредитного договора удержал штраф за не поддержание Договора страхования КАСКО в силе со страховой компанией, отвечающей требованиям Банка, в целях современного и надлежащего исполнения условия по страхованию предмета залога, а страхование заложенного имущества предусмотрено действующим законодательством и возложение на залогодателя обязанности по обязательному страхованию предмета залога рассматривается в данном случае, как законный способ обеспечения исполнения кредитного договора.
При таких обстоятельствах, учитывая, что страхование транспортного средства, являющегося предметом залога, и требования кредитных организаций к страховым организациям прямо предусмотрены действующим законодательством, суд приходит к выводу, что оспариваемое условие кредитного договора относительно взимания штрафа не нарушают права истца как потребителя, в связи с чем, требования истца взыскании незаконно удержанного штрафа удовлетворению не подлежат.
Просрочка по ипотеке в банке ВТБ
Реструктуризация проблемной задолженности дает возможность банку и должнику прийти к соглашению, позволяющему возобновить выплаты по ипотеке на более выгодных условиях.
В такое классическое соглашение входит следующее:
Учитывая тот факт, что на данный момент в стране сложная финансово-экономическая ситуация, большая часть кредитных организациий готова идти навстречу задолжникам и предоставить им программу реструктуризации. Однако прежде чем сделать это, они тщательно проанализируют и досконально изучат вашу ситуацию. Не стоит пытаться обмануть ВТБ, придумывая трудности с финансами. Любая фальшь сразу же будет раскрыта, и должник получит отказ.
Источник: lawcapital.ru
Можно ли не платить каско при автокредите на второй год

Многие из нас с вами берут автокредиты в банке — хорошо это или плохо вопрос второй! Однако при автокредите есть такая неприятная вещь как КАСКО! Причем если вы берете автомобиль на пять лет в кредит, то и должны страховать все пять лет! А сейчас с современными ценами на страхование, это очень не дешево!
Если подсчитать, то иногда — КАСКО на пять лет равняется стоимости вашего автомобиля! Что уже почти абсурд! Конечно, первый год все страхуются, но вот на второй год многие задаются вопросом – можно ли не платить эту «круговую страховку» при автокредите на второй год? Или же все же нужно? Сегодня я отвечу вам на этот вопрос, а также дам несколько полезных советов, как РЕАЛЬНО избежать грабительской страховки на второй и последующие года. Так что читайте дальше …
- Что же по цене КАСКО
- Как обойти КАСКО (только законные методы)
- Обновление от 7 апреля 2015 года
- ВИДЕО ВЕРСИЯ — РЕКОМЕНДУЮ.
Если честно, немного затрагивал тему КАСКО на второй год в этой статье. НО сегодня только о законных методах обхода.
Лично я брал автокредит на свой Chevrolet Aveo в банке ВТБ 24. И если поднять договор, то получается — я должен страховать по КАСКО свой автомобиль каждый год! И причем должен сам лично предоставлять информацию по страховке в банк, то есть никто меня контролировать не будет!
Что же по цене КАСКО
Что получается у меня! Первый год (это был 2012) когда я страховал автомобиль по КАСКО, стоил мне около 36 000 рублей! Конечно дорого, но терпимо!
Второй же год эта же страховая компания насчитала мне, около 70 000 рублей! Причем этому подорожанию было масса причин: — Во-первых, подорожание страховки в 2013 году! Во-вторых, машине второй год и поэтому работает повышающий коэффициент. В-третьих, как мне объяснил менеджер страховой компании — этот автомобиль очень часто разбивают, то есть используются «нечестные» страховые случаи для обогащения.
В общем сумма в 70 000 рублей и не каплей ниже, даже мой большой безаварийный стаж не сработал! Позвонив в другие компании, выяснил что суммы примерно у всех одинаковые, самый минимум который я нашел, это – 64 000 рублей! Меньше конечно, но тоже много!
Если подсчитать — то страховка на оставшиеся 4 года по 70 000 рублей мне обошлась бы в 280 000 рублей! А с тем учетом, что для 3 – 4 – 5 годовалой машины, страховка была бы еще дороже, то примерная сумма через эти 4 года приравнивалась бы к 300 – 350 000 р! А моя машина стоит всего 560 000 р! Получается почти 70% от стоимости автомобиля! Мне реально такой расклад не нравится! И поэтому я решил найти выход!
Как обойти КАСКО (только законные методы)
1) Просто не платить и не предоставлять информацию в банк! «Как» — спросите вы? Да все просто! Опять же лезем в тот же договор, что там написано — Если заемщик не застрахует автомобиль и не предоставит информацию в банк, то банк вправе увеличить процентную ставку на 0,5% в год! То есть у меня было 13% в год, если увеличат получиться 13,5%! Неприятно! Это да!
А теперь давайте включим мозг! Ну увеличат на полпроцента выплаты, сколько это от моего автомобиля – 560 000 р. Х 0,005 = 2800 р! А страховка на год 70 000 р! Чувствуете разницу? Просто не платим и все! И причем после погашения за автомобиль всей суммы (пусть досрочно или нет), с вас могут и не спросить этой страховки! Там же написано – на усмотрение банка!
Уже так досрочно гасили пару моих друзей, причем на второй год они по КАСКО не страховались! И ничего никто не спросил, банку выгодно получить свои деньги и проценты, а до страховки им в принципе далеко! Есть конечно и минус такой схемы – машина не защищена вообще (нужно ставить охранные системы), то есть если угонят или разобьете, то все расходы полностью ложатся на вас!
Тем более если вы новичок за рулем и ваш автомобиль стоит во дворе (а не на охраняемой площадке)! Тут хочешь, не хочешь, а пять раз подумаешь над страховкой! Поэтому есть еще пару схем, более правильных!
2) Страховка только от угона (подробнее тут). Тут и овцы целы и волки «почти» сыты. Суть этой страховки в чем, что вы страхуетесь — только от угона! Сейчас много страховых компаний работают в таком ключе, потому как риски у них минимальны! Что получаем мы?
Например — на мой автомобиль защита только от угона в разных страховых компаниях варьируется от 6000 до 9000 рублей, причем вам выдают полис КАСКО и т.д.! Вот небольшая вставка с одного сайта страховой компании, рекламировать не буду, но там в расчете видно что хищение всего 6000 рублей.
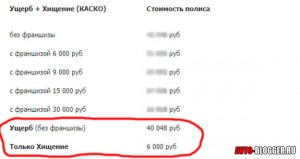
Дешево? Конечно — ДА! Но защита только от угона! От аварии и какого-либо другого урона, не защитит! Что делаем далее, звоним в банк и говорим — что мол есть страховой полис на второй год все нормально (застраховался), могу вам даже номер и серию продиктовать и т.д., но подъехать не могу (очень занят) или могу только через пару месяцев потому что сейчас в командировке!
Как правило, через пару месяцев про вас забудут, у них итак забот «полон рот», а кредитный специалист запишет вашу серию и номер! И все никаких штрафов от банка у вас нет! ДА и автомобиль, немного защищен – хоть от угона! Но опять же — могут попасться настойчивые менеджеры банка, или вы не опытный водитель и вам все же нужна полная страховка (потому что ездите плохо), тогда читаем пункт 3!
3) КАСКО с франшизой. Конечно это дороже двух первых вариантов, причем намного! НО тут есть практически полная защита (можете почитать статью — КАСКО с франшизой). Суть в том, что вы соглашаетесь восстанавливать небольшой урон (авария до 5000 – 10000 рублей) за свои средства. Ну например поцарапали бампер, или разбили фару и т.д.
А за это вам страховая компания дает скидку иногда в 40 – 50% от полной стоимости страховки! Мне лично предлагали 35 000 рублей (при франшизе в 9000 рублей). То же много, но плюс если серьезная авария или угон, то все покрывает страховка! В этом также есть свои плюсы. Причем менеджеры банков, смотрят на такие страховки (с франшизой) вполне нормально, просто привозим в банк и все, никаких штрафов.
Как видите вполне можно обойти или сэкономить на КАСКО на второй год, главное включить мозг! При этом стоит трезво оценивать свой — водительский опыт, например, как часто вы попадаете в аварии, ведь главный плюс кругового страхования — это полное возмещение ущерба. Если вы недавно водите машину, то возможно стоит страховаться по полной.
Обновление от 7 апреля 2015 года
Ребята — чтобы не быть голословным, расскажу свою ситуацию. Сегодня, а именно 7 апреля 2015 года, я «загасил» автокредит, но встал вопрос получения ПТС из залога банка. А так как последний год я вообще никак не страховал автомобиль и не звонил в банк, то немного нервничал, но все обошлось.
Суть такая — 6 апреля, я внес последний платеж, сотрудникам банка нужно было 1 день чтобы система отработала, и поставила, что кредит загашен — на следующий день можно было забирать документы. Приехал зашел в отдел автокредитования — сел к менеджеру — сказал что кредит загашен хочу забрать ПТС — он начал что-то проверять (я немного занервничал) — но потом он сказал что все в порядке — достал из шкафа мои документы — я расписался в АКТЕ что забрал ПТС и ВСЕ! Никаких штрафов и санкций, так что применительно к «ВТБ» можно с уверенностью сказать — забрать можно и без КАСКО, никто ее наличие и штрафы на вас накладывать не будет (хотя в договоре пункт есть, главное помнить — на усмотрение банка)! Кстати вот фото, как доказательство.
Так что ребята схемы рабочие, пользуйтесь.
Сейчас видео версия, рекомендую.
Читайте наш АВТОБЛОГ, мы плохого не посоветуем.
(30 голосов, средний: 4,20 из 5)
Источник: avto-blogger.ru
Как отказаться и можно ли не платить КАСКО при автокредите на второй год и что будет, если не оформлять полис?
Покупка автомобиля в кредит сопровождается подписанием договора с банком. В этом соглашении, в большинстве случаев, содержится условие, согласно которому клиент обязательно должен делать все в соответствии с требованиями и поддерживать в актуальном состоянии страховку на машину до тех пор, пока не выплатит весь кредит. Для этого требуется купить полис у страховщика, имеющего с банком партнерские отношения, но часто возникает вопрос – можно ли не покупать полис на кредитный автомобиль?
О чем идет речь?
КАСКО является формой страхования, в соответствии с которой между владельцем авто и компанией-страховщиком подписывается договор на добровольных началах. По условиям соглашения собственник машины получает компенсацию убытков при наступлении таких страховых случаев, как угон или повреждение.
Страховщик возместит всю необходимую сумму полностью, независимо от того, по чьей вине произошло дорожно-транспортное происшествие. В каждой страховой компании имеется своя тарифная сетка, на базе которой рассчитывается стоимость страховки для каждого клиента. Цена на полис КАСКО зависит от следующих моментов:
- марки машины;
- стоимости авто;
- возраст и стаж вождения каждого человека, который садится за руль этого автомобиля, а также общее количество таких водителей;
- условий конкретного страховщика.
ВАЖНО! Ряд компаний-страховщиков предоставляет возможность вносить плату за полис по частям в рассрочку.
Почему банки навязывают?
Банки, выдавая кредит под залог авто, очень сильно рискуют. Если сравнивать с залогом в виде квартиры, цена на которую постоянно растет, а риск потери практически отсутствует, машина за короткий срок может обесценится в 2 раза, при этом существует большой риск ее угона или повреждения в аварии.
Когда машина взята в кредит, и страховка при оформлении была обязательна, приобретателем выгоды по условиям КАСКО становится кредитное учреждение. Банк получит возмещение убытков от страховщика одним из следующих способов:
- В объеме просроченной задолженности, если клиент по каким-то причинам срывает сроки платежей. Сумма, которую получит банк, зависит от срока и размера просрочки.
- Всю сумму кредита, если от клиента долгое время не поступает никаких платежей по кредиту, а забрать автомобиль по условиям договора банк пока не имеет возможности.
- Весь объем долга при угоне или нахождении машины в состоянии, не подлежащем восстановлению. Остаток страховой выплаты поступает на счет клиента, если эта сумма перекрывает остаток долга. В обратном случае заемщик выплачивает банку недостающие средства.
В любом случае кредитная организация имеет полные гарантии возврата средств. Клиент может получить выплаты от страховщика только после того, как банк даст на это свое разрешение, т.е. когда его интересы будут полностью соблюдены. Таким образом риски банка сводятся к минимуму.
Можно ли не платить?
Когда человек приобретает автомобиль в кредит, по условиям банка ему необходимо за первый год оплатить КАСКО, но надо ли это делать, если машина в кредите, на второй год? Полис отнимает много средств из семейного бюджета, поэтому каждый ищет возможность сэкономить.
Люди задают многочисленные вопросы на форумах, на тему – обязательно ли покупать полис, если машина в кредите, делятся опытом, подсказывают различные варианты. Некоторые советуют не покупать полис на второй год и игнорировать звонки от банков. Объясняют они это тем, что если вносить платежи по кредиту исправно, то банки могут закрыть глаза на некоторые нюансы. Иногда это действительно срабатывает.