
Обобщим результаты факторного анализа прибыли от продаж в табличной форме (табл. 9.7). [c.301]
Предложенные методики факторного анализа прибыли от продаж, экономической и чистой прибыли (см. табл. 9.7, 9.11 и 9.12) позволяют разработать программу повышения прибыльности (рентабельности) производственно-финансовой деятельности, мобилизовав выявленные резервы. [c.309]
Важное значение для оценки финансовых результатов деятельности предприятия имеет факторный анализ прибыли от продажи товаров (продукции, работ и услуг). [c.160]
Эффективное управление организацией, как было отмечено выше, проявляется, в частности, в способности руководства заработать прибыль основной деятельностью организации, а не прочими операциями. В этой связи актуальным является тщательное исследование прибыли от продаж во всех возможных аспектах. В частности, факторный анализ прибыли от продаж, выполненный с использованием метода абсолютных разниц, позволяет определить влияние на прибыль следующих факторов [c.318]
Факторный анализ прибыли
Факторный анализ прибыли от продаж может быть произведен и в несколько другом аспекте. В этом случае факторами являются следующие показатели объем продаж, индекс цен (первые два фактора остались такими же, как и в предыдущем расчете), коэффициенты производственных, коммерческих и управленческих затрат. В остальном алгоритм расчетов остается практически таким же. [c.321]
В процессе интерпретации полученных результатов необходимо выявить основные факторы, определившие изменение прибыли, и дать им оценку. Этот анализ позволяет выявить признаки неэффективности в разрезе функций затрат производственная функция (себестоимость реализованной продукции), сбытовая (коммерческие расходы), управленческая (управленческие расходы). Две методики расчета (факторный анализ прибыли от продаж с учетом классификации затрат по элементам и по статьям) следует производить параллельно, в этом случае можно не только выявить зоны возможной неэффективности, но и определить, с какими именно элементами затрат связана эта неэффективность. Например, если по результатам расчетов по первой методике выявлен рост материалоемкости, а по результатам второй — рост коэффициента производственных затрат, то последует вывод о неэффективном использовании материальных ресурсов в сфере производства. [c.321]
Показатели факторного анализа прибыли от продаж для рассматриваемой организации приведены в табл. 104—108. [c.321]
Исходные данные для факторного анализа прибыли от продаж (факторы — элементы расходов) [c.322]
| Таблица 105 Промежуточные расчеты по факторному анализу прибыли от продаж | 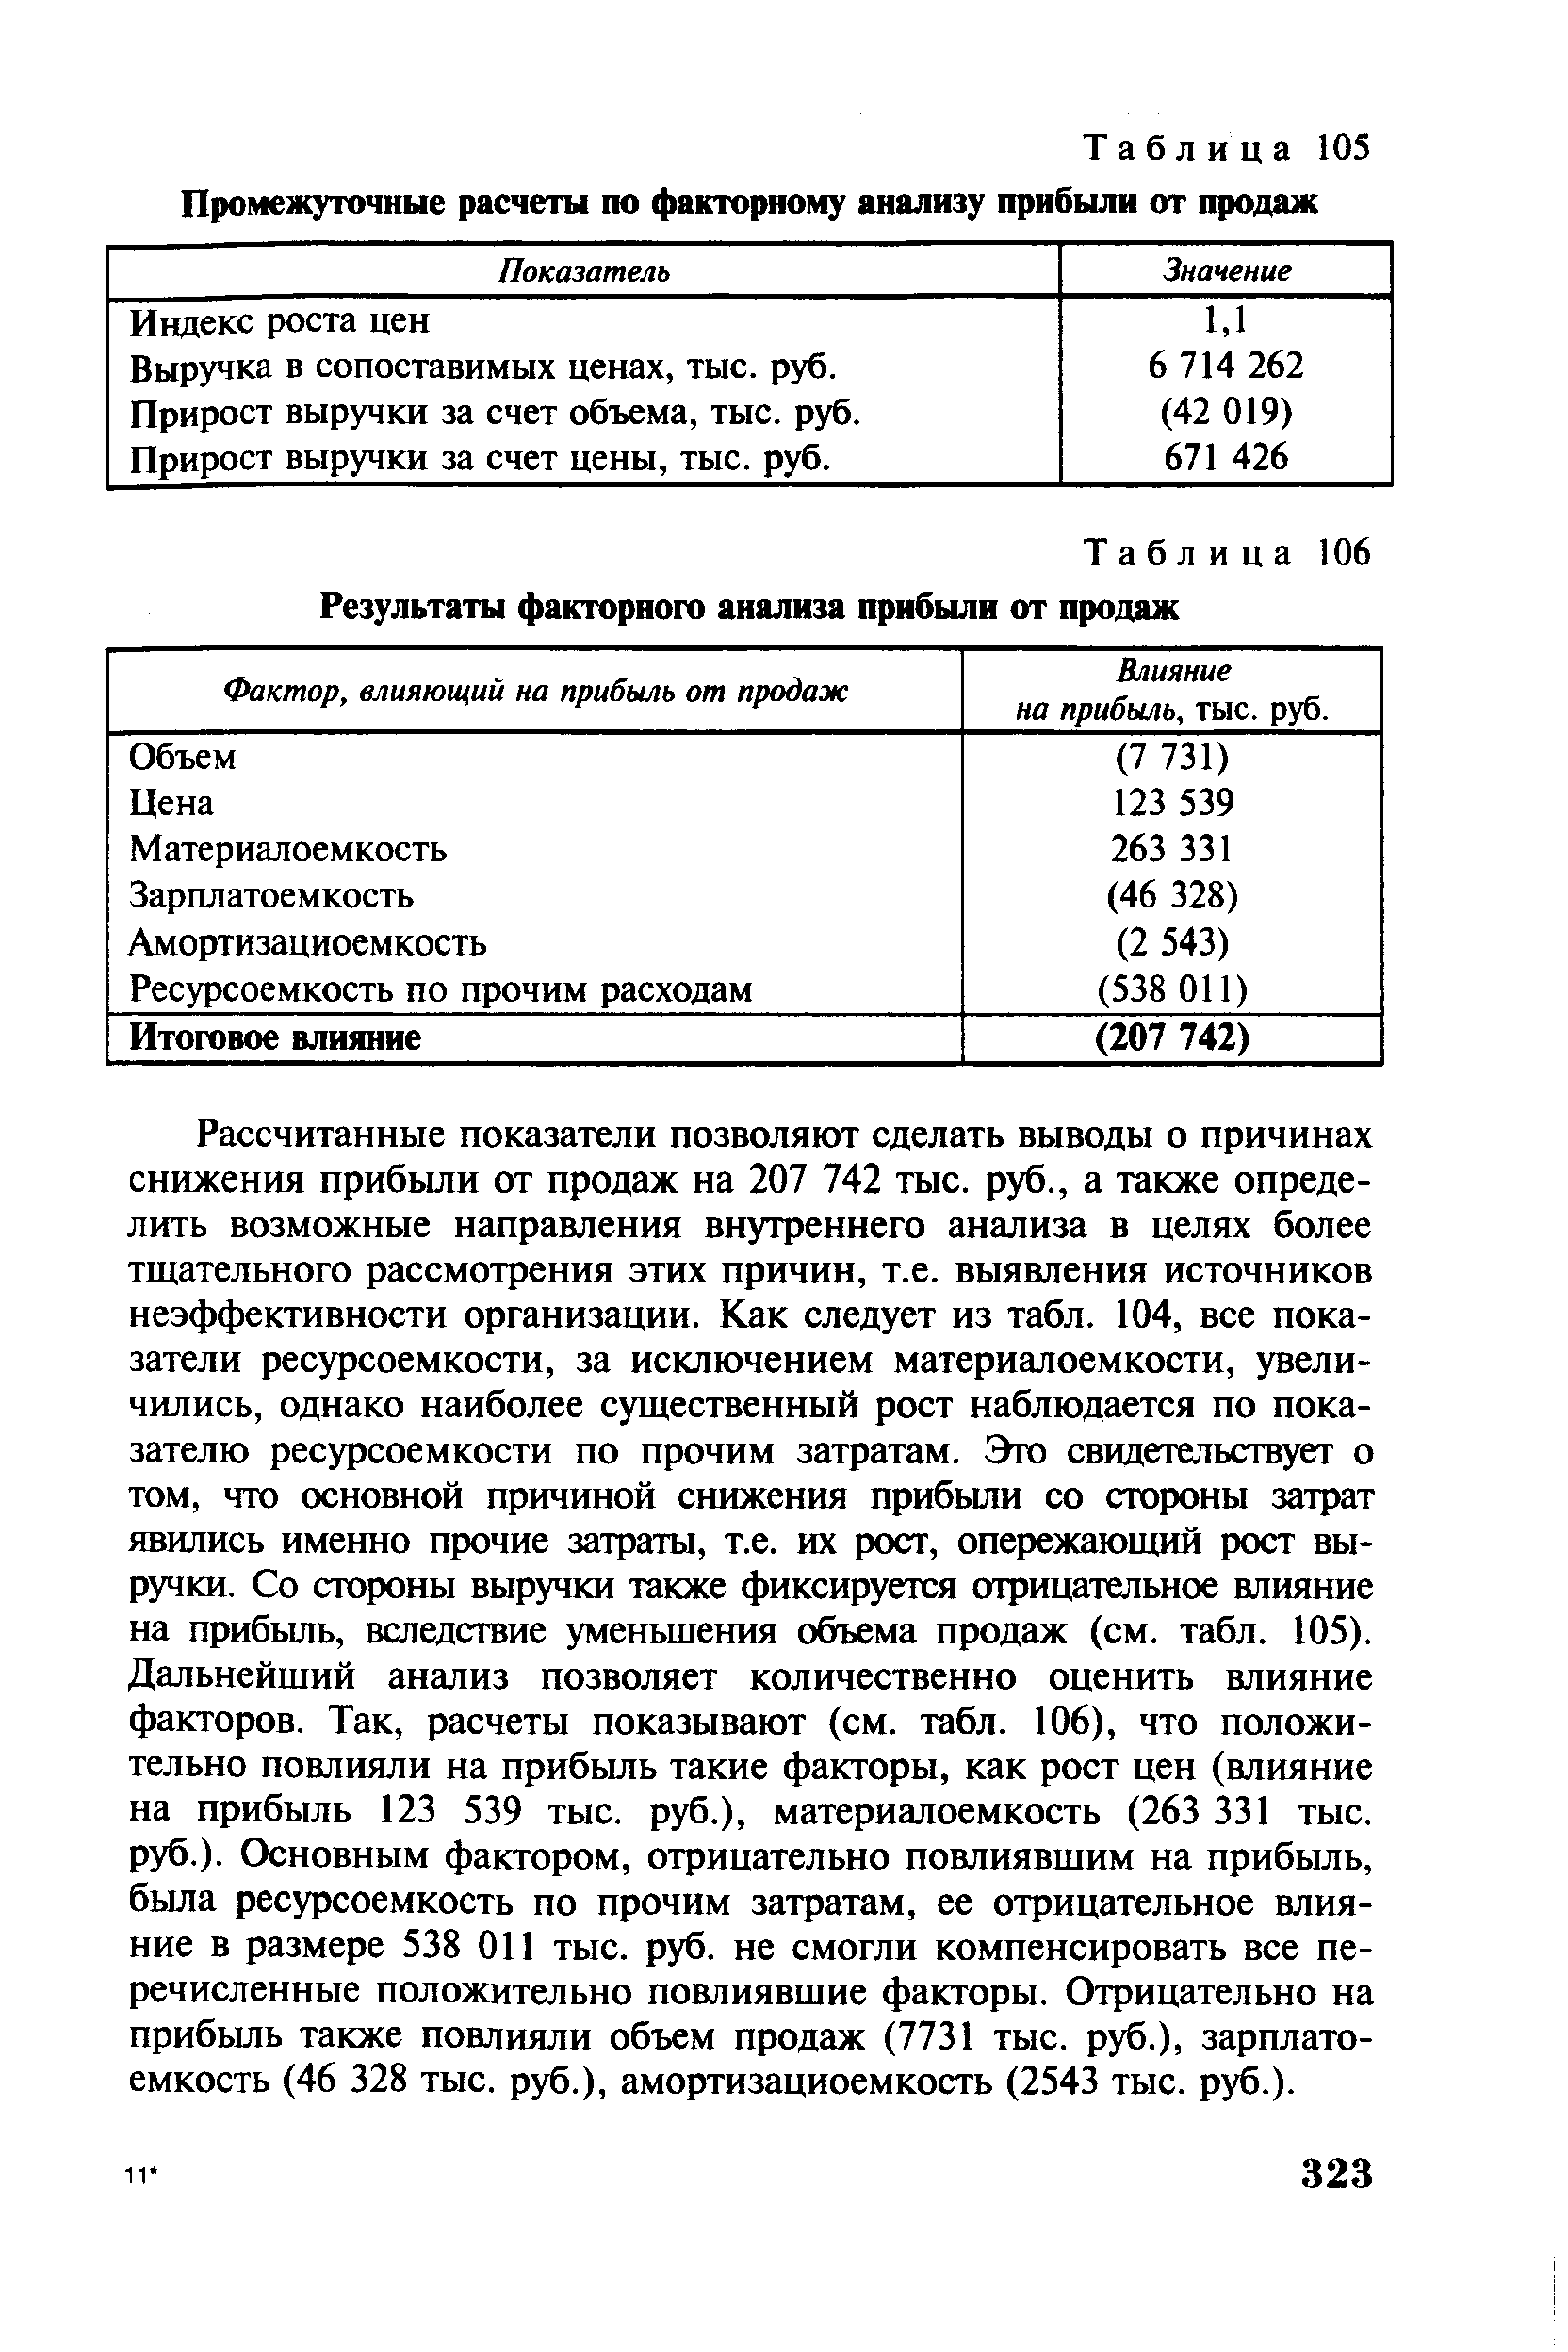 факторному анализу прибыли от продаж » height=»300″ /> |
| Таблица 106 Результаты факторного анализа прибыли от продаж | 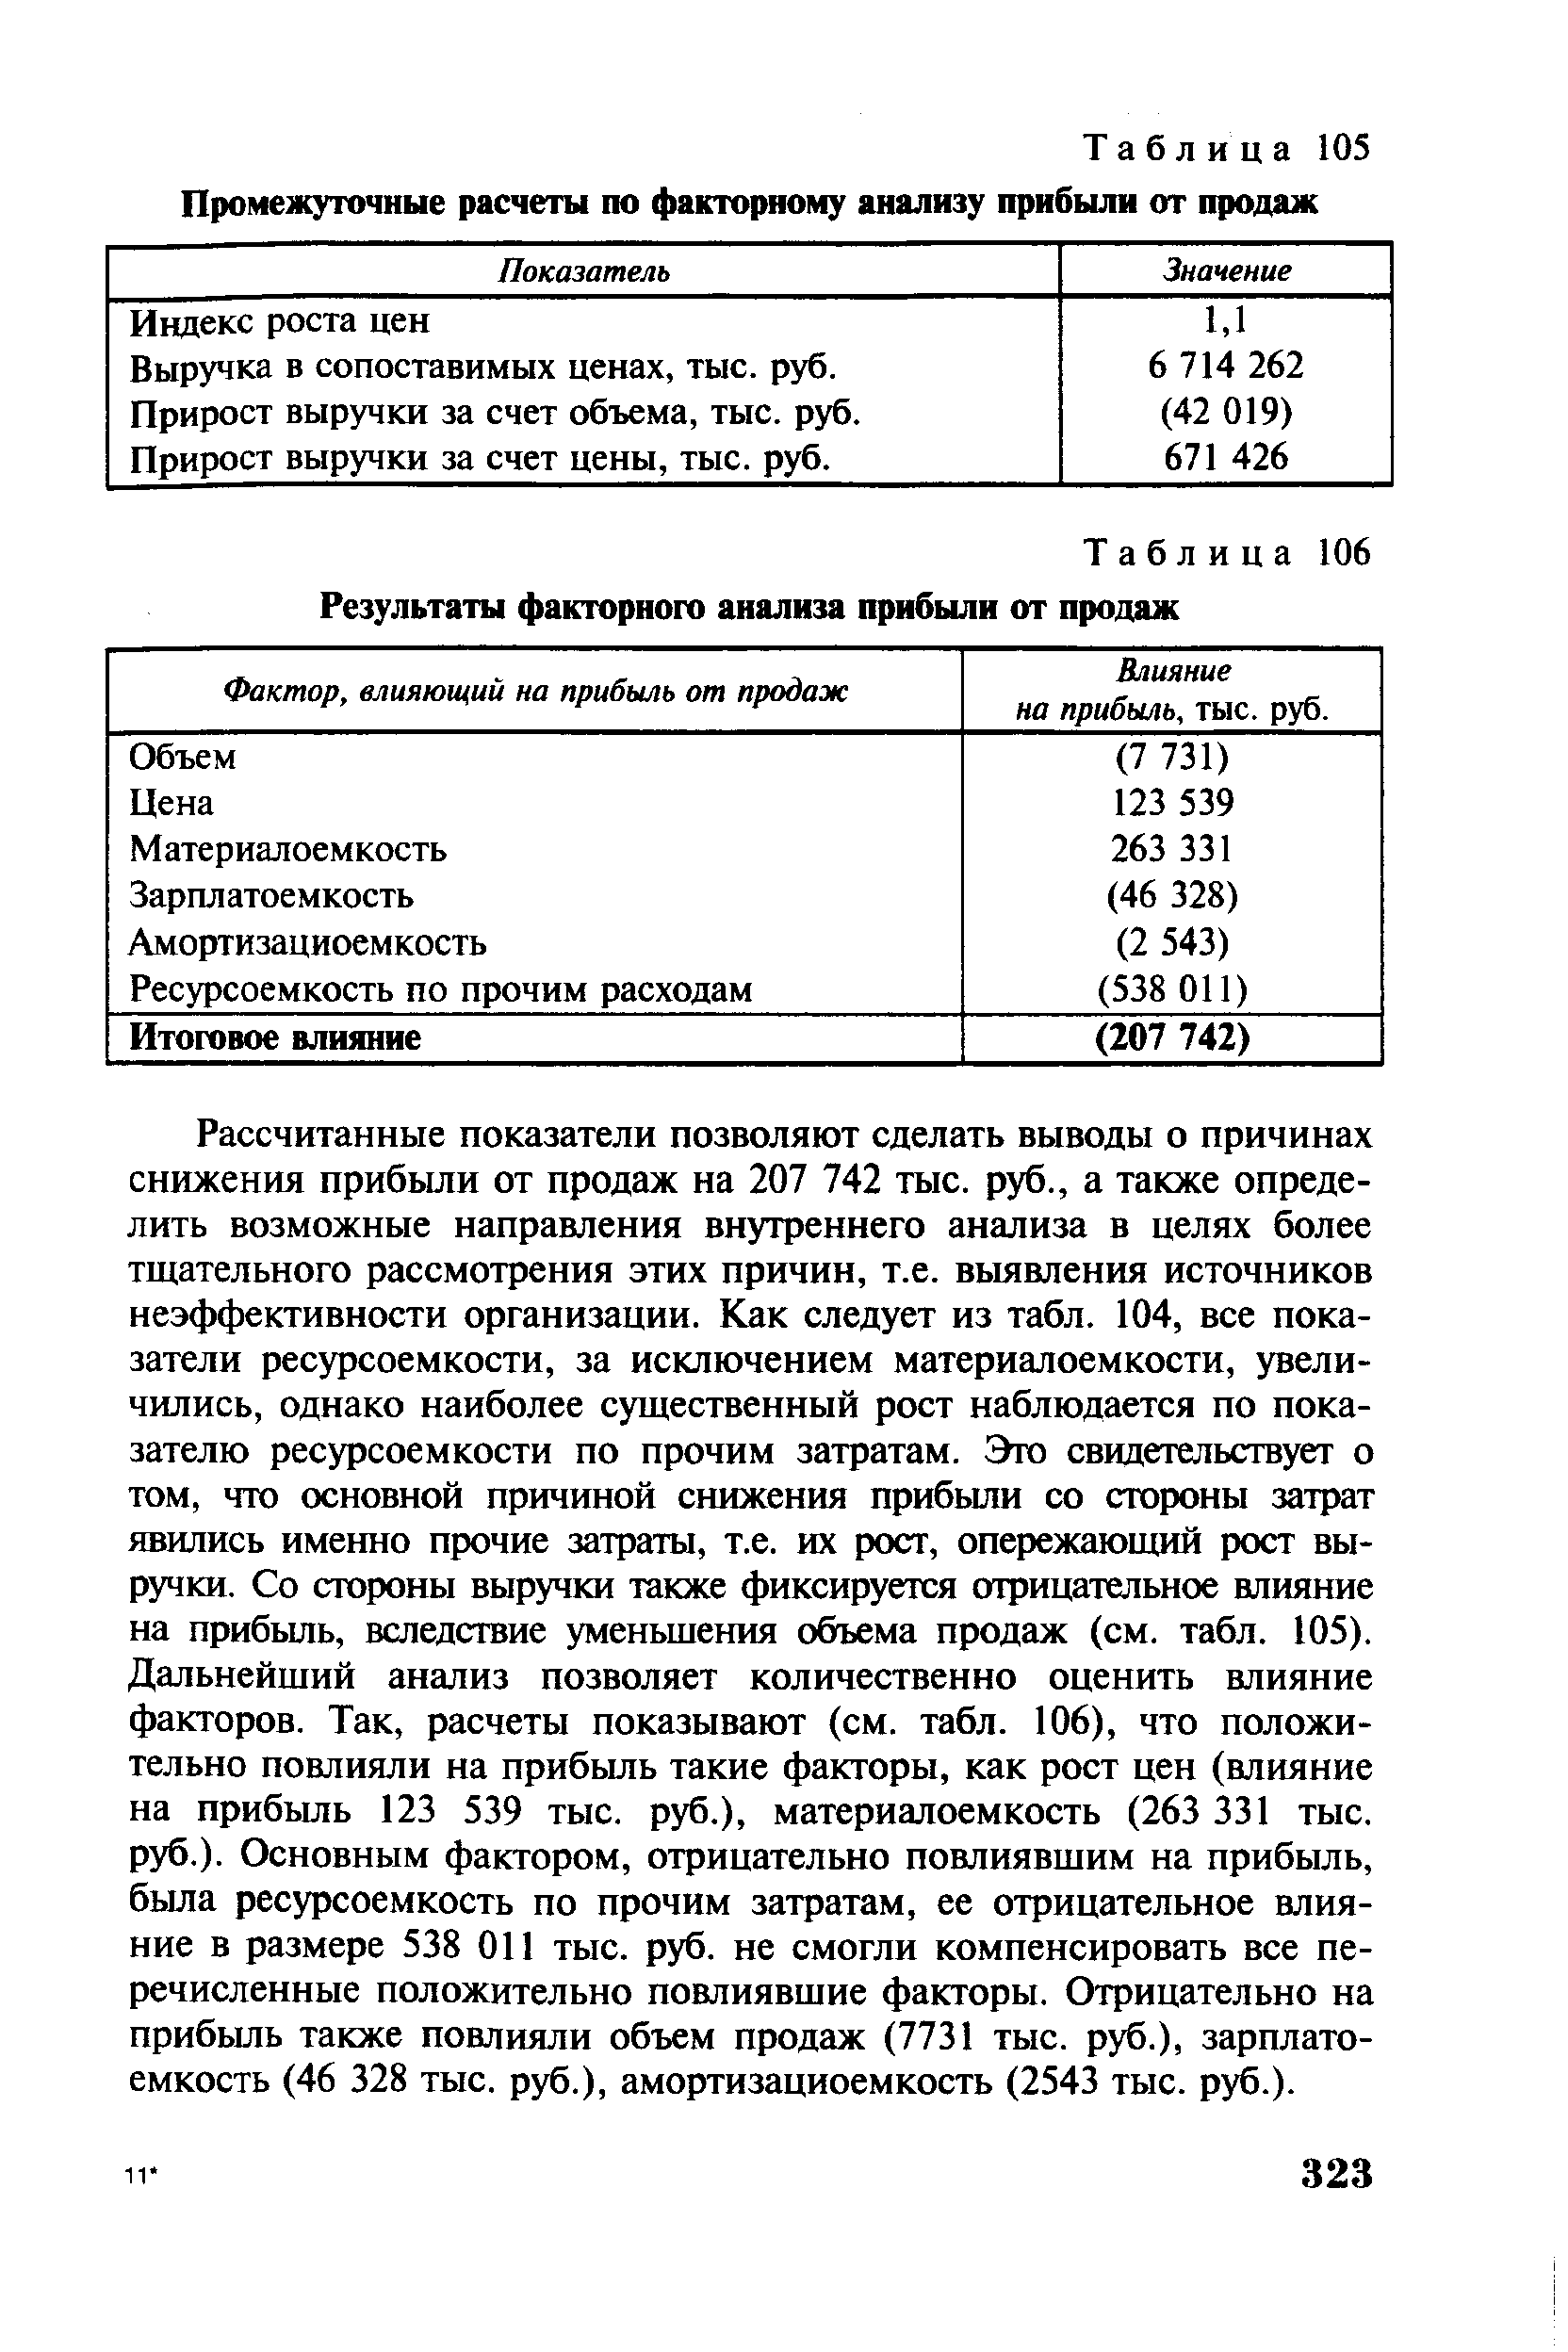 факторного анализа прибыли от продаж » height=»300″ /> |
Факторный анализ прибыли от продаж
Вторая версия факторного анализа прибыли от продаж позволяет сузить рамки поиска причин падения прибыли, т.е. на основании расчетов можно сделать вывод о том, что основными причинами падения прибыли стали прочие затраты в сфере производства (влияние на прибыль составило 144 829 тыс. руб.) и прочие затраты в сфере реализации (114 604 тыс. руб.), рост управленческих затрат повлиял в гораздо меньшей степени (64 116 тыс. руб.). [c.325]
Итоговый вывод по результатам факторного анализа прибыли от продаж заключается в том, что имеют место признаки неэффективного ведения дел в организации, выразившегося в непропорциональном росте прочих затрат, остается только выяснить, насколько объективно необходимо было столь значительное (более чем в 4 раза) увеличение прочих затрат. [c.325]
Аналогичные выводы были получены в ходе факторного анализа прибыли от продаж, который выявил влияние факторов в абсолютном выражении (в тыс. руб.) в отличие от этого анализа, результаты которого выражаются в относительных показателях (процентные пункты рентабельности). [c.351]
Для более точной оценки влияния показателей ресурсоемкости на прирост расходов организации производится факторный анализ расходов по обычной деятельности. Этот анализ выполняется по методике, аналогичной методике факторного анализа прибыли от продаж, изложенной выше. В процессе анализа выявляется влияние следующих факторов на величину расходов по обычным видам деятельности [c.421]
Каков алгоритм факторного анализа прибыли от продаж Как оценить влияние на прибыль показателей ресурсоемкое [c.472]
Рассчитайте показатели факторного анализа прибыли от продаж. Оцените влияние объема, цены и ресурсоемкое на прибыль. [c.474]
Эффективность ведения дел проявляется в первую очередь через уровень и качество финансовых результатов, однако для исследуемой организации эти характеристики не могут быть признаны высокими. Как показали расчеты, структура прибыли до налогообложения вполне приемлемая, поскольку прибыль сформирована исключительно за счет основной деятельности, однако ухудшение всех без исключения ее составляющих не позволяет сделать заключение о высоком качестве прибыли. Факторный анализ прибыли от продаж выявил причины снижения прибыли — уменьшение объема продаж и рост прочих расходов, что является признаками неэффективного ведения дел в организации. [c.504]
Исходные данные для факторного анализа прибыли от продаж представлены в табл. 20.1, где в числителе приведены значения для базового периода, а в знаменателе — для отчетного. [c.159]
Детализированный факторный анализ прибыли от продаж может быть представлен в разрезе элементов расходов (табл. 7.5). [c.185]
Детализация факторного анализа прибыли от продаж может выражаться также в определении структур укрупненных факторов (выручки от продаж, себестоимости продаж, коммерческих и управленческих расходов) в разрезе основных видов деятельности или групп однородных товаров, продукции, работ, услуг, реализуемых предприятием. Для проведения такого факторного анализа необходима организация соответствующего аналитического учета на бухгалтерских счетах, на которых накапливается информация об указанных укрупненных факторах. При наличии необходимых аналитических данных детализация факторного анализа может осуществляться в разрезе наименований всего ассортимента реализуемых товаров, продукции, работ, услуг. [c.185]
Одним из направлений детализации факторного анализа прибыли от продаж является выяснение структуры расходов по обычным видам деятельности в разрезе разделения расходов на переменные и постоянные в зависимости от изменений объема продаж. [c.200]
Первый уровень. Расчеты, выполняемые на первом уровне факторного анализа прибыли, предполагают использование данных гибкого бюджета, который составляется не для конкретного уровня деловой активности, а для определенного его диапазона, т.е. им предусматривается несколько альтернативных вариантов объема реализации. Для каждого из них здесь определена соответствующая сумма затрат. Таким образом, гибкий бюджет учитывает изменение затрат в зависимости от изменения уровня продаж, он представляет собой динамическую базу для сравнения достигнутых результатов с запланированными показателями. [c.322]
Как видно из табл. 12.19, результаты факторного анализа прибыли по моделям (12.1) и (12.9) существенно различаются. По методике маржинального анализа прибыль больше зависит от объема и структуры продаж, так как эти факторы влияют одновременно и на себестоимость продукции. Из-за уменьшения общего объема производства и реализации продукции постоянных затрат на единицу продукции приходится больше. [c.233]
Факторный анализ изменения прибыли от продаж показал, что она увеличилась только за счет влияния двух факторов изменения объема продаж (+33 845,7 тыс. руб.) и роста цен на товары (работы, услуги) (+124 366 тыс. руб.)- Остальные факторы — увеличение себестоимости продаж, коммерческих и управленческих расходов, а также изменение структуры продаж — привели к понижению прибыли от продаж на общую сумму 155 670,7 тыс. руб. [-60 737 + (-61 333) + (-578) + (-33 022,7)]. [c.301]
Одним из этапов проведения факторного анализа денежных потоков является расчет влияния различных факторов на изменение величины коэффициента рентабельности положительного денежного потока по прибыли от продаж, определяемого по формуле [c.401]
Рассмотренные факторные модели, лежащие в основе анализа прибыли от реализации, не учитывают различий в характере зависимости издержек от объема выручки или выпуска продукции. Предполагается, что увеличение объема продаж (выпуска продукции) связано всегда с ростом издержек, и себестоимость продукции изменяется в меру роста или снижения объема выпуска продукции. Однако в меру роста объема выпуска изменяется только часть затрат, называемых переменными издержками, поэтому увеличение объемов производства приводит к снижению затрат на рубль или единицу продукции (эффект масштаба). [c.366]
Факторный анализ динамики прибыли от продаж можно выполнить также с помощью способа цепных подстановок (табл. 5.4) [c.150]
Как видно из табл. 18.3, результаты факторного анализа прибыли по моделям (17Л) и (18.2) значимо различаются. По методике маржинального анализа прибыль в большей степени зависит от объема и структуры продаж, так как эти факторы влияют одновременно и на себестоимость продукции. Из-за уменьшения [c.429]
Показатели, представленные в табл. 134, 135, свидетельствуют о том, что эффективность использования оборотных активов заметно снижается, это касается как коэффициента оборачиваемости, так и рентабельности оборотных активов. Отчасти причины этого явления рассмотрены на предыдущих этапах анализа, в частности, оборотные активы растут непропорционально выручке, причем основные факторы роста — это НДС по приобретенным ценностям и дебиторская задолженность. Дополнительной причиной снижения рентабельности оборотных активов явилось снижение прибыли от продаж, которое произошло из-за непропорционального роста затрат. Факторный анализ рентабельности оборотных активов показал, что оба рассмотренных фактора — коэффициент оборачиваемости и рентабельность продаж — повлияли отрицательно приблизительно в равной степени. Необходимо отметить, что уровень показателей эффективности использования оборотных активов, несмотря на снижение, остается высоким. [c.389]
В результате такого предельно детализированного факторного анализа выясняется, какие наименования ассортимента наиболее (или наименее) способствуют получению предприятием прибыли от продаж, какими факторами это обусловлено и как эти факторы влияют на совокупное изменение прибыли от продаж. Детализированный факторный анализ позволяет определить степень эффективности с точки зрения влияния на прибыль от продаж ассортимента реализуемых предприятием товаров, продукции, работ, услуг и принять управленческие решения о корректировке ассортимента (удаление из него малоприбыльных или убыточных наименований) или величин элементов затрат в плановом периоде. [c.186]
По существующей методике учета операций по продаже иностранной валюты организации должны по дебету счета 48 Реализация прочих активов отражать рублевый эквивалент проданной иностранной валюты в пересчете из расчета курса ЦБ РФ, установленного на день продажи по кредиту — рублевый эквивалент, причитающийся от продажи иностранной валюты. Финансовый результат от этих операций отражается на счете 80 Прибыли и убытки . На внутреннем валютном рынке установлена обязательная продажа части валютной выручки и продажа свободных валютных средств. Порядок и финансовый результат по обязательной продаже части валютной выручки не зависят от усилий организации поэтому ограничен экономический анализ этих операций. В силу того, что при продаже свободных средств в иностранной валюте применяется фиксированный валютный коридор , устанавливаемый ЦБ РФ, анализ продажи свободных валютных средств организации также ограничен. Поэтому можно вести только факторный анализ влияния на финансовые результаты организации операций как [c.579]
Следующий этап анализа прибыли — изучение влияния издержек обращения на прибыль. Традиционный подход к анализу прибыли не предусматривает деления издержек на переменные и постоянные предполагается, что все издержки в равной мере зависят от товарооборота. При оценке влияния затрат на прибыль для исключения влияния объема продаж используется уровень издержек. Факторная модель прибыли в этом случае имеет вид [c.376]
По результатам факторного анализа можно оценить качество прибыли. Качество прибыли от основной деятельности признается высоким, если ее увеличение обусловлено ростом объема продаж, снижением себестоимости продукции. Низкое качество прибыли характеризуется ростом цен на продукцию без увеличения физического объема продаж и снижения затрат на рубль продукции. [c.397]
Показатели рентабельности могут иметь неодинаковую динамику например, при росте показателей рентабельности продаж показатели рентабельности активов могут снижаться или наоборот в этом случае необходим факторный анализ показателей рентабельности. Противоречивая динамика показателей рентабельности может быть связана с разнонаправленной динамикой прибыли от обычных операций (которая используется при расчете рентабельности продаж) и прибыли от прочих операций (которая используется в сумме с прибылью от обычной деятельности) при расчете рентабельности активов и рентабельности капитала. [c.344]
Факторный анализ прибыли от продаж. Пример факторного анализа прибыли от продаж рассмотрим на основе данных табл. 7.4. Определим степень влияния на прибыльследующих факторов 1) изменение отпускных цен на продукцию. Рассчитывается разность между выручкой от продажи продукции в действующих ценах и продажей в отчетном году в ценах базового года 3502 — 3000 = = 502тыс. руб.
Дополнительная прибыль (502 тыс. руб.) получена в результате инфляции. Анализ данных бухгалтерского учета рас- [c.183]
Источник: economy-ru.info
Анализ рентабельности продаж
Рентабельность – относительная величина, выражающая прибыльность (доходность) предприятия. В отличие от прибыли, рентабельность характеризует эффективность финансовой деятельности организации, независимо от размеров и характера экономической деятельности. Данное качество придает рентабельности, с одной стороны, форму экономической категории, выражающей экономические отношения между экономическими субъектами по поводу результативности использования факторов капитала, а с другой – характер объекта и инструмента финансового менеджмента. Анализ рентабельности продаж начинается с изучения ее фактического уровня за отчетный (анализируемый) период в сравнении с рентабельностью продаж за предыдущие годы, с данными бизнес-плана, с аналогичным показателем предприятий, выпускающих однородную с анализируемым предприятием продукцию, со средними значениями рентабельности продаж по данным видам деятельности, отраслям хозяйства в отечественной экономике и в других странах.
В экономической литературе рентабельность продаж предлагается рассчитывать, как отношение прибыли от реализации продукции или чистой прибыли к сумме полученной выручки. Этот показатель определяется как в целом по предприятию, так и по отдельным видам продукции: Рпр = Ппр / Впр * 100% Рпр.ч = ЧП / Впр * 100% где, Рпр — рентабельность продаж в целом по предприятию, рассчитанная по прибыли от продаж, %; Ппр — прибыль от продаж, тыс. рублей; Впр — выручка от продаж, тыс. рублей; Рпр.ч — рентабельность продаж в целом по предприятию, рассчитанная по чистой прибыли, %; ЧП — чистая прибыль, тыс. рублей.
А.Д. Шеремет для анализа рентабельности продаж предлагает использовать следующие коэффициенты:
- Рентабельность продаж по прибыли от продажи: K1 = Ппр / Впр
- Рентабельность продаж по бухгалтерской (до налогообложения) прибыли: K2 = Пбп / Впр
- Рентабельность продаж по чистой прибыли: K3 = ЧП / Впр
где, Ппр — прибыль от продаж Впр — выручка от продаж в отпускных ценах-нетто Пбп — бухгалтерская прибыль ЧП — чистая прибыль.
Если формулу Рпр = Ппр / Впр * 100% выразить не в процентах, а в рублях (в виде Рпр = Ппр / Впр), то в этом случае можно сделать вывод о результативности продаж, то есть сколько рублей прибыли от продаж получено с каждого рубля выручки от реализации продукции (выручки от продаж). В случае если компания имеет достаточно развитую и обширную прочую деятельность, то чистая прибыль является результатом не только выручки от продаж, но и доходов от прочей деятельности. Следовательно, соотнесение чистой прибыли только с величиной выручки от продаж приводит к завышению истинного значения рентабельности, которую правильнее называть уже рентабельностью обычной деятельности. Рентабельность обычной деятельности можно определить по следующей формуле:
Роб.д = ЧП / (Впр + Дп)* 100% где, Роб.д — рентабельность обычной деятельности в целом по предприятию, %; Дп — доходы от прочей деятельности, тыс. рублей. Для более подробного анализа рентабельности продаж необходимо провести факторный анализ рентабельности продаж, т. е. проанализировать какие факторы повлияли на уровень рентабельности продаж предприятия.
Факторное влияние
На величину выручки и прибыли влияет множество внутренних и внешних факторов. Основные из них:
- Рост и спад объема продаж.
- Изменение цен.
- Изменение ассортимента или его структуры.
- Изменение норм производимых затрат.
- Инфляция.
Однако по большому счету меняется или себестоимость (валовое количество затрат на производство и реализацию продукции), или выручка – именно эти показатели служат основанием для проведения анализа.
Формула для расчета рентабельности продаж имеет вид: Рпр = Прибыль / Выручка х 100% = (Выручка – Себестоимость) / Выручка х 100% Чтобы выявить имеющие влияние факторы, оцениваются финансовые результаты за отчетный и базисный периоды. Приведем вариант расчета на примере условной компании.
Компания продала продукцию в базовом периоде на 2000 тыс. руб., в отчетном – на 3000 тыс. руб. Себестоимость ее в базовом периоде была 1200 тыс. руб., в отчетном – 2100 тыс. руб. Расчет прибыли будет выглядеть так: базовый период – 2000 – 1200 = 800 тыс. руб., отчетный период – 3000 – 2100 = 900 тыс. руб.
Теперь произведем расчет рентабельности продаж для каждого из периодов: Рпр базисная = (2000 – 1200) / 2000 х 100%, или 40% Рпр отчетная = (3000 – 2100)/3000 х 100%, или 30%
Факторный и дисперсионный анализ в Excel с автоматизацией подсчетов

Факторный анализ – это способ комплексного и системного измерения и исследования влияния факторов на размер итоговых показателей. Он осуществляется на основе бух. отчета по второй форме.
Основная цель проведения такого анализа – нахождение способов увеличения доходности фирмы.
Главными факторами, которые влияют на размер прибыли, являются:
- Объем продажи продукции. Чтобы узнать, как он влияет на доходность, нужно перемножить изменение количества реализованных товаров на прибыль прошлого периода отчета.
- Разнообразие продаваемых товаров. Чтобы узнать его влияние, требуется сравнить прибыль текущего периода, которая рассчитана на основании себестоимости и цен базисного периода, с базисной прибылью, перерассчитанной на изменение количества проданных продуктов.
- Изменение себестоимости. Чтобы узнать ее влияние, требуется сопоставить себестоимость реализации товаров периода отчета с издержками базисного периода, которые пересчитаны на изменение уровня реализации.
- Издержки коммерческого и административного характера. Их влияние рассчитывается путем сравнения их размеров в базисном периоде и периоде отчета.
- Уровень цен. Чтобы узнать его влияние, требуется сравнить уровень продаж периода отчета и базисного периода.
Качественный план-фактный анализ в Excel
Занимаясь план-фактным анализом, сравнивают и изучают плановые и фактические значения показателей, объясняют полученные отклонения и формулируют выводы.
Для качественного анализа необходимо иметь плановые данные и фактические значения. Из статьи вы узнаете, как c помощью Excel:
- разработать формы таблиц и алгоритм для анализа данных;
- прописать формулы расчета;
- автоматизировать выборку значений;
- подготовить отчеты в требуемой детализации и др.
Факторный анализ прибыли от продаж – пример расчета
| Показатель | Базисный период, тыс. руб. | Период отчета | Абсолютное изменение | Относительное изменение, % |
| Размер выручки | 57700 | 54200 | -3500 | -6,2 |
| Себестоимость товара | 41800 | 39800 | -2000 | -4,9 |
| Коммерческие затраты | 2600 | 1400 | -1200 | -43,6 |
| Административные издержки | 4800 | 3700 | -1100 | -21,8 |
| Прибыль | 8500 | 9100 | 600 | 7,4 |
| Изменение цен | 1,05 | 1,15 | 0,10 | 15 |
| Объем продаж | 57800 | 47100 | -10700 | -18,5 |
Перечисленные выше факторы оказали на прибыль следующее влияние:
- Объем проданной продукции – -1578 тыс. руб.
- Разнообразие продаваемых товаров – -1373 тыс. руб.
- Себестоимость – -5679 тыс. руб.
- Коммерческие издержки – +1140 тыс. руб.
- Административные издержки – +1051 тыс. руб.
- Цены – +7068 тыс. руб.
- Влияние всех факторов – +630 тыс. руб.
Подготовка
По общим правилам подобные плановые исследования принято проводить ежеквартально. Но иногда положение вынуждает участить это действие. В первую очередь это инициируется при определенных сферах проверок. К примеру, изучение бюджета движения денежных средств.
Выявление отклонения строится на сверке прогнозируемых показателей, определенных в стратегии развитии проекта, и текущих цифр, которыми может похвастаться бухгалтерия. Разумеется, в идеале, расхождений быть не должно. Но это практически недостижимая ситуация. Поэтому стоит ориентироваться на процент изменений.
А вот критический его уровень или просто показатель, заслуживающий отдельного внимания, каждое предприятие обычно определяется самостоятельно. Опять же, вопрос зависит от конкретной сферы, а также от специфики деятельности компании.
По сути, что такое план-факторный анализ? Это сверка фактических и планируемых показателей. Именно поэтому процедура имеет такое «говорящее» название.
Подготовка предполагает на превентивном этапе разделение статей на два основных направления. Первое — те, что в теории еще могут оказать влияние на будущее движение денежных средств, изменение результатов. То есть актуальные расхождения на конкретном этапе. А вот вторая группа — это те различия между стратегическими расчетами и текущей ситуацией, которые уже не могут оказать влияния и принести последствий. Разумеется, изучение их остается необходимым, но уже для внутреннего исследования, выявления ошибок, которые следует исключить.
Факторный анализ чистой прибыли – пример расчета
Исходные сведения для анализа:
| Показатель | Размер, тыс. руб. | ||
| Базисный период | Реальный объем, выраженный в базисных ценах | Период отчета | |
| Выручка | 43000 | 32000 | 41000 |
| Себестоимость | 31000 | 22000 | 32000 |
| Коммерческие издержки | 5600 | 4700 | 6300 |
| Управленческие издержки | 1100 | 750 | 940 |
| Полная себестоимость | 37600 | 27350 | 39200 |
| Прибыль (убыток) | 5000 | 4650 | 2000 |
- Прибыль стала меньше на 3000 тыс. руб.
- Уровень продаж упал на 25,58%, что составило 1394 тыс. руб.
- Влияние изменения уровня цен составило 9000 тыс. руб.
- Влияние себестоимости -11850 тыс. руб.
Динамический План Факт анализ в Microsoft Excel
Смотрите видео к статье:
Давайте разберемся, что под этим подразумевается:
У нас есть План и Факт каких-то значений, например, «Продаж», где:
- План – плановое/прогнозное значение, которое мы хотим достичь, т.е. «План продаж»
- Факт – фактическое/текущее значение, которого нам удалось достичь, т.е. «Факт продаж»
Проведем анализ План – Факта, для этого посчитаем следующие значения:
- Отклонение от выполнения плана – сравниваем Факт с Планом в абсолютном значении, видим отклонения от выполнения плана в абсолюте. Соответственно, отклонение равное «0» говорит нам о том, что план выполнен полностью
- Выполнение плана — сравниваем Факт с Планом в относительном значении, видим выполнение плана в процентах. Соответственно, результат равный «100%» говорит нам о том, что план выполнен полностью
Детализация План Факт анализа
План может иметь разную детализацию – это определяет детализацию (глубину) План/Факт анализа, например:
- План может быть выставлен по каждому «Товару» – это будет одноуровневый план
- План может быть выставлен по каждому «Товару» и для каждого «Клиента» – это будет двухуровневый план
- План может быть выставлен по каждому «Товару» и для каждого «Клиента» в разрезе «Каналов продаж» – это будет трехуровневый план (предполагается, что один клиент может работать в разных каналах продаж)
Все это называется — уровни планирования, т.е.: 1 уровень, 2 уровень, 3 уровень (на практике более 3-х уровней не используется)
(Здесь нужно уточнить, что естественные атрибуты/иерархии не считаются уровнями планирования. Например, если у нас есть план по товарам, то план по категориям — это просто сумма товаров. Проще говоря, если атрибуты/иерархии не увеличивают количество строк детализации плана, то это не уровень планирования)
Также, как правило, план имеет базовый уровень планирования (детализации) – это Время, чаще всего план детализируется для каждого месяца
Уровни планирования – это самый важный критерий в системе планирования, который определяет сложность планирования. Например, если у Вас трехуровневый план продаж (=трехуровневая система планирования продаж в разрезе: Канал продаж/Клиент/Товар), где имеется:
- Каналов продаж = 5
- Клиентов = 1000
- Товаров = 300
То Вам нужно спланировать: 5 * 1000 * 300 = 1 500 000 строк детализации плана, т.е. плановых значений по умолчанию для каждого месяца. Соответственно, умножаем это на *12 получаем, 18 000 000 строк в год
Поэтому самые распространенные системы планирования в продажах бывают 1-2 уровневые. Вот несколько примеров уровней планирования для отделов продаж:
- Менеджер/Клиент – один уровень (если с одним клиентом работает один менеджер)
- Бренд/Товар – один уровень
- Категория/Товар – один уровень
- Категория/Бренд — два уровня (если один бренд входит в несколько категорий)
- Клиент/Товар – два уровня
- Территория/Товар – два уровня
- Регион/Товар – два уровня
- Канал продаж/Товар – два уровня
- Менеджер/Товар – два уровня
- Регион/Канал продаж/Товар – три уровня
- Канал продаж/Клиент/Товар – три уровня (если один клиент работает в нескольких каналах)
Факторный анализ валовой прибыли – пример
Исходные сведения приведены в таблице:
| Показатель | Базисный период | Период отчета | Отклонение | |
| В базисных ценах | В рыночных ценах | |||
| Выручка от продаж | 70600 | 79100 | 102000 | 31400 |
| Себестоимость | 56550 | 62200 | 79400 | 22850 |
| Валовая прибыль | 14000 | 16800 | 22600 | 8600 |
Подставив исходные данные в формулу, получим, что воздействие изменения выручки составило 1686 тыс. руб.
Дисперсионный анализ в Excel
Условно цель дисперсионного метода можно сформулировать так: вычленить из общей вариативности параметра 3 частные вариативности:
- 1 – определенную действием каждого из изучаемых значений;
- 2 – продиктованную взаимосвязью между исследуемыми значениями;
- 3 – случайную, продиктованную всеми неучтенными обстоятельствами.
В программе Microsoft Excel дисперсионный анализ можно выполнить с помощью инструмента «Анализ данных» (вкладка «Данные» — «Анализ»). Это надстройка табличного процессора. Если надстройка недоступна, нужно открыть «Параметры Excel» и включить настройку для анализа.
Работа начинается с оформления таблицы. Правила:
- В каждом столбце должны быть значения одного исследуемого фактора.
- Столбцы расположить по возрастанию/убыванию величины исследуемого параметра.
Рассмотрим дисперсионный анализ в Excel на примере.
Психолог фирмы проанализировал с помощью специальной методики стратегии поведения сотрудников в конфликтной ситуации. Предполагается, что на поведение влияет уровень образования (1 – среднее, 2 – среднее специальное, 3 – высшее).
Внесем данные в таблицу Excel:

- Открываем диалоговое окно нашего аналитического инструмента. В раскрывшемся списке выбираем «Однофакторный дисперсионный анализ» и нажимаем ОК.

- В поле «Входной интервал» ввести ссылку на диапазон ячеек, содержащихся во всех столбцах таблицы.

- «Группирование» назначить по столбцам.
- «Параметры вывода» — новый рабочий лист. Если нужно указать выходной диапазон на имеющемся листе, то переключатель ставим в положение «Выходной интервал» и ссылаемся на левую верхнюю ячейку диапазона для выводимых данных. Размеры определятся автоматически.
- Результаты анализа выводятся на отдельный лист (в нашем примере).

Значимый параметр залит желтым цветом. Так как Р-Значение между группами больше 1, критерий Фишера нельзя считать значимым. Следовательно, поведение в конфликтной ситуации не зависит от уровня образования.
Факторный анализ прибыли до налогообложения – пример
Рассмотрим пример проведения анализа прибыли до обложения налогами.
| Показатель | Базисный период | Период отчета | Отклонение | Размер влияния |
| Прибыль от реализации | 351200 | 214500 | -136700 | -136700 |
| Проценты к получению | 3500 | 800 | -2700 | -2700 |
| Проценты к выплате | — | — | — | — |
| Прочие доходы | 96600 | 73700 | -22900 | -22900 |
| Прочие затраты | 112700 | 107300 | -5400 | -5400 |
| Прибыль до обложения налогами | 338700 | 181600 | -157100 | -157100 |
По таблице можно сделать выводы:
- Прибыль до обложения налогами в периоде отчета по сравнению с базисным периодом уменьшилась на 157047 тыс. руб. В основном, это произошло из-за уменьшения размера прибыли от продажи продукции.
- Кроме того, негативно сказалось уменьшение процентов к получению (на 2700 тыс. руб.) и прочих доходов (на 22900 тыс. руб.).
- Положительно повлияло на прибыль до обложения налогами только снижение прочих издержек (на 5400 тыс. руб.).
Анализ план факт в Excel
Анализ план факт в Excel
Добрый день, уважаемые подписчики и читатели сайта! Сегодня поговорим о такой вещи как анализ план факт в Excel.