
Во время поисков самого лучшего депозита человек всегда преследует две цели: накопить и сохранить свой капитал. Но для каждого конкретного случая существует перевес в сторону той или иной цели.
Поделиться
Как же найти самые выгодные вклады? Найти хороший вклад сегодня довольно просто. Огромное количество банков предлагает множество условий для сотрудничества. И среди них возможно отыскать несколько оптимальных вариантов.
При выборе сберегательного счета значение имеют все факторы: срок, процентная ставка, пополнение, капитализация, выплата процентов, частичное снятие. Важность каждого показателя определяется конкретным случаем.
Какой выбрать срок вклада?
Первое, с чем нужно определиться, – тип счёта. Имеется ввиду срочный или бессрочный вклад (до востребования).
Вклад до востребования – способ сбережения денег, когда финансовое учреждение обязуется выдать накопления по первому же требованию. Процентная ставка – минимальная, в основном 0,01%.
Доллары или депозит в рублях. Что выгоднее?
Такие счета представлены в любом банке. Основная их нацеленность – расходно-приходные операции. Подобный вариант подойдёт для свободного управления денежными сбережениями.
Сегодня некоторые финансовые организации предлагают услуги, похожие на вклады до востребования, но с ограничениями. Например, «Сберегательный счёт» от Сбербанка предполагает растущую при пополнении процентную ставку размером от 1,5% до 2,3% в российских рублях. Чем больше сумма, тем выше доход. Депозит бессрочный. Не имеет ограничений относительно пополнений, частичного снятия и минимальной суммы для размещения.
Проценты пересчитываются согласно минимальному остатку в месяц. Предусмотрена ежемесячная капитализация.
Срочный счёт – наиболее распространённый среди банковских предложений. Клиент размещает свои сбережения на определённый период времени. Чаще всего это 3-6 месяцев или 1-2 года.
При выборе срочного депозита клиент рассчитывает на конкретный период времени, который определяет самостоятельно. Может точно подсчитать свою прибыль, основываясь на процентной ставке. Согласно законодательству РФ, человек может в любой момент потребовать выплату сбережений. Но в большинстве случаев доходность по досрочно возвращённому вкладу снизится до минимальной ставки (0,01%). То есть для получения максимального дохода важно определиться со сроком действия накопительного счёта.
Примером срочного вклада может служить большинство банковских продуктов.
- Депозит «Бархатный сезон» от банка «Россия». Предлагает процентную ставку 6,5% при размещении от 3 000 рублей на год. Частичное снятие денежных средств не предусмотрено. Нет возможности пополнения и ежемесячной выплаты процентов, как и капитализации.
- Продукт «Газпромбанк – Золотая осень» предлагает доходность 7,4% при сроке 121 день. Минимальная сумма для открытия – 100 000 рублей. Пополнения и частичного снятия средств не предусмотрено. Выплата процентов в конце срока.
Самый выгодный срок для вложения определяется индивидуально.
Вклад в банке в рублях или в долларах. Что лучше 2012-2022, сравнение с инфляция
Насколько важна процентная ставка?
Процентная ставка по депозиту определяет доходность. Но иногда на размер прибыльности влияют и дополнительные условия.
Например, СМП Банк предлагает депозит «Динамика+». Процентная ставка до 8,05% при размещении от 3 000 до 3 000 000 рублей на 3 года. Однако в условиях сказано, что в первый год процент равен 8,05%, во второй – 5,7%, в третий – 4,1%. По факту средняя процентная ставка составит менее 6%. Проценты капитализируются ежегодно. При досрочном расторжении договора действует ставка 0,01%.
Полученный ранее доход не пересчитывается.
На размер процентной ставки могут влиять срок размещения, сумма на счёте, валюта депозита. Важно обращать внимание на условия пополнения, частичного снятия, выплаты процентов.
Например, вклад «Управляемый доход» от Связь-Банка предполагает размещение от 10 000 рублей под 6,6%. Дополнительно указано, что действует доходность 6,8% с учетом капитализации. Фактически процентная ставка равна 6,6%. А ставка 6,8% указана в информационных целях и рассчитана условно. Такой манёвр применяется в маркетинговых целях многими банками.
Кстати, «6,8%» выделено жирным шрифтом.
Знаете ли Вы что
Потребительское кредитование — сегодня одна из самых востребованных услуг финансирования в экономически развитых странах мира. Только население Европы за один год берет около 200 млрд евро в кредит.
Валюта депозита
Самыми выгодными на сегодня являются сберегательные счета в российских рублях. Это при условии стабильности национальной валюты. Но можно воспользоваться и предложением для накопления иностранных денег. Отличных условий не так много, как для рубля РФ, но они есть.
Например, вклад «МТС доходный» от МТС Банка даёт возможность получить доходность в 1,6% для долларовых счетов. Пополнение и частичное снятие не предусмотрены. Ставка 1,6% действительна для сумм свыше 20 000 долларов США.
Также вкладчику доступны мультивалютные вклады. Например, вклад «Мультивалютный» предлагает УБРиР (Уральский банк реконструкции и развития). Накопления возможны одновременно в рублях РФ, долларах США и евро. Минимальная сумма вклада составляет 10 000 рублей или 300 долларов США/евро. Частичное снятие средств не предусмотрено.
Есть ежемесячная капитализация и выплата процентов (только в российских рублях). Срок вклада – 210 дней. Процентная ставка 6,25%/0,25%/0,1% в рублях/долларах/евро.
Реклама от партнера
- Какой выбрать срок вклада?
- Насколько важна процентная ставка?
- Валюта депозита
Источник: finuslugi.ru
Как открыть вклады в долларах (долларовые) в банках под высокий процент

Вклады в долларах на сегодняшний день считаются одним из наиболее удобных, надежных и эффективных способов аккумуляции и приумножения крупных сумм средств.
Чаще всего необходимость в сохранении денег появляется при желании накопить на серьезную покупку – автомобиль, квартиру, дом, дачу. Некоторые хранят финансы для путешествий, открывают депозиты в качестве вложения в будущее детей и т.д.
Независимо от того, с какой целью делаются накопления, депозит в долларах считается наиболее оптимальным вариантом защиты средств от инфляции, кражи, транжирства. Многие банки предлагают выгодные программы вложений, которые отличаются по определенным параметрам. В сравнении с рублевыми долларовые депозиты предлагают меньшую процентную ставку.
Минимальная сумма вложения обычно действительно небольшая – чтобы открыть депозит в долларах, зачастую достаточно обладать сотней-двумя валюты. Наиболее выгодными считаются вклады с возможностью пополнения и досрочного снятия средств, капитализацией. Все депозиты застрахованы государством – но максимум составляет сумма, равная 1.4 миллионам рублей по курсу.
На каких условиях можно оформить вклады в $
Депозиты в долларах сегодня предполагают достаточно низкий процент – у всех банков он находится в диапазоне 1-2%. В данный момент такая ситуация объясняется тем, что долларовый вклад способен принести владельцу доход не только от процента, но и в ходе изменения курса валют.
На протяжении нескольких лет доллар стабильно растет в отношении национальной валюты и именно такой вид депозита позволяет защитить финансы от обесценивания. Поэтому, несмотря на низкие проценты по вкладам в долларах, в Москве и регионах услуга по-прежнему очень популярна и актуальна.
Сроки оформления вкладов могут быть разными – от месяца до пары лет. Выбирая оптимальный вариант, желательно обращать внимание на основные параметры.
Выгодный вклад в долларах США должен:
- Предоставлять возможность пополнять вклад в любой удобный момент.
- Иметь оптимальные комиссии , выгодные проценты.
- Давать право владельцу преждевременно снимать со счета средства.
- Предполагать льготы для определенных категорий граждан.
- Давать максимум возможностей для удобного взаимодействия (быстрое оформление, контроль в режиме онлайн и т.д.).
Когда лучше делать вложения в USD
Вклад в долларах США сейчас актуален как никогда, ведь сложные экономические условия и изменения курса национальной валюты требуют принятия мер по защите средств. Банки предлагают небольшие проценты, но в данном случае они не являются основным источником прибыли: многие вкладчики надеются на повышение курса доллара и если не заработок на этом, то хотя бы сохранение финансов.
Когда точно стоит делать долларовые вклады:
- Если вкладчик хорошо ориентируется в финансовом рынке и имеет все шансы заработать на изменениях курса валют .
- Если клиент банка заработную плату или другие выплаты получает в долларах США и не видит смысла менять их на национальную валюту (чтобы потом потерять часть или обратно обменять в доллары для совершения той или иной покупки).
- С целью накопления на крупную покупку , которую предвидится совершить нескоро (и средства в рублях могут просто потерять свою ценность из-за инфляции).
- Валютный вклад актуален, если планируется приобретать недвижимость за рубежом или отдохнуть за границей.
Основные преимущества депозита в $
В сравнении с другими видами вложений банковский депозит в долларах предполагает определенные преимущества , которые делают его таким привлекательным.
Из недостатков, которыми обладают вклады в долларах, стоит отметить такие, как: сложности в прогнозировании курса в будущем, риск уменьшения прибыли при обмене в национальную валюту (из-за курсовой разницы), минимальные процентные ставки, небольшое разнообразие программ банков.
Открытие вклада для физических лиц осуществляется в отделении банка или онлайн-режиме после тщательного изучения всех имеющихся программ.
Способы выплаты процентов
Чтобы понять, как именно работает депозит и выбрать лучшие вклады, желательно для начала рассмотреть основной принцип работы банков.
Общие правила депозитных отношений:
- Во вклады банк привлекает свободные финансовые активы организаций и граждан, потом использует их с целью получения дохода.
- Банк выплачивает владельцам средств определенные суммы за использование денег, обычно уровень оплаты исчисляется в процентах от вложенной суммы.
- Проценты выдают владельцам депозита либо добавляются к сумме на счету.
Общие правила начисления процентов:
- Проценты определяются и оглашаются клиенту до того, как ему будет предложено вложить средства.
- Вклад до востребования предполагает самые маленькие проценты.
- Обычно в качестве расчетного срока для начисления процентов берут календарный год – тогда появляется термин «годовой процент».
- Проценты выплачиваются в соответствии с условиями, указанными в договоре .
Варианты выплаты процентов:
- Единовременный расчет – в таком случае проценты выплачиваются за раз, чаще всего в момент возврата вклада клиенту. По такому принципу работают краткосрочные вклады, депозиты с капитализацией процентов (когда проценты добавляют к основной сумме и дальше проценты начисляются уже на больший вклад).
- Периодическое начисление – срок вклада делят на временные промежутки, на которые начисляются проценты и потом выплачиваются (месяц, квартал, год). Процентная ставка считается на общую сумму за указанный срок, выплата осуществляется в полном объеме. Проценты к сумме депозита не добавляются, дальше начисляются на первоначальный вклад. Если на депозитном счете клиента лежит внушительная сумма, он может жить на проценты и тогда такой вариант выплат считается наиболее приемлемым.
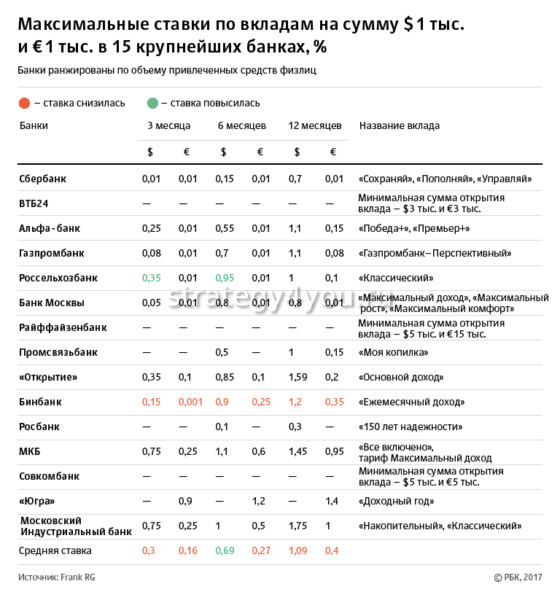
Таблица предложений банков – выбирай лучшее
Максимальные ставки по вкладам в 15 крупнейших банках (сумма от 1 000 долларов):
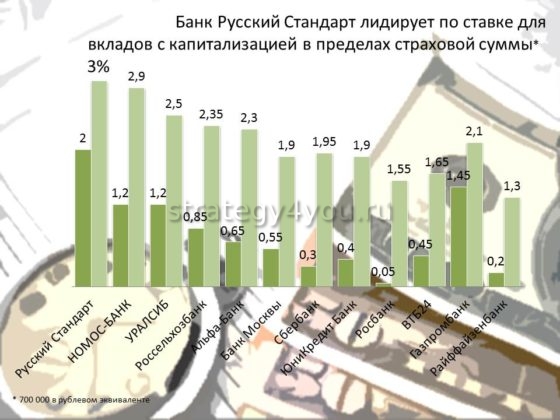
Вклады с капитализацией в пределах страховой суммы:
И так же виде о по теме:
В каком банке открыть USD депозит
Собираясь сотрудничать с банком впервые, лучше открыть вклад в банке лично, а не в онлайн-режиме – так надежнее и понятнее, всегда есть возможность получить дополнительную консультацию специалиста и все проверить. Для открытия депозита достаточно иметь при себе паспорт и заполнить анкету-заявление.
Предварительно изучить всю информацию по вкладам можно в сети – просмотреть рейтинг банков, сравнить условия, подыскать самые выгодные программы.
Среди основных преимуществ и желательных опций выделяют такие:
- возможность пополнить/снять вклад (частично или полностью) в любой удобный момент, капитализация процентов;
- автоматическое продление сроков депозита.
Имея возможность задать сумму и срок вклада, клиент сразу получает расчет планируемой прибыли по любой из предложенных программ.
Выбирая лучшие предложения, стоит уделить внимание не только процентам и условиям программ, но и самим структурам. Ведь от того, насколько надежен банк, будет зависеть качество выполнения им обязательств и сохранность средств.
Основные критерии выбора банка для долларового вклада:
Рассматривая различные предложения и решая, какой банк лучше, необходимо учитывать не только процентные ставки, но и цели инвестирования, условия и особенности вклада.
На конец 2019 — начало 2020 года самые выгодные вклады в долларах США такие:
- «Сохрани» (Азиатско-Тихоокеанский Банк) – ставка 3.25%, срок на 731/1098 дней, сумма от 140 долларов, пополнять нельзя, проценты выплачиваются по окончании срока.
- «Славный Максимум» (Славия Банк) – 2.58%, 364 дней, от 10000 долларов, без пополнения, выплаты в окончании.
- «Жаркий сезон» (Тексбанк) – 2.6%, 367 дней, от 10000 долларов, без пополнения и с выплатой в конце.
- «Классический» (Солидарность) – 2.5%, на 1100 дней, от 5000 долларов, без пополнения, но с ежемесячной выплатой.
- «Акцент на процент плюс» (ББР Банк) – 2.5%, на 1100 дней, от 2000 долларов, без пополнения и в окончании срока выплата процентов.
- «Таврический Максимум» (Таврический) – 2.5% ставка, на 730 или 1095 дней, от 1000 долларов, без пополнения, выплата в окончании.
- «Доходный (онлайн-банк)» (Россельхозбанк) – 2.45%, на срок от 1460 дней, сумму от 50 долларов, без пополнения, выплачиваются проценты в конце срока.
- «Классический» (Союз) – 2.4%, от 1100 дней, от 200 долларов, пополнять нельзя, проценты выплачиваются в окончании срока.
По 2% и разные условия предлагают СКБ-Банк, Гарант-инвест, по 1.90-1.95% Веста и Абсолют Банк, СМП Банк, по 1.80% Газпромбанк, Пересвет. У других банков процентные ставки ниже: 1.50% Национальный Стандарт, 1.40% Райффайзенбанк, 1.35% ЮниКредит Банк, 1% Ситибанк и ВТБ. Сбербанк предлагает проценты и того ниже.
Собираясь сделать вклад в доллары , необходимо все тщательно продумать и просчитать, чтобы в итоге такой вариант сохранения средств не только не стал источником риска, но и принес максимально возможную прибыль.
Источник: strategy4you.ru
Почему проценты по вкладам в валюте ниже рублевых
В условиях продолжающегося снижения стоимости рубля у вкладчиков появляется желание перевести свои накопления в доллары и евро. Но в отличие от рублевых, валютные вклады имеют очень невысокую доходность и, чтобы получить по валютному вкладу ощутимую прибыль, требуется положить в банк значительную сумму на длительный срок. В этой статье мы расскажем, почему проценты по вкладам в валюте ниже рублевых депозитов.
Рубли или другая валюта
Если сравнивать условия, на которых банк вам предложит открыть вклад в рублях, то по сравнению с валютным вкладом, станет очевидным, что рубли гораздо привлекательнее долларов и евро. Проценты, когда вклад в валюте ниже, чем в рублях, да и прочие условия рублевого вклада выглядят заманчивее. Объяснить этот факт можно следующим.
Причина невысокой доходности валютного вклада заключается в ставке рефинансирования Центробанка страны, выпустившей валюту, в которой предполагается открывать вклад.
Ставка рефинансирования служит банкам главным ориентиром при определении величины процентов по вкладам. В России по сравнению со странами Евросоюза и США ставка весьма высока.
Банк берет деньги в долг у вкладчика, открывая ему депозит, и должен соблюсти баланс стоимости одолженных денег. В противном случае исчезнет экономическая целесообразность банковской деятельности. Таким образом, получается, что доход от вклада в валюте ниже чем в рублях.
Давайте сравним выгодность рублевых и валютных вкладов в 2017 году на основе предложений известных банков:


Как видно из приведенной таблицы, величина процентов по валютным вкладам существенно ниже рублевого вклада. Функциональность счета, то есть, возможность его пополнять, снимать проценты, капитализация, делают и так небольшие проценты еще меньше.
Помимо этого, для открытия валютного вклада вам придется менять рубли на доллары или евро, а, значит, нести потери на обменных операциях. Получается, что валютные депозиты дают доход ниже рублевых.
Рекомендуем также обратить внимание на следующие вклады:


Эксперты утверждают, что открытие валютного депозита выгодно тем, кто в дальнейшем предполагает нести расходы именно в валюте вклада, для остальных желающих получить доход от своих накоплений целесообразен вклад в рублях.
Автор Аргунов Дмитрий Борисович
Источник: cleanbrain.ru