
Ситуация: предприятие вышло на сетевой рынок. Перспективы развития бизнеса радуют, но покупатели хотят жесткий график поставок и длительную отсрочку платежа. А значит, нужны дополнительные средства, иначе потерь оборотного капитала не избежать.
Для кредита в банке требуют залог, а его у компании нет. Где взять деньги? Можно воспользоваться факторингом. Разберем, что это такое и как он работает.
Услуга факторинга
Факторинг — это выкуп у поставщика дебиторской задолженности его покупателей. Суть в следующем: фактор (или иначе финансовый агент) дает деньги своему клиенту, а взамен получает право требования долга за отгруженный товар с его контрагента. Соглашение, которое заключается между сторонами, называется договором финансирования под уступку денежного требования.
За свои услуги фактор получает вознаграждение. Обычно это комиссия за период пользования предоставленными денежными средствами плюс фиксированная стоимость обработки документов. Услуги факторинга не лицензируются. Оказывать их могут кредитные учреждения или организации, которые не относятся банковской сфере.
Виды факторинга: из чего выбирать? ч.4.
Небольшие факторинговые компании чаще всего предоставляют услугу малому и среднему бизнесу. Запас денежных средств у них, как правило, ограничен, поэтому для клиентов может быть установлен лимит по объему выручки. Бизнес с большими оборотами чаще обращается за услугой в банки: условия там менее гибкие, зато можно получить большее финансирование. Почему факторинг востребован?
Редкий покупатель готов заключить сделку на условиях полной или частичной предоплаты. Крупные торговые сети, которые массово реализуют товары ежедневного спроса, работают только по отсрочке платежа. Например: согласно подп. 3 п. 7 ст. 9 закона № 381-ФЗ, на продукты с длительным сроком годности можно установить отсрочку платежа до 40 дней.
А лимит отсрочки для непродовольственных товаров и вовсе законом не регулируется. При этом договор требует соблюдения графика поставок, срыв которого чреват санкциями. В частности, крупные ритейлеры могут требовать неустойку до 15% от суммы недопоставки.
Для поставщиков-«малышей» и представителей среднего бизнеса такое зависание оборотных средств может привести к кассовым разрывам, поэтому без привлечения денег со стороны не обойтись. Сегодня многие факторинговые компании расширяют присутствие на рынке: они готовы финансировать не только торговлю, как было еще несколько лет назад, но и производство, строительство и иные виды деятельности. Компании готовы сопровождать сделки клиента на любом этапе работ: от закупки сырья и материалов до реализации готовой продукции конечному потребителю.
Виды факторинга
- Факторинг без регресса подразумевает, что все риски по непогашению долга дебитором клиента несет фактор. То есть банк или факторинговая компания выплачивает поставщику сумму по договору, а затем самостоятельно взыскивает задолженность с покупателя и принимает на себя все издержки, включая судебные расходы.
- Факторинг с регрессом подразумевает, что риск по сделке с покупателем несет клиент. Если оплата от дебитора не поступила, фактор возвращает документы по сделке, а клиент компенсирует ему сумму долга из собственных средств. Взыскивать деньги с недобросовестного покупателя клиенту приходится самому.
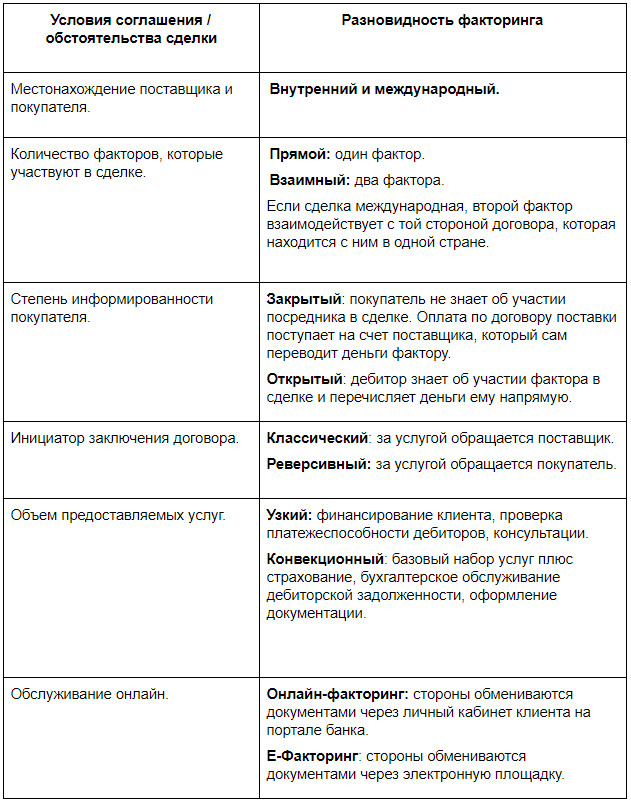
Понятие, виды и функции факторинга
Другие разновидности факторинга, описываемые в интернете, таковыми не являются, а скорее характеризуют дополнительные условия соглашения между фактором и клиентом или обстоятельства сделки.
Кто не сможет воспользоваться факторингом
Банки и факторинговые компании тщательно подходят к выбору клиентов и еще более скрупулезно изучают их контрагентов. Данные клиента и его покупателей обрабатывает служба финансовой безопасности: проверяет их через базы данных ФНС, Службы судебных приставов и прочих государственных инстанций. У клиента запрашивают всю информацию о его дебиторах.
Фактор вряд ли станет финансировать клиента под дебиторскую задолженность проблемных покупателей, которые регулярно задерживают оплату счетов. И вполне может отказать в подписании договора потенциальному клиенту, чья дебиторская задолженность копится на балансе в течение нескольких лет.
- продажа товаров физическим лицам: для факторинга нужен договора поставки между субъектами предпринимательства;
- производство или реализация товаров, ограниченных в обороте: такие сделки регулирует государство и поставщик не может отчуждать товары без разрешения госорганов;
- работа с привлечением субподрядчиков: договор с фактором не допускает участие в сделке третьих лиц.
- если покупателем выступает собственный филиал клиента или его аффилированное лицо: такие сделки ФНС может признать недействительными;
- если сделки оплачиваются в наличной форме: факторинг работает только по безналичным расчетам.
Сколько стоит факторинг, пример расчета
Посчитаем расходы на факторинг на примере конкретной операции.
Между поставщиком и банком заключен договор финансирования под уступку требования. Ставка — 14% годовых, комиссия за обработку 1 документа — 50 рублей. Размер первоначальной выплаты — 90% от суммы поставки.
1 октября поставщик отгрузил товар покупателю на сумму 200 000 рублей. Отсрочка платежа по договору поставки составляет 40 дней. Поставщик отправил счет-фактуру в банк сразу после отгрузки. В тот же день банк проверил документ и выплатил поставщику 90 % от суммы поставки:
200 000 * 0,9 = 180 000 рублей.
Платеж от покупателя поступил на расчетный счет фактора 31 октября. Таким образом, период пользования денежными средствами составил 30 дней. Рассчитаем комиссию фактора:
(180 000 * 0,14 / 365) * 30 = 2 071 рублей.
С учетом фиксированного сбора за обработку одного документа вознаграждение фактора составит:
2 071 + 50 = 2 121 рублей.
Следовательно, банк должен перечислить поставщику остаток суммы в размере:
200 000 — 180 000 — 2 121 = 17 879 рублей.
Многие факторинговые компании готовы выплачивать клиентам 100% от суммы поставки единовременно. Тогда вознаграждение фактора выставляют поставщику отдельным счетом после поступления средств от покупателя.
Плюсы и минусы факторинга
Как и любой финансовый инструмент, факторинг имеет свои достоинства и недостатки.
- факторинг помогает избежать кассовых разрывов: денежные средства поступают сразу после проверки документов и могут быть использованы на текущие нужды предприятия;
- помогает улучшить показатели баланса: финансирование под уступку требования не увеличивает кредиторскую задолженность, а долги дебиторов оперативно погашаются;
- факторинг не требует залога: фактора больше интересует финансовое состояние покупателей. Наличие активов у поставщика не является обязательным условием заключения договора;
- позволяет привлечь новых покупателей удобным графиком платежей: отсрочка на всю сумму поставки без авансов и предоплат.
- применим только к безналичным расчетам;
- фактору предоставляется полная информация о покупателях;
- высокая стоимость услуг.
Источник: spark.ru
Факторинг
Факторинг – финансовая услуга специализированной компании или банка. В общем виде факторинг используется так: поставщик продает товар покупателю, не требуя за него немедленной оплаты. За покупателя этого товара продавцу платит специализированная факторинговая компания или банк, после чего получает долг с покупателя товара.
Таким образом, продавец имеет возможность, заключив факторинговый договор, продать товар с отсрочкой платежа, обычно до 180 дней, и при этом получить оплату с некоторым дисконтом (скидкой) от факторинговой компании или банка сразу, переуступив ей право требования долга за поставленную продукцию.
Компания или банк, предоставляющая факторинговые услуги, в договоре именуется фактором. Покупатель товара или услуги – должником, или дебитором, а продавец – кредитором.
Как правило, факторинговая компания готова оплатить до 90% суммы задолженности сразу. Остальные 10% за вычетом комиссии выплачиваются тогда, когда дебитор погасит свою задолженность. Размер комиссии зависит от длительности отсрочки платежа и риска неоплаты задолженности.
Факторинговая схема дает ряд преимуществ как поставщику, так и покупателю при совершении сделки. Фактически это краткосрочный кредит продавцу, который может получить деньги сразу, не дожидаясь оплаты товаров или услуг.
В зависимости от действий при неоплате товара или услуги покупателем выделяют два вида факторинга: с регрессом и без регресса.
По взаимоотношениям с покупателем факторинг бывает открытый, когда покупатель уведомляется о переуступке требований к нему, и закрытый, когда его в известность не ставят.
По наступлению срока платежа факторинг подразделяется на реальный, если денежное требование уже существует на момент подписания договора, и консенсуальный, когда денежное требование возникнет в будущем.
В России операции по факторингу регулируются главой 43 Гражданского кодекса РФ «Финансирование под уступку денежного требования».
Изначально факторинг находит свое применение в международной торговле. Но в настоящее время эта услуга предлагается и на внутреннем рынке такими компаниями и банками, как «ВТБ Факторинг», Газпромбанк, Металлинвестбанк, СМП Банк и другие. По итогам 2010 года, например, оборот Газпромбанка по факторинговым операциям составил 18,5 млрд рублей.
Материалы по теме:
Источник: www.banki.ru
Деньги сразу: как быстро получить оплату по договору благодаря факторингу
Факторинг — это финансовая услуга для компаний, работающих на условиях отсрочки платежа. С её помощью продавец получает деньги за товар сразу после отгрузки, может устранить кассовые разрывы и пополнить оборотный капитал. Рассказываем, как оформить факторинг.
Что такое факторинг
Суть договора факторинга проще объяснить на примере. Допустим, ваша компания занимается поставками кофе. Вы отгрузили сети кафе товар на сумму 1 миллион рублей, но по условиям договора клиент имеет право рассчитаться не сразу, а только через 2 месяца. Чтобы получить деньги сразу, вы можете обратиться к фактору — в банк или факторинговую компанию (часто они — «дочки» банков).
Финансовый агент расплатится с вами вместо покупателя и возьмёт за свои услуги комиссию. Спустя 2 месяца сеть кафе перечислит деньги не вам, а фактору.
Чем факторинг отличается от кредита
Договор факторинга — это альтернатива кредиту. Вот в чём разница:
- Продавец получает деньги, но ничего не должен банку — деньги фактору возвращает покупатель .
- При оформлении договора факторинга не нужен залог.
- Факторинговые деньги — это актив продавца в бухгалтерском балансе, долгом он не считается.
Для чего можно использовать факторинг
Пополнить оборотные средства
Когда покупатель долго не платит, владельцу бизнеса трудно позволить себе лишние расходы, и это сдерживает развитие компании. С факторингом всегда есть деньги, которые можно потратить на создание новой продуктовой линейки или расширение географии поставок.
Устранить кассовый разрыв
Из-за условия отсрочки платежа, прописанного в контракте, вы рискуете оказаться в ситуации, когда денег не хватит даже на текущие расходы. Факторинг помогает закрывать дыры в бюджете и вовремя выполнять обязательства.
Поработать с крупными ретейлерами и компаниями из других отраслей
Торговые сети работают с сотнями контрагентов, поэтому чаще всего оплачивают поставки только через 45—75 дней. Факторинг позволяет заключать контракты с крупными покупателями и получать деньги сразу.
В СберФакторинге действуют программы
- для поставщиков крупных федеральных ретейлеров, в рамках которой финансовое состояние поставщика не анализируется, а сумма лимита финансирования предоставляется по запросу поставщика и закрывает всю его потребность;
- для поставщиков и подрядчиков крупнейших компаний нефтегазовой отрасли, которые могут привлечь дополнительное финансирование с помощью факторинга.
Как работает факторинг
Услуга работает так:
- Вы поставляете товары, выполняете работы или оказываете услуги клиенту.
- После этого вы обращаетесь в банк или факторинговую компанию, чтобы передать им право требовать долг с покупателя. Фактор становится кредитором вашего клиента.
- Фактор запрашивает у вашего клиента подтверждение, что он выполнил обязательство по договору: доставил товар или оказал услугу.
- Получаете от фактора деньги.
- Клиент расплачивается с фактором.
- Вы выплачиваете комиссию фактору.
Как оформить договор факторинга
Чтобы заключить факторинговый договор, не всегда нужно ехать в отделение банка. Например, в СберФакторинг Онлайн документы оформляют дистанционно. Вот как это сделать:
- Подайте заявку через сайт СберФакторинга.
- Обсудите детали с менеджером, который вам перезвонит.
- Отправьте менеджеру копии документов.
- Получите уведомление о проверке документов.
- Подпишите факторинговый договор в электронной форме.
Вот какие документы нужны для оформления договора факторинга :
Копии учредительных документов:
- Последняя редакция устава.
- Решение или протокол о назначении директора.
- Паспорт директора.
Копии бухгалтерских документов:
- Отчётность по РСБУ (формы 1 и 2).
Копии хозяйственных документов с контрагентами:
- Договоры с клиентами, по которым нужен факторинг.
- В отдельных случаях — другие документы по запросу банка.
Фактор подключает компанию к электронной факторинговой платформе. Процесс происходит полностью онлайн: от загрузки документов и формирования реестров до подписания документов и уведомлений. Если услуга факторинга нужна вам регулярно, договор достаточно подписать один раз, после — только отправлять отгрузочные документы.
Короче
— 
Суть факторинга : поставщик передаёт банку или факторинговой компании право требовать деньги с покупателя, а фактор выплачивает сумму долга покупателя и берёт за это комиссию.
— 
Факторинг подходит компаниям, которые сотрудничают с новыми покупателями на условиях контрактной отсрочки платежа или имеют небольшой оборотный капитал.
— 
В СберФакторинг Онлайн заключить факторинговый договор можно дистанционно. Для этого нужно оформить электронную заявку , загрузить документы и пройти проверку. Деньги банк перечислит сразу после отгрузки товара.
Ещё больше о факторинге и его отличиях от других кредитных продуктов — в статье СберФакторинга .
Источник: www.sberbank.ru