
В среднезаработную плату для расчета оплаты больничного листа входят северная надбавка, районный коофициент и вахтовая надбавка?
Ответы на вопрос:
Юрист • г. Санкт-Петербург
11.11.2020, 19:51
В среднюю заработную плату входят все составные части Вашей заработной платы.
Вам помог ответ? Да Нет
Похожие вопросы
• г. Санкт-Петербург
Будет ли учитываться при расчёте пенсии северная надбавка или только районный коэфициент.
В 2022 году выход на пенсию. Сотрудник МВД. Служба в районах приравненных к Крайнему Северу. Районный кожфициент-1. 2. Северная надбавка-50 %. Будет ли учитываться при расчёте пенсии северная надбавка или только районный коэфициент.
Юрист #6842970
Юрист • г. Санкт-Петербург
20.10.2021, 09:09
Учитывается только районный коэфииент.
Вам помог ответ? Да Нет
• г. Белгород
Какие виды выплат по заработной плате входят при расчёте среднего заработка для оплаты больничного листа?
Юрист • г. Казань
02.02.2016, 13:58
Вахта. Начисления. Урок №8
Средняя з/п в месяц, из этого расчета и выплатят
Вам помог ответ? Да Нет
Входит ли в расчёт среднего заработка за год, для начисления отпускных, вахтовая надбавка? Спасибо.
Юрист • г. Москва
16.01.2020, 10:03
Расчет среднего заработка осуществляется на основании Положения об особенностях порядка исчисления средней заработной платы. Согласно пункту 2 данного положения [quote]Для расчета среднего заработка учитываются все предусмотренные системой оплаты труда виды выплат, применяемые у соответствующего работодателя, независимо от источников этих выплат. К таким выплатам относятся: выплаты, связанные с условиями труда, в том числе выплаты, обусловленные районным регулированием оплаты труда (в виде коэффициентов и процентных надбавок к заработной плате), повышенная оплата труда на тяжелых работах, работах с вредными и (или) опасными и иными особыми условиями труда, за работу в ночное время, оплата работы в выходные и нерабочие праздничные дни, оплата сверхурочной работы.[/quote]
То есть вахтовая надбавка также входит в расчет среднего заработка.
Вам помог ответ? Да Нет
• г. Петропавловск-Камчатский
У меня вопрос, входит ли персональная надбавка пункта 3 в расчет отпускных .
В расчетном листке у меня ежемесячно указаны следующие выплаты:
1 Оплата по часовому тарифу,
3 Персональная надбавка
4 Районный коэффициент
5 Северная надбавка.
У меня вопрос, входит ли персональная надбавка пункта 3 в расчет отпускных и в расчет компенсации за неиспользованный отпуск при увольнении?
Юрист • г. Казань
24.04.2018, 07:57
Это лучший ответ
Да. В расчет компенсации за неиспользованный отпуск входят все вышеупомянутые выплаты согласно Постановлению Правительства РФ от 24 декабря 2007 г. N 922 «Об особенностях порядка исчисления средней заработной платы», п.2, пп. «к»:
Учет МРОТ при расчете среднего заработка в 1С ЗУП 3.1
[quote]Для расчета среднего заработка учитываются все предусмотренные системой оплаты труда виды выплат, применяемые у соответствующего работодателя, независимо от источников этих выплат. К таким выплатам относятся:
а) заработная плата, начисленная работнику по тарифным ставкам, окладам (должностным окладам) за отработанное время;
б) заработная плата, начисленная работнику за выполненную работу по сдельным расценкам;
в) заработная плата, начисленная работнику за выполненную работу в процентах от выручки от реализации продукции (выполнения работ, оказания услуг), или комиссионное вознаграждение;
г) заработная плата, выданная в неденежной форме;
ж) начисленные в редакциях средств массовой информации и организациях искусства гонорар работников, состоящих в списочном составе этих редакций и организаций, и (или) оплата их труда, осуществляемая по ставкам (расценкам) авторского (постановочного) вознаграждения;
з) заработная плата, начисленная преподавателям профессиональных образовательных организаций за часы преподавательской работы сверх установленной и (или) уменьшенной годовой учебной нагрузки за текущий учебный год, независимо от времени начисления;
и) заработная плата, окончательно рассчитанная по завершении предшествующего событию календарного года, обусловленная системой оплаты труда, независимо от времени начисления;
к) [b]надбавки [/b]и доплаты к тарифным ставкам, окладам (должностным окладам) за профессиональное мастерство, классность, выслугу лет (стаж работы), знание иностранного языка, работу со сведениями, составляющими государственную тайну, совмещение профессий (должностей), расширение зон обслуживания, увеличение объема выполняемых работ, руководство бригадой и другие;
л) выплаты, связанные с условиями труда, в том числе выплаты, обусловленные районным регулированием оплаты труда (в виде коэффициентов и процентных надбавок к заработной плате), повышенная оплата труда на тяжелых работах, работах с вредными и (или) опасными и иными особыми условиями труда, за работу в ночное время, оплата работы в выходные и нерабочие праздничные дни, оплата сверхурочной работы;
м) вознаграждение за выполнение функций классного руководителя педагогическим работникам государственных и муниципальных образовательных организаций;
н) премии и вознаграждения, предусмотренные системой оплаты труда;
о) другие виды выплат по заработной плате, применяемые у соответствующего работодателя.[/quote]
Источник: www.9111.ru
НТВП «Кедр — Консультант»
ООО «НТВП «Кедр — Консультант» » Услуги » Консультации юристов » Трудовые споры » Входит ли надбавка за вахтовый метод работы в расчет среднего заработка?
Входит ли надбавка за вахтовый метод работы в расчет среднего заработка?
Вопрос
Входит ли надбавка за вахтовый метод работы в расчет среднего заработка?
Ответ
Вахтовый метод — особая форма осуществления трудового процесса вне места постоянного проживания работников, когда не может быть обеспечено ежедневное их возвращение к месту постоянного проживания (ч. 1 ст. 297 ТК РФ).
Лицам, работающим вахтовым методом, за каждый календарный день пребывания в местах производства работ в период вахты и за фактические дни нахождения в пути от места нахождения работодателя (пункта сбора) до места выполнения работы и обратно взамен суточных выплачивается надбавка за вахтовый метод работы (ч. 1 ст. 302 ТК РФ).
Для всех случаев определения размера средней заработной платы (среднего заработка), предусмотренных ТК РФ, устанавливается единый порядок ее исчисления. Для расчета средней заработной платы учитываются все предусмотренные системой оплаты труда виды выплат, применяемые у соответствующего работодателя, независимо от источников этих выплат (ст. 139 ТК РФ, п. 2 Положения об особенностях порядка исчисления средней заработной платы, утв. Постановлением Правительства РФ от 24.12.2007 N 922 (далее — Положение)). Также в п. 2 Положения приведен перечень возможных выплат, учитываемых при расчете средней заработной платы.
Для расчета среднего заработка не учитываются выплаты социального характера и иные выплаты, не относящиеся к оплате труда (материальная помощь, оплата стоимости питания, проезда, обучения, коммунальных услуг, отдыха и другие) (п. 3 Положения).
Компенсации — это денежные выплаты, установленные в целях возмещения работникам затрат, связанных с исполнением ими трудовых или иных обязанностей, предусмотренных ТК РФ и другими федеральными законами (ч. 2 ст. 164 ТК РФ).
Исходя из норм ст. ст. 129, 164 и 302 ТК РФ надбавка за вахтовый метод работы является не частью оплаты труда работников, а дополнительной выплатой, выплачиваемой работникам взамен суточных. Такая же позиция отражена в Решении Верховного Суда РФ от 20.03.2003 N ГКПИ2003-195.
Верховный Суд РФ также отметил, что надбавка за вахтовый метод работы по своей сути является не выплатой за труд, а возмещением работникам, которым не может быть обеспечено ежедневное возвращение к месту постоянного проживания, дополнительных расходов, связанных с проездом и проживанием вне места постоянного жительства (Определение от 28.01.2020 N 306-КГ18-18060 по делу N А65-28204/2017).
Таким образом, надбавка за вахтовый метод работы не входит в расчет среднего заработка.
Разъяснение дано в рамках услуг «ЛИНИИ КОНСУЛЬТАЦИЙ» консультантом по праWowым вопросам ООО НТВП «Кедр-Консультант» Макшаковым Игорем Борисовичем, в июле 2022 г.
При подготовке ответа использована СПС КонсультантПлюс
Источник: www.ntvpkedr.ru
Оплата дней в пути вахтовикам
В организации введен вахтовый метод работ. Необходимо настроить учет дней в пути до вахты и обратно, а также расчет оплаты за время нахождения в пути. Сотрудникам организации установлена повременная система оплаты труда исходя из часовой тарифной ставки.
В ст. 301 ТК РФ сказано, что график работы вахтовиков должен предусматривать время доставки сотрудников на вахту и обратно. Порядок оплаты этих дней установлен в ст. 302 ТК РФ – в размере дневной ставки (дневной части оклада) за каждый день нахождения в пути.
В ЗУП 3 для учета дней в пути и оплаты за них необходимо:
- создать новый Вид использования рабочеговремени ( Настройка – Виды рабочего времени ) для отражения дней в пути;
- настроить новое Начисление ( Настройка — Начисления ) для оплаты дней в пути;
- предусмотреть указание Вида времени в Графике работы сотрудников ( Настройка – Графики работы сотрудников ) или ввести данные о днях в пути с помощью документов Индивидуальный график , Табель или Данные для расчета зарплаты . Выбор варианта будет зависеть от исходных условий учета дней в пути. Сравнение методик приведено в статье Вахта — основы учета рабочего времени.
Настройка вида времени и начисления
Для отражения дней в пути до вахты и обратно создадим новый вид времени Дни в пути (ДП) . В качестве Основного времени укажем Явку .
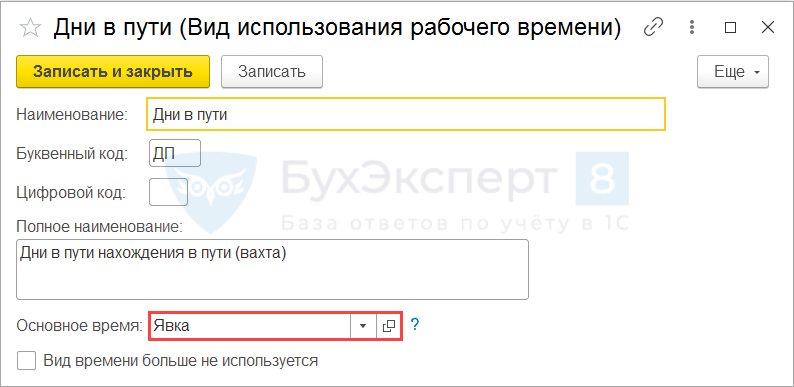
Законодательство не требует производить доплату за ночные или вечерние часы в пути. Поэтому одного вида времени для учета времени нахождения в пути будет достаточно.
В Табеле учета рабочего времени ( Зарплата – Отчеты по зарплате — Табеле учета рабочего времени (Т-13) ) часы Дней в пути будут увеличивать общее количество отработанных часов. Если это недопустимо, то перед печатью Табеля можно на время изменить настройки вида времени Дни в пути . Указать в качестве Основного времени не Явку , а, например, Дополнительные выходные (оплачиваемые) . Решение разобрано подробнее в статье Настройка надбавки за вахтовый метод. Способ 1. Настройка вахтовой надбавки с использованием вида времени «Выходные на вахте».
Создадим новое начисление Оплата дней в пути вахтовикам . На вкладке Основное укажем:
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
- Назначение начисления — Прочие начисления и выплаты . Оплата времени нахождения в пути – самый неоднозначный вид начисления для вахтовиков с точки зрения вхождения в средний и обложения НДФЛ и взносами. Поэтому лучше сразу выбрать самый гибкий вариант настройки, чтобы при необходимости было легко изменить параметры начисления. Категория Прочие начисления и выплаты позволяет максимально гибко настроить начисление;
- Способ выполнения – Только если введен вид учета времени . Начисление будет рассчитываться в документе Начисление зарплаты и взносов , если у сотрудника в месяце расчета будут часы по виду времени Дни в пути ;
- Формулу. Порядок расчета оплаты прописан в законодательстве четко – в размере не менее дневной ставки за день пути и задержки в пути. Организация может предусмотреть повышенный размер оплаты, но мы будем исходить из установленного минимума. В нашем случае сотрудникам установлена часовая тарифная ставка, поэтому необходимо рассчитать оплату по формуле: Тарифная ставка часовая * Время в часах .
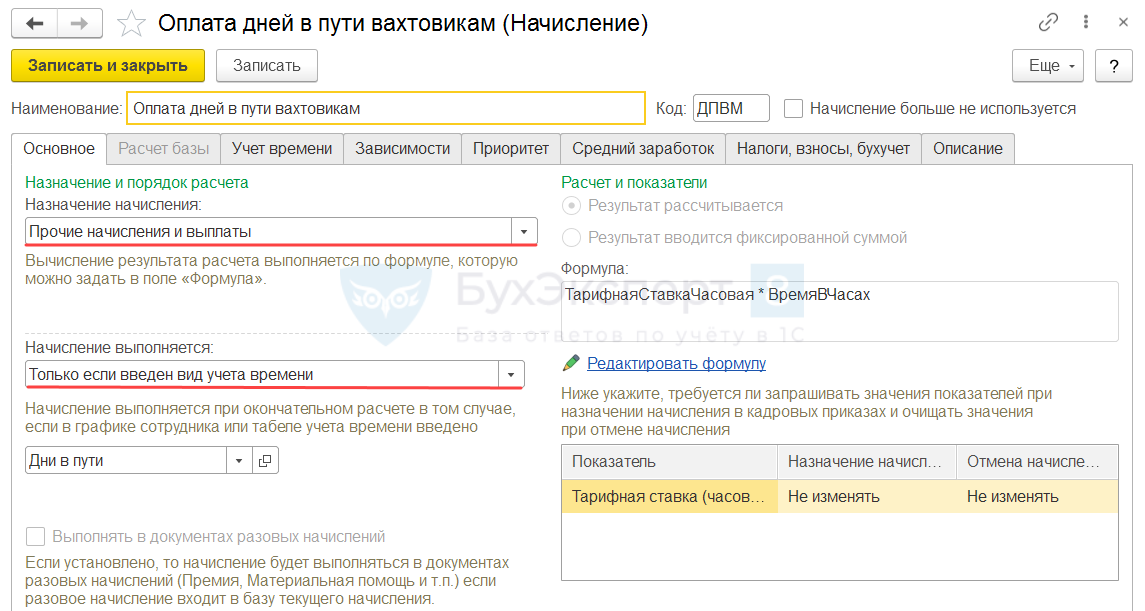
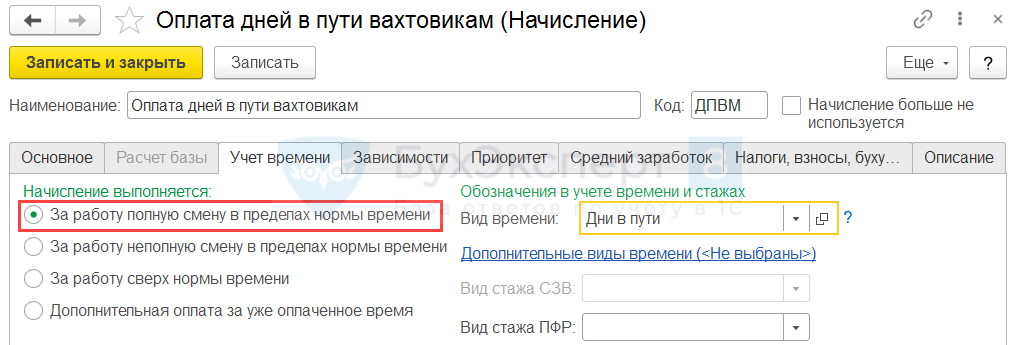
На вкладке Учет времени отметим, что это начисление За работу полную смену в пределах нормы времени . Это требуется для корректного учета дней и часов в пути в среднем заработке. За время нахождения в пути доплата за работу в ночное время не положена, поэтому среди видов времени укажем только Дни в пути .
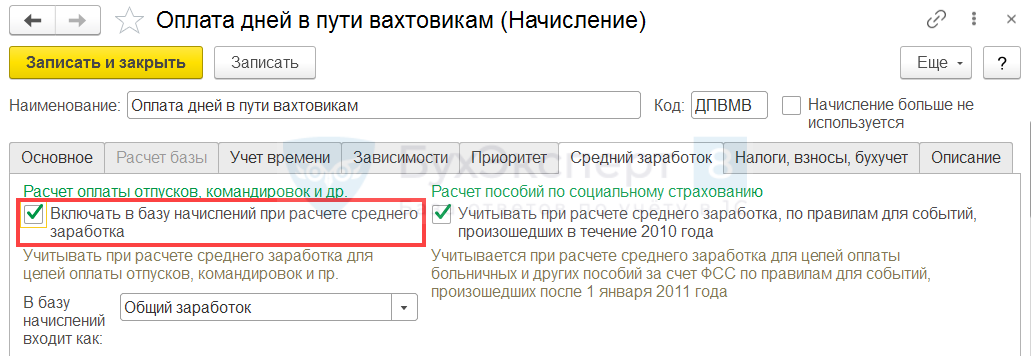
На законодательном уровне строго не прописан порядок включения оплаты за дни в пути в средний заработок или исключения из него. Эксперты расходятся во мнениях. Мы произвели настройку исходя из того, что оплата будет включать в средний.
Если все же требуется исключить оплату, а также сами дни в пути из расчета среднего, то начисление лучше настроить как плановое (способ выполнения — Ежемесячно ). Его потребуется назначать сотрудникам на каждый период нахождения в пути, а обычную оплату (по окладу, часовому тарифу и пр.) на это время отменять. Тогда оплата дней в пути и сами дни не будут учтены в расчете среднего заработка для отпусков, командировок и прочих отсутствий.
Порядок обложения оплаты дней в пути НДФЛ и взносами тоже долгое время оказался спорным. До 2012 года было опубликовано несколько писем Минфина с разъяснениями, что такую оплату можно не включать в базу по НДФЛ и взносам.
Однако Решение Верховного Суда РФ от 25.01.2012 N ГКПИ11-2083 привело к смене позиции контролирующих органов.
В решении сказано, что оплата времени нахождения в пути – это все же оплата за период, когда работник не выполняет свои обязанности, а не компенсация.
Более того, расходов в период нахождения в пути работник не несет. Взамен суточных ему выплачивается другое начисление – вахтовая надбавка. Поэтому оплату дней в пути нельзя отнести к компенсациям в смысле ст. 16 ТК РФ.
Она является гарантией сохранения заработка сотрудника, по аналогии с оплатой по среднему за время отсутствия по уважительным причинам.
Как дополнительный аргумент обложения оплаты дней в пути НДФЛ и взносами – в НК РФ она закреплена в перечне расходов на оплату труда (п. 17 ст. 255 НК РФ). А компенсационные выплаты обычно признаются в качестве прочих расходов (ст.
264 НК РФ).
Поэтому на вкладке Налоги, взносы, бухучет для Оплаты дней в пути вахтовикам укажем, что она Облагается НДФЛ с кодом дохода 2000 и относится к Доходам, целиком облагаемым страховыми взносами .
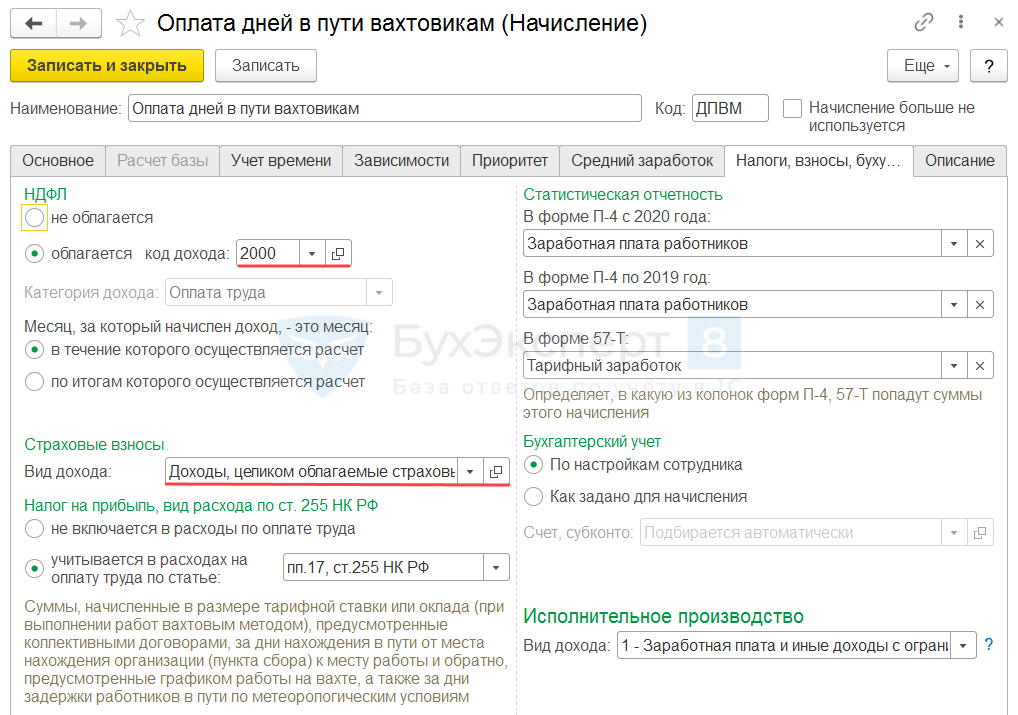
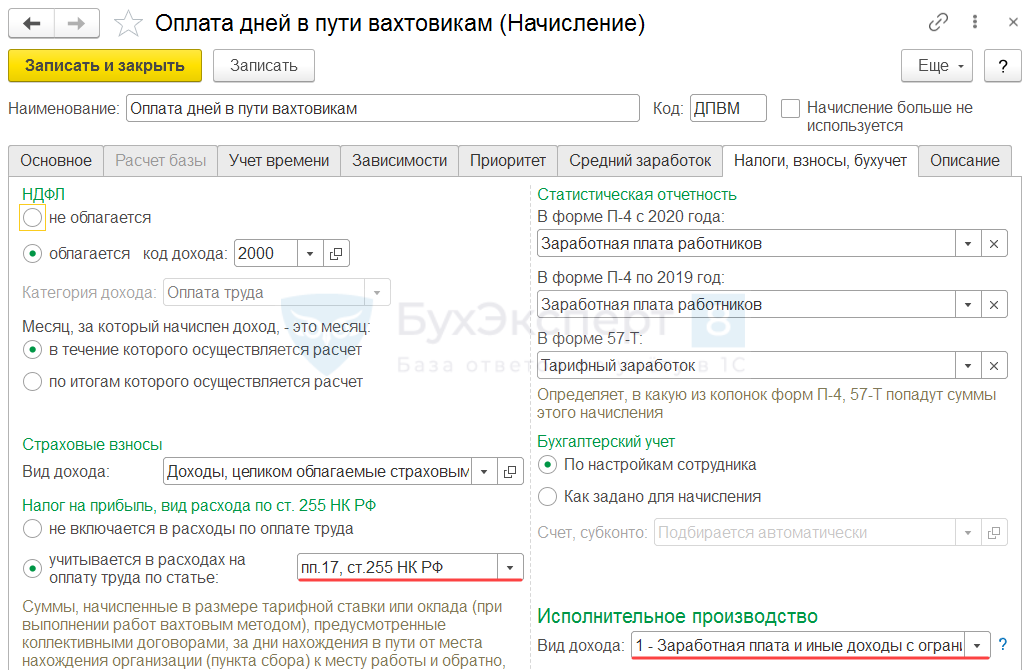
В налоговом учете расходов по Оплате дней в пути вахтовикам предусмотрен отдельный пункт – п. 17 ст. 255 НК РФ.
Как указано выше, оплату времени нахождения в пути нельзя отнести к компенсационным выплатам. Это означает, что она отсутствует в перечне доходов, на которые не может быть обращено взыскание (ст. 101 Федерального закона N 229-ФЗ). Поэтому вид дохода исполнительного производства установим 1 — Заработная плата и иные доходы с ограничением взыскания .
Теперь разберем способы отражения Дней в пути в учете времени.
Способ 1. Отражение дней в пути в графике сотрудника
Наиболее простой вариант учета Дней в пути – указать их сразу в Графике работы сотрудников ( Настройка – Графики работы сотрудников ). Он подходит, когда расписание работы на вахте и дней в пути относительно стабильно. Иначе при любых изменениях в графике придется:
- или корректировать сам График работы сотрудников ;
- или использовать для регистрации дней в пути Способ 2.
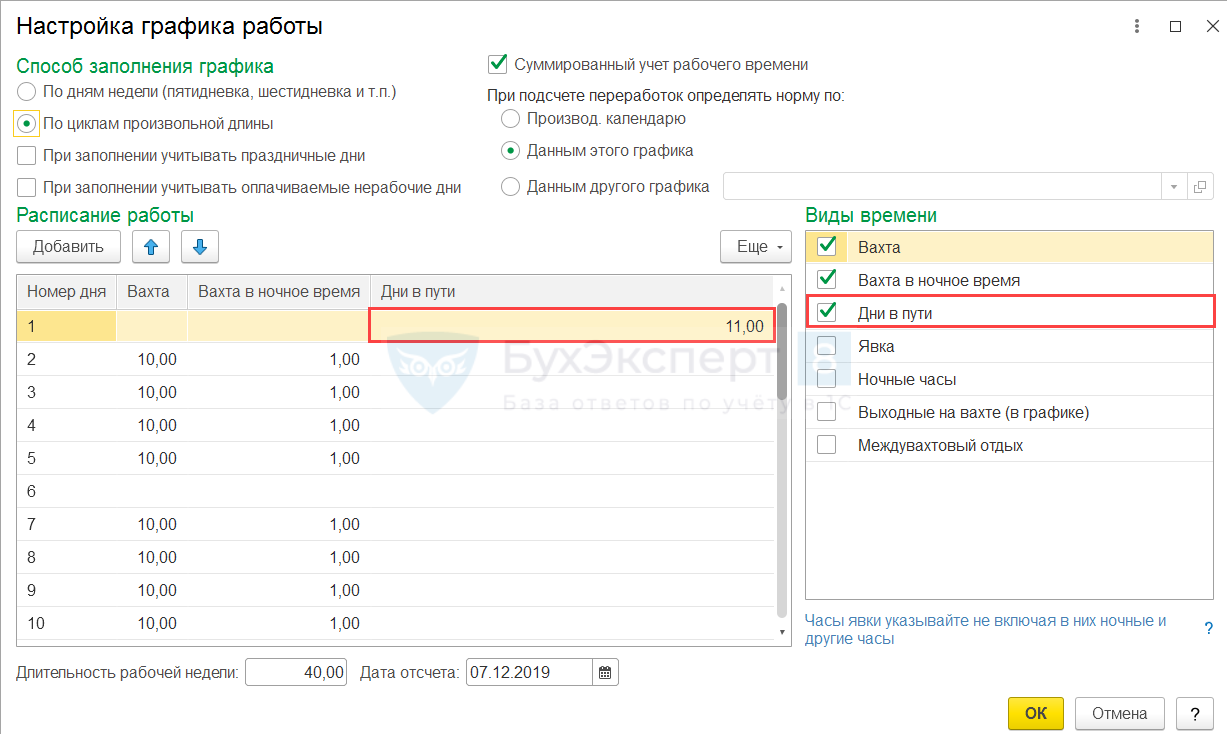
Для того чтобы Дни в пути были учтены в Графике работы сотрудников , в форме Настройки графика работы в таблице Виды времени отметим флажком Дни в пути . Укажем количество часов времени в пути в таблице Расписание работы .
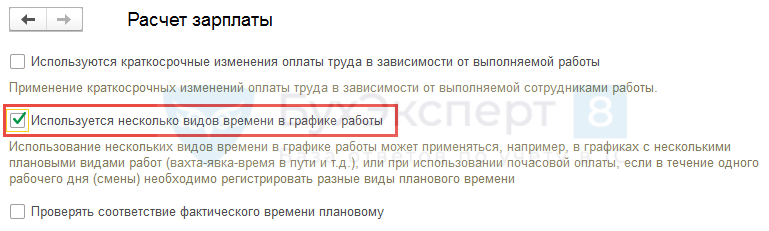
Если в форме настройки графика работы отсутствует вид времени Дни в пути , то следует проверить установку флажка Используется несколько видов времени в графике работы в Настройках расчета зарплаты ( Настройка – Расчет зарплаты ).
Также при использовании методики планирования Дней в пути в Графике работы сотрудников , необходимо учесть следующие нюансы:
- усложнится автоматизация расчета положенных сотрудникам часов междувахтового отдыха. Этот нюанс рассмотрен в статье Учет и оплата междувахтового отдыха;
- этот вариант не подойдет окладникам, если оклад выплачивается без учета Дней в пути . В этом случае Дни в пути будут увеличивать норму рабочего времени, а сумма Оплаты по окладу будет занижена;
- ФОТ сотрудников с почасовой оплатой будет определяться с учетом Дней в пути .
Разберем последнюю особенность на примере.
Пример 1. Расчет ФОТ при учете дней в пути в графике
- 1560 дневных часов работы;
- 156 очных часов;
- 275 часов нахождения в пути до вахты и обратно.
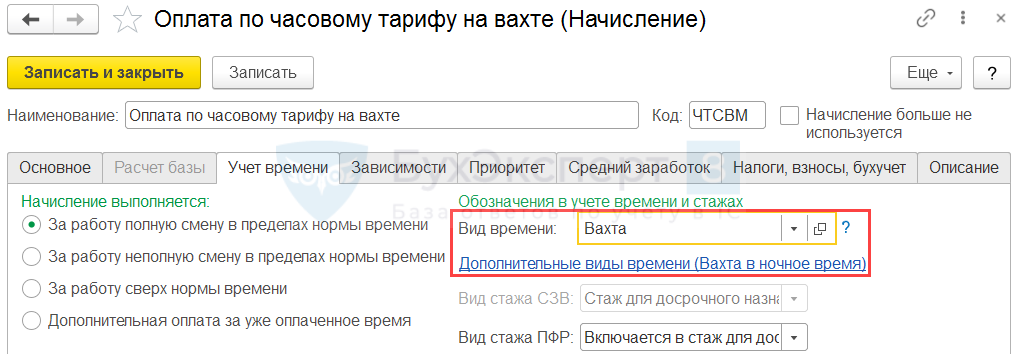
Убедимся, что для Оплаты по часовой тарифной ставке на вахте не используется вид времени Дни в пути . Для этого в настройках начисления проверим, что на вкладке Учет времени указаны только рабочие виды времени: Вахта и Вахта в ночное время .
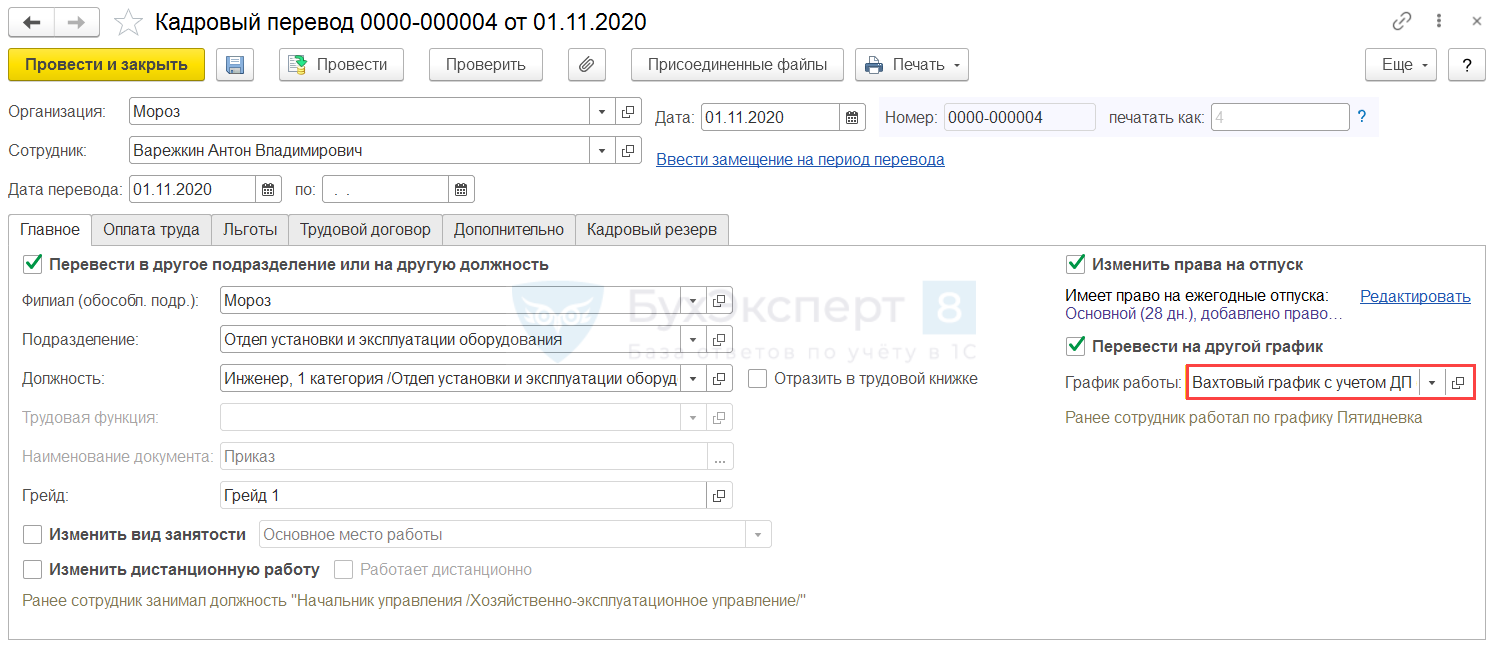
Кадровым переводом назначим график работы с днями в пути.
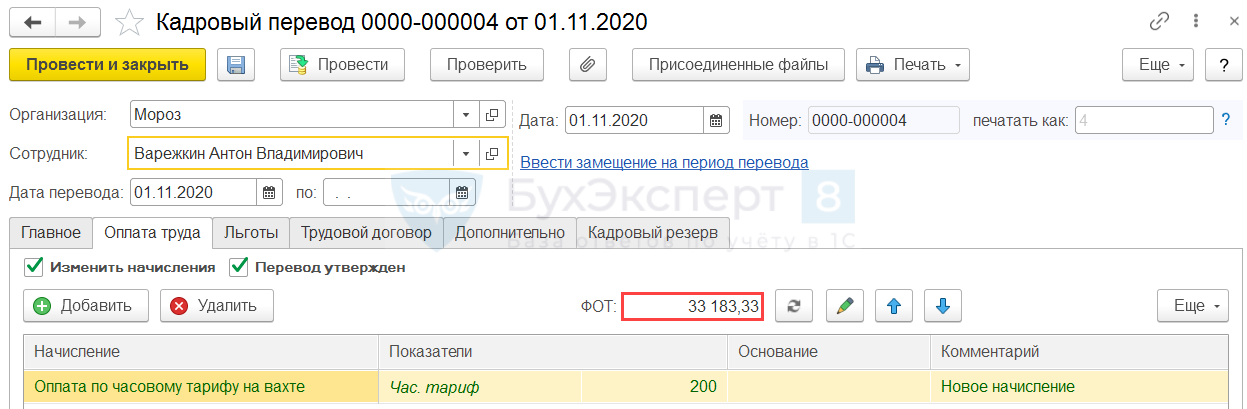
На вкладке Оплата труда установим Оплату по часовому тарифу на вахте . ФОТ сотрудника будет рассчитан в размере 33 183,33 руб.
Таким образом, если Дни в пути предусмотрены Графиком работы сотрудника , ФОТ сотрудникам с почасовой оплатой будет рассчитан с их учетом. При этом не имеет значения, что для Оплаты по часовому тарифу на вахте этот вид времени не установлен.
Способ 2. Отражение дней в пути отдельными документами
Это на первый взгляд более трудоемкий вариант. Он предусматривает ввод Дней в пути ежемесячно по факту с помощью отдельных документов. Однако если график работы непостоянен, вахтовики часто задерживаются в пути, то этот вариант может оказаться удобнее. Также его стоит применять:
- если хочется облегчить процесс расчета переработок
- ФОТ сотрудника не должен учитывать дни в пути.
Для ввода данных о времени нахождения в пути можно использовать:
-
Табель ( Зарплата — Табели ). Универсален для работы, но замедляет работу программы. Также усложняет проведение перерасчетов. По возможности, лучше отказаться от его постоянного применения;
Подробнее см. — Табельный учет на примерах
Пример 2. Отражение дней в пути документом «Данные для расчета зарплаты»
Оставим исходное условие Примера 1. Отличие будет только в том, что Дни в пути не предусмотрены Графиком работы сотрудников .
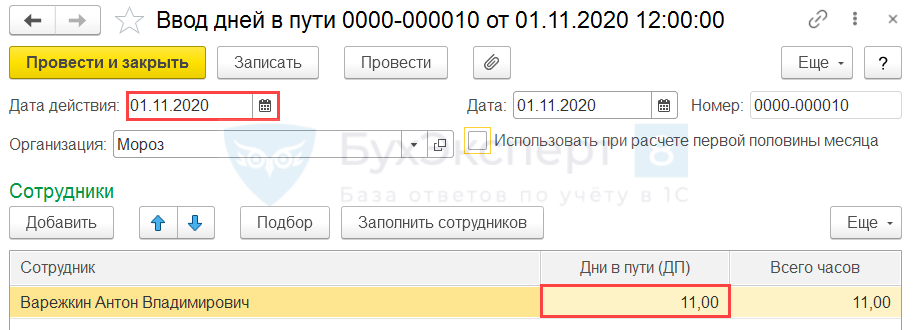
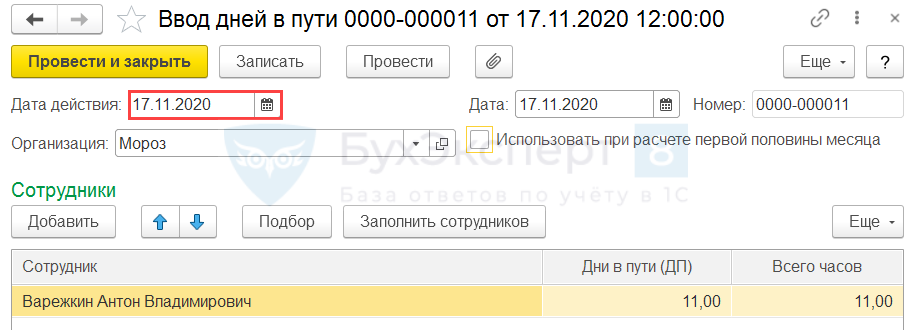
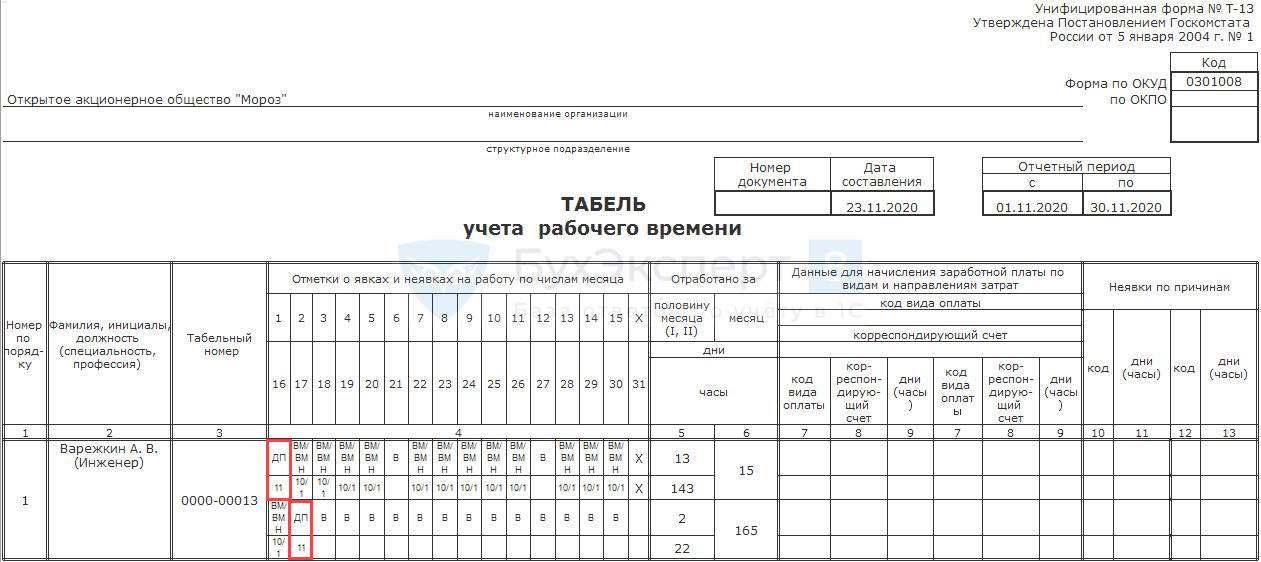
В ноябре 2020 г. Варежкин А.В. находился в пути 01.11.2020 г. и 17.11.2020 г., оплате подлежит 22 часа.
Требуется настроить ввод Дней в пути с помощью документа Данные для расчета зарплаты , проверить расчет ФОТ сотрудника и Оплаты дней в пути вахтовикам за ноябрь 2020 г. Начисление для оплаты времени в пути настроено в соответствии с настоящим кейсом.
При настройке Графика работы сотрудников в таблице Расписание работы укажем только фактические рабочие часы, Дни в пути не учитываем.
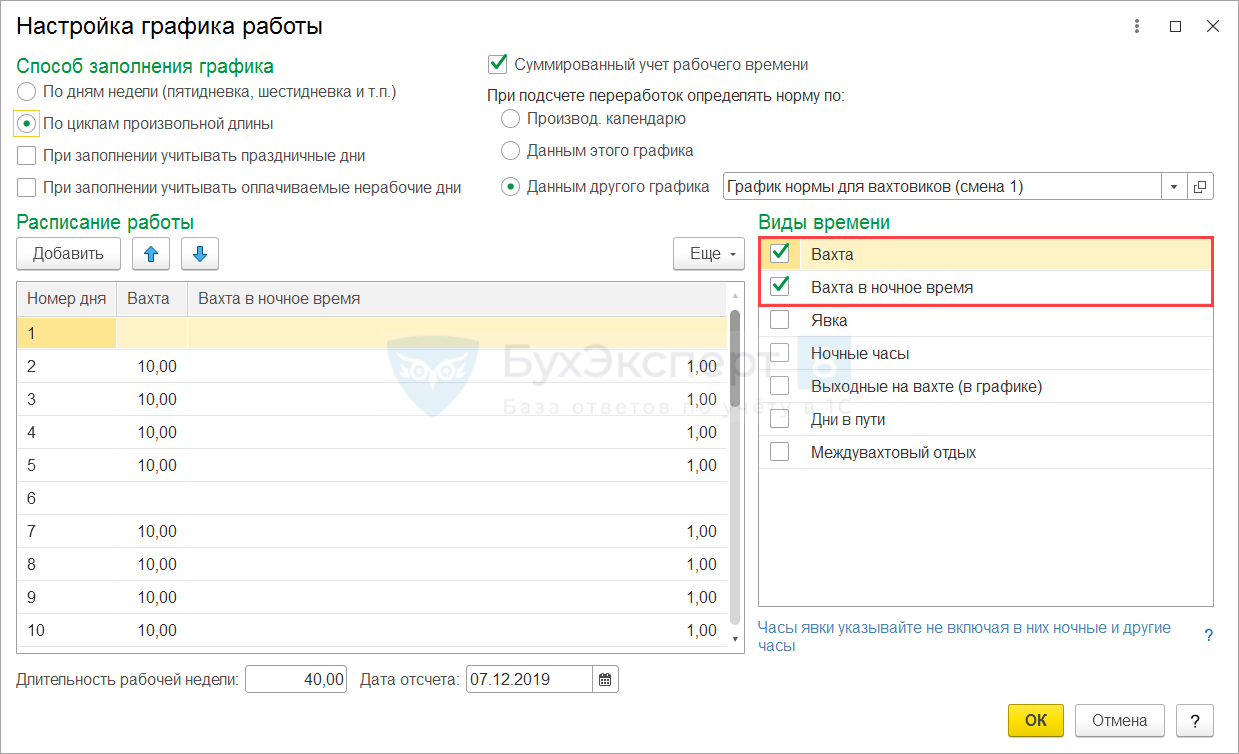
В печатной форме графика отображается 1716 часов в 2020 году (1560 дневных и 156 ночных).
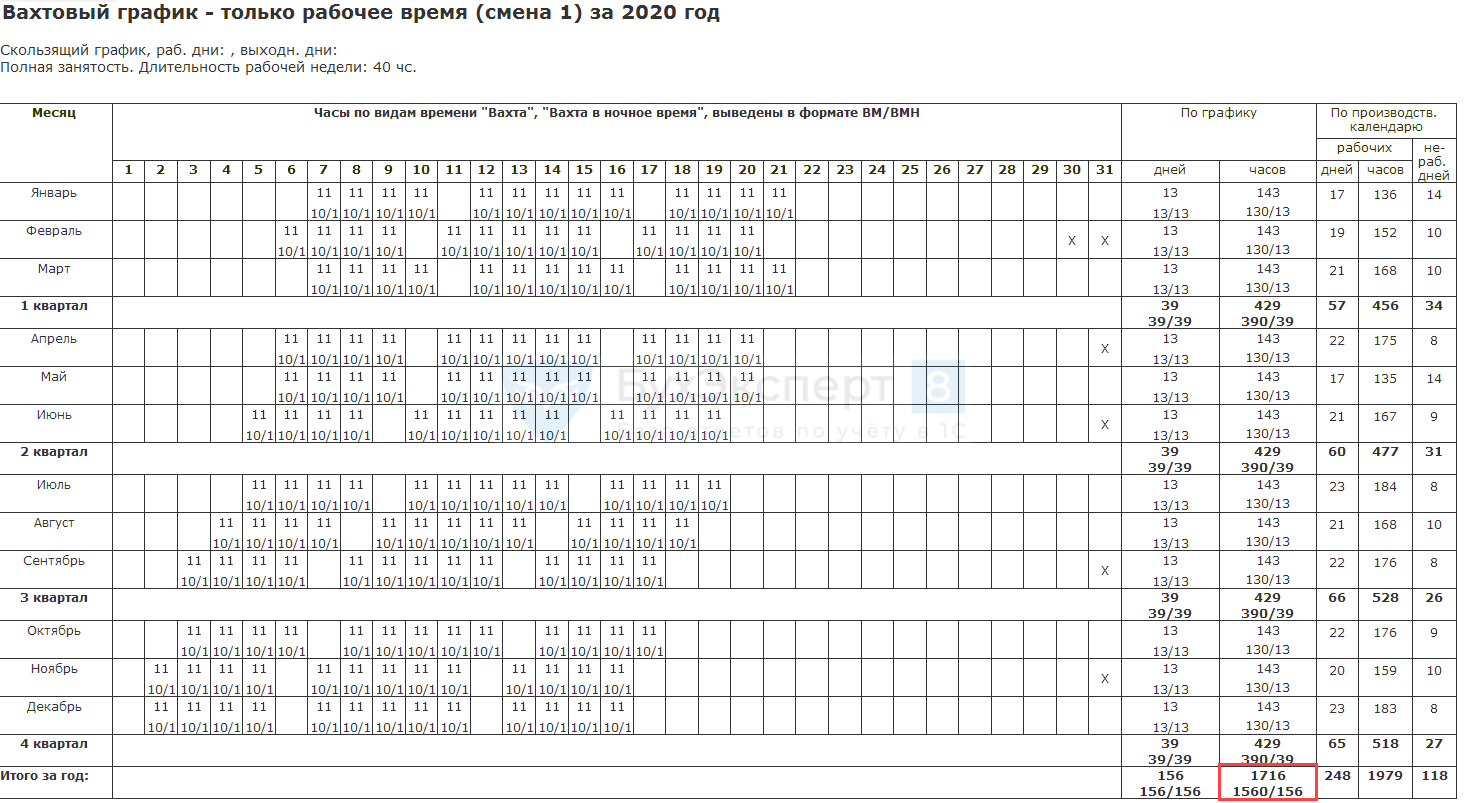
Назначим Варежкину этот график Кадровым переводом .
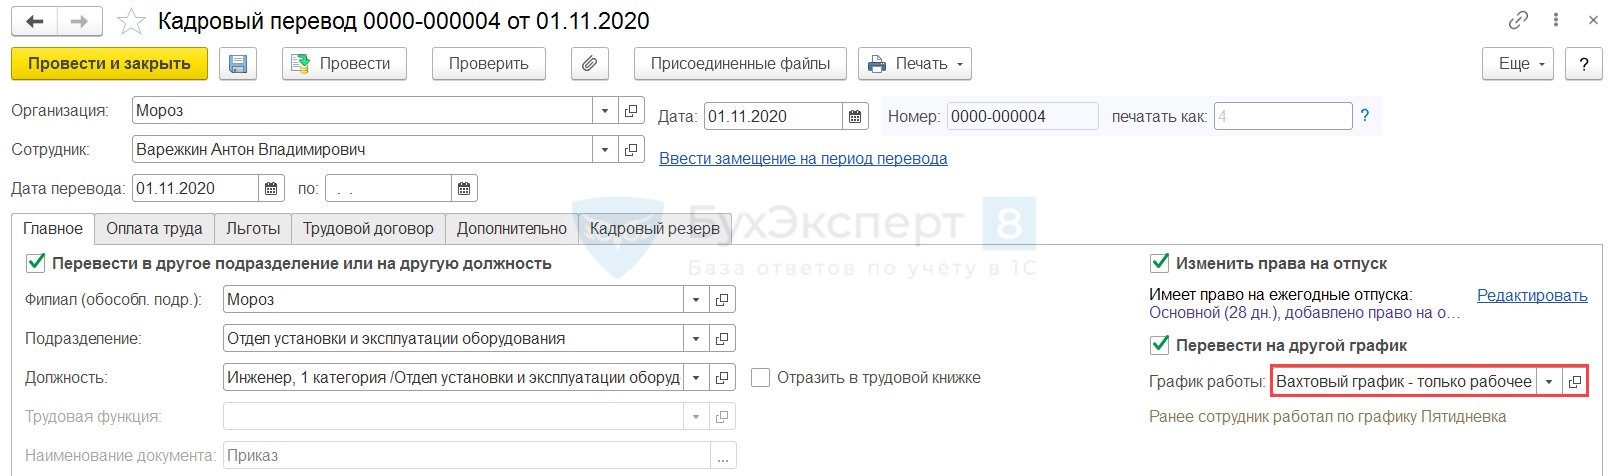
Проверим расчет ФОТ на вкладке Оплата труда . Теперь ФОТ сотрудника составил 28 600 руб.
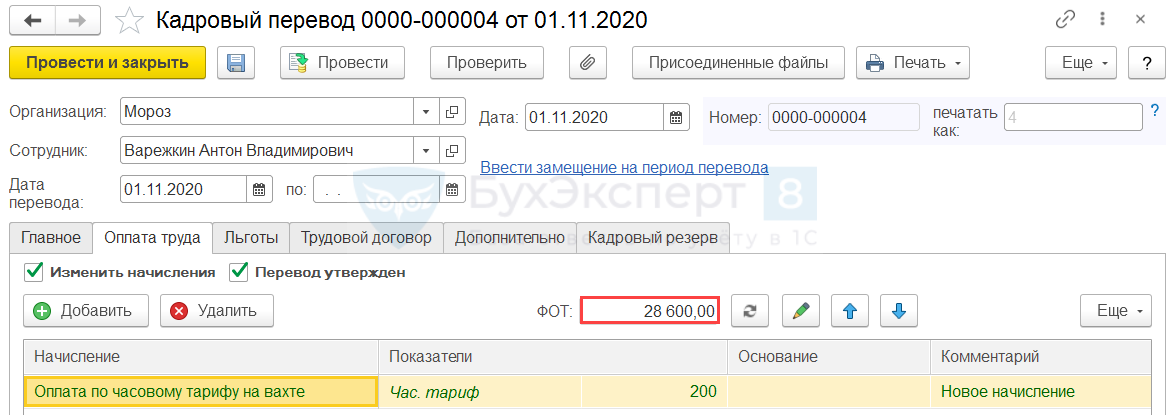
Дни в пути не были учтены при расчете ФОТ .
Для отражения Дней в пути с помощью документа Данные для расчета зарплаты настроим новый Шаблон ввода исходных данных ( Настройка – Шаблоны ввода исходных данных ). На вкладке Виды времени отметим флажком Дни в пути и укажем, что регистрация времени осуществляется Отдельными документами на разные даты .
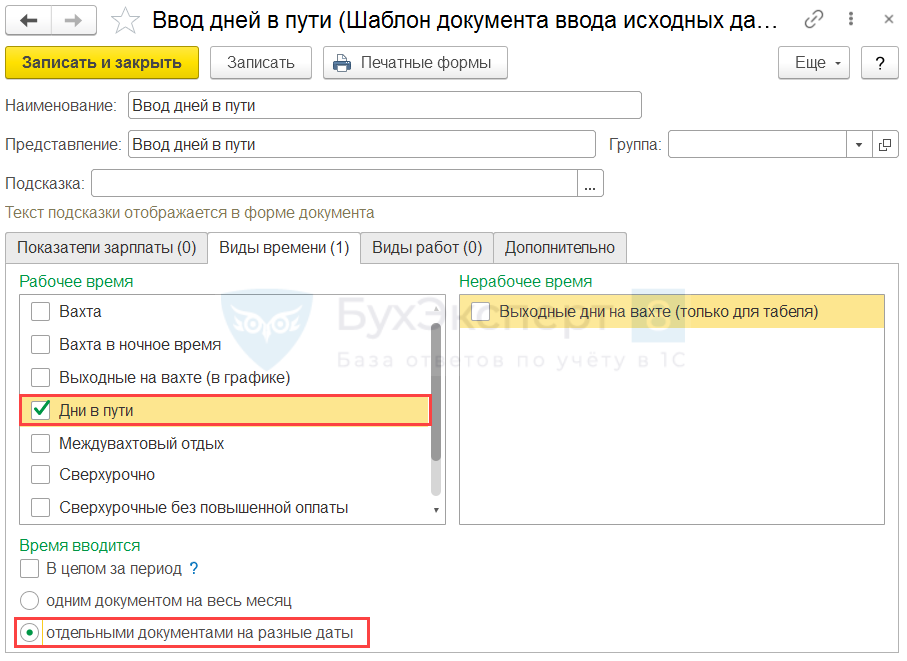
Режим ввода Одним документом на весь месяц предназначен как замена Табеля , необходимо указывать данные на каждый день. В противном случае программа посчитает незаполненные дни как выходные и не будет учитывать данные обычного Графика на эти дни.
Введем данные о днях нахождения в пути для Варежкина А.В. документом Данные для расчета зарплаты . Укажем Дату документа и Дату действия – 01.11.2020 г. В табличной части документа добавим сотрудника и заполним для него количество часов.
Второй документ Данные для расчета зарплаты создадим копированием. Изменим только Дату действия и Дату документа на 17.11.2020 г. Данные в табличной часть документа при этом сохранились, не нужно заполнять ее заново.
Сформируем отчет Табель учет рабочего времени ( Зарплата – Отчеты по зарплате – Табель учета рабочего времени (Т-13) ) по Варежкину А.В. за ноябрь 2020 г. Дни в пути учтены (01.11.2020 г. и 17.11.2020 г.) в Табеле . Общая продолжительность времени нахождения в пути в ноябре – 22 часа.
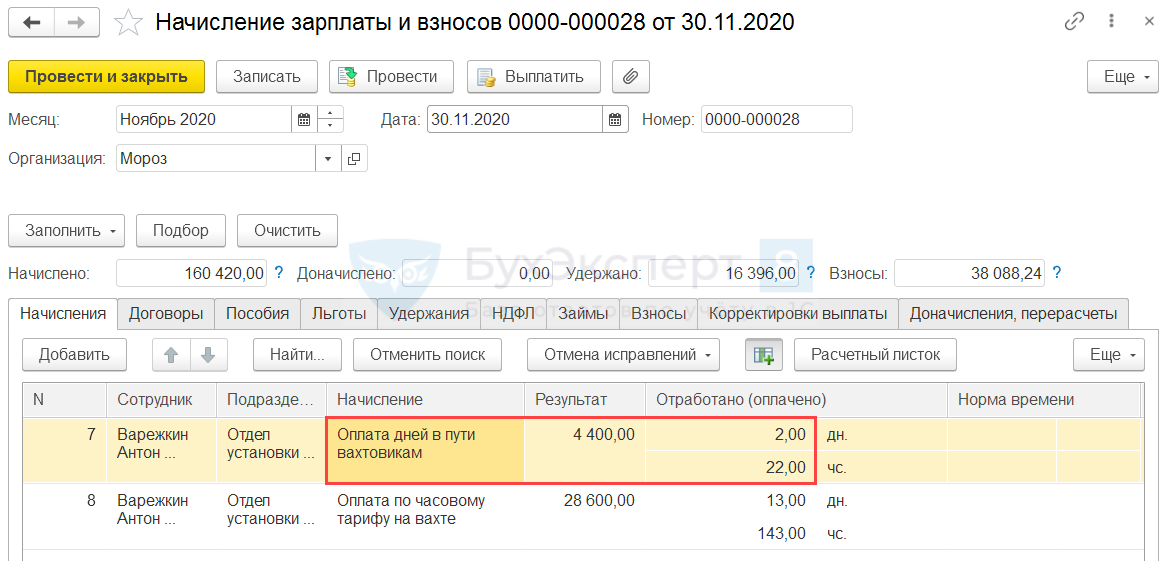
В Начислении зарплаты и взносов рассчитается Оплата дней в пути вахтовикам за ноябрь 2020 г. Для Варежкина А.В. оплата составила:
- 200 руб./час * 22 часа = 4 400 руб.
См. также:
- Вахта — основы учета рабочего времени
- Вахта — настройка оплаты за отработанное время
- Настройка надбавки за вахтовый метод
- Учет и оплата междувахтового отдыха
- Компенсация неиспользованных часов междувахтового отдыха
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательства
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
- Дни в пути на вахту в праздники — как оплатить в двойном размере.
- Учет денег «в пути»У вас нет доступа на просмотр Чтобы получить доступ: Оформите.
- Оплата продолжения больничного при долечивании в санаторно-курортном учреждении производится за меньшее число дней, чем должна.
- Оплата первых 3-х дней нетрудоспособности в НУ.
Оцените публикацию
(3 оценок, среднее: 5,00 из 5)
Публикацию можно обсудить в комментариях ниже.
Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Задать вопрос нашим специалистам можно в Личном кабинете
Назад к статье
Семинары
- 02.04.2021 [01.04.2021 запись] Поддерживающий ЗУП за март
- 19.03.2021 Веерные изменения в трудовом законодательстве. Новые правила выплаты пособий в 2021 г.
Источник: buhexpert8.ru