
Календарно-плановые нормативы (КПН) – это исходная база для составления взаимосвязанных календарных планов, направленных на обеспечение согласованной работы рабочих мест, участков, цехов по изготовлению выпускаемо продукции. Они предопределяют экономически целесообразный порядок движения заготовок, деталей, сборочных единиц в пространстве и во времени.
Методы расчета КПН:
1. Статистический – используется при определении времени межоперационных пролеживаний деталей, % выполнения норм рабочими, для расчета длительности циклов, для определения размеров страховых опережений и заделов.
2. Аналитический – в рамках этого метода рассчитывается размеры партий, ритмы запуска-выпуска, длительность производственного цикла, опережения, оборотные заделы.
3. Экономико-математическое моделирование – используется для определения ритмов запуска-выпуска партии, длительности циклов опережений.
Состав КПН:
Состав и методология расчетов КПН для различных типов производства и уровней управления существенно отличаются.
Изменения в Кабинете Налогоплательщика и другие вопросы по КНП
Наиболее характерными КПН для массового производства являются такт и темп работы поточной линии, нормативы заделов.
В серийном производстве особо выделяют цикловые и складские заделы.
В единичном производстве основными календарно-плановыми нормативами являются:
–длительность производственного цикла изготовления деталей, сборочных единиц;
–опережения запуска-выпуска в работе смежных производственных подразделений;
–нормативная трудоемкость или стоимость работ по исполнителям;
–цикловой график выполнения заказа и др.
ОПРЕДЕЛЕНИЕ РАЗМЕРА ПАРТИИ ПРЕДМЕТОВ И ПЕРИОДИЧНОСТИ ПОВТОРЕНИЯ ИХ ПРОИЗВОДСТВА.
Под размером партии понимается количество данных предметов, единовременно запускаемых в производство и движущихся в нерасчленяемом составе по технологическим операциям с однократной затратой по ним подготовительно-заключительного времени.
Под периодичностью повторения производства понимается отрезок времени между запуском или выпуском двух последовательно изготавливаемых партий предметов данного наименования.
ПЛАНИРОВАНИЕ И РАСЧЕТ НЕЗАВЕРШЕННОГО ПРОИЗВОДСТВА
Незавершённое производство — это начатые, но не законченные изготовлением изделия или их части, находящиеся на разных стадиях производственного процесса, а так же складские запасы.
В состав незавершённого производства входят: · детали на разных стадиях обработки и сборки; · сборочные единицы, находящиеся в сборке; · собранные изделия не прошедшие технических испытаний, окончательной приёмки или других операций, предусмотренных технологическим процессом.
Недостаточность незавершённого производства может привести к нарушению хода производства, срыву сроков изготовления и реализации продукции, простою рабочих мест.
Избыточность незавершённого производства может привести к ухудшению экономических показателей, усложнению планирования, учёта, хранения продукции.
При планировании незавершённое производство можно учитывать в натуральных измерителях (фактор определяющий ритмичность производства), в трудовых измерителях (показатель последовательности выполнения этапов производственного цикла), в стоимостном выражении (показатель лимита оборотных средств).
Выявлены нарушения: что значит статус камеральной проверки и что делать
Затраты на законченную и незаконченную продукцию определяются:
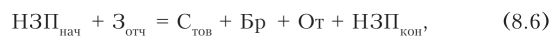
где: НЗП, — затраты в незавершенном производстве на начало периода;
3 „ — затраты отчетного периода;С — себестоимость товарной (готовой) продукции;Бр — затраты на забракованную продукцию;От — стоимость отходов производства;НЗПкон — затраты в незавершенном производстве на конец периода.
Возможны два варианта расчетов.
1. Определить затраты в незавершенном производстве, тогда затраты на готовую продукцию будут равны:

2. Определить себестоимость готовой продукции, тогда затраты в незавершенном производстве на конец периода составят:

При планировании величина незавершенного производства зависит от четырех факторов:
· объема и состава производимой продукции. Необходимо учитывать, что чем больше производится продукции при прочих равных условиях, тем больше будет размер незавершенного производства. Также при повышении удельного веса продукции с более коротким циклом производства объем незавершенного производства сократится и наоборот;
· длительности производственного цикла: объем незавершенного производства прямо пропорционален продолжительности производственного цикла;
· себестоимости продукции: прямо влияет на размер незавершенного производства, т.е. чем ниже затраты на производство, тем меньше объем незавершенного производства в денежном выражении. Рост себестоимости продукции влечет увеличение незавершенного производства;
· характера нарастания затрат в процессе производства. Для определения нормы оборотных средств по незавершенному производству необходимо знать степень готовности изделий. Ее отражает коэффициент нарастания затрат.
Источник: cyberpedia.su
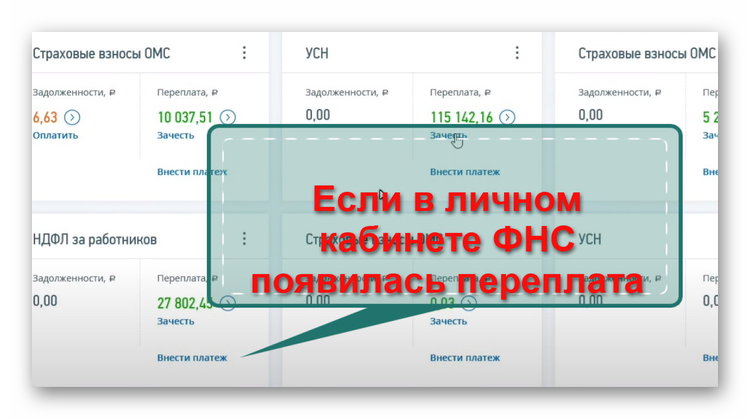
Если в личном кабинете ФНС появилась переплата значит все проверено?
Налоговые переплаты не являются редкостью. Иногда подобное сообщение можно увидеть в ЛК налогоплательщика по причине сбоя в системе или если вы сами ошиблись в расчетах и указали сумму больше, чем требовалось заплатить. Однако не стоит торопиться пользоваться такими сверх средствами. Сначала нужно убедиться, что все проверено и в личном кабинете ФНС переплата появилась неслучайно.
Почему переплата не подтверждает прохождение проверки ФНС
Все дело в понятиях и терминах, которые используют налоговики. Например, согласно законодательству, переплата представляет собой базовую причину нарушения прав самого налогоплательщика. То есть речь идет об излишне уплаченной сумме налога, которая была зачтена в пользу налоговой.
Но в Налоговом Кодексе термина «переплата» нет, хоть некоторые представители органов и широко его применяют. Мы говорим о неправильном применении термина. Если переплата отображается в личном кабинете ФНС, то это говорит о «положительном» сальдо расчете.
Система автоматически определяет, что налогоплательщик уплатил налогов сверх нормы, поэтому соответствующее сообщение можно увидеть в ЛК уже через несколько минут после подачи декларации. Но проблема в том, что по факту налог еще не был начислен, соответственно сальдо «обнулять» нельзя. В КРБС «положительное» сальдо будет числиться еще приблизительно полгода по завершении налогового периода. Именно его и видит пользователь в качестве переплаты.
Также она будет отражаться в том случае, если налоговые органы еще не зафиксировали страховые взносы и не начислили сумму налогов. Соответственно, из-за недопонимания терминологии и технических причин работы сервиса положительное сальдо квалифицируется как переплата, что по факту является ошибкой и может привести к незаконным (даже если и неосознанным) действиям налогоплательщика.
Чтобы не промахнуться и быть уверенным в том, что все необходимые этапы пройдены, нужно дождаться камеральной проверки.
Как узнать о ходе камеральной проверки через ЛК налогоплательщика
Для того чтобы узнать о ходе проверки документов, необходимо перейти в раздел «Статус проверки 3-НДФЛ». Попасть в него можно, если нажать на изображение конвертика в верхнем правом углу ЛК.
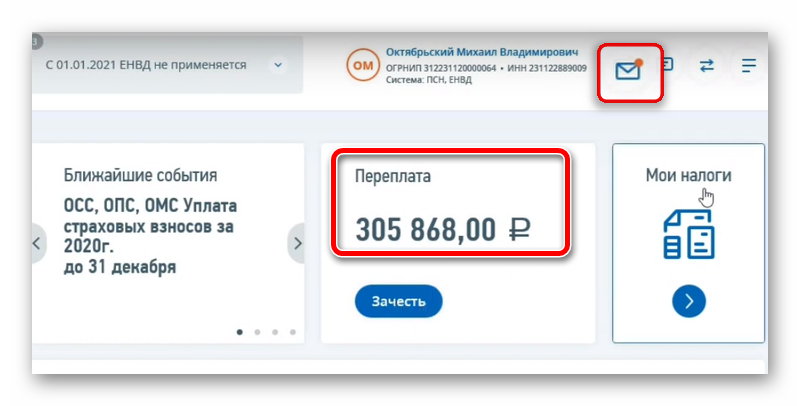
После этого вы переходите в раздел «Сообщения», где можете узнать:
- Когда налоговая декларация была зарегистрирована.
- Данные декларации (номер, дату подачи).
- Когда началось рассмотрение документа.
- О ходе и результате проверки.
До тех пор, пока вашу декларацию не одобрит ИФНС, в ЛК будет стоять статус «В процессе». Окончательная проверка завершится примерно через 3 месяца после подачи 3-НДФЛ. До того как камеральная проверка закончится, распоряжаться переплатой не стоит, так как это элементарно является незаконным. Хотя в самом ЛК вас никто не остановит от манипуляций.
Сделано это случайно или намеренно, остается только гадать. С одной стороны, чем больше нарушений со стороны налогоплательщиков, тем больше налоговая может получить штрафов. С другой стороны, слишком уж все явно.
Сама по себе камеральная проверка – это ревизия отправленных в инспекцию документов. Если заглянуть в п. 2 ст. 88 Налогового Кодекса РФ, то можно найти информацию о том, что она выполняется до 90 суток.
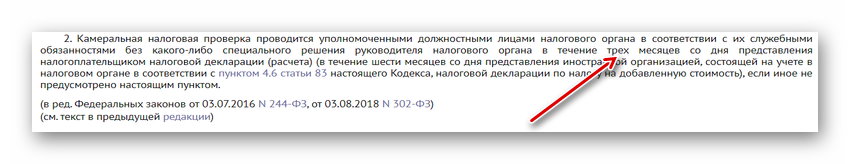
Чаще всего проверка завершается раньше, так как она осуществляется вручную сотрудниками ИФНС. Но до истечения 90-дневного срока не стоит ничего делать с переплатой. Если в ходе камеральной проверки будут обнаружены ошибки, то вам вышлют соответствующее извещение и бланк на исправление. Только когда статус изменится на «Завершена» можно быть уверенным, что сумма переплаты официально одобрена и никаких ошибок в поданных документах не выявлено.
Если система предлагает распорядиться переплатой ФНС, стоит ли это делать
Это второй момент, который путает налогоплательщиков. Дело в том, что практически сразу после отправки декларации на экране появляется сообщение с предложением использовать переплату и, более того, вывести ее на банковский счет, указав соответствующие реквизиты.
Фактически, это еще одна погрешность системы, которая выводит сообщение сразу после совершения налогоплательщиком действий. При этом сразу формируется заявление. Но нет никакого смысла его заполнять и отправлять. Во-первых, сумма еще не одобрена ФНС, значит на запрос просто придет отказ. Во-вторых, система может ошибочно принять заявление и подобное создаст больше проблем, особенно если в ходе проверки будут выявлены ошибки.
Полезно! С момента формирования переплаты у вас есть 3 года, чтобы воспользоваться этими средствами.
К такой переплате стоит относиться как к замороженной сумме не менее 3-х месяцев. По истечении этого срока, а лучше еще позже, можно написать официальное заявление на возврат излишнего налога.
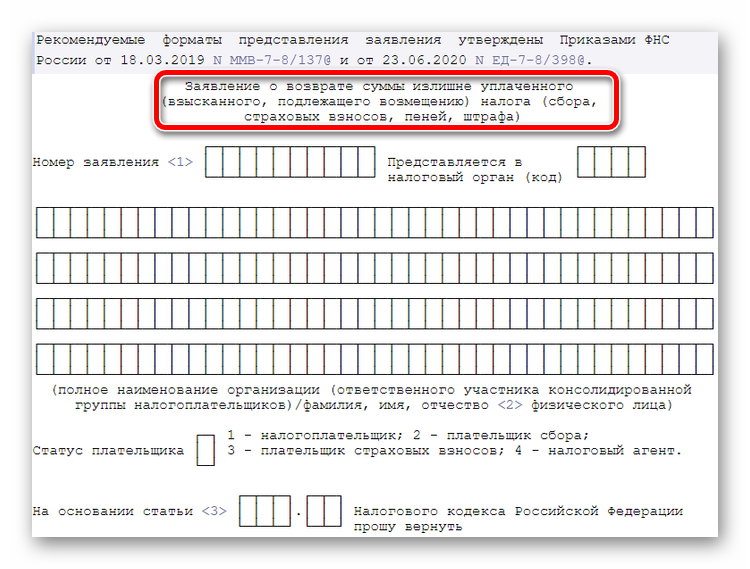
Оно должно быть составлено по форме, которую можно найти в приложении 8 приказа ФНС от 14.02.2017 № ММВ-7-8/182. Заполняется документ в электронном виде. В заявлении нужно будет указать суммы для возврата и реквизиты, на которые средства будут перечислены.
Источник: rusadmin.biz
Вопрос 3. Кпн: понятие, виды, особенности
Конституционно-правовое регулирование осуществляется с помощью конституционно-правовых норм.Конституционно-правовые нормы — это выраженные в Конституции, законах, иных источниках общеобязательные правила должного или возможного поведения, исходящие от государства или санкционируемые им, а также защищенные его принудительной силой.
Нормы права – это установленные и санкционированные государством общеобязательные правила поведения.
Нормы права очерчивают регулируемые правом отношения, вводят обстоятельства, с которыми связывается наступление, изменение, прекращение данных отношений. Нормы права называют участников этих отношений, закрепляют права, обязанности последних, определяют объекты (предметы, явления); по поводу которых люди взаимодействуют между собой в рамках правовых отношений.
Существенные отличия конституционно-правовых норм от норм других отраслей права:
- Основополагающий, базовый характерКонст-прав. нормы закрепляют главные принципы для всех норм иных отраслей права. Например, КРФ (ст.8 и 35) закрепляет норму о праве частной собственности (базовый принцип), а гражданское право – подробно регулирует отношения собственности, в том числе и частной. КРФ (ст. 37) запрещает принудительный труд – трудовое законодательство исходит уже из этого.
- Повышенная стабильность – конст-прав.нормы изменить гораздо сложнее, чем нормы иных отраслей права.Если обычный закон изменяется простым большинством Парламента, то для изменения конституционной нормы требуется квалифицированное большинство (2/3, ¾ Парламента) или проведение референдума, часто – соблюдение особой процедуры.
- Специфика конституционно-правовых норм – в наличии как норм, которые можно защитить в суде, так и норм-деклараций (констатация факта, но имеющая значение для утверждения демократии), норм-принципов, норм-лозунгов.Человек, его права и свободы являются высшей ценностью (ст. 2 КРФ).
- Источники, в которых они выражены: основополагающие,наиболее значимые нормы содержатся в особом акте, имеющим высшую юридическую силу, обладающим верховенством и имеющим прямое действие, — Конституции РФ.
- Своеобразие видов: нормы-принципы, — задачи, -дефиниции.
- Особый механизм реализации- связана с особым видом отношений общего характера или правового состояния
- Специфичность субъектов правоотношений
- Особенности структуры — обычно имеются гипотеза, диспозиция и санкция, лишь в отдельных случаях — санкция.
- они закрепляют принципиальное политическое, социально — экономическое, духовно-
- они детально определяют устройство институтов народовластия (таких как выборы,
- Нормы, закрепляющие основы конституционного строя – гл.1 КРФ
- Нормы, закрепляющие правовой статус личности – гл.2 КРФ
- Нормы, закрепляющие основы федеративного устройства – гл.3 КРФ
- Нормы, закрепляющие правовой статус Президента – гл.4 КРФ
- Нормы, закрепляющие систему ОГВ – гл.5,6,7 КРФ
- Нормы, закрепляющие основы МСУ – гл.8 КРФ
- Управомочивающие нормы закрепляют правовые возможности участников правовых отношений путем установления их полномочий и прав. Таково правило ч. 4 ст. 125 Конституции РФ о праве граждан, судов на обращение в Конституционный Суд РФ(ч.1 ст.105 КРФ).
- Обязывающие нормы устанавливают обязанность граждан, органов, организаций совершать определенные положительные действия. Обязывающей нормой является правило о том, что при вступлении в должность Президент РФ приносит присягу (ст. 82 Конституции РФ). Статья 57 Конституции РФ гласит, что каждый обязан платить законно установленные налоги и сборы.(ч.3 ст.105 КРФ)
- Запрещающие нормы устанавливают обязанность лиц, органов, организаций воздерживаться от четко описанного в них поведения. Законодатель, напр., устанавливает, что Конституционный Суд РФ при осуществлении конституционного судопроизводства воздерживается от установления и исследования фактических обстоятельств во всех случаях, когда это входит в компетенцию других судов или иных органов. (ч.1 ст.61 КРФ)
- Постоянные нормы – в них не указан срок их постоянного действия
- Временные нормы – в них прямо оговаривается срок окончания действия
- Исключительные нормы – они действуют на период чрезвычайных обстоятельств, и приостанавливают на определенное время действие к-л постоянных норм
Источник: studfile.net