
В ситуациях, когда работник переводится на другую должность, оплата по которой меньше, зарплата варьируется в зависимости от оснований перевода. Рассказываем, в каких случаях сохраняется оклад при временном переводе, а когда работник получит зарплату меньше.
Можно ли перевести сотрудника на нижеоплачиваемую работу
По общему правилу, работодатель вправе перевести сотрудника на другую работу с его письменного согласия. Закон предусматривает случаи, когда согласие сотрудника не требуется (ч. 2 ст. 72.2 ТК РФ ):
- природные катаклизмы;
- эпидемии;
- чрезвычайные ситуации;
- аварии на производстве;
- иные факторы, которые ставят под угрозу жизнь и здоровье населения.
Работодателю необходимо документально зафиксировать причины изменения трудовой функции.
Необходимость осуществить временный перевод на нижеоплачиваемую должность возникает:
- по инициативе сотрудника или работодателя;
- по медицинским показаниям;
- в качестве альтернативы отстранения и пр.
В случаях, предусмотренных ч. 2 ст. 72.2 ТК РФ, перемещение на нижеоплачиваемую должность допустимо без согласия сотрудника, в иных случаях требуется письменное подтверждение согласия на изменение трудовой функции.
☀️ Примеры расчета отпускных работникам

- как продлить временный перевод;
- когда временный перевод может стать постоянным.
Условия и требования к переводу на нижеоплачиваемую должность
По соглашению сторон сотрудника допустимо перевести временно на срок до одного года или до выхода на работу основного сотрудника (72.2 ТК РФ). В этом случае оплата производится согласно штатному расписанию по новой должности. Работодатель вправе установить специалисту доплату для начислений по ранее замещаемой должности.
По инициативе работодателя смена трудовой функции допускается в исключительных случаях, указанных в ч. 2 и 3 ст. 72.2 ТК РФ. При перемещении на должность с более низкой квалификацией требуется согласие работника. Оплата труда в этом случае производится согласно окладу по новой должности.
Несмотря на установленный более низкий оклад, средний заработок при временном переводе сохраняется в размере сумм, которые работник получал по ранее замещаемой ставке. То есть зарплату сотрудник получит не менее средней оплаты по прежнему месту.
В случае перемещения по медицинским показаниям за работником сохраняется средний заработок по прежнему месту в течение месяца со дня изменений, а при переводе в связи с трудовым увечьем, профессиональным заболеванием или иным повреждением здоровья, связанным с работой, — до установления стойкой утраты профессиональной трудоспособности либо до выздоровления работника ( 182 ТК РФ ).
Средний заработок сохраняется при перемещении беременной женщины по медицинским показаниям и для женщин, имеющих детей до 1,5 лет, при невозможности работницы выполнять ранее установленную трудовую функцию (ч. 1, 4 ст. 254 ТК РФ ).
Порядок расчета средней зарплаты снова изменили: как теперь рассчитывать отпускные?
Может пригодиться: как оформить временный перевод на декретную ставку
Средний заработок сохраняется при перемещениях сотрудника в связи с временным запретом деятельности, не связанным с виной работника ( 216.1 ТК РФ ).
Средний заработок при временном переводе не сохраняется:
- при лишении работника специального права и перемещении на другую работу до восстановления права ( ст. 76 ТК РФ ). Такие случаи возникают при лишении водительских прав, лицензии и пр.;
- при несогласии на работу в новых условиях, связанных с изменением организационных или технологических условий труда (ч. 3 ст. 74 ТК РФ );
- при сокращении численности или штата, несоответствии занимаемой должности или выполняемой работе вследствие недостаточной квалификации, подтвержденной результатами аттестации, восстановлении на работе работника, ранее выполнявшего эту работу (ч. 3 ст. 81 , ч. 2 ст. 83 , ч. 2 ст. 84 ТК РФ ).
Обязан ли работодатель делать доплату при таком переводе
Работодателем устанавливается доплата до среднего при временном переводе:
- когда, по закону, средний заработок сохраняется;
- по инициативе работодателя, когда обязанности по сохранению среднего заработка нет, но имеется инициатива руководства.
Источник: clubtk.ru
В основу расчета среднего заработка для оплаты отпуска берется заработок работника за сколько


- Автомобиль 63
- Банковское право 907
- Возражения 10
- Воинская обязанность 26
- Выезд за границу 40
- Гражданское право 846
- Договоры 153
- Жилье и недвижимость 147
- Защита прав потребителей 26
- Заявления 83
- Контракты 1
- Кредиты, вклады 42
- Медицина 45
- Налоги 86
- Налоговое право 898
- Наследование 47
- Образование 32
- Пенсии 57
- Предпринимательское право 888
- Претензии 27
- Разное 0
- Семья 120
- Страхование 12
- Страховое право 868
- Труд 57
- Финансовое право 868
- Ходатайства 70
- Юридическая консультация 845
Источник: zakonyus.ru
Оплата отпуска – 2023

Пока работник находится в отпуске, за ним сохраняется место работы (должность), а также средний заработок (ст. 114 ТК РФ). Уже из этой нормы ТК РФ понятно, что оплата отпуска производится исходя из среднего заработка работника. Но чтобы разобраться с тем, как оплачивается отпуск, надо определить, за какой период рассчитывается этот средний заработок, какие выплаты при этом учитываются и по какой формуле делается расчет.
Как оплачивается отпуск по ТК РФ
Расчет отпуска в 2023 году традиционно следует начать с определения расчетного периода. Для большинства сотрудников, работающих в организации более года, – это 12 календарных месяцев, предшествующих месяцу начала отпуска (п. 4 Положения, утв. Постановлением Правительства РФ от 24.12.2007 № 922). Т.е. при расчете отпускных нужно будет использовать доходы работника, полученные им в течение этих 12 месяцев.
При этом календарный месяц – это период с первого по последнее число месяца включительно.
Пример 1. Курьер Перелыгин С.В. работает в ООО «Калейдоскоп» с 3 февраля 2020 года. С 19 июня 2023 года в соответствии с графиком отпусков ему должен быть предоставлен ежегодный оплачиваемый отпуск. Его средний заработок будет определяться за расчетный период – с 1 июня 2022 года по 31 мая 2023 года.
Начисление отпуска: какие суммы учитываются
Суммы, которые учитываются при расчете среднего заработка, – это выплаты, предусмотренные системой оплаты труда, начисленные в пользу работника в расчетном периоде. Сюда входят зарплата, премии, надбавки и т.д. (ст. 139 ТК РФ, п. 2 Положения, утв. Постановлением Правительства РФ от 24.12.2007 № 922). Вместе с тем, не учитываются при расчете:
- социальные и иные нетрудовые выплаты, к примеру, оплата проезда, питания, коммунальных услуг работнику (п. 3 Положения, утв. Постановлением Правительства РФ от 24.12.2007 № 922);
- суммы, полученные работником за периоды, когда он не работал, но в соответствии с законодательством за ним сохранялся средний заработок: командировочные выплаты, отпускные, пособия по временной нетрудоспособности и т.д. (п. 5 Положения, утв. Постановлением Правительства РФ от 24.12.2007 № 922).
Как рассчитывается отпуск
Расчетный период может быть отработан сотрудником полностью или не полностью. В зависимости от этого применяются разные формулы расчета среднего заработка для отпуска.
Если период отработан полностью и отпуск предоставляется работнику в календарных днях, то средний дневной заработок определяется так (ст. 139 ТК РФ, п. 10 Положения, утв. Постановлением Правительства РФ от 24.12.2007 № 922):

29,3 – это среднемесячное число календарных дней в году.
При не полностью отработанном расчетном периоде используется другая формула:
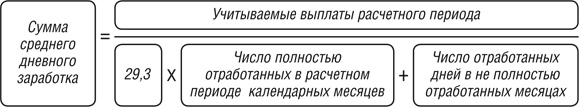
В свою очередь последний показатель – число отработанных дней в не полностью отработанных месяцах – определяется с учетом пропорции отдельно для каждого такого месяца.
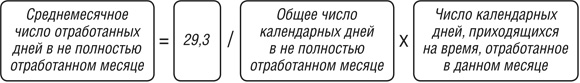
Формула, учитывающая не полностью отработанные месяцы, используется в том случае, если в расчетном периоде работника были исключаемые периоды: отпуска, командировки, периоды временной нетрудоспособности и т.д. (п. 5 Положения, утв. Постановлением Правительства РФ от 24.12.2007 № 922).

Начисление отпуска в 2023 году: пример
Пример 2. Расчет отпускных при полностью отработанном расчетном периоде.
Менеджеру Сафонову А.Н. в соответствии с графиком отпусков с 22 мая 2023 года должен быть предоставлен очередной оплачиваемый отпуск на 14 календарных дней. Расчетный период – с 1 мая 2022 года по 30 апреля 2023 года. Сумма выплат, учитываемых при расчете среднего заработка, составила 516 000 руб.
Решение.
Сумма среднего дневного заработка: 1467,58 руб. (516 000 руб. / 12 мес. / 29,3)
Сумма отпускных: 20 546,12 руб. (1467,58 руб. х 14 дн.)
Пример 3. Расчет отпускных при не полностью отработанном расчетном периоде
Воспользуемся условием предыдущего примера и предположим, что Сафонов А.Н. с 12 по 14 октября 2022 года был в командировке, а с 14 по 21 марта 2023 года – на больничном. Сумма выплат, учитываемых при расчете среднего заработка, составила 509 000 руб.
Решение.
Среднемесячное количество отработанных дней в октябре 2022 года: 26,5 дн. (29,3 / 31 дн. х (31 дн. – 3 дн.)).
Среднемесячное количество отработанных дней в марте 2023 года: 21,7 дн. (29,3 / 31 дн. х (31 дн. – 8 дн.)).
Сумма среднего дневного заработка: 1491,79 руб. (509 000 руб. / (29,3 х 10 мес. + 26,5 дн. + 21,7 дн.))
Сумма отпускных: 20 885,06 руб. (1491,79 руб. х 14 дн.)
Кстати, рассчитать суммы отпускных вы можете, воспользовавшись нашим Калькулятором.
Как оплачивается отпуск по ТК РФ 2023 при «стаже» менее года
Если сотрудник работает в организации менее 12 месяцев, то расчетным периодом для него является период с даты приема его на работу по последний календарный день месяца, предшествующего месяцу начала отпуска (п. 4 Положения, утв. Постановлением Правительства РФ от 24.12.2007 № 922).
Пример 4. Секретарь Бирюкова Н.А. работает в ООО «Калейдоскоп» со 2 февраля 2023 года. Она написала заявление на отпуск с 15 мая 2023 года на 7 календарных дней. Расчетный период в данном случае – это период со 2 февраля 2023 года по 30 апреля 2023 года.
За сколько дней до отпуска выплачиваются отпускные
Крайний срок, когда работодатель должен выплатить работнику отпускные, – это не позднее, чем за 3 дня до начала отпуска (ст. 136 ТК РФ). В ТК РФ прямо не указано, о каких днях идет речь, – календарных или рабочих. Но по разъяснениям Роструда отсчитывать этот срок нужно в календарных днях (Письмо Роструда от 14.05.2020 N ПГ/20884-6-1).
Пример 5. Первый день отпуска у ведущего инженера Михайлова А.С. приходится на понедельник 22 мая 2023 года. Соответственно, отпускные должны быть ему выплачены не позднее 18 мая (четверг).
В случае, когда день выплаты отпускных выпадает на выходной или нерабочий праздничный день, деньги должны быть перечислены в предшествующий ему рабочий день. И если бы Михайлов А.С., работающий по 5-дневной рабочей неделе, решил пойти в отпуск, к примеру, с 24 мая 2023 года (это среда), отпускные ему надо было бы выплатить не позднее 19 мая 2023 года (в пятницу).
Несоблюдение срока, установленного для оплаты отпуска, чревато для работодателя штрафом (ч. 6 ст. 5.27 КоАП РФ). Более того, по мнению Минтруда, компанию могут оштрафовать даже в том случае, когда работник написал заявление на отпуск позже, чем за 3 дня до его предполагаемого начала (Письмо Минтруда от 26.08.2015 № 14-2/В-644).
Хотя при таких обстоятельствах работодатель в принципе не может соблюсти требование ТК РФ о выплате отпускных за 3 дня до начала отпуска. Кстати, законодатели предлагают прописать в трудовом законодательстве порядок выплаты отпускных для случая, когда отпускное заявление работник подал менее чем за три дня до начала отпуска.
Оплата отпуска по Трудовому кодексу: как учесть премии
Премии выплачиваются работникам по разным основаниям и с разной периодичностью. Для целей расчета отпускных учитываются они по-разному.
Ежемесячные премии, которые были начислены в пользу работника в расчетном периоде, включаются в расчет по одной за каждый показатель премирования. Премии за периоды большей продолжительности, но в пределах расчетного периода, например, квартальные, участвуют в расчете аналогичным образом – по одной за каждый показатель.
Годовые премии, а также единовременные вознаграждения за выслугу лет (стаж работы), начисленные по итогам года, предшествующего году, в котором сотрудник идет в отпуск, должны быть учтены в расчете отпускных в полном объеме (п. 15 Положения, утв. Постановлением Правительства РФ от 24.12.2007 № 922). Причем не имеет значения, были эти выплаты начислены в течение расчетного периода или после него, а также перед отпуском или после отпуска. Кстати, в последнем случае отпускные придется пересчитывать.
Пример 6. Учет нескольких премий разных «видов» при расчете отпускных.
Менеджеру по продажам Грекову И.Л. предоставляется отпуск с 24 мая 2023 года. В ООО «Четыре сезона» он работает с 6 ноября 2013 года. Расчетный период – с 1 мая 2022 года по 30 апреля 2023 года – отработан им полностью. В апреле 2023 года Грекову И.Л. была начислена премия по итогам I квартала 2023 года, а также годовая премия за 2022 год. А до того в марте ему были начислены 2 ежемесячных премии за объемы продаж сезонной продукции.
Следовательно, при расчете отпускных должны быть учтены годовая премия, квартальная премия и одна ежемесячная премия за объем продаж.
Пример 7. Учет годовой премии, выплаченной работнику после расчетного периода.
Менеджеру по продажам Стебакову Н.Н. предоставлен отпуск с 19 апреля 2023 года. Расчетный период – с 1 апреля 2022 года по 31 марта 2023 года – отработан им полностью. Премия по итогам 2022 года была начислена ему 7 апреля 2023 года. Несмотря на тот факт, что в расчетный период годовая премия не попадает, при расчете отпускных ее сумма должна быть учтена в полном объеме.
А если бы премия за 2022 год была начислена после того, как работник уже вышел из отпуска, то суммы, учтенные при исчислении среднего заработка, надо было бы увеличить на сумму премии, заново определить сумму отпускных и доплатить работнику разницу.
Отпускные с учетом премий при не полностью отработанном расчетном периоде
А как начисляется отпуск с учетом премий, если расчетный период был не полностью отработан сотрудником, или если у него были исключаемые периоды? Здесь возможно 2 варианта. Если эта премия была начислена с учетом времени, фактически отработанного сотрудником, то она в расчет отпускных включается в полном размере.
В противном случае в расчете должна учитываться только часть премии, рассчитанная пропорционально отработанному сотрудником времени (п. 15 Положения, утв. Постановлением Правительства РФ от 24.12.2007 № 922, Письмо Минтруда от 15.10.2015 № 14-1/В-847). При этом пропорция высчитывается по рабочим дням (Письмо Минздравсоцразвития РФ от 26.06.2008 № 2337-17):
Сумма премии, учитываемая при расчете отпускных = Сумма премии, начисленной в расчетном периоде / Число рабочих дней в расчетном периоде * Число рабочих дней, фактически отработанных сотрудником в расчетном периоде
Более полную информацию по теме вы можете найти в КонсультантПлюс .
Источник: vladcons.ru
Расчет отпускных: примеры расчета в 2022 году и калькулятор
Здравствуйте, в этой статье мы постараемся ответить на вопрос: «Расчет отпускных: примеры расчета в 2022 году и калькулятор». Если у Вас нет времени на чтение или статья не полностью решает Вашу проблему, можете получить онлайн консультацию квалифицированного юриста в форме ниже.
Содержание

При предоставлении работнику ежегодного отпуска за ним сохраняются место работы (должности) и средний заработок. При расчете среднего заработка следует руководстWowаться нормами ТК РФ и Положением об особенностях порядка исчисления средней заработной платы, утвержденным Постановлением Правительства РФ от 24.12.2007 № 922 (далее – Положение № 922).
Расчет отпускных после декрета
Декретный отпуск и последующий отпуск по уходу за ребенком вносят некоторые корректировки в обычный порядок расчета отпускных:
- отпуск по беременности и родам включается в отпускной стаж;
- отпуск по уходу за ребенком исключается из расчетного периода для расчета отпускных;
- для расчета отпускных работнице, только что вышедшей из декрета и собирающейся в ежегодный отпуск, расчетным периодом будет 12 месяцев, предшестWowавших месяцу ухода работницы в отпуск по беременности и родам;
- расчет отпускных не производится и отпуск не предоставляется, если работница находится в отпуске по уходу за ребенком и параллельно работает на условиях неполного рабочего времени — закон не позволяет находиться одновременно в двух отпусках.
Какие выплаты включаются в расчет, а какие нет?
При исчислении среднего заработка:
- учитываются все предусмотренные системой оплаты труда выплаты, независимо от их источников (п. 2 Положения № 922). Данный перечень является открытым;
- не учитываются выплаты социального характера и иные выплаты, не относящиеся к оплате труда.
В каких случаях можно включить в расчет материальную помощь? В Определении от 26.12.2018 № 307-КГ18-21657 по делу № А66-8838/2017 ВС РФ решил, что матпомощь в размере трех должностных окладов (два оклада при уходе в ежегодный оплачиваемый отпуск, один – по заявлению работника) относится к выплатам стимулирующего характера и является частью системы оплаты труда. В связи с этим ее нужно включать в расчет среднего заработка.
По мнению арбитров, матпомощь, которая по локальным актам считается стимулирующей выплатой и частью оплаты труда, нужно учитывать при расчете среднего заработка. В обоснование данного вывода суд приводит п. 2 Положения № 922, согласно которому для расчета учитываются все виды выплат, предусмотренные системой оплаты труда у работодателя (Определение ВС РФ от 10.05.2018 № 307-КГ18-918 по делу № А66-13705/2016).
Можно ли включить в расчет доплату между окладом и средней заработной платой в период командировки? Такую выплату можно рассматривать как часть зарплаты и учитывать при расчете среднего заработка при выполнении следующих условий:
- работодатель предусмотрел доплату в системе оплаты труда (отразил ее в трудовом договоре работника);
- она включена в фонд оплаты труда;
- доплата учитывается при определении сумм страховых взносов.
Как получить больше отпускных
Отпускные рассчитывают по единым правилам, но часто, уходя на отдых, мы теряем в полученной сумме.
Раскроем нехитрый секрет как можно не потерять в зарплате. Об этом нужно подумать, когда составляется график отпусков на следующий год.
Именно от месяца, когда вы решите отдохнуть, будет зависеть размер денежной выплаты.
Напомним, что гарантированный отдых исчисляют в календарных днях, а при расчете среднедневного заработка принимают 29,3 за среднее арифметическое количество дней в месяце. Делаем вывод – чем больше выходов нужно сделать, тем лучше в этом месяце уйти в отпуск.
Выгоднее оказалось отдохнуть в 2020 году:
Место
Месяц
Количество рабочих дней
Алгоритм вычислений для неполного расчетного периода
Рассчитать сумму в случае, когда промежуток отработан не полностью, сложнее. Однако чаще всего на практике приходится работать именно с этими формулами.
Вначале следует определить общее количество дней в тех месяцах, которые отработаны целиком. Для этого нужно перемножить их число и показатель 29,3. Далее нужно подсчитать, сколько дней отработано в неполном месяце. Здесь 29,3 следует разделить на число календарных дней, а затем умножить на количество отработанных дней.
Важно! Если неполных месяцев несколько, расчет проводится для каждого в отдельности. Найденные значения округляют до сотых и складывают.
Затем потребуется найти общее число дней. Для этого складывают результаты, которые получены для полных и неполных месяцев. В конце остается найти размер среднедневной зарплаты и умножить на число дней отдыха.
Пример вычислений при неполном расчетном периоде
Теперь посчитаем выплаты для сотрудника, который работает в компании с мая 2015 года. В 2016 году в мае месяце он планирует взять отпуск на 14 дней. При этом в марте 2016 года он был в командировке 17 дней, а в сентябре 2015 года был на больничном 14 дней. Полученная им сумма за весь промежуток достигла 500 000 рублей.
- В случае с этим работником расчетный период составляет 12 месяцев. Из них 10 отработаны полностью, в сентябре был больничный, а в марте – командировка.
- Подсчитываем дни для полных месяцев. 29,3 * 10 = 293.
- Находим количество дней в каждом неполном месяце. В сентябре 14 дней приходится на больничный, остается 16 календарных дней. Число дней для расчета находим по формуле 29,3 * 16 / 30 = 15,63. В марте работник был в командировке, значит, количество календарных дней составит 31 – 17 = 14. В расчет включается 29,3 * 14 / 31 = 13,23. Суммарное число дней 15,63 + 13,23 = 28,86.
- Складываем полученные значения и находим количество дней в расчетном периоде: 293 + 28,86 = 321,86.
- Среднюю оплату за день находим, разделив суммарную выплату на количество дней: 500 000 / 321,86 = 1 553,47.
- Для вычисления размера отпускных перемножаем среднедневной показатель и число дней отдыха 1 553,47 * 14 = 21 748,58.
Расчет отпуска в январе 2021
Расчет отпускных за полгода предельно прост.
Самойлов Леонид отработал полгода. Общая сумма зарплатных выплат за это время составила 120 000 рублей. Через полгода он решает написать заявление на 14 дней оплачиваемого отпуска за проработанный период. Расчетные операции выглядят следующим образом:
ОД = 120 000 / (6*29,3) = 682,59 руб.
Отпускная выплата = 682,59*14 = 9 556,26 руб.
В итоге, выплата за полгода составит 9 556, 26 руб.
Если трудящийся отработал год не полностью по причине служебной поездки или отпуска, то формулы, описанные выше, не подойдут для вычислений отпускных.
При таком ходе событий формула несколько усложнена:
ОД = ГЗ / (М*29,3+Д *29,3 / УНД),
- ОД — оклад за день;
- ГЗ — годовая зарплата;
- М — полностью отработанные месяцы;
- Д — отработанные дни в неполном месяце;
- УНД — установленная трудовым соглашением норма дней в неотработанных месяцах.
Трудоустроенный гражданин написал письменное обращение на предоставление отпуска с апреля на 14 дней. За расчетный интервал он был командирован по служебным делам на 7 в июне и 13 дней пребывал на отдыхе в августе. Выплата за командировку составила 6 000 руб., а размер отпускных равен 19 000 руб.
Итоговая сумма дополнительных выплат — 25 000 руб. Общий заработок за год 244 000 руб. Вычисляем средний доход: 244 000 ─ 25 000 = 219 000 руб. Полностью отработано 10 месяцев. В июне и августе трудовой период составил 41 день при норме 61 день.
Рассчитаем среднюю зарплату сотрудника за день: 219 000 / (10*29,3 + 41*29,3 / 61) = 700,37 руб. Отпускная выплата за 14 составляет: 700,37*14 = 9 805, 18 руб.
Выполняя расчеты, бухгалтерия берет в учет не только количество отдыха, но и средний коэффициент заработка. В общую сумму входит ежемесячный оклад и дополнительные выплаты, а именно:
- денежное поощрение;
- авторское вознаграждение;
- сверхурочные;
- надбавка;
- компенсации различных видов.
Если перечисленные выплаты переводятся на счет работнику как отдельная сумма, применять их в счет заработной платы нельзя.
Чтобы своевременно получить оплату важно соблюсти алгоритм действий:
- подать заявление на отпуск на имя нанимателя;
- получить подпись руководителя предприятия;
- дождаться бухгалтерских расчетов и начисления денежных средств за отпуск.
При определении размера отпускной выплаты учитывается и средняя заработная плата, и дополнительные суммы, перечисленные трудоустроенному лицу. Однако часть из них подразумевает отдельное начисление.
Отпускной период может предоставляться как через полгода, так и спустя 12 месяцев непрерывного труда. При этом его длительность полностью зависит от количества фактически отработанных дней.
Подсчет денег для отпуска требуется выполнять с учетом МРОТ, если на протяжении расчетного времени среднемесячная з/плата, работающего, была ниже 11 163 рублей. При этом надо понимать, что з/плату необходимо сопоставлять с федеральным МРОТ.
Если рабочий отправляется отдыхать в первых числах мая, компенсацию за отпуск требуется выплачивать в апреле. Средний доход впоследствии высчитывать не надо, однако придется доначислить отпускные. У персонала, уходящего на отдых, среднемесячная з/плата с 1.05.2021 года обязана быть не ниже 11 163 рублей. Это регламентируется п. 18 Положения, принятого кабмином № 922 от 24.12.2007, в котором отображено, что начисление отпускных необходимо пересчитывать, при выполнении сразу двух условий:
- Средняя з/плата за расчетное время менее 11 163 рублей
- Отдых предоставлен не ранее 1.05.2021 г.
Какая информация нужна для расчета
Во время определения суммы зарплаты во время отпуска, кроме основного заработка учитываются следующие данные:
- надбавки;
- премиальные и доплаты в виде вознаграждений;
- доплаты по выслуге лет;
- выплаты за особые достижения в деятельности.
При проведении расчета не могут учитываться следующие показатели:
- расходы на питание, если это предусмотрено в условиях компании;
- матпомощь;
- выплаты, начисленные в связи с вынужденной поездкой в рамках своей деятельности;
- выплаты, осуществляемые на условиях нетрудоспособности сотрудника.
Расчетный период составляет 1 год, а если сотрудник работает менее указанного срока, тогда расчет производится за отработанное время.
Если человек работает на предприятии на протяжении 1 года, но в какие-то месяца он не получал зарплату и это зафиксировано в бухгалтерии, то берутся только те месяца, за которые была выплачена заработная плата.
Количество дней в расчетном периоде
Теперь нужно определить количество дней, которые нужно учесть в расчетном периоде.
Если в расчетном периоде были исключаемые дни, то количество дней рассчитывается как сумма количества дней в полностью отработанных месяцах и количества принимаемых к расчету дней в месяцах, отработанных не полностью.
За отработанный полностью месяц принимают месяц, в котором нет исключаемых дней с первого числа до последнего.
Расчет количества дней в отработанных полностью месяцах производят так: количество месяцев, отработанных полностью умножают на 29,3 (среднемесячное число календарных дней).
Расчет дней в месяцах, отработанных не полностью рассчитывают так: 29,3 делят на число дней в этим месяце (то есть 28, 30, 31 или 29, если год високосный) и умножают на число отработанных дней в этом месяце.
Число отработанных дней при этом рассчитывают как общее количество дней в этом месяце минус исключаемые дни.
Важно! Выходные дни, приходящиеся на исключаемые периоды в расчет не принимаются, а все остальные выходные относят к отработанным дням.
Как рассчитать отпускные в 2021 году
Работник уходит в очередной оплачиваемый отпуск на 14 календарных дней. Заработок за расчетный период составляет 780 000 руб. Бухгалтер вычислил, что средний дневной заработок равен 2 218,43 руб. (780 000 руб. / 12 мес. / 29,3). Значит, сумма отпускных — 31 058,02 руб. (2 218,43 руб. × 14 дн.).
Работник уходит отдыхать с 8 июля 2021 года на 14 календарных дней. Его оклад составляет 20 000 рублей.
Расчетный период — с 1 июля 2020 года по 30 июня 2021 года.
В апреле 2021 года работник брал больничный на 10 дней (с 1 по 10 апреля). Поэтому за апрель 2021 года он получил зарплату в общей сумме 13 000 рублей.
Шаг 1. Определяем выплаты, которые включаются в расчет.
20 000 руб. × 11 мес. = 220 000 руб. (общая сумма выплат за полностью отработанные 11 месяцев, кроме апреля).
За апрель 2021 года работнику выплачено 13 000 рублей. Поэтому для расчета принимается сумма 233 000 руб.(220 000 + 13 000).
Шаг 2. Определяем количество отработанных календарных дней в апреле 2021 года (не полностью отработанном месяце).
Всего в апреле 30 календарных дней, а на отработанные дни (с 11 числа, когда сотрудник вышел на работу после болезни) приходится 20 календарных дней (30 — 10).
Итого в апреле 2021 года отработано 19,5333 дн.(29,3 / 30 × 20)
Шаг 3. Определяем средний дневной заработок.
Он составит 681,6187 руб. (233 000 руб.: (29,3 × 11 мес. + 19,5333 дн.)).
Шаг 4. Определяем размер отпускных.
Их величина равна 9 542,66 руб. (681,6187 руб. × 14 дн.).
Когда работник возвращается с отдыха и выходит на работу, все отпускные обычно уже потрачены. И за оставшиеся рабочие дни месяца оплата труда будет невелика.
Дело в том, что расчет зарплаты после отпуска производят пропорционально отработанному времени для окладников и по количеству смен для сменной работы. То есть, начисление оплаты труда после отпуска происходит по фактически отработанным в расчетном месяце дням.
Рассматриваемый показатель применяется в составе формулы расчета отпускных:
ВО — величина отпускных;
ТД — все учитываемые трудовые доходы сотрудника за расчетный период (12 месяцев до отпуска);
КД — условное количество отработанных человеком дней в расчетном периоде;
ДО — длительность отпуска.
Непосредственно коэффициент, о котором идет речь, используется при расчете показателя КД в составе формулы:
КД = 29,3 × МЕС + РАБ / ДНМ × 29,3 × КНМ,
МЕС — количество отработанных полных месяцев в расчетном периоде;
РН — количество календарных дней в неполных месяцах, приходящихся на отработанный период;
ДНМ — количество календарных дней в неполных месяцах;
КНМ — количество неполных месяцев.
Как учесть нерабочие выходные при расчете отпуска, рассказали эксперты КонсультантПлюс.
Данный коэффициент применяется, если в фирме произошло повышение должностных окладов (ставок).
Он рассчитывается по формуле:
КОЭФ = ОКЛАД (НОВ) / ОКЛАД (СТАР),
ОКЛАД (НОВ) — новый, увеличенный оклад;
ОКЛАД (СТАР) — старый оклад.
1. При повышении оклада в течение расчетного периода — в формулу:
ВО (ПЕРИОД) = (ТД (КОЭФ) / КД) × ДО,
ВО (ПЕРИОД) — величина отпускных с учетом коэффициента;
ТД (КОЭФ) — трудовые доходы, проиндексированные на показатель КОЭФ.
Показатель ТД (КОЭФ) считается по формуле:
ТД (КОЭФ) = ТД (СТАР) × КОЭФ + ТД (НОВ),
ТД (СТАР) — трудовые доходы работника за месяцы, предшествующие тому, в котором оклад был повышен;
ТД (НОВ) — трудовые доходы с месяца повышения оклада до окончания расчетного периода.
Расчетный период с 01.06.2019 по 30.06.2020.
Оклад с 01.06.2019 по 31.12.2019 (6 мес.) — 30 000 руб.
Оклад с 01.01.2020 по 30.06.2020 (6 мес.) — 33 000 руб.
Срок отпуска 28 календарных дней.
Сотрудник работал весь год и исключаемых из базы сумм нет.
Коэф = 1,1 (33000 / 30000);
ТД (Коэф) = 396 000 (30 000 × 1,1 × 6 + 33 000 × 6);
ВО (период) = 31 535,84 руб. (396 000 / 29,3 / 12 × 28).
2. При повышении оклада в промежутке между расчетным периодом и началом отпуска — в формулу расчета показателя ВО, рассмотренную нами выше:
ВО (КОЭФ) = (ТД / КД) × КОЭФ × ДО, где:
ВО (КОЭФ) — величина отпускных с учетом коэффициента;
Фактически речь идет об индексации среднего заработка, на основе которого рассчитываются отпускные.
3. При повышении окладов в период отпуска — в формулу:
ВО (КОРРЕКТ) = (ВО − ДНИ (ОКЛКОРР)) + КОЭФ × ДНИ (КОРРЕКТ),
ВО (КОРРЕКТ) — сумма отпускных, откорректированная по факту повышения окладов в фирме в период нахождения работника в отпуске;
ДНИ (ОКЛКОРР) — сумма отпускных за дни отпуска между днем корректировки (увеличения) оклада и окончанием отпуска.
ДНИ (КОРРЕКТ) — количество дней отпуска между днем увеличения оклада и окончанием отпуска.
Районный коэффициент — это показатель, на который должна быть умножена величина заработной платы сотрудника (представленная всеми возможными составляющими: окладом, надбавками, премиями), работающего в регионах, где соответствующий коэффициент законодательно установлен. Вероятно, самая распространенная его разновидность — «северный коэффициент», начисляемый на зарплату работников в регионах с холодным климатом.
Различные перечни районных коэффициентов установлены сразу в нескольких нормативных актах. В числе основных — постановления:
- Госкомтруда СССР, Секретариата ВЦСПС от 17.08.1971 № 325/24;
- Правительства РФ от 29.05.1993 № 512.
Когда выгодно брать отпуск в 2021 году?
В определенные месяцы уходить в отпуск выгоднее. Мы посчитали, в какие именно. За образец взяли ситуацию, когда вы ушли в отпуск на 14 дней, без праздничных.
Январь
| Недополученная зарплата (X, за 10 рабочих дней) | 26 666,70 руб. |
| Фактическая зарплата, если в этот месяц вы ушли в отпуск на 14 дней (40 000 + 19 122,60 — X) | 32 455,90 руб. |
Февраль
| Недополученная зарплата (X, за 10 рабочих дней) | 21 052,60 руб. |
| Фактическая зарплата, если в этот месяц вы ушли в отпуск на 14 дней (40 000 + 19 122,60 — X) | 38 070 руб. |

Продолжительность расчетного периода при расчете отпускных в 2015 году зависит от того, сколько времени сотрудник трудится у работодателя.
Расчетный период не может быть больше года.
1-вариант
Сотрудник до отпуска отработал больше года.
Расчетный период составит 12 календарных месяцев до того месяца, в котором он уходит в отпуск. За календарный месяц берут период с 1-го по последнее число включительно.
То есть в мае с 1 по 31, а в феврале – по 28-е число включительно. 2-вариант
Сотрудник до отпуска отработал меньше года.
Расчетный период составит все время, в течение которого он числится в организации.
При расчете отпускных в 2015 году из расчетного периода исключите дни, когда сотрудник:
- получал средний заработок (был в крмандировке …);
- болел или получал пособие по беременности и родам;
- был в отпуске без сохранения зарплаты и т. д.
После того как определен заработок сотрудника за расчетный период, нужно рассчитать средний дневной заработок. Порядок определения среднего дневного заработка зависит от того отработал ли сотрудник расчетный период полностью и предоставляют ему отпуск в календарных или рабочих днях. Если расчетный период отработан
полностью и отпуск предоставлен в календарных днях, средний дневной заработок опредяется
по формуле 1:
| Средний дневной заработок |
= | Заработок, начисленный за расчетный период |
: | 12 | : | 29,3 дн. (среднемесячное число календарных дней) |
Пример вычислений при неполном расчетном периоде
Теперь посчитаем выплаты для сотрудника, который работает в компании с мая 2015 года. В 2016 году в мае месяце он планирует взять отпуск на 14 дней. При этом в марте 2016 года он был в командировке 17 дней, а в сентябре 2015 года был на больничном 14 дней. Полученная им сумма за весь промежуток достигла 500 000 рублей.
- В случае с этим работником расчетный период составляет 12 месяцев. Из них 10 отработаны полностью, в сентябре был больничный, а в марте – командировка.
- Подсчитываем дни для полных месяцев. 29,3 * 10 = 293.
- Находим количество дней в каждом неполном месяце. В сентябре 14 дней приходится на больничный, остается 16 календарных дней. Число дней для расчета находим по формуле 29,3 * 16 / 30 = 15,63. В марте работник был в командировке, значит, количество календарных дней составит 31 – 17 = 14. В расчет включается 29,3 * 14 / 31 = 13,23. Суммарное число дней 15,63 + 13,23 = 28,86.
- Складываем полученные значения и находим количество дней в расчетном периоде: 293 + 28,86 = 321,86.
- Среднюю оплату за день находим, разделив суммарную выплату на количество дней: 500 000 / 321,86 = 1 553,47.
- Для вычисления размера отпускных перемножаем среднедневной показатель и число дней отдыха 1 553,47 * 14 = 21 748,58.
Количество дней отпуска для расчета
Чаще всего отпуска предоставляются в календарных днях. Стандартный оплачиваемый основной отпуск 28 календарных дней. Причем работник может отгуливать его не сразу, а по частям.
Некоторым категориям работников положен удлиненный основной отпуск (ст. 115 ТК РФ). Например, не достигшие 18 лет работники должны отдыхать 31 календарный день, а инвалиды — 30 (ст. 267 ТК РФ, ст. 23 Федерального закона от 24 ноября 1995 г. № 181-ФЗ)
В трудовом законодательстве предусмотрены также дополнительные отпуска работникам (ст. 116 ТК РФ).
Для расчета важно исключить из дней отпуска все нерабочие праздничные дни. То есть как все общероссийские праздники, установленные ст. 112 ТК РФ, так и праздники, установленные в конкретном регионе законом субъекта РФ (ч. 1 ст. 72 Конституции РФ, ст. 22, 120 ТК РФ, ст.
4 Федерального закона от 26 сентября 1997 г. № 125-ФЗ, п. 2 письма Роструда от 12 сентября 2013 г. № 697-6-1).
Расчет среднего дневного заработка
Зная расчетный период и общую сумму заработка за этот период, следует определить средний дневной заработок работника:
Средний дневной заработок = Заработок за расчетный период / (12 × 29,3)
29,3 в формуле соответствует среднемесячному числу календарных дней в полностью отработанном расчетном периоде. Причем расчетный период считается отработанным полностью, если в каждом месяце этого периода нет дней, исключаемых из расчетного периода (дней временной нетрудоспособности, командировок, отпусков, простоев и т п.).
Если расчетный период отработан неполностью, применяется формула:
Средний дневной заработок = Заработок за расчетный период / (29,3 × Количество полностью отработанных месяцев в расчетном периоде + Количество календарных дней в не полностью отработанных месяцах расчетного периода)
Причем для каждого не полностью отработанного месяца нужно применить формулу:
Количество календарных дней в не полностью отработанном месяце = 29,3 * Количество календарных дней, приходящихся на время, отработанное в данном месяце / Количество календарных дней месяца.
Пример
Работник работает в организации с 1 января 2015 года. 14 декабря 2015 г. он уходит в отпуск на 14 календарных дней. В этом случае расчетный период составляет 11 месяцев — с 1 января по 30 ноября. За расчетный период сумма заработка для расчета отпускных составила 600 000 руб. Повышений окладов за это время в организации не было.
В марте работник 21 календарный день находился в командировке. Оставшихся дней марта — 10 (31 — 21). Соответственно март является неполным месяцем расчетного периода, из которого для расчета отпускных берется только 9,5 дней (29,3 * 10 / 31).
В октябре работник болел 11 календарных дней. Оставшихся дней октября — 20 (31 — 11). Соответственно октябрь также является неполным месяцем, из которого для расчета отпускных берется только 18,9 дней (29,3 * 20 / 31).
Полностью отработанных месяцев в расчетном периоде остается 9 (11 — 2). Соответственно средний дневной заработок работника составит:
600 000 руб. / (29,3 дн. * 9 мес. + 9,5 дн. + 18,9 дн.) = 2054,09 руб.
Работнику необходимо выплатить сумму отпускных 28757,2 руб. (2054,09 руб. * 14 дн.).
Если расчетный период вообще не отработан и не было зарплаты непосредственно перед отпуском (например, сотрудница вышла из отпуска по уходу за ребенком или работник был в длительной командировке и сразу уходит в отпуск), то применяется формула (п. 8 Положения):
Средний дневной заработок = Оклад (тарифная ставка) / 29,3
Похожие записи:
- Депортация граждан Украины из РФ в 2022 году: причины, процедура, последствия
- Добровольный отказ от родительских прав отца
- Входит ли декретный отпуск в педагогический стаж и какие периоды засчитываются?
Источник: veltreid.ru