
Текст научной работы на тему «Возникновение и развитие банковских систем (исторический аспект)»
«Банковское дело» РГЭУ «РИНХ», к.э.н,
ВОЗНИКНОВЕНИЕ И РАЗВИТИЕ БАНКОВСКИХ СИСТЕМ (ИСТОРИЧЕСКИЙ АСПЕКТ)
Существуют различные точки зрения по поводу раскрытия сущности банков. В экономической литературе, а также законодательных актах, регулирующих банковскую деятельность, присутствует большое количество в той или иной степени отличающихся друг от друга определений. Так, существует мнение, согласно которому банк является кредитным учреждением, согласно другой позиции банк является финансово-кредитным учреждением, согласно третьей точке зрения банк это особое предприятие. Имеют место и подходы, объединяющие указанные точки зрения. В частности, распространенным является следующее определение: «Банк можно определить как предприятие или денежнокредитный институт, осуществляющий регулирование платежного оборота в наличной и безналичной формах» [1] .
Вместе с тем в большинстве определений в ка-
ИСТОРИЯ БАНКОВСКОГО ДЕЛА
честве основной характеристики банков находит свое отражение круг совершаемых ими операций. Примером подобного подхода может служить определение, данное в ФЗ РФ «О банках и банковской деятельности»: «Банк кредитная организация, которая имеет исключительное право осуществлять в совокупности следующие банковские операции: — привлечение во вклады денежных средств физических и юридических лиц; — размещение указанных средств от своего имени и за свой счет на условиях возвратности, платности, срочности; — открытие и ведение банковских счетов физических и юридических лиц».
В учебном пособии под ред. Соколовой О.В. [2] отмечается, что: «В законодательных актах большинства стран понятие «банк» означает организацию, осуществляющую прием вкладов, проведение расчетов и кредитование». Следует отметить тот факт, что в экономической литературе довольно редко встречаются определения термина «банк», гораздо чаще предпочтение отдается изложению определений и функций отдельно центрального банка и коммерческого банка. Однако вне зависимости от формулировки определения все исследователи, характеризуя особенности работы банков, их специфические черты и функции, неизменно упоминают о выполнении как коммерческими, так и центральными банками таких операций, как расчетные, депозитные и кредитные.
Как известно, центральные банки возникли лишь на определенном этапе развития банковского дела, следовательно, исходными для определения банков должны быть черты, присущие коммерческим банкам, а в данном случае круг перечисленных операций (расчетные, депозитные и кредитные) может быть признан основным. Поскольку, по мнению большинства исследователей, перечень выполняемых операций является основной характеристикой банков, представляется логичным рассматривать вопрос о возникновении первых банков или, по крайней мере, учреждений банковского типа, исходя из перечня основных присущих им операций.
Переходя к рассмотрению данного вопроса, прежде всего, следует отметить существование различных точек зрения на период возникновения первых учреждений банковского типа, в то же время большинство исследователей не сомневаются в том, что все рассматриваемые в качестве первых организаций банковского типа осуществляли отдельные виды денежных операций, которые могут быть, с определенной долей условности, названы аналогами банковских операций. Изучение экономической литературы позволяет сделать вывод о том, что превалирующим является мнение, согласно которому банки возникли в условиях мануфактурной стадии капитализма в форме банкирских домов в отдельных итальянских городах Венеции, Генуе в XIV — XV вв. Одним из подтверждений этого факта является то, что само слово «банк» появилось от итальянского «banco», означающего «стол» (за подобными столами стояли менялы, осуществлявшие денежные операции на торжищах, где происходила торговля). Высказываются также предположения о том, что банки возникли в Древнем Вавилоне (VII в. до н.э.),
История возникновения денег и банковской системы
где первоначально денежными операциями занимались храмы, затем торговые дома. Наряду с этим существует подход, согласно которому банки возникли в Древнем Риме, где денежными операциями первоначально занимались храмы, затем менсарии (особо хотелось бы отметить тот факт, что само слово «менсарий» произошло от латинского слова, также как и в Венеции и Генуе, означавшего «стол»). В III в. до н.э. уже существовала специализация мен-сариев: кумулярии занимались меняльным делом, аргентарии — кредитованием и расчетными операциями. Согласно другому подходу, банки возникли в Древней Греции (IV в. до н.э.), где денежными операциями занимались храмы, затем наряду с ними и трапезиты (от греческого слова «трапеза», так же
означающего «стол»). К концу V в. до н.э. наблюдалась специализация: трапезиты принимали вклады и осуществляли расчетные операции, аргирамои-сы занимались меняльным делом, существовали и те, кто выдавал мелкие займы, как правило, под залог.
С целью уточнения вопроса о периоде возникновения первых банков рассмотрим указанные варианты более подробно, исходя при этом из перечня осуществлявшихся денежных операций, наличия организаций, в совокупности выполнявших расчетные, депозитные и кредитные операции, характера учета осуществляемых операций, а также наличия законодательных норм в области денежных операций (см. табл. 1). На основе данных, представленных
Характеристики первых организаций, осуществлявших денежные операции в Древнем Вавилоне, Древней Греции, Древнем Риме и Италии (качественный аспект)
Качествен- ные признаки Древний Вавилон Древняя Греция Древний Рим Италия
Круг выполняемых операций Храмы осуществляли: — прием вкладов с платным и бесплатным хранением; — кредитование; — операции с недвижимостью; — взимание налогов; — обменные операции. В более поздние времена торговые дома занимались осуществлением следующих операций: — выдача ссуд под залог; — прием вкладов и уплата по ним процентов; — продажи и платежи за счет клиентов; — участие в торговых делах в качестве финансирующего вкладчика; — посредничество при проведении различных сделок.
Первоначально денежными операциями (сохранными и кредитными) занимались греческие храмы (в т.ч. Эфесский, Дельфийский, Делосский, Самосский). Впоследствии отдельные лица, называвшиеся трапе-зитами, осуществляли следующие операции: — прием вкладов и уплата по ним процентов; — обмен денег.
К 520 г. до н.э. относится первое литературное упоминание о трапезах, занимавшихся следующими денежными операциями: хранение денежных средств, ценностей и документов; кредитование; посредничество в сделках, поручительство; проведение расчетных операций по поручению клиентов). Кредиты выдавались под залог недвижимости, товаров, земельных участков и других ценностей.
Величина ссудного процента законодательно не регулировалась, но обычно находилась на уровне 12%. В III в. до н.э. были распространены следующие денежные операции: — кредитные операции; — обмен денег (меняльное дело); — прием и хранение вкладов; — перевод денежных средств с одних счетов на другие (т.е. расчетные операции). В Др.
Риме действовали меняльные конторы, а также крупные ассоциации аргента-риев (людей, занимавшихся денежными операциями), осуществлявшие депозитные, кредитные, расчетные операции, ведение наследственных дел. Законы, принятые в Венеции в 1374 г. и в 1403 г., направленные на ограничение денежных операций (расчетных, депозитных и кредитных) менял, способствовали упадку меняльного дела.
В Х-Х1 вв. возникли товарищества (ассоциации), осуществлявшие расчетные, депозитные и кредитные операции, но не имевшие права совмещать их с меняльным делом. Деятельность подобных товариществ жестко регламентировалась городскими властями.
Во второй половине XVI в. в Италии существовало 103 таких товарищества, из которых 96 окончили свое существование банкротством, в результате вместо частных учреждений, занимавшихся денежными операциями, начали появляться общественные банки. Однако первый подобный банк еще в 1407 г. в Генуе получил окончательное организационное оформление (первоначальное возникновение его деятельности относится к XII в.) первый генуэзский банк св.
Георгия. Этот банк имел право принимать вклады, осуществлять расчетные операции в специальной условной монете, кроме того, он ссужал крупные суммы правительству Генуи, для покрытия которых получил право управления колониальными землями Генуи, взимания многих налогов.
Одним из первых общественных банков был банк Венеции, основанный в 1584 г. для оживления торговли и промышленности. Первоначально этим банком руководили чиновники, назначенные правительством, однако затем их сменили частные лица. Первоначально этот венецианский банк пользовался монополией, и частным лицам было запрещено устраивать банкирские конторы. По привлеченным вкладам банк не уплачивал никаких процентов. В 1619 г. в Венеции был основан другой общественный банк (жиро-банк).
Таблица 1 (продолжение)
Качествен- ные признаки Древний Вавилон Древняя Греция Древний Рим Италия
Наличие организаций, в совокупности выполнявших расчетные, депозитные и кредитные операции Одновременное выполнение кредитных, расчетных и депозитных операций еще храмами. Торговые дома в V11-V вв. до н.э. осуществляли одновременно кредитование, платежи за счет клиентов, прием и хранение вкладов. Трапезы одновременно занимались проведением расчетных, депозитных и кредитных операций. Ассоциации ар-гентариев и учреждения, принадлежавшие отдельным лицам, осуществляли одновременно указанные операции. Товарищества (или ассоциации) выполняли одновременно депозитные, кредитные и расчетные операции.
Характер учета осуществляемых операций Производился учет денежных операций в соответствии с нормами законов, использовались долговые расписки, контракты по займам. «Опираясь на косвенные данные, историки утверждают, что в трапезах вели счетные книги, куда записывали денежные операции» [3] . Вложение денежных средств и безналичные расчеты со временем стали осуществляться с использованием симбола (кольца-печатки, глиняной таблички или иного предмета, удостоверявшего личность клиента) или диаграфе (поручения на проведения платежа и вложение средств). Велись приходнорасходные книги. Для оформления денежных расчетов использовались такие документы, как сингра-фе, хирографе, транскрибере. Наиболее развитая система учета по сравнению со всеми предыдущими.
Наличие законодательных норм в области денежных операций Законодательные нормы осуществления учета средств на счетах (в частности предполагалось ведение первичных документов и наличие печати, равнозначной подписи), порядка проведения кредитных операций в рамках свода законов вавилонского царя Хаммурапи (XVIII в. до н.э.) Лица, занимавшиеся денежными операциями, несли личную имущественную ответственность перед своими клиентами, что подтверждалось решениями властей. Несмотря на наличие общепризнанного порядка ведения операций законодательные нормы отсутствовали. В III в. до н.э. зафиксированы первичные нормы банковского и кредитного права. Множество законов и указов, регламентирующих порядок проведения денежных операций.
в таблице 1, логично сделать вывод о том, что, если исходить из требования необходимости одновременного выполнения организацией совокупности таких операций, как расчетные, кредитные и депозитные, для признания ее банком, можно сделать вывод о том, что первые банки (или учреждения банковского типа) возникли в Древнем Вавилоне, где и появились первые законодательные нормы осуществления денежных операций в рамках свода законов вавилонского царя Хаммурапи (XVIII в. до н.э.), существовала и практика ведения учета денежных операций на основании первичных документов.
В Древней Греции существовали трапезы, которые также могут быть названы банками (или учреждениями банковского типа). В этой стране существовал общепризнанный порядок ведения денежных операций и была установлена личная имущественная ответственность лиц, занимавшихся их проведением, перед клиентами.
В Древнем Риме ассоциации аргентариев, а также учреждения, принадлежавшие отдельным лицам, осуществляли одновременно кредитные, расчетные и депозитные операции, т.е. они также могут быть названы банками. Надо отметить, что в Древнем Риме, в отличие от Древней Греции, существовали законодательные нормы проведения денежных операций.
Можно сделать вывод и о том, что в Италии XI в. существовали банки в виде товариществ (или ассоциаций), выполнявшие одновременно депозитные, кредитные и расчетные операции.
На основе изучения особенностей возникновения банков, в том числе центральных, создания банковских систем в различных странах представляется логичным сделать вывод о том, что банковская система является результатом эволюционного развития банковского дела в мире. Она не может быть охарактеризована лишь как результат соглашения между людьми (так же как и возникновение и использование денег).
Банковская система не может быть также лишь результатом осуществления государственного воздействия, несмотря на то что в отдельных странах она была сформирована в ХХ в. в результате учреждения государством центрального банка и наделения его соответствующими функциями и правами, основываясь на практике развитых стран, имеющих серьезные традиции банковского дела. В целом возникновение и развитие банковской системы является результатом воздействия на ведение банковской деятельности как внутренних, так и внешних факторов, в том числе и политических. Все существующие в настоящее время банковские системы могут быть названы централизованными в том смысле, что во главе неизменно находится центральный банк страны. Более того, именно возникновение центральных банков в результате эволюционного развития банковской деятельности способствовало созданию банковских систем такого типа. Лишь создание центральных банков привело к развитию у совокупности банков, действующих на территории отдельных стран, тех свойств системы, которыми обладают современные банковские системы.
Рассматривая историю возникновения и разви-
тия банковских систем, представляется возможным выделить ряд основных содержательных этапов.
Первый этап связан с осуществлением отдельными лицами и храмами таких денежных операций, как обмен денежных знаков одних государств на денежные знаки других государств, хранение денег, кредитование, расчетные операции.
Второй этап был обусловлен возникновением организаций, занимавшихся отдельными или несколькими видами денежных операций, таких как обмен, хранение, а также предоставление денег в долг под проценты. Происходило создание банков как организаций, осуществлявших одновременно расчетные, депозитные и кредитные операции. В этой ситуации банки являлись простыми посредниками между заемщиками и владельцами временно свободных денежных средств.
О переходе к следующему (третьему) этапу можно говорить в связи с расширением объемов денежных операций, появлением необходимости в больших объемах кредитования, осуществлением расчетных операций на постоянной основе, связанном с ростом промышленного производства, расширением денежного обращения, развитием международных экономических отношений. Широкое распространение банков и появление у них эмиссионных функций наряду с проведением депозитных, расчетных и кредитных операций. Первостепенное значение на данном этапе имеет рост потребности в ссудном капитале, уровень кредитоспособности и надежности заемщиков, конкуренция банков, развитие эмиссионных операций. На этом этапе развития банковской деятельности эмиссия банкнот банками осуществлялась в различных странах на разных условиях: а) на основе полученных от государственных властей лицензий или чар-теров, дававших право на проведение эмиссионных операций при наличии ограничения размера эмиссии или его отсутствии; б) для осуществления эмиссии банкнот не требовалось получения каких-либо разрешений со стороны властей. В отдельных странах были периоды существования монопольно владевших эмиссионным правом государственных банков, выпускавших денежные знаки (например, во Франции в 1716 г. был создан Банк Жене-раль, наделенный подобным правом и возглавлявшийся Джоном Ло). Представляется возможным сделать вывод о том, что с момента появления у банков эмиссионных функций и создания на этой основе систем взаимных расчетов можно говорить о возникновении банковских систем как организованных совокупностей банков, поскольку основное качество любой системы, по мнению большинства специалистов в области методологии систем и системного анализа, «заключается в несводимости ее свойств к свойствам элементов и наоборот» [4] . В связи с появлением эмиссионных функций и осуществлением расчетных операций между банками на постоянной основе появились те свойства банковской системы, не сводящиеся к свойствам отдельных ее элементов, которые присущи банковским системам по настоящее время, т.е. влияние на организацию налично-денежного обращения в
стране и создание межбанковской системы безналичных расчетов.
В связи с возникновением центральных банков можно говорить о переходе к следующему этапу развития банковских систем.
Во всех странах были свои особенности возникновения центральных банков, однако можно выделить основные варианты:
— изначальное учреждение центрального банка государством;
— превращение одного из частных банков в центральный банк страны благодаря государственному решению;
— превращение одного из государственных банков в центральный банк страны благодаря государственному решению (так, в частности, в 1860 г. был создан центральный банк в России Государственный банк Российской империи).
Одной из наиболее значимых для развития банковского дела и возникновения банковских систем в период до появления центральных банков является классификация банков в зависимости от наличия у них права эмиссии банкнот, в соответствии с которой все банки могут быть подразделены на два вида: эмиссионные и неэмиссионные.
Правомерен вывод о том, что именно монопольное право осуществления эмиссионной деятельности дало центральным банкам возможность осуществления контроля над сферой безналичных расчетов, кредитования и послужило причиной получения в дальнейшем второстепенных функций.
Очередной этап развития обусловлен образованием централизованных национальных банковских систем во главе с центральными банками этих стран.
Создание центральных банков, наделенных монопольным правом эмиссии денежных знаков, привело в определенной степени к централизации банковской деятельности, позволило благодаря введению единообразных банкнот в целом стабилизировать денежное обращение. Наличие центрального банка, являющегося кредитором последней инстанции для прочих банков, способствовало повышению стабильности работы банков и доверия к ним со стороны населения, а это, в свою очередь, повлекло за собой установление более тесных связей между банками, в том числе между центральным банком и прочими (неэмиссионными) банками, повышению их роли и влияния на экономическое развитие стран. В связи с учреждением центральных банков и наделением их рядом дополнительных функций, связанных с регулированием операций банков, появилась возможность осуществления более эффективного воздействия на банки с целью нивелирования возникающих в банковской сфере кризисных явлений. Возникновение центральных банков способствовало проведению согласованной международной денежной и валютной политики страны. Таким образом, в результате создания центральных банков появились объективные условия для преобразования децентрализованной банковской системы в централизованную банковскую систему, обладающую управляющим субъектом в лице центрального банка и
имеющим внутренние связи, превышающие по своей интенсивности аналогичные характеристики внешних связей элементов системы. В начале ХХ в. центральные банки существовали лишь в 18 странах мира, к концу ХХ в. уже в 172 странах [5]. Все большее количество центральных банков официально получают статус независимых от правительства организаций.
Несмотря на то, что в экономической литературе преобладает использование термина «центральный» банк в официальных названиях банков, являющихся эмиссионными центрами различных стран, в настоящее время этот термин используется далеко не всегда; так, в частности, они носят названия:
— народных (например, Народный банк Китая);
— национальных (например, Национальный банк Польши, Национальный банк Словакии, Чешский национальный банк, Национальный банк Болгарии, Национальный банк Румынии, Австрийский национальный банк, Национальный банк Казахстана, Национальный банк Хорватии, Национальный банк Литвы, Швейцарский национальный банк);
— резервных (например, Федеральная резервная система США, Резервный банк Австралии, Резервный банк Новой Зеландии, Резервный банк Индии, Резервный банк ЮАР);
— центральных (например, ЦБ РФ, Центральный банк Боснии, Центральный банк Сальвадора, Центральный банк Мексики, Центральный банк Нигерии, Центральный банк Чили, Центральный банк Турции, Банко Сентраль де Куба (ранее Банко Националь де Куба));
— зачастую специфические термины отсутствуют (например, Банк России, Банк Англии, Банк Японии, Банк Франции, Банк Италии, Банк Испании, Банк Финляндии, Банк Греции, Банк Кипра, Банк Словении, Банк Бразилии, Банк Эстонии, Банк Латвии, Банк Тайланда, к этой же группе можно отнести Государственный банк Вьетнама).
Новый этап в развитии банковских систем напрямую связан периодом расцвета капиталистических отношений, широким распространением акционерных банков, возникновением системы участия в капиталах. В этот период происходила концентрация банковских капиталов, образование банковских монополий, постепенно формирующих новую роль банков. Банки получают возможность не только иметь полное представление о состоянии дел у отдельных потенциальных заемщиков, но и контролировать их капитал и в определенной степени влиять на их дальнейшее развитие. В деятельности банков появляется инвестиционное направление деятельности. Результатом развития банковского дела является повышение значения банковской деятельности для экономического развития стран.
О переходе к новому этапу развития банковских систем, прежде всего в странах с развитой рыночной экономикой, можно говорить в связи с научно-технической и технологической революцией, в том числе в области компьютеризации и программирования, созданием наряду с общемировой информационной сетью, транснациональными и международными корпорациями и транснациональных
банков. На этом этапе деятельность банков подчиняется прежде всего удовлетворению запросов потребителей. Значительное внимание уделяется развитию банковского маркетинга. Все большее влияние на организацию банковской деятельности оказывают центральные банки. Получили широкое распространение международные стандарты отчетности банков, создан Базельский комитет по банковскому надзору, рекомендации которого используются центральными банками многих стран в процессе организации банковского надзора и разработки нормативных документов.
Тенденции, наметившиеся в последние десятилетия ХХ в. — начале XXI в. свидетельствуют о снижении роли центральных банков в организации денежного обращения. Этот период связан с возникновением электронных денег, отсутствием регулирования деятельности банков и других компаний, предлагающих услуги по проведению расчетных операций в сети Шете!, что вносит определенный элемент «свободной» банковской деятельности в работу любой банковской системы. Вполне вероятным представляется дальнейшее снижение роли центральных банков в организации денежного обращения во всех странах, изменение роли коммерческих банков в связи с распространением цифро-
вой наличности, платежных средств, выпускаемых небанковскими организациями, в будущем вполне возможно расширение прямых межбанковских двусторонних расчетов на фоне снижения объемов многосторонних расчетов, благодаря развитию компьютерных банковских технологий. Возможно, серьезным стимулом для развития частных платежных систем станет развитие кредитных отношений в их рамках. Таким образом, можно говорить о возможной будущей трансформации структуры кредитной системы и такой ее составляющей, как банковская система.
Таким образом, представленный в статье подход к определению сущности банков, истории их возникновения и дальнейшей эволюции позволил произвести классификацию этапов развития банковских систем от момента зарождения банковских операций до современного этапа развития. На основе исторического подхода к характеристике банковских систем возможно совершенствование теоретических подходов к классификации банковских систем, характеристике их свойств, уточнению факторов, влияющих на развитие банковских систем, и прогнозирование возможных путей их дальнейшего развития. Данные вопросы могут быть предметом рассмотрения в рамках дальнейших исследований.
1. Банковское дело / Под ред. Лаврушина О.И. М.: Финансы и статистика»,1998.
2. Финансы, деньги, кредит: Учебник / Под ред. Соколовой О.В. М.: Юристъ, 2000.
3. Черняк В.З. Банки и банкиры М.: «Финансы и статистика», 1998.
4. Могилевский В.Д. Методология систем М.: Экономика, 1999.
5. Грачева М.В. Банковская система в развитых странах: некоторые проблемы цифровых технологий. М.: Ось-89, 2003.
Источник: cyberleninka.ru
История Банка России


Центральный банк Российской Федерации — главный эмиссионный и денежно-кредитный регулятор страны
В 1860 году российский император Александр II подписал указ об образовании Государственного банка. Так началась история Банка России.
Первые годы Государственный банк занимался в основном краткосрочным коммерческим кредитованием. Но исторические события вносили свои коррективы. В 20-е годы ХХ века банк принял активное участие в возрождении финансовой системы страны, развитии товарно-денежных отношений.
В тяжелые годы Первой мировой и Великой Отечественной его деятельность была сосредоточена на покрытии военных расходов, снабжении войск и населения деньгами. В Советском Союзе Государственный банк был органом планового кредитования экономики, выпускал наличные деньги, проводил международные расчеты. В сложные для страны 1990-е годы банк сделал все возможное для поддержания стабильности экономики, создал систему валютного регулирования и контроля.
Следуя традициям и активно внедряя инновации, сегодня Банк России является высокотехнологичным мегарегулятором, который отвечает за стабильность всей финансовой системы страны.
В Российской империи создан Государственный банк. Согласно уставу он должен был способствовать «оживлению торговых оборотов и упрочению денежной кредитной системы».
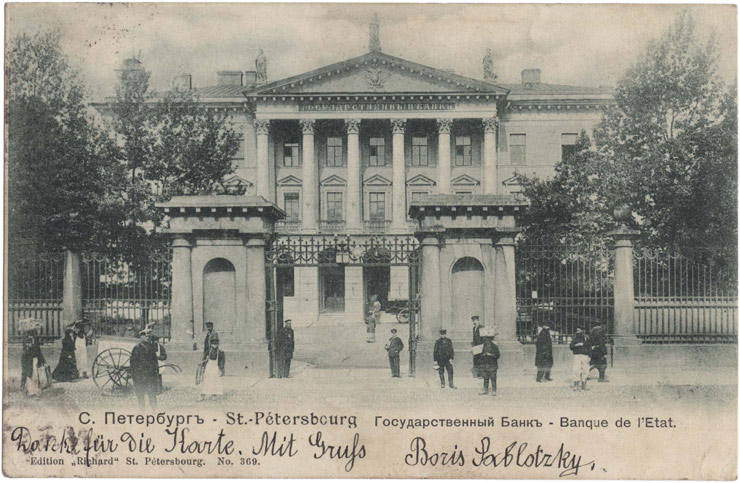
Здание Государственного банка в Санкт-Петербурге со стороны Садовой улицы. Открытое письмо. До 1904 года
Его первым управляющим стал известный банкир, предприниматель и благотворитель Александр Людвигович Штиглиц.

Барон Александр Людвигович Штиглиц – управляющий Государственным банком в 1860–1866 годах
Баланс Государственного банка составлял 798,5 млн рублей. На кредитные операции приходилось 45,8 млн рублей, а золотой запас составлял 81,7 млн рублей. Денежной единицей в стране считался серебряный рубль, содержавший 18 г чистого серебра.

4%-ый билет Государственного банка на капитал 300 рублей. 1861 год. Образец
В стране открываются конторы (отделения) Государственного банка. Они занимались кредитованием торгово-промышленных фирм, принимали вклады и открывали текущие счета.

Здание конторы Государственного банка в Ростове-на-Дону. Открытое письмо. 1900-е годы
От имени Государственного банка выпускаются облигации выигрышного займа 1864 года. Часть полученной выручки направлялась на строительство железных дорог.

Здание Рязанского отделения Государственного банка. Открытое письмо. 1902 год

Облигация в 100 рублей серебром внутреннего с выигрышами займа, выпущенного от имени Государственного банка. 1864 год (перепечатка 1900-х годов)
С этого года и на протяжении двадцати лет Государственный банк отслеживает поступление от крестьян платежей за выкуп у помещиков земельных наделов (в рамках проведения крестьянской реформы 1861 года).

Здание Иркутского отделения Государственного банка. Открытое письмо. 1904-1909 годы

Государственный кредитный билет один рубль, с факсимиле подписи «товарища» (заместителя) управляющего Государственным банком Е.И. Ламанского. 1865 год

Здание Уфимского отделения Государственного банка. Открытое письмо. До 1904 года

Евгений Иванович Ламанский — управляющий Государственным банком в 1867–1881 годах
Государственный банк начинает выдавать ссуды учреждениям мелкого кредита, заемщиками которых были крестьяне и ремесленники.

4-ая консолидированная облигация российских железных дорог в 125 рублей «металлических» (с факсимиле подписи управляющего Государственным банком Е.И. Ламанского). 1880 год

Здание Елецкого отделения Государственного банка. Открытое письмо. 1904–1909 годы
Для акционерных коммерческих банков введена норма резервирования для покрытия убытков: касса и текущий счет в Государственном банке должны были составлять не менее 10% всех обязательств банка.
Источник: cbr.ru
История возникновения первых банков
История и возникновение банков весьма интересна. На первый взгляд, кажется, что может быть непонятного, все знают, что банк — это хранилище денег. Но разве только деньги возможно сохранять в этом учреждении. Ведь банки представляют собой товарно — денежный элемент хозяйства, который тесно взаимосвязан с началом обращения самих денег.
В наше время, фактически невозможно установить, когда именно появились первые банковские учреждения. Суть в том, что первые упоминания о них появились в древней Италии, Греции, Египте, Вавилоне, задолго до начала нашей эры. Существуют факты, о том, что именно у греков появилась первая банковская система.
Сначала валютные операции производились лишь между местными жрецами, но потом потребность в кредитах заставила и других заняться этим делом. Греческие банкиры, которые назывались трапезитами, уже в 5 веке до нашей эры, имели определенную, узкую специализацию. Правда, само делопроизводство носило достаточно примитивный характер.
Вместе с трапезитом, всеми текущими делами занимался всего лишь один его доверенный, да парочка слуг для мелких поручений. Хотя уже тогда все сделки были зафиксированы в торговых книгах. Также, очень строго велись записи по денежным вкладам, вносились суммы самого вклада, имя владельца данного депозита, а также имена тех, кому он доверял, для возврата его средств.
В Греции, помимо частных банкиров, банковскими операциями занимались храмы. Греки передали эту науку о банковском деле и Древнему Риму. Специальность римских банкиров, как и греческих, была довольно узка. Они занимались лишь отдельными операциями. Государственные банки появились в Риме только в эпоху расцвета великой империи.
Банковская система была очень тесно связана с собиранием налогов у местного населения, а также при управлении всем имуществом государства.
Но не только Древним Грецией и Римом обязана история возникновения и развития банков, а и Вавилону, ныне не существующему государству античности. Еще в 8 веке до нашей эры банки принимали вклады, платили проценты по ним и даже производили банковские билеты.
На 2.5 тысячи лет тянется история развития и возникновения первых банков. Суть самого вопроса о банках, не только в определении времени той исторической даты, когда они появились, но и в выяснении того, что же на самом деле считать банком. И ведь это так, наличие кредитора и заемщика это только предпосылка, поэтому решить полностью этот вопрос нельзя, как и невозможно определить точную дату появления первых банков.
Источник: www.electon.ru