
- длительный срок проводимого СТО по направлению по ОСАГО авторемонта, который может длиться до 30 рабочих дней.
- ненадежная, а нередко сомнительная репутация СТО, предлагаемых страховой компанией.
- нежелание доверить ремонт неизвестным автомастерским дорогого сердцу автомобиля, обслуживание которого годами осуществлялось на проверенной станции, куда в свою очередь страховщик отказывается направить на ремонт автомобиль, поскольку она отсутствует в предлагаемым им перечне СТО и т.д.
В настоящем разделе мы подробно объясним в каких ситуациях автовладельцы по закону вправе отказаться от навязанного страховой компанией ремонта и разъясним «альтернативные» варианты того, как добиться выплаты, в случаях когда законом предусмотрен только ремонт.
ПОДРОБНЕЕ О ПОРЯДКЕ ПРОВЕДЕНИЯ РЕМОНТА ПО ОСАГО
Для начала несколько важных аспектов об особенностях страхового возмещения по ОСАГО как путем денежной выплаты, так и направлением автомобиля на ремонта, которые необходимо понимать и учитывать потерпевшей стороне.
«Тотал» по ОСАГО и КАСКО. Разбор и рекомендации.
Почти каждый кто сталкивается с необходимостью воспользоваться полисом ОСАГО обнаруживает, что страхового возмещения часто бывает недостаточным для полноценного ремонта и восстановления своего автомобиля после ДТП. Это обусловлено рядом следующих факторов:
- Изначально заниженная база расчетов стоимости ремонта автомобиля, проводимого по ОСАГО, который определяется на основании Единой методики ЦБ и справочников РСА (Российского Союза Автостраховщиков) стоимости запасных частей, материалов и нормочасов, разработанных самими страховыми компаниями, в связи с чем цены, заложенные в них, зачастую заметно ниже среднерыночных по стране.
Убедиться в этом можно самостоятельно на сайте РСА — http://prices.autoins.ru/priceAutoParts/ , где в открытом доступе размещены указанные справочники запчастей практически всех марок автомобилей, поиск в которых осуществляется по каталожным номерам деталей (с учетом даты ДТП и региона, где оно произошло).
- Учет износа при расчете стоимости ремонта. При этом необходимо принимать во внимание, что износ подлежит учету только в случае выплаты страхового возмещения деньгами, а при направлении автомобиля на ремонт на СТО износ не учитывается.
Таким образом, размер средств, выделяемых страховой компанией на ремонт Вашего автомобиля по направлению на СТО, всегда будет больше той суммы, которую Вы вправе получить, добиваясь выплаты страхового возмещения деньгами. В этом смысле ремонт становится более выгодным, чем денежное возмещение, и это необходимо каждый раз учитывать, когда Вы отказываетесь от ремонта в пользу выплаты.
Справка: износ напрямую зависит от года выпуска и пробега автомобиля (ряда других параметров) и рассчитывается в процентах от стоимости новой детали. Другими словами, при оценке берется стоимость новой детали и уменьшается на величину износа, которую автомобиль имел на дату ДТП (максимальный размер износа по ОСАГО может доходить до 50% от стоимости новой детали).
Попал в ДТП, но нет полиса ОСАГО
Подробнее узнать о порядке начисления величины износа, а также о том как самостоятельно его рассчитать см. ЗДЕСЬ>>.
Важным обстоятельством является то, что выбор ремонта, как способа страхового возмещения, не снимает вопрос необходимости доплаты Ваших собственных средств в пользу СТО , куда страховой компанией был направлен автомобиль. И это вполне себе обыденная практика, так как на назначенные страховой компанией к выплате СТО средства редко когда возможно провести полноценный ремонт с использованием оригинальных запчастей. На выделенные страховщиком деньги в лучшем случае можно рассчитывать на ремонт с использованием аналогов, причем сомнительного качества.
У Вас в таких случаях имеется законная возможность требовать сумму произведенной доплаты с виновника ДТП!

Важно: в ряде случаев замена ремонта на выплату не освобождает страховую компанию от возмещения износа стоимости заменяемых деталей, и в этих ситуациях страховщик обязан доплатить страховое возмещение. Подробнее об этом см. ЗДЕСЬ>>.
Все вышеперечисленное необходимо учитывать при принятии решения в выборе между проведением ремонта по ОСАГО или получением страхового возмещения денежными средствами, и если Вы сделали выбор в пользу последнего, а страховая компания продолжает «навязывать» Вам ремонт, то вот какие существуют способы, которые позволят добиться выплаты.
ЗАКОННЫЕ СПОСОБЫ
Законом предусмотрены следующие случаи, когда автовладелец вправе получить денежные средства в качестве страхового возмещения:
- Полная гибель транспортного средства (конструктивная гибель, экономическая нецелесообразность восстановительного ремонта автомобиля).
Примечание: экономически нецелесообразным признается ремонт, если предполагаемые затраты на него, рассчитанные по Единой Методике ЦБ без учета износа, равны или превышают стоимость транспортного средства (его аналога), сложившуюся на момент ДТП.
- Причинение тяжкого или средней тяжести вреда здоровью потерпевшего в результате произошедшего ДТП (выплата по выбору потерпевшего).
Примечание: в случае смерти потерпевшего в результате ДТП также производится денежное возмещение ущерба.
- Потерпевшим в ДТП является автовладелец с инвалидностью, имеющий транспортные средства в соответствии с медицинскими показаниями (выплата по выбору потерпевшего).
Примечание: на лиц с инвалидность любой иной категории указанное правило не распространяется вне зависимости от оснований ее приобретения.
- Стоимость восстановительного ремонта поврежденного в ДТП автомобиля превышает установленный законом лимит страхового возмещения по ОСАГО.
Примечание: в настоящее время лимит выплат по ОСАГО установлен в размере 400 т.р. и 100 т.р. при оформлении ДТП без участия сотрудников ГИБДД, т.е. по «европротоколу» (400 т.р. при фиксации ДТП при помощи специализированных мобильных приложений или системы ГЛОНАСС ). В последнем случае выплата будет актуальна в ситуации, когда участники ДТП оформили «европротокол», недооценив стоимость ремонта автомобиля потерпевшей стороны, которая в итоге по оценке страховщика оказалась выше лимита выплаты, к примеру 120 т.р. Страховая компания не вправе при таких обстоятельствах направлять автомобиль на ремонт, требуя доплаты 20 т.р. (120 т.р. – 100 т.р.) без согласия на то потерпевшего, а обязана выплатить ему 100 т.р.
- В ситуации, когда СТО куда выдал направление страховщик просит у автовладельца произвести доплату за ремонт.
Примечание: требование от СТО доплаты за проведенный ремонт по ОСАГО является обыденной практикой. В этом случае у Вас появляется выбор отказаться ее производить и получить страховое возмещение деньгами. Для этого необходимо направить страховщику соответствующее уведомление об этом, в котором сослаться на абз.3 п.66 и п.67 Постановления Пленума ВС №58 от 26.12.2017 г., регламентирующий такую возможность. Отказ от ремонта также возможен в ситуации, когда размер согласованной автовладельцем со страховой компанией доплаты возрос по результатам диагностики автомобиля на СТО.
- При обоюдной вине участников ДТП– «обоюдке» (при условии отказа потерпевшего произвести доплату).
Примечание: в понимании закона об ОСАГО «обоюдкой» является ситуация, при которой все участники ДТП признаны ответственными за причиненный вред , а также иные случаи, подробно описанные в разделе нашего сайта по ссылке ниже

При «обоюдке» каждый участник ДТП вправе претендовать на возмещение не менее половины стоимости ущерба, причиненного его автомобилю. По умолчанию ущерб в таких ситуациях возмещается деньгами. Но если автовладелец готов доплатить оставшуюся половину стоимости ремонта, страховая компания может в таком случае выдать направление на ремонт автомобиля на СТО.
- По письменному соглашению со страховой компанией об урегулировании страхового случая путем выплаты.
Примечание: такое соглашение возможно только, если страховая компания пойдет навстречу и проявит добрую волю не его подписание с потерпевшим (сам потерпевший не может настаивать на его заключении) и это происходит как правило под условие выплаты страхового возмещения в меньшем (в среднем на 10%) размере, нежели это положено по закону, т.е. с дисконтом (снижением).
- Пострадавшая в ДТП машина принадлежит организации (юридическому лицу).
Примечание: поправки о приоритете ремонта над выплатой, введенные в действие в апреле 2017 г., коснулись собой лишь автовладельцев граждан (физических лиц, индивидуальных предпринимателей), для юридических лиц выплата идет по умолчанию, а ремонт рассматривается как опция, которую они вправе выбрать по согласования со страховщиком.
- Направление на ремонт в СТО, отличное от того, которое было выбрано автовладельцем при заключении договора ОСАГО.
Примечание: действительно у каждого автовладельца есть право при оформлении полиса ОСАГО указать любое по его выбору СТО, в которое страховщик будет обязан направить автомобиль, пострадавший в ДТП, для проведения ремонта. Однако это право является мертворождённым и по факту не реализуемым, поскольку соответствующую графу в заявлении о страховании, куда полагается вносить данные о желаемом СТО, не удастся заполнить ни при оформлении электронного полиса (выскакивает «техническая» ошибка), ни при оформлении полиса в офисе страховой компании (прямое противодействие менеджеров).
Ровно также не действует норма закона, в соответствии с которой автовладелец при наступлении страхового случая вправе согласовать со страховщиком любое иное СТО, не входящее в предложенный перечень, куда автомобиль может быть направлен на ремонт. Однако для этого необходимо согласие страховой компании, которого на практике не представляется возможным добиться.
Все вышеуказанные обстоятельства, предоставляющие право претендовать на выплату, являются далеко не единственными возможностями отказа от ремонта. И если ничего из перечисленного в Вашем случае не имеет место быть, то от навязанного ремонта можно отказаться при нарушении страховой компанией порядка его проведения в следующих ситуациях:
1. Нарушение сроков выдачи направления на ремонт, а также сроков проведения ремонта.
Срок выдачи направления на ремонт на СТО установленный законом составляет 20 дней с момента подачи заявления о страховом возмещении (ПВУ), срок проведения ремонта — 30 рабочих дней. В последнем случае срок исчисляется со дня передачи автомобиля для ремонта на СТО или в страховую компанию для организации его транспортировки к месту проведения ремонта. Часто автовладельцы сталкиваются с противодействием со стороны СТО оперативного принятия автомобиля на ремонт под различными предлогами (ожидание прихода заказанных запчастей, осуществление ремонта по записи, которая расписана на долгое время вперед и т.д.). Такая практика незаконна и ей необходимо противодействовать путем обращения с письменным требованием в страховую компанию и СТО незамедлительно принять автомобиль на ремонт. В случае неисполнения такого требования, а также нарушения срока выдачи направления на ремонт и срока проведения ремонта автовладелец вправе просить о замене порядка осуществления страхового возмещения на денежную выплату вместо ремонта, о чем необходимо подать соответствующее заявление в страховую компанию.
2. Удаленность предложенного страховой компанией СТО.
Законом установлено, что предлагаемое страховой компанией СТО не должно находиться на удалении более чем 50 км. от места жительства потерпевшего/места ДТП. Указанное расстояние рассчитывается не как кратчайшее (по прямой линии), а за основу расчета берется длина маршрута, проложенного по дорогам общего пользования. При этом за точку отсчета указанного расстояния можно брать по выбору как место жительства потерпевшего (в контексте закона — адрес регистрации), так и место ДТП, причем право этого выбора закон предоставил самому автовладельцу (см. п.6.2 «ПРАВИЛ ОСАГО» Положение Банка России N431-П от 19.09.2014 г.).
За страховыми компаниями законодатель оставил право в подобных случаях своими силами и за свой счет доставлять автомобили потерпевших до удаленных СТО и обратно. Если такое предложение поступило, то автовладелец в таком случае лишается возможности замены ремонта на выплату. Однако в нашей практике мы ни разу на сталкивались с такого рода инициативами со стороны страховщиков.


ОБРАЗЕЦ ЗАЯВЛЕНИЯ О ЗАМЕНЕ РЕМОНТА ПО ОСАГО НА ВЫПЛАТУ ДЕНЕЖНЫМИ СРЕДСТВАМИ, В СВЯЗИ С УДАЛЕННОСТЬЮ СТО
СКАЧАТЬ, ПРОСМОТР >>
3. Обязанность направлять автомобили, находящиеся на гарантийном обслуживании, на ремонт в дилерские СТО.
По умолчанию автомобили, с года выпуска которых прошло менее двух лет, подлежат направлению на ремонт в рамках ОСАГО в дилерские СТО. Кроме того, если гарантийное обязательство производителя автомобиля составляет более двух лет с года его выпуска (к примеру гарантия на автомобили Renault составляет 3 года), и на момент ДТП срок обязательства не истек (в рассматриваемом примере ДТП произошло на третий год эксплуатации автомобиля), то страховщик также обязан выдать направление на ремонт на дилерское СТО (см. абз.2 п.66 Постановления Пленума ВС №58 от 26.12.2017 г. ). Отказ в выдаче направление на дилерское СТО в таких ситуациях, равно как и направление на ремонт в обычное СТО (не являющимся официальным дилером), дает право автовладельцу отказаться от ремонта в пользу денежной выплаты.
Но даже, если в рассматриваемой ситуации страховой компанией выдано направление на ремонт в дилерское СТО, у Вас все равно остается возможность рассчитывать на получение выплаты. Это обусловлено тем, что калькуляция затрат на ремонт на дилерских СТО определяется по более высоким ценам, нежели калькуляция страховой компании, рассчитываемая на основании Единой методики ЦБ, цены в которой существенно занижены. В таком случае СТО выставит потерпевшему счет на доплату, что в свою очередь позволит отказаться от ремонта и требовать возмещения деньгами (см. выше).
Еще одним из способов получить от страховщика замену ремонта – это добиться принятия им самостоятельного решения о выплате, которое может принять страховая компания в силу закона, и для чего достаточно лишь ее собственного желания. Однако, как Вы понимаете, рассчитывать на одну только добрую волю страховщика пойти навстречу страхователю, заменив по его просьбе ремонт на выплату, в такой ситуации не приходится, и тут необходим серьезный стимул для изменения решения в Вашу пользу. Таковым может стать Ваша заявленная решимость проверить по окончании ремонта его качество и полноту!!
Страховые компании, отталкиваясь от зачастую заниженных цен на запасные части и работы, установленные в справочниках РСА, с одной стороны выигрывают в экономии средств, предназначенных в счет страхового возмещения, а с другой стороны немало рискуют тем, что выделенных на ремонт автомобиля по направлению на СТО денежных средств может быть недостаточно для проведения качественного и полноценного ремонта. При этом выявленные недостатки ремонта автомобиля грозят страховой компании немалыми убытками в виде возмещения полной стоимости устранения этих недостатков, которая в некоторых случаях может в принципе превышать саму стоимость проведенного некачественного ремонта. Более того, ситуации, когда возникают претензии по качеству ремонта далеко не редки, и страховым компаниям это достоверно известно. Просто не каждый в таких случаях готов отстаивать свою позицию до конца, поскольку это достаточно хлопотно и затратно по времени и средствам, чем страховщики повсеместно пользуются.
Примечание: ответственность за полноту, качество, а также сроки проведения ремонта автомобиля, проведенного СТО по направлению страховой компании, полностью лежит на страховщике, и именно он будет возмещать все убытки и выплачивать штрафные санкции, предусмотренные Законом об ОСАГО.
Ваша задача фактически сводится к тому, чтобы превентивно донести до страховщика свою крайнюю заинтересованность в результатах проведенного ремонта автомобиля без каких-либо малейших недостатков, для чего обозначить готовность принимать результаты ремонта только с независимым экспертом, приглашённым с Вашей стороны, пригрозив при этом, что в случае обнаружения изъянов в ремонте Вы будете требовать полного возмещения возникших убытков и штрафных санкций. Образец подобного рода заявления см.ниже


ОБРАЗЕЦ ЗАЯВЛЕНИЯ О ЗАМЕНЕ РЕМОНТА ПО ОСАГО НА ВЫПЛАТУ ДЕНЕЖНЫМИ СРЕДСТВАМИ
СКАЧАТЬ, ПРОСМОТР >>
Обращение к страховщику с подобным заявлением может возыметь эффект и дать возможность получить выплату страхового возмещения денежными средствами.
«АЛЬТЕРНАТИВНЫЙ» СПОСОБ
Приведенный ниже путь добиться страховой выплаты вместо ремонта автомобиля является тернистым и мы со своей стороны не рекомендовали бы самостоятельно и без предварительной консультации и помощи специалистов пытаться пройти по нему. Более того мы советуем не прибегать к нему без крайней необходимости, поскольку с большой долей вероятности разрешение спора со страховой компанией по таким ситуациям невозможно осуществить, не обращаясь в суд, что затратно не только по времени, но и по средствам. При этом сама судебная практика по таким спорам изменчива и неоднородна, поэтому и необходимый результат отнюдь не гарантирован.
• ДО ОБРАЩЕНИЯ В СТРАХОВУЮ КОМПАНИЮ С ЗАЯВЛЕНИЕМ О СТРАХОВОМ ВОЗМЕЩЕНИИ ОТРЕМОНТИРОВАТЬ АВТОМОБИЛЬ.
Это возможность напрямую заложена в законе. Так по смыслу п. 20 ст. 12 Закона об ОСАГО право страховщика отказать потерпевшему в страховом возмещении или его части возникает в случае, если ремонт поврежденного имущества или утилизация его остатков, осуществленные до осмотра страховщиком и (или) проведения независимой технической экспертизы, независимой экспертизы (оценки) поврежденного имущества в соответствии с требованиями настоящей статьи, не позволяют достоверно установить наличие страхового случая и размер убытков, подлежащих возмещению по договору обязательного страхования.
Тут то и напрашивается сам по себе вопрос! А в случае если позволяют достоверно установить? Отказ в выплате в такой ситуации становится невозможен?!
В попытке более подробно раскрыть логику законодателя, заложенную в указанную статью закона, хотим обратить Ваше внимание, что по общему правилу страховая компания вправе отказать в выплате по ОСАГО, если потерпевший не представил автомобиль на осмотр. И это надо признать справедливым и необходимым инструментом борьбы с недобросовестными и не чистыми на руки автовладельцами, имеющими своей целью мошенническим путем обогатиться за счет страховых компаний.
Примечание: схема действий страховых мошенников в рассматриваемом случае достаточно проста – не предоставлять автомобиль на осмотр и лишить тем самым возможности страховщика оценить объем, характер повреждений и их относимость к заявленному ДТП. При этом провести свою собственную «независимую» экспертизу по оценке стоимости ремонта, заключение которой представить в страховую компанию, требуя произвести выплату по составленной экспертом калькуляции.
Но как не существует медали с одной единственной стороной, так и в рассматриваемой ситуации с обязательностью предоставления автомобиля к осмотру страховой компанией, этих стороны две. С одной из них — защита интересов страховщика от накрученных по стоимости ремонтов по сомнительным ДТП, которые зачастую в действительности и не происходили (инсценированные ДТП, имевшие место при других обстоятельствах ДТП и т.д.), а с другой стороны — интересы автовладельцев, которые, являясь потерпевшей стороной по уголовным делам по ДТП и ряду административных дел (например, с пострадавшими), вынуждены ожидать до года и более их рассмотрения и принятия по ним судебных решений (приговора, постановления по делу об административном правонарушении), чтобы иметь возможность обратиться в страховую компанию, которая в отсутствие на руках указанных судебных решений, отказывается принимать к рассмотрению заявления о страховой выплате и производить осмотр автомобиля. И предполагается, что на весь период рассмотрения дела потерпевший не может приступить к ремонту автомобиля, дожидаясь вынесения решения суда.
Именно для защиты интересов автовладельцев, попавших в такую ситуацию, призвана указанная норма закона, позволяющая произвести ремонт автомобиля, не предоставляя его к осмотру страховой компанией, и иметь право на получение страховой выплаты.
Примечание: в подтверждение вышеуказанного мы со своей стороны предоставляем ссылку на практику Верховного суда РФ по такого рода ситуациям см.здесь
Последовательность действий в таких случаях следующая:
— до начала ремонта обязательно необходимо провести независимую экспертизу, в рамках которой эксперт осмотрит автомобиль, проведет фотографирование его повреждений и составит полную калькуляцию стоимости ремонта по Единой методике ЦБ;
— получить постановление по делу об административном правонарушении/приговор по уголовному делу и подать его вместе со всеми необходимыми документами, а также заключением независимой экспертизы в страховую компанию;
Примечание: при подаче необходимо сообщить, что автомобиль отремонтирован.
— представить отремонтированный автомобиль на осмотр страховщику.
Важно! Чтобы повысить шансы на беспроблемное урегулирование страхового случая и получения денежных средств, мы со своей стороны рекомендуем представить фото и видео с места ДТП, что позволит страховщику соотнести локализацию и характер причиненных в ДТП повреждений автомобилю с данными, содержащимися в независимой экспертизе, а также постановлении/решении суда и установить достоверность заявленных в рамках страхового случая повреждений автомобиля и стоимости его ремонта.
С высокой долей вероятности ситуация на этом разрешится, и по результатам рассмотрения заявления страховая компания перечислит в Ваш адрес денежные средства. Но нередки бывают и отказы в выплате по таким делам и в этом случае нужно быть готовым, что спор со страховщиком перейдет сначала на рассмотрение финансового уполномоченного, работа которого оставляет множество вопросов и нареканий, а в последствие и в суд, где с большой долей вероятности дело затянется, т.к. потребуется назначение судебной экспертизы на предмет установления возможности повреждений автомобиля, при заявленных обстоятельствах ДТП, их механизма образования, а также стоимости ремонта.
Поэтому еще раз обращаем Ваше внимание, что гарантировать 100%-ый результат предложенный механизм не может, и прибегать к нему без крайней необходимости мы со своей стороны не рекомендуем.
Вам будет также интересно узнать:
Источник: azbuka-osago.ru
Что такое ОСАГО
Все статьи Страхование автомобиля Выездная диагностика Выбор автомобиля Как избежать обмана Поиск вариантов Общение с продавцом Покупка б/у авто: Оформление сделки Что делать после покупки Как оценить авто Покупка б/у авто в салоне Техническая проверка Советы по покупке Покупка б/у авто: с чего начать
Этот вопрос особенно актуален для начинающих водителей. Что такое ОСАГО , что он дает , как его оформить и во сколько это обойдется? Ищем ответы в материале.
Что называется полисом ОСАГО
Полис ОСАГО – это обязательная страховка, которая страхует гражданскую ответственность водителей при ДТП. Потерпевший в аварии гарантированно получает выплату на ремонт автомобиля, а виновный будет ремонтировать машину из собственных средств.
На оформление полиса дается 10 суток после сделки купли-продажи авто. Если упустить этот срок, грозит штраф по статье 19.22 КоАП в размере 1500 — 2000 рублей.
Купить полис можно максимум на год. По окончании срока действия страховку нужно переоформить. С просроченной страховкой ездить нельзя – опять же, последует штраф.
Зачем нужна страховка на машину
Полис ОСАГО значительно облегчает жизнь водителям при ДТП. Пострадавшей стороне не нужно обращаться в суд, чтобы взыскать средства на ремонт машины с виновника. А виновному в аварии не нужно компенсировать потерпевшему ущерб из своих средств.
Максимальный лимит страхового возмещения по ОСАГО составляет 400 тыс. рублей. Обычно этой суммы достаточно, чтобы покрыть ущерб потерпевшей стороне. Но если урон причинен на большую сумму, доплачивать нужную для ремонта сумму виновник аварии будет из своего кармана.
Если в аварии пострадают пешеходы, они также получат компенсацию по ОСАГО.
Но полис не покроет ущерб, нанесенный культурным ценностям и антиквариату, – водителю придется оплачивать его самостоятельно. Кроме того, по ОСАГО не выплачивается моральный вред.
Все риски, при которых полис не покроет ущерб, обозначены в статье 6 Закона «Об ОСАГО» .
Сколько стоит полис ОСАГО
Тарифы для расчета стоимости ОСАГО установлены Центральным банком РФ . Страховщики не вправе их превышать.
Расчет стоимости полиса осуществляется по следующим коэффициентам:
- Базовый тариф (ТБ) , назначаемый в соответствии с категорией машины. Для категории В минимальный тариф в 2022 году составляет 2 224 рубля, а максимальный – 5 980 рублей.
- Территориальный тариф (КТ) , который зависит от региона регистрации владельца авто. Его пределы – от 0,64 до 1,99.
- Тариф безаварийности (КБМ) , который зависит от того, попадал водитель в ДТП за год действия договора или нет. Максимально за безаварийную езду можно получить 50% скидки.
- Тариф водительского стажа и возраста страхователя (КВС). Если водитель молод и ему до 21 года включительно, тариф будет максимальным – 1,92.
- Коэффициент количества лиц, допущенных к управлению (КО) . Если полис ограниченный определенным количеством водителей, тариф в 2022 году будет равен 1, а если не ограниченный – 2,32.
- Тариф мощности авто (КМ) . Размеры ставок будут следующими: до 50 л. с. – 0,6; 50-70 л. с. – 1; 70-100 л. с. – 1,1; 100-120 л. с. – 1,2; 120-150 л. с. – 1,4; более 150 л. с. – 1,6.
- Тариф срока использования авто (КС) . Если машина используется 3 месяца в году, ставка будет – 0,5, а если 10 месяцев и более – 1.
Чтобы рассчитать стоимость ОСАГО, нужно будет перемножить эти коэффициенты, следуя формуле: Т = ТВ х КТ х КБМ х КВС х КО х КМ х КС .
Покажем на примере. Допустим, водителю 48 лет. Он живет в Московской области (КТ для МО равен 1,56) и имеет стаж вождения более 20 лет. За год автомобилист ни разу не попал в ДТП и хочет застраховать машину категории В с мощностью двигателя более 150 л. с. сроком на 12 месяцев. Смотрим в тарифы Центробанка и умножаем показатели: 5436 х 1,56 х 0,5 х 0,94 х 1 х 1,6 х 1 = 6377,10 рублей.
Из-за большого количества тарифов и индивидуальных условий оформления страховки, назвать конкретные цены на полис невозможно. Но можно узнать стоимость ОСАГО по госномеру авто, не запариваясь с формулой и таблицей Центробанка. Как именно, расскажем ниже.
Где и как оформляется ОСАГО
Оформить полис ОСАГО можно двумя способами – обратиться в офис страховщика или заказать через интернет.
Из документов в обоих случаях понадобится:
- гражданский паспорт;
- документ о праве собственности на машину (договор купли-продажи, дарения, свидетельство о праве наследования);
- ПТС и СТС на машину;
- водительские права всех лиц, допущенных к управлению авто и которых нужно будет вписать в полис.
Ранее требовалась диагностическая карта о пройденном техосмотре, но 22 августа 2021 года это требование отменили.
При оформлении в офисе специалист страховой компании внесет все данные, рассчитает стоимость полиса и после оплаты выдаст страховку. Действовать ОСАГО начнет уже на следующий день.
При оформлении на сайте данные из документов придется вбивать самостоятельно. После оплаты электронный полис появится в личном кабинете заказчика. Страховку можно будет скачать на смартфон и прямо с экрана телефона предъявлять сотруднику ГИБДД. Действовать страховка начнет через 3 дня после покупки.
Минус этих двух способов – отсутствие возможности сравнить цены в разных страховых компаниях и выбрать выгодный вариант. Поэтому лучше воспользоваться специальным агрегатором «Автокод ОСАГО» . Сервис показывает предложения разных страховых компаний и позволяет купить ОСАГО по самой низкой цене.
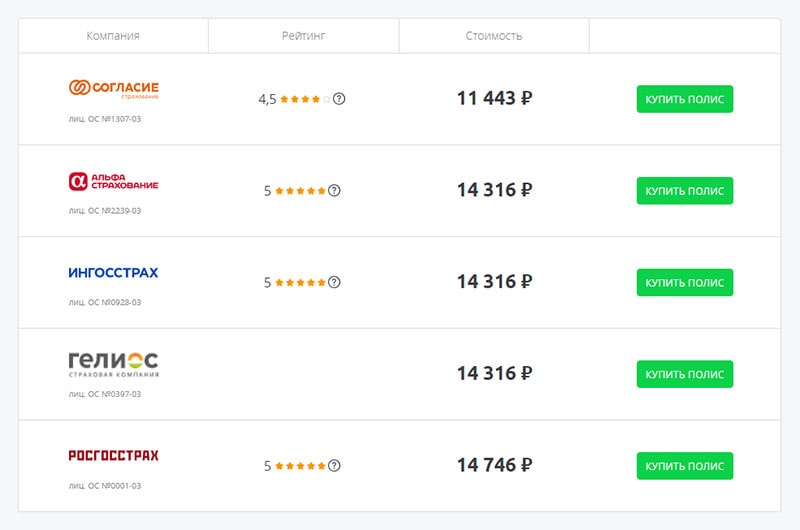
Из документов для оформления страховки понадобятся права, гражданский паспорт, СТС и ПТС. Данные автомобиля отобразятся автоматически после ввода госномера.
После оплаты полис придет на электронную почту и сразу же начнет отображаться в базах ГИБДД и РСА. При желании полис можно распечатать на принтере.
Что будет, если не оформить ОСАГО
Ездить без ОСАГО в России запрещается, иначе при остановке на дороге инспектор выпишет штраф 800 рублей по статье 12.37 КоАП .
Если автовладелец оформил полис, но забыл дома, взыскание составит 500 рублей. Такой же штраф назначат водителю, не вписанному в страховку на авто, которым он управляет. Оплатить штрафы по госномеру ТС, номеру водительского удостоверения или номеру постановления можно через сервис «Автокод».
Санкции за повторную езду без страховки не предусмотрены.
Если водитель оформил электронный ОСАГО, инспектор должен проверить наличие страховки по базе. Штрафовать за отсутствие бумажной версии полиса сотрудник ГИБДД не вправе. Водителю достаточно показать PDF-файл со страховкой на телефоне.
Если ОСАГО просрочен или не оформлен, а водитель устроит аварию, ремонтировать свое и чужое авто придется на собственные деньги.
Итак, ОСАГО дает уверенность в том, что в случае ДТП водителю не придется выплачивать ущерб потерпевшему из своего кармана – этим займется страховая компания. А при отсутствии вины водитель гарантированно получит выплату на ремонт своего авто.
Источник: avtocod.ru
Сколько покрывает страховка ОСАГО при ДТП?


К сожалению, от аварий на дорогах никто не застрахован, а нанесенный автотранспортом ущерб и страховые выплаты могут быть разными.
Многие автомобилисты не знают, какие убытки и что покрывает ОСАГО при ДТП, так как законы часто обновляются.
Возмещение по полису ОСАГО
Автотранспорт. Страховое покрытие возможно только в случаях прямого использования ТС. То есть возмещение ущерба покрывается только при эксплуатации автотранспорта в пределах дорожного движения и прилегающих территорий (автодороги, парковки, места обслуживания автомобилей).

Транспортное средство и водитель. Возмещение ущерба по ОСАГО касается только автотранспорта и действий, связанных с ним. Под страховку не подпадают некоторые категории транспорта и цели его эксплуатации.
Также автогражданская ответственность не привязана к ТС и его собственнику, а только к водителю. Выплаты производятся только в случае страховки с самим водителем.
Виновник и потерпевшие. Главным принципом страхования по ОСАГО является возмещение ущерба только пострадавшим лицам и их имуществу. То есть посредством страховых организаций одни лица несут материальную ответственность перед другими.
С помощью ОСАГО можно быстро компенсировать причиненный ущерб или его часть, так как виновники обычно не могут оплатить немалые суммы за ремонт.
Пострадавшей стороне не придется получать частями выплаты или остаться совсем без них. Также страховая система разгружает органы власти от ведения многочисленных дел, связанных с авариями на дорогах.
Какую сумму покрывает ОСАГО в 2023 году?

В 2017 году произошли изменения в выплатах покрытия ущерба для всех автовладельцев.
Стоимость полиса увеличилась, и лимит выплаты по ОСАГО вырос до 400 тыс. рублей.
Любой потерпевший в ДТП теперь может обратиться в Российскую государственную страховую компанию и получить полагающуюся выплату.
Если оба водителя виноваты, то они могут рассчитывать только на 50% от размера ущерба. Если здоровью был нанесен вред, то пострадавший участник аварии может рассчитывать на увеличение выплаты до 500 тыс. рублей.
Если в ДТП повредилось несколько авто, выплату получит каждый владелец, без пропорционального деления на всех.
При гибели одного из участников, из 500 тыс. рублей 25 тыс. выделяется на погребение.
| Страховой случай | Выплата 2023 год (руб.) |
| Вред, нанесенный здоровью и жизни | 500 тыс. |
| Нанесение ущерба имуществу одного потерпевшего | 400 тыс. |
| Вред, нанесенный имуществу нескольких потерпевших | 400 тыс. |
| Повреждение автомобиля потерпевшего | 50 тыс. |
| Расходы на погребение погибших в ДТП близкому или дальнему родственнику | 475 тыс. или 50 тыс. рублей |
| Возмещение ущерба одному пострадавшему с составлением европротокола (без вызова ГИБДД) | 50 тыс. |
Получение максимальной выплаты по ОСАГО

Хотя максимальные выплаты в этом году увеличились, пострадавшим могут выплатить не всю сумму, а только ее часть. Такое возможно, если страховая организация ограничивается минимальными выплатами.
Страховая компания после ДТП проводит экспертизу пострадавшего авто с учетом износа, нередко устанавливая недостаточный лимит выплаты для ремонта.
Увеличить размер выплаты и добиться справедливости можно в досудебном порядке. Если дело придется решать через суд, то потребуется проведение независимой экспертизы за счет пострадавшего.
На имя страховой организации подается письменная претензия, подтвержденная документально. Доплата должна быть зачислена в течение 10 дней, в противном случае составляется исковое заявление по адресу регистрации страховщика.
Что делать, если ОСАГО не покрывает ущерб
Если вы являетесь потерпевшим в аварии, ОСАГО позволяет материально покрыть расходы на ремонт. Однако ремонт иномарки может обойтись намного дороже, чем размер страховки.
После ДТП страховщики отказываются выплачивать компенсацию в полном объеме или подставляют ситуацию так, чтобы ничего не платить на законных основаниях.
Если пострадавшему немного проще, потому что закон на его стороне, и он может получить выплату, то на виновника может лечь вся материальная ответственность.
Выплата по автогражданке может не покрыть размер ущерба, если сумма урона выше, чем максимальная компенсация по ОСАГО, а также, если страховая компания занижает размер повреждений.
Экспертную оценку страховщик проводит в интересах компании, поэтому выйти из этой ситуации с минимальными потерями можно, если все действия аргументировать и подкрепить действующими законами.

Во избежание дополнительных трат лучше будет организовать независимую экспертизу ущерба автомобиля пострадавшего. При этом будут учтены все трещины и сколы, возникшие непосредственно в ходе аварии.
Это даст реальную картину, так как иногда пострадавшие хотят отремонтировать старые поломки своего транспортного средства. В результате между заключением от страховой компании и выводом экспертной независимой оценки выявится существенная разница.
Независимая экспертиза проводится с уведомлением ГИБДД, страховой компании и пострадавшего.
После этого нужно направить претензию в письменной форме с требованием возместить ущерб. В документе обязательно указать, что если в 10-дневный срок ответ не поступит, то дальнейшее разбирательство будет проходить через судебную инстанцию.
Также если компания-страховщик отказывается выплачивать ущерб по ОСАГО, вы можете обратиться в суд с заявлением о взыскании полной суммы и компенсации со страховой организации.
Сюда можно включить судебные издержки, сопутствующие расходы на адвокатов, услуги техпомощи и эвакуатора, проведение независимой экспертизы.
Перечисленные действия могут помочь виновнику ДТП, если нанесенные повреждения не превышают установленный лимит 400 тыс. рублей.
Покрывает ли ОСАГО ущерб здоровью
По страхованию ОСАГО пострадавшей стороне положена компенсация при:
- частичном или полном повреждении транспортного средства;
- повреждении имущественных препятствий (витрин магазинов, строений);
- нанесении ущерба здоровью и жизни участников движения и третьих лиц.

Для установления степени тяжести повреждений необходима судебно-медицинская экспертиза по определению суда или на основании постановления прокурора или следователя.
Для проведения экспертизы граждане имеют право сами обращаться в экспертные учреждения, представив необходимую документацию.
К телесным повреждениям относится нарушение анатомической целостности тканей, органов или их физиологических функций.
Если ущерб здоровью был причинен одному пострадавшему, максимум на что можно рассчитывать, это 180 тыс. рублей. Для компенсации вреда здоровью или жизни нескольких граждан до 240 тыс. рублей.
Если был нанесен существенный ущерб, то дополнительная компенсация взыскивается с виновника аварии через ОСАГО. Если у потерпевшего наблюдается разный характер и локализация повреждений, то нормативы суммируются.
Выплаты при инвалидности
Страховые выплаты производятся в случае установления экспертизой инвалидности. Если факт инвалидности по нормативам установлен, то страховая фирма обязана произвести доплату, которая положена при инвалидности и уже выплаченной суммой:
- 1 группа инвалидности или ребенок-инвалид – 500 тыс. рублей (100 % выплату);
- 2 группа – 350 тыс. рублей (70 %);
- 3 группа – 250 тыс. рублей (50 %).
Выплаты сверх нормативов

Если расходы на лечение превышают сумму обязательной выплаты, то доплата производится в соответствии с нормативами в виде разницы между выплаченной суммой и издержками.
Возмещению подлежат траты на приобретение лекарственных препаратов, протезирование, санаторно-курортное лечение, посторонний уход, реабилитацию.
Потерпевший должен подтвердить медицинскими документами, что он нуждался в данных видах помощи.
10-дневное лечение при сотрясении головного мозга обойдется в 15 тыс. рублей(3 %). Если сопутствовали разрывы мягких тканей головы с образованием рубца 3-10 кв. см., то к выплатам добавляют еще 25 тыс. рублей (5 %), что в сумме составляет 40 тыс. рублей.
Выплата утраченного заработка по ОСАГО
К дополнительным расходам относится также утраченный заработок потерпевшего, если выплаты по нормативу превышают сумму, то выплачивается разница.
Допустим, по нормативам ОСАГО потерпевший получил 15 тыс. рублей. Сумма утраченного заработка за 10-дневный больничный составил 12 тыс. рублей. В таком случае выплата не положена. Если же сумма заработка составляет 20 тыс. рублей, то потерпевшему положена доплата в 5 тыс. рублей.
Размер заработка подтверждается потерпевшим документально. Обратите внимание! Обычно по таким искам судебные дела длительные, и требуют помощи юриста.
Покрывает ли ОСАГО ущерб на парковке

Согласно правилам дорожного движения, ДТП может произойти не только на дороге, но и на территории, не предназначенной для движения транспорта (парковка, жилой квартал, двор).
Авария на автостоянке считается ДТП и должна расследоваться в установленном порядке сотрудниками ГИБДД.
Автовладельцам на парковке нужно действовать аналогично с аварией на дороге.
С 1 марта 2008 года водителю транспортного средства, которому был нанесен вред на парковке в результате аварии, при наличии страховки ОСАГО положены страховые выплаты.
Страховщики в данном случае выдвигают такие требования:
- У водителя должен быть действующий полис ОСАГО.
- Повреждение было нанесено не по вине владельца машины. Автолюбителю будет отказано в выплате по ОСАГО, если он сам врезался в столб или ограждение, совершая маневр на автостоянке.
- В столкновении участвовали два и более транспортных средства. Вы не сможете рассчитывать на компенсацию, если машину поцарапал пешеход.
- Пострадавшему водителю будет выплачена страховка, если установлен виновник аварии.
Действия при аварии на парковке
Так как столкновение на стоянке относится к ДТП, то владельцу авто, которому нанесен вред, нужно выполнить все действия, предусмотренные правилами:

- Не двигать машину с места и не поднимать детали, оторвавшиеся во время аварии.
- Включить сигнализацию и выставить аварийный знак не менее чем в 15 м от транспорта.
- Если есть пострадавшие, то нужно вызвать скорую помощь.
- Сфотографировать машину и полученные повреждения на телефон или сделать видеозапись.
- Вызвать инспектора ГИБДД.
- Позвонить в страховую организацию, указать место и время столкновения, коротко описать повреждения автомобиля.
Таким образом, пострадавший автовладелец не только грамотно оформит факт аварии на стоянке, но и избежит штрафа за нарушение правил дорожного движения.
Прибыв на место столкновения, сотрудник ГИБДД может оштрафовать водителя за не включенную аварийку или невыставленный аварийный знак, а уже потом только начнет оформление протокола.
Если виновник ДТП не скрылся с места аварии, можно без привлечения полиции воспользоваться оформлением европротокола и получить страховую компенсацию.
Оформление европротокола допустимо только при наличии следующих условий:
- нет пострадавших, вред причинен только имуществу;
- автовладельцы имеют при себе страховой полис ОСАГО;
- водители не имеют разногласий по полученным повреждениям;
- сумма повреждения не превышает 50 тыс. рублей.
Лимит по европротоколу составляет 50 тыс. рублей, если оба водителя оформили страховку после 2 августа 2014 года. Если договор заключался до этой даты, то компенсация будут составлять только 25 тыс. рублей.
Оформляя европротокол, к ремонту автотранспорта нельзя приступать в течение 15 дней с момента столкновения. Страховщик должен в 20-дневный срок произвести осмотр поврежденной машины и провести расчет по страховой компенсации.
Зная, сколько покрывает страховка ОСАГО, вы защитите себя от обмана со стороны страховых компаний, и будете знать на какую выплату можно рассчитывать при аварии с полисом ОСАГО.
Источник: pravo-auto.com