
В качестве меры поддержки в связи с санкциями-2022 налогоплательщики НДС получили право на применение заявительного (т. е. ускоренного) порядка возмещения налога за налоговые периоды 2022 и 2023 годов. Про порядок расчётов и форму 2022 заявления о заявительном порядке возмещения НДС, которую можно также скачать, узнаете из этой статьи.
У кого есть право на меру поддержки
Заявительный порядок возмещения налога на добавленную стоимость регламентирует ст. 176.1 НК РФ. Поскольку было принято решение расширить это право и сделать его мерой поддержки, Федеральный закон от 26.03.2022 № 67-ФЗ внёс соответствующие изменения в положения этой статьи.
Так, в соответствии с подп. 8 п. 2 ст. 176.1 НК РФ право на применение заявительного порядка возмещения НДС имеют плательщики, в отношении которых на дату подачи заявления о применении этого порядка соблюдены одновременно следующие требования:
- Налогоплательщик не находится в процессе реорганизации или ликвидации.
- Не возбуждено дело о несостоятельности (банкротстве).
Указанные налогоплательщики имеют право применять заявительный порядок возмещения НДС за налоговые периоды 2022 и 2023 годов.
Как изменится порядок возмещения НДС с 2023 года
Особенности расчета
Сумма, заявленная к возмещению, не должна превышать совокупную сумму налогов и страховых взносов (без учета налогов, уплаченных в связи с перемещением товаров через границу РФ и в качестве налогового агента), уплаченную за календарный год, предшествующий году, в котором подано заявление о применении заявительного порядка. При этом представлять банковскую гарантию или поручительство не нужно.
При формировании указанной суммы налогов и страховых взносов в неё включают:
- НДС;
- акцизов;
- НДФЛ – с доходов от ИП, частных нотариусов, адвокатов с кабинетами и других частнопрактикующих лиц ( ст. 227 НК);
- налога на прибыль;
- НДПИ;
- водного налога;
- налогу на дополнительный доход от добычи углеводородного сырья;
- налога на имущество организаций;
- налога на игорный бизнес;
- транспортного налога;
- земельного налога;
- ЕСХН;
- налога по УСН;
- страховых взносов.
Кроме того, также учитывают сумму уплаченного организацией – участником консолидированной группы налогоплательщиков (КГН) налога на прибыль. Её определяют исходя из:
- суммы уплаченного налога в федеральный и региональные бюджеты в целом по КГН в конкретном календарном году;
- показателя доли налоговой базы (в %) участника КГН, который применяют при распределении налоговой базы между участниками КГН и их обособленными подразделениями в декларации за этот налоговый период (календарный год).
Если участник КГН имеет обособки, доли суммируют.
Совокупная сумма налогов подлежит уменьшению на излишне уплаченные или излишне взысканные перечисленные выше налоги и взносы и в отношении которых в указанный период налоговый орган принял решение о возврате.
Как возместить НДС? Как возмещается налог на добавленную стоимость?
Не участвуют в расчете совокупной суммы налогов суммы НДС и акцизов к возмещению, в отношении которых налоговым органом в порядке принято решение о возврате.
При расчете уплаченных, зачтенных и возвращенных налогов и взносов используют также сведения по обособленным подразделениям.
Подача заявления
Имеющие право на применение заявительного порядка возмещения НДС подают в налоговый орган не позднее 5 дней со дня подачи декларации заявления об этом.
В случае превышения заявленного к возмещению за налоговый период НДС над совокупной суммой указанных выше в таблице налогов и страховых взносов право на применение заявительного порядка возмещения есть в части такого превышения, но уже при представлении действующей банковской гарантии или поручительства.
Как налоговики принимают решение
В случае одновременного применения заявительного порядка как меры поддержки без банковской гарантии/поручительства и с одним из этих обеспечений подают одно заявление с указанием двух оснований.
ФНС в письме от 01.04.2022 № ЕА-4-15/3971 разъяснила налоговым органам, как принимать решение:
| СИТУАЦИЯ | ЧТО ДЕЛАЕТ НАЛОГОВАЯ |
| Установлена обоснованность суммы НДС, заявленной к возмещению, в заявительном порядке одновременно по двум основаниям | Принимает одно решение о возмещении |
| Установлена необоснованность суммы НДС к возмещению в заявительном порядке одновременно по двум основаниям | Принимает одно решение об отказе в возмещении |
| Установлена обоснованность суммы НДС к возмещению в заявительном порядке по одному основанию и необоснованность по второму одновременно | Принимает два решения соответственно – о возмещении и отказе |
Бланк заявления
Особенности заполнения
| СИТУАЦИЯ | РЕШЕНИЕ |
| Применение заявительного порядка без банковской гарантии или поручительства ( подп. 8 п. 2 ст. 176.1 НК РФ) | На первой странице заявления нужно проставить цифру “8” в ячейке для заполнения по полю «На основании [] заявленная сумма НДС к возмещению в заявительном порядке составляет:» |
| При одновременном применении с таким основанием банковской гарантии или договора поручительства | На первой странице заявления во втором поле «На основании [] заявленная сумма НДС к возмещению в заявительном порядке составляет:» проставляют значения “2” или “5” в ячейке для заполнения |
Источник: buhguru.com
Принципы и условия возврата НДС для юридических лиц

Налоговое
Автор Доктор юридических наук Дмитрий На чтение 5 мин Просмотров 53
Кто может рассчитывать на возврат НДС для юридических лиц. Условия и порядок возмещения внесенного в казну налога, необходимые документы.
В процессе ведения бизнеса компании заключают сделки, закупая и реализуя различный товар. В первом случае оплачивается налог на добавленную стоимость от суммы закупки, а при реализации – НДС от суммы продаж в госказну. Если сумма НДС с продаж превышает налог от закупки, компания выплачивает разницу государству.И, наоборот, при условии, что налог от закупки превышает сумму НДС от реализации, то компания по закону имеет право на возмещение этой разницы. Но получить обратно от государства деньги, полагающиеся по закону, не так просто на практике. Рассмотрим, как осуществляется возврат НДС для юридических лиц.
Условия возмещения НДС
Основное условие, когда компания может претендовать на возмещение налога, – суммарная НДС от покупки выше налога продаж. Выделяются следующие группы причин для возмещения НДС:
- Компания занимается экспортом товара.
- Различные причины, при которых ставка при закупке составляет 18%, а во время реализации специальных групп товаров готовой продукции, прописанных в законодательстве, – 10%.
Возможность возврата НДС для юридических лиц применима при экспортировании продукции за рубеж. В этом случае организация налог не уплачивает и происходит переплата в бюджет государства. Предприятие подготавливает и приводит в порядок финансовую документацию за соответствующий период, и затем обращается в налоговую инспекцию, которая проводит камеральную проверку всей деятельности компании в течение трёх месяцев.

Последовательность действий при процедуре возвращения НДС
Процедура возвращения НДС рассматривается в ст. 172, 173, 176 НК РФ. В связи с тем, что многие предприятия в целях обогатиться серьёзно нарушают законодательство и искусственно занижают доходы и прибыль, поэтому ИФНС особенно внимательно изучает всю предоставленную документацию.
Необходимо пройти несколько этапов:
- Внесение в декларацию всех необходимых сведений по сделкам за отчитываемый период, причём информация должна быть максимально правдивой. Только в этом случае можно будет вернуть НДС.
- Собрать документы, которые подтверждают объективность суммы для возмещения. Прозрачность – главное условие успеха. Иногда при невнимательном и неправильном расчёте инспекция вместо возмещения может начислить штраф или дополнение начисленного налога.
- Передача заявления в налоговую инспекцию. Следует внимательно проверить все данные, чтобы не получить отказ или штрафные санкции.
- Налоговая инспекция проводит камеральную проверку. Проверяться будут не только статьи по сделкам, относящимся к возмещению налога, но и вся деятельность предприятия или фирмы.
- В результате проверки составляется акт с выявленными нарушениями. В случае несогласия все вопросы решаются в суде.
- Выносится либо положительное решение, либо отказ.
Зачисление средств на счёт при положительном решении происходит в течение трёх месяцев. Возможно зачисление этих средств на погашение налоговых обязательств в будущем.
Причины отказа
Судебная практика показывает, что отказ может быть без объяснения причины чисто формально. То есть проверка не выявила явных нарушений. В таком случае следует подать апелляционную жалобу, и даже в случае отказа в этой инстанции идти в вышестоящую и доказывать свою правоту. Конечно, в этом случае потребуется помощь профессионального адвоката и готовность отстаивать права в арбитражном суде.
При положительном решении суда оно вступает в силу в течение 10 дней. Кроме того можно рассчитывать на возмещение издержек по суду и на услуги адвоката, всех других платежей, в том числе госпошлины.
Документы для возмещения НДС:
- Заявление на возмещение НДС.
- Декларация в конце периода отчёта.
- Письменное обращение на возврат НДС.
- Дополнительная документация, выписки из книг покупок и продаж, счета-фактуры и другие платёжные поручения.
Заявление выглядит так:
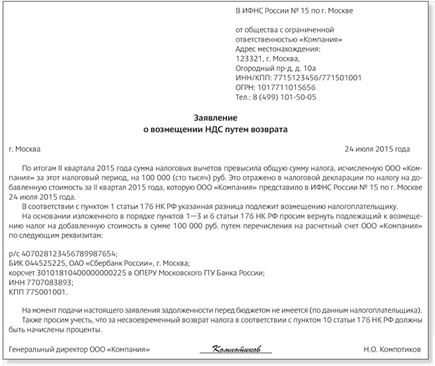
Важно знать! Возмещать НДС имеют право только юридические лица и ИП, которые пользуются общей системой налогообложения без каких-либо преференций по налогам.
Варианты возмещения НДС:
- Под банковскую гарантию – применяется для ускоренного возврата НДС, при подаче соответствующего заявление на начало камеральной проверки. Банк является поручителем, и в случае найденных нарушений или отказа в выплате НДС компенсирует в бюджет указанную сумму.
- Покупка автомобиля юрлицом – возмещение НДС только при выполнении некоторых условий: целевое использование имущества только под нужды фирмы, с подтверждением путевых листов, затрат на горючее и т.д., нахождение на балансе предприятия и постановка на учёт с надлежащим оформлением документов.
- При обучении служащих на курсах повышения квалификации – предоставление подтверждения, что обучение повышает качество функционирования всего предприятия. Потребуется подтвердить копией лицензии на образовательную деятельность.
- Капитальные вложения – доказать документально, что в результате проведённых работ будут увеличены активы и основные фонды. Все объекты должны быть на балансе фирмы.
- Приобретение недвижимости – для увеличения прибыли предприятия. Недвижимость должна быть на балансе фирмы и использоваться только по прямому назначению. Перечень подтверждающих документов обязателен.
- При упрощённой системе налогообложения – возмещение возможно, если предприятие будет состоять в товариществе из нескольких фирм, которые ведут дела в соответствии с НК и платят НДС. Декларация подтверждается документами, чеками и счетами.
- Импорт товара – имеется много нюансов, связанных с дополнительными налогами на акцизы, таможенной пошлиной, соответствию договорам Таможенного союза при условии наличия статуса налогоплательщика.
- Экспорт продукции – налогообложение регулируется ст. 165 НК РФ. Для возврата НДС подготавливается пакет копий сопроводительной документации, с подтверждением ставки при поступлении продукции на таможню.
Внимание! При безналичном расчёте проведения любой операции возврат НДС невозможен, так как не выписываются счета-фактуры, в которых отражается реальная сумма, что является документом, подтверждающим проведение операции. Нет также отражения операции в книге покупок.
Вывод
При грамотном ведении бухгалтерского учёта при использовании общей системы налогообложения компания может воспользоваться правом возврата НДС. Если деятельность фирмы предусматривает услуги посредников, то согласно НК она теряет право на вычет, так как не может выполнить основные условия и представить необходимые документы, такие как счёт-фактура и другие.
Источник: papinian.com
Бухгалтерские проводки по возмещению НДС

Бухгалтерские проводки по возмещению НДС в учете осуществляются после предоставления налоговой декларации:
- налог к возмещению получается, если приобретенные ценности превышают реализацию;
- входящий налог отражается на 19 счете;
- НДС к вычету начисляется на счете 90.03;
- для расчета с бюджетом используется счет 68.02;
- для проверки предоставляются правильно оформленные документы.
Каждая компания по-своему решает вопрос, как уменьшить гнет отчислений в бюджет и получить максимальный доход. Существуют законные способы сокращения налоговой нагрузки. Например, возмещение НДС, которое отражается в бухгалтерском учете специальными проводками.
Кто платит косвенные налоги?
Чтобы вернуть налог, нужно сначала понять суть его расчета. НДС — это косвенный налог, которым облагаются операции по реализации и покупке товаров, работ, услуг в том случае, если компании, участвующие в сделках, находятся на общем режиме налогообложения.
Примечание от автора! Режимы налогообложения — это специфические системы, при которых приняты установленные законом схемы вычисления налогооблагаемых баз и ставок.
Общий режим налогообложения предполагает, что у предприятия нет никаких освобождений или послаблений от фискальной нагрузки. Поэтому фирма должна уплатить ряд фискальных сборов, в том числе налог на добавленную стоимость. Ставки налога могут отличаться в зависимости от рода деятельности:
- 0% — для товаров, предназначенных на экспорт;
- 10% — для медицинских и детских товаров;
- 18% — для прочих работ, услуг, продукции.
Продавая свои услуги, компания накручивает на стоимость НДС, который обязана перечислить государству, и потому он называется к уплате. В свою очередь, покупая услуги (работы, продукцию), фирма получает их вместе с НДС поставщика к вычету.
Предприятие уменьшает выставленный НДС на сумму полученного со стороны, производя своеобразный взаимозачет. Полученная разница должна быть уплачена в бюджет государства, если она положительная, то есть налог на добавленную стоимость с реализации больше, чем с поставок.
Важный момент! В случае если при расчете налог на добавленную стоимость к вычету превышает НДС с реализации, то получается, что государство должно вернуть компании разницу. Это и будет возмещением налогов.
Типовые бухгалтерские проводки по возмещению НДС
Бухгалтерский учет начисление налога проводит на трех счетах:
- 19 счет «НДС по приобретенным ценностям» предназначен для принятия входящих налогов с поставок.
- 68.02 «Налог на добавленную стоимость» используется для расчетов с бюджетом.
- 90.03 «Налог на добавленную стоимость» для включения налога в состав выручки (реализации).
Когда бухгалтер формирует операцию реализации, то закладывает в стоимость НДС и заносит его в книгу продаж:
- Дт 62.01 «Расчеты с покупателями» Кт 90.01 «Выручка» — формируется задолженность покупателя с выручки;
- Дт 90.03 «Налог на добавленную стоимость» Кт 68.02 «Налог на добавленную стоимость» — сбор со стоимости товара начисляется как задолженность в бюджет.
Получая от контрагентов документы на оказанные услуги (выполненные работы и прочее), бухгалтерии надо заложить НДС к вычету и отражать его в книге покупок:
- Дт 20 (23, 25, 26, 10, 44, 08) Кт 60 «Расчеты с поставщиками и подрядчиками» — поступает продукция, оборудование, или сумма списывается на затраты, одновременно формируется кредиторская задолженность;
- Дт 19 Кт 60 — учитывается входящий налог со стоимости покупки.
Проводками по возмещению НДС в учете будут простые записи:
- Дт 68.02 Кт 19 — восстанавливается возмещаемый НДС.
- Дт 51 «Расчетные счета» Кт 68.02 — получен возвращенный НДС из налоговых органов.
Что сделать, чтобы возмещение случилось
Впрочем, вернуть его будет нелегко. Для этого нужно пройти несколько трудоемких этапов:
- предоставить налоговую декларацию с правильным расчетом;
- приложить к ней книгу покупок и книгу продаж, в которых прописана каждая счет-фактура;
- подать в ИФНС заявление на возврат по установленной форме;
- предоставить для камеральной проверки первичные документы, отраженные в книгах;
- быть готовым к тому, что фискальный орган затребует дополнительные документы у иных лиц.
Например, ООО «Феникс» продала в 1 квартале товары на сумму 14 123 546 рублей, в том числе НДС 18% — 2 154 439,22 рубля. В то же время общество приобрело услуг на сумму 16 854 798 рублей. Из них 1 978 250 рублей налогом не облагались, так как поставщики работают на специальных режимах. Таким образом, получено налогооблагаемых услуг и товаров на 14 876 548 рублей, в том числе НДС 18% — 2 269 303,93 рубля.
Соответственно, были сделаны записи в книги покупок и продаж:
- Дт 68.02 Кт 19 — сформирована запись в книге покупок на сумму 2 269 303,93 рубля;
- Дт 90 Кт 68.02 — сформирована запись в книге продаж на сумму 2 154 439,22 рубля.
Разница, которая должна быть отражена в декларации по НДС за 1 квартал, составит:
- 2 269 303,93 — 2 154 439,22 = 114 864,71 рублей.
- Дт 68.02 Кт 19 — 114 864,71 рублей предъявлено в ИФНС к возмещению.
Для камеральной проверки ИФНС затребовала документы, отраженные в обеих книгах за 1 квартал:
- договора;
- счета-фактуры;
- платежные поручения по авансам;
- акты выполненных работ, оказанных услуг;
- товарные накладные.
В результате проверки было обнаружено несколько счетов-фактур с факсимильной подписью на сумму 24 000 рубля. Так как это является нарушением правил оформления, но не говорит о мошенничестве проверяемого, то ИФНС решило возместить налог частично с вычетом неверных документов:
- Дт 51 Кт 68.02 — 90 864,71 рублей поступило на расчетный счет организации в счет возврата налога;
- Дт 19 Кт 68.02 — восстановлен НДС на сумму отказанных счетов-фактур 24 000 рублей;
- Дт 68.02 Кт 51 — уплачена недоимка по НДС за 1 квартал в бюджет размером 24 000 рублей.
Почему могут отказать
Надо сделать вывод, что все документы должны быть оформлены идеально, так как чаще всего ИФНС отказывает в возмещении. Происходит это потому, что многие недобросовестные компании неоправданно завышают НДС к вычету по договоренности с контрагентами.
Поэтому если у фискальных органов возникает хоть малейшее сомнение в честности налогоплательщиков, никакого возврата не будет.
Примечание от автора! Если налогоплательщик не предоставляет дополнительно запрошенные пояснения (документы) или нарушает установленные для этой процедуры сроки, то это приведет к штрафам и другой ответственности.
Более того, ИФНС может отказать и без обоснования причин. В таких случаях, если компания абсолютно уверена в чистоте своих сделок и правильности документов, она может обжаловать решение. Для начала используется досудебный порядок, когда фирма подает жалобу непосредственно в ИФНС. В случае отсутствия желаемого результата разбирательства надо подавать иск в арбитражный суд.
Обнаруженные в ходе проверки в предоставленных документах ошибки или нарушения могут привести к следующим вариантам дальнейшего развития событий:
- сумму возместят частично, исключив из расчета неподтвержденные документами услуги;
- потребуются письменные пояснения и исправления от налогоплательщика;
- в возврате полностью откажут.
Помимо денежного возмещения НДС, возможен также зачет в счет задолженности или в счет будущих платежей по налогу. Для этого также необходимо написать соответствующее заявление.
Так как НДС — один из самых проверяемых налогов, бухгалтерии всегда нужно следить за верностью оформления первичных документов. Малейшая ошибка на бумаге может стоить компании существенных финансовых потерь.
Источник: moneymakerfactory.ru