
Операция вычета НДС уменьшает сумму налога к уплате. Бывают ситуации, когда вычет сделали, но позже выясняется, что вычет использовать было нельзя. В таком случае его надо вернуть. Такая операция называется “Восстановление НДС”.
В законодательстве определены случаи для восстановления НДС, например:
- Передача имущества в уставный капитал.
- Перечисление предоплаты.
- Если принятые к вычету товары, работы, услуги начинают использоваться в необлагаемых операциях.
- При переходе на УСН.
- и др.
Перечень случаев приведен в Статье 170 п.3 НК РФ.
Рассмотрим, как отразить восстановление НДС в 1С 8.3 Бухгалтерия предприятия.
Восстановление НДС по авансам поставщикам
Пример: организация сделала предоплату поставщику за товары. В этот момент можно принять НДС к вычету. После поступления товаров аванс зачитывается, снова возникает вычет НДС. В результате нужно восстановить НДС.
Создали документ “Списание с расчетного счета”, проводки:
Как изменится порядок возмещения НДС с 2023 года
Наша команда предоставляет услуги по консультированию, настройке и внедрению 1С.
Связаться с нами можно по телефону +7 499 350 29 00.
Услуги и цены можно увидеть по ссылке.
Будем рады помочь Вам!

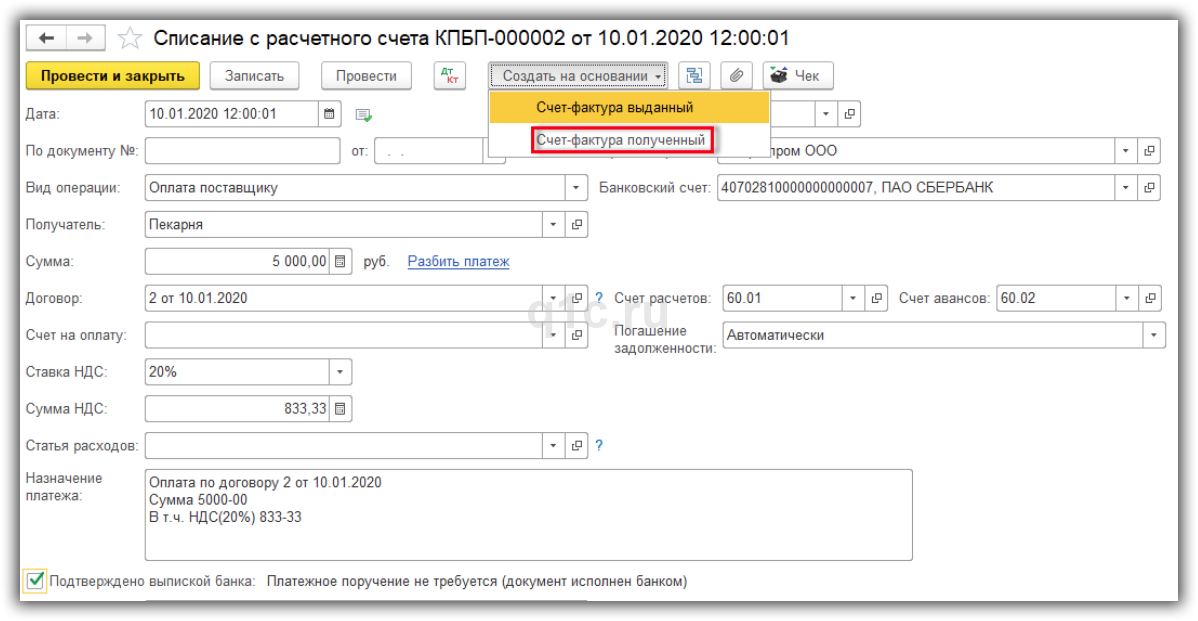
Видим, что есть аванс поставщику.
На основании списания создаем документ “Счет-фактура полученный на аванс”:

Получите понятные самоучители по 1С бесплатно:
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
В проводках документа произошел вычет НДС:

Далее при получении товаров создадим документ “Поступление (акты, накладные)”:
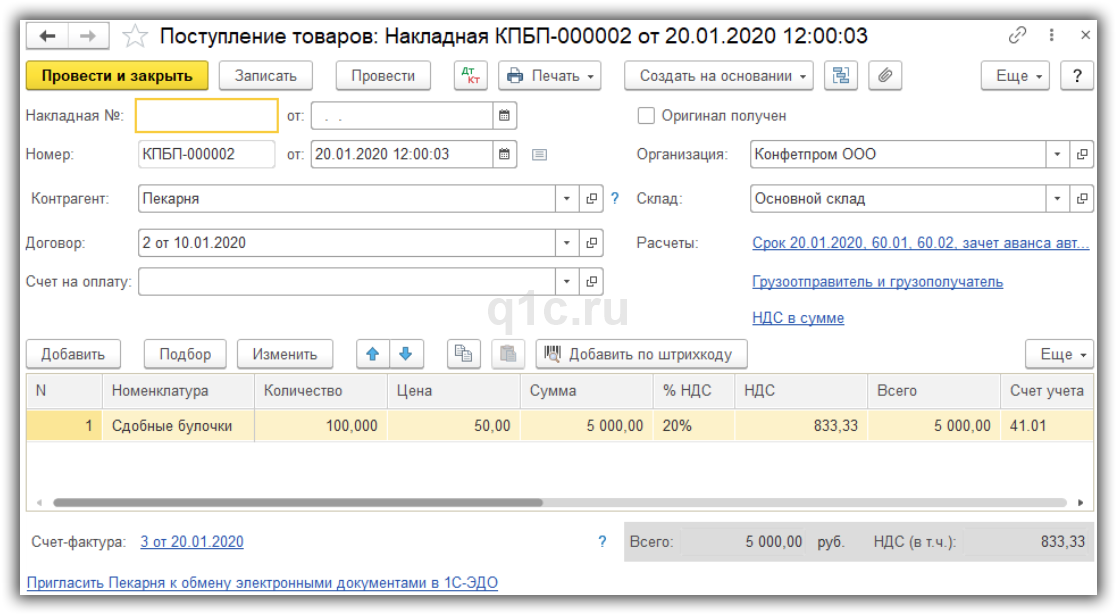
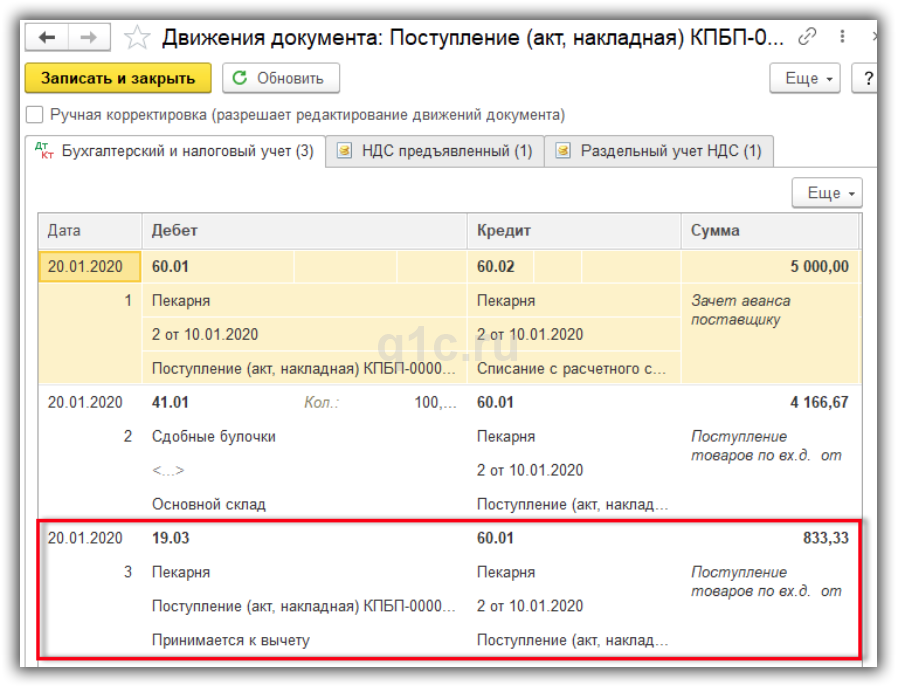
Формируем также счет-фактуру.
Теперь при заполнении документа “Формировании записей книги покупок” НДС снова будет принят к вычету:
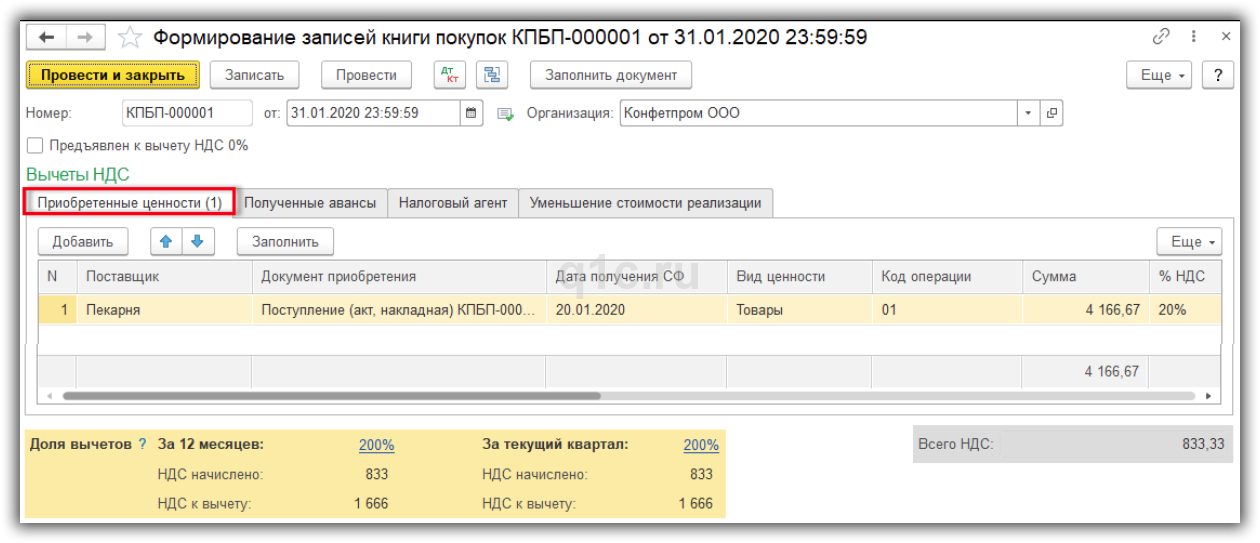

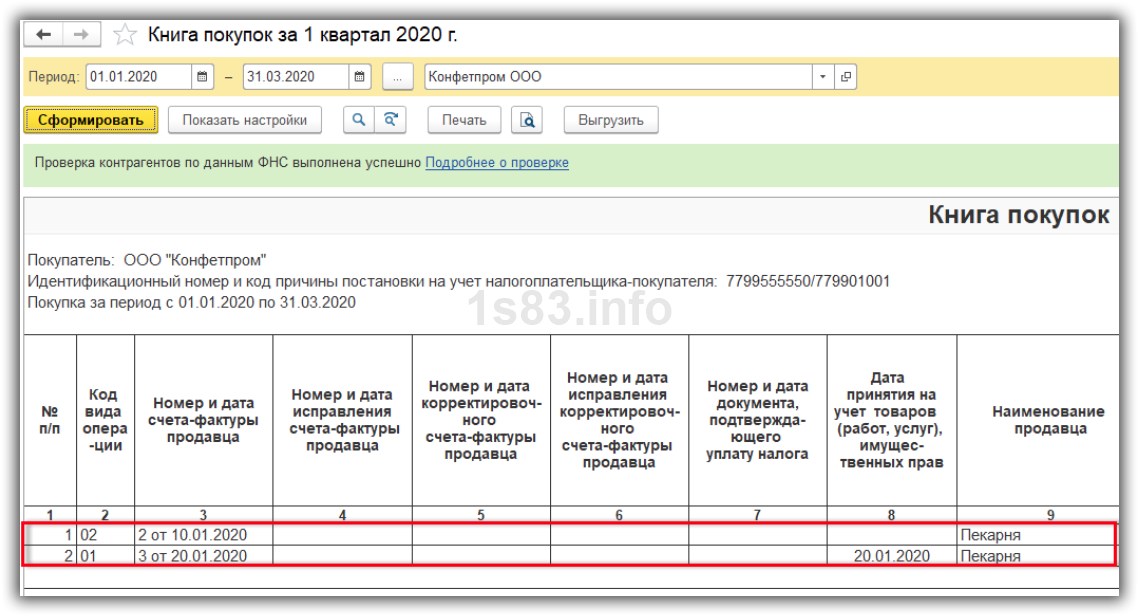
В Книге покупок соответственно будет две строки со счет-фактурами:
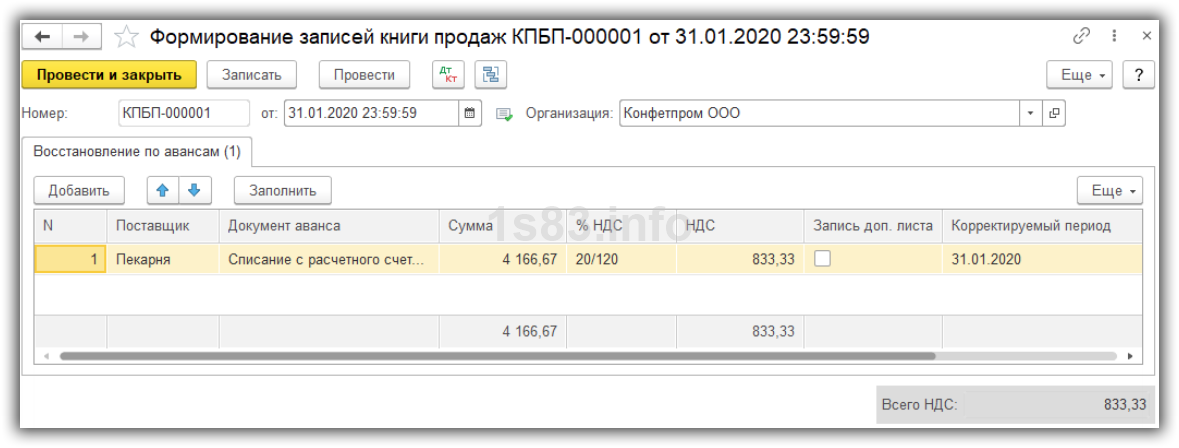
Для восстановления НДС нужно создать документ “Формирование записей книги продаж”:
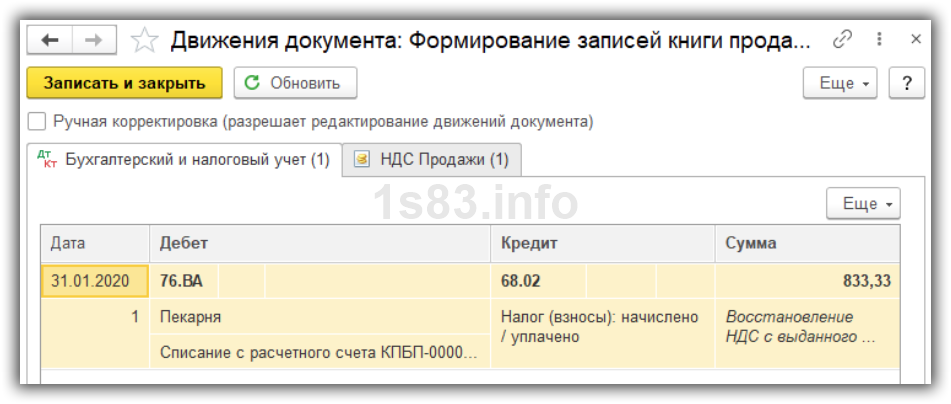
При проведении документа будет проводка Дт 76.ВА Кт 68.02 на сумму НДС:
Эта информация отразится в Книге Продаж:

Восстановление НДС
Документ “Восстановление НДС”
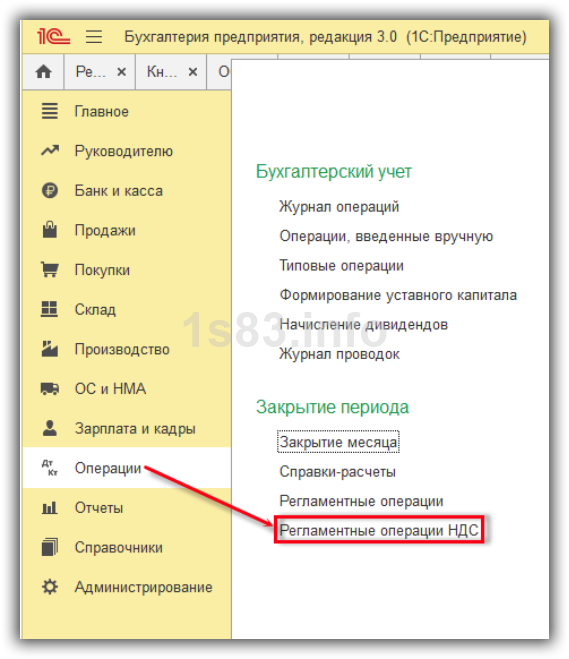
В более сложных ситуациях используется отдельный документ “Восстановление НДС”. Для создания документа нужно зайти в меню “Операции — Закрытие периода — Регламентные операции НДС”:
Далее по кнопке “Создать” выбрать документ:
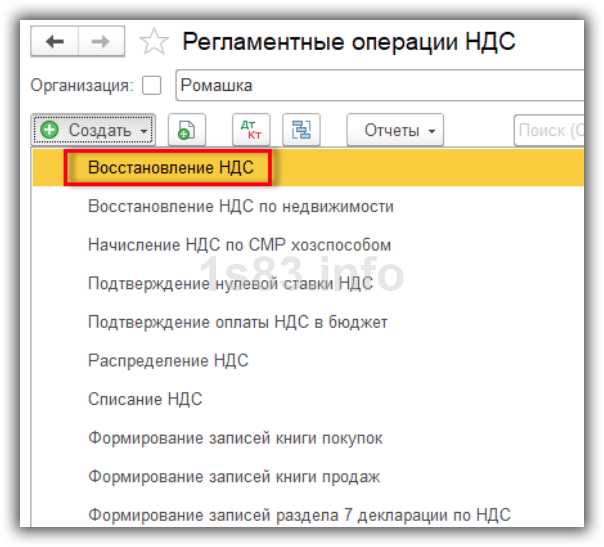
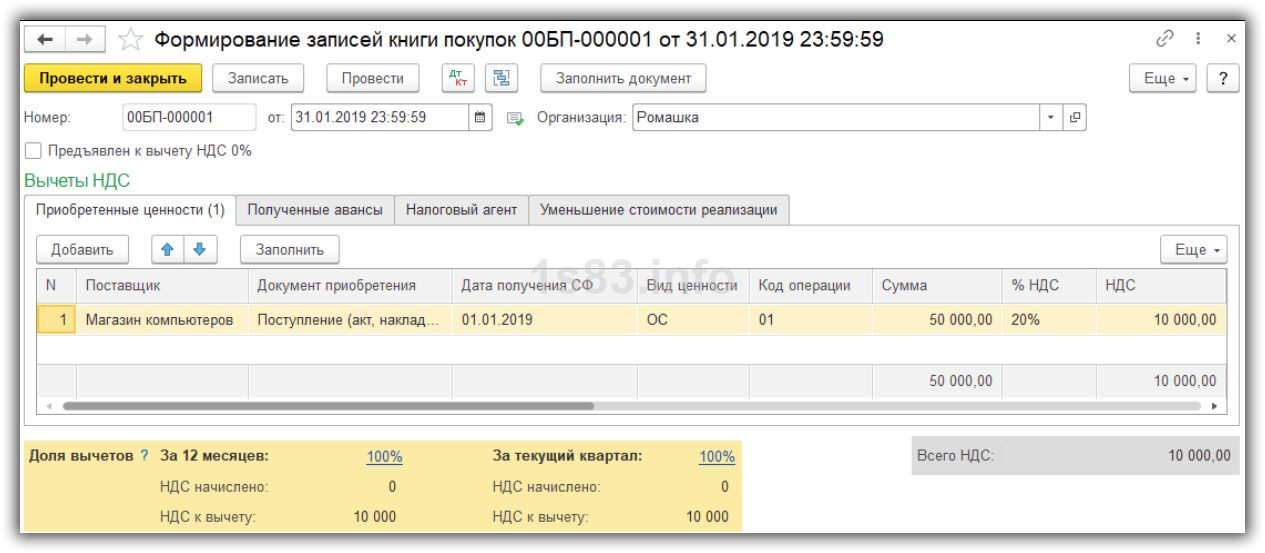
Рассмотрим пример. Организация купила ноутбук за 60 000 р. (НДС 10 000 р.). Основное средство покупалось для деятельности, облагаемой НДС. Следовательно, НДС приняли к вычету. Со временем ноутбук начали использовать и для операций, необлагаемых НДС.
Требуется восстановить НДС.
После принятия ОС к учету создадим документ “Формирование записей книги покупок” для принятия НДС к вычету:
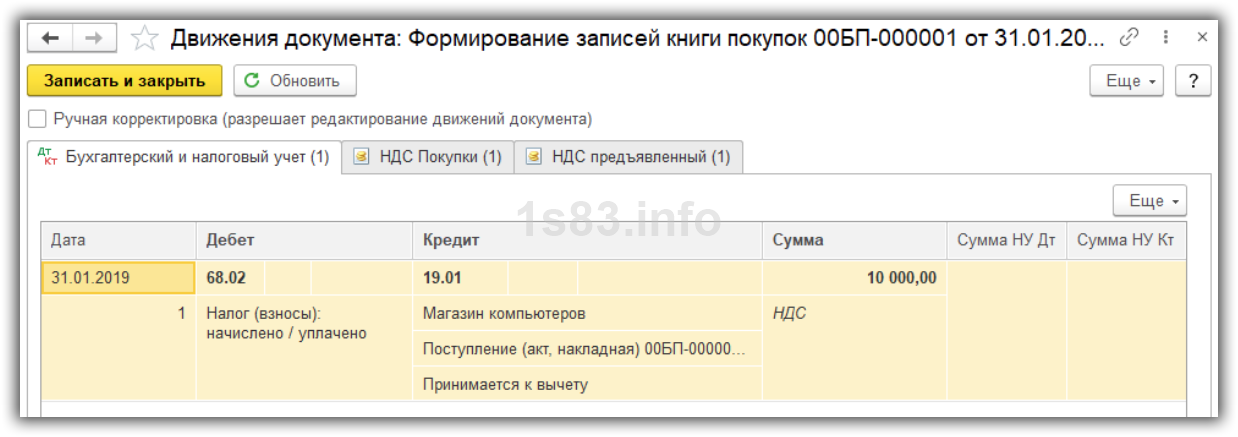
Создадим документ “Восстановление НДС”:
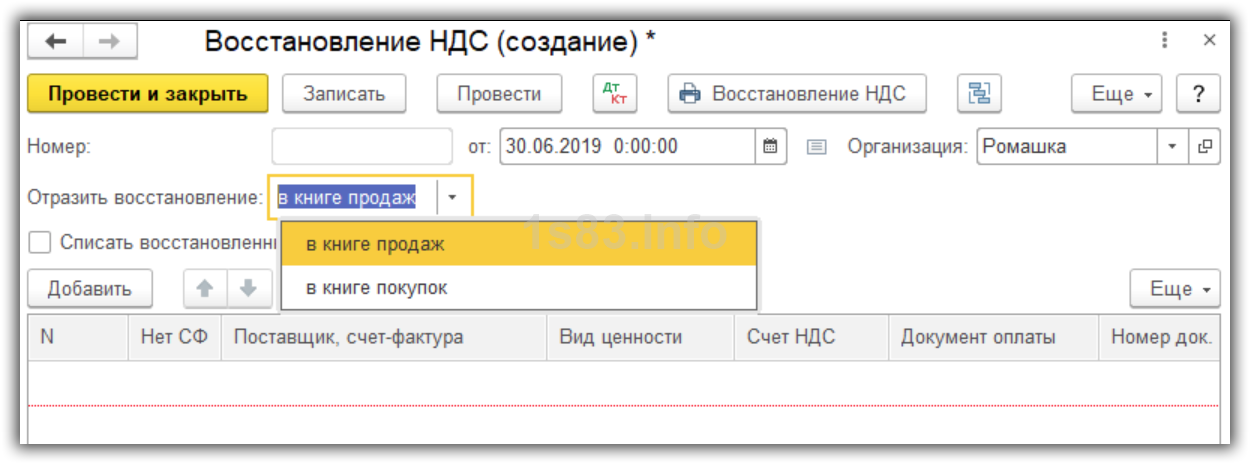
Вначале нужно определить, где будет отражаться восстановление — в Книге Покупок или Книге Продаж. В данном случае выберем второй вариант. После этого заполняется табличная часть информацией о счете-фактуре и суммах НДС.
Чтобы внести сумму НДС для восстановления, нужно ее рассчитать. Восстанавливать будем не всю сумму НДС, так как ноутбук начали использовать в необлагаемых операциях не сразу. Для этого:
1. Посмотрим остаточную стоимость ОС. Сформируем отчет “Оборотно-сальдовая ведомость”:
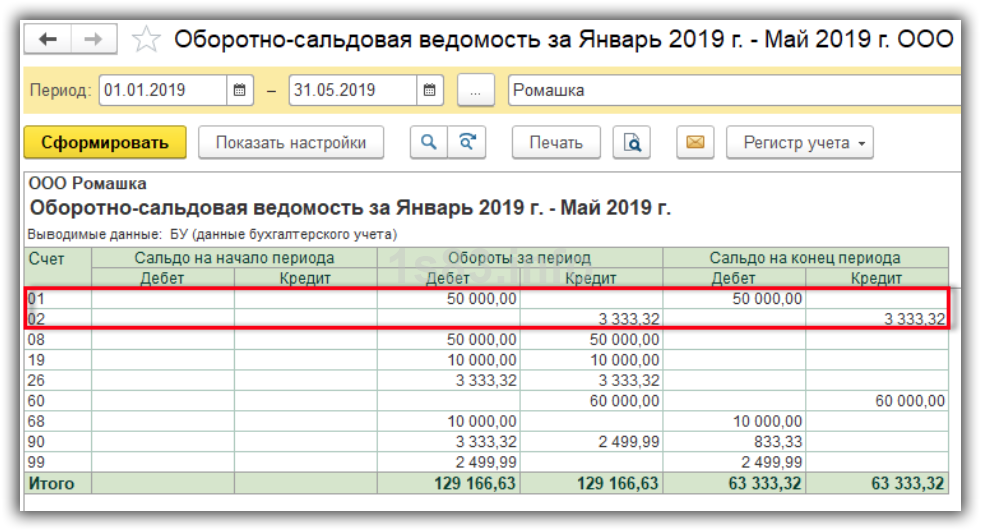
Здесь из стоимости ОС вычитаем амортизацию: 50 000 — 3 333,32 = 46 666,68 р.
2. Рассчитаем НДС, который относится к остаточной стоимости ОС. Для этого стоимость умножим на 20%, получим 46 666,68 р. * 20% = 9 333,38 р.
3. Определим долю использования ОС в необлагаемых НДС операциях. Для этого создадим документ «Распределение НДС» (также в разделе “Регламентные операции НДС”):
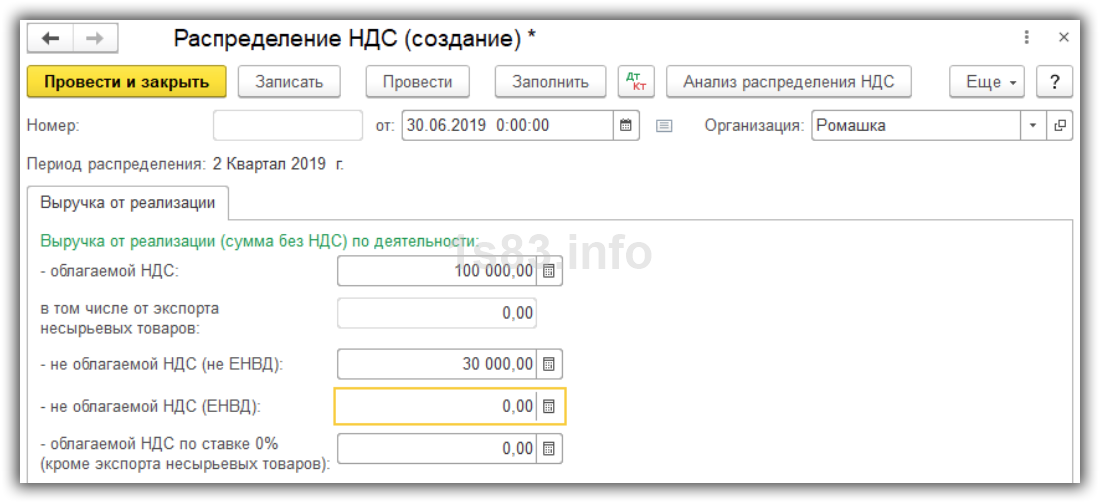
Получается: 30 000 / 130 000 * 100% = 23%.
4. Наконец, умножаем 9 333,38 р. на 23% и получаем 2146,68 р. — это и будет сумма к восстановлению. Заполняем документ:
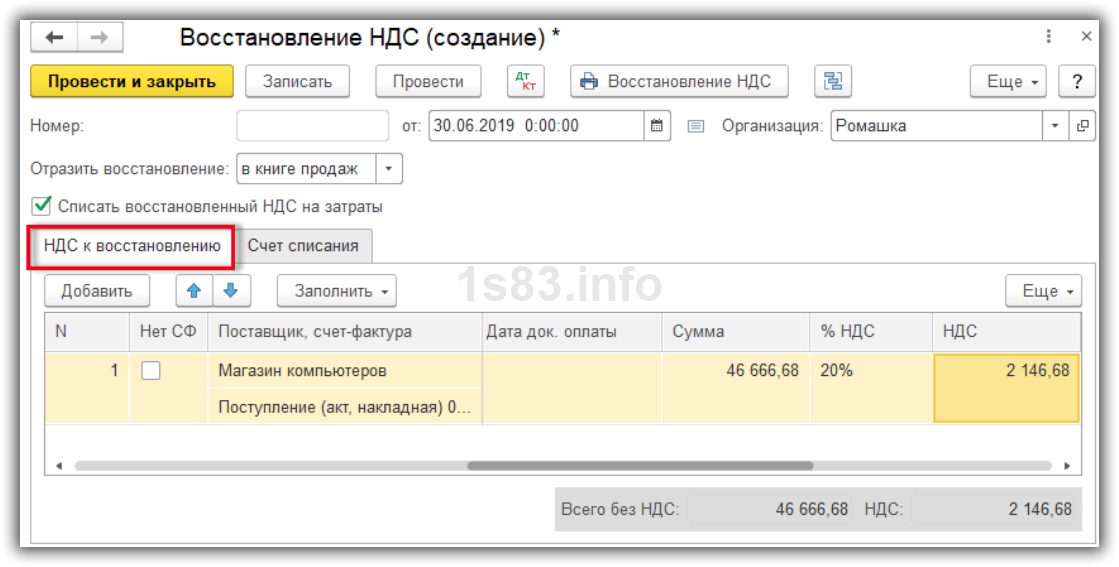
После этого установим флаг “Списать восстановленный НДС на затраты” и на закладке “Счет списания” укажем счет 91.02:
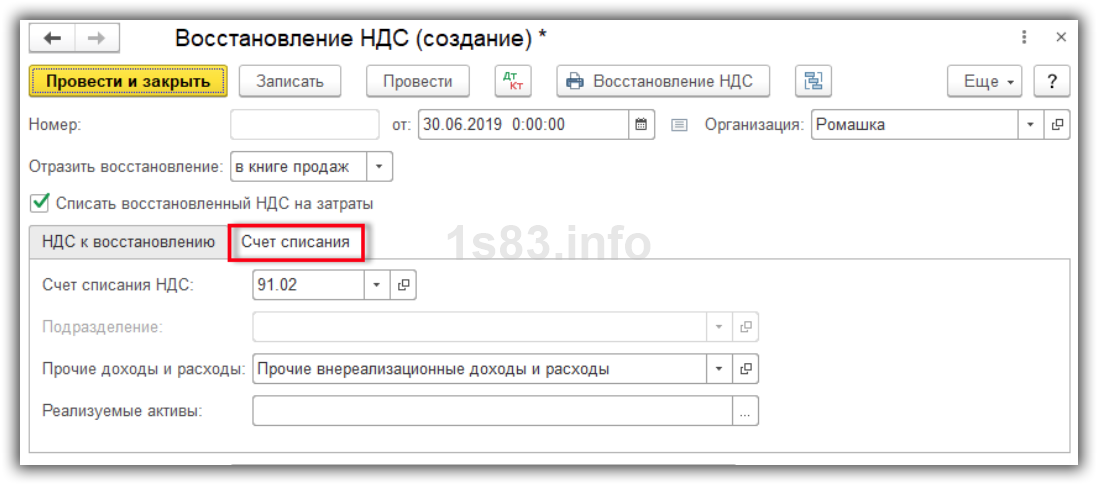
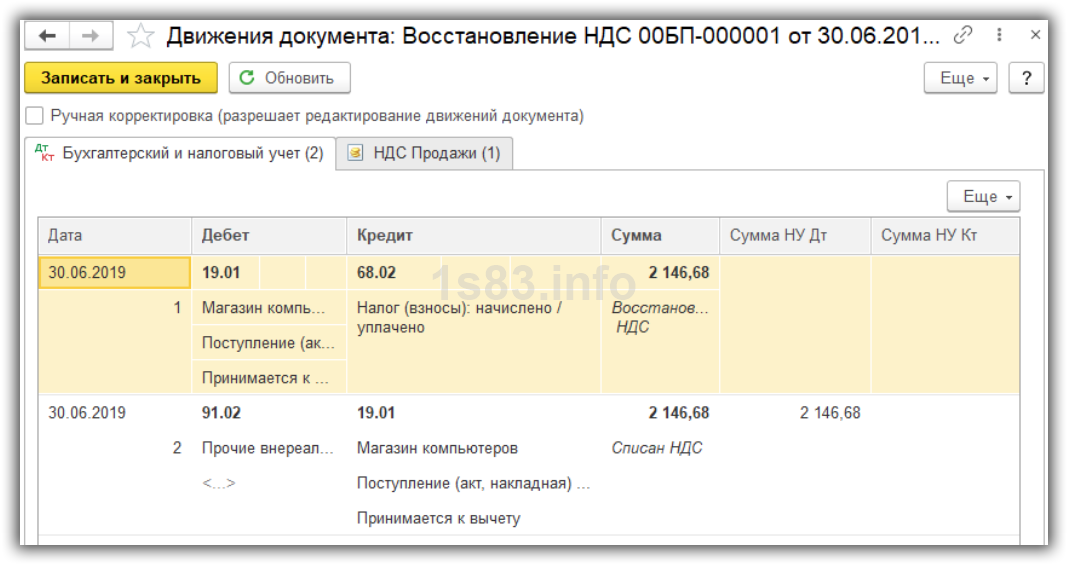
Видим, что сформировалась проводка по Кт 68.02.
Источник: 1s83.info
Восстанавливаем НДС правильно: как восстанавливать ранее принятый к вычету налог
Случаев, когда необходимо восстанавливать НДС, ранее принятый к вычету, так много, что столкнуться с этим может любая организация. Порядок восстановления налога различается в зависимости от основания его восстановления, а также от вида имущества: по материально-производственным запасам (МПЗ) он один, по основным средствам (ОС) и нематериальным активам (НМА) — другой, а по недвижимости — третий. При этом еще и в письмах Минфина и ФНС можно найти много разных ситуаций, не предусмотренных НК РФ, когда контролирующие органы требуют восстанавливать НДС.
Чтобы вам было проще сориентироваться, когда и как надо восстанавливать налог по закону и по указаниям налоговиков, мы собрали всю информацию и привели ее в обобщенном виде. Заметим, что во всех схемах под МПЗ понимаются товары, сырье, материалы, а под имуществом — МПЗ, ОС и НМА.
Когда НК требует восстанавливать НДС
Ситуация 1. Передача имущества другому лицу
Приведены наиболее часто встречающиеся случаи. Вообще же их больше, так как восстанавливать налог надо при любой передаче имущества, которая не признается объектом обложения НДС (Пункты 1, 2 ст. 146, пп. 2 п. 3, пп. 4 п. 2 ст.
170 НК РФ).
Заметим, что на первый взгляд из НК РФ следует, что нужно восстановить ранее принятый к вычету НДС и при передаче имущества в качестве вклада по договору о совместной деятельности (Подпункт 2 п. 3, пп. 4 п. 2 ст. 170, пп. 1 п. 2 ст. 146, пп.
4 п. 3 ст. 39 НК РФ). Однако в прошлом году ВАС РФ указал, что в этом случае НДС восстановлению не подлежит (Постановление Президиума ВАС РФ от 22.06.2010 N 2196/10).
<**>По общему правилу НДС по недвижимости надо восстанавливать в особом порядке в течение 10 лет начиная с года начала начисления амортизации по ней. Однако при передаче недвижимости применить этот порядок нельзя, так как она выбывает из организации и в дальнейшем не используется. Поэтому НДС с остаточной стоимости недвижимости надо восстановить единовременно.
Ситуация 2. Смена налогового режима
———————————
Если вы совмещаете ЕНВД и ОСНО, то восстанавливать НДС надо в порядке, рассмотренном в ситуации 4.
<**>По общему правилу НДС по недвижимости надо восстанавливать в течение 10 лет, а не единовременно (Пункт 6 ст. 171 НК РФ). Однако эта норма распространяется только на плательщиков НДС. А поскольку после перехода на УСНО и на уплату ЕНВД организация (предприниматель) перестает быть плательщиком НДС, то налог по всей недвижимости надо восстановить единовременно (Письмо Минфина России от 05.06.2007 N 03-07-11/150).
Обращаем внимание, что в НК РФ также говорится о необходимости восстановления НДС по работам и услугам (Подпункт 2 п. 3 ст. 170 НК РФ). Однако по услугам НДС восстанавливать не нужно, а по работам надо, но не всегда. Поясним.
Дело в том, что услуги потребляются в процессе их оказания (Пункт 5 ст. 38 НК РФ) и потому не могут быть использованы в дальнейшем. Ведь на дату подписания акта об оказании услуг их стоимость полностью учитывается в расходах. А вот результаты выполненных работ могут использоваться в течение длительного времени (Пункт 4 ст. 38 НК РФ).
Если стоимость выполненных работ после подписания акта приемки-передачи полностью учтена в бухгалтерских расходах, то восстанавливать налог не нужно. Получается, что они полностью потреблены. Если же стоимость работ в бухгалтерских расходах не учтена или учтена частично, то НДС со стоимости этих работ придется восстановить. Например, при переходе на спецрежим надо восстановить НДС со стоимости подрядных работ по возведению здания, числящихся в составе незавершенного строительства на счете 08 «Вложения во внеоборотные активы» (Инструкция по применению Плана счетов). Ведь когда здание будет достроено и станет основным средством, то результат всех выполненных работ будет использоваться уже неплательщиком НДС.
Имейте в виду, что при последующем возврате на ОСНО ранее восстановленные суммы НДС по имуществу, которое вновь будет использоваться для деятельности, облагаемой НДС, нельзя будет принять к вычету. Как разъясняет Минфин, нормами Кодекса это просто не предусмотрено (Письма Минфина России от 23.06.2010 N 03-07-11/265, от 27.01.2010 N 03-07-14/03).
Ситуация 3. Использование имущества только в «безНДСных» операциях
———————————
Не надо восстанавливать НДС по объектам недвижимости (Пункт 6 ст. 171 НК РФ):
(или) полностью самортизированным;
(или) с момента ввода в эксплуатацию которых прошло 15 лет и более.
<**>На том, что постепенный порядок восстановления НДС применяется не ко всем объектам недвижимости, а только к тем, амортизация по которым начала начисляться после 01.01.2006, настаивает Минфин (Письмо Минфина России от 13.04.2006 N 03-04-11/65). Напрямую из НК РФ это не следует. Однако в схеме мы привели порядок восстановления НДС с учетом требований Минфина России.
Ситуация 4. Использование имущества в деятельности, как облагаемой, так и не облагаемой НДС (например, при совмещении ОСНО и ЕНВД)
Ситуация 5. Получение освобождения от исполнения обязанностей плательщика НДС
В этом случае ранее принятый к вычету налог надо восстановить:
— единовременно в квартале, предшествующем получению освобождения, по формулам, приведенным в ситуации 2 (Подпункт 2 п. 3, пп. 3 п. 2 ст. 170, п. 8 ст. 145 НК РФ):
— по материально-производственным запасам;
— объектам недвижимости, амортизация по которым начала начисляться до 01.01.2006;
— другим основным средствам (не объектам недвижимости);
— нематериальным активам;
— постепенно — в IV квартале каждого года (31 декабря) в течение 10 лет начиная с года начала начисления амортизации по объектам недвижимости, амортизация по которым начала начисляться после 01.01.2006, по формуле, приведенной в ситуации 3 (Пункт 6 ст. 171 НК РФ). Некоторые специалисты считают, что если в IV квартале года вы все еще применяете освобождение от уплаты НДС, то ранее принятый к вычету НДС по недвижимости можно не восстанавливать. Ведь в этом случае вы от исполнения обязанностей плательщика НДС освобождены, а значит, исчислять и уплачивать налог не должны. Однако в этом случае не исключены споры с налоговиками, и такую позицию придется отстаивать в суде.
Ситуация 6. Покупатель принимал к вычету НДС с аванса, перечисленного поставщику (Подпункт 3 п. 3 ст. 170, п. 12 ст. 171 НК РФ)
В этом случае налог на добавленную стоимость надо восстановить единовременно в квартале, в котором (Подпункт 3 п. 3 ст. 170 НК РФ):
(или) подлежит вычету входной НДС по товарам (работам, услугам, имущественным правам), под поставку которых был перечислен аванс. Налог надо восстановить в том же размере, в котором принимается к вычету НДС по поступившим от продавца товарам (работам, услугам, имущественным правам). Он указан в отгрузочном счете-фактуре поставщика (Письма Минфина России от 01.07.2010 N 03-07-11/279, от 28.01.2009 N 03-07-11/20);
(или) возвращена предоплата:
(или) в связи с изменением условий договора;
(или) в связи с расторжением договора.
Налог на добавленную стоимость надо восстановить в сумме, приходящейся на возвращенный аванс.
Когда контролирующие органы требуют восстанавливать НДС
Минфин и ФНС настаивают на восстановлении НДС в тех случаях, когда имущество больше не может использоваться в деятельности организации и при этом никому не передается.
Однако обширная арбитражная практика свидетельствует о том, что нет обязанности восстанавливать НДС:
— при недостачах, хищениях МПЗ и ОС (Решение ВАС РФ от 23.10.2006 N 10652/06, Постановления ФАС N N А19-19165/06-Ф02-2618/07, по делу N А17-2257/2008-05-21);
— при уничтожении МПЗ и ОС в результате пожара и стихийных бедствий (Постановления ФАС N N КА-А41/2501-09, по делу N А82-15724/2004-37, по делу N А56-5351/2009);
— при списании ОС до окончания срока амортизации в связи с моральным, физическим износом или ликвидацией (Постановления ФАС N N А33-8478/06-Ф02-375/07, Ф03-2765/2009, по делу N А45-4004/2009);
— при списании товаров в связи с истечением их срока годности (Постановление ФАС N Ф04-4806/2007(36309-А03-42));
— по сырью и материалам, оказавшимся бракованными или израсходованным на изготовление готовой продукции, в которой обнаружен брак (Постановления ФАС N N Ф04-4812/2006(25040-А46-31), КА-А41/1528-08, по делу N А55-11139/2008);
— при списании МПЗ из-за потери товарного вида (Постановления ФАС по делу N А82-15724/2004-37, по делу N А27-1420/2010).
Основной аргумент у всех судов таков: перечень случаев, когда надо восстанавливать НДС, приведен в п. 3 ст. 170 НК РФ и является закрытым. Поэтому во всех других случаях входной налог восстанавливать не надо.
Итак, если налоговики настаивают на восстановлении НДС в вышеперечисленных случаях и вы готовы с ними спорить, то вы можете уверенно идти в суд, он вас поддержит и признает доначисление НДС незаконным.
Где отразить восстановленный налог
Шаг 1. В книге продаж зарегистрируйте (Пункт 16 Правил ведения книг покупок и книг продаж):
(или) реквизиты того счета-фактуры, на основании которого НДС принимался к вычету (ранее зарегистрированного в книге покупок, в том числе и авансового). При этом в книге продаж надо указать:
— в графах 1 — 3а — дату и номер счета-фактуры поставщика, его наименование, ИНН и КПП;
— в графе 3б — дату, когда была оплачена стоимость имущества поставщику;
— в графах 4 — 6б — общую стоимость имущества, с которой восстанавливается налог, вместе с НДС, а также отдельно стоимость имущества (без НДС), с которой налог восстанавливается, и саму сумму восстанавливаемого НДС;
(или) справку бухгалтера, если на дату восстановления НДС у вас отсутствуют счета-фактуры, например, в связи с истечением срока их хранения (Подпункт 8 п. 1 ст. 23 НК РФ). В этой справке надо отразить рассчитанную сумму НДС, подлежащую восстановлению (Письмо Минфина России от 20.05.2008 N 03-07-09/10). Тогда в книге продаж надо будет указать:
— в графе 1 — дату и номер бухгалтерской справки;
— в графе 5б — сумму восстанавливаемого НДС.
Остальные графы можно не заполнять.
Шаг 2. В декларацию по НДС, в строку 090 разд. 3, из Книги продаж перенесите общую сумму налога, подлежащую восстановлению. И еще: отдельно по строке 110 (включается в строку 090) разд. 3 выделите сумму НДС, восстановленную по авансовому счету-фактуре.
Кроме того, по каждому объекту недвижимости, амортизация по которому начала начисляться после 01.01.2006, надо заполнить отдельное Приложение N 1 к разд. 3. Это Приложение надо представлять в налоговую инспекцию один раз в год и включить в состав декларации по НДС за IV квартал текущего года (Пункт 39 Порядка)
. В нем рассчитывается сумма НДС, подлежащая ежегодному восстановлению по недвижимости. Из графы 4 строки 080 Приложения N 1 сумму восстанавливаемого налога надо перенести в строку 090 разд. 3 декларации по НДС за IV квартал (Пункт 39.18 Порядка).
Шаг 3. В бухгалтерском и налоговом учете сумма восстановленного налога по имуществу учитывается по-разному в зависимости от ситуации. Так, по имуществу, переданному в качестве вклада в уставный капитал, сумму восстановленного налога:
— в бухгалтерском учете включите в первоначальную стоимость финансовых вложений (отражается по дебету счета 58) (Письмо Минфина России от 30.10.2006 N 07-05-06/262);
— в налоговом учете не учитывайте в составе расходов ни при передаче имущества, ни при продаже доли в уставном капитале (Подпункт 1 п. 3 ст. 170, п. 3 ст. 270 НК РФ).
А во всех других ситуациях сумму восстановленного налога по имуществу (кроме восстановленного НДС с перечисленного аванса) и в бухгалтерском учете, и в целях исчисления налога на прибыль учитывайте в прочих расходах (Пункт 11 ПБУ 10/99 «Расходы организации», утв. Приказом Минфина России от 06.05.1999 N 33н; пп. 2 п. 3 ст. 170, ст. 264 НК РФ).
Имейте в виду, что в конце прошлого года в Госдуму поступил законопроект о внесении изменений в гл. 21 НК РФ, которым предусматривается обязанность восстанавливать НДС по товарам и ОС в случае их хищения или недостачи, выявленных по результатам инвентаризации (Проект федерального закона N 482215-5). Вероятность принятия этих поправок велика, так как их готовил Минфин России. Поэтому не исключено, что скоро в этих случаях придется восстанавливать НДС уже не по требованиям проверяющих, а на законных основаниях. Более того, планируется, что восстанавливаемая сумма НДС не будет включаться в расходы при исчислении налога на прибыль.
Источник: pnalog.ru
Порядок восстановления НДС в 2020-2021 годах (проводки)

Если суммы НДС по товарам (работам, услугам), а также основным средствам (ОС), нематериальным активам (НМА) и имущественным правам были приняты к вычету, но потом объекты стали использоваться в необлагаемых НДС операциях, то налог нужно восстановить. Правила определения НДС в отношении ОС и НМА, которые задействованы и в необлагаемой, и в облагаемой деятельности, нормативно не установлены. В статье эксперты 1С рассказывают о порядке восстановления налога и об отражении операций в «1С:Бухгалтерии 8» редакции 3.0, начиная от поступления ОС до восстановленного НДС в книге продаж.
Когда восстановление НДС неизбежно
Перечисление обстоятельств, при которых налогоплательщику не удастся избежать обязательного восстановления налога, регламентировано законодательством:
- приобретенное ранее имущество переходит в состав уставного капитала иной компании;
- возникновение хозяйственных операций, не требующих начисления НДС;
- возврат предоплаты по неосуществленной поставке или покупке;
- удешевление продукции;
- выполнение экспортных действий;
- получение федеральных дотаций.
Важно: Переоценить величину НДС и произвести исправления в учетных регистрах следует в том временном промежутке, когда имущество стало использоваться в необлагаемых НДС целях.
Функционирование в безналоговой сфере
При совмещении нескольких режимов налогообложения – ОСН и «упрощенки» (УСН, ЕНВД) – приобретенное имущество, по которому был произведен вычет НДС, может использоваться в различных хозяйственных операциях – как облагаемых, так и не облагаемых налогом.
В таких ситуациях «входящий» налог следует распределить по видам деятельности и восстановить ту его часть, которая пошла на операции по льготному режиму.
Период, в котором следует провести восстановление налога, зависит от того промежутка времени, когда возникли не облагаемые НДС операции.
Если это событие произошло в 1 месяце квартала, то бухгалтеру нужно вернуться в предыдущий налоговый период и произвести там корректировку по восстановлению налога. При возникновении освобождения от НДС во 2-3 месяцах квартала восстановление должно пройти этим же периодом.
Нужно помнить: Восстановленный налог должен учитываться в составе прочих расходов в корреспонденции со счетом 68.
Когда предприятие или ИП работает только по ОСНО, но в процессе деятельности возникли разовые необлагаемые операции, то на выручку по ним следует восстановить входной НДС в полном объеме в этом же отчетном периоде.
Как восстановить НДС по основным средствам
НДС, принятый к вычету по ОС, которые компания начала использовать в необлагаемых операциях, нужно восстановить и заплатить в бюджет. Это прямая норма НК РФ. Никаких исключений эта норма не предусматривает.
Когда восстанавливают НДС
Восстанавливают НДС при смене условий налогообложения – либо всей деятельности фирмы, либо ее части.
Так, на основании подпункта 2 пункта 3 статьи 170 НК РФ это происходит в случаях перехода с основного режима налогообложения на спецрежимы (кроме ЕСХН), или перед началом использования освобождения от уплаты НДС по статье 145 НК РФ (исходя из суммы выручки).
Весьма распространенный случай восстановления НДС – это ситуация, когда отдельные ТМЦ, ОС, НМА и имущественные права, которые до этого были куплены для облагаемых НДС операций, начинают использовать в операциях, не облагаемых налогом:
- перечисленных в статье 149 НК РФ;
- которые не являются реализацией согласно пункту 2 статьи 146 НК РФ;
- осуществляемых за пределами территории России.
Что означает восстановление НДС
Технически восстановление НДС – это отражение некогда принятого к вычету налога в книге продаж. Эта операция ведет к образованию суммы налога к уплате в бюджет. Запись в книге продаж можно сделать на основании счета-фактуры, по которому был получен вычет, или корректировочного счета-фактуры, или бухгалтерской справки-расчета, например, в случае, если срок хранения счета-фактуры уже истек.
Восстанавливать НДС нужно только в случаях, перечисленных в пункте 3 статьи 170 НК РФ.
При этом для случая восстановления НДС по ОС существует свой порядок.
Как восстанавливать НДС по ОС
В письме Минфина РФ от 29.10.2018 № 03-07-11/77559 дано разъяснение по случаю, когда в необлагаемых НДС операциях компания собирается в течение нескольких периодов использовать ОС, ранее приобретенные для ведения облагаемой деятельности.
То есть ситуация такова, что компания в будущем собирается возвращаться к облагаемой НДС деятельности и использовать в ней то же ОС.
Минфин своим ответом дал понять, что никаких исключений в правилах восстановления НДС НК РФ не предусматривает. То есть в квартале начала работы в новых условиях НДС нужно восстановить и уплатить в бюджет.
Сумму налога, относящегося к ОС, высчитывают в пропорции к их остаточной стоимости (подп. 2 п. 3 ст. 170 НК РФ).
НДС, принятый к вычету × Балансовая (остаточная) стоимость ОС : Первоначальная стоимость ОС = НДС к восстановлению
Бухгалтерский и налоговый учет при восстановлении НДС
При восстановлении НДС по ОС, которые начинают использовать в не облагаемой НДС деятельности, бухгалтер сделает проводки:
Дебет 19 Кредит 68.2
– восстановлен ранее принятый к вычету НДС;
Дебет 91.2 Кредит 19
– списана сумма восстановленного НДС.
В налоговом учете суммы восстановленного НДС отражаются в прочих расходах, связанных с производством и реализацией, на основании статьи 264 НК РФ.
Пример. Расчет суммы НДС к восстановлению
Компания – плательщик НДС в январе 2021 г. приобрела оборудование (основное средство) по цене 118 000 руб. (в т. ч. НДС – 18 000 руб.). Входной НДС по приобретенному оборудованию был принят к вычету. Переоценка стоимости основного средства не производилась.
С июня 2021 г. компания начала осуществлять операции, не облагаемые НДС, с использованием указанного оборудования. Поэтому в этом месяце бухгалтер рассчитал сумму НДС к восстановлению.
По состоянию на 30.06.2019 остаточная стоимость оборудования по данным бухучета равна 83 332 руб. Сумма НДС к восстановлению составила:
18 000 руб. × 83 332 руб. : (118 000 руб. – 18 000 руб.) = 14 999,76 руб.
В бухучете бухгалтер сделал проводки:
Дебет 19 Кредит 68.2
– 14 999,76 руб. – восстановлен ранее принятый к вычету НДС по оборудованию;
Дебет 91.2 Кредит 19
– 14 999,75 руб. – списана сумма восстановленного НДС.
Сумма восстановленного налога может быть учтена в расходах по налогу на прибыль.
Участие в уставном капитале другой компании
Если ООО или предприниматель, использующие общий режим налогообложения, приняли решение о внесении материальных ресурсов в уставный капитал иной организации или в фонд инвестиционного товарищества/кооператива, то требуется проведение действий по восстановлению НДС.
Это объясняется тем, что «входящие» взносы не являются объектом налогообложения, а налог уже был заявлен к вычету в предыдущих декларациях.
Следует знать: Не требуется восстановление НДС при внесении имущественных вкладов в простые товарищества или ПИФы (паевые инвестиционные фонды).
По неамортизируемому имуществу НДС возвращается в учет в полном размере, а в отношении основных средств и нематериальных активов подход меняется – возвращается НДС только с амортизированной стоимости. Любые манипуляции по переоценке ОС законодательно не предусмотрены.
Восстановление НДС: рассматриваем популярные примеры на практике в программе 1С
Вопросы на тему НДС не теряют своей актуальности. Уже написано множество материалов касательно этой темы, однако интерес со стороны читателей по-прежнему не ослабевает. В этой статье мы подробно остановимся на восстановлении НДС, рассмотрим на примерах, когда нужно восстанавливать НДС и какими операциями отразить в программе 1С:Бухгалтерия ред. 3.0.
Пример №1
Начнем, пожалуй, с простого. Покупатель перечислил аванс поставщику в счет будущих поставок товаров. Соответственно, имеет право принять к вычету НДС с суммы уплаченного авансового платежа (разумеется, при наличии счёта-фактуры). Далее, в момент поступления товаров (оказания услуг), происходит зачёт аванса, и сумма НДС опять принимается к вычету. Здесь и возникает необходимость восстановить НДС, относящийся к авансовому платежу.
- Запускаем 1С: Бухгалтерия предприятия ред. 3.0;
- Заходим в раздел «Операции»;
- Выбираем «Регламентные операции»;
- Выбираем «Регламентные операции НДС»;
- Выбираем документ «Формирование записей книги продаж»;
- Нажимаем кнопку «Создать», а затем «Заполнить».
Сумма восстановления НДС по авансам отразится на одноименной закладке и сформируется запись на счетах бухгалтерского учёта по дебету счёта 76ВА и кредиту 68.02 на сумму увеличения НДС к уплате.

Подробнее о счетах-фактурах с аванса читайте здесь
Пример №2
Рассмотрим следующий пример. Организация «Чудеса техники» приобрела компьютер стоимостью 236 000 рублей (в том числе НДС 36 000 рублей). Так как использовать основное средство планировалось только для целей деятельности, облагаемой НДС, то вся сумма входящего НДС была принята к вычету.
Организация отразила это в с помощью документа «Формирование записей книги покупок», которым сформировали проводку дебет 68.02 кредит 19.01. По истечении времени компьютер стали использовать также для необлагаемых НДС операций. Согласно НК РФ в таких случаях сумма НДС, ранее принятого к вычету, подлежит восстановлению.
Для того чтобы рассчитать сумму НДС к восстановлению, нужно сначала определить остаточную стоимость основного средства. Сделать это можно, сформировав оборотно-сальдовую ведомость (первоначальная стоимость ОС по дебету счёта 01 минус сумма начисленной амортизации по кредиту счёта 02). В нашем случае остаточная стоимость составляет 170 000 рублей. Сумма НДС, относящегося к остаточной стоимости, равна 30 600 рублей.
Следующим шагом нужно определить долю выручки, относящейся к необлагаемым НДС операциям. Для этого в программе 1С Бухгалтерия ред. 3.0 предназначен документ «Распределение НДС» который также находится в разделе «Операции» — подраздел «Регламентные операции» — Регламентные операции НДС.
Воспользовавшись данными этого документа, мы определяем, что доля выручки, относящейся к необлагаемым НДС операциям, для организации «Чудеса техники» в текущем периоде составила 20%. Следовательно, мы берём сумму НДС, рассчитанного исходя из остаточной стоимости компьютера (30 600 рублей) и умножаем её на 20%. Получается 6 120 рублей, которые нам и нужно восстановить.
Организация «Чудеса техники» сделает это с помощью документа «Восстановление НДС», который также находится в блоке «Регламентные операции НДС». После указания в табличной части документа основного средства и заполнения процента и суммы НДС нужно поставить галочку «списывать восстановленный НДС на затраты» (рис. 2).
В появившейся закладке указываем счёт списания (например, 91.02) и проводим документ. Смотрим проводки: дебет 19.01 кредит 68.02 — на сумму восстановления НДС и дебет 91.02 кредит 19.01 — на сумму списания восстановленного НДС на расходы. Одновременно формируется запись в книге продаж с кодом операции 21.

Пример №3
Еще одним случаем восстановления НДС является восстановление НДС по объектам недвижимости, которое оформляется в одноимённым документом в Регламентных операциях НДС (раздел «Операции») (рис. 3).
Допустим, организация «Чудеса техники» приобрела Производственное здание в 2021 году, сразу приняла НДС к вычету, а позже стала использовать его в деятельности, необлагаемой НДС. Здесь нам и понадобится документ «Восстановление НДС по объектам недвижимости», который поможет правильно восстановить сумму НДС. Табличную часть документа рекомендовано заполнить подбором объектов недвижимости, поставить галочку «используется для операций необлагаемых НДС» и указать год начала использования. Также нужно указать долю выручки, относящейся к деятельности, необлагаемой НДС. Движения документа будут сформированы аналогично предыдущему примеру.

Пример №4
Теперь представим ситуацию, когда организация «Чудеса техники» решила перейти с общей системы налогообложения на упрощённую (доходы минус расходы). На момент перехода она уже приобрела основное средство и успела полностью принять к вычету сумму входящего НДС. Аналогично условиям предыдущего примера ей придётся восстановить НДС (исходя из остаточной стоимости ОС).
Как определить остаточную стоимость основного средства и рассчитать НДС подробно описано выше. После всех расчётов мы воспользуемся документом «Восстановление НДС», заполним его аналогично предыдущему примеру. В результате проведения документа сумма НДС восстановлена и списана на расходы организации.