
Актуальность работы обусловлена значимостью выбранной темы. Повышение эффективности использования внеоборотных активов предприятия является существенным элементом управления бизнесом в рыночной экономике. Уровень использования внеоборотных активов, основной часть которого на большинстве предприятий, являются основные средства, оказывает непосредственное влияние на объем капитальных вложений, темпы развития производства. Более полное использование основных средств на предприятии приводит к уменьшению потребностей во вводе новых производственных мощностей при изменении объема производства, а, следовательно, к лучшему использованию прибыли предприятия. Улучшение использования основных средств означает также ускорение их оборачиваемости, что в значительной мере способствует решению проблемы сокращения разрыва в сроках физического и морального износа, ускорения темпов обновления основных средств.
Текстовая версия:
Внеоборотные активы являются тем инструментом, который дает возможность предприятию осуществлять свою производственно-хозяйственную деятельность, совершая многократные обороты оборотных активов. Формирование рыночных отношений предполагает конкурентную борьбу между различными производителями, победить в которой смогут те из них, кто наиболее эффективно использует все виды имеющихся ресурсов.
Оборотные средства (активы) за 30 минут. Понятие, состав, расчет и учебные примеры
В связи с этим, внеоборотные активы нуждаются в периодической модернизации и замене. Выпуск новой продукции, освоение новых рынков, расширение деятельности компании требуют вложения средств во внеоборотные активы. Конечно, если создается совершенно новое направление деятельности или даже происходит выделение нового направления во вновь создаваемую дочернюю компанию, инвестиции необходимо делать не только во внеоборотные, но и в оборотные активы нового предприятия. Тем не менее, для предприятия, осуществляющего вложения в уставный капитал дочерней компании, эти инвестиции являются долгосрочными финансовыми вложениями, т.е. внеоборотными активами.
Актуальность работы обусловлена значимостью выбранной темы. Повышение эффективности использования внеоборотных активов предприятия является существенным элементом управления бизнесом в рыночной экономике. Уровень использования внеоборотных активов, основной часть которого на большинстве предприятий, являются основные средства, оказывает непосредственное влияние на объем капитальных вложений, темпы развития производства. Более полное использование основных средств на предприятии приводит к уменьшению потребностей во вводе новых производственных мощностей при изменении объема производства, а, следовательно, к лучшему использованию прибыли предприятия. Улучшение использования основных средств означает также ускорение их оборачиваемости, что в значительной мере способствует решению проблемы сокращения разрыва в сроках физического и морального износа, ускорения темпов обновления основных средств.
Объект исследования. ГБУ «Севастопольское лесничество».
Предмет исследования. Анализ хозяйственной деятельности предприятия.
Цель работы. Исследовать внеоборотные активы предприятия.
Структура работы. Работа состоит из введения, теоретической и практической части в виде трёх глав, заключения и списка использованных источников.
ГЛАВА 1. ЭКОНОМИКО-ТЕОРЕТИЧЕСКИЕ АСПЕКТЫ ВНЕОБОРОТНЫХ АКТИВОВ И ИХ РОЛЬ НА ПРЕДПРИЯТИЯХ ОТРАСЛИ ЛЕСНОГО ХОЗЯЙСТВА
Внеоборотные активы — это долгосрочные инвестиции компании, полная стоимость которых не будет реализована в течение отчетного года. Как правило, они являются высоколиквидными, то есть эти активы не могут быть легко конвертированы в денежные средства. Примерами внеоборотных активов являются инвестиции, интеллектуальная собственность, недвижимость и оборудование. Внеоборотные активы отражаются в балансовом отчете компании. [2]
Активы компании делятся на две категории: внеоборотные и оборотные активы, которые отражаются в балансе компании. Внеоборотные активы, также называемые долгосрочными активами, капитализируются, а не списываются в расходы. Это означает, что компания распределяет стоимость актива на количество лет, в течение которых актив будет использоваться, вместо того, чтобы относить всю стоимость на отчетный год, в котором актив был приобретен. В зависимости от типа актива он может быть амортизированным, изношенным или истощенным. [3]
Раздел активов балансового отчета сегментирован в соответствии с типом актива. Ведущим разделом являются «текущие активы», которые представляют собой краткосрочные активы, которые могут быть преобразованы в денежные средства в течение одного года или одного операционного цикла. К оборотным активам относятся такие статьи, как денежные средства, дебиторская задолженность и запасы. Внеоборотные активы всегда классифицируются в балансе под одним из следующих заголовков: [1]
Основные средства, которые также могут называться основными фондами, включают землю, здания и машины (включая транспортные средства).
Инвестиции классифицируются как внеоборотные только в том случае, если не ожидается, что они превратятся в неограниченные денежные средства в течение следующих 12 месяцев после отчетной даты. [4]
Внеоборотные активы делятся на три основные категории: материальные активы, нематериальные активы и природные ресурсы. Внеоборотные активы, будь то материальные, нематериальные или природные ресурсы, будут приносить пользу компании более одного года. Они отличаются от оборотных активов, которые могут быть удобно проданы, использованы или исчерпаны в ходе стандартных деловых операций в течение года, например, товарно-материальные запасы и дебиторская задолженность.
Материальные активы: Материальные активы — это, как правило, физические активы или имущество, принадлежащее компании, например недвижимость и оборудование. Они являются основным видом активов, которые компании используют для производства своей продукции и услуг.
Нематериальные активы: Нематериальные активы — это товары, которые не имеют физического присутствия. Хотя они могут быть созданы, как, например, патент, нематериальные активы также могут возникнуть в результате продажи или покупки бизнес-единиц. [5]
Природные ресурсы: Природные ресурсы — это активы, которые происходят из земли. Примерами природных ресурсов являются ископаемое топливо и древесина.
Примеры внеоборотных активов . Примерами внеоборотных активов являются основные средства, такие как недвижимость и оборудование. Долгосрочные инвестиции, такие как облигации или недвижимость, или инвестиции в другие компании также являются обычными внеоборотными активами. Торговые марки, списки клиентов и гудвилл, полученный при слиянии или поглощении, считаются нематериальными долгосрочными активами. [6]
Нередко в капиталоемких отраслях промышленности значительную часть активов составляют внеоборотные активы. Примером такой компании является нефтеперерабатывающий завод. И наоборот, предприятия сферы услуг могут требовать минимального использования основных средств или вообще не использовать их. Хотя высокая доля внеоборотных активов по отношению к оборотным активам может указывать на низкую ликвидность, это также может быть просто функцией соответствующей отрасли компании.
Другие внеоборотные активы включают в себя стоимость возврата денежных средств по страхованию жизни. Облигационный фонд, созданный для будущего погашения долга, классифицируется как внеоборотный актив. Некоторые отложенные налоги на прибыль и неамортизированные затраты на выпуск облигаций также являются внеоборотными активами. [7, 8]
Предоплаченные активы могут быть классифицированы как внеоборотные активы, если будущие выгоды не будут получены в течение одного года. Например, если арендная плата предоплачена на следующие 24 месяца, 12 месяцев считаются текущими активами, так как выгода будет использована в течение года. Остальные 12 месяцев считаются внеоборотными, так как выгода будет получена только в следующем году. [9]
Каковы различные виды внеоборотных активов? Внеоборотные активы делятся на три основные категории: материальные активы, нематериальные активы и природные ресурсы. Материальные активы — это, как правило, физические активы или имущество, принадлежащее компании, например недвижимость и оборудование. Нематериальные активы — это товары, которые не имеют физического присутствия, например патенты. Природные ресурсы — это активы, которые происходят из земли, например, ископаемое топливо и древесина. [10]
Как учитываются внеоборотные активы? Внеоборотные активы капитализируются, а не списываются в расходы. Это означает, что компания распределяет стоимость актива на количество лет, в течение которых актив будет использоваться, а не относит всю стоимость на отчетный год, в котором актив был приобретен. В зависимости от типа актива он может быть амортизированным, списанным или истощенным. Они отражаются в балансе компании по следующим категориям: инвестиции; основные средства; нематериальные активы; прочие активы. [11]
В чем разница между оборотными и внеоборотными активами? Оборотные активы считаются краткосрочными активами, поскольку они обычно конвертируются в денежные средства в течение финансового года компании и представляют собой ресурсы, необходимые компании для осуществления повседневной деятельности. Как правило, они отражаются в балансе по текущей или рыночной цене. Внеоборотные активы можно рассматривать как инвестиции, необходимые для долгосрочных нужд предприятия, полная стоимость которых не будет реализована в течение отчетного года. Как правило, они являются высоколиквидными, то есть эти активы не могут быть легко конвертированы в денежные средства и капитализируются для целей бухгалтерского учета. [5, 6]
Таким образом, внеоборотные активы являются ресурсом, составляющим производственный потенциал организации и определяющим её способность выпускать конкурентоспособную продукцию. Внеоборотным активам принадлежит важная роль в процессе производства, они могут располагать определенными резервами, которые способны обеспечить прирост продукции в предстоящем периоде.
Внеоборотные активы представляют собой собственные средства фирм, изъятые ими из оборота. Это активы с продолжительностью использования более 12 месяцев. Так как внеоборотные активы имеют большое разнообразие видов и элементов, то в целях обеспечения целенаправленного управления ими перед организацией стоит задача их классификации.
1.2 Классификация, признание и оценка внеоборотных активов на предприятии ГБУ «Севастопольское лесничество»
Разнообразие видов и элементов внеоборотных активов предприятия определяет необходимость их предварительной классификации в целях обеспечения целенаправленного управления ими. С позиций финансового менеджмента эта классификация строится по следующим основным признакам:
1. По функциональным видам: [1]
2. По характеру обслуживания отдельных видов деятельности предприятия:
3. По характеру владения:
4. По формам залогового обеспечения кредита и особенностям страхования:
По функциональным видам внеоборотные активы в современной практике финансового учета и управления подразделяются следующим образом:
а) Основные средства. Они характеризуют совокупность материальных активов предприятия в форме средств труда, которые многократно участвуют в производственном процессе и переносят на продукцию свою стоимость частями. В практике учета к ним относят средства труда всех видов со сроком использования свыше одного года и стоимостью более 15 необлагаемых налогом минимумов доходов граждан.
б) Нематериальные активы. Они характеризуют внеоборотные активы предприятия, не имеющие вещественной (материальной) формы, обеспечивающие осуществление всех основных видов его хозяйственной деятельности.
в) Незавершенные капитальные вложения. Они характеризуют объем фактически произведенных затрат на строительство и монтаж отдельных объектов основных средств с начала этого строительства до его завершения.
г) Оборудование, предназначенное к монтажу. Оно характеризует те виды оборудования, приобретенного предприятием, которые предназначены к установке в зданиях и сооружениях путем их монтажа (сборки, прикрепления к фундаментам или опорам и т.д.), а также контрольно-измерительную аппаратуру и другие приборы, монтируемые в составе оборудования. [1]
д) Долгосрочные финансовые Вложения. Они характеризуют все приобретенные предприятием финансовые инструменты инвестирования со сроком их использования более одного года вне зависимости от размера их стоимости.
2. По характеру обслуживания отдельных видов деятельности предприятия выделяют следующие группы внеоборотных активов:
а) Внеоборотные активы, обслуживающие операционную деятельность (операционные внеоборотные активы). Они характеризуют группу долгосрочных активов предприятия (основных средств, нематериальных активов), непосредственно используемых в процессе осуществления его производственно-коммерческой деятельности. Эта группа активов играет ведущую роль в общем составе внеоборотных активов предприятия.
б) Внеоборотные активы, обслуживающие инвестиционную деятельность (инвестиционные внеоборотные активы) Они характеризуют группу долгосрочных активов предприятия, сформированную в процессе осуществления им реального и финансового инвестирования (незавершенные капитальные вложения, оборудование предназначенное к монтажу, долгосрочные финансовые вложения). [1]
в) Внеоборотные активы, удовлетворяющие социальные потребности персонала (непроизводственные внеоборотные активы). Они характеризуют группу объектов социально-бытового назначения, сформированных для обслуживания работников данного предприятия и находящихся в его владении (спортивные сооружения, оздоровительные комплексы, дошкольные детские учреждения и т.п.).
3. По характеру владения внеоборотные активы предприятия подразделяются на такие группы:
а) Собственные внеоборотные активы. К ним относятся долгосрочные активы предприятия, принадлежащие ему на правах собственности и владения, отражаемые в составе его баланса.
б) Арендуемые внеоборотные активы. Они характеризуют группу активов, используемых предприятием на правах пользования в соответствии с договором аренды (лизинга), заключенным с их собственником.
4. По формам залогового обеспечения кредита и особенностям страхования выделяют следующие группы внеоборотных активов:
а) Движимые внеоборотные активы. Они характеризуют группу долгосрочных имущественных ценностей предприятия, которые в процессе залога (заклада) могут быть изъяты из его владения в целях обеспечения кредита (машины и оборудование, транспортные средства, долгосрочные фондовые инструменты и т.п.).
б) Недвижимые внеоборотные активы. К ним относится группа долгосрочных имущественных ценностей предприятия, которые не могут быть изъяты из его владения в процессе залога, обеспечивающего кредит (земельные участки, здания, сооружения, передаточные устройства и т.п.). [1]
Вывод по разделу 1.2. В данном разделе работы изучалась классификация, признание и оценка внеоборотных активов на предприятии ГБУ «Севастопольское лесничество».
Таким образом, в соответствии с этой классификацией в ГБУ «Севастопольское лесничество» дифференцируются формы и методы финансового управления внеоборотными активами предприятия в процессе осуществления различных финансовых операций.
1.3 Экономическая характеристика отрасли и оценка финансово-хозяйственной деятельности предприятия ГБУ «Севастопольское лесничество»
Предприятие осуществляет следующие виды деятельности:
В своей работе предприятие осуществляет:
Предприятие вправе осуществлять также любую деятельность, не запрещённую законодательными актами Российской Федерации.
Предприятие является хозяйствующим субъектом, обладающим правами юридического лица по законодательству Российской Федерации, имеет самостоятельный баланс, расчётный счёт, печать со своим наименованием бланки. [15]
Предприятие осуществляет свою деятельность в соответствии с законодательством Российской Федерации и Уставом.
ГБУ «Севастопольское лесничество» отвечает по своим обязательствам всем имуществом предприятия, если иная ответственность не установлена законодательством и договором о закреплении за предприятием имущества на право полного хозяйственного ведения.
Предприятие не отвечает по обязательствам государства и его органов; государство и его органы не отвечают по обязательствам предприятия, если иное не предусмотрено законодательством Российской Федерации.
Количество работников составляет около 175 человек, включая производственный персонал. Средняя заработная плата на предприятии составляет около 10 тыс. рублей.
Отличительная особенность ГБУ «Севастопольское лесничество»- продуманная работа с регионами. В рамках действующей программы осуществляется не только привлечение дилеров со всех уголков, России, стран СНГ, но и их всесторонняя поддержка — участие в региональных выставках.
Вывод по разделу 1. 3 . В данном разделе работы рассматривалась экономическая характеристика отрасли и оценка финансово-хозяйственной деятельности предприятия ГБУ «Севастопольское лесничество».
Таким образом, предприятие осуществляет следующие виды деятельности:
В своей работе предприятие осуществляет:
Вывод по первой главе работы. В данной главе работы рассматривались экономико-теоретические аспекты внеоборотных активов и их роль на предприятиях отрасли лесного хозяйства.
Таким образом, ГБУ «Севастопольское лесничество» владеет зданием, в котором находятся склады, гараж и помещение управления. Предприятие имеет в своем составе грузовые автомобили для перевозки леса.
ГЛАВА 2. АНАЛИЗ ВНЕОБОРОТНЫХ АКТИВОВ И ЭФФЕКТИВНОСТИ ИХ ИСПОЛЬЗОВАНИЯ НА ПРЕДПРИЯТИИ ГБУ «СЕВАСТОПОЛЬСКОЕ ЛЕСНИЧЕСТВО»
2.1 Анализ состава, структуры и динамики внеоборотных активов
В течение 2020 года в составе основных средств ГБУ «Севастопольское лесничество» произошли значительные изменения. Так, на начало периода преобладали здания, в то время как на конец 2020 г. машины и оборудование занимают наибольший удельный вес.
Анализ движения основных средств
Источник: fenix.help
Выводы после анализа баланса
Составляем таблицу для анализа динамики показателей бухгалтерского баланса
Бухгалтерский баланс является основным источником информации для анализа имущественного положения предприятия, уровня его платежеспособности, финансовой устойчивости, деловой активности и оценки вероятности возникновения банкротства. В таблице представлена динамика показателей бухгалтерского баланса ОАО «Полимер» за 2018-2020 гг.
Таблица 1 – Динамика показателей бухгалтерского баланса ОАО «Полимер» за 2018-2020 гг., тыс. руб.

Формируем выводы по динамике баланса
Величина оборотных активов на предприятии имеет положительную динамику на протяжении 2018-2020 года, что нельзя сказать о внеоборотных активах (рисунок 1).

В 2019 году величина внеоборотных активов компании по отношению к 2018 году сократилась на 486 тыс.руб., или на 6,84%, а рост величины внеоборотных активов в 2020 год был вызван повышением величины основных средств на 3345 тыс.руб.
Величина оборотных активов за анализируемый период возросла на 25162 тыс.руб., или на 11,44%, в том числе в 2019 году по отношению к 2018 году на 1,26% и в 2020 году относительно 2019 года на 10,06%. Основной причиной роста оборотных активов на протяжении анализируемого периода является увеличение дебиторской задолженности.
Величина собственного капитала и резервов компании за анализируемый период увеличилась на 34,8% (рисунок 2).

Положительная динамика собственного капитала и резервов обусловлена ростом величины нераспределенной прибыли в компании. Так по итогам 2020 года величина нераспределенной прибыли в ОАО «Полимер» составляла 80833 тыс.руб., что выше аналогичного периода 2018 года на 22215 тыс. руб., или на 37,9%.
Величина долгосрочных обязательств в компании имеет так же положительную динамику. Увеличение долгосрочных заемных средств привело к росту общей величины долгосрочных обязательств. Если в 2018 году данный показатель составлял 33629 тыс. руб., то на конец 2020 года он увеличился до 67444 тыс. руб. Величина же краткосрочных обязательств в период с 2018 по 2020 год сократилась на фоне снижения величины краткосрочных заемных средств. При этом отрицательная динамика краткосрочных обязательств в 2019 году сменилась на положительную в 2020 году.
Составляем таблицу для анализа структуры баланса
В таблице 2 представлена структура показателей бухгалтерского баланса ОАО «Полимер» за 2018-2020 гг.

Формируем выводы по структуре баланса
Основная доля активов в ОАО «Полимер» представлена оборотными активами (рисунок 3).

Основные производственные фонды занимают очень маленькую долю в активах предприятия, в среднем 2,5-3,5%. На долю же оборотных активов приходится более 95% от всей величины имущества компании. В тоже время, в составе оборотных активов можно выделить запасы, как наиболее высокий показатель составляющие анализируемую категорию активов. Доля запасов в активе бухгалтерского баланса на протяжении анализируемого периода составляет в среднем от 65 до 75%, при этом существенно само значение данного показателя не меняется и величина запасов находится на уровне 165000 руб. Такая ситуация вызвана прежде всего большим объемом готовой продукции, хранящейся на складе предприятия.
В структуре пассивов, доля собственного капитала компании составляет, в среднем около 30% (рисунок 4).

В структуре собственного капитала, можно пронаблюдать довольно низкую величину уставного капитала предприятия, которая не соответствует установленному минимальному порогу уставного капитала для акционерных обществ законодательством. Положительным является тот момент, что на протяжении анализируемого периода в компании увеличивается доля собственного и снижается доля заемного капитала. Такая тенденция может оказать положительное влияние на показатели финансовой устойчивости компании и на уровень его зависимости от кредиторов. В структуре заемного капитала в 2019 году несколько возросла доля долгосрочных обязательств и сократилась доля краткосрочных заемных средств, а в 2020 году доля краткосрочных и долгосрочных обязательств в структуре пассивов продолжила снижаться.
Источник: schetuchet.ru
Как осуществляется анализ внеоборотных активов предприятия
Внеоборотные активы представляют собой важнейшую экономическую категорию деятельности компании. Данный инструмент позволяет организации вести бизнес посредством совершения многократных оборотов оборотных активов.
Внеоборотными активами называют имущественные ценности, которые характеризуются длительным использованием (больше года). Они включают в себя нематериальные активы, основные средства и доходные вложения, способные приносить прибыль.
В соответствии с Положением о бухгалтерском учете под внеоборотными активами понимают собственные средства компании, изъятые из хозяйственного оборота, но продолжающие числиться на бухгалтерском балансе. Анализ внеоборотных активов является неотъемлемой составляющей процесса управления фирмой и играет главную роль в выборе управленческого решения.
Теоретические аспекты анализа внеоборотных активов
Внеоборотные активы формируются на первоначальном этапе создания предприятия и включают следующие виды:
- нематериальные активы;
- основные средства;
- долгосрочные финансовые вложения;
- результаты НИР;
- отложенные налоговые активы;
- оборудование, предназначенное к сборке.
Положительные особенности внеоборотных активов:
- высокий уровень защиты от инфляции по причине неподверженности повышению цен на товары и услуги;
- способность приносить стабильную прибыль в процессе выпуска разных видов продукции;
- защищенность от недобросовестных действий партнеров по коммерческим сделкам;
- способность предотвратить или значительно снизить потери ТМЦ во время их хранения;
- обладание большими резервами расширения объема операционной деятельности в период активизации конъюнктуры рынка.
Несмотря на массу плюсов, внеоборотные активы имеют ряд недостатков:
- высокий уровень подверженности моральному износу, в результате чего происходит снижение стоимости. Особенно это касается нематериальных операционных активов и активной части производственных основных средств;
- сложное оперативное управление по причине слабой изменчивости структуры в коротком периоде. В результате любой временный спад рыночной конъюнктуры влечет снижение уровня полезного использования внеоборотных активов, если организация не перейдет на производство других видов товаров;
- невозможность применять подавляющую часть внеоборотных активов в качестве средства обеспечения потока платежей из-за их слабой ликвидности.
Независимо от вида внеоборотные активы характеризуются:
- прямой связью состава с направлением деятельности фирмы;
- неоднократностью использования в процессе работы;
- постепенным переносом стоимости на затраты;
- инерционностью в отношении перемен.
По факту наличия, состояния, характеру владения активами определяют имущественное положение юридического лица, динамику его развития.
Цель и задачи анализа внеоборотных активов
Цель аналитики заключается в выборе оптимальной модели использования внеоборотных активов конкретным предприятием. Для достижения цели в процессе анализа решаются задачи, позволяющие дать оценку:
- текущей структуры и состояния активов;
- уровню эффективности их применения;
- динамике изменений;
- тенденции перемен в спрогнозированных условиях.
В процессе мероприятия анализируется:
- обеспеченность внеоборотных активов собственным капиталом;
- показатели текущего состояния основных средств;
- характер изменения во времени основных показателей;
- влияние изменение стоимости активов на структуру бухгалтерского баланса;
- воздействие инвестиционных вкладов на структуру внеоборотных активов;
- разумность осуществления инвестирования.
В процессе анализа в качестве расчетных показателей участвуют абсолютные и относительные величины, которые способны отражать не только текущее состояние, но и давать информацию для прогноза динамики изменений с определением основных причин. Последовательность аналитики включает сбор и систематизацию данных, расчет и выявление оптимальных показателей для дальнейшей работы.
Источники данных для анализа внеоборотных активов
Главным информационным источником, на основании которого выполняется анализ активов, выступает бухгалтерская отчетность. Перечень документации:
- Отчет о прибылях и убытках – дает данные о величинах, по отношению к которым производится расчет ряда коэффициентов.
- Бухгалтерский баланс – содержит необходимую для аналитики разбивку на статьи.
- Приложения к балансу – раскрывают информацию о внеоборотных активах по группам и видам.
- Отчет о движении денежных средств – позволяет сделать вывод об источниках финансирования.
- Пояснительная записка – отражает нюансы учета.
Дополнительно проанализировать состояние внеоборотных активов можно посредством статистической отчетности, нормативно-справочной литературы и бухгалтерских учетных регистров. Основа внеоборотных активов – это ОС и НМА, поэтому анализ внеоборотных активов предприятия осуществляется, прежде всего, по этим позициям.
Анализ основных средств
Определение 3
Основные средства предприятия – часть имущества, которая применяется в производстве товаров, выполнении услуг или работ в течение периода, превышающего обычный операционный цикл или двенадцать месяцев. К ОС относятся здания, сооружения, инструмент, транспортные средства, многолетние насаждения, племенной скот и др.
Определение показателей, характеризующих состояние и динамику изменения состава ОС, делают применительно к общему списку, по группам и отдельным их видам, выделяемым в группе. К показателям относят следующие коэффициенты:
- износа – показывает степень износа К изн = А ОС перв ;
- годности – оценка морального износа К годн = ОС ост ОС перв ;
- выбытия – средства, выбывшие из эксплуатации К выб = ОС выб ОС нач ;
- обновления – доля ОС , поступивших на конец года К обн = ОС введ ОС кон ;
- масштаба обновления – доля поступивших средств в сравнении с началом года К масш = ОС введ ОС нач ;
- прироста – величина доли увеличения объема ОС К прир = ОС введ – ОС выб ОС нач ;
- интенсивности обновления – обратен величине индекса обновления К инт = ОС выб ОС введ ;
- стабильности – доля сохраняемых в использовании ОС К стаб = ОС нач – ОС выб ОС нач .
В эту же группу входят индексы:
- роста – темп прироста основных средств И роста = ОС кон ОС нач ;
- обновления – показывает соотношение сумм поступивших и выбывших средств И обн = ОС введ ОС выб .
Период, за который осуществляется обновление средств, рассчитывается так:
С обн = ОС нач ( основные средствана начало года ) ОС вве д ( введенные основные средства ) .
Для расчета фактического срока службы применяется формула:
С факт = ОС кон ( основные средства на конец года ) ОС выб ( выбывшие основные средства ) .
В процессе анализа определяется, насколько эффективно эксплуатируются ОС . Для этого выявляется взаимосвязь между объемами выручки и прибыли посредством коэффициента оборачиваемости (фондоотдачи):
ФО = В реал ( объем выручки от реализации ) ОС сред ( среднегодовая стоимость ОС ) .
Рост рентабельности демонстрирует увеличение эффективности использования основных средств:
РЕ = П реал ( прибыль от реализации ) ОС сред ( среднегодовая стоимость ОС ).
Фондовооруженность показывает число ОС , которые приходятся на одного работника:
ФВ = ОС сред ( среднегодовая стоимость ) ССЧ ( среднесписочная численность персонала ) .
В ходе анализа используется коэффициент инвестиционной активности, который получают следующим путем:
КИ = НЗС + ОС дох ОС сред .
НЗС = незавершенное строительство ; ОС дох = доходные вложения в материальные ценности ; ОС сред = среднегодовая стоимость основных средств .
Для определения уровня влияния стоимости основных средств на прибыль за отчетный период существует следующая формула:
П реал = ( ОС кон · ФО нач — ЗТР нач – ОС нач · ФО нач – ЗТР нач = = ( ОС кон – ОС нач · ФО нач ) .
П реал = прибыль от реализации ; ОС кон = стоимость ОС на конец периода ; ФО нач = фондоотдача на начало периода ; ЗТР нач = затраты на производство и реализацию на начало периода ; ОС нач = стоимость ОС на начало периода .
На показатели, которые относятся к основным средствам, значительное воздействие оказывают:
- используемые амортизационные способы;
- изменение производственных объемов;
- итоги переоценки;
- достоверность данных учета;
- полнота информации о производительности.
Анализ нематериальных активов
Определение 4
Нематериальные активы предприятия – это имущество, которое не имеет физической формы, но представляет для компании материальную ценность. Как и ОС, НМА предназначены для получения прибыли в ходе хозяйственной деятельности.
К нематериальным активам можно отнести объекты интеллектуальной собственности, исключительные права правообладателя, имущественное авторское право, исключительное право владельца и др. Анализ долгосрочных активов данного типа характеризуется существенными особенностями. Учет НМА осуществляется на счете 04 «Нематериальные активы». Они амортизируются и отражаются в балансе по остаточной стоимости в составе внеоборотных активов по строке 1110 «Нематериальные активы».
Если в процессе анализа специалисты располагают отчетными данными за несколько периодов, выполняется трендовая аналитика. Она предполагает расчет абсолютных и относительных отклонений по отношению к предыдущим периодам, а также определение средних отклонений.
Анализ объема и динамики НМА на примере ООО «Сказка» приведен в таблице №1:
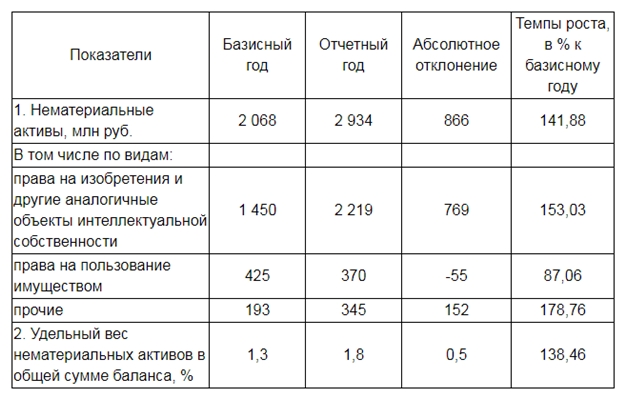
Таблица №1. Анализ объема и динамики НМА на примере ООО «Сказка»
Оценка структуры нематериальных активов производится в разрезе групп по определенным признакам. Анализ НМА по видам также составлен на примере компании «Сказка» и продемонстрирован в таблице №2:
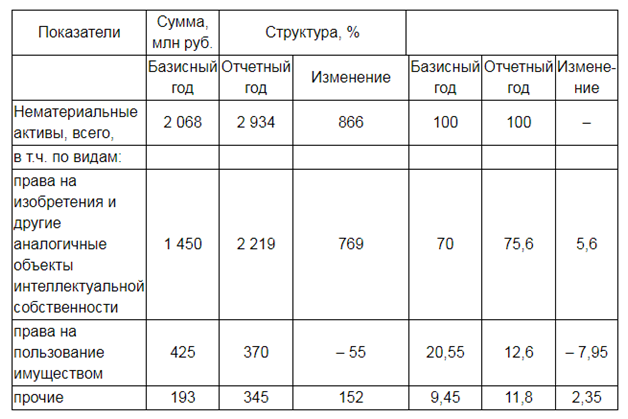
Таблица №2. Оценка структуры нематериальных активов