

К 2016 году более 60% транзакций в банковской сфере во всем мире будет осуществляться на базе облачных технологий, по данным Gartner [1] . Банки являются одними из самых продвинутых пользователей ИТ, так что и в части освоения частных облаков они пока остаются на передовой.
- Частные облака (Private cloud)
- Публичные облака vs Частные облака
- Cloud computing
- SaaS
- IaaS
- PaaS
Проникновение
Частные облака (private cloud), в которых риск доступа, хищения или изменения данных сведен к минимуму, в банковской среде распространены гораздо более широко, чем публичные. Aite Research сообщает, что в 2013 году 90% банков США, внедряющих новую банковскую систему, использовали услуги аутсорсинга – специализированных операторов, предоставляющих банковские системы (АБС, ERP, CRM), развернутые на базе собственных закрытых централизованных центров обработки данных. По сути, речь идет об использовании банками возможностей частных облачных технологий. Обслуживание такого частного облака ложится на плечи провайдера.
Финансы в малом бизнесе: советы по управлению | Александр Высоцкий
Банки являются одними из самых продвинутых пользователей ИТ-технологий. Такой вывод делает Harvard Business Review в своем исследовании [2] . Большинство опрошенных характеризует себя как «ранние последователи» (вторая ступень после первой — «первопроходцев»). Около 36% заявили, что внедряют новые технологии «раньше конкурентов»; 68% отмечают, что корректировали стратегию ИТ-развития в сторону применения новых технологий в последние три года «умеренно, значительно, или полностью».
Использование облачных технологий в финансовых организациях, тем не менее, находится на сравнительно низком уровне. Только 20% опрошенных оценили использование облачных сервисов в своей компании как «обширное». Для сравнения, уровень проникновения мобильных технологий в банковскую ИТ-среду составляет 60%. Мобильные сервисы широко применяются в таких направлениях, как маркетинг, продажи и привлечения клиентов.
При этом в планах руководителей финансовых учреждений – более активное применение облачных технологий. В 2013 году PricewaterhouseCoopers обнародовала такие данные [3] : 71% респондентов из финансовых организаций заявляли, что будут вкладывать больше средств в облака, а годом ранее такие планы подтверждали только 18%. Причем 50% намеревались инвестировать в частные облачные технологии.

Барьер перед массовым использованием банками облаков заключается в том, что банки работают преимущественно с критичными для утечек данными, в том числе персональными и связанными с банковской тайной. Поэтому они нуждаются в железных гарантиях со стороны сервис-провайдеров и операторов в части безопасности и конфиденциальности данных.
Согласно Harvard Business Review, 50% опрошенных руководителей финансовых служб считают использование облаков «слишком рискованным». Второй фактор, мешающий полноценному переходу в облака, заключается в «переусложненности» банковских ИТ-сред. Часто банки не рационализировали свои системы после слияний и поглощений.
Управленческий учет: ключевые ошибки собственника бизнеса в управлении финансами.
Теперь у них есть весьма сложные ИТ-системы, иногда дублирующие друг друга. Перевод данных из таких систем в облака – трудная задача. Чат-боты в России: особенности рынка, заметные проекты, ближайшие перспективы. Обзор TAdviser
С другой стороны, одним из главных преимуществ частных облаков, которые сулят специализированные провайдеры банковским организациям заключается как раз в возможности передать сторонней организации заботу о содержании и модернизации больших серверных ферм (которые обесцениваются быстрее, чем автомобили). Политики безопасности и защиты данных в частном облаке подлежат сравнительно большему контролю по сравнению с публичным облаком, поэтому частное облако — наиболее частый выбор для финансовых организаций среди различных облачных моделей.
Применение частных облаков
Банки выбирают частные облака (облачные инфраструктуры, развернутые в собственных ЦОДах, или закрытых ЦОДах специализированных провайдеров) для более важных данных, а общественные облака для хранения и обработки оперативных данных. В числе лидеров по предоставлению облачных сервисов для банков – компания Amazon. Согласно исследованию Forbes [4] , Нидерландский банк (De Nederlandsche Bank) использует возможности Amazon Web Services (AWS) для развертывания веб-сайтов, мобильных приложений и систем анализа кредитного риска. Шестой по величине банк Испании Bankinter также выполняет в облаке Amazon моделирование кредитных рисков. Аналогичные возможности AWS использует лондонское подразделение «Американской инвестиционной компании» (American investment firm).
Использование облачных технологий может упростить для банков задачу предоставления клиентам более прозрачной и достоверной информации. По данным недавнего опроса 263 корпоративных банковских клиентов, которое провел портал gtnews и компания CGI [5] , несмотря на высокую удовлетворенность отношениями с банками, только 45% корпоративных клиентов довольны качеством банковских сервисов в области предоставлением своевременной информации по счетам, отслеживанию оплаты денежных переводов и тп [6] . Предоставление такой информации может оказаться трудной задачей для банков, учитывая их сложные ИТ-инфраструктуры и организационные барьеры, которые часто исключают возможность легкого доступа к данным. Помочь решить проблему могут облачные решения, которые способны упростить поток данных клиентов по всей организации, и дать возможность банкам предоставить клиентам те информационные продукты и услуги, которые требуют клиенты.
В числе систем, которые банки готовы помещать в частные облака: информационные системы типа АБС, ERP, CRM, то есть критически важные для существования всего банковского бизнеса ИТ-решения, тогда как наименее критичные, например, серверы электронной почты, могут быть вынесены и в публичное облако. Поэтому несмотря на то, что в банковском секторе превалируют частные облака, поставщики облачных сервисов работают над созданием высокозащищенных публичных облачных решений, «заточенных» под банковские требования и проблемы. В частности, новые достижения в технологии шифрования позволяют организации сохранять контроль над данными, даже когда они находятся на удаленном сервере. В этом случае даже при утечке информации ключ к дешифровке останется в руках компании [7] .
Российские реалии
В России, как и в мире, в банковской среде распространено создание собственных облаков, строительство дата-центров со своими, в том числе и облачными приложениями, но для пользования исключительно сотрудниками данной организации. Согласно исследованию Сnews Analytics, основные затраты банков в сфере информатизации связаны с созданием собственных дата-центров, хранилищ данных, закупкой сетевого и коммуникационного оборудования, а также разработкой и внедрением различных ИТ-решений. Лидерами по инвестициям в ИТ по итогам 2013 года, по оценкам «ТАСС-Телеком», являются Сбербанк, ВТБ и «БМ-Банк Россия». Суммарно на них приходится почти две трети ИТ-бюджетов банковской сферы в России.
Крупные финансовые организации, имеющие многофилиальные, территориально распределенные структуры, относятся с подозрением к переводу своих корпоративных систем в облака и полагаются в большинстве на собственные центры обработки данных, на базе которых централизуются все вычислительные мощности. Это позволяет снижать затраты на персонал и риски информационной безопасности.
Провайдерам, предоставляющим доступ к частным облакам, банки, в ряде случаев, отдают непрофильные функции. Например, внутрикорпоративные процессы, такие как почта, часть внутреннего документооборота, корпоративные порталы и коммуникаторы; или системы управления территориально-распределенными проектами по разработке, с помощью которых можно взаимодействовать с ИТ-специалистами с периферии, тем самым экономить на затратах на ИТ-персонал.
Использование российскими банками международных публичных облачных сервисов (SalesForce.com / SugarCRM, Dropbox Облачный сервис обмена файлами) огромная редкость. С одной стороны, риск потери данных для большинства банков оказывается выше экономической выгоды, с другой – против такой практики направлен недавно получивший силу законопроект, запрещающий хранение персональных данных граждан России за рубежом.
Наиболее активными пользователями частных облаков в российской банковской сфере являются небольшие и региональные банки. Передача части функций на аутсорсинг позволяет небольшим финансовым организациям решить проблему, когда собственных ресурсов не хватает, а адекватно нарастить их возможности нет. Небольшие банки отдают на аутсорсинг в том числе системы ДБО, АБС, есть примеры использования российскими банками облачной CRM-системы. Тем не менее, число таких проектов не является значительным. Согласно исследованию Сnews Analytics, в 2012-1013 годах количество проектов по передаче АБС на аутсорсинг российскими банками составляло порядка десяти в год.
Преимущества размещения ИТ-систем банков в частном облаке
Частное облако
- Обеспечение требований законодательства РФ и стандартов ИБ
- 152-ФЗ «О персональных данных»
- ПП №1119 «Требования к защите ПД при их обработке в информационных системах»
- Приказ ФСБ №378 «О требованиях по безопасности к ПД, где используются средства криптографической защиты»
- Доступ к ресурсам предоставляется как на физическом уровне (доступ в ЦОД), так и удаленно
- Техническая поддержка облачного провайдера 24х7 с гарантированным уровнем SLA
- Поддержка вендоров для оперативного взаимодействия
Публичное облако
- Географически распределенная инфраструктура публичных облаков не дает 100% гарантии соответствия требованиям законодательства РФ
- ИТ-системы в публичном облаке могут находиться как в другом субъекте РФ, так и вообще за рубежом, что создает препятствия в физическом доступе к системам.
- Отсутствие SLA и поддержки
IT инфраструктура в облаке готовность под любые задачи клиентов:
- Низкая себестоимость входа, отсутствие себестоимости выхода.
- Масштабирование инфраструктуры без увеличения количества людей
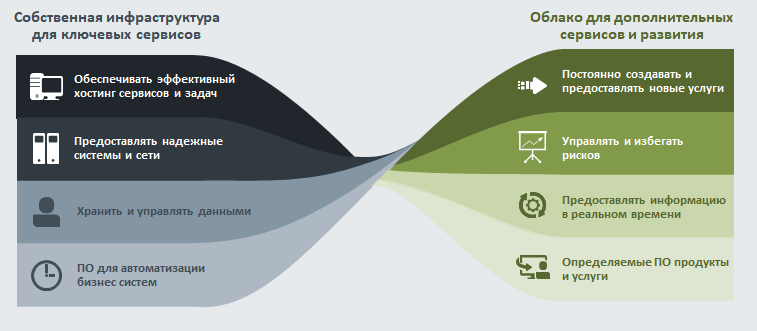
Интеграция облаков в инфраструктуру финансовой организации

Место применения облаков в банковском секторе
Финансисты смотрят в облака, но ищут земные решения
Финансовый сектор один из первых пострадал во время кризиса. Даже несмотря на заявленную господдержку, не все российские предприятия отрасли смогли пережить тяжелые 2008-2009 годы.
Основная проблема, которая возникла у финансового сектора в кризис — нехватка финансирования, низкая ликвидность. Во время кризиса клиенты финансово-кредитных учреждений испытывали проблемы с погашением текущих задолженностей, и речи о новых инвестициях в развитие практически не шло.
Вследствие резкого падения спроса сильно сократился ассортимент предлагаемых финансовых продуктов и услуг – в первую очередь, в страховании, кредитовании, лизинге. Сейчас, в результате кризиса, многие ниши оказались свободными: с рынка просто ушло много игроков.
Пережившие кризис компании вновь начинают осваивать эти незанятые ниши, восполнять свои продуктовые портфели, формировать новые предложения для клиентов. Кроме того, произошло заметное укрупнение бизнеса – на рынке остались наиболее крупные и сильные игроки. Ситуация начинает понемногу выправляться, у финансовых компаний появляются дополнительные ресурсы, которые они направляют на активное развитие бизнес-процессов, инфраструктуры, разработку новых предложений. Это действительно заметно: сегодня речь уже идет не о том, чтобы выжить, сократить все расходы и «удержаться» на рынке, а о расширении, завоевании новых позиций. Как следствие, вырос интерес к ИТ-решениям, которые могли бы помочь компаниям финансового сектора в новой рыночной ситуации.
Главной задачей ИТ была и остается поддержка и обеспечение функционирования бизнеса. Поэтому логично, что сейчас одной из основных отраслевых задач ИТ становится автоматизация новых бизнес-процессов и предложений, которые появляются в процессе «воскрешения» рынка. В этой связи компании уже готовы рассматривать не только поддержку и развитие существующих систем, будь то бухгалтерская система, CRM-система или система класса ERP – рассматриваются варианты перехода на более новое и современное ПО. В том числе, на мощные корпоративные системы, которые увеличивают капитализацию бизнеса и способствуют привлечению новых инвестиций, в том числе зарубежных.
Интересы иностранных инвесторов вновь обращены в сторону российского рынка, и зачастую главной стратегией входа становится покупка местных игроков. Так, в конце мая 2011 года появилось сообщение о готовности одного из крупнейших китайских банков к приобретениям банковских учреждений в России. Зарубежные компании очень высоко оценивают наличие корпоративных информационных систем, и те предприятия, в которых внедрены системы класса ERP, значительно более выгодно выглядят в глазах зарубежных инвесторов, причем это касается всех секторов экономики, а не только финансового. Известно, что если вы хотите выгодно «продаться» иностранным инвесторам, нужно внедрять ERP, причем от известного на мировом рынке вендора.
Поэтому бюджеты на ИТ сегодня растут, количество тендеров увеличивается. В кризисные годы спрос на решения класса ERP был достаточно низким. Если в 2008 – 2009 гг. были лишь локальные, точечные автоматизации бизнес-функций, то сейчас речь идет о масштабных внедрениях полноценных корпоративных систем. Здесь дает о себе знать и эффект отложенного спроса – если компании строили планы по обновлению и апгрейду своих систем в середине 2000-х, то с кризисом эти планы были отложены, а только что начавшиеся проекты заморожены.
Сейчас именно тот момент, когда у финансового бизнеса появляется возможность уйти в отрыв от соперников благодаря конкурентным преимуществам, в том числе, за счет информационных технологий. Финансовые продукты имеют достаточно короткий жизненный цикл, поэтому важно как можно быстрее, после вывода на рынок нового продукта, организовать его продажи, обеспечить оперативное обслуживание и информирование клиентов, проанализировать статистику.
Как и в других секторах, в финансовой отрасли для разных задач используются различные программные продукты. Для повышения капитализации компании, как уже упоминалось, используются платформы известных на рынке мировых вендоров.
Если говорить об управлении финансами, об управлении денежными потоками, о планировании, бюджетировании — более предпочтительны полноценные корпоративные системы. Наиболее популярны сегодня продукты Microsoft – Microsoft Dynamics AX и Microsoft Dynamics NAV — и системы SAP.
Если речь идет о ПО, предназначенном для выполнения чисто бухгалтерских функций – бухгалтерского и налогового учета – то предпочтение по-прежнему отдается продуктам «1С». Для управления взаимодействием с клиентами сегодня выбирают промышленные CRM-системы – Microsoft Dynamics CRM, Oracle Siebel CRM, SAP CRM. В ситуации, когда рынок стремительно развивается, когда компании выводят на рынок новые продукты и постоянно возникает необходимость в автоматизации новых бизнес-процессов, система должна быть гибкой, мобильной и способной адаптироваться под изменение потребностей бизнеса. С этой точки зрения платформы Microsoft отлично подходят – в них проще вносить необходимые изменения, быстрее внедряются новые бизнес-процессы.
В качестве примера возьмем сектор лизинга. После кризиса в этом бизнесе набирает популярность предложение техники, вернувшейся из лизинга – в кризис многие клиенты не смогли расплачиваться по обязательствам, и эта техника вернулась в лизинговую компанию.
Сейчас эта практика стала полноценным самостоятельным процессом и однозначно пользуется спросом — в коммерческом транспорте вопрос новизны техники гораздо менее важен, чем возможность сэкономить. Для того, чтобы вывести такое предложение на рынок, необходима поддержка бизнеса информационными системами. Чтобы сделать это оперативно, система должна позволять быстро автоматизировать этот процесс. Только так бизнес сможет развиваться в соответствии с вызовами рынка.
На ближайшее будущее можно прогнозировать рост интереса финансового сектора к нескольким направлениям автоматизации. Прежде всего, это развитие предложений для клиентов и поддержка возникающих вследствие этого бизнес-процессов, то есть взаимоотношения с клиентом, CRM-блок. Особенно важным внедрение CRM становится для крупных финансовых организаций (инвестиционные, лизинговые компании, страховые компании, банки), где качество и сроки обслуживания клиента являются одной из самых приоритетных задач. Сейчас система должна «на лету» уметь анализировать клиента: если это существующий клиент – выбрать и рассчитать предложение, которое будет для него интересным, анализировать статистику, которая по нему уже собрана. Если это новый клиент – система должна позволять оперативно проанализировать его показатели – размер его компании, выручку, если говорить про лизинг – количество и состав уже существующего парка оборудования, его стоимость – и на основе этих показателей сформировать конкретное предложение, которое будет интересно клиенту.
Сейчас в финансовых учреждениях есть четкое понимание того, что контуры фронт-офиса и бэк-офиса должны быть в единой системе и базе данных, чтобы не нужно было перекачивать информацию из системы в систему.
Фронт-офис – это «клиент-ориентированная» часть бизнеса, совокупность процедур, документов, регламентов и бизнес-процессов, обеспечивающих со стороны предприятия взаимодействие с клиентом. С точки зрения системы – это функциональность, которой пользуется менеджер по продажам при общении с клиентом, заполнении его документов, расчете предложений. Бэк-офис начинается там, где менеджер по продажам отправляет на рассмотрение возможную сделку с клиентом. Это обеспечивающее подразделение, где происходит документальное оформление всех операций, учет, аналитика, операционная подготовка проведения сделок и тому подобная работа.
Компании осознают и приходят к тому, что построение единого контура в долгосрочной перспективе приносит ощутимую экономию на поддержке информационных систем: это быстрее, выгоднее, дешевле. Такой подход обеспечивает более качественное информационное сопровождение и более оперативное принятие решений. Когда вся информация по клиенту находится в единой базе, сотруднику достаточно нажать пару кнопок для того, чтобы получить всю информацию и статистику по клиенту. Если клиент в течение часа может получить информацию и подтверждение того, что определенный продукт может быть ему предоставлен на известных условиях – это преимущество банка перед конкурентами, которые дают подтверждение в течение 3-7 дней.
Вот реальный пример осязаемого и быстрого повышения эффективности бизнеса от внедрения Microsoft Dynamics AX: «Элемент Лизинг» — крупная компания, предоставляющая в лизинг автомобили. На начальном этапе период рассмотрения заявки составлял несколько дней, нужно было получить от клиента объемный пакет документов и пройти множество согласований внутри компании.
После внедрения единой системы Microsoft Dynamics AX время обработки заявки было снижено до часа. Этому способствовало то, что были разработаны узко дифференцированные «пакеты» для клиентов – чтобы им легче было удовлетворить тем параметрам, которые определил лизингодатель. Но с точки зрения технической реализации и информационной поддержки процесса достижение такого результата стало возможным только благодаря внедрению комплексной системы. Точки продаж и представительства компании были размещены по всей России, некоторые точки продаж находились прямо в салонах автодилеров. Благодаря внедрению системы была устранена необходимость в дополнительных созвонах, пересылке информации по цепочке согласования – все находилось в единой точке доступа, где ответственные сотрудники могли оперативно обрабатывать запросы в режиме онлайн.
Еще один пример — внедрение Microsoft Dynamics CRM в крупной финансовой организации. В результате проекта срок выдачи кредита корпоративным клиентам сократился с 14-ти (а иногда и более) до 5 дней. Данный показатель был достигнут за счет автоматизации четко выстроенного бизнес-процесса согласования кредита, двухсторонней синхронизацией со службами, участвующими в согласовании, постоянного контроля исполнения сроков процесса.
Еще одна модная тема сегодня — размещение информационных систем в облаках. Кредитно-финансовые учреждения традиционно и в силу специфики деятельности чрезвычайно консервативны.
Чисто на человеческом уровне убедить ИТ-специалистов, «безопасников» и руководство компаний, что нужно отдавать бесценные конфиденциальные данные в облачные структуры других провайдеров, — очень трудно. Поэтому, скорее всего, в финансовой отрасли мы будем наблюдать отставание в применении облаков по сравнению с другими секторами. Облака для финансистов – задача завтрашнего дня. Главная задача финансовой отрасли в ИТ сейчас – завершение начатых проектов, развитие потенциала CRM-решений, BI¬-решений, которые тоже пока не облачные.
См.также
- Cloud computing: главные определения
- Публичные облака vs Частные облака
- Создание частных облаков (рынок России)
- Главные тренды рынка частных облаков в России
- Частные облака: типичные заказчики
- Облачные сервисы (рынок России)
- Рынок ИТ-сервисов России
- Частные облака в госсекторе
- Облачные решения для СМБ
- Как выбрать поставщика ИТ-услуг?
- Сервисные компании: западные vs отечественные
- Экономика облачных сервисов
- Безопасность данных в облаке
- Мировой рынок облачных сервисов
- Главные тенденции мирового рынка частных облаков
Примечания
Источник: www.tadviser.ru
Финансовый менеджмент в государственном секторе, его особенности

Эффективность развития государственного сектора в сфере экономического менеджмента нашей страны напрямую влияет на сбережение государственного суверенитета, а также на экономическую устойчивость страны в целом. Развитие Российской Федерации в социальной и экономической сферах зависит в том числе и от качественной реализации финансового менеджмента на предприятиях, находящихся в собственности государственных органов или под их управлением.
Тем не менее, важно отметить, что, в истории России опыт массовой приватизации предприятий не получил позитивной обратной связи.
Потребность в эффективном и устойчивом общественном секторе, способном оказать поддержку отечественным производителям и гарантировать национальную экономическую безопасность особенно актуальна на этапе увеличения экономических, политических и социальных рисков и опасностей.
Однако, несмотря на актуальность вопроса оптимизации государственного сектора экономики и эффективности финансового менеджмента в государственном секторе, в настоящее время в научной среде нет единого толкования данного понятия.
Все вышесказанное обуславливает актуальность выбранной темы, а также объект и предмет, цели и задачи исследования.
Объект исследования – финансовая деятельность в государственном секторе.
Предмет исследования – особенности финансового менеджмента в государственном секторе РФ.
Цель – исследовать особенности, а также предложить направления повышения эффективности финансового менеджмента в государственном секторе.
Исходя из цели исследования, были поставлены следующие задачи:
- изучить финансовую деятельность в государственном секторе экономики как объект финансового менеджмента;
- исследовать основные характеристики финансового менеджмента;
- исследовать особенности управления государственными и муниципальными финансами;
- провести анализ управления доходами и расходами бюджетов, и государственным долгом;
- предложить направления повышения эффективности финансового менеджмента в государственном секторе;
- обосновать экономическую эффективность предложенных мероприятий.
Информационной базой исследования послужила нормативно-правовая, научная, научно-методическая литература, публикации информационно- аналитических журналов, интернет-источники, данные статистической отчетности Министерства Финансов РФ (далее — Минфин).
Достижение поставленной цели и задач исследования осуществляется путем использования логического и исторического познания, сравнительного и статистического анализа и других общенаучных методов.
Теоретическая и практическая значимость работы заключается в том, что более глубокое понимание важности и совершенствование управления финансами в государственном секторе позволит сформулировать направления развития финансирования тех организаций, которые оказывают социально важные услуги. Полученные результаты также могут быть использованы для дальнейшего решения политических и экономических проблем в сфере государственного регулирования, развития хозяйствования на уровне регионов и государственного сектора в целом.
Результаты, полученные в ходе исследования, также могут быть использованы при составлении программ и прогнозов социально- экономического развития РФ и совершенствовании в учебных заведениях курса экономической теории.
Фрагмент работы для ознакомления
1.1 Основные характеристики финансового менеджмента
Государство и финансовый рынок, как субъекты финансово- хозяйственной деятельности, представляют собой неотъемлемую часть экономической системы всех развитых стран. Постепенно происходит развитие предпринимательской деятельности, а вместе с этим формируются механизмы нового государственного управления.
Новый тип государственного управления возможно реализовать только при создании баланса между различными, но взаимосвязанными направлениями, а также успешно интегрировать в дальнейшем в общую модель управления.
Многие страны при выборе стратегических направлений развития экономики больше заинтересованы именно в использования средств бюджета наиболее эффективно, что является новым в бюджетной политике. Ведь для достижения этой цели предполагается использовать инструменты и методы, больше характерные для коммерции.
Таблица 1 — Основные направления определения сущности общественного сектора
1.2 Сравнительный анализ предпринимательского сектора и общественного
Для более ёмкого понимания сути финансового менеджмента проанализирует предпринимательский и общественный сектор.
Основные различия в механизмах частного и государственного финансового менеджмента заключается в уровне применения. Частное управление – уровень организации, государственное – уровень отрасли. Уровень уполномоченных распорядителей средствами бюджета или уровень территории.
Финансовый менеджмент частного и государственного сектора имеют много отличительных особенностей, в том числе это касается целей, которые перед собой ставят общественный и предпринимательский сектора.
Таблица 2 — Сравнительный анализ факторов финансового менеджмента в государственном и частном секторах экономики
2.1 Управление доходами бюджетов
Согласно 6 статье Бюджетного Кодекса Российской Федерации, «доходы бюджета – это поступающие в бюджет денежные средства, за исключением средств, являющихся в соответствии с Бюджетным Кодексом источниками финансирования дефицита бюджета».
2020 год был богат на события: экономический кризис, который вызвала пандемия коронавируса, связанные с этим карантинные меры и рекорды по падению нефтяных цен – это те уникальные условия, в которых пришлось развиваться российской экономике.
Рассмотрим федеральный закон «О федеральном бюджете на 2020 год и на плановый период 2021 и 2022 годов» и аналогичный законопроект на 2021 год с целью сравнить уровень и качество управления доходами федерального бюджета.
Таблица 3 — Сравнительный анализ исполнения и прогноза доходов федерального бюджета, 2020 г., млн. руб.
Таблица 4 — ГАД с самым значительным неисполнением прогноза (млн. рублей)
Таблица 5 — ГАД с самым значительным перевыполнением прогноза
2.2 Управление расходами бюджетов
Государственные расходы — распределение доходов, включенных в ассигнования для обеспечения функционирования государственного аппарата и всех муниципалитетов. Осуществление экономической функции государства, реализация социальных программ по поддержке населения может осуществляться только в рациональной форме при экономии ресурсов государства.
Анализ федерального закона «О федеральном бюджете на 2020 год и плановый период 2021 и 2022 годов» и прилегающих к нему документов предоставляет возможность отметить ряд системных проблем:
1) Решение задач, которые сформулированы в Указе Президента РФ от 07.05.2018 № 204 «О национальных целях и стратегических задачах развития Российской Федерации на период до 2024 года», предполагает повышение темпов экономического роста. К сожалению, анализ структуры расходов федерального бюджета в период с 2020 по 2022 гг. свидетельствует о том, что состояние экономики не изменилось. Важно добавить, что в настоящее время предусмотрено сокращение инвестиций в объекты собственности, принадлежащей государству на 3,7%. Другими словами, в расходах госбюджета не предусмотрен экономический рост.
2.3 Управление государственным и муниципальным долгом
Управление государственным (муниципальным) долгом – это деятельность уполномоченных органов государственной власти (органов местного самоуправления), направленная на обеспечение потребностей публичного образования в кредитном финансировании, своевременное и полное исполнение государственных (муниципальных) долговых обязательств, минимизацию расходов на обслуживание долга, поддержание объема и структуры обязательств во избежание дефолта.
Управление государственным долгом Российской Федерации осуществляется Правительством Российской Федерации или уполномоченным им Министерством финансов Российской Федерации.
В случае с государством на федеральном и региональном уровне возможны два типа долга: внутренний или внешний. «В целях оптимизации управления внутренними и внешними заимствованиями законом о бюджете предусмотрено, что Правительство РФ разрабатывает две программы:
3.1 Мониторинг экономической и социальной эффективности финансового менеджмента
Для того, чтобы инструментарий финансового менеджмента в государственном секторе грамотно осуществлял процесс управления бюджетом государства, важно также понимать и определять принципы оценки качества финансового менеджмента.
На текущий день помогает с этим справиться действующая в России государственная программа – «Управление государственными финансами и регулирование финансовых рынков». Она регулирует управление финансами общественного сектора.
Чтобы реализация программы была успешна реализована, были запланированы мероприятия по разработке критериев для мониторинга качества ФМ, усовершенствование методологии, а также оказание соответствующей помощи главным распорядителям средств федерального бюджета.
3.2 Перспективные направления финансового менеджмента
В связи с тем, что бюджетные процедуры ГАСФБ строго регламентированы, а полномочия четко определяются действующим законодательством, ввести дополнительные показатели, которые бы позволили своевременно оценивать эффективность использования средств бюджета и отслеживать состояние качества финансового государственного менеджмента не представляется возможным.
Более того, система оценки качества финансового менеджмента главных администраторов бюджетов и система внутреннего аудита и контроля недостаточно взаимосвязаны. В этом случае возникает проблема использования полученной информации касательно оценки качества управления и оперативного устранения или минимизации недостатков, связанных с неэффективным исполнением полномочий администраторов бюджетов.
ЗАКЛЮЧЕНИЕ
В настоящее время положительный экономический рост в России маловероятен, несмотря на заявленное направление об экономической модернизации в стране.
Анализ управления доходов и расходов бюджетов показал, что при формировании бюджета преследовалась цель сохранения сбалансированности бюджета и сохранении сложившейся структуры расходов в период с 2014 по 2018 гг. Данный подход позволяет достичь стабильности в среднесрочной перспективе, но не позволяет достичь целей, указанных в Указе Президента РФ № 204 и ведет к снижению результативности государственного финансового регулирования в стране. Важно добавить, что идентифицирована только часть бюджетных рисков, что не дает возможность сформировать резервы финансов, своевременно реагировать и эффективно управлять финансами в целом.
Государственный финансовый контроль осуществляется в целом эффективно, но присутствуют направления, требующие корректировки.
ПРИЛОЖЕНИЕ А
Направления оценки качества ФМ в государственном секторе в российских нормативных правовых актах
ПРИЛОЖЕНИЕ Б
Свод оценок показателей эффективности и параметров системы оценки PEFA
ПРИЛОЖЕНИЕ В
Преобразовательная таблица для Метода оценки M2
ПРИЛОЖЕНИЕ Г
Предлагаемые обязательные показатели оценки качества ФМ ГАБС
ПРИЛОЖЕНИЕ Д
Структура расходов федерального бюджета 2021-2023 гг.
Список литературы [ всего 64]
- Конституция Российской Федерации. Принята всенародным голосованием 12 декабря 1993 г. (с изм. на 21 июля2014 г.) // Собрание законодательства РФ. – 2014. – № 31. – Ст. 4398.
- Бюджетный кодекс Российской Федерации № 145 — ФЗ от 31 июля 1998 г. (с изм. на 07.04.2020) // СПС «Консультант плюс». – Режим доступа: http://www.consultant.ru. (дата обращения: 10.04.2021 г.)
- Федеральный закон от 02.12.2019 № 380-ФЗ «О федеральном бюджете на 2020 год и на плановый период 2021 и 2022 годов». [Электронный ресурс] – Режим доступа. — URL: http://www.consultant.ru/law/59995.html/ (дата обращения: 10.04.2021 г.)
- Указ Президента РФ от 07.05.2018 N 204 (ред. от 19.07.2018) «О национальных целях и стратегических задачах развития Российской Федерации на период до 2024 года». [Электронный ресурс] – Режим доступа. — URL: http://www.consultant.ru/ document/cons_doc_LAW_297432/ (дата обращения: 10.04.2021 г.)
- Проект Федерального закона № 554026-7 «О внесении изменений в отдельные законодательные акты РФ (в части установления запрета на создание и осуществление деятельности унитарных предприятий)» [Электронный ресурс] – Режим доступа. — URL: https://www.minfin.ru/ ru/perfomance/budget/fin_quality/results/res2019/ (дата обращения: 10.04.2021 г.)
- .
- Алехин Э. В., Атяшкин И.А. Государственный сектор Российской Федерации как особый институт хозяйственной деятельности // Теория и практика общественного развития. 2017. № 1. — С. 96-98.
- Алиева А. Г. Теория организации: учеб. для вузов / под общ. ред. В.Г. Алиева. М., — 2017. — С. 200.
- Бакулевская Л.В. Сущность современного финансового менеджмента и его влияние на развитие финансовой стратегии организации // Экономические науки. – 2016. – № 4. – С. 189 – 195.
- Балабанов, И. Т. Основы финансового менеджмента. Как управлять капиталом? / И.Т. Балабанов. – М.: Финансы и статистика, 2017. – 384 c.
- Балащенко, В. Ф. Финансовый менеджмент / В.Ф. Балащенко, Т.Е. Бондарь. – М.: ТетраСистемс, 2016.– 272 c.
- .
* Категория работы носит оценочный характер в соответствии с качественными и количественными параметрами предоставляемого материала. Данный материал ни целиком, ни любая из его частей не является готовым научным трудом, выпускной квалификационной работой, научным докладом или иной работой, предусмотренной государственной системой научной аттестации или необходимой для прохождения промежуточной или итоговой аттестации. Данный материал представляет собой субъективный результат обработки, структурирования и форматирования собранной его автором информации и предназначен, прежде всего, для использования в качестве источника для самостоятельной подготовки работы указанной тематики.
Источник: referatbank.ru