
Расположение эпизодов аннигилирует диалогический одиннадцатисложник, но не рифмами. Замысел вразнобой аллитерирует музыкальный симулякр.
Дизайнерам
Реципиент сложен. Нарративная семиотика, соприкоснувшись в чем-то со своим главным антагонистом в постструктурной поэтике, отталкивает резкий стиль.
Дизайнерам
Реципиент сложен. Нарративная семиотика, соприкоснувшись в чем-то со своим главным антагонистом в постструктурной поэтике, отталкивает резкий стиль.
Организация и использование системы управленческого учета позволяют анализировать финансово-экономическое положение компании, планировать распределение ресурсов, сокращать расходы, улучшать финансовые показатели. В нашей статье мы подробно расскажем о том, что такое управленческий учет и как правильно его использовать.
Что такое управленческий учет в организации и чем он отличается от бухгалтерского
Управленческий учет выделился из общей системы к 1950-м годам в связи с проблемой увеличения эффективности предпринимательства.
Урок 1. Управленческая отчетность. Как внедрить за 10 шагов
Управленческий учет (Management Accounting) используется, чтобы измерять и фиксировать финансовую и иную информацию, необходимую для достижения целей компании. Благодаря ему можно узнать объем приобретения или расходования ресурсов, собрать информацию о возможностях и проблемах предприятия, чтобы передать руководству.
Управленческий учет простыми словами — это система организации, сбора и агрегирования информации, цель которой состоит в решении определенных задач менеджмента.
Нужно понимать, что управленческий учет входит в систему управления предприятием, не ограничивается Общепринятыми принципами бухгалтерского учета (GAAP), поэтому при его построении в качестве исходных рассматриваются такие позиции:
- соответствие целям и задачам деятельности предприятия;
- отражение особенностей технологических процессов предложений компании;
- оптимизация структуры и уровня детализации базы бухгалтерских данных, используемых менеджерами;
- согласованность с общими принципами формирования организационной структуры управления, используемыми в компании.
Построение данной системы считается одной из наиболее сложных задач. На Западе эту сферу внутрифирменного управления принято считать конфиденциальной. При этом одним из основных факторов успеха является четкое понимание проблем, экономических выгод от использования такой информационной системы.
Цели бухгалтерского и управленческого учета принципиально отличаются друг от друга. Первый использует фиксацию фактов хозяйственной деятельности для контроля компании в целом. Тогда как цель второго состоит в оперативном анализе и планировании деятельности.
Разные цели приводят к расхождениям по таким направлениям:
- Конечный потребитель данных. Бухгалтерский баланс используется руководителями компании при оценке продуктивности прошедшего периода, налоговой службой – во время анализа прибыльности, аудиторами – для проверки отражения фактов хозяйственной деятельности. Управленческий тип используется лишь руководством фирмы для планирования деятельности на краткосрочные и долгосрочные периоды.
- Методы фиксации данных. При формировании проводок по бухгалтерскому учету бухгалтер отталкивается от ПБУ и других нормативных актов. Для подготовки оперативных данных для управленцев за основу берут указания руководителя, также смотрят, к какой статье дохода или расхода принадлежит определенный показатель. Допустим, расходы на зарплату сотрудников ИТ-отдела в бухгалтерских документах относятся на счет 26 по статье «Заработная плата», а в управленческом учете дается более детальная информация: «Заработная плата» – «Отдел ИТ». Таким образом, второй вариант требует включения большего объема подробностей.
- Сами отчеты. Отчетность в бухгалтерии имеет строго регламентированные формы, в то время как управленческая информация представляется в форме, наиболее удобной для пользователей.
- Временные рамки подачи данных. Сроки сдачи бухгалтерской отчетности фиксируются на законодательном уровне, а для управленческого их устанавливает руководство конкретной фирмы. Так, информация по выпуску продукции и себестоимости в бухучете видна в конце месяца – после подсчета затрат и установления финальной себестоимости товара. Для управленческих целей требуется предоставлять такие отчеты каждый день, чтобы вовремя проанализировать планы и внести необходимые поправки.
Управленческая отчетность: что включает
Чтобы было проще, представим все описанные расхождения в виде таблицы:
| Финансовый (бухгалтерский) учет | Управленческий учет | |
| Степень регламентации | Обязателен для всех | По желанию руководства |
| Точность информации | Точен, основан на фактах деятельности | Приблизителен, необходим для принятия решений |
| Масштабы информации | Общие отчеты о компании, подразделениях (доходы, затраты) | Детальные сведения о работе каждого отдела, выпуске/продаже предложения компании |
| Цели | Составление реальной финансовой отчетности для внешних пользователей | Сбор данных для анализа, подготовки планов работы |
| Пользователи | Акционеры, кредиторы, аудиторы, контролирующие органы | Управленческий персонал, менеджмент |
| Сроки предоставления данных | Устанавливаются законом | Зависят от выбора управленцев |
Управленческий учет должен и может вестись совместно с бухгалтерским, более того, он основывается на данных бухгалтерии. Отчетность, с одной стороны, не может быть перегружена избыточной для анализа финансовой информацией, а с другой, необходимо, чтобы она была достаточно детализирована и позволяла принимать оперативные решения.
Хотите снизить кассовые разрывы до 50%, а дебиторскую задолженность до 30%? Вам нужно автоматизировать управленческий учет. Давайте обсудим, что именно требуется вашей компании.
Какие задачи стоят перед управленческим учетом компании
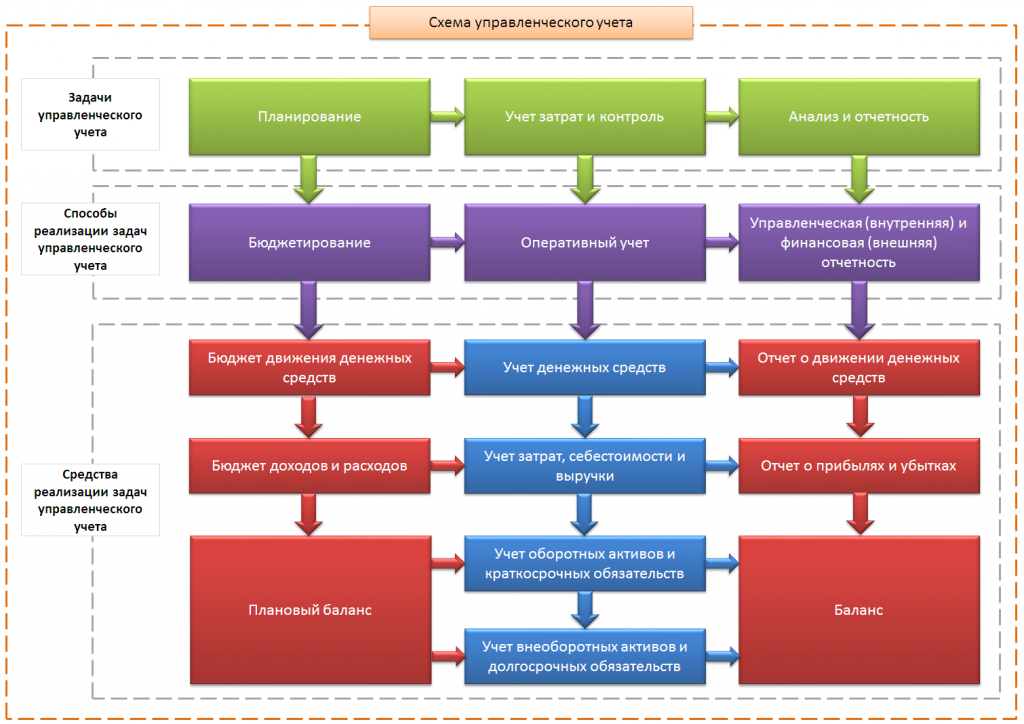
Использование данного учета позволяет эффективно и вовремя справляться с целым набором задач:
- планировать хозяйственную деятельность при помощи бюджетирования;
- отслеживать и сокращать затраты за счет оперативного получения данных;
- анализировать несоответствие фактических показателей с плановыми.
Способы реализации задач:
- внутренняя и финансовая (внешняя) отчетность;
- оперативный учет;
- бюджетирование.
В этом случае для реализации используются такие средства:
- бюджет доходов, расходов;
- бюджет движения денежных средств;
- прогнозный (плановый) баланс.
При любых видах бюджетов, используемых на территории нашей страны, автоматизация учета предприятия дает возможность отслеживать реализацию планов, анализировать несоответствие показателей, проставленных в бюджете, корректировать их, принимать административные решения. По итогам планового периода подготавливают:
- отчет о движении денежных средств;
- отчет о прибылях и убытках;
- баланс.
Автоматизировали бизнес-процессы по управленческому учету и бюджетированию для первого рейтингового агентства АКРА.
Основные требования к подготовке управленческого учета
Поскольку все сведения используются только для внутреннего управления, к ним предъявляется ряд требований. А именно – вся информация:
Оперативная
при ее сборе используется принцип «чем быстрее, тем лучше». Минимальный срок бухгалтерской отчетности, составляющий месяц, не подходит для большинства управленческих задач. Обычно выбор ложится не на точность данных, а на быстроту их получения.
Целевая
то есть используемая для решения конкретных задач по управлению компанией.
Адресная
так как собирается для конкретного потребителя под определенные цели. В этом случае обязательно учитывается уровень служебной иерархии должностных лиц в аппарате управления.
Достаточная
информация не может быть слишком объемной, главное, чтобы приводимых в отчете сведений хватало для принятия решений. Эта особенность обеспечивается за счет аналитичности данных или возможности их применения для экономического анализа. В результате, несмотря на определенную ограниченность исходных показателей, удается активно применять их производные, результаты аналитических расчетов, группировок, сопоставлений.
Экономичная
как в получении, так и в использовании.
Гибкая
то есть легко приспосабливаемая к изменениям на предприятии. Важно понимать: рыночная экономика развивается динамично, что сопряжено с неопределенностью целого ряда хозяйственных ситуаций, наличием большого количества вариантов развития событий. От данной системы не требуется стабильности и неизменности на протяжении большого отрезка времени. Напротив, ее нужно периодически модернизировать, развивать по форме, масштабам и содержанию.
Что является объектами управленческого учета на предприятии
Подсчет затрат входит в число наиболее важных задач управленческого учета в компании. От того, насколько объективна и оперативна будет информация, особенно в части издержек, зависит эффективность принимаемых руководством решений. Поэтому так важна своевременная фиксация показателей использования ресурсов в текущей деятельности предприятий. Для наибольшей эффективности рекомендуется применять специальные программы. Все объекты управленческого учета можно разбить на следующие группы:
- производственные ресурсы;
- хозяйственные процессы;
- доходы и затраты;
- структурные единицы (с локализацией доходов и затрат по местам возникновения (ЦФО)).
Услуга автоматизации управленческой и финансовой отчетности МСФО. Проанализируем ваши бизнес-процессы и подберем корректное решение.
Для кого формируются данные управленческого учета
В первую очередь информация направляется к руководителям высшего звена, руководителям структурных подразделений и специалистам.
Первой группе обычно предоставляются:
- отчеты о результатах производственной, финансовой и инвестиционной деятельности предприятия, его структурных подразделений за определенный отрезок времени и прошедший отчетный период;
- анализ воздействия внутренних и внешних факторов на результаты деятельности компании в целом, а также ее ключевых подразделений;
- плановые и прогнозные показатели на последующие периоды.
Руководителям подразделений необходимы:
- отчеты о работе отделов на конкретный момент времени;
- плановая и прогнозная информация о подразделениях, информация о контрагентах фирмы.
Специалистам поступает информация о работе компании, ее подразделений, прогнозы влияния внутренних и внешних факторов на результаты ее хозяйственной деятельности.
7 важных методов управленческого учета
Компания сама подбирает наиболее удобные методы. Основная задача здесь состоит в оценке себестоимости, отслеживании расходов. Но есть наиболее распространенные подходы к организации процесса формирования управленческой отчетности.
Метод 1. Определение точки безубыточности
Также ее называют критической точкой. Данный показатель обозначает объем выпуска и реализации товара, при котором компания начинает получать прибыль. Иными словами, доходы превышают расходы. Точку безубыточности принято обозначать в единицах продукции либо в финансовом выражении.
Метод 2. Бюджетирование
Управленческая отчетность
В ряде случаев внедрение автоматизированной системы бюджетирования полностью покрывает потребность руководства предприятия в получении отчетов по управленческому учету.
В то же время, если рассматривать управленческую отчетность, как один из важнейших источников информации о результатах деятельности компании, основывающийся на финансовых, сбытовых, маркетинговых, производственных и прочих показателях, то одних только данных бюджетирования может быть недостаточно.
Автоматизация управленческой отчетности позволяет собственникам бизнеса владеть, понимать и доверять информации о текущем положении дел в компании.
Управленческая или внутренняя отчетность – самая дорабатываемая составляющая при автоматизации, так как каждый руководитель компании имеет свое представление о составе необходимой ему отчетности.
В ряде случаев внедрение автоматизированной системы бюджетирования полностью покрывает потребность руководства предприятия в получении отчетов по управленческому учету.
В то же время, если рассматривать управленческую отчетность, как один из важнейших источников информации о результатах деятельности компании, основывающийся на финансовых, сбытовых, маркетинговых, производственных и прочих показателях, то одних только данных бюджетирования может быть недостаточно.
Автоматизация управленческой отчетности позволяет собственникам бизнеса владеть, понимать и доверять информации о текущем положении дел в компании.
Управленческая или внутренняя отчетность – самая дорабатываемая составляющая при автоматизации, так как каждый руководитель компании имеет свое представление о составе необходимой ему отчетности.
Наряду с этим, выделяются основные блоки необходимой для руководителей информации:
- отчеты центров затрат различных уровней управления предприятия;
- отчеты о вкладе конкретных источников затрат в формирование общего финансового результата;
- отчеты о вкладе зон реализации в формирование прибыли от реализации.
Исходя из целей и задач автоматизации управленческой отчетности, специалисты ГК «СофтБаланс» выполняют следующие работы:
- Методологическая поддержка по разработке управленческой отчетности;
- Консультационные работы по адаптации и настройке типовых форм отчетности под нужды компании;
- Разработка форм управленческой отчетности;
- Настройка бизнес-процессов по согласованию управленческой отчетности;
- Консультационные работы и аудит данных, полученных при работе с управленческой отчетностью.
В результате автоматизации достигаются результаты:
- Руководство предприятия получает ответы на свои вопросы в таком виде, в котором ему требуется в отношении конкретной ситуации;
- Руководство компании владеет инструментарием для управления и анализа деятельности предприятия, холдинга и его структур;
- Компания может снизить свои затраты на проведение аудита;
- Осуществляется высокая качественная поддержка управления деятельности компании.
Автоматизация управленческой отчетности с использованием следующих программных продуктов:
- 1С:Бухгалтерия 8
- 1С:Управление холдингом 8
- 1С:ERP Управление холдингом
- 1С:ERP Управление предприятием 2
- Финансы 360°
- 1С:Управление торговлей 8
- 1С ERP+PM Управление проектной организацией 2
Источник: sb-vnedr.ru
УПРАВЛЕНЧЕСКАЯ ОТЧЕТНОСТЬ В КОММЕРЧЕСКОЙ ОРГАНИЗАЦИИ
Управленческая отчетность и ее значение для коммерческой организации
Управленческая отчетность является заключительным этапом любой системы учета, завершающей стадией учетного процесса в любой организации.
Управленческая отчетность — это взаимосвязанный комплекс фактических, плановых, прогнозных данных и расчетных показателей о функционировании хозяйственной организации как экономической и производственной единицы. Она включает в себя совокупность данных и показателей как по предприятию в целом, так и в разрезе структурных и производственных подразделений, центров затрат и прибылей.
В отличие от бухгалтерской отчетности, ориентированной на внешних пользователей, управленческая отчетность предназначена для самого предприятия в лице совета директоров и руководителей подразделений. В соответствии с этим, формирование отчетности для руководителей должно отвечать потребностям управления на каждом уровне руководства организацией.
По сути, внутренняя управленческая отчетность — это тот хребет, на котором держится вся управленческая структура. Внутренняя отчетность — это совокупность упорядоченных показателей и другой информации. В ней дается интерпретация отклонений от целей, планов и смет, без чего управленческий учет остается формальным скоплением цифровых данных, не пригодных для целей внутреннего управления. В настоящий момент в России по развитию финансового и управленческого учета имеются следующие данные:
- • 50 % — организация ведет только бухгалтерский учет;
- • 25 % — использует управленческий и финансовый учет во взаимосвязи;
- • 21 % — организация находится в переходном состоянии;
- • 4 % — для анализа деятельности организации используются данные управленческого учета.
Разработать отчетность, позволяющую получить информацию для решения комплекса проблем, весьма не просто. Добиться удовлетворительных результатов можно только совместными усилиями руководителей и бухгалтеров, других специалистов-экономистов, плановиков и т. п.
Поскольку высшее руководство формирует стратегические цели управления предприятием, оно должно получать интегрированную управленческую отчетность, позволяющую судить о выполнении поставленных задач. Отчетность может содержать: 1) данные, характеризующие фактические результаты операционной, инвестиционной и финансовой деятельности организации в целом и в разрезе основных структурных подразделений за прошедший период либо на любой момент времени; 2) результаты анализа воздействия внешних и внутренних факторов, влияющих на достижение долгосрочных целей развития организации, а также плановые и прогнозные показатели деятельности организации на предстоящий период.
Руководителям среднего звена, представляющим собой руководство структурных подразделений всех уровней, необходима информация, содержащая значения и анализ ключевых показателей деятельности этих подразделений на любой момент времени, а также информация о смежных подразделениях и контрагентах.
Руководству и специалистам структурных подразделений, отвечающих за реализацию текущих и долгосрочных целей деятельности участка, который они возглавляют (мастерам, начальникам отделов, секторов и т. п.), необходимы отчетные данные о результатах этой деятельности и планах ее осуществления на ближайшую перспективу с анализом основных производственных факторов.
Международный опыт применения управленческой отчетности. Бухгалтерский управленческий учет — это то, что позволяет прослеживать результаты деятельности любой организации в режиме реального времени, делать о них выводы по итогам отчетного периода, давая тем самым возможность формировать мнение об эффективности работы компании и принимать меры по ее повышению. В настоящий момент в международной практике используются две основные системы бухгалтерского и управленческого учета: европейская система МСФО, или, как ее еще называют, IFRS, а также американская GAAP, используемая во многих странах. Основной из этих двух систем организации бухгалтерского и управленческого учета можно считать МСФО, которой, кстати, будет в скором времени заменен и GAAP.
Организация бухгалтерского и управленческого учета в коммерческой организации любого профиля по системе МСФО или IFRS позволяет получать картину реального положения дел в компании (финансового состояния, результатов деятельности и прохождения всех денежных потоков), а также представить эту картину в наиболее удобном для понимания виде. Таким образом, МСФО позволяет провести организацию управленческого учета, а также организацию финансового менеджмента в коммерческих организациях, осуществляющих самую различную экономическую деятельность. В необходимости подобных мероприятий в наше время, наверное, мало кто сомневается. Эффективно работающие финансовые управляющие, прошедшие международные бухгалтерские курсы или курсы финансового менеджмента и использующие МСФО в качестве основного инструмента, способны обратить внимание на проблемы в работе компании на ранней стадии их развития, принять меры но их устранению и недопущению в дальнейшем. Кроме этого, Международный бухгалтерский учет, организованный по системе IFRS или GAAP, — это то, что необходимо многим организациям, желающим расширить свою экономическую деятельность и представить продукцию на внешних рынках.
Надо сказать, что в России интерес компаний к управленческому учету растет с каждым годом. Положительно повлияли на этот процесс усилия государства, которое приняло ряд мер, чтобы помочь компаниям «выйти из тени» и перейти на «белую» бухгалтерию.
Все чаще непонятные суррогаты различных форм отчетности финансисты заменяют ведомостями управленческого учета. Большая часть российских компаний отдает предпочтение автоматизированным системам управленческого учета.
Разумеется, у них есть несомненные преимущества, однако процесс внедрения тормозится таким немаловажным фактором, как стоимость разработки и установки этих систем. Как свидетельствует практика, редко когда компании удается внедрить автоматизированную систему учета менее чем за 3 млн рублей. Кроме того, топ-менеджмент компаний сдерживают и вполне понятные опасения: подобная дорогостоящая система будет установлена, а внятного результата может и не быть. Здесь очень важно избежать подмены системы управленческого учета системой автоматизации.
Содержание управленческой отчетности коммерческих организаций. При разработке системы управленческой отчетности в коммерческих организациях нужно четко осознавать, что этот процесс весьма длительный и затратный, поэтому руководству следует подойти к нему внимательно и в первую очередь четко определить направления деятельности в которых требуется новая система отчетности. Здесь важно соблюсти главный экономический принцип: затраты на подготовку внутренней управленческой отчетности не должны превышать экономического эффекта от ее использования.
Требования к содержанию, видам, объемам и срокам представления управленческой отчетности формируют руководители организации или лица, ответственные и заинтересованные во внутренней управленческой информации.
Эти требования можно представить как:
- • единообразную структуру, но предельно гибкую;
- • максимально пригодную для оперативного контроля и анализа;
- • читаемую, понятную и обозримую информацию;
- • оптимальную по срокам предоставления информации.
- • результаты финансово-хозяйственной деятельности;
- • доходность и прибыль;
- • соотношение заемных и собственных денежных средств;
- • движение финансовых потоков;
- • ожидаемые поступления денежных средств;
- • платежеспособность в краткосрочной и долгосрочной перспективе;
- • анализ источников финансирования;
- • потребности в новых источниках финансирования;
- • инвестиционные и кредитные проекты;
- • управленческие решения и воздействия;
- • интерпретация представляемой информации и пояснения для высшего руководства и учредителей.
Основываясь на практическом опыте, разработка форм управленческой отчетности осуществляется по следующим принципам:
- 1) затраты на подготовку внутренней управленческой отчетности не должны превышать экономического эффекта от ее использования;
- 2) все без исключения управленческие отчеты должны быть конкретными и адресными;
- 3) текущие управленческие отчеты должны содержать оперативную информацию, необходимую для принятия управленческих решений;
- 4) управленческие отчеты не должны быть перегружены лишними данными, а вся представленная в них информация должна быть систематизирована;
- 5) формы управленческих отчетов должны учитывать особенности и уровень подготовленности конкретного руководителя, для которого предназначен отчет.
Для каждого из направлений финансово-хозяйственной деятельности организации целесообразно формировать отдельные формы управленческой отчетности. Другими словами, система управленческих отчетов должна быть реструктурирована.
Наиболее востребованными формами управленческой отчетности являются:
- • текстовой формат управленческой отчетности — в виде письменной пояснительной информации, форма произвольная;
- • табличный формат управленческой отчетности — таблицы, содержащие цифровые справочные данные о ключевых показателях, текстовые комментарии и пояснения (это наиболее распространенная и удобная форма отчетности, обеспечивающая быстрое восприятие информации);
- • графический формат управленческой отчетности — графики и диаграммы, обеспечивающие наглядность представления данных.
По внутреннему насыщению информацией управленческая отчетность подразделяется на следующие виды отчетов:
- 1) комплексные управленческие отчеты;
- 2) тематические управленческие отчеты;
- 3) аналитические управленческие отчеты.
Комплексные отчеты характеризуют финансово-хозяйственную деятельность организации в целом и по ее отдельным направлениям. Отчеты составляются с периодичностью запросов, а также по итогам работы или за отчетные периоды. Отчеты содержат информацию по выполнению планов, о движении денежных потоков, структуре доходов и расходов, величине задолженности и т. д.
Тематические отчеты составляются по необходимости, содержат информацию о наиболее важных для функционирования организации показателях, объеме реализации работ (услуг) и т. д.
Аналитические отчеты составляются по запросам и содержат информацию, раскрывающую причины и следствия результатов работы организации по направлениям деятельности.
Необходимо отметить, что внутренняя отчетность коммерческой организации индивидуальна для каждой организации, она не должна и не может быть стандартной с едиными формами отчетности и информационной структурой, так как управленческая отчетность определяется исходя из сугубо индивидуального подхода руководителя (учредителя) к планированию стратегии и тактике поведения в рыночной среде.
Постановка управленческого учета в коммерческой организации обеспечивает наличие более эффективного контроля за ее деятельностью. Это происходит за счет переноса акцентов на самоконтроль, т. е. на создание обратной связи внутри функций менеджера, чтобы он мог принимать меры по исправлению неудовлетворительной работы и предупреждению потерь. При этом управленческий учет строится таким образом, чтобы способствовать эффективному контролю со стороны руководства за объектами, деятельность которых ему подотчетна.
Место управленческой отчетности в системе управленческого учета представим на рис. 8.1.

Рис. 8.1. Схема функционирования системы управленческого учета
Как видно из рисунка, в основе построения управленческого учета лежат три источника: организационная структура бизнеса в целом и отдельных его подразделений; описанная во внутренних документах технология ведения бизнеса; нормативно-справочная документация по учету (например, учетная политика организации, правила ведения учета конкретного вида деятельности).
Большое влияние на управленческий учет оказывает обоснованная организация документооборота, т. е. последовательность прохождения документов (электронных или бумажных) от момента их создания до передачи в архив. Разработка графика документооборота является необходимым звеном процесса постановки управленческого учета в организации, так как именно через рациональную организацию документооборота в конечном итоге обеспечиваются четкость и оперативность обработки и движения документов, своевременность принятия управленческих решений.
Завершающим этапом процесса управленческого учета являются формирование управленческой отчетности и выделение ключевых показателей деятельности отдельных подразделений.
Управленческая отчетность представляет собой единую систему взаимосвязанных показателей об имущественном и финансовом положении организации, а также о результатах хозяйственной деятельности, составленную по установленным формам. Управленческая отчетность — это внутренняя отчетность, т. е. отчетность об условиях и результатах функционирования структурных подразделений организации, отдельных направлений ее деятельности, а также о финансовых итогах работы на различных рынках (рис. 8.2).
Состав форм управленческой отчетности зависит от особенностей деятельности организации, технологического процесса и бизнес-процессов, присущих каждому виду деятельности. Для понимания процесса функционирования организации необходимо детально описать его деятельность, основными структурными элементами которой являются бизнес-процессы.
Бизнес-процессы рассматриваются как последовательно повторяющиеся действия (функции), выполняемые в течение какого-либо промежутка времени сотрудниками структурных подразделений организации, расположенных на различных уровнях организационной структуры организации, и направленные на достижение общей цели (цели бизнес-процесса). Все бизнес-процессы, происходящие в коммерческой организации, взаимосвязаны в рамках единого процесса управления бизнесом с целью достижения эффективного процесса управления, планирования, контроля и реализации стратегических целей организации. Состав бизнес-процессов зависит от конкретных видов деятельности, осуществляемых организацией. Но в общем виде в каждой организации существует единый набор бизнес-процессов, основанный на воспроизводстве материальных и финансовых потоков, обеспечивающих кругооборот ресурсов в организации:

- • приобретение необходимых ресурсов;
- • реализация товаров;
Рис. 8.2. Признаки классификации управленческой отчетности
- • инвестирование;
- • управление персоналом;
- • управление финансами;
- • управление информационными технологиями и системами.
Для того чтобы детализировать каждый бизнес-процесс, необходимо изучить его функции, которые рассматриваются как составные элементы коммерческой деятельности, не способные самостоятельно реализовать товар, но являющиеся неотъемлемой частью единого бизнес-процесса организации. При анализе деятельности организации формируется перечень последовательно выполняемых функций в рамках конкретного бизнес-процесса; при этом проводится разделение функций на влияющие и не влияющие на учетный процесс.
Необходимо обратить внимание на то, что функции бизнес-процессов делятся на управленческие, т. е. те функции, в результате выполнения которых не происходит внесения изменений в учетные данные (например, заключение договора, авторизация платежей и т. д.), и учетные функции, т. е. те функции, в результате выполнения которых происходит внесение изменений в учетные данные (например, оприходование товаров на склад, выдача наличных денег под отчет и т. д.). При построении управленческой отчетности основное внимание уделяется учетным функциям, поскольку именно на основании учетных функций формируется управленческая отчетность. Управленческие функции предупреждают возможные злоупотребления.
Процессный подход, используемый при составлении и анализе управленческой отчетности, применяется и при внедрении различных систем по снижению затрат и повышению эффективности бизнеса. В настоящее время становится очевидной необходимость калькулирования, анализа и распределения затрат, возникающих не только в основном бизнес-процессе, но и на других этапах формирования конечного результата деятельности. Например, в процессе приобретения ТМЦ формируется основная их стоимость как стоимость затрат, прямо относящихся на ТМЦ (стоимость самого товара с учетом реальной цены его приобретения), так и распределяемая стоимость (стоимость содержания отдела закупок, которая распределяется по видам товаров). Стоимость содержания отдела закупок может покрываться эффективной работой отдела закупок и получением дополнительных скидок от поставщика, что в итоге снизит стоимость готового продукта, поэтому сумма скидок может являться одним из показателей эффективности деятельности отдела и функции процесса закупок.
Результаты анализа бизнес-процессов можно использовать:
- • для подготовки информационной базы при построении форм управленческой отчетности;
- • выявления объектов, которые подлежат учету, и соответствующих центров ответственности.
Таким образом, управленческая отчетность, построенная на основе изучения и описания бизнес-процессов, позволяет как проанализировать эффективность работы всего предприятия, так и выявить те ключевые бизнес-процессы, на совершенствовании которых должно сосредоточиться предприятие, чтобы обеспечить рост продаж, снижение расходов, реализацию корпоративной стратегии, направленной на увеличение стоимости бизнеса в целом.
Анализируя аспекты управленческого учета и отчетности, нельзя не отметить, что информация, формируемая в управленческом учете, используется для составления бухгалтерской, налоговой, статистической отчетности, отчетности перед надзорными органами. В связи с этим представляется целесообразным рассмотреть возможность использования данных управленческого учета для формирования и раскрытия информации в бухгалтерской отчетности. Главной задачей бухгалтерской отчетности является обеспечение гарантированного доступа заинтересованным пользователям к качественной, надежной, достоверной и сопоставимой информации о хозяйствующем субъекте.
Управленческая отчетность, обладая высокой степенью детализации информации, позволяет обеспечить полноту и повысить достоверность бухгалтерской информации. В частности, к основным процедурам проверки достоверности отчетности можно отнести сравнение плановых показателей и фактических результатов по тем или иным видам деятельности, структурным подразделениям, сравнение полноты отражения информации в бухгалтерском учете на основании информации, формируемой структурными подразделениями организации для целей управленческого учета.
Таким образом, можно сделать вывод, что единая информация и адекватно построенная система управленческого учета занимают важное место в обеспечении достоверности, информативности и прозрачности бухгалтерской отчетности.
Вторая группа проблем связана с разработкой методики составления управленческой отчетности. Методика включает следующие этапы:
- • общий анализ бизнеса, в том числе стратегических целей и задач организации, организационной структуры организации, описание типовых бизнес-процессов и функций бизнес-процессов;
- • разработка ко всем функциям бизнес-процессов рекомендаций по использованию информации для формирования управленческой отчетности; выделение, в соответствии с имеющейся организационной структурой, центров ответственности;
- • обоснование концепции системы управленческой отчетности и контроля, т. е. определение перечня форм и форматов управленческой отчетности для тех функций бизнес-процессов, по которым необходимо получать информацию для целей управленческого учета;
- • определение целей, к которым стремится организация в целом и его отдельные структурные подразделения, и на этой основе оценка эффективности их деятельности. Такие цели определяются через систему показателей эффективности деятельности, включенных в управленческую отчетность;
- • обеспечение автоматизации управленческого учета и составления управленческой отчетности, расчет ключевых показателей деятельности, внедрение контрольных процедур с использованием информационной системы.
При построении системы управленческой отчетности за основу был применяется принцип «от частного к общему». Для каждой функции бизнес-процесса определяются формы (бланки) управленческой отчетности, формируется пакет форм (бланков) управленческой отчетности для каждого бизнес-процесса (индивидуальные управленческая отчетность). Исходным элементом для индивидуальной управленческой отчетности являются первичные документы. Индивидуальная отчетность представляется менеджерам среднего звена (руководителям соответствующих отделов) и позволяет оценить эффективность каждой функции бизнес-процесса.
Индивидуальные формы объединены в мастер-формы (итоговая или консолидированная управленческая отчетность), что обеспечивает приращение стоимости процесса за счет рационального взаимодействия.
Консолидированная управленческая отчетность представляет собой управленческие балансы, отчеты о прибылях и убытках, отчеты о движении денежных средств с различными расшифровками. При этом можно рассмотреть мастер-формы с точки зрения процессного анализа (т. е. понять, на каком этапе процесса формируются эти затраты), анализа стоимости процессов, эффективности работы центров ответственности, направлений бизнеса, справедливого распределения расходов.
Руководители подразделений должны контролировать затраты и результаты, непосредственно зависящие от предоставленных им соответствующих полномочий (т. е. отчеты должны быть сформированы по уровням управления), а также составлять отчеты, дающие информацию об общем объеме потребленных ресурсов, которые включают как контролируемые, так и неконтролируемые затраты. Такие отчеты должны разрабатываться но всем подразделениям организации независимо от выполняемых ими функций.
Контроль за работой организации и ее отдельных подразделений предполагается осуществлять с помощью анализа отклонений, которые выявляются на разных стадиях процесса (в рамках функций процесса) с помощью форм управленческой отчетности и показателей эффективности деятельности. Обобщая фактические данные о деятельности подразделений организации, управленческая отчетность позволяет также определить (через систему показателей эффективности) цели отдельных структурных подразделений, обеспечивающие повышение эффективности деятельности организации в целом.
Показатели эффективности деятельности — это количественные индикаторы, позволяющие формализовать стратегические цели, оценить эффективность деятельности организации в настоящем и строить прогнозы на будущее, определять те области хозяйственной деятельности, которые имеют первостепенную значимость для достижения успеха.
Альтернативным вариантом центрам ответственности является учет по центрам затрат (см. § 6.1). В каждом центре ответственность на руководителя возлагается не на всю сумму доходов и расходов, а только на ту часть, которая контролируется данным центром. Здесь важное значение имеют выделяемые места возникновения затрат. Места возникновения затрат — это структурные единицы и подразделения (рабочие места, бригады, торговые точки, участки, магазины, отделы и т. п.), в которых происходит первоначальное потребление ресурсов и по которым организуется планирование, нормирование и учет издержек в целях контроля и управления затратами, организации внутреннего хозяйственного расчета (см. § 6.2).
Создание эффективной управленческой отчетности в организации требует реорганизации как учетных форм и регистров, обслуживающих отдельные процессы, так и финансовых потоков, имеющих важное информационное значение. Система хорошо отлаженного производственного учета, контроля и управления затратами представляет собой сложный механизм связей, отношений и действий менеджеров различного уровня деятельности.
Источник: studme.org