
У нас в СНТ многие имеют от 2-х и более участков. Каждый член товарищества платит за себя, а не за количество участков. У меня 2 участка по 5 соток каждый — вместе 10 соток, у моей соседки 3 — 15 соток, у другой соседки 1 участок — 5 соток…, но плата у нас одинаковая. Так дела обстоят в нашем СНТ, а как в других — не знаю.
Я сейчас занимаюсь вопросом объединения двух своих участков в один.
14 июня 2017, 00:21
Спасибо вам, Татьяна, за столько скорый ответ и, главное, верный, в соответствии с законодательством. В нашем СНТ председатель создал тайно устав, причем давно, в 2012 году и, ссылаясь не него, где придумал сам формулировки поперек закона, сдирает членские и целевые со всех, у кого два и более участков, до 40 % от суммы взносов утаивает от налоговой, так как отчитывается по наличию членов и сделать ничего невозможно.
Один член СНТ три года платил взносы только за один участок, мотивируя, что второй участок принадлежит тому же члену. Пред сделал иск к мировому и тот присудил и оплату за второй и пени за просрочку. Апелляция поддержала мирового судью… вопрос ко всем: где справедливость и закон, кто прав? Прошу мнение садоводов и юристов.
Членские и целевые взносы 217-ФЗ
14 июня 2017, 12:34
Здравствуйте. Устав кооператива — это документ, который регулирует всю вашу деятельность. Конечно, в некоторых подобных организациях делают так, что берут одинаковые сборы со всех членов. Но — это они так решили, так как является не совсем правильным. Кооператив платить определенную сумму денег государству за так называемую аренду земли. А теперь давайте разберемся:
Допустим кооператив имеет 100 соток и за каждую сотку обязан оплатить государству по 100 рублей. То есть, ежегодно взнос в бюджет составляет 10 000 рублей.
Допустим в кооперативе — пять участков. Четыре по 10 соток и один по 60 соток.
Разделять оплату на пятерых и делать ее равной для всех? Но владелец большого участка имеет большие возможности. Например, собрать в шесть раз больше картошки, клубники, построить больший дом и так далее.
Так почему владельцы маленьких участков должны оплачивать из своего кармана то, чем они не пользуются?
В нашем кооперативе установлена плата за четыре сотки — минимальный размер участка. 2000 рублей в год. У меня — 8 соток, двойной участок. Я плачу 4000 рублей. И считаю такой подход правильным.
Если именно так прописано в уставе вашего кооператива. То подавайте в любой суд — суд будет на стороне устава. И вам все равно придется платить именно так, как прописано в уставе.
С другой стороны — вопрос: как принимался устав? По закону, его статьи должны быть вынесены на всеобщее голосование всех членов кооператива. То есть, должно было быть общее собрание. Если оно было, но вы не присутствовали это ваши проблемы. А вот если его вообще не было — можно предъявить и заставить его провести, чтобы утвердить устав.
10 июля 2019, 13:22
Земельный налог (не аренда) уплачивает собственник, а не к-л его агент. Если Товарищество уплачивает в бюджет налог, то за имущество Товарищества. Что касается количества участков у его членов, то налогообложение их Товарищества не касается
Как начисляются Целевые и Членские взносы в СНТ?
21 августа 2019, 22:54
Я не понимаю одного мы платим налог за землю. И еще надо платить второй налог на землю, но только в общих рамках членства в СНТ? Получается мы платим два раза земельный налог? Это что… Недоделка в законе или что?
30 июня 2017, 14:38
Очень злободневная тема. У меня в Подмосковье два участка смежных, все взносы — членские, целевые и за охрану — плачу в двойном размере. Пыталась прояснить для себя этот вопрос, но толком ничего не узнала и плачу, вроде бы как все. Очень хотелось бы узнать компетентное мнение юриста.
21 января 2018, 19:05
Я являюсь председателем правления СНТ. У нас следующий порядок взимания членских взносов. Содержание СНТ — зарплата персоналу, банковское обслуживание, покупка канцтоваров — это на члена. А полив и все, что связано с затратами на площадь участка — это на метры. То есть дифференцированный подход.
Не могут быть обязанности разные, а права одинаковые. Член СНТ имеет один голос на собрании. Почему же он должен содержать СНТ в двойном размере. Он собственник и затрачивается на свою площадь вдвойне: растения, удобрения, химикаты. Не секрет, что электроэнергия является обузой для всех обществ.
Если по соткам, собственник и потери по электроэнергии должен оплачивать в двойном размере. Это принцип — обдери ближнего. В 66-ФЗ четко сказано; все обязательства по долгам несет каждый член общества, а не его площадь.
В нашем СНТ борьба за оплату по соткам идет не на жизнь, а на смерть. Так хочется за счет соседа пожить, который работает на своих 12 сотках в два раза больше. Пока одерживают победу члены.
27 марта 2018, 21:59
а если вода из своего колодца и за свет я плачу по счетчику, то как?
6 апреля 2018, 23:39
а в нашем СНТ я дважды член, у меня две книжки и оплата соответственно за два участка.Голосую я на собрании двумя книжками или одной мне не ведомо, это тайна.Причем сумма с участка 7000 в год, что входит в 7000 выяснить не удается.
7 апреля 2018, 05:31
У нас в Уставе тоже прописано, за что плата с человека, а за что — с сотки. Считаю это правильным.
23 мая 2018, 23:14
А разве полив зависит от площади участка, или от того сколько времени открыт кран? Или вывоз мусора? Какие еще затраты СНТ зависят от количества соток? Так, что взносы должны быть равными как не крути.
30 июня 2017, 15:08
У нас оплата членских взносов — за одну сотку, и я считаю это правильным, а целевые с участка, если 2 участка, то и платишь за 2.
28 мая 2018, 11:25
Считать одно, а согласно закону это совершенно другое.
30 июня 2017, 16:07
У нас членские взносы с участка — 2 400. У некоторых по 2 участка по 5 соток = 4 800. А у меня 13 соток (в прошлом году делали новый генплан, была возможность прирезать лишние метры), и я тоже плачу 2 400. Недавно было собрание, инициативная группа бабушек пыталась выйти с предложением поменять порядок оплаты, но пошумели, погалдели и оставили все по-старому.
30 июня 2017, 18:19
Закон и 66-ФЗ и 337-ФЗ однозначно определяют, что взносы оплачивают члены СНТ, и никак не участки: один член — один взнос, но для справедливости и чтобы не ссорится с теми, у кого один участок, необходимо провести по каждому собственнику и участкам дифференциацию. Исходя из наличия участков, их состояния (могут быть подтопленные, заросшие деревьями, затененные, каменистые, с низким бонусом земли) их расположение (могут никак не влиять на увеличение взносов по охране, канцтоварам и др. ), наличие на участке недвижимости, состояние домов и затем определить коэффициенты и с их учетом, утвердить взнос по каждому члену СНТ. Правительство и законодатели в новом законе (пока проекте) вновь вопрос
уплаты и определения взносов, кидают как кость злобным собакам, для решения на ОС и понятно что решение может быть кровавым. Это умышленное издевательство над 60 млн. садоводов и пофигисткая политика тех, кто указы создает и подписывает. Предлагаю написать целевое коллективное письмо Медведеву и депутатам, чтобы те прописали методику установления членских и целевых взносов.
6 июля 2017, 16:36
По-моему, это очень сложно — определять коэффициенты, это в такие дебри можно влезть . Сегодня деревья растут — завтра вырубили ( и почему деревья — это плохо?), стоит на участке избушка без окон — без дверей — через год хозяева напряглись и сделали капитальный ремонт. И каждый раз коэффициент менять? И кто их должен определять? Правление?
На мой взгляд, примеряющим решением было бы взимание дополнительных средств с каждой сверхнормативной сотки. Но, опять же, в рамках разумного. На собрании предлагали брать по 100 рублей с каждой сотки сверх пяти нормативных (когда-то, в незапамятные 80-е годы в нашем товариществе нарезали участки именно по пять соток). Я бы, например, без разговора согласилась бы к взносу в 2 400 присовокупить 800 рублей (но если бы предложили платить по 200 рублей — я бы уже «поскулила» ). Но предложение не прошло.
А так я уже даже пожалела, что «хапнула» лишнего. У нас никто не может оформить право собственности на землю. Ладно мы, пришлые, те, кто недавно приобрел участки, но и люди, которые хозяйствуют на этой земле по 30 лет. В администрации поселения, к которому территориально относятся земли нашего СНТ, настаивают на том, что мы должны выкупить эти земли.
Согласитесь, как-то приятнее выложить из кармана 5 тысяч рублей ( если считать, что за сотку мы должны отдать как минимум 1 тысячу рублей), а не 13. Да и налоги потом тоже платить.
ПС. Извините, что сразу не ответила.
7 апреля 2018, 05:37
Про собственность. Когда-то в 1980-е, когда началась приватизация, родители получили зелёнку на участок. А потом правительство выпустило постановление, что земли ЗАТО не могут быть приватизированы. Теперь садоводы имеют только аренду. Даже в наших старых садах, организованных во времена строительства города, кто успел до этого постановления — тот собственник, а опоздавшим соседям уже невозможно стать собственниками.
9 апреля 2018, 11:04
У нас кое-какие подвижки в вопросе оформления участков в собственность. Отменили «выкупную», можно теперь оформить бесплатно. Но! Мы отдались юристу, который должен был ходить по инстанциям и выложить нам Свидетельство на блюдечке с голубой каёмочкой. А на деле мы ему звоним и объясняем, куда пойти и что сделать. Уже второй, если не третий, год он всячески «тянет резину».
Наши новые соседи, которые купили участок по-соседству в прошлом году, самостоятельно прошли всю процедуру и уже оформили все документы. А у нас деньги «уплочены», и всякий раз он говорит: «Вот-вот, скоро, уже в пути. »
9 апреля 2018, 16:35
Если заключён договор, расторгайте и требуйте назад свои деньги. Что за работа такая, которая на несколько лет растянулась. Жаль.
9 апреля 2018, 16:57
Участок решили записать на дочь, как на инициатора покупки дачи и в целях повышения её гражданского самосознания. И документы оформить тоже ей поручено было. Вот она с юристом и общается. Сейчас договор расторгать… ну «вот-вот, уже почти готово же. » Для себя я решила: оставлю отзыв и на этого юриста, и на всю его контору в специально отведенном месте: о(
9 мая 2018, 19:08
Людмила, увидела тут обсуждение, ну и решила похвастаться, что получили-таки мы документы на участок в самом конце апреля Ровно 2 года и один месяц эпопея длилась.
9 мая 2018, 19:59
поздравляю!
22 января 2018, 17:02
Добрый день. Так сколько, на сегодняшний день, надо платить членских взносов, по закону, если имеешь более одного участка в СНТ?
Если в уставе СНТ нет, что надо платиль за количество соток и количество участков.
У меня с сыном был один участок, потом купили рядом ещё один. Не знала про Закон и 66-ФЗ и 337-ФЗ, платила за 2 участка. Потом купила журнал Моя дача и там была поднята эта тема.
Получилась переплата на два года вперед, 2015 и 2016 гг., в эти года не платила взносы.
Теперь председатель заставляет заплатить взносы за эти года. Летом в 2017 г. на собрании утвердили, нанимать коллекторов, они будут с должников «выбивать» долги.
Если основываться на Закон и 66-ФЗ и 337-ФЗ однозначно определяют, что взносы оплачивают члены СНТ, и никак не участки: один член — один взнос.
Так ждать мне коллекторов или нет.
Пожалуйста, объясните.
22 января 2018, 18:15
9 апреля 2018, 10:48
Добрый день! А как Вы считаете, правомочно ли СНТ требовать вступительный взнос? Участок в чистом поле дали мужу на работе в 90-е годы, земли предназначались для СНТ «Огонек». Так получилось, что обрабатывали землю всего год. И многие-многие в силу разных причин побросали свои участки.
Все эти годы мы платили налог на землю, в прошлом году переделали документы: кадастровый паспорт и свидетельство о регистрации прав собственности. Сейчас возникают мысли начать обрабатывать участок, может быть сын захочет там хозяйствовать. Так председатель СНТ сказала, что на общем собрании решили брать с новичков вступительный взнос 20 000 рублей Как на это реагировать?
9 апреля 2018, 10:57
Никак. Вы хотите вступить в это новое снт? Это необязательно.
9 апреля 2018, 11:16
СНТ, по сути, то же осталось, «Огонек». Я понимаю, что необязательно вступать. Но, например, потребуется подключить электричество, и за доступ они могут не 15 тысяч взять, как со всех, а все 35?
9 апреля 2018, 11:45
Галина, почитайте внимательно Закон 66-ФЗ и ткните председателя в него носом.
И прочитайте ниже мой коммент. там я все изложила, исходя из своей судебной практики.
Кстати, собственниками электросетей СНТ не может являться, насколько я понимаю.
9 апреля 2018, 12:04
Столбы СНТ ставило, ну или нанимало подрядную организацию за свой счет, трансформатор, провода. Я это имею в виду. Чтобы подключиться к столбу, надо к председателю идти.
9 апреля 2018, 14:01
Столбы ставит энергосбыт! Они же являются их собственностью. Снт могло оплачивать, а могло и нет. Смотря какой у вас план в городе по электрификации. Чтобы подключиться, надо идти в энергосбыт.
Мы делали через стороннюю организацию.
24 июля 2018, 05:47
не всегда столбы в СНТ ставит энергосбыт. У нас в старом обществе, которое было организовано заводом, и электричество шло от их подстанции. И общество им платило. А вообще, это по аналогии с домом: все что ДО входа в дом (читай-до входа в СНТ)-это энергосбыта, все, что на территории СНТ -принадлежит обществу. А точнее все модно узнать в энергосбыте.
Когда мы воевали с правлением по поводу завышенного тарифа на свет, то обращались в энергосбыт. Нам там все это об”яснили
23 июля 2018, 22:02
Мила, Вы предлагаете прочесть Ваш коммент, исходя из судебной практики, но я его не нашла, сейчас в Крыму с дороссийскими председателями просто криминал, если возможно представьте Ваши материалы мне в помощь — требуют оплату целевых от количества участка — участки малюсенькие — по 1,7 соток и дом стоит на двух, еле вместили, но градтребования соблюли, мало того, что эти целевые уже были оплачены, как за участок 75 А и Б в 2010 году, а теперь просит считать, что это была оплата за один, например, А, и требует оплатить за Б, мотивирует, что в 2012 году Собрание приняло решение — платить целевые — за каждый участок… но, повторяю — все было оплачено в 2010. если проконсультируете, будем очень признательны, спасибо.
24 июля 2018, 05:54
Яна, во-первых, нужно смотреть, как у вас написано в Уставе СНТ. Во-вторых, спуститемь немного ниже этого коммента и там есть мои старые комменты. А в-третьих, я бы на вашем месте об”единила участки, если они рядом. Какой смысл иметь несколько маленьких, если можно из них сделать один нормальный?
24 июля 2018, 11:25
суть проблемы, что Председатель препятствует объединению участков, незаконно, я градостроитель и это знаю, причина препятствия — что будет, как ему кажется, невозможно требовать оплату за два участка, а только за один. Поэтому пытаемся начать — через «задний проход», доказываем незаконность требования оплаты за два участка при наличии одного строения, при этом генплана нет, и участки не стоят на кадастровом учете, только границы кооператива.
27 июля 2018, 16:31
Я просила Ваши материалы судебной практики, как вы хвастались))) но их нет(((
27 июля 2018, 19:14
Я не хвасталась ничем. Почитайте все мои комментарии, все это как раз и есть из нашей судебной практики, когда мы с несколькими дачниками судились с председателем.
27 июля 2018, 19:16
это во-первых… а во-вторых, еще раз повторю: смотрите Устав вашего СНТ. Если он противоречит Закону, значит, его можно признать недействительным.
27 июля 2018, 22:06
еще раз повторяю… и еще раз. вообщем — спасибо…
27 июля 2018, 23:59
Яна, вам лень прочитать? Ну так это, пардон, ваши проблемы
28 июля 2018, 00:01
28 июля 2018, 09:48
Читать бла бла?
Был конкретный вопрос- материалы суда, если Вам трудно отличить разницу, то пардон.
28 июля 2018, 14:39
Яна, вы сами-то поняли, о чем спрашиваете? вы мне предлагаете запросить в архиве суда дело десятилетней давности? А мне оно надо? Мне достаточно было того, что мы тогда заставили правление во главе с председателем пересмотреть Устав в соответствие с Законом и сбор взносов
28 июля 2018, 19:34
Больше прошу не хамить. Вас никто не заставляет вводить в заблуждение своими лозунгами. Закон изменился так и говорите — а вот 10 лет назадддд… спасибо, больше не могу тратить время на бла бла.
9 апреля 2018, 13:59
Почему? Мы в деревне все сами делаем, в смысле, находим нужных подрядчиков и им оплачиваем. Если посчитать, сколько заплатили взносов в снт, то можно три раза все заново сделать.
9 апреля 2018, 11:43
На каком основании ваш председатель такую сумму вам выставляет? Потребуйте с него смету на эту сумму и пусть он в ней напишет, куда пойдут эти деньги.
21 февраля 2019, 15:17
СНТ по новому Федеральному закону №217 не имеет права взыскивать с ВАС вступительный взнос так, как новым законом он отменён, закон вступил в силу с 1 января 2019 года, в том случае если ВЫ платили членские и целевые взносы.
10 апреля 2018, 16:35
Добрый день, искала журнал, он называется «Дачный сезон» № 10,2014, на странице 64. Ответ:… хозяин обоих участков не обязан платить членские взносы в двойном размере и ссылка 6Ст 1,18,21 Федерального закона от 15.04.1998 г. №66-ФЗ » О садоводческих, огороднических и дачных некоммерческих объединениях граждан».
Прочитала его, но там тоже все размыто, не конкретики. Целевые взносы мы с сыном платим в двойне. А все упирается в членские взносы.
Кстати, подъезд к СНТ с трассы максимум 10 метров и ворота, есть 5 дорог внутри СНТ их называют общими улицами, за них тоже обязывают платить в двойном размере, а вот между домами мы должны сами делать подъездные дороги-улицы, эти улицы перпендикулярны общим улицами. И ещё у нас в СНТ с 1990 гг, нет ничего, ни света, ни воды, ни газа. Город Москва выделил участок 2006г.
Председатель СНТ обещала в 2009 г., что будет свет, поэтому мы взяли. Сегодня 2018г., а воз и ныне там… А взносы плати. Пожалуйста, помогите разобраться.
С уважением.
23 мая 2018, 23:20
Согласен во всем, кроме полива. По моему, он зависит не от размера участка а от времени, когда открыт кран. Пример: 10 соток, кран открыт один час в сутки и 6 соток — кран открыт 10 часов. Где логика?
19 марта 2019, 12:04
Тоже борюсь чтобы как у вас платить
Тоже в начале за два платил
А потом подумал а с какой стате предложил с площади а председатель не телится
У меня еще вопрос к вам если можно
А вообще конкретно получают размеры взносов
Считаем сколько затрат в год и делим на количество членов снт так или еще че? А то у нас чуть ли не каждый год поднимают и поднимают а с какой стати молчек
9 апреля 2018, 11:40
Тоже вставлю свои «пять копеек», так как когда-то занималась этим вопросом.
Согласно выше упомянутого закона все взносы делятся на:
— вступительные,
— членские,
— и целевые.
Вступительный взнос — это взнос, который расходуется на документацию, когда кто-то вступает в СНТ, т.е. на печать членской книжки и др. канцелярские расходы. И на это все ПО ЗАКОНУ должна быть смета затрат.
В реалии же получается, что вступительные взносы дерут от 1000 р. и больше (в зависимости от аппетитов правления). Хотя членская книжка стоит от силы сотню!
Членские взносы оплачиваются членами СНТ и НЕ ЗАВИСЯТ от кол-ва соток и участков! Не может быть один человек три раза членом СНТ, даже имея три участка! И расходуются эти деньги на ЗАРПЛАТУ нанятых работников: бухгалтера, кассира, сторожа и т.д. (Председатель зарплату НЕ ПОЛУЧАЕТ! ЕМУ ПО РЕШЕНИЮ СОБРАНИЯ МОЖЕТ БЫТЬ УСТАНОВЛЕНО вознаграждение, которое может выплачиваться, как из членских взносов, так и из целевых)
Но это как должно быть по закону! Но к сожалению, этот закон не соблюдают практически 99% правлений СНТ! Отсюда и споры и судебные иски.
Проще все разделить на всех по ко-ву соток, потому что в таком учете сам черт ногу сломит и запутается.
Что касается ревизионной комиссии, так редко кто из них пойдет против председателя, поэтому, даже если садоводы видят, что ничего не делается, на бумаге к собранию все нормально, все как надо.
Учет целевого финансирования в «1С:Бухгалтерии некоммерческой организации»
В настоящее время многие организации, в том числе и некоммерческие, получают из бюджета и иных источников разного рода целевое финансирование. Рассказываем, что собой представляют данные средства и как их правильно учитывать.
- Целевое финансирование: понятие, виды и особенности учета
- Методика учета целевого финансирования в «1С:Бухгалтерии некоммерческой организации»
Целевое финансирование: понятие, виды и особенности учета
Что такое целевое финансирование
Определение понятия «средства целевого финансирования» приводится в пп. 14 п. 1 ст. 251 НК РФ. Здесь под такими средствами понимается получаемое организациями имущество и деньги, используемые строго по назначению и в целях, определяемых либо самим субъектом, выступающим источником такого финансирования, либо федеральным законодательством.
Конкретный порядок предоставления и расходования средств целевого финансирования зависит от их вида и назначения и устанавливается на основании законодательства и подзаконных актов. У таких средств, несмотря на их разнообразие, можно выделить ряд общих черт.
Как правило, средства целевого финансирования предоставляются получателям на безвозмездной и безвозвратной основе. В то же самое время за расходованием таких средств по целевому назначению устанавливается довольно жесткий контроль со стороны источника финансирования, и получатель обязан отчитаться по итогам расходования этих средств, а также об их остатке. Получатель финансирования несет ответственность за нецелевое расходование средств, и в случае нарушения порядка их получения и расходования обязан вернуть ранее полученную сумму в соответствующий бюджет или организацию.
Источниками целевого финансирования могут являться бюджеты различных уровней, организации и физлица. Средства целефого финансирования предоставляются на безвозмездной основе и могут использоваться НКО строго на установленные в соответствующем НПА (соглашении) цели. При этом налогоплательщики − получатели целевого финансирования обязаны вести раздельный учет доходов и расходов, полученных/понесенных в рамках целевых поступлений.
Виды целевого финансирования и целевых поступлений
Законодательство не устанавливает исчерпывающего перечня разновидностей средств целевого финансирования. На практике подобных выплат встречается множество, и провести четкую и однозначную классификацию не представляется возможным. Однако применительно к налогу на прибыль НК РФ все же определяет несколько разновидностей данных выплат, не учитываемых при определении налогооблагаемой базы.
В указанных целях к средствам целевого финансирования относится следующее имущество (пп. 14 п. 1 ст. 251 НК РФ):
- лимиты бюджетных обязательств, доведенные до казенных учреждений;
- субсидии, предоставленные бюджетным учреждениям и автономным учреждениям;
- средства бюджетов, выделяемых осуществляющим управление многоквартирными домами ТСЖ, ЖСК и иным специализированным потребительским кооперативам;
- средства бюджетов, выделяемых на долевое финансирование проведения капитального ремонта общего имущества в многоквартирных домах;
- средства участников долевого строительства, размещенные на счетах эскроу;
- гранты.
- взносы учредителей, пожертвования, доходы в виде безвозмездно полученных НКО работ и услуг;
- взносы на формирование фондов поддержки научной, научно-технической, инновационной деятельности;
- имущество и имущественные права, переходящие НКО по завещанию в порядке наследования;
- бюджетные средства, предоставленные на осуществление уставной деятельности НКО;
- денежные средства и иное имущество, имущественные права, которые получены на осуществление благотворительной деятельности;
- совокупный вклад учредителей негосударственных пенсионных фондов;
- имущество (включая денежные средства) и имущественные права, которые получены религиозными организациями на осуществление уставной деятельности;
- средства, полученные НКО безвозмездно на обеспечение ведения уставной деятельности, не связанной с предпринимательской деятельностью, от созданных ими организаций;
- отчисления адвокатских палат субъектов РФ на общие нужды Федеральной палаты адвокатов;
- средства, поступившие на проведение профсоюзными организациями социально-культурных и других мероприятий, предусмотренных их уставной деятельностью, и т.д.
Налоговый учет целевого финансирования
Имущество, полученное компаниями в рамках целевого финансирования, не учитывается в качестве доходов при определении налоговой базы по налогу на прибыль организаций. При этом налогоплательщики, получившие средства целевого финансирования, обязаны вести раздельный учет всех доходов, полученных в рамках целевого финансирования. При отсутствии такого учета у налогоплательщика, получившего средства целевого финансирования, указанные средства рассматриваются как подлежащие налогообложению с даты их получения (пп. 14 п. 1 ст. 251 НК РФ).
То же самое касается и целевых поступлений на обеспечение содержания НКО некоммерческих и ведения ими уставной деятельности.
При этом следует учитывать, что вышеуказанные правила применяются к целевому финансированию и целевым поступлениям только в том случае, если соответствующие выплаты (средства) прямо поименованы в ст. 251 НК РФ. Перечень выплат и поступлений, освобождаемых от налогообложения, является исчерпывающим.
Если какая-либо выплата хотя и обладает всеми признаками целевого финансирования или поступления, но не указана в ст. 251 НК РФ, она будет признаваться внереализационным доходом организации. Внереализационным доходом такие выплаты будут считаться также и в случаях их нецелевого расходования (письмо Минфина от 31.12.2020 № 03-03-05/116899).
Методика учета целевого финансирования в «1С:Бухгалтерии некоммерческой организации»
Отражение поступления целевого финансирования в «1С:Бухгалтерии некоммерческой организации»
В программе поступившее целевое финансирование учитывается на счете 86.01 «Целевое финансирование и поступления» в разрезе Оснований финансирования: Справочники − Основания финансирования.
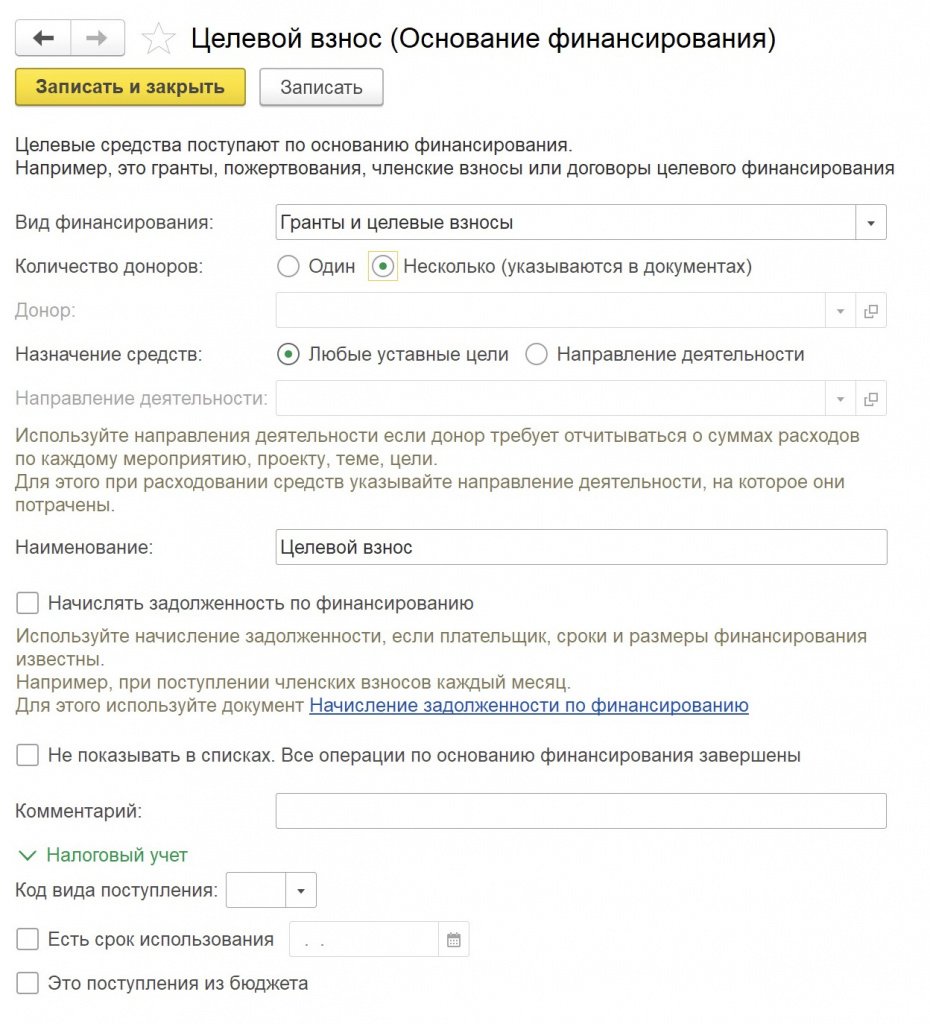
У оснований финансирования есть несколько видов. Вид финансирования используется при заполнении Отчета о целевом использовании средств.
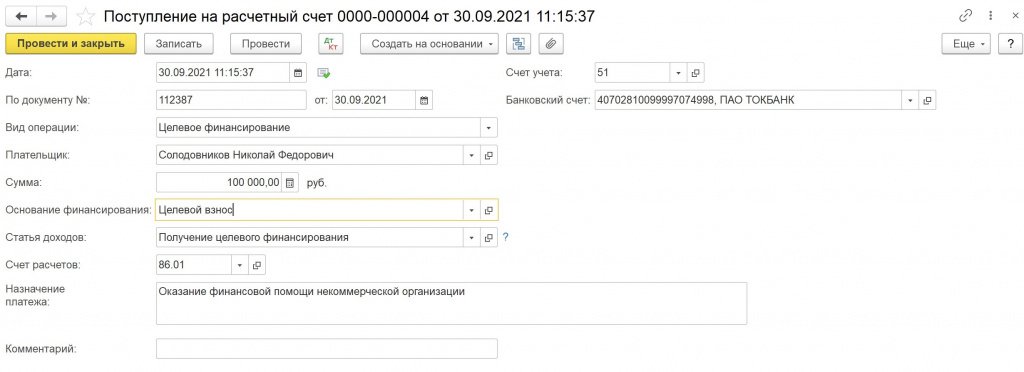
Поступление целевого финансирования отражается документами Поступление на расчетный счет, Поступление наличных с видом операции Целевое финансирование. В документе указывается плательщик-донор и соответствующее основание финансирования.
Отражение расхода целевых средств в «1С:Бухгалтерии некоммерческой организации»
Для отражение расхода целевых средств в «1С:Бухгалтерии некоммерческой организации» используется счет 86.02 «Расходы по основной деятельности некоммерческой организации».
Счет 86.02 разбит на субсчета:
- 86.02.1 − расходы по основной деятельности некоммерческой организации на оплату труда. На этом субсчете отражаются расходы, связанные с оплатой труда, включая страховые взносы;
- 86.02.2 − иные расходы по основной деятельности некоммерческой организации.
На этом субсчете отражаются все остальные расходы целевых средств.
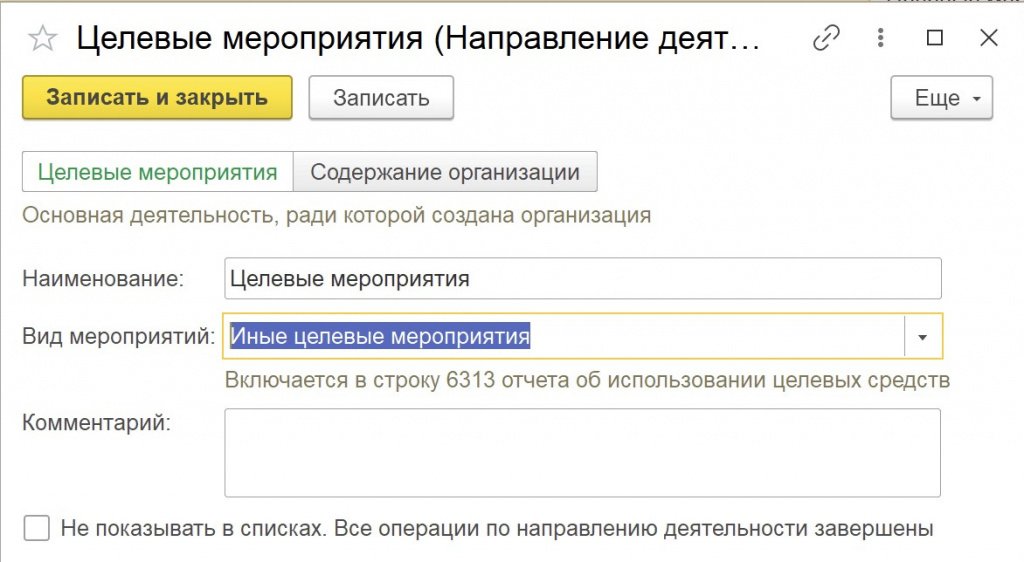
Учет расходов ведется в разрезе направлений деятельности организации: Справочники − Направления деятельности. У направлений деятельности задается тип − Целевые мероприятия и Содержание организации.
Целевые мероприятия − основная деятельность организации, ради которой организация создавалась. У целевых мероприятий так же задается вид мероприятий. Вид мероприятий учитывается при заполнении Отчета об использовании целевых средств.
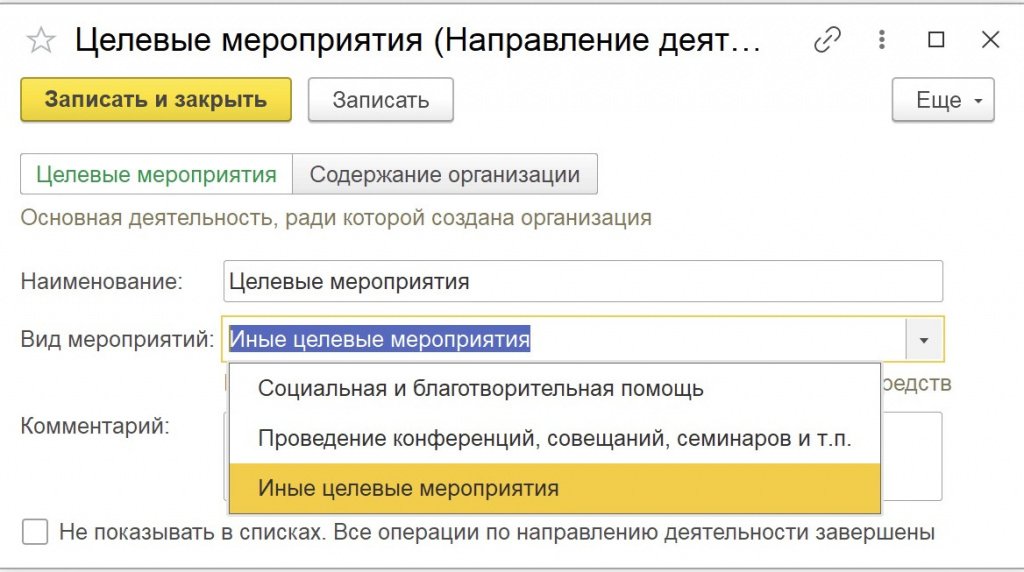
Содержание организации − это деятельность, не связанная напрямую с какими-либо целевыми мероприятиями. К ней можно отнести, например, аренду помещения, оплату труда сотрудникам, занятым сразу на нескольких проектах.
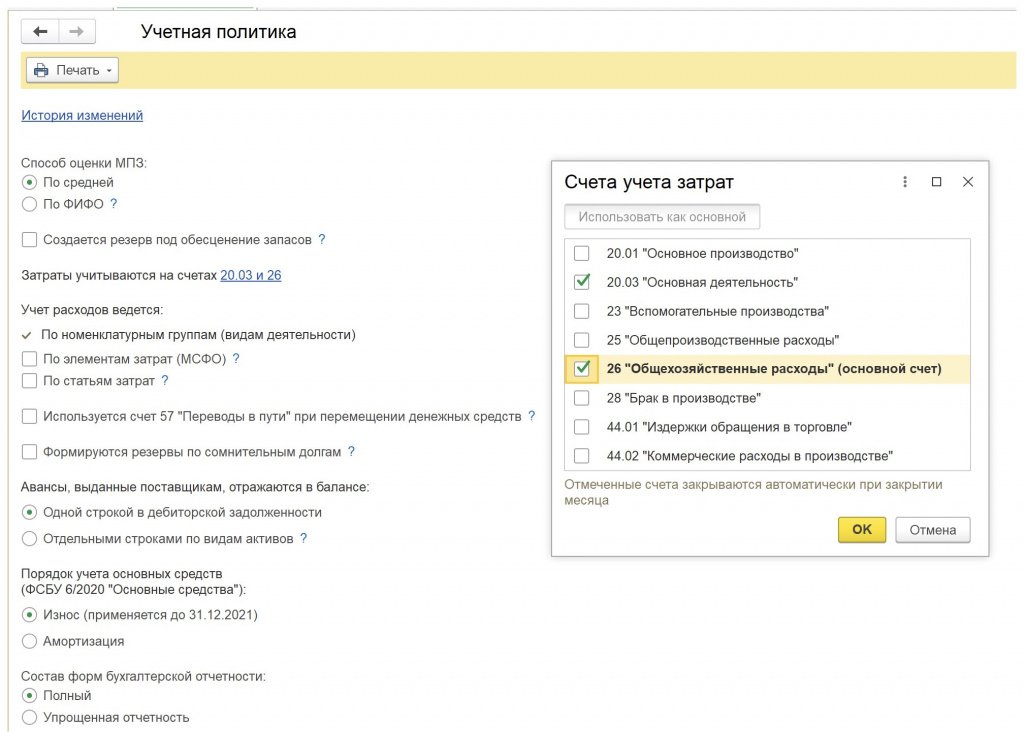
В течение месяца расходы сначала аккумулируются на счетах учета затрат в разрезе направлений деятельности и статей затрат. Используемые счета учета затрат задаются в учетной политике организации: Главное − Учетная политика. Счет, выбранный основным, будет по умолчанию подставляться в документы затрат.
Поступление услуг сторонних организаций, оплачиваемых за счет целевых средств
Поступление услуг, связанных с уставной деятельностью некоммерческой организации, отражается документом Поступление товаров: Акт, УПД с указанием соответствующей аналитики затрат по услугам: Покупки− Поступления (акты, накладные).
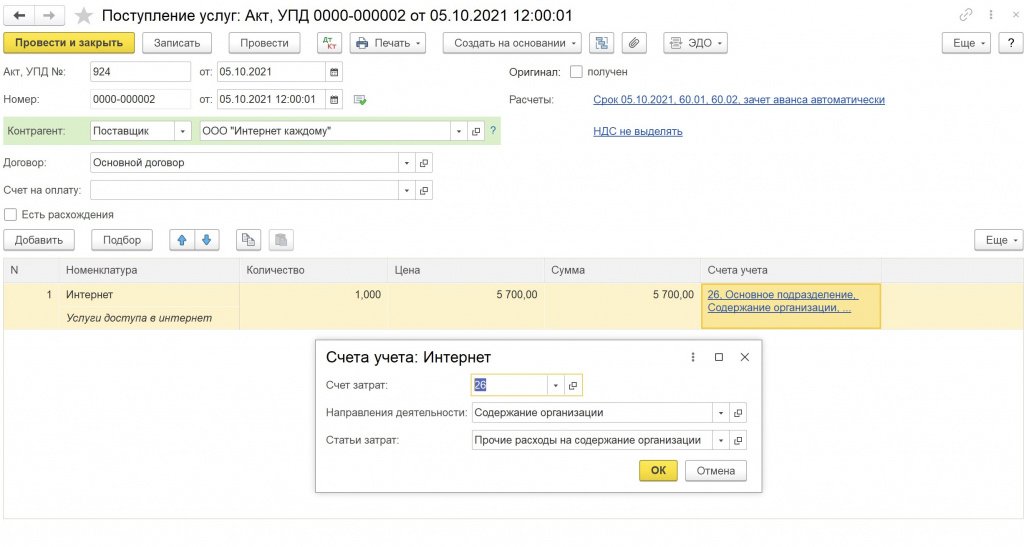
Обратите внимание: для покупки услуг за счет целевых средств следует указать вид контрагента Поставщик.
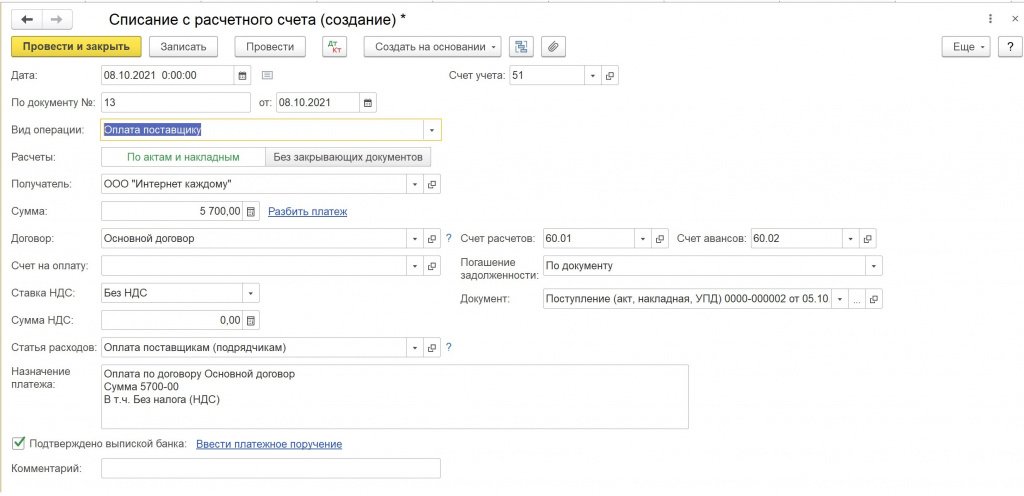
Оплату поставщику следует отражать документами Выдача наличных, Списание с расчетного счета.
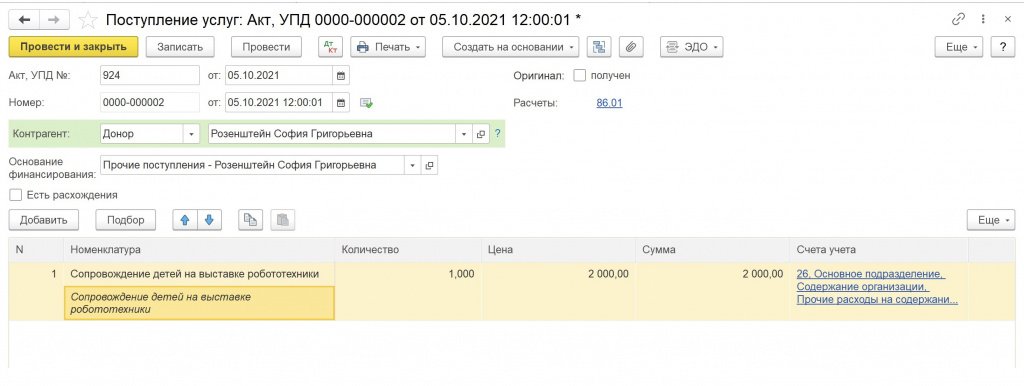
В случае, если услуга оказывается донором в качестве пожертвования, то в документе Поступление товаров: Акт, УПД следует указать вид контрагента Донор и указать соответствующее основание финансирования.
Покупка товаров для осуществления основной деятельности за счет целевых средств
Поступление товаров для проведения целевых мероприятий отражается документом Поступление товаров: Накладная, УПД.
Обратите внимание: для покупки товаров за счет целевых средств следует указать вид контрагента Поставщик.
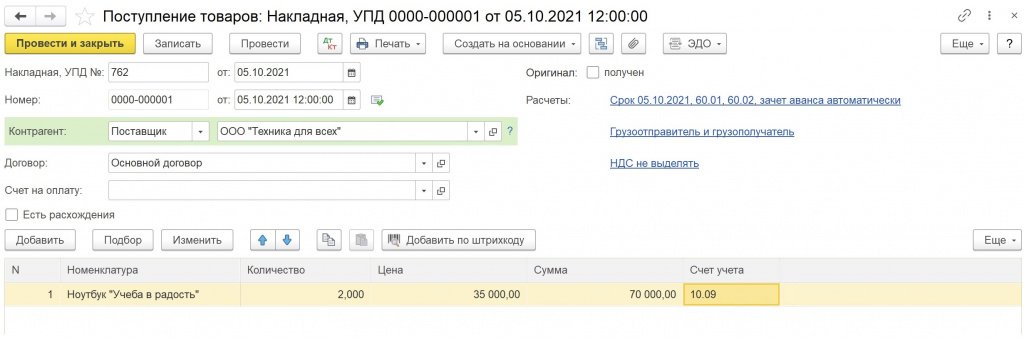
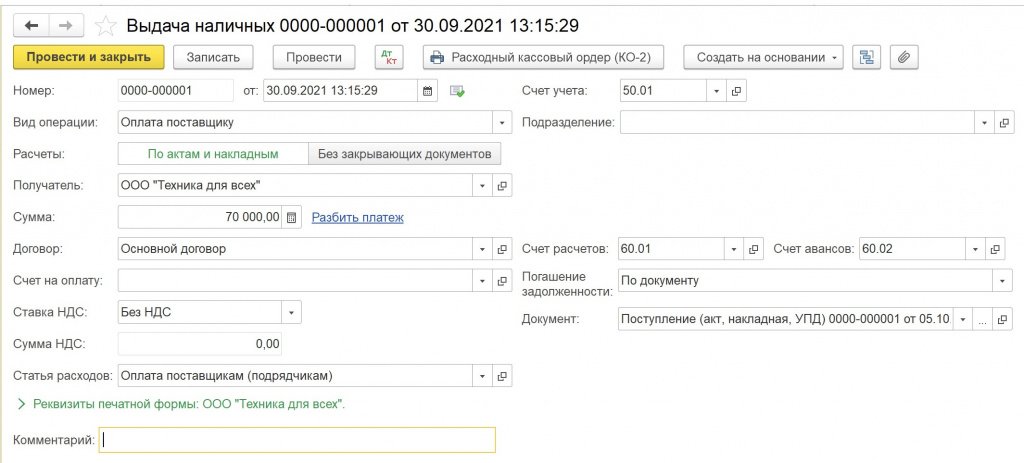
Оплату поставщику следует отражать документами Выдача наличных, Списание с расчетного счета.
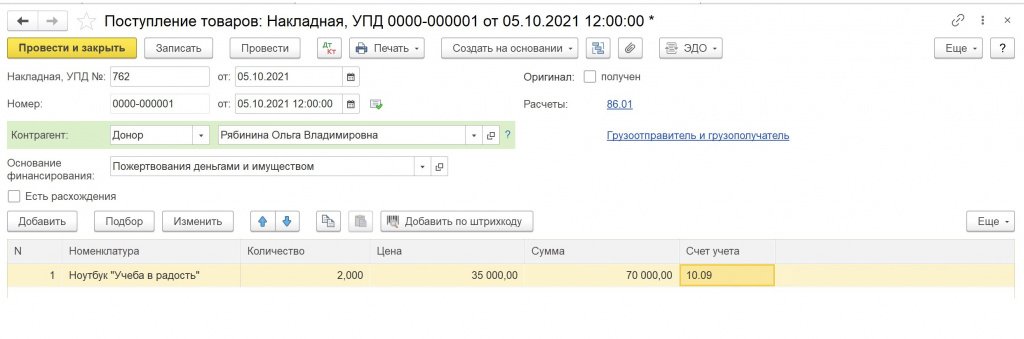
Если донор производит пожертвования в натуральной форме, то в документе Поступление товаров: Накладная, УПД следует указать вид контрагента Донор и указать соответствующее основание финансирования.
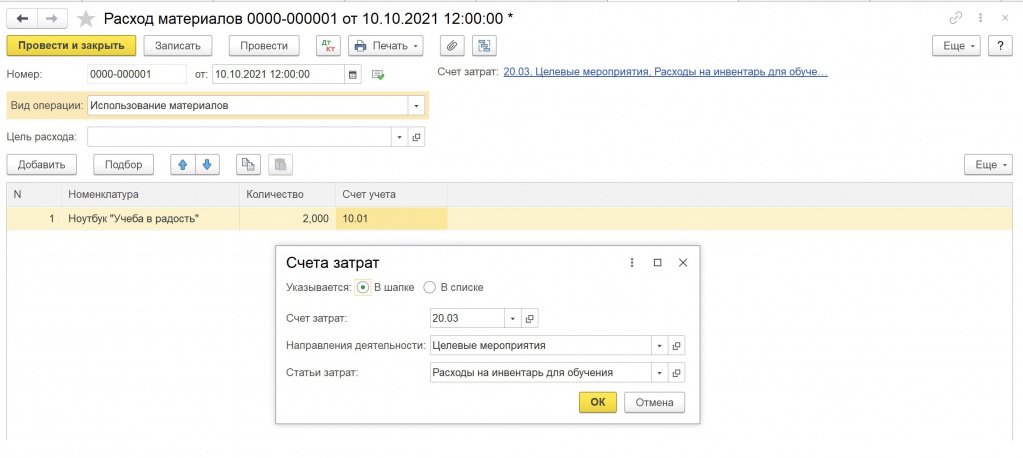
Отразить использование полученных товаров в расходах по целевому финансированию можно документом Расход материалов и указать соответствующую аналитику затрат: Склад− Расход материалов.
Распределение расходов по основной деятельности между источниками финансирования
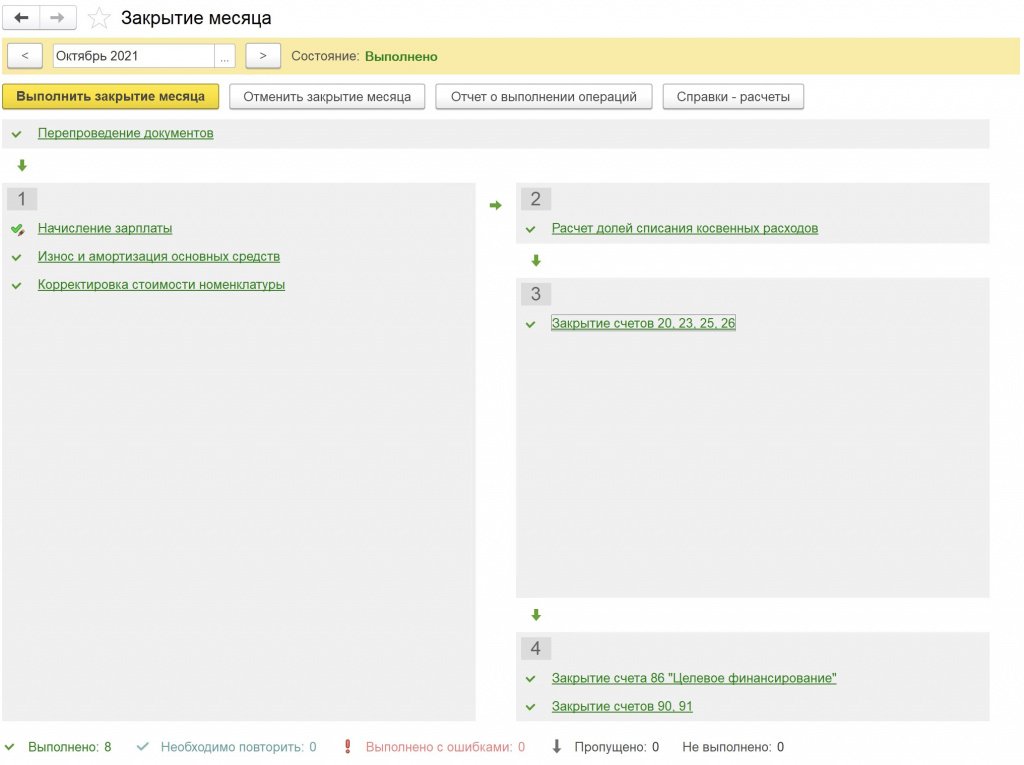
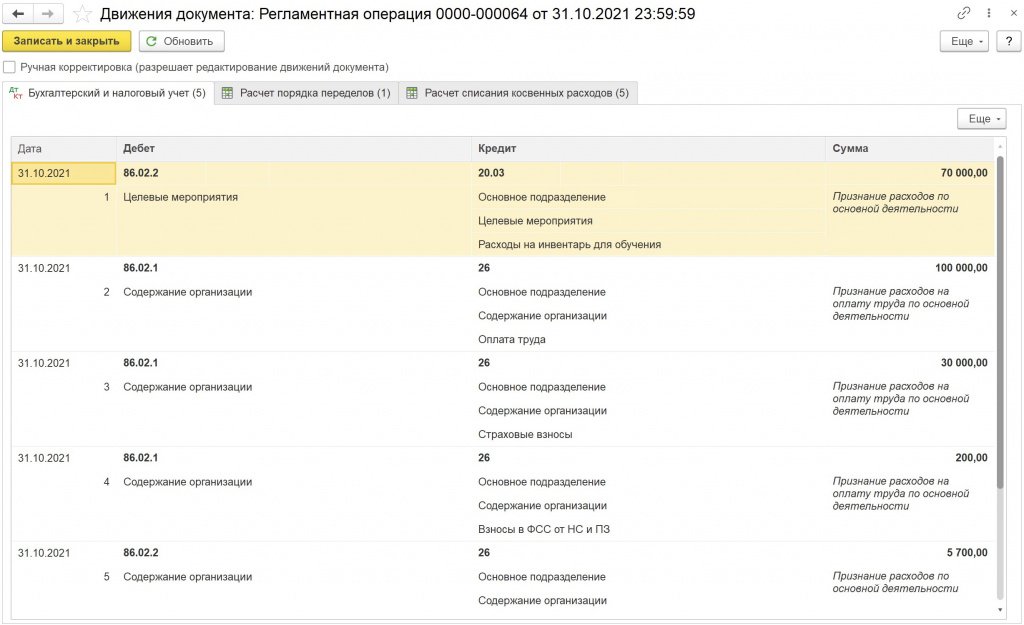
При закрытии месяца расходы, отраженные на счетах затрат, списываются на субсчета счета 86.02:
- расходы, связанные с оплатой труда, относятся на счет 86.02.1;
- остальные расходы относятся на счет 86.02.2 Операции−Закрытие месяца.
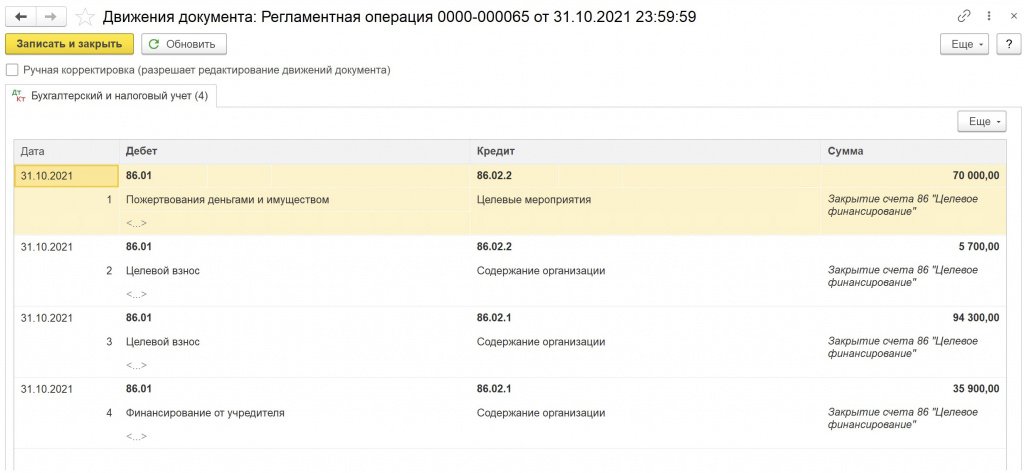
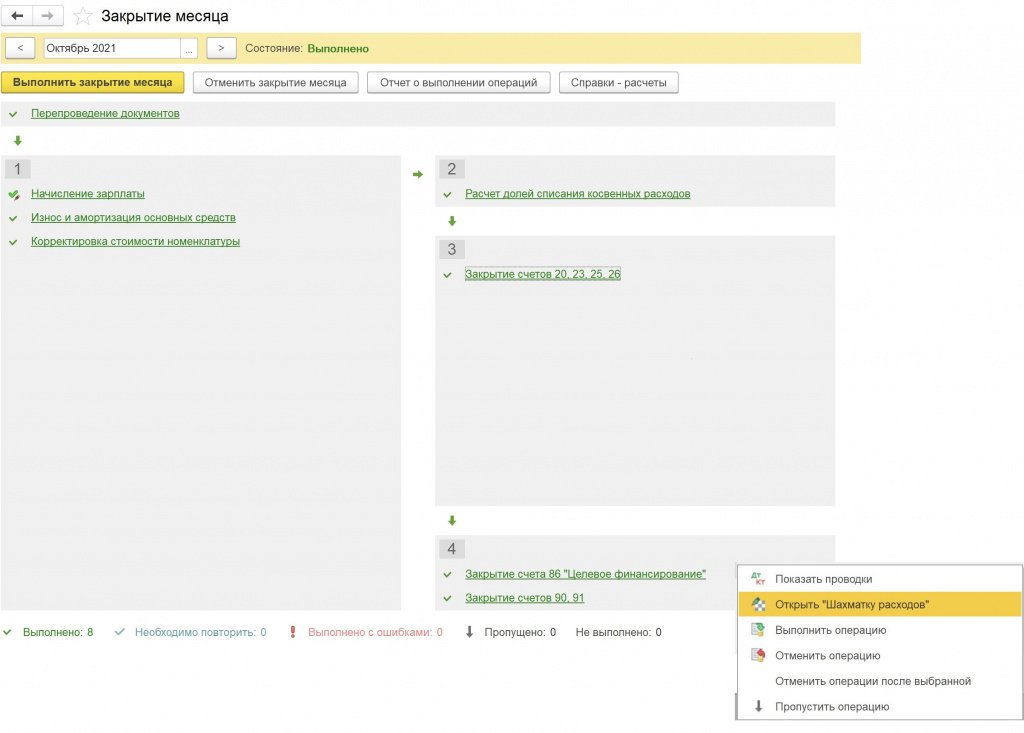
Далее регламентная операция Закрытие счет 86 Целевое финансирование распределяет расходы на счете 86.02 между источниками финансирования на счете 86.01.
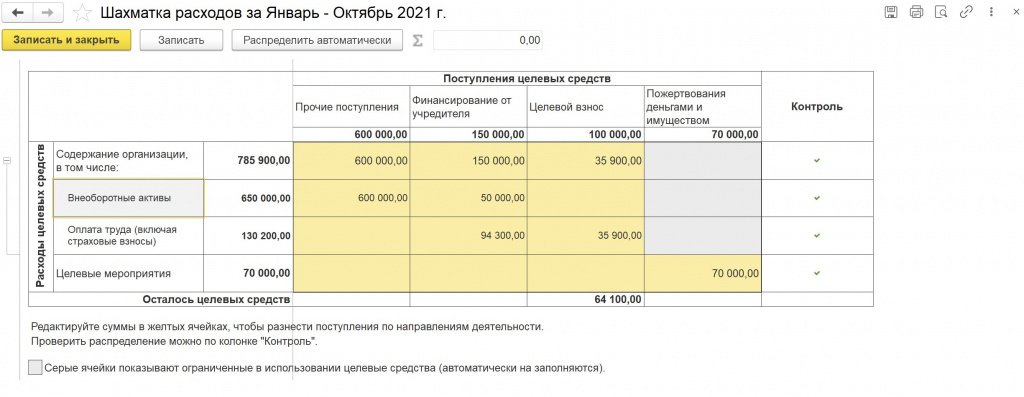
При необходимости это распределение можно скорректировать. Для этого в программе предусмотрен специальный инструмент − шахматка расходов.
В шахматке расходы по каждому направлению деятельности распределяются по основаниям финансирования. При этом расходы на оплату труда распределяются отдельно от остальных. Это полезно в том случае, если донор в договоре пожертвования ограничивает сумму расходов на оплату труда.
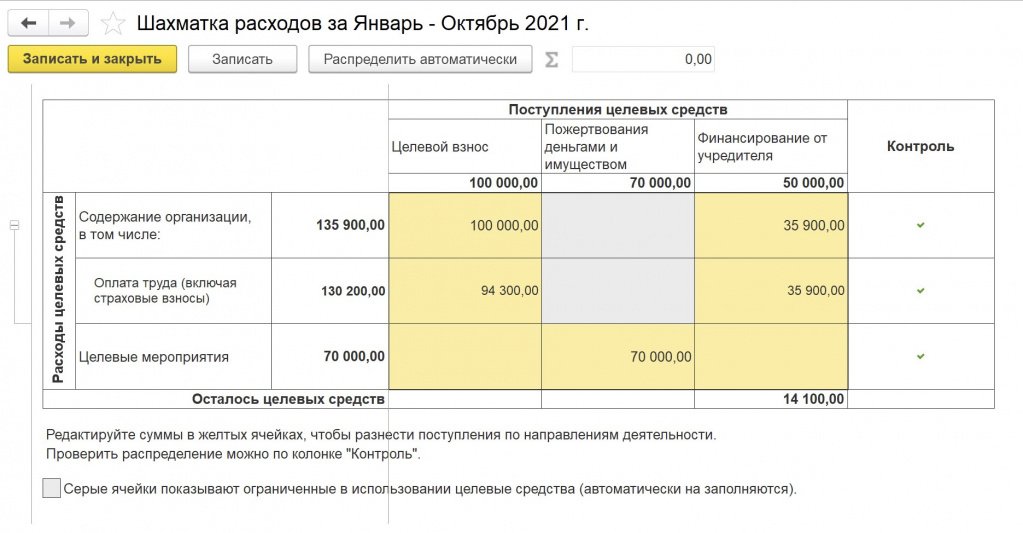
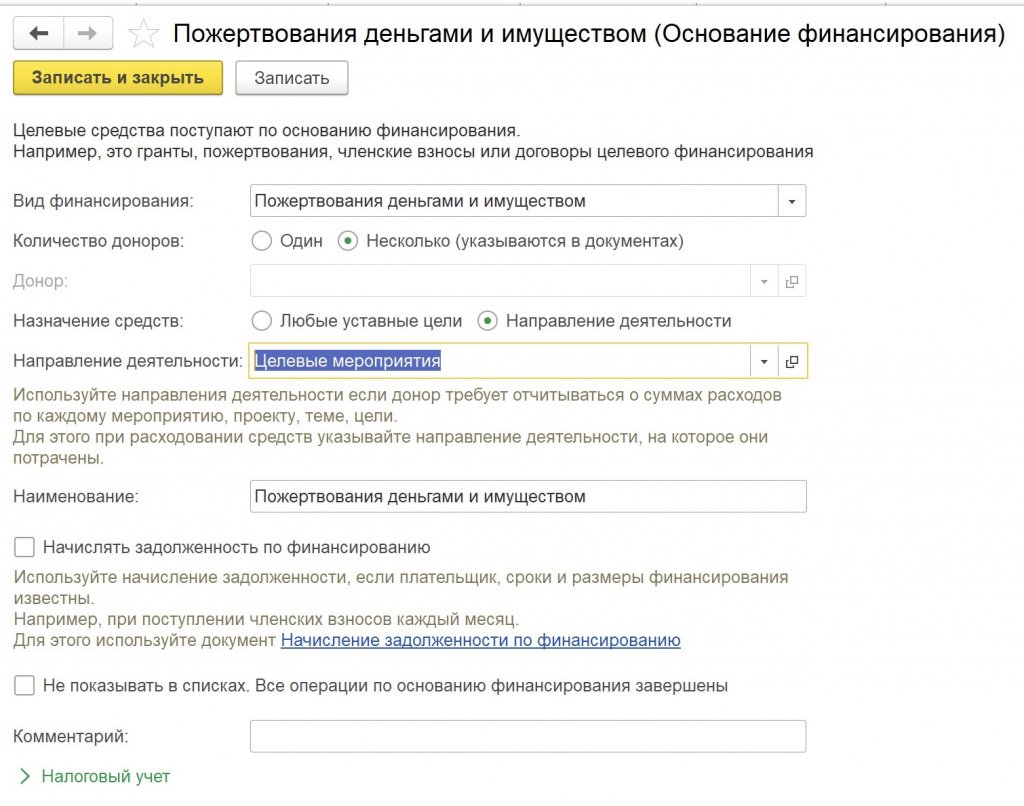
Также обратите внимание, что шахматка учитывает ограничение использования целевых средств (серые ячейки): по этому основанию финансирования тратить средства можно только на определенное направление деятельности. Настроить такое ограничение использования можно в карточке основания финансирования.
После закрытия месяца в программе можно сформировать отчеты донорам. Для этого используются отчеты: Отчет об использовании целевых средств и Расходы по направлениям деятельности.
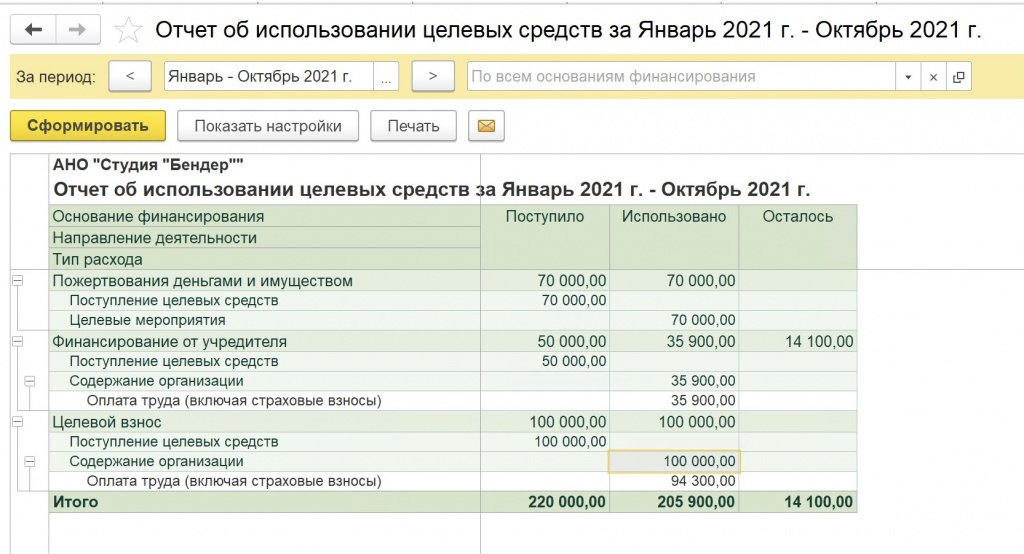
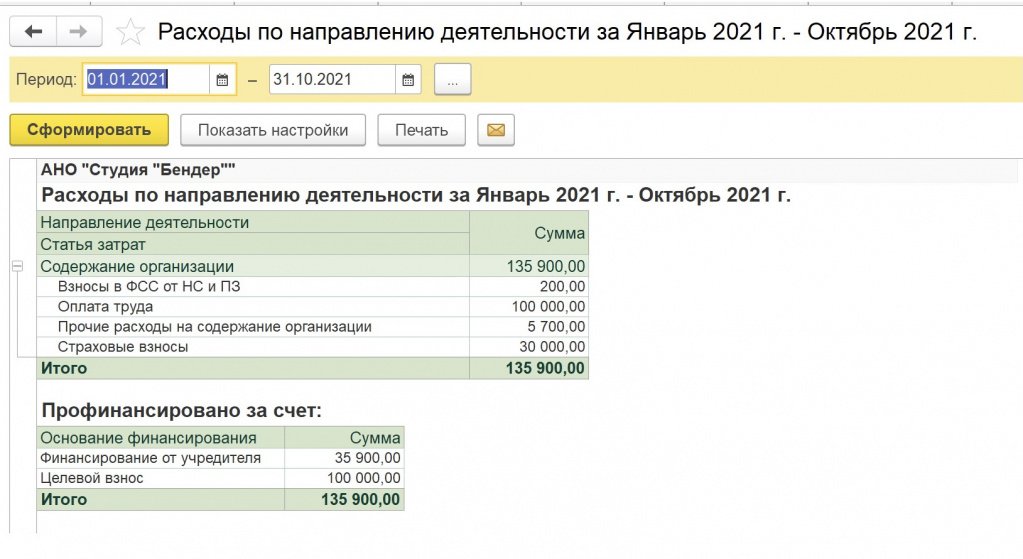
В отчете об использовании целевых средств расходы на оплату труда также выводятся отдельно от остальных расходов.
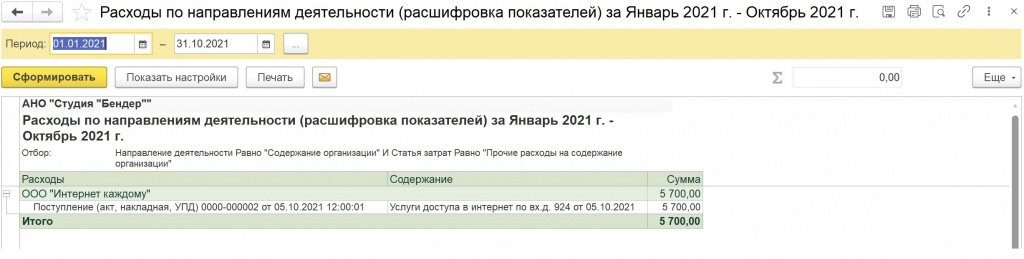
Расходы по направлению деятельности расшифровываются до первичных документов.
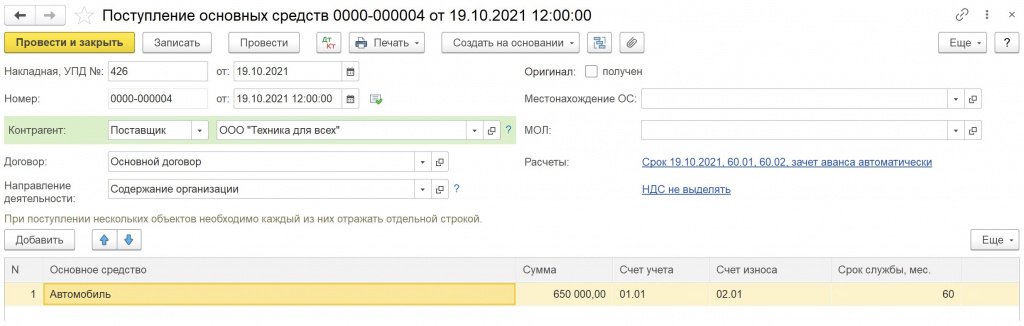
Покупка основных средств за счет целевого финансирования
Поступление основных средств, приобретенных за счет средств целевого финансирования, отражается документом Поступление основных средств: ОС и НМА − Поступление основных средств.
Оплату поставщику следует отражать документами Выдача наличных, Списание с расчетного счета, аналогично другим документам поступления.
Если основное средство получено как пожертвование, необходимо выбрать вид контрагента − Донор и указать соответствующее основание финансирования, аналогично другим документам поступления. Для основного средства необходимо заполнить счет учета, а также счет начисления износа/амортизации и срок службы.
Обратите внимание: согласно ФСБУ 6/2020, некоммерческие организации начиная с 2022 года обязаны начислять амортизацию. Рекомендуем для амортизации выбирать счет 02.01.
Также следует указать направление деятельности, в котором основное средство будет использоваться.
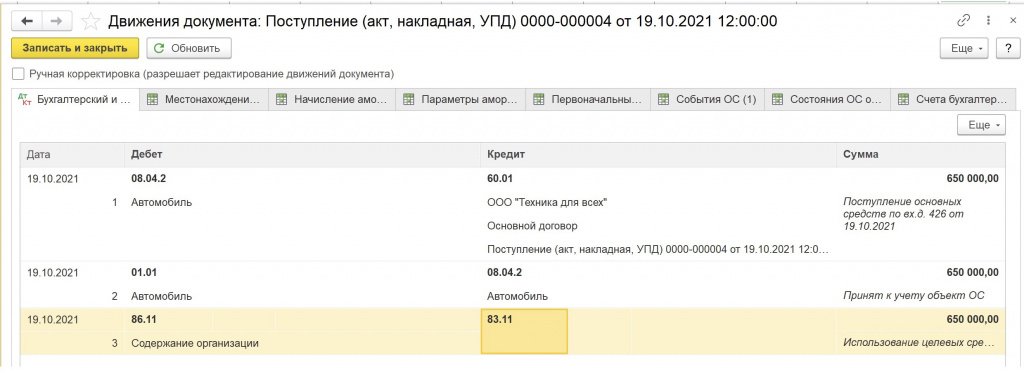
При проведении документа программа отразит покупку основного средства, а также сформирует проводку по увеличению добавочного капитала за счет целевых средств.
Для учета расходов на поступившие основные средства используется счет 86.11.
Распределить расходы на приобретение ОС между различными источниками финансирования можно также с помощью шахматки расходов. Внеоборотные активы в ней выводятся отдельной строкой.
Заполнение отчета о целевом использовании средств
Отчет о целевом использовании средств в составе бухгалтерской отчетности программа заполняет автоматически по данным учета: Отчеты — Регламентированные отчеты.
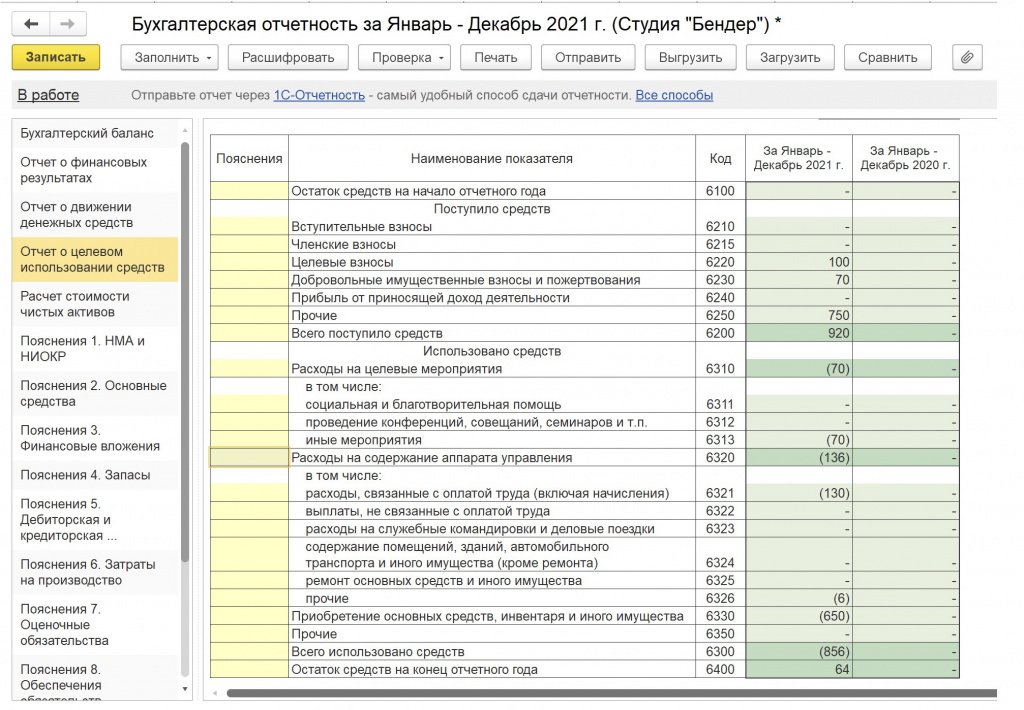
Раздел «Поступило средств» (строки 6210-6250) заполняется в соответствии с указанными видами оснований финансирования.
Раздел «Использовано средств» (строки 6310-6350) заполняется в соответствии с указанными типами направлений деятельности и видами целевых мероприятий.
Источник: buh.ru
Обязательные и добровольные платежи ТСЖ – нужно ли их платить по закону

Жители многоквартирных домов часто состоят в товариществе собственников жилья (ТСЖ). С одной стороны, участие в нем позволяет не решать многие проблемы лично, с другой – обязует вносить определенные платежи – обязательные и необязательные. С последним моментом у граждан часто возникают вопросы, решить которые без специфических знаний невозможно.
В статье расскажем, зачем в ТСЖ собирают платежи, какими они бывают и что грозит нерадивому члену товарищества за просрочку или невнесение. Информация о расчетах позволит избежать ненужных переплат и грамотно вести семейный бюджет.
- 1 Что такое членские взносы?
- 2 Виды собираемых платежей
- 2.1 Вступительный
- 2.2 Членские
- 2.3 Целевые
- 2.4 Страховые
- 2.5 Дополнительные
Что такое членские взносы?
Согласно российскому законодательству, членскими взносами ТСЖ называют выплачиваемые суммы, направленные на покрытие определенных финансовых нужд и вносимые участниками товарищества.
Согласно ст. 145 п. 2 ЖК РФ назначение и величина определенного платежа должны устанавливаться на общем собрании жильцов. Кроме того, они должны быть четко прописаны в соответствующем разделе Устава ТСЖ. При этом расходы за свет, газ и другие коммунальные платежи не покрываются за счет членских взносов или покрываются частично.
Что касается выплаты задолженностей или проведения ремонта коммуникаций – направление членских взносов на эти нужды возможно по результатам общедомового собрания и только в исключительных случаях. Первоочередная цель уставных платежей совсем иная.
Виды собираемых платежей
Назначение и размер платежей в пользу ТСЖ регламентируются общим собранием жильцов и должны быть зафиксированы в Уставе. В зависимости от предназначения, взносы могут быть:
- вступительными;
- разовыми;
- регулярными.
Размер некоторых периодических (разовых) взносов зависит от нужды и устанавливается на собрании собственников жилья. Как правило, такие сборы возникают в случае незапланированных расходов, чрезвычайных ситуаций или аварий на коммуникациях. У вступительного платежа цель другая – компенсировать затраты на регистрацию ТСЖ, потому он взимается лишь один раз.
Также в ТСЖ могут собираться регулярные взносы, которые тратятся на нужды, не связанные напрямую с поддержанием дома в должном состоянии. К ним относят:
- премии руководителю и сотрудникам;
- благоустройство прилегающей территории;
- создание резервного фонда и т.д.
Такие взносы не обязательны, но лучше их не игнорировать. Например, за счет средств резервного фонда могут покрываться расходы на устранение последствий аварий, поэтому чем он больше – тем лучше. Рассмотрим каждый взнос в ТСЖ подробнее.
Вступительный
Как только жилец решает вступить в ТСЖ – с него потребуют вступительный взнос. Это единоразовый платеж, целью которого является компенсация расходов, связанных с оформлением товарищества и его регистрацией в соответствующих органах.
Членские
Как только гражданин купил недвижимость, входящую в состав ТСЖ, он автоматически становится его членом и обязан платить членские взносы. Такая обязанность возникает в момент оформления права собственности на квартиру или другой объект недвижимости.
За счет членских взносов товарищество собственников может платить:
- вознаграждение рабочим, устранявшим проблемы в коммуникациях;
- оплату управляющему ТСЖ;
- выплаты членам контролирующей группы.
Так как членские взносы относятся к числу регулярных, их размер незначителен и не превышает платежи по другим целям. В противном случае возможны сбои в выплате и связанные с ними последствия.

Целевые
Целевой сбор направлен на определенную цель, потому относится к разовому платежу. Чаще всего необходимость в таком платеже возникает в случае косметического или капитального ремонта помещений ТСЖ или их части, потребность в котором возникла неожиданно. Целевые платежи могут быть направлены:
- на ремонт общих помещений;
- косметический ремонт подъезда;
- на покупку нового оборудования.
Размер платежа прямо пропорционален доле в общем имуществе каждого участника ТСЖ, при этом должна учитываться конечная стоимость предполагаемых работ, а также иные доходы товарищества, за счет которых можно погасить возникшие потребности. При этом расходы на полное восстановление дома не могут быть компенсированы за счет сборов этого взноса.
Страховые
Этот вид взносов собирается раз в квартал или с иной периодичностью, прописанной в Уставе и относится к числу обязательных. Распределение долей в этом случае следующее:
- 2,9 % на Фонд социального страхования;
- 5,1 % на Фонд ОМС;
- 22 % в ПФ РФ.
Общая сумма страхового взноса должна быть распределена поровну между членами ТСЖ.
Дополнительные
Если в ходе деятельности ТСЖ возникла проблема, решить которую за счет резервного фонда не получается, может быть введен единовременный дополнительный взнос. В особо тяжелом случае придется внести еще один взнос, при этом товарищество должно ка можно быстрее привести резервный фонд в платежеспособное состояние.
Размер дополнительного сбора устанавливается индивидуально и рассчитывается, по утвержденному Уставом плану. Так, могут учитываться размер долей каждого участника, необходимая сумма или иные параметры.
Кратко о резервном фонде
Больше всего вопросов у жильцов возникает по поводу резервного фонда. Казалось бы, если часть нужд покрывается за счет целевого взноса, а есть еще членские платежи, зачем еще на что-то откладывать средства? Однако без такого обеспечения не обойтись, именно с него управление ТСЖ берет средства для ликвидации последствий:
- чрезвычайных ситуаций;
- аварий инженерных сетей в помещениях общего пользования;
- ошибок обслуживающих работников.
За счет средств резервного фонда покрываются и неустойки, возникшие в результате неожиданного скачка тарифов за электроэнергию, газоснабжение и им подобные услуги.
Размер платежей в резервный фонд определяется индивидуально в каждом ТСЖ, но не превышает 5-10 % от общей суммы расходов за месяц. Такого распределения достаточно, чтобы своевременно решать возникшие проблемы, а также компенсировать последствия инфляции. Если управлению ТСЖ пришлось взять часть средств резервного фонда, жильцы должны за счет взносов восстановить его первоначальный размер.
Согласно ст. 145 п. 2 ч. 5 ЖК РФ порядок и ситуации, при которых возможно подключать средства резервного фонда, определяются на общем собрании собственников жилья. Лишь в случае чрезвычайной ситуации, в условиях дефицита времени руководство сможет дать распоряжение на подключение фонда без созыва собрания собственников жилья.
Резервный фонд пополняется за счет:
- Взносов членов ТСЖ.
- Благотворительных взносов.
- Государственных субсидий.
- Дохода от аренды незанятых помещений.
- Средств, полученных в результате снижения планируемых расходов.
Средства резервного фонда находятся на отдельном счете в банке, это позволяет контролировать расходы и защищает от случайных трат, возникших по ошибке.
При грамотном управлении резервный фонд длительное время не нуждается в пополнении за счет средств собственников жилья. Однако в случае резкого снижения сохраненной суммы требуется быстро восстановить ее размер, что при определенных обстоятельствах возможно лишь за счет установленного собранием дополнительного взноса.
Кто обязан вносить платежи?
В этом вопросе также возникают сложности для определенных категорий граждан. Например, человек может снимать квартиру по договору аренды, но не являться собственником жилплощади. Правомерно ли требование уплаты взноса в ТСЖ в его случае?
Согласно ЖК РФ обязанность совершать платежи, установленные в ТСЖ, имеют следующие граждане:
- жильцы, проживающие в доме и пользующиеся услугами, которые оплачиваются за счет средств ТСЖ;
- члены ТСЖ;
- собственники квартир, не входящие в ТСЖ, но подписавшие с ним договор об оказании услуг.
Лица, не являющиеся членами ТСЖ, имеют право отказаться от взносов, целью которых не ялвяется возмещение коммунальных ресурсов и части услуг.
Можно ли рассчитать размер взноса
С точностью рассчитать размер каждого взноса, собираемого в рамках деятельности ТСЖ, не получится. Однако жильцы и собственники недвижимости могут сориентироваться самостоятельно, если будут знать, какие факторы влияют на конечную сумму. На этот показатель влияют:
- количество квартир в доме;
- количество членов ТСЖ;
- особенности региона;
- перечень текущих расходов;
- нюансов Устава.
Так, если дом расположен в условиях Крайнего Севера, размер взносов будет выше, чем в аналогичном доме Средней полосы. Иногда взносы распределяются пропорционально площади, находящейся в собственности у члена товарищества, а иногда – разделены в равных частях между каждым владельцем квартиры.
Для членов ТСЖ размер каждого взноса определяется Уставом и общим собранием собственников. Гражданам, не являющимся членами товарищества, но подписавшим с ним соглашение, стоимсоть рассчитывается исходя из суммы всех услуг и действий, выполненных в рамках подписанного документа. Подробную информацию можно увидеть в квитанции на оплату услуг.
Квитанции на регулярные платежи приходят ежемесячно или ежеквартально, а разовые взносы оплачиваются в период между получением квитанции и сроком, установленным в ТСЖ.
Что будет за неуплату
Некоторые граждане, в силу определенных обстоятельств, не могут своевременно оплатить взносы по ТСЖ или отказываются от оплаты полностью. Однако такое отношение может спровоцировать ряд неприятностей:
- росту задолженностей;
- полному или частичному ограничению подачи коммунальных услуг;
- судебными процессами.
Серьезность последствий зависит от того, какая сумма сформировалась в результате невыполнения платежных обязательств.

Если гражданин не состоит в ТСЖ, но пользуется электричеством, лифтом, газом, выносит мусор в общий бак или пользуется мусоропроводом – он обязан оплачивать эти услуги в рамках заключённого с ТСЖ соглашения. Отсутствие платежей грозит такими же последствиями, как и для членов товарищества.
Можно ли вернуть после выхода из товарищества?
В силу различных обстоятельств человек может покинуть ТСЖ. При этом возникает вопрос, можно ли как-то вернуть сумму взносов или часть ее? Например, если платились средства в счет пополнения резервного фонда, а средства не были израсходованы. Ответить на такие вопросы просто. После выхода из ТСЖ гражданин не должен платить взносы, но вернуть деньги не получится.
- выявление нарушений при сборе платежей;
- услуга была непредставленная;
- обнаружилось нецелевое использование средств.
В таких ситуациях можно подать исковое заявление и вернуть потраченные средства в судебном порядке. Чтобы выиграть дело гражданин должен взять выписку об операциях в бухгалтерии ТСЖ и копию сметы. Утвержденной на очередном собрании собственников жилья. Другого пути решения проблемы нет.
Согласно ст. 143 ЖК РФ собственник жилой площади имеет право потребовать в бухгалтерии документы о движении средств, если у него возникнут подозрения в нецелевом их использовании. Отказ предоставить нужные бумаги противозаконен, в этом случае нужно обращаться в жилищный надзор с правильно составленной жалобой.
Если у вас возникли сложности с взносами в ТСЖ, вы считаете, что средства используются неправильно и хотите их вернуть – обращайтесь к нашим юристам. Записаться на консультацию можно в соответствующем разделе сайта.
Все платежи ТСЖ, обязательные и необязательные, прописаны в Уставе или оговорены на собрании собственников. Поэтому уклонение от оплаты может признаться незаконным со всеми вытекающими последствиями. При возникновении подозрений в правомерности присылаемых в ТСЖ квитанций, нужно обращаться в жилищный надзор или в суд.
Источник: estatelegal.ru