
В последние годы на территории России что-то слишком часто стали происходить природные катаклизмы. По крайней мере, так кажется большинству автовладельцев. То ливни со шквалистым ветром все деревья повалят, то град размером с яйцо побьет автомобиль, то снега нападает столько, что невозможно добраться до машины.
Что делать, если ваша машина пострадала от стихийного бедствия? Как действовать и куда бежать-звонить? Расскажем по порядку.
Для начала, стихийное бедствие – это природное явление чрезвычайного характера, которое нарушает жизнедеятельность населения, приводит к гибели людей, разрушению материальных ценностей. То есть это ливни, смерчи, землетрясения, град, пожары, обвалы, снежные лавины и сели. И если ваша машина пострадала в результате одного из природных катаклизмов и у вас оформлено КАСКО, то вы можете получить страховую выплату.
Вот тут надо быть внимательным. Определение стихийного бедствия у разных страховых компаний обычно прописано в договоре, и эти определения различаются. Некоторые компании сужают круг возможных чрезвычайных ситуаций, кто-то четко прописывает формулировки, а у других – более размытые понятия стихийных бедствий. Поэтому приобретая страховку, обращайте на этот пункт особое внимание.
Возмещение ущерба автомбилю от ДТП, если виновник не застрахован.
Если стихийное бедствие носило массовый характер, и от него пострадало много автомобилей, то это значительно упростит процесс доказательства страхового случая, поскольку пострадавших будет много. Но если пострадал только ваш автомобиль, то вот как вам следует действовать:
Теперь, когда вы знаете, как действовать, если непогода вдруг обрушит на ваш автомобиль свое плохое настроение. Мы же надеемся, что эти знания не пригодятся вам на практике.
А если вам нужен надежный проводник в вопросе страхования, подписывайтесь на наш канал.
Статьи, которые вам понравятся:
Мы знаем все об автостраховании и хотим, чтобы вы всегда чувствовали себя уверенно на дороге. На этом канале мы делимся лайфхаками о том, как правильно вести себя в спорных ситуациях, как разговаривать со страховыми компаниями и всегда добиваться компенсаций.
Наш портал использует файлы Cookie
Использование нашего сайта означает Ваше согласие на прием и передачу файлов Cookie Что такое Cookie?
Какие документы понадобятся?
Если на вашу машину рухнуло дерево, поваленное ураганом, или ее побил сильный град величиной с куриное яйцо, то кроме обычного пакета документов вы должны будете достать справки из метеорологической или гидрологической службы, которые бы подтверждали, что в таком-то месте в такое-то время было зафиксировано конкретное погодное явление. Если кому-то из клиентов СК откажут в предоставлении подобной справки или в справке будет указана размытая формулировка погодного явления, страховое возмещение выплачено не будет.
Реальный пример из нашей практики
Такие противоречия удается разрешить в судебном порядке, хотя определенные трудности создает несовпадение терминов, используемых страховщиками и работниками гидрометеорологической службы.
Как узнать, выплатят ли страхователю компенсацию?
У клиента из-за сильных морозов лопнула пластиковая часть радиатора, и владелец авто посчитал, что имеет право на выплату, ведь очень низкая температура зимой – это, с его точки зрения, стихийное бедствие. Однако такого мнения не придерживались представители СК, отказавшие владельцу авто в выплате страхового возмещения. Многие СК выносят решение о необоснованности выплат даже тогда, когда ситуация клиента подходит под определение одного из стихийных бедствий – шторма, удара молнии, урагана, бури, землетрясения, града, селя, оползня, обвала или паводка из-за различий в терминологии.
Для положительного решения спора в суде необходимо разобраться с правилами страхования самой СК, условиями договора страхования и теми документами, которыми требуется подтверждать конкретное событие.
Реальная история из жизни наших клиентов: учитесь на чужих ошибках!
Машина Страхователя находилась на открытой охраняемой стоянке и была повреждена градом. В СК попросили представить справку из Гидрометеоцентра, которая подтверждала бы прохождение града по тому району города, на территории которого находится стоянка, с указанием диаметра града. Как оказалось, в метеорологической службе дают справку о событии лишь в целом по городу, а не по его районам. СК в страховой выплате клиенту отказала, мотивируя это тем, что в предоставленных документах отсутствуют необходимые сведения. По словам представителей СК, это не дает им возможности выплатить компенсацию.
Почему может быть отказано в выплате: из уст очевидцев
И снова пример из практики. Во время сильной грозы недалеко от припаркованного автомобиля Страхователя ударила молния, в результате чего вышла из строя вся электронная система управления. Машина в это время не передвигалась, однако двигатель работал. Клиент подал в СК полный пакет документов для получения страхового возмещения, включая справку с гидрометеоцентра, однако в выплате ему было отказано по целому ряду причин – машина стояла, а не двигалась, молния ударила рядом, но не попала в автомобиль, поэтому случай признали нестраховым.
Комментарии
Добрый вечер, машина стояла на парковке пошел сильный град, вся машина во вмятинах. застрахована по ОСАГО, после града пришла смс о том что будет град, возможно ли получение выплат в таком случае?
Приветствую, Сергей!
Начиная с 2003 года я не перестаю объяснять, что по ОСАГО страхуется не машина. Итак, ответ на ваш вопрос: нет, выплаты не будет, по ОСАГО страхуется ваша ответственность, если вы кому-то своей машиной розобьёте чужую машину или иное имущество.
Добрый день! Сильным градом повредило автомобиль, вмятины и разбиты оба фонаря задние, так же левое боковое зеркало заднего вида. Авто застраховано ОСАГО, возможно ли получить какие либо выплаты от СК? Спасибо.
Приветствую, Наталия!
Уже более 10 лет по ОСАГО страхуется не автомобиль, а гражданская ответственность автовладельца.
То есть, если вы в кого-то въедете, то платить за вас потерпевшему будет страховая компания.
Припарковался возле кирпичного забора. Собирался дождь, был порывистый ветер. Стал открывать дверь, порывом ветра ее вырвало из руки и она ударилась об стену. Обратился в полицию, составили акт о повреждения.Автомобиль за страхован по КАСКО. В страховой сказали, что потребуется справка из метеорологической службы о силе ветра в этот день. Страховой ли это случай и какая должна быть сила ветра для выплаты по страховке
Приветствую, Андрей!
В вашей ситуации необходимо посмотреть под какой именно риск, предусмотренный правилами страхования, у вас подпадает повреждение автомобиля, под какое метеорологическое явление.
Кроме того, необходимо обратить внимание на ГОСТ по опасным метеорологическим явлениям, где содержится их классификация.
Автомобиль застрахован по КАСКО. Стоял в пробке и услышал сзади сильный хлопок-удар. Увидел треснувшее заднее стекло в зеркало заднего вида. Вышел, увидел выбоину на стекле и в этот момент стекло осыпалось внутрь салона. На улице дождь со снегом. Сообщил в страховую, вызвал ГИБДД, они отказались оформлять и отправили в УВД.
УВД выдало справку, в которой отметило что произошло полное повреждение заднего стекла при невыясненных обстоятельствах и выдало отказ о возбуждении уголовного дела.
Страховая отказывает и настаивает на том, чтобы в справке было указано, обязательно, что повреждение произошло по причине противоправных действий третьих лиц, и что свидетели и очевидцы в ходе оперативных розыскных мероприятий не установлены. Иначе у них нет основания для выплаты а точнее для направления на СТО. Либо предлагают просто поменять стекло с пылесосом салона. Но на СТО составили целый перечень работ: уборка (со снятием обшивки), сушка, диагностика и возможно замена обшивки салона из за порезов кожи, замена стекла и возможно другие повреждения.
В УВД сказали что писать про противоправные действия третьих лиц не будут, а тем более про оперативно розыскные мероприятия.
По договору страхования там действительно есть противоправные действия третьих лиц, а формулировка «повреждение по невыясненным причинам» отсутствует.
Но ведь их действительно невозможно определить. может быть стреляли из пневматики, может быть что то упало (но я ничего в салоне и рядом с машиной не нашел), т.е. я понятия не имею почему был удар и треснуло/осыпалось стекло.
Подскажите как в этой ситуации поступить? Пытаться договориться с УВД, обжаловать их решение или судиться со страховой?
Приветствую, Сергей!
К сожалению без соблюдения страховых рисков получить страховую выплату не получится.
Вам либо придётся поискать свидетеля, который видел, что стекло было кем-то разбито, либо обращаться по гарантии к дилеру в связи с производственным браком.
Случилась такая ситуация. Припарковав машину возле магазина, выходя из автомобиля я открыла дверь, и порывом ветра, дверью мой машины ударила стоявшую соседнюю машину, в результате получилась небольшая вмятина, без повреждения краски. Мы позвонили в ГИБДД, но нам вместо наряда ГИБДД прислали участкового, который составил протокол проишествия.
Позвонив в ОСАГО (страховую компанию МСК), мне говорят, что надо было вызывать ГИБДД, что надо протокол от них, а не от участкового. Подскажите, пожалуйста ,это страховой случай и что в этом случае дальше делать?
Приветствую, Ольга!
Согласно Закону страховой случай это:
наступление гражданской ответственности владельца транспортного средства за причинение вреда жизни, здоровью или имуществу потерпевших при использовании транспортного средства, влекущее за собой в соответствии с договором обязательного страхования обязанность страховщика осуществить страховую выплату.
Использование транспортного средства это:
эксплуатация транспортного средства, связанная с его движением в пределах дорог (дорожном движении), а также на прилегающих к ним и предназначенных для движения транспортных средств территориях (во дворах, в жилых массивах, на стоянках транспортных средств, заправочных станциях и других территориях). Эксплуатация оборудования, установленного на транспортном средстве и непосредственно не связанного с участием транспортного средства в дорожном движении, не является использованием транспортного средства.
К сожалению Ваш случай не страховой, так как машина не двигалась.
Хочу застраховать машину по каско, но на капоте есть пару сколов и с зади чуть чуть примят бампре. Во что мне это выльется в дальнейшем если будут повреждены эти детали?
Приветствую, Александр!
Это выльется в отказ по страховой выплате в части покраски повреждённых элементов. При чём оспорить такой отказ очень трудно.
Здравствуйте. Подскажите пожалуйста исчерпывающий перечень документов, которые вправе требовать с меня страховая компания при наступлении страхового случая в результате ДТП по ОСАГО. участников ДТП двое, вред жизни и здоровью кого-либо не причинён, ущерб иному имуществу также не причинён. И будьте добры, подкрепите свой ответ указание нормативных актов и (или) законов (правил, постановлений), где указан такой перечень документов. Заранее большое спасибо).
Приветствую, Роман!
Пункт 61 Правил ОСАГО
При причинении вреда имуществу потерпевшего (транспортным средствам, зданиям, сооружениям, постройкам, иному имуществу физических, юридических лиц) кроме документов, предусмотренных пунктом 44 настоящих Правил, потерпевший представляет:
а) документы, подтверждающие право собственности потерпевшего на поврежденное имущество либо право на страховую выплату при повреждении имущества, находящегося в собственности другого лица;
б) заключение независимой экспертизы о размере причиненного вреда, если проводилась независимая экспертиза, или заключение независимой технической экспертизы об обстоятельствах и размере вреда, причиненного транспортному средству, если такая экспертиза организована самостоятельно потерпевшим (если экспертиза организована страховщиком, заключения экспертов находятся у него);
в) документы, подтверждающие оплату услуг независимого эксперта, если экспертиза проводилась и оплата произведена потерпевшим;
г) документы, подтверждающие оказание и оплату услуг по эвакуации поврежденного имущества, если потерпевший требует возмещения соответствующих расходов. Подлежат возмещению расходы по эвакуации транспортного средства от места дорожно-транспортного происшествия до места его ремонта или хранения;
д) документы, подтверждающие оказание и оплату услуг по хранению поврежденного имущества, если потерпевший требует возмещения соответствующих расходов.
Возмещаются расходы на хранение со дня дорожно-транспортного происшествия до дня проведения страховщиком осмотра или независимой экспертизы;
е) иные документы, которые потерпевший вправе представить в обоснование своего требования о возмещении причиненного ему вреда, в том числе сметы и счета, подтверждающие стоимость ремонта поврежденного имущества.
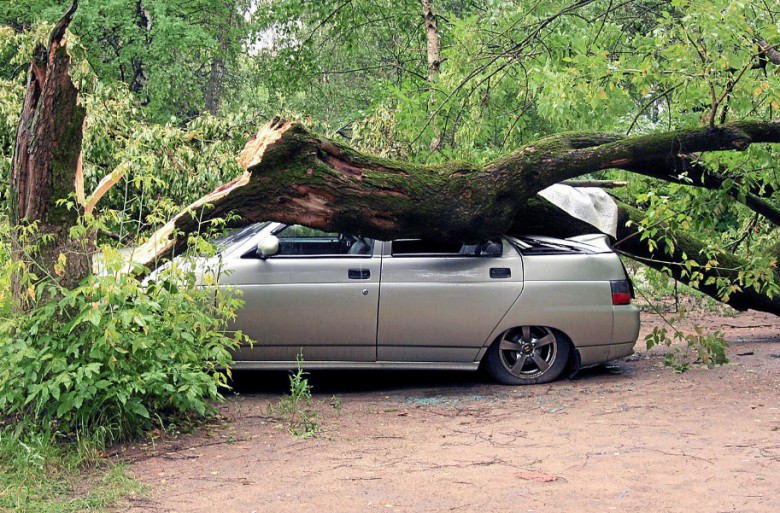
В результате шторма, обрушившегося в конце мая на столичный регион, пострадало большое количество автомобилей — по некоторым данным, около двух тысяч. После того как ветер утих, а улицы и дворы были расчищены от упавших деревьев, многие автолюбители задумались над тем, как оградить свое имущество от ударов стихии.
Пока гром не грянет
Пока их автомобиль не превратился в бесформенную массу, погребенную по ветвями могучего дуба (тополя или клена), автовладельцы в большинстве своем не обращают внимания на капризы природы. Договор добровольного страхования (пресловутый КАСКО) обычно заключается для нового автомобиля, купленного в кредит (по требованию кредитной организации), во избежание его угона либо из боязни ремонтировать машину за свой счет в случае ДТП.
Природные катаклизмы обычно не рассматриваются, в связи с чем страховые компании при составлении договора часто этот пункт пропускают. Кто знакомится с условиями страхования по КАСКО после того, как бумаги подписаны, а деньги заплачены? Еще меньше тех, кто интересуется ими до того, как заключить договор со страховщиком. Что мы обычно знаем о КАСКО? Ущерб плюс угон.
Вполне достаточно.
Закон, что дышло
В законе N4015-1 от 27 ноября 1992 года «Об организации страхового дела в Российской Федерации» говорится, что лица, пострадавшие от стихии и оформившие договор добровольного страхования, имеют право на компенсацию ущерба от страховой компании, с которой был заключен соответствующий договор. То есть, если автомобиль застрахован от ущерба (некоторые, чтобы сэкономить на страховке, ограничиваются лишь защитой от угона транспортного средства), владелец авто, которое было расплющено от падения на него дерева, может рассчитывать на возмещение убытков, потраченных на его восстановление.
Но здесь есть одна тонкость! В договор страхования должны быть включены подобные риски. То есть в нем должен быть пункт (пункты), в котором говорится о том, что стихийные бедствия (падение деревьев, подтопление водой) и опасные осадки (например, град) являются предметом страхования. Страхователю также необходимо ознакомиться с лимитом страховой суммы, которая прописывается в договоре страхования.
Почему мы ничего не говорим об ОСАГО? Да потому, что обязательное страхование автогражданской ответственности под такого рода риски (дерево, упавшее на крышу, осыпавшаяся штукатурка или градина с грецкий орех, разбившая ветровое стекло) не попадает.
Шеф, все пропало!
А что делать автовладельцу пострадавшего от стихийного бедствия авто, если у него нет полиса КАСКО? Не спешите впадать в хандру и занимать деньги у друзей на ремонт машины. Выясните обстоятельства произошедшего и при необходимости обратитесь с иском к организации, которая проявила недобросовестное отношение к своим обязанностям, повлекшим к трагическим (для вашего авто) последствиям.
Далее — дело техники! Обратите внимание: если дерево упало на машину во время движения, вы вызываете ГИБДД; если в тот момент, когда случилась неприятность, она была припаркована, — участкового уполномоченного, который должен составить протокол о том, что произошло и к каким последствиям привело. Отнюдь не лишним будет фотоотчет о происшествии — отмеченные повреждения и причина, по которой они произошли (булыжник на капоте, дерево на крыше, элемент рекламной конструкции рядом на асфальте и т.д).
После проведения независимой технической экспертизы вы можете отправляться в организацию, отвечающую за дерево, кровлю дома, рекламный щит, и требовать от нее компенсации ущерба. Рассчитывать на то, что директор «конторы» тут же отвалит вам необходимую сумму на ремонт авто, не приходится. Более того, ответственные лица, скорее всего, будут пытаться изо всех сил уйти от ответственности и ссылаться на пресловутый форс-мажор, предвидеть который и сопротивляться которому у них не было никакой возможности. Если предполагаемый виновник отказывается платить в добровольном порядке, придется идти в суд. Дело не быстрое и чрезвычайно хлопотное, но, как показывает практика, отнюдь не безнадежное.
Что написано пером
Иногда власти населенных пунктов и регионов, в которых произошел массовый вал деревьев в результате урагана, принимают решение о выплате материальной помощи тем, кого коснулась эта беда. Скажете, что это невозможно? Возможно, но лишь в том случае, если в результате падения дерева на автомобиль, пострадали люди, которые в нем находились.
Так, департамент труда и социальной защиты населения города Москвы объявил о выплате пострадавшим (получившим травмы) от урагана от 100 до 500 тыс. рублей. Подлечиться самому можно и бесплатно, а вот деньги, выплаченные государством на поддержание здоровья, можно потратить на ремонт любимого авто. Если, конечно, оно сумело «выжить».

Подписаться на материалы
Страхование автомобиля стало таким же обязательным правилом, как получение водительских прав. Однако многие до сих пор не понимают, что такое ОСАГО и каско. Особенно начинающие водители, только купившие свою первую машину.
Простым языком объясняем, в чем разница между двумя видами страхования, кто за что платит в случае аварии и где подобрать страховку на самых выгодных условиях .
Что такое ОСАГО
Это обязательное страхование автогражданской ответственности – такой полис должен быть у каждого водителя. Владелец ОСАГО в случае ДТП по своей вине не платит пострадавшему – вместо него расходы несет страховая компания. А вот свой автомобиль восстанавливать придется уже за личные деньги.
По ОСАГО максимальный размер выплат на ремонт – 400 000 рублей, а за причиненный вред здоровью человека – 500 000 рублей. Если восстановление машины или лечение пострадавшего обойдется дороже, доплачивать придется из своего кармана.
Срок действия полиса ОСАГО – один год по договору страхования. Можно также выбрать период использования автомобиля (в одном полисе может быть до трех периодов)– например, если ездите на автомобиле только летом, покупайте полис с периодом в летние месяцы.
Что такое каско
Это добровольное страхование, которое возмещает ущерб уже самому владельцу полиса. Если автомобиль пострадает в ДТП (даже по вине водителя), его угонят или повредят, страховая возместит убытки – отремонтирует машину или выплатит деньги.
Размер выплат по страховым случаям равен размеру ущерба.
У каско также есть стандартный срок действия в один год, но возможны варианты. При заключении договора автовладелец с хорошей страховой историей может даже рассчитывать на скидку от компании.
Каско покрывает не только повреждения машины в случае ДТП. Есть несколько видов страховки в зависимости от страховых случаев, объема рисков и цены полиса.
Полное каско – страхует сразу от угона, нанесения ущерба и похищения автомобиля. Список страховых случаев длинный: повреждение машины при ДТП, угон, потеря отдельных частей, попадание камней, сосулек и других предметов, ущерб от стихийных бедствий и акты вандализма третьих лиц.
Частичное каско – страхует автомобиль только от ущерба, то есть повреждений разной степени тяжести. Вплоть до полной гибели автомобиля или его частей в результате стихийных бедствий, падения посторонних предметов, столкновения или наезда. А также возгорания при ДТП, пожара, взрыва и противоправных действий третьих лиц (но угон в этот список не входит).
Например, автовладелец может выбрать пакет каско по вине третьих лиц , когда страховую выплату отдают при установленном виновнике (не клиента), и не важно, если у него ОСАГО.
Или пакет тотал+угон – страховку выплачивают при полной гибели автомобиля, когда он восстановлению не подлежит, например, от пожара. А при угоне автовладелец получает страховое возмещение на покупку новой машины после закрытия уголовного дела.
Перечень всех страховых случаев каско обязательно нужно согласовать со страховщиком и прописать в договоре.
По типу страховых выплат каско делится на два вида:
Неагрегатное – страховая сумма определена для каждого страхового случая. То есть компания будет оплачивать ущерб каждый раз. Например, застрахованная на 500 000 рублей машина попала в ДТП. Ремонт обошелся в 300 000, а потом автомобиль еще и угнали. Страховка не уменьшается – компания снова заплатит сумму до 500 000.
Агрегатное – очень редкий вид, который почти не встречается. Есть максимальный размер выплат за весь срок страхования. Например, автомобиль застрахован на 500 000 рублей и его восстановили после ДТП за 300 000. Если машина снова попадет в аварию, рассчитывать придется только на оставшиеся 200 000.
Еще один вариант страхования – франшиза каско . Она снижает стоимость полиса, но больше всего подходит для опытных и осторожных водителей. Суть в том, что компания не выплачивает владельцу автомобиля небольшие суммы страховой компенсации. То есть не надо из-за каждой царапины обращаться к страховщику.
Например, водитель оформил франшизу на 15 000 рублей и попал в аварию. Если ущерб оценили в 14 999, владелец авто сам оплачивает ремонт. А если повреждения окажутся больше страховой суммы, восстановление уже оплатит компания.
Как страховая возмещает ущерб
Срок ремонта автомобиля – 30 дней с момента поступления на станцию технического обслуживания. Если ремонт затягивается, страховщик должен заплатить неустойку в размере 0,5 % от суммы страхового возмещения.
Минимальный гарантийный срок на ремонт автомобиля – полгода.
Также потерпевшая сторона может получить прямое возмещение убытков . Но его можно требовать, только если:
- авария произошла с участием двух автомобилей и у обоих водителей есть действующий полис ОСАГО;
- был причинен вред только имуществу, а не здоровью участников ДТП;
- не зафиксирована обоюдная вина участников ДТП;
- у страховой компании виновника есть действующая лицензия ОСАГО;
- оба водителя своевременно сообщили о ДТП в страховые компании.
С полисом каско оплатить ремонт или возместить расходы на него также может страховая компания. Для этого эксперты страховщика или независимая экспертиза определяют размер компенсации.
Способ возмещения нужно согласовать еще на этапе подписания договора и указать его в полисе. Если выберете ремонт, в документах должно быть указано, где именно будут чинить автомобиль – у официального дилера или на станции технического обслуживания. В договоре может быть указано, что ремонт на СТО по выбору страховщика.
Что делать при наступлении страхового случая
Соблюдайте общие правила:
- позвоните в страховую компанию и четко следуйте их указаниям;
- вызовите спецслужбы для фиксации ущерба – ГИБДД, пожарных или полицию;
- соберите документы, которые подтверждают наступление страхового случая: копии протоколов и показания свидетелей. В зависимости от характера происшествия, вам понадобятся особые бумаги. Например, при стихийном воздействии – справка от метеослужбы о погоде, а при хищении автомобиля – уведомление о принятии заявления и копия постановления о возбуждении уголовного дела.
В течение пяти дней после происшествия нужно обратиться в страховую компанию. Имейте в виду, что оба участника ДТП должны обратиться к своим страховым компаниям.
Заранее подготовьте несколько документов:
- паспорт или иной документ, удостоверяющий личность;
- полис с квитанцией о его оплате;
- свидетельство о регистрации автомобиля;
- талон технического осмотра;
- водительское удостоверение;
- банковские реквизиты для перечисления компенсации.
По закону страховая должна выплатить деньги в течение 20 дней с момента подачи заявления. Если автомобиль угнали, срок увеличивается до 2–3 месяцев с момента возбуждения уголовного дела.
Упрощенная процедура подходит при соблюдении трех условий:
- в аварии участвовали только два автомобиля;
- повреждены только автомобили, никто из людей не пострадал;
- у обоих участников оформлены полисы ОСАГО.
Если у вас есть полисы каско и ОСАГО и вы потерпевшая сторона, вы можете выбрать, куда обращаться за покрытием ущерба – в компанию по ОСАГО или каско.
По каско, если:
- Не хотите заниматься документами, долго ждать и ходить в страховую компанию виновника ДТП.
- Не хотите разбираться с виновником аварии для получения от него разницы по износу, если вашему автомобилю больше 2–4 лет.
- Хотите ремонтировать машину у официального дилера, как это прописали в договоре каско.
- Хотите получить деньги вместо ремонта, как это прописали в договоре каско.
- Раз уж заплатили за полис каско, почему бы им не воспользоваться.
По ОСАГО, если:
- Ваш договор каско не предусматривает оформление по европротоколу, а вы как раз его и оформили.
- ОСАГО предоставит вам ремонт у официального дилера, так как машине менее 2 лет. А при оформлении каско этот пункт не был включен.
- Обращение в страховую компанию не повышает стоимость полиса ОСАГО на следующий год, если вы признаны потерпевшей стороной.
Преимущества каско: с каско при ДТП не имеет значения, кто виноват. Оплату по страховке вы получаете в полном объеме. К тому же нужно собирать меньше документов, чем при ОСАГО, а лимит выплат значительно больше, вплоть до покрытия 100 % ущерба.
Минусы каско : более высокая стоимость, а оформить полис можно только на автомобиль не старше 10 лет (в некоторых компаниях – до 7). При банкротстве страховой компании или ее закрытии возмещение можно будет получить только через суд.
Где выгодно и быстро оформить полисы каско и ОСАГО
Быстро и удобно подобрать каско можно с помощью сервиса Сравни.ру. Это не ознакомительный сервис: страховку здесь можно не только рассчитать, но и выбрать, у какой страховой купить. Никакой дополнительной комиссии сервис не берет.
Оформить каско можно за считанные минуты:
- Перейдите во вкладку каско и введите данные своего автомобиля: марку, год выпуска, модель, кузов, объем двигателя, трансмиссию, его стоимость и наличие спутниковой системы. Также нужно указать, брали ли вы автомобиль в кредит, в каком банке, указать другие страховки, если они были, и регион регистрации.
- Введите количество водителей, которых хотите внести в страховку и их данные: возраст, стаж, пол, количество детей и семейное положение.
- Финальный этап – имя и телефон. После подтверждения сервис предоставит вам несколько вариантов страховых полисов, из которых вы можете выбрать самый оптимальный для вас.
- Выбираете самый подходящий полис и оформляете.
Оформить ОСАГО можно также за несколько шагов:
- Перейдите во вкладку ОСАГО на сайте . В соответствующее поле введите номер автомобиля. После этого данные заполнятся автоматически: информация о модели, годе выпуска, документах на машину и прочем. Самостоятельно заполнять ничего не нужно .
- Введите данные о водителе. Если транспортом пользуются несколько человек, следует указать сведения о каждом.
- Заполните информацию о собственнике машины.
- Сервис анализирует информацию и выдает вам полный список предложений от компаний с указанием цены. Здесь же отобразится примененный коэффициент за безаварийность езды .
- Окончательный выбор остается за вами — можно приобрести полис по самой выгодной цене или выбрать знакомую страховую компанию. Кликните на нужный вариант, и сервис откроет поле для оплаты.
- После оплаты полис сразу появляется в базах ГИБДД, РСА и на вашей электронной почте .
Сервис Сравни.р у позволяет выбрать и купить страховой полис меньше, чем за 10 минут. Он сотрудничает с 15 страховыми компаниями, поэтому подобрать самые выгодные условия для любого авто и региона очень просто – в среднем полис обойдется на 1000 рублей дешевле . При этом цены здесь учитывают все скидки страховщиков, а сам маркетплейс не берет никакой дополнительной комиссии.
Если вам нужно выбрать страховую и оформить полис ОСАГО, переходите на сайт Сравни.ру . Сервис выдаст подходящие варианты, а вам останется только выбрать лучшее по цене предложение. Не придется никуда ехать, а оформление займет считанные минуты. Для предъявления полиса достаточно распечатанной копии.
Москвичке Марине Ялта-2021 запомнилась отнюдь не ласковым морем и красотами природы. Поездка с семьей на Южный берег Крыма пришлась на злополучное 18 июня, когда город накрыл ливень невиданной силы, с гор сошли селевые потоки, река вышла из берегов, снося все на своем пути. Попала под удар стихии и семейная Mazda-3.
Потоком воды машину начало раскачивать, подхватило и понесло в сторону набережной. Только к вечеру, когда стихия немного утихла, автомобиль удалось отыскать — просто чудом его не унесло в море. Но состояние оказалось ужасным: кузов разбит, внутри вода до приборной панели, салон забит грязью и мусором, уничтожены все электронные устройства.
От наводнения в Крыму пострадали более 930 автомобилей, общая сумма ущерба составила 407 млн рублей. Компенсировать потери автовладельцам из местного бюджета невозможно, ОСАГО на ЧС не распространяется, а полисы каско встречаются у автовладельцев нечасто. Хотя именно эта страховка призвана защитить в подобных случаях. Руководство региона обещало помощь из благотворительного фонда, выплатив за авто дешевле 300 тыс. рублей их полную стоимость, за более дорогие — 40%. Но на сколько хватит его запасов?
Где же программа страхования жилья от ЧС?
Здорово поиздевалась стихия не только над автомобилями, но и над домами и инженерной инфраструктурой. По оценке Всероссийского союза страховщиков, ущерб от наводнений в Керчи и Ялте составил около 12,5 млрд рублей. Только в Керчи было затоплено 248 домов, в Ялте — более 100. Размер причиненного вреда недвижимому имуществу по всему полуострову — около 242 млн рублей, а в шести подтопленных населенных пунктах в Краснодарском крае — 445 млн рублей.
В отличие от автомобилей, ущерб недвижимости мог бы быть практически полностью покрыт страховщиками, будь у регионов программы страхования жилья от ЧС. Еще 4 августа 2019 года вступили в силу поправки в федеральное законодательство, предусматривающие право субъектов РФ разрабатывать такие программы. Они предполагают номинальное участие бюджетов регионов в возмещении ущерба от ЧС — всего 0,1% от размера ущерба и максимальное участие страховщиков — 99,9%. В случае с Крымом и Краснодарским краем страховщики могли бы выплатить 700 млн рублей.
Но, по словам президента ВСС Игоря Юргенса, пока ни один регион не разработал программу страхования от ЧС, хотя ЧС происходят регулярно — только в нынешнем году стихийные бедствия были в Республике Хакасия, Красноярском, Ставропольском, Забайкальском, Хабаровском краях, Республике Дагестан и Ростовской области.
Надежды пострадавших — на компенсации от государства. Но, например, в Крыму жителям подтопленных домов из резервного фонда выплачивают по 100 тыс. рублей, на которые сильно не разгуляешься. Остается страховать имущество добровольно.
Какие риски покрывает страховка жилья?
Основные риски в полисах страхования жилья — самые распространенные, которым подвергаются квадратные метры:
- заливы;
- пожары;
- ответственность перед соседями;
- противоправные действия третьих лиц;
- ЧС (когда в регионе объявлена ЧС);
- стихийные бедствия, под которыми понимают землетрясение, наводнение, паводок, сель, сильный ветер, ураган, град и т. д.
Коробочные продукты представляют собой готовые варианты с наиболее востребованными страховыми суммами и рисками. Популярности набирают полисы страхования по подписке — это быстро и удобно.
Какие бывают исключения?
Перечень исключений по полисам страхования жилья стоит изучить самым внимательным образом, чтобы не платить за риски, которые никогда не будут реализованы, или не обмануться из-за замысловатых формулировок.
Фундамент, стены, перекрытия, отдельные опоры, крыши, лестницы, окна, двери и перегородки — это как раз и есть конструктивные элементы. Но страховщик исходит из формулировок в договоре, который страхователь подписал, а значит, согласился на условия.
Авто под защитой каско
Защитить автомобиль от природных аномалий призвано каско. Перечень рисков по нему может варьироваться в зависимости от страховой компании и желания клиента. Традиционные:
- угон, кража, разбой;
- полная гибель автомобиля;
- столкновение с другими машинами при движении, например, въезде или выезде с парковки/стоянки, ДТП;
- наезд на предметы, животных или людей;
- ущерб, причиненный животными;
- падение предметов на машину, например, сосулек или камней;
- пожар, взрыв, возгорание;
- повреждения или утрата авто из-за катаклизмов природы: ураган, дождь, наводнение, обвал, землетрясение, извержение вулкана, паводок, прямое попадание разряда молнии, град и прочие.
Когда каско не спасает от капризов природы?
Тем временем…
- Что нужно чтобы устроиться в следственный комитет водителем
- Как отключить клаксон от сигнализации
- Подойдут ли колеса от логана на ваз
- При оформлении дтп нужен ли собственник
- Сканер для ниссан кашкай j10 какой лучше
Источник: avto-moto8.ru
Что значит тс застраховано от ущерба
Здравствуйте, в этой статье мы постараемся ответить на вопрос: «Что значит тс застраховано от ущерба». Также Вы можете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
Причины происшествий с грузом различны и варьируются от ошибок профессиональных участников логистического рынка, непосредственно осуществляющих перевозку, до гибели груза по причине дорожно-транспортных происшествий или умышленного хищения ценных грузов третьими лицами.
ОСАГО страхует ваше поведение за рулем: если авария совершена по вашей вине, ущерб пострадавшим в ДТП будет возмещен из средств СК в пределах лимитов страхования.
Пошаговый пример заполнения извещения о ДТП
Пункт 2. При возможности, сделайте фото места ДТП со всех сторон. Если есть видео с регистратора, обязательно его сохраните (может понадобиться когда будете писать заявление в страховую компанию).
Пункт 3. Проверяем наличие полиса ОСАГО у виновной стороны и вписан ли в него водитель-виновник. Если вписан — оформляем дальше, если нет — стоим ждём ГИБДД.
Каждый полис КАСКО автомобиля, полная гибель которого предусмотрена законом, имеет индивидуальные особенности. Поэтому, прежде всего, нужно сделать анализ договора страхования и оценить перспективы получения компенсации. Нередко случается столкновение интересов страхователя и страховщика, так как каждая из сторон преследует свои финансовые цели.
Бланк извещения выдается автовладельцу после заключения страхового договора. Документ состоит из 2-х составляющих: лицевой стороны и обратной. Федерального конституционного закона от 5 февраля 2014 года N 3-ФКЗ «О Верховном Суде Российской Федерации», постановляет дать следующие разъяснения.
Как выглядит бланк европротокола?
Дата ДТП — заполняем дату и время происшествия. Если имеется запись видеорегистратора, то точное время столкновения можно посмотреть там. Если записи нет — пишем время приблизительно.
Еще один принцип страховки ОСАГО — наличие виновной и пострадавшей сторон. Это обязательно для установления страхового случая. ОСАГО страхует ответственность на дороге. Если нет виновных и потерпевших — значит, нет факта наступления ответственности.
Отказы в выплате страховых возмещений нередко встречаются по причине нарушения грузовладельцем последовательности действий (например, несвоевременное уведомление страховщика, осуществление самостоятельного ремонта поврежденного груза до проведения оценки причиненного ущерба, утилизация груза, отсутствие или неточность сопроводительных, или правоустанавливающих документов и т.д.).
Сообщение страхователем при заключении договора обязательного страхования в виде электронного документа недостоверных сведений, которое привело к необоснованному уменьшению размера страховой премии, не является основанием для признания такого договора незаключенным или для освобождения страховщика от страхового возмещения при наступлении страхового случая.
Где взять бланк европротокола?
Пункт 4. Если всё хорошо, то, собственно, переходим к оформлению ДТП — заполняем извещение о ДТП. Не разрывая извещение на 2 части, заполняем лицевую сторону. В «шапке» извещения пишем место, дату события; заполняем ВСЕ графы. Заполнять может кто угодно.
Ущерб по европротоколу: описание, возмещение и расчет суммы
Не секрет, что при несерьезной аварии ее участники могут не вызывать инспекторов ДПС и просто заполнить европротокол. С 2015 года ущерб по европротоколу не может превышать 50 тысяч рублей, однако данная процедура не без подводных камней. Чтобы приступить к его заполнению, нужно знать несколько нюансов, чтобы не попасть в неприятную ситуацию.
Что такое европротокол?
Итак, бланк о дорожном происшествии, который выдается вместе со страховым полисом, и есть европротокол. Сумма ущерба по нему не может превысить 50 тысяч рублей, поэтому, как правило, аварии по европротоколу оформляются несерьезные. Вместе с извещением в страховой компании на руки еще должен быть выдан и листок с описанием по его заполнению, хотя он не всегда оказывается у водителя.
К извещению обязательно должен быть приложен второй листок, который является копией. Рекомендуется заполнять европротокол только шариковой ручкой и с хорошим нажимом, чтобы все буквы и цифры отпечатались четко.

У извещения есть две стороны — «А» и «Б». При оформлении европротокола абсолютно не важно, кто заполняет какую часть листка.
Как его правильно заполнять?
Чтобы пострадавшему был возвращен прямой действительный ущерб при европротоколе, его важно правильно заполнить.
- Заполнение пунктов 1-8 обычно не вызывает затруднений у участников ДТП. Эти строки может заполнить один человек.
- Заполнение пунктов 9-12 должно производиться каждым из участников аварии лично. Здесь указываются личные данные пострадавшего и виновника.
- Заполнять пункт 14 необходимо очень внимательно. Здесь должны быть точно описаны все нанесенные автомобилю повреждения.
- В пункте 16 заполняются все обстоятельства дорожно-транспортного происшествия. Достаточно поставить необходимые галочки.
- В пунктах 15 и 18 каждый участник аварии заверяет подлинность изложенного своей подписью.
Стоит отметить, что исправления в извещении допускаются, но обязательно их заверение двумя подписями.
Оборотная сторона европротокола заполняется обязательно каждым участником отдельно. Писать необходимо от руки и не пропуская ни одного пункта.
Только двое
Итак, недостаточно только правильно оформить европротокол. Оценка ущерба допустима только тогда, когда оба участника движения соответствуют определенным требованиям.

Например, невозможно воспользоваться извещением самостоятельно, если ДТП произошло между легковым и грузовым автомобилем или автомобилем с прицепом, который считается уже за два ТС.
Также европротокол заполняется только тогда, когда произошел контакт между двумя автомобилями. Если один участник движения решил «уйти» от столкновения и врезался в столб, то в таком случае необходимо вызывать инспекторов ДПС.
Необходимые документы
Прежде чем соглашаться на заполнение извещения, необходимо внимательно изучить документы другой стороны. Важно особое внимание уделить полису ОСАГО, без которого невозможно составить европротокол. ТС застраховано? Ущерба вам никто не возместит, если полис был просрочен или оформлен на другое лицо. Если же все в порядке, денежную выплату вы получите.
Владельцем КАСКО оформление аварии по европротоколу не подойдет. Дело в том, что при выплате страховки в компании требуют справку из дорожной инспекции, которая выдается только после оформления ДТП инспектором. Это не очень удобно, поэтому в будущем, возможно, такой запрет будет отменен.
Также нужно проверить водительские права и документы на машину. Без них составить извещение также нельзя.
Ключевой момент

При заполнении извещения о транспортном происшествии необходимо четко и ясно описать все пункты. Стоит избегать двусмысленных фраз, типа «свою вину признаю, но не в полном объеме». Ущерб по европротоколу в таком случае возмещен не будет.
Оба участника движения должны договориться между собой и один обязан полностью взять на себя всю вину по аварии.
Необходимо признать, что оформление ДТП без присутствия инспекторов иногда вызывает множество вопросов. Большое количество пострадавших, которые согласились заполнить извещения, так и не дождались выплат из-за того, что виновник обманным способом неправильно оформил свою часть бумаг и не написал главной фразы — «свою вину признаю полностью».
Пристальное внимание страховщиков
Нужно отметить, что многие страховые компании не спешат возвращать ущерб по европротоколу и внимательно проверяют подобные извещения. И их можно понять, ведь раньше часто встречались случаи, когда «участники» ДТП договаривались для нечестного возврата денежных средств.
Особенно внимательно стоит относиться к извещениям, по которым выплаты должны быть существенные. Страховые фирмы не особенно внимательно рассматривают европротоколы с несерьезными повреждениями, но если сумма приближается к 20 тысячам рублей, тогда внимание возрастает в разы.
Чтобы избегать обмана, некоторые страховые компании направляют к собственным оценщикам, которые могут честно оценить сумму причиненного ущерба и осмотрят оба автомобиля.
Также не рекомендуется применять европротокол, если авария произошла в другом регионе, не там, где был оформлен полис ОСАГО.

Опасность европротокола
При заполнении извещения всегда существует определенная опасность. В основном речь идет о таких случаях, если по европротоколу ущерб больше, чем 50 тысяч рублей. Чтобы этого избежать, после столкновения необходимо внимательно оценить все повреждения. Бывают и такие ситуации, когда пострадавший не замечает всех потертостей и царапин, которые тоже требуют покраски, а, значит, денежных вложений. Поэтому существует правило, что если участники не уверены в стоимости ремонта, то всегда необходимо вызывать инспекторов ДПС.
Конечно, пострадавший при нехватке выплат может обратиться в суд, чтобы ему возместили остаток ущерба, однако в судебной практике редки случаи, когда заявления по выплатам сумм сверх европротокола удовлетворяются. Если же пострадавшему все-таки удалось выиграть дело, тогда виновник ДТП будет обязан выплатить разницу ущерба из собственного кармана.
Существует и еще один подводный камень. Обратившийся в суд виновник также может потребовать признание европротокола недействительным. Существует множество разных причин, когда извещение признается недействительным, и если это ему удастся, тогда потерпевшему придется возвращать страховой компании все денежные средства.
Какие риски у виновника?
К основной опасности для виновника можно отнести тот случай, когда во время аварии участники оформили европротокол, а ущерб превысил отметку 50 тысяч рублей. Дело в том, что установленная сумма не включает в себя ущерб от износа деталей. В таких случаях пострадавший вправе обратиться в суд и для виноватой стороны начинаются нелегкие времена с судебными разбирательствами.

Также бывали и такие случаи, когда потерпевший подавал в суд после проведения ремонта, который по чекам превысил максимально возможную сумму выплат. В таком случае, помимо страховой суммы, он вправе получить и часть собственно потраченных средств.
Поэтому думать о том, соглашаться на оформление извещения о ДТП или нет, должен не только потерпевший, но и виновник. Однако всех этих проблем можно избежать. Важно знать лишь несколько простых хитростей.
Как себя обезопасить?
В первую очередь необходимо оценить масштаб нанесенных повреждений. Делать это нужно до того, как начать составлять европротокол. Ущерб оказался больше максимально возможной суммы? Виновник не должен бояться звонить в дилерские центры и узнавать примерную стоимость ремонта. Можно связаться с кузовным цехом по ремонту и в телефонном разговоре описать все повреждения.
Не стоит верить пострадавшему, что ремонт всех вмятин и царапин не будет стоить больше 50 тысяч рублей. Он может ошибаться или просто хитрить.
Стоит также обратить внимание на год выпуска транспортного средства. Если автомобилю менее трех лет, то пострадавший может потребовать и возмещение утраты товарной стоимости автомобиля.
Если в голову виновника закрадываются хоть малейшие сомнения, следует сразу же вызывать машину ДПС. Пускай это займет гораздо больше времени и сил, однако в будущем он точно оградит себя от незапланированных трат. Однако не стоит забывать, что и полис ОСАГО имеет определенный лимит. Выплата не может превышать 500 тысяч рублей. Если повреждения очень серьезные и с пострадавшими, тогда, возможно, виноватому придется все равно раскошеливаться, но только через постановление суда.

В крайнем случае
А что делать, если ущерб по европротоколу больше, но пострадавший настраивает на оформлении аварии без участия инспекторов ДПС?
Юристы в таком случае настоятельно рекомендуют требовать с невиновной стороны расписку о том, что человек не имеет никаких финансовых претензий к виновнику.
Расписка обязательно должна содержать всю картину аварии, дату, когда произошло столкновение, описание всех повреждений, личные данные и, конечно же, подпись. Если расписка была заполнена иным образом, то она автоматически признается недействительной.
Если у виновника и в этом случае закрадываются сомнения, то нелишним будет привлечение и третьих лиц. Достаточно двух свидетелей с их личными данными и подписями в расписке. При судебных разбирательствах их могут вызвать на заседание суда.
Что будет, если европротокол не предоставлен в страховую компанию?
Ранее действовало правило, что в течение пяти рабочих дней каждый участник транспортного происшествия должен принести заполненный полис в свою страховую компанию, однако теперь это требование изменилось и сейчас оба экземпляра извещения несет пострадавший к своему страховщику. Если не уложиться в срок, то ущерб по европротоколу выплачен не будет. Но это еще не все неприятности.

Если извещение не было вовремя предоставлено в страховую фирму, то она вправе после выплаты ущерба потребовать с виновника ДТП возмещения всех издержек из собственного кармана. Поэтому виновной стороне не стоит расслабляться после заполнения европротокола. Необходимо проконтролировать весь процесс, вплоть до осмотра повреждений автомобиля, чтобы потом не бороться с какими-либо проблемами.
Также виновник обязан выплатить пострадавшему компенсацию из личных денежных средств в том случае, если он утилизировал ТС, которое участвовало в аварии, в пятидневный срок после происшествия или же в этот же срок отдал его на покраску. В таких ситуациях страховая компания не может адекватно оценить нанесенный ущерб.
Источник: fb.ru