
Как рассчитать трехкратный среднемесячный заработок
Для этого нужно зарплату за последние 12 месяцев (без учета отпускных и пособия по нетрудоспособности) разделить на число рабочих дней в этом году
- Посчитать число рабочих дней за период, на который начисляется компенсация — то есть, за три месяца, начиная с даты увольнения
- Умножить сумму среднего дневного заработка на число рабочих дней в период для начисления компенсации
Как рассчитать средний месячный заработок для выплаты выходного пособия, среднего заработка на период трудоустройства и компенсаций при увольнении Расчет налогов в связи с начислением компенсации При начислении компенсационных выплат, связанных с сокращением или ликвидацией компании, возникает вопрос об уплате налогов с этих сумм. Облагаются ли они налогом на доходы физических лиц? Ответ на этот вопрос содержится в Налоговом Кодексе. По ст.
В каких случаях перед бухгалтером может стоять задача рассчитать среднемесячную заработную плату? Оказывается, что в нескольких. Однако в одних случаях под термином «средний месячный заработок» в ТК РФ предполагается выплата работнику суммы, рассчитанной исходя из среднего заработка за период, равный месяцу, а в других – именно среднемесячная зарплата. Попробуем разобраться. Как рассчитать средний месячный заработок, т.
Компенсация при увольнении по соглашению сторон: новый порядок учета расходов и налогообложения
е. средний заработок за месяц Если, к примеру, ваша организация вынуждена проводить сокращение численности персонала (п. 2 ст. 81 ТК РФ), то каждому увольняемому работнику вы должны выплатить выходное пособие как минимум в размере средней месячной заработной платы (ст. 178 ТК РФ).
Расчет выходного пособия
Внимание Положения расчет среднего заработка работника независимо от режима его работы производится исходя из фактически начисленной ему заработной платы и фактически отработанного им времени за 12 календарных месяцев, предшествующих периоду, в течение которого за работником сохраняется средняя заработная плата (расчетный период). При определении среднего заработка используется средний дневной заработок. Средний заработок работника определяется путем умножения среднего дневного заработка на количество дней (календарных, рабочих) в периоде, подлежащем оплате.
Средний дневной заработок, кроме случаев определения среднего заработка для оплаты отпусков и выплаты компенсаций за неиспользованные отпуска, исчисляется путем деления суммы заработной платы, фактически начисленной за отработанные дни в расчетном периоде, включая премии и вознаграждения, учитываемые в соответствии с п.
Инфо Исключение составляет случай, когда ее размер превысил трехкратный среднемесячный заработок, то есть фактически выплата осуществлена за срок более чем 3 месяца. Подобных выплат в 2018 году изменения коснуться не должны, так как при расчетах используются данные конкретных граждан. Стоит только заметить, что подсчет рабочих дней будет вестись по рабочему календарю грядущего года, в котором будут учитываться установленные Правительством праздничные и выходные дни.
Наиболее популярные вопросы и ответы на них по расчету выходного пособия Вопрос: Был уволен два месяца назад по ликвидации предприятия. Выплатили выходное пособие за 2 месяца, с него автоматически удержали алименты на ребенка. Правомерно ли это? И верно ли, что в справке 2-НДФЛ, которую взял на прежнем месте работы для последующего трудоустройства, мне указали данную выплату. Насколько знаю, налог с нее не удерживается.
Важно Онлайн-ККТ: кому можно не торопиться с покупкой кассы Отдельные представители бизнеса могут не применять онлайн-ККТ до 01.07.2019 года. Правда, для применения этой отсрочки есть ряд условий (режим налогообложения, вид деятельности, наличие/отсутствие работников). Так кто же вправе работать без кассы до середины следующего года? < …
» Отпускная» компенсация при увольнении за неполный год: порядок расчета Если к моменту увольнения у работника остался неотгулянный отпуск, ему нужно выплатить денежную компенсацию за неиспользованные дни отдыха (ст. 127 ТК). По общему правилу в год работнику положено 28 календарных дней отпуска. В случае, когда сотрудник отработал в компании меньше года, компенсация рассчитывается исходя из количества фактически отработанных месяцев.
< … Главная → Бухгалтерские консультации → Средняя заработная плата Актуально на: 18 января 2017 г.
Трехкратный размер среднего месячного заработка расчет при сокращении
Трехкратный размер среднего месячного заработка расчет при сокращении Это оставшаяся зарплата за отработанное время, компенсация за неиспользованный отпуск, выходное пособие в размере среднего заработка. Кроме того, сохраняется средняя зарплата на период трудоустройства, но не более, чем на 2 месяца (с учетом выходного пособия). Некоторые категории работников при таком увольнении получают среднюю зарплату за три месяца. Итак, кому полагается компенсация в размере трехкратного месячного заработка?
- Руководители организаций;
- Заместители руководителя;
- Главные бухгалтера.
Как выплатить выходное пособие, средний заработок на период трудоустройства и компенсацию при увольнении Такие выплаты положены руководящим работникам не только при сокращении штата или ликвидации компании.

ИнфоТрехкратный размер среднемесячного заработка получают работники руководящих должностей: директор фирмы или предприятия, заместитель директора, главный бухгалтер. Выплаты будут осуществляться в следующих ситуациях: при расторжении договора по найму по вине предприятия, смена состава коллектива по причине смены собственника предприятия, фирмы.
Расчеты осуществляется в соответствии со средним заработком одного дня, определяемый периодом отработанного времени. Дополнительные условия начислений определяются ситуацией и дополнительными договорами с работодателем.

ВниманиеПособия при ликвидации предприятия Ни одно предприятие или производство не может дать своим работником гарантии того, что оно не обанкротиться или не расформируется. Если финансовое положение производства плачевное и планируется ликвидация, то работники должны быть предупреждены не менее чем за 2 месяца до этого.
Расчетный период определяется с 1 по 31 марта. Месячная заработная плата в период трудоустройства составляла 1000 рублей. Рассчитываем какую сумму можно получить за год работы 12000 рублей: нужно месячную оплату труда умножить на количество месяцев в году.
Отработано при этом было 250 дней. Значит средний дневной заработок определяется в соответствии со следующими правилами: 12000/250. Получим 4,8 за каждый день. Первый месяц безработицы с 15 апреля по 15 мая насчитывается 17 рабочих дней, которые нужно оплатить. В соответствии с расчетом получим: 17*4,8=81,6 рублей.
Такой пример актуален, если выходное пособие было получено в тот же день, в который был произведет расчет.
Расчет трехкратного среднего месячного заработка Расчет трехкратного месячного заработка необходим для работников, занимающих руководящие должности.
Пошаговая инструкция и пример расчета среднего заработка при сокращении

ВажноРасчет выходного пособия Выходное пособие рассчитайте по формуле: Выходное пособие = Количество рабочих дней (часов) в первом месяце после увольнения (со дня, следующего за днем увольнения) × Средний дневной (часовой) заработок Выходное пособие в размере среднего месячного заработка и является минимальным пределом. При этом средний месячный заработок сотрудника, который в расчетный период отработал полностью норму рабочего времени, не может быть менее 1 МРОТ.
Ведь такой минимум установлен для зарплаты (ст. 133 ТК РФ). Средний дневной заработок Как определить средний дневной (часовой) заработок сотрудника, см.
Ситуация: как рассчитать средний заработок на период трудоустройства уволенному по сокращению, если в организации установили неполную рабочую неделю? Средний заработок рассчитайте исходя из количества рабочих дней в месяце, ориентируясь на календарь неполной рабочей недели. В данном случае действует общее правило: чтобы рассчитать средний заработок, нужно умножить средний дневной заработок на количество фактических рабочих дней в периоде, за который полагается выплата (п.
9 Положения, утвержденного постановлением Правительства РФ от 24 декабря 2007 г. № 922). Никаких особенностей для случаев, когда организация устанавливает неполную рабочую неделю, в законодательстве нет.
Просто оплатите количество рабочих дней в месяце с учетом такого режима работы. Пример выплаты среднего заработка на период трудоустройства.
Сотрудник не устроился на новую работу в середине второго месяца после увольнения. После увольнения организация перешла на неполную рабочую неделю А.В. Волков работал кладовщиком, его оклад составлял 20 000 руб. в месяц. 13 января 2015 года его уволили в связи с сокращением штата. После увольнения (с 14 января 2015 года) в организации введен режим четырехдневной рабочей недели.
В связи с увольнением по сокращению штата Волкову положены:
- выходное пособие;
- средний заработок на период трудоустройства.
Выходное пособие Волкову было выплачено в день увольнения – 13 января 2015 года. Для определения выходного пособия расчетным периодом является время с 1 января по 31 декабря 2014 года. Заработок Волкова за этот период составил 240 000 руб. (20 000 руб./мес. × 12 мес.). За расчетный период он отработал 247 дней. Средний дневной заработок Волкова составил: 240 000 руб.
Расчет среднего заработка работника в excel при сокращении штата
Все случаи регламентированы законодательной базой и представляют следующие варианты:
- Если человек оп каким-то причинам временно утратил работоспособность.
- Выплаты, которые предоставляются женщинам в декретном отпуске, при уходе за ребенком до 1,5 лет.
- В случаи неиспользованного отпуска человек может получить денежную компенсацию.
- Если человек стал донором, и в определенный день не вышел на работу из-за сдачи крови.
- Сотрудник в течение рабочей недели был откомандирован по служебным делам.
- Дни, когда человек отсутстWowал на работе, когда производил уход за ребенком или родственником инвалидом.
Существуют и другие ситуации, когда предусмотрена оплата в размере среднего дневного дохода. В процессе подписания договора о найме, пункты относительно выплат оговариваются двумя сторонами.
Для этого нужно зарплату за последние 12 месяцев (без учета отпускных и пособия по нетрудоспособности) разделить на число рабочих дней в этом году
- Посчитать число рабочих дней за период, на который начисляется компенсация — то есть, за три месяца, начиная с даты увольнения
- Умножить сумму среднего дневного заработка на число рабочих дней в период для начисления компенсации
Как рассчитать средний месячный заработок для выплаты выходного пособия, среднего заработка на период трудоустройства и компенсаций при увольнении Расчет налогов в связи с начислением компенсации При начислении компенсационных выплат, связанных с сокращением или ликвидацией компании, возникает вопрос об уплате налогов с этих сумм. Облагаются ли они налогом на доходы физических лиц? Ответ на этот вопрос содержится в Налоговом Кодексе.
Налогового кодекса РФ не подлежат налогообложению НДФЛ компенсационные выплаты, связанные с увольнением работников, за исключением, в частности, суммы выплат в виде выходного пособия, среднего месячного заработка на период трудоустройства, компенсации руководителю, заместителям руководителя и главному бухгалтеру организации в части, превышающей в целом трехкратный размер среднего месячного заработка или шестикратный размер среднего месячного заработка для работников, уволенных из организаций, расположенных в районах Крайнего Севера и приравненных к ним местностях. Таким образом, компенсационные выплаты при увольнении в пределах трехкратного (шестикратного) среднего месячного заработка не облагаются НДФЛ.Из аналогичной нормы пп. 2 п. 1 ст.
Это оставшаяся зарплата за отработанное время, компенсация за неиспользованный отпуск, выходное пособие в размере среднего заработка. Кроме того, сохраняется средняя зарплата на период трудоустройства, но не более, чем на 2 месяца (с учетом выходного пособия).
Некоторые категории работников при таком увольнении получают среднюю зарплату за три месяца. Итак, кому полагается компенсация в размере трехкратного месячного заработка?
- Руководители организаций;
- Заместители руководителя;
- Главные бухгалтера.
Как выплатить выходное пособие, средний заработок на период трудоустройства и компенсацию при увольнении Такие выплаты положены руководящим работникам не только при сокращении штата или ликвидации компании.
Трехкратный месячный заработок они получают, и если увольнение связано со сменой подведомственности организации или ее собственника. Как установлено в ст.
На что можно рассчитывать, увольняясь по соглашению сторон?
Какие выплаты положены при увольнении по соглашению сторон? Такой информацией владеют немногие, однако порой осведомленность в этих вопросах может существенно улучшить финансовое положение после того, как трудовой контракт будет расторгнут. Прекращение трудового договора с согласия обеих сторон – иногда наиболее оптимальный способ увольнения и для начальства, и для увольняющегося. У руководителя появляется возможность уволить сотрудника за короткий срок, а у трудящегося будут дополнительные начисления.
Для того чтобы получить ее, об этом нужно указать в заявлении.
Начисляют деньги, если обе стороны соглашаются на условия, ранее описанные в соглашении об увольнении или договоре. Обычно работнику выплачивают следующие суммы:
- Заработная плата, кратная дням, которые отработал трудящийся.
- Компенсирующая неиспользованные отпускные дни сумма.
- Выходное пособие.
Иногда выплаты компенсации при увольнении могут быть задержаны, при этом обязательна расписка от руководителя со сроками погашения задолженности. Пожалуй самый сложный вопрос – как рассчитать выходное пособие при увольнении по соглашению сторон?
Чаще всего стороны договариваются о размере суммы, например, увольняющийся предлагает одну величину, а работодатель может предложить меньше. В случае если рабочего собирались уволить по статье, но начальник согласен заключить договор, размер выходного пособия скорее всего будет минимальным, то есть один оклад или его часть. Для справки! Некоторые организации при подписании трудовых или коллективных договоров сразу прописывают, на какие выплаты сможет рассчитывать тот или иной сотрудник.
Расчет для работника, который решил уволиться, производится в зависимости от среднего заработка за день. Поэтому изначально рассчитывается именно он.
Среднедневный заработок можно узнать, разделив общий доход за некоторый период (год или менее) на фактическое число дней, отработанное им за тот же период.
Для справки! В некоторых случаях налоговый процент может быть уменьшен, например, если есть дети, однако получить разницу можно будет только по окончании года. Пример 2. У того же сотрудника накопились 42 отпускных дня, которые он не использовал.
Как рассчитать выходное пособие, средний заработок на период трудоустройства и компенсацию при увольнении
В этом случае ему необходимо выплатить денежную компенсацию. Дополнительно он получит 1700 х 42 – 13% = 62 118 рублей. В первом месяце после увольнения (с 13 января по 12 февраля 2015 года) 23 рабочих дня. Выходное пособие составило: 23 дн. × 971,66 руб./дн. = 22 348,18 руб. На следующий день после увольнения Беспалов встал на учет в службу занятости.
Ситуация: как рассчитать средний месячный заработок для выплаты выходного пособия, среднего заработка на период трудоустройства и компенсаций при увольнении? Ситуация: как рассчитать средний заработок на период трудоустройства уволенному по сокращению, если в организации установили неполную рабочую неделю? Средний заработок рассчитайте исходя из количества рабочих дней в месяце, ориентируясь на календарь неполной рабочей недели.
Пример выплаты среднего заработка на период трудоустройства. Сотрудник не устроился на новую работу в середине второго месяца после увольнения.
Как рассчитать трехкратный средний месячный заработок работника для освобождения от НДФЛ и страховых взносов компенсации, выплачиваемой работнику при увольнении по соглашению сторон без указания периода
Таким образом, компенсационные выплаты при увольнении в пределах трехкратного (шестикратного) среднего месячного заработка не облагаются НДФЛ.
Из аналогичной нормы пп. 2 п.
1 ст. 422 НК РФ следует, что компенсационные выплаты при увольнении в пределах трехкратного (шестикратного) среднего месячного заработка также не облагаются страховыми взносами. При этом порядок расчета указанного трехкратного (шестикратного) размера среднего месячного заработка НК РФ не установлен.
При определении среднего заработка используется средний дневной заработок. Средний заработок работника определяется путем умножения среднего дневного заработка на количество дней (календарных, рабочих) в периоде, подлежащем оплате. И вышеприведенные нормы п. 3 ст.
217, пп. 2 п. 1 ст. 422 НК РФ также говорят о трехкратном (шестикратном) размере среднего месячного заработка, а не о среднем заработке за три (шесть) месяцев после увольнения. Иными словами, речь идет о среднем месячном заработке увольняемого работника, умноженном на три (шесть). Среднемесячное количество рабочих дней следует определить путем деления количества рабочих дней в расчетном периоде по производственному календарю пятидневной рабочей недели на 12.
Основные правила для формулы расчета среднемесячного заработка при увольнении по соглашению сторон
Параметр G равен 10, поскольку сотрудник полностью отработал 10 месяцев. R равно 2 дням — это тот период, когда сотрудник был на рабочем месте.
Таким образом, S = (170 000/29,3)/10*2 = 5 802/20 = 290 рублей.
Увольнение по соглашению сторон: расстаемся полюбовно
Из статьи Вы узнаете: 1.
Чем увольнение по соглашению сторон отличается от увольнения по другим основаниям.
2. Как оформить расторжение трудового договора с работником по соглашению. 3. В каком порядке исчисляются налоги и взносы с компенсации, выплачиваемой при увольнении по соглашению. Увольнению по соглашению сторон в ТК РФ посвящена статья 78.
- Возможность согласовать условия увольнения.
- Изменение и аннулирование только по обоюдному согласию.
- Отсутствие «исключительных» категорий работников, которые не подлежат увольнению по соглашению.
- Не требуется специальных обоснований для увольнения.
- основание увольнения (соглашение сторон);
- дату увольнения (последний рабочий день);
- письменное волеизъявление сторон на расторжение трудового договора (подписи).
Соглашение о расторжении трудового договора может быть составлено:
- Издание приказа на увольнение
Приказ на увольнение сотрудника по соглашению сторон, также как и на увольнение по другим основаниям, составляется по унифицированной форме Т-8 или Т-8а (утв.
Постановлением Госкомстата России от 05.01.2004 № 1) или по самостоятельно разработанной и утвержденной работодателем форме. При этом в приказе прописывается: При увольнении сотрудника по соглашению сторон в его трудовой книжке делается следующая запись:
«Трудовой договор прекращен по соглашению сторон, пункт 1 части первой статьи 77 Трудового кодекса Российской Федерации»
В день увольнения сотрудника, то есть в последний рабочий день, работодатель должен полностью с ним рассчитаться (ст. ст. 84.1, 140 ТК РФ). Выплате подлежат следующие суммы:
- оплата труда за отработанное время (по день увольнения включительно);
- компенсация за неиспользованный отпуск;
- выходное пособие (если его выплата предусмотрена соглашением сторон).
Как уже говорилось, сумма выходного пособия не имеет каких-либо законодательно установленных ограничений и определяется лишь соглашением сторон.
На практике чаще всего сумма выходного пособия устанавливается работнику: В соответствии с п. 3 ст. 217 НК РФ, не облагаются НДФЛ следующие выплаты, связанные с увольнением работников:
- выходное пособие,
- средний месячный заработок на период трудоустройства,
- компенсации руководителю, заместителям руководителя и главному бухгалтеру организации,
! Обратите внимание: Согласно разъяснениям Минфина РФ, в целях применения п.
3 ст. 217 НК РФ необходимо учитывать следующее:
Увольнение по соглашению сторон: формула и расчет среднемесячного заработка
Как сделать это правильно, и какие есть особенности операции – разберемся в статье.
Преимущества, которые несет увольнение по согласованию сторон: Как вы видите, увольнение по соглашению сторон действительно намного проще осуществить и на практике, и при оформлении документов. Кроме своих особенностей, отстранение работника от выполнения обязанностей имеет ряд требований к оформлению договора. Производится оно в несколько этапов: Но иногда составляется отдельный документ, который оформляется в двух экземплярах и выдается каждой из сторон.
Помимо основных оговоренных требований, в нем могут быть указаны дополнительные условия. Процедура такого увольнения значительно проще, чем любой другой вид отстранения работника от должности.
Именно потому большинство руководителей пытаются склонить сотрудника, который уходит, именно к нему. Согласно законодательству, в последний рабочий день, указанный в договоре, работодатель должен полностью рассчитаться с сотрудником, выплатив ему все положенное:
- Зарплата за все отработанные дни, в том числе и за последний.
- Материальная компенсация за отпуск, который не был использован, если такой есть.
- Входное пособие, если такой вид платы предусмотрен в трудовом договоре или в соглашении сторон.
При этом сумма выходного пособия не регламентирована никакими нормативными документами, не может быть ограничена. Чаще всего она устанавливается: Начальник обязан совершить все выплаты до того, как у работника закончится его последний рабочий день – об этом говорит статья 236 Трудового кодекса России.
По решению суда, директор может быть подвергнут такому наказанию: Оглядываясь на такие сведения, каждый руководитель несколько раз подумает перед тем, как задерживать выплаты уволенному работнику или отказывать в заработанных деньгах.
Итак, разберемся, как рассчитать заработок определенного рабочего. Для этого используется формула: (где S – средний дневной заработок, а T – количество дней, за которые мы хотим высчитать средний оклад). Для этого вам понадобятся такие данные: Делать это необходимо, чтобы, при возникновении потребности, можно было из общего количества дней отнять «пропущенные» и получить реальные показатели посещаемости рабочего места.
Для того чтобы вычислить средний дневной заработок при увольнении по договоренности сторон, нужно использовать немного другую формулу: Чаще всего ее используют, чтобы понять, какую именно сумму выходного пособия нужно выплатить работнику, который уволился. Но в некоторых случаях увольнение работника по обоюдному согласию (его и работодателя) производится тогда, когда расчетный период еще не подошел к концу (в средине месяца).
В таких случаях сумма материальных средств вычисляется по немного другой формуле: Как вы видите, увольнение по согласованию сторон – это довольно выгодное дело для каждой из сторон. Но расчет средней зарплаты за месяц при этом имеет много нюансов и особенностей, которые нужно знать каждому, чтобы не быть обманутым.
Департамент общего аудита по вопросу выплаты выходного пособия по соглашению сторон
Поскольку сотрудник увольняется, то эти выплаты не связаны с его трудовой деятельностью. При этом такой подход поддерживался арбитражными судами (Постановления ФАС Московского округа от 23.12.14 № А40-77167/14, от 22.08.13 № А40-147336/12-115-1029).
«Федеральная налоговая служба рассмотрела обращение ЗАО по вопросу учета в составе расходов, признаваемых в целях налогообложения прибыли, выплат, произведенных при увольнении работника по соглашению сторон, и сообщает следующее.
Из обращения ЗАО следует, что соглашения о расторжении трудовых договоров (в том числе являющиеся их неотъемлемой частью) заключались с работниками в связи с реорганизацией бизнеса ЗАО. Пунктом 9 статьи 255 Налогового кодекса Российской Федерации (далее — НК РФ) начисления работникам, высвобождаемым в связи с реорганизацией организации-налогоплательщика, прямо отнесены к расходам на оплату труда в целях налогообложения прибыли организаций.
Расчет компенсации в размере трехкратного среднего месячного заработка
× 12 мес.). За расчетный период он отработал 247 дней. Средний дневной заработок Беспалова составил:240 000 руб. В первом месяце после увольнения (с 13 января по 12 февраля 2015 года) 23 рабочих дня.
Выходное пособие составило:23 дн.
× 971,66 руб./дн. Если, к примеру, ваша организация вынуждена проводить сокращение численности персонала (п. 2 ст. 81 ТК РФ), то каждому увольняемому работнику вы должны выплатить выходное пособие как минимум в размере средней месячной заработной платы (ст.
Как рассчитать средний заработок за месяц для больничного, для пособия, увольнения
В соответствии со ст.181 ТК РФ, размер компенсации не может быть ниже трех средних месячных заработков работника.
14. При переводе работника на нижеоплачиваемую работу в соответствии со ст.182 ТК РФ. 15. При прохождении медицинского осмотра (обследования) работниками, обязанными в соответствии с Трудовым Кодексом проходить такой осмотр в соответствии со ст.185 ТК РФ.
16. При сдаче крови и ее компонентов сотрудниками (за дни сдачи и предоставленные в связи с этим дни отдыха).
День сдачи крови оплатите исходя из средней зарплаты независимо от того, работал сотрудник в день сдачи крови или был освобожден от работы. Это следует из части 5 статьи 186 Трудового кодекса РФ.

- Допвознаграждение за работу классным руководителям педработникам.
- Утвержденные в ЛНА предприятия премии и иные вознаграждения персоналу за выполнение трудовых обязанностей.
- Прочие разновидности выплат в соответствии с принятым у работодателя порядком расчетов.
Какие выплаты не учитываются при расчете СДЗ:
- Социальные выплаты – различные пособия, включая больничные листы.
- Разовые выплаты – матпомощь и др.
- Некоторые компенсационные выплаты – оплата отдыха, проезда, питания, проживания, коммунальных сумм, оздоровления, использования личного транспорта и т.д.
Формула расчета среднедневного заработка Единый регламент определения величины среднего заработка утвержден положениями стат. 139 ТК, где указано, что во всех предусмотренных ситуациях используются общие правила.
Поэтому Беспалову положены:
- выходное пособие;
- средний заработок на период трудоустройства.
Выходное пособие Беспалову было выплачено в день увольнения – 12 января 2015 года. Для определения выходного пособия расчетным периодом является время с 1 января по 31 декабря 2014 года.
Заработок Беспалова за этот период составил 240 000 руб. (20 000 руб./мес. × 12 мес.). За расчетный период он отработал 247 дней. Средний дневной заработок Беспалова составил:240 000 руб.
: 247 дн. = 971,66 руб./дн. Инфо В первом месяце после увольнения (с 13 января по 12 февраля 2015 года) 23 рабочих дня. Выходное пособие составило:23 дн. × 971,66 руб./дн. = 22 348,18 руб.
Внимание На следующий день после увольнения Беспалов встал на учет в службу занятости. В течение первого месяца после увольнения (с 13 января по 12 февраля 2015 года) Беспалов не смог трудоустроиться. Важно
 Неявка на работу – не всегда прогул Работник заболел, но не предупредил об этом работодателя и не выходит на связь. Может ли работодатель в подобной ситуации засчитать работнику прогул со всеми вытекающими последствиями? < …
Трудовые книжки: правила меняются Минтруд подготовил проект приказа, который должен утвердить обновленные правила ведения и хранения трудовых книжек. < … Главная → Бухгалтерские консультации → Средняя заработная плата Актуально на: 18 января 2017 г. В каких случаях перед бухгалтером может стоять задача рассчитать среднемесячную заработную плату? Оказывается, что в нескольких. Однако в одних случаях под термином «средний месячный заработок» в ТК РФ предполагается выплата работнику суммы, рассчитанной исходя из среднего заработка за период, равный месяцу, а в других – именно среднемесячная зарплата.
Попробуем разобраться.
Формула для определения суммы Для определения конкретной суммы стоит использовать специальную формулу, которую используют бухгалтеры в своей работе. Данная схема утверждена ТР РФ и актуальна для современного законодательства:
- Сначала стоит сложить заработную плату за все 12 месяцев. Чтобы получить максимально точное число, лучше использовать чеки или банковские выписки.
- Полученное число нужно разделить на 12 рабочих месяцев. Так как суммы заработной платы могут варьироваться в связи с периодическими начислениями премий, вознаграждений и доплат, то деление на 12 поможет определить среднее арифметическое.
- Среднее арифметическое делят на индекс 29,3. Представленный индекс представляет оптимальное число рабочих дней в месяце.
Если рабочая неделя насчитывает больше или меньше рабочих дней, то индекс 29,3 не используется.
Никаких исключений для них статьей 178 Трудового кодекса РФ не предусмотрено. Аналогичная точка зрения высказана в письме Роструда от 11 февраля 2010 г.
№ 594-ТЗ. Выплаты в районах Крайнего Севера Средний заработок на период трудоустройства до трех месяцев (с зачетом выходного пособия) сохраняется за сотрудниками, которые работают в районах Крайнего Севера и приравненных к ним местностях, при увольнении в связи с:
- ликвидацией организации;
- сокращением штата.
В отличие от общего правила, для сохранения среднего заработка на период трудоустройства за третий месяц таким сотрудникам решение службы занятости не нужно. Об этом сказано в части 1 статьи 318 Трудового кодекса РФ. Кроме того, средний заработок в указанных случаях может быть сохранен за такими сотрудниками и на период до полугода на основании решения службы занятости.
Расчет среднего дневного заработка при увольнении
- S – это средний заработок увольняющегося физического лица за однодневный срок;
- X – это суммарное количество всех денежных выплат, полученных работником за период расчетного типа;
- G – это число тех месяцев, которые входят в расчетный период, и на протяжении которых сотрудник выполнил свои обязанности в полном объеме;
- R – это общее число тех календарных дней, которые входят в число не до конца отработанных сотрудником месяцев. R = (29,3/ D)*V (где D – это число календарных дней, приходящихся на срок одного месяца, а V- это фактическое число отработанных дней за неполный месяц работы).
Для того чтобы наглядно понять, как производится расчет, предлагаем рассмотреть конкретный пример. Сотрудник получил за 10 месяцев работы 160 000 рублей и денежное вознаграждение в размере 10 000 рублей. Значит коэффициент Х равен 170 000 рублей (160 000 +10 000).
Расчетный период определяется с 1 по 31 марта. Месячная заработная плата в период трудоустройства составляла 1000 рублей. Рассчитываем какую сумму можно получить за год работы 12000 рублей: нужно месячную оплату труда умножить на количество месяцев в году.
Отработано при этом было 250 дней. Значит средний дневной заработок определяется в соответствии со следующими правилами: 12000/250. Получим 4,8 за каждый день. Первый месяц безработицы с 15 апреля по 15 мая насчитывается 17 рабочих дней, которые нужно оплатить.
В соответствии с расчетом получим: 17*4,8=81,6 рублей. Такой пример актуален, если выходное пособие было получено в тот же день, в который был произведет расчет. Расчет трехкратного среднего месячного заработка Расчет трехкратного месячного заработка необходим для работников, занимающих руководящие должности.
Среднемесячный заработок в трехкратном размере выплачивается увольняемым директору, заместителю директора, главному бухгалтеру при расторжении с ними трудовых договоров в связи со сменой собственника организации (ст. 181 ТК РФ). Но и в этом случае расчет среднемесячного заработка производится также исходя из среднедневного заработка.
Таким образом, в приведенных примерах учитывается доля отработанного времени при расчете среднего заработка. Но встречаются и такие ситуации, когда время учитывать не нужно. Расчет среднемесячной заработной платы по формуле среднего арифметического Случай, когда в расчете среднего месячного заработка работника не обязательно учитывать, сколько времени он фактически отработал, пока трудился у данного конкретного работодателя, – это при определении соотношения зарплат работников и руководителей учреждений.
Примеры расчета трехкратного среднего месячного заработка при увольнении
В Постановлении № 922 от 24.12.07 г. сказано, что средняя зарплата рассчитывается во всех ситуациях, которые предусмотрены нормами трудового законодательства РФ. В частности, это происходит в связи с сокращением численности компании, при ликвидации предприятия или же при увольнении специалиста.
При этом средний заработок может рассчитываться за определенный период времени. В зависимости от временного промежутка вычисляется среднедневной заработок (СДЗ) или среднемесячный (СМЗ).
В этой статье мы рассчитываем средний дневной заработок, а для определения показателя в среднем за месяц необходимо разделить величину зарплаты за год на 12. Базовые правила расчета СДЗ:
- Независимо от того, какой режим работы действует на предприятии, при расчете учитывают заработную плату за год, то есть за 12 месяцев, предшествующих моменту начисления выплаты.
Трехкратный размер среднемесячного заработка получают работники руководящих должностей: директор фирмы или предприятия, заместитель директора, главный бухгалтер. Выплаты будут осуществляться в следующих ситуациях: при расторжении договора по найму по вине предприятия, смена состава коллектива по причине смены собственника предприятия, фирмы. Расчеты осуществляется в соответствии со средним заработком одного дня, определяемый периодом отработанного времени. Дополнительные условия начислений определяются ситуацией и дополнительными договорами с работодателем.
Пособия при ликвидации предприятия Ни одно предприятие или производство не может дать своим работником гарантии того, что оно не обанкротиться или не расформируется. Если финансовое положение производства плачевное и планируется ликвидация, то работники должны быть предупреждены не менее чем за 2 месяца до этого.
Некий временной промежуток, в течение которого согласно с трудовым договором сотруднику должны быть предоставлены все положенные ему по закону денежные выплаты, подведены итоги его работы, а также произведены статистические подсчеты для организации – это и есть, так называемый, расчетный период.
- Точная сумма заработной платы за последние 12 месяцев работы и размер всевозможных дополнительных материальных компенсаций (премий, вознаграждений и т.п.).
- Точный дневной, а в некоторых случаях даже почасовый учет времени, когда физическое лицо фактически присутстWowало на работе. Праздничные дни, период отпуска, больничный, отсутствие на работе по уважительной причине, официальные выходные, а также невыполнение работы в какой-либо день по техническим причинам предприятия тоже обязательно нужно учитывать.
Выдать увольняющемуся работнику копию СЗВ-М нельзя Согласно закону о персучете работодатель при увольнении сотрудника обязан выдать ему копии персонифицированных отчетов (в частности, СЗВ-М и СЗВ-СТАЖ). Однако эти формы отчетности списочные, т.е. содержат данные обо всех работниках. А значит передача копии такого отчета одному сотруднику – разглашение персональных данных других работников. < … Компенсация за неиспользованный отпуск: десять с половиной месяцев идут за год При увольнении сотрудника, проработавшего в организации 11 месяцев, компенсацию за неиспользованный отпуск ему нужно выплатить как за полный рабочий год (п.28 Правил, утв. НКТ СССР 30.04.1930 № 169). Но иногда эти 11 месяцев не такие уж и отработанные. < …
Расчет среднемесячной заработной платы по формуле среднего арифметического
Случай, когда в расчете среднего месячного заработка работника не обязательно учитывать, сколько времени он фактически отработал, пока трудился у данного конкретного работодателя, – это при определении соотношения зарплат работников и руководителей учреждений. Его должны рассчитывать государственные и муниципальные учреждения, унитарные предприятия, в также внебюджетные фонды (ст. 145 ТК РФ, п. 20 Положения, утв. Постановлением Правительства РФ от 24.12.2007 N 922).
Закон не определяет единого порядка расчета трехкратного среднемесячного заработка.
Специалисты Минфина России предлагают считать трехкратный среднемесячный заработок по правилам расчета среднего заработка (письмо от 30.06.2014 № 03-04-06/31391), которые установлены в статье 139 Трудового кодекса и Положении, утвержденном постановлением Правительства РФ от 24.12.2007 № 922. По этим правилам бухгалтер посчитает средний дневной заработок работника.
Трехкратный среднемесячный заработок определите по формуле:
Трехкратный среднемесячный заработок
Средний дневной заработок
Количество рабочих дней в трех месячном периоде после увольнения работника
Как определить количество рабочих дней в трех месячном периоде после увольнения работника решает компания.
Определить количество дней можно, по крайней мере, двумя способами.
Способ 1. Возьмите количество рабочих дней в трех рабочих месяцах после увольнения в календарном порядке.
Например, последний день работы 16 февраля 2016 года. Трехмесячный период после увольнения — с 17.02.2016 по 16.05.2016 г. В этом периоде по календарю пятидневной рабочей недели 58 раб. дн. (8 раб. дн. + 21 раб. дн. + 21 раб. дн. + 8 раб. дн.). По 8 раб. дн в феврале и мае, по 21 раб. дн. в марте и апреле.
Способ 2. Количество дней для расчета выходного пособия можно определить исходя из нормативного среднемесячного количества рабочих дней. Норму рабочих дней за календарный год разделите на 12.
Норму рабочих дней возьмите из производственного календаря. В 2016 году 247 рабочих дней. Следовательно, среднемесячное количество рабочих дней в 2016 году — 20,58 раб. дн. (247 раб. дн. : 12 мес.). Это величина для пятидневной рабочей недели. В трех месяцах — 61,74 раб. дн. (20,58 раб. дн.×3 мес.).
Выбранный способ определения количество рабочих дней в трех месячном периоде после увольнения работника установите в локальном нормативном акте.
Источник: minakovajulia.ru
Как рассчитать выходное пособие по соглашению сторон в 2021 году
Прежде всего нужно определить, что такое средний заработок. Эта величина, которая показывает, какую сумму должен выплачивать усреднённо работодатель своему сотруднику за определённый период. В зависимости от цели начисления может учитываться:
- Средний дневной – он нужен, когда речь идёт об оплате или компенсации за рабочий день (например, при командировке), день оплачиваемого отдыха (начисление отпускных или компенсации за них, если работник не использовал отпуск), пособий по заболеванию («больничных»).
- Средний месячный – он рассчитывается, как правило, при выплате выходных и иных пособий за сроки, исчисляемые месяцами.

При этом обычно методика расчёта среднемесячного состоит в том, что при увольнении по соглашению сторон вычисляется сначала дневной заработок, а затем результат умножается на необходимое количество дней.
Для увольнения, происходящего по соглашению, законом обязательная выплата компенсации не предусмотрена. От работодателя ТК РФ требует начислить и заплатить работнику лишь две основные суммы:
- Неполученную зарплату за месяц, в котором происходит расторжение контракта.
- Компенсацию отпускных, если сотрудник не пожелал взять отпуск в натуре и уволиться после его окончания.
Однако это лишь базовые правила. говорит лишь о соглашении сторон – а это значит, что конкретные условия увольнения могут определяться работником и его руководством самостоятельно.
На практике довольно часто речь заходит и об «отступных» – выплатах со стороны работодателя, предусмотренных трудовым договором, иными нормативными актами предприятия, либо условиями конкретного соглашения с конкретным работником.
Относительно этих выплат есть разъяснение Минфина РФ. Своим министерство указало, что при отсутствии норм в локальных актах, работник и руководство вправе заключить допсоглашение к трудовому договору, указав в нём размер и порядок выплаты компенсации, полагающейся при расторжении договора с общего согласия сторон.
Именно тогда размер «отступных» часто исчисляется с использованием среднего заработка за месяц либо за день работы.
Какие факторы учитывать при вычислениях?
Если трудовым или коллективным договором либо соглашением предусмотрены выплаты, связанные с размером среднего заработка, нужно иметь в виду, что конкретно учитывается при расчётах этой величины. Для расчётов необходимо знать:

- Размер оклада сотрудника.
- Размер регулярных премий, предусмотренных трудовым договором или локальными актами предприятия.
- Надбавки к окладу за выслугу или стаж, совмещение, руководство участком либо бригадой и т. д.
- Доплаты за особые условия труда (работа в ночное время, за тяжёлые условия и т. д.).
- Количество реально отработанного времени без учёта времени болезни, дней отдыха или отпусков, иной неявки на работу по любым основаниям, простоев и т. д.
В целом этот вопрос регулируется , утверждённым в 2007 году Правительством РФ. Положение указывает также, что при расчётах среднего заработка не могут приниматься во внимание всякого рода социальные выплаты, материальная помощь и другие суммы, полученные не за труд и не предусмотренные .
Для среднего заработка важен и расчётный период. Этим термином обозначается промежуток времени, за который производятся расчёты.
Со временем у сотрудника может меняться зарплата, он может повысить квалификацию, освоить новую профессию, заслужить дополнительные надбавки – и потому средний заработок исчисляется исходя из наиболее актуальных данных, то есть за последний период перед тем, как трудовой договор был расторгнут.
Как правильно рассчитать эту величину?
При увольнении по соглашению сторон размер среднего дневного заработка может потребоваться для расчёта следующих сумм:

- Компенсации за отпуск, который полагался работнику, но реально им использован за время труда не был.
- «Отступные», если стороны о них договорились. Обычно в этом случае речь идёт о месячных заработках, которые, однако, вычисляются опять-таки на основании среднего дневного.
Сам по себе средний заработок рассчитывается по правилам, которые описаны в и в . Согласно этим нормам, исчисление привязано к расчётному периоду в 12 предшествующих календарных месяцев. Также они указывают, что работодатель вправе устанавливать на предприятии свои формы расчёта, но лишь при условии, что результат оказывается выгоднее для работника, чем стандартный.
Если речь идёт о компенсации при увольнении по соглашению сторон, обычно речь должна вестись о расчете среднего заработка за месяц. Он рассчитывается по следующей формуле:
СМЗ = СМД х Д
- СМЗ – средняя зарплата за месяц;
- СМД – средний заработок за день;
- Д – количество рабочих дней в месяце.
Пример расчёта. Допустим, сотрудник Иванов за год в общей сложности получил на руки зарплату в размере 264 тыс. рублей. По итогам года согласно трудовому договору он получил премию, которая составляла 40 тыс. рублей. Всего по данным учёта рабочего времени он присутстWowал (за вычетом больничных, командировок и выходных дней) 210 дней. В этом случае средняя дневная оплата составит:
264 000 + 40 000 / 210 = 1447 рублей

Далее её нужно умножить на количество дней. Здесь можно использовать как среднее количество либо календарных дней (такая методика используется при расчёте компенсаций за отпуск, и тогда используется коэффициент 29,3), либо рабочих (в этом случае используются данные производственного календаря на соответствующий год).
Необходимые условия увольнения по соглашению сторон
Законодатель не уделил большого внимания расторжению трудового соглашения и прекращению взаимных обязательств по этой причине, ограничившись формулировкой основания в части 1 статьи 77 и статье 78 ТК РФ. Однако, процедура увольнения и действия сторон не должны выходить за рамки норм трудового законодательства. Права сотрудника не могут ущемляться, руководство предприятия не вправе оказывать давление на увольняющегося.
Законодатель регламентирует свободу трудовых отношений, и именно на этом принципе основывается расторжение контракта по соглашению. Данный вид увольнения может быть использован только по взаимной договоренности. Это единственное императивное условие для заключения соглашения. В остальном стороны действуют согласно сложившимся деловым обычаям в данной сфере.
Для самого соглашения характерна письменная форма. Это обусловлено тем, что расторжение договора должно производиться тем же способом, что и его заключение. Законодательство не устанавливает требований к содержанию документа, скрепляющего увольнение по этой причине, но в соглашении обязательно должны быть отражены аспекты, которые позволят его характеризовать именно как акт прекращения взаимных обязательств по основанию ст. 78 ТК РФ.
Остальные действия сопровождающие процесс увольнения по согласованию с выплатой компенсации или без также необходимо документировать, чтобы избежать негативных последствий для участников. Так, руководство организации должно:
- Зафиксировать факт сложения полномочий сотрудником в приказе.
- Оформить выплату денежных средств справкой-расчетом.
- Внести запись в трудовую книжку согласно требованиям законодательства.
- Заполнить личную карточку сотрудника.
Документально фиксировать также рекомендуется переговоры, особенно если работник занимает серьезную должность. Ход процесса обсуждения условий сложения полномочий и его итоги отражаются в протоколе. Вся оформленная документация поможет аргументировать свою позицию, если возникнет судебное разбирательство в дальнейшем.
Какие выплаты полагаются работнику при увольнении по соглашению сторон
О каких-либо особых выплатах при увольнении с такой формулировкой в действующем законодательстве речи не идёт. По общему правилу работодатель обязан при увольнении отдать сотруднику всё, что должен. Об этом говорится в ст. 140 ТК РФ, но она оговаривает только общие сроки расчёта, не детализируя их по разновидностям выплат. А в ст.
127 ТК РФ сказано об обязанности работодателя при увольнении выплатить компенсацию за все неиспользованные работником отпуска.

К увольнению по соглашению сторон ТК РФ предусматривает минимум требований
Но что касается соглашения сторон, то законодательно регламентирована только возможность увольнения по этому основанию в любой момент, без соблюдения сроков предупреждения, обязательных для других случаев.
А значит, на практике в тексте соглашения может содержаться и отказ работника ото всех причитающихся ему компенсаций. Другой вопрос, что не в интересах работника на это соглашаться.
Обычно работники добровольно отказываются от причитающихся денег в двух случаях:
- когда сумма ущерба, который он по своей вине нанёс работодателю ещё больше, и тут возможны два варианта:
- отказ от заработанного — лишь частичная компенсация этого ущерба, при этом работник ещё остаётся что-то должен;
- вследствие компромисса: работодатель об остатке долга забывает, но это обстоятельство очень желательно напрямую отразить в тексте соглашения, чтобы обезопасить себя от последующих поползновений взыскать недополученное через суд;
В качестве примера такого обмана можно привести случай в Кызыле. Работник почты подписал бумаги, которые ему подсунули в отделе кадров, не читая, под заверения работников отдела, что это банальная формальность. И только дома, прочитав эти документы, узнал, что, оказывается, уволен по соглашению сторон, а не сокращён, как был уверен прежде, а никакие компенсации ему не положены. В итоге ему удалось доказать в суде, что его обманули. Но никакой гарантии такого исхода для всех подобных тяжб нет.
Выплата зарплаты за фактически отработанное время
Проще всего, когда увольнение датируется последним календарным днём месяца, а тот ещё и оказывается рабочим. Увольняемому просто выплачивается зарплата за этот месяц за вычетом аванса, если тот уже выдавался (а по ТК РФ должен).
Но чаще бывает так, что сотрудник отработать перед увольнением полный месяц не успевает. Тогда причитающиеся ему суммы рассчитываются на основе его среднедневного заработка за 12 месяцев, предшествующих увольнению. Отсчёт идёт не от текущего месяца, а от предыдущего. Так, если мы увольняем работника в марте, значит, отсчитываем 12 месяцев назад с февраля включительно. Получается, что за основу берётся период с марта прошлого года по февраль текущего.

Компенсации и выплаты при увольнении рассчитываются на основе среднедневного заработка
Затем последовательность действий такая:
- Суммируем зарплату работника до вычета НДФЛ за все эти месяцы.
- Сумму делим на 12 — число месяцев в расчётном периоде.
- В результате получаем среднедневной заработок работника за последний год. Эту цифру умножаем на число фактически отработанных дней. И получаем как итог вычислений сумму, которую должны выплатить за отработанные дни.
- Если аванс за текущий месяц уже выдавался, то есть частично этот период уже оплачен, вычитаем его из получившейся цифры.
Бывает и так, что трудовые отношения длились меньше года. Тогда суммарная зарплата за отработанный период делится на число фактически отработанных месяцев. Если сотрудник отработал полгода, значит, его суммарный заработок за этот период делится на шесть.
Допустим, некий сотрудник отработал полный год, получая фиксированный оклад и премию в размере его 50% по итогам каждого квартала, при этом оклад равнялся 50 тысячам рублей. Мы увольняем его в марте 2018, значит, расчётный период покрывает с марта 2017 по февраль 2018. Получается, за это время работнику выплатили 12 месячных окладов по 50 тысяч рублей и четыре квартальных премии по 25 тысяч. В марте 2018 он успел отработать 16 дней и получил 10 тысяч рублей аванса.
- (12х50)+(25х4)=600000+100000=700000 рублей;
- 700000/12=58333 рубля — среднемесячный заработок за отработанный период;
- 58333/29,3=1990,89 рубля — среднедневной заработок;
- 1990,89х16=31854,24 рубля — зарплата за отработанный период;
- 31854,24–10000=21854,24 рубля без учёта НДФЛ причитается к выдаче на руки с учётом выданного аванса.
Расчёт компенсации за неиспользованный отпуск
Отпускные считаются по своему алгоритму. Вместо фактически отработанных дней мы умножаем среднедневной заработок (а он рассчитывается по той же формуле, что для зарплаты за отработанные дни) на число неотгулянных дней отпуска. Иначе определяется и расчётный период: месяцы мы считаем со дня окончания последнего отпуска работника. Неполные месяцы округляем по такому признаку: если отработано 15 дней и больше, считаем такой месяц как полный. Если меньше, не засчитываем.

Расчёт компенсации за отпуск отличается от зарплаты за отработанный период количеством дней, подлежащих оплате
Допустим, сотрудник с теми же исходными параметрами, что и в примере, на котором был рассмотрен расчёт зарплаты, увольняется во второй половине марта 2018, а две недели отпуска отгулял с 6 по 19 августа 2017. В августе он отработал меньше 15 дней, не входит в расчётный период и март — месяц увольнения. Значит, после отпуска отработано шесть месяцев.
Рассчитать число дней отпуска можно двумя способами:
- 28 (число положенных дней отпуска в году)/12 (число месяцев в году), а результат умножить на шесть — число фактически отработанных месяцев. Получится 14 дней:
- 6(число отработанных месяцев в году)х2,33(число дней отпуска, полагающихся за каждый отработанный месяц). Получим те же 14 дней.
Теперь остаётся умножить эти 14 дней на среднедневной заработок, который мы уже вычислили при расчёте зарплаты: 14х1990,89=27872, 46 рубля.
Итого, без учёта налогообложения на руки работнику причитается 21845,24 рубля зарплаты за отработанный период, из которой был вычтен ранее выданный аванс 10 тысяч рублей, и 27872,46 рубля отпускных. А вместе 497717,7 рубля.
Обязан ли работодатель выплачивать отступные при увольнении по соглашению сторон
Не будет лишним сразу оговорить, что термина отступные в трудовом законодательстве РФ нет. Наряду с ранее рассмотренными выплатами, в законе оговариваются только компенсации, обязательные лишь для двух случаев:
- ликвидация компании;
- сокращение штатов.
К ним относятся:
- выходное пособие в размере одного среднемесячного заработка;
- компенсация среднемесячного заработка на время поиска работы — выплачивается помесячно за второй и с разрешения центра занятости третий месяц, а работающим на Крайнем Севере и в приравненных к нему районах — со второго по шестой месяц включительно после увольнения;
- компенсация за увольнение раньше двухмесячного срока, отведённого законом для предупреждения работников об увольнении по этим основаниям — до двух среднемесячных заработков.
Все остальные выплаты, согласно ст. 178 ТК РФ, где идёт речь о выходных пособиях, могут быть прописаны в трудовом договоре — как индивидуальном, так и коллективном, но необязательны.

Оконачательная сумма выплат при увольнении по соглашению сторон определяется условиями самого соглашения
Когда речь идёт о выходном пособии при ликвидации компании или сокращении штатов, подразумевается, что оно компенсирует доход работника в первый месяц после увольнения. Поэтому оно считается по количеству рабочих дней в следующем за датой увольнения календарном месяце в соответствии с производственным графиком организации. Это количество дней затем умножается на ту же единицу среднедневного заработка сотрудника, что использовалась при расчёте отпускных и зарплаты за отработанные дни.
Особенность же увольнения по соглашению сторон состоит в том, что работодатель волен выплатить работнику любую сумму, не детализируя по составляющим.
В 2008 году автор этих строк сам был уволен по соглашению сторон, фактически этот вариант был предложен работодателем как альтернатива сокращению штата, под которое попали в общей сложности две трети сотрудников компании. В самом тексте соглашения были упомянуты две выплаты — компенсация за неиспользованный отпуск и отдельно сумма, полагающаяся к выплате и примерно равная зарплате за два месяца. На основе чего она рассчитана, гендиректор только устно пояснил на общем собрании, как и то, почему фирме не по силам все выплаты, которые пришлось бы произвести при варианте сокращения штатов. Поскольку в свете всех обстоятельств и нормальных отношений в период работы общая сумма оказалась приемлемой, проблем с подписанием соглашения не возникло.
Сложности проявляются в связи с тем, что такие суммы выплат затем надо учесть для снижения базы по налогу на прибыль. И тут, если выплаты окажутся велики, у налоговиков могут возникнуть вопросы, и работодателю придётся позаботиться об обосновании такой щедрости.
Что до оформления дополнительных выплат при увольнении по соглашению сторон, возможны такие варианты:
- отдельным приказом, распоряжением или иным локальным актом;
- дополнительным соглашением к трудовому договору;
- в тексте самого соглашения.
Юристы рекомендуют оформлять достигнутые договорённости в части выплат при увольнении по соглашению сторон, не предусмотренных ТК РФ, не только в тексте соглашения о разрыве трудовых отношений, но и дополнительным соглашением к трудовому договору. Так к работодателю будет меньше вопросов у налоговой, а работнику легче доказать свою правоту в суде, если об этих дополнительных выплатах в итоге забудут. В судебной практике известны случаи, когда суды принимали сторону работодателя в таких ситуациях. Позиция мотивировалась тем, что раз трудовым договором и соглашением к нему или коллективным договором выплата не предусмотрена, значит, работодатель её производить и не обязан.
А вот бухгалтерии для начисления выплаты вполне достаточно приказа об увольнении и текста соглашения, где прописана соответствующая сумма.
Выходное пособие при увольнении по соглашению
ТК РФ не предусматривает обязательной выплаты выходного пособия для этого вида увольнения. Но в статье 178 отмечает, что стороны в основном договоре, скрепляющем трудовые отношения, могут предусмотреть перечисление сотруднику компенсации в других случаях, в том числе и при прекращении взаимных обязательств по согласованию. Если в локальных нормативных актах предприятия нет правил о начислении подобных выплат, стороны самостоятельно определяют исчисление размера и порядок расчета. Существуют следующие варианты:
- Фиксированная сумма. К примеру, в соглашении может быть указано: «выплатить 50 000 рублей».
- В размере нескольких средних заработков.
- В сумме, которая будет рассчитана, исходя из средней заработной платы.
ТК РФ не регламентирует максимальной суммы компенсации для рядовых сотрудников. Однако, содержит императивную норму, касающуюся генеральных директоров, их заместителей и главных бухгалтеров, занимающих должности на предприятиях, не менее 50 процентов уставного капитала которых составляют государственную долю. Выходное пособие таких сотрудников в 2017 году не должно составлять более трех средних заработков за месяц.
Прежде чем подписывать соглашение об увольнении сотруднику необходимо выяснить содержится ли в его основном трудовом контракте положение выплате выходного пособия при ликвидации взаимных обязательств именно по данной причине. Верховный Суд по данному вопросу занял определенную позицию, смысл которой заключается в том, что, если основной договор не содержит обязательств для работодателя о выплате компенсации за расторжение трудового договора по взаимной договоренности, то соглашение, заключенное сторонами, не может его изменить.
Важно! Таким образом, при отсутствии в основном контракте такого требования, руководство предприятия не обязано выплачивать выходное пособие, не смотря на то, что стороны об этом договорились.
Если в самом договоре не содержится подобного положения, необходимо настоять на заключении дополнительного соглашения, которое будет приложением к нему. Важно, чтобы этот документ был подписан участниками раньше, чем соглашение о расторжении контракта.
Трудовые правоотношения
Выплата выходного пособия при расторжении трудового договора регулируется ст. 178 ТК РФ.
Выплата выходного пособия работнику при увольнении по соглашению сторон в данной статье прямо не поименована, однако с учетом части 4 данной статьи трудовым договором могут предусматриваться другие случаи выплаты выходного пособия и других компенсационных выплат, а также устанавливаться повышенные размеры выходных пособий.
Бухгалтерский учет
В соответствии с п. 5 Положения по бухгалтерскому учету «Расходы организации» ПБУ 10/99, утвержденного приказом Минфина России от № 33н, расходы организации на выплату выходного пособия при увольнении по соглашению сторон являются расходами по обычным видам деятельности. Такие расходы признаются в период начисления выходного пособия независимо от времени фактической выплаты денежных средств в начисленной сумме (пп. 6, 16, 18 ПБУ 10/99).
Исходя из Инструкции по применению Плана счетов бухгалтерского учета деятельности организаций, утвержденной приказом Минфина России от № 94н, начисление выходного пособия при увольнении по соглашению сторон отражается записью по дебету счета, например, 20 «Основное производство», в корреспонденции с кредитом счета 70 «Расчеты с персоналом по оплате труда» (см. таблицу).
Налоговый учет
Страховые взносы
В силу п.п. «д» п. 2 части 1 ст. 9 Федерального закона от № «О страховых взносах в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации, Федеральный фонд обязательного медицинского страхования» не подлежат обложению страховыми взносами для организаций все виды установленных законодательством РФ, законодательными актами субъектов РФ, решениями представительных органов местного самоуправления компенсационных выплат (в пределах норм, установленных в соответствии с законодательством РФ), связанных с увольнением работников, за исключением:
- компенсации за неиспользованный отпуск;
- суммы выплат в виде выходного пособия и среднего месячного заработка на период трудоустройства в части, превышающей в целом трехкратный размер среднего месячного заработка или шестикратный размер среднего месячного заработка для работников, уволенных из организаций, расположенных в районах Крайнего Севера и приравненных к ним местностях;
- компенсации руководителю, заместителям руководителя и главному бухгалтеру организации в части, превышающей трехкратный размер среднего месячного заработка.
Как разъяснено в письме Минтруда России от № 17–3/ , все компенсационные выплаты, связанные с увольнением работников (выходные пособия, компенсации, среднемесячный заработок на период трудоустройства), независимо от основания, по которому производится увольнение, начисляемые после 1 января 2015 г., освобождаются от обложения страховыми взносами в сумме, не превышающей в целом трехкратный размер среднего месячного заработка или шестикратный размер среднего месячного заработка для работников, уволенных из организаций, расположенных в районах Крайнего Севера и приравненных к ним местностях.
Суммы превышения трехкратного размера (шестикратного размера) среднего месячного заработка с 1 января 2015 г. подлежат обложению страховыми взносами в общеустановленном порядке.
Аналогичное праWowое регулирование действует и в отношении страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний (п.п. 2 п. 1 ст. 20.2 Федерального закона от № «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний»).
В данном случае соответствующий размер не превышен, следовательно, страховые взносы не начисляются.
Учет выплаты выходного пособия при увольнении по соглашению сторон
Содержание операции
Первичный документ
Статья 78 ТК РФ «Увольнение по соглашению сторон», образец соглашения
Для расторжения трудового договора законом предусмотрено несколько оснований, одним из которых является соглашение сторон. Норма, его допускающая, содержится в п. 1 ч. 1 ст. 77, ст. 78 ТК РФ.
Можно ли уволить работника в период плохой эпидемиологической ситуации по коронавирусу по соглашению сторон или по другим основаниям? Ответ на этот вопрос дали эксперты КонсультантПлюс. Чтобы его узнать, получите пробный доступ к системе бесплатно и переходите в Готовое решение.
При обоюдном согласии прекратить сотрудничество оформлять отдельный документ необязательно. Можно обойтись визой руководителя на заявлении увольняющегося сотрудника , в котором он указывает причину увольнения и обязательно ссылается на обоюдное соглашение между сторонами. В результате работодатель получает весомые доказательства доброй воли работника на расторжение договора, что иногда помогает в трудовых спорах.
Тем не менее в большинстве случаев работодатели предпочитают оформить документ, подписанный работником. Соглашение тогда несет дополнительную информационно-праWowую нагрузку, и кроме основных положений в нем фиксируется порядок передачи дел, определяется размер компенсации и пр.
Ниже приведен образец соглашения об увольнении по соглашению сторон.

Подписи на соглашении можно поставить в любой день до увольнения работника. Но как только документ завизирован с обеих сторон, отозвать подпись уже невозможно, какая бы сторона ни была инициатором (за редкими исключениями). Поэтому для работодателя выгоднее прекращать действие трудового договора в соответствии с положениями п. 1 ч. 1 ст. 77 ТК РФ, особенно если увольнять приходится «сложного» сотрудника.
ВАЖНО! Если сотрудница представит справку из женской консультации о беременности, то она имеет право отозвать соглашение об увольнении.
Подборку спорных ситуаций, возникающих на практике при увольнении по соглашению, вы можете посмотреть в КонсультантПлюс. Смотрите полный список таких ситуаций и практические рекомендации экспертов по каждой из них, получив пробный доступ к К+.
Запись в трудовой об увольнении по соглашению сторон делается стандартно в 3 колонке. Пример записи:
- «Трудовой договор расторгнут по соглашению сторон, пункт 1 части первой статьи 77 Трудового кодекса Российской Федерации»;
- «Уволен по соглашению сторон, пункт 1 части первой статьи 77 Трудового кодекса Российской Федерации».
Налогообложение и уплата страховых взносов при расчете с увольняющимся
Задумываясь о том, как рассчитать размер суммы, которую получит увольняющийся, необходимо учитывать НДФЛ и страховые взносы. Согласно НК РФ с не перечисленной ранее заработной платы, компенсационных выплат за неиспользованный отпуск работодатель отчисляет в казну государства налог по ставке 13 процентов. Они также облагаются и страховыми взносами.
Выходное пособие освобождается от вычета подоходного сбора, если его размер не превышает средних трех окладов, а для регионов Крайнего Севера и приравненных к ним – 6 средних зарплат. Страховые взносы с выходного пособия не отчисляются, если оно не превышает данный лимит. Сумма компенсации свыше этого порога подлежит налогообложению, с нее также уплачивается и страховой сбор.
Министерство Финансов РФ и ФНС разъяснили, что расходы предприятия на выплату выходного пособия могут быть использованы для уменьшения базы налогообложения на прибыль. Это возможно, если такие компенсационные перечисления предусмотрены трудовым договором, допсоглашением к нему или коллективным контрактом. Дополнительное соглашение при этом должно содержать отметку о том, что оно является частью основного договора. В противном случае ФНС может оспорить уменьшение налоговой базы за счет расходов на выплаты выходного пособия.
Порядок расчета и документальное обеспечение
Согласно законодательству расчет с сотрудником при увольнении по соглашению сторон должен быть произведен непосредственно в день сложения полномочий полностью. Эта процедура оформляется справкой по форме Т-61. Если в день увольнения у работника выходной расчет производится с ним не позже, чем на следующий день после его требования об этом. В противном случае компания будет подвергнута административным санкциям. Записка-расчет заполняется сотрудником отдела кадров и бухгалтером (скачать форму можно здесь). В ней должно быть указано:
- Информация об организации, реквизиты.
- Номер и дата основного контракта.
- ФИО работника, должность, название подразделения, номер.
- Данные о расторжении контракта и основание со ссылкой на статью ТК РФ.
- Сведения о днях отпуска, которые сотрудник не использовал.
- Данные о взятом сотрудником авансе.
- Данные расчета зарплаты и иных выплат.
Все данные проверяются работником и заверяются его подписью.
После увольнения по данному основанию гражданин сможет обратиться в центр занятости и встать на биржу труда в целях получения пособия по безработице на период поиска нового места трудоустройства. Сделать это необходимо в течение двух недель. Размер пособия ограничен, максимальная сумма составляет 4900 рублей. Но в регионе может быть установлен районный коэффициент в сторону его увеличения.
Ответственность работодателя за задержку расчёта при увольнении по соглашению сторон
В этом плане увольнение по соглашению сторон не относится к числу уникальных случаев и регулируется теми же правилами, что и по любому другому основанию.

Отстоять свои права работник может через суд и трудовую инспекцию
Несвоевременная выплата всей причитающейся работнику суммы или её части чревата для него тремя видами ответственности:
- материальной — работник вправе через суд взыскать с него пени в размере суммы задолженности, умноженной на 1/150 ставки рефинансирования Банка России за каждый день просрочки;
- административной — штрафы 25–30 тысяч рублей для должностного лица, 10–30 тыс. рублей для ИП и 100 тыс. для юрлица по ст. 5.27 КоАП РФ;
- уголовной — до пяти лет лишения свободы и штраф до 0,5 млн рублей для руководителя компании. Но сумма задолженности должна быть не меньше полной за два месяца или частичной за три. Другое обязательное условие — доказанность корыстных побуждений обвиняемого.
На обращение за защитой своих прав работнику в этом случае отводится ограниченное время:
- один месяц с даты нарушения его прав, то есть дня увольнения, для судебного иска;
- три месяца на направление жалобы в трудовую инспекцию.
Нередко увольнение по соглашению сторон становится возможным благодаря их взаимопониманию и доверию. Но даже при таком раскладе не будет лишним максимально подстраховаться и оформить всё так, чтобы комар носа не подточил.
Итоги
Увольнение по соглашению сторон на сегодняшний день, пожалуй, наиболее востребованное основание для прекращения трудовых отношений. Что необходимо помнить, увольняя работника по этому основанию?
- На случай споров с работниками важно иметь доказательства, что обе стороны дейстWowали по взаимному согласию.
- Оформляя соглашение о расторжении договора, имеет смысл определить величину компенсации и зафиксировать порядок передачи дел. Устанавливая размер компенсации, позаботьтесь об экономическом обосновании расходов на нее во избежание споров с налоговыми органами.
- https://naim.guru/shtat/uvolnenie-personala/po-soglasheniu-storon/viplata-po-sogl/rasschitat-srednij-zarabotok.html
- https://uvolneniye.ru/raschet-pri-uvolnenii-po-soglasheniyu-storon.html
- https://ozakone.com/trudovoe-pravo/trudovoj-dogovor/vyihodnoe-posobie-pri-uvolnenii-po-soglasheniyu-storon.html
- https://www.klerk.ru/buh/articles/452804/
- https://nalog-nalog.ru/uvolnenie/kompensaciya-za-uvolnenie-po-soglasheniyu-storon/
Источник: nalog-fns.ru
Трехкратный размер среднего заработка
В каких случаях перед бухгалтером может стоять задача рассчитать среднемесячную заработную плату? Оказывается, что в нескольких. Однако в одних случаях под термином «средний месячный заработок» в ТК РФ предполагается выплата работнику суммы, рассчитанной исходя из среднего заработка за период, равный месяцу, а в других – именно среднемесячная зарплата. Попробуем разобраться.
Как рассчитать средний месячный заработок, т. е. средний заработок за месяц
Если, к примеру, ваша организация вынуждена проводить сокращение численности персонала (п. 2 ст. 81 ТК РФ), то каждому увольняемому работнику вы должны выплатить выходное пособие как минимум в размере средней месячной заработной платы (ст. 178 ТК РФ). Как рассчитать среднемесячную заработную плату в этом случае? Можно воспользоваться формулой:
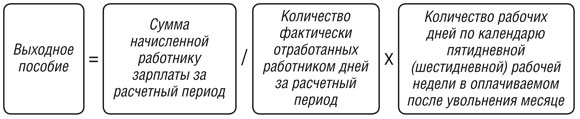
То есть первым действием формулы определяется среднедневной заработок работника, а вторым – непосредственно сумма выплаты за месяц.
В других материалах на нашем сайте вы можете найти более подробную информацию о том, как рассчитать среднемесячный заработок при сокращении численности работников.
Трехкратный размер среднего месячного заработка: расчет
Другая ситуация складывается при увольнении работников руководящего состава. Среднемесячный заработок в трехкратном размере выплачивается увольняемым директору, заместителю директора, главному бухгалтеру при расторжении с ними трудовых договоров в связи со сменой собственника организации (ст. 181 ТК РФ). Но и в этом случае расчет среднемесячного заработка производится также исходя из среднедневного заработка.
Таким образом, в приведенных примерах учитывается доля отработанного времени при расчете среднего заработка. Но встречаются и такие ситуации, когда время учитывать не нужно.
Расчет среднемесячной заработной платы по формуле среднего арифметического
Случай, когда в расчете среднего месячного заработка работника не обязательно учитывать, сколько времени он фактически отработал, пока трудился у данного конкретного работодателя, – это при определении соотношения зарплат работников и руководителей учреждений. Его должны рассчитывать государственные и муниципальные учреждения, унитарные предприятия, в также внебюджетные фонды (ст. 145 ТК РФ, п. 20 Положения, утв. Постановлением Правительства РФ от 24.12.2007 N 922).
>Как рассчитать трехкратный среднемесячный заработок> Вопрос
Как рассчитать трехкратный среднемесячный заработок компенсации заместителю руководителя при увольнении?
Ответ
Закон не определяет единого порядка расчета трехкратного среднемесячного заработка.
Специалисты Минфина России предлагают считать трехкратный среднемесячный заработок по правилам расчета среднего заработка (письмо от 30.06.2014 № 03-04-06/31391), которые установлены в статье 139 Трудового кодекса и Положении, утвержденном постановлением Правительства РФ от 24.12.2007 № 922. По этим правилам бухгалтер посчитает средний дневной заработок работника.
Трехкратный среднемесячный заработок определите по формуле:
Трехкратный среднемесячный заработок
Средний дневной заработок
Количество рабочих дней в трех месячном периоде после увольнения работника
Как определить количество рабочих дней в трех месячном периоде после увольнения работника решает компания.
Определить количество дней можно, по крайней мере, двумя способами.
Способ 1. Возьмите количество рабочих дней в трех рабочих месяцах после увольнения в календарном порядке.
Например, последний день работы 16 февраля 2016 года. Трехмесячный период после увольнения — с 17.02.2016 по 16.05.2016 г. В этом периоде по календарю пятидневной рабочей недели 58 раб. дн. (8 раб. дн. + 21 раб. дн. + 21 раб. дн. + 8 раб. дн.). По 8 раб. дн в феврале и мае, по 21 раб. дн. в марте и апреле.
Способ 2. Количество дней для расчета выходного пособия можно определить исходя из нормативного среднемесячного количества рабочих дней. Норму рабочих дней за календарный год разделите на 12.
Норму рабочих дней возьмите из производственного календаря. В 2016 году 247 рабочих дней. Следовательно, среднемесячное количество рабочих дней в 2016 году — 20,58 раб. дн. (247 раб. дн. : 12 мес.). Это величина для пятидневной рабочей недели. В трех месяцах — 61,74 раб. дн. (20,58 раб. дн.×3 мес.).
Выбранный способ определения количество рабочих дней в трех месячном периоде после увольнения работника установите в локальном нормативном акте.

В соответствии с п. 3 ст. 217 Налогового кодекса РФ не подлежат налогообложению НДФЛ компенсационные выплаты, связанные с увольнением работников, за исключением, в частности, суммы выплат в виде выходного пособия, среднего месячного заработка на период трудоустройства, компенсации руководителю, заместителям руководителя и главному бухгалтеру организации в части, превышающей в целом трехкратный размер среднего месячного заработка или шестикратный размер среднего месячного заработка для работников, уволенных из организаций, расположенных в районах Крайнего Севера и приравненных к ним местностях.
Таким образом, компенсационные выплаты при увольнении в пределах трехкратного (шестикратного) среднего месячного заработка не облагаются НДФЛ.
Из аналогичной нормы пп. 2 п. 1 ст. 422 НК РФ следует, что компенсационные выплаты при увольнении в пределах трехкратного (шестикратного) среднего месячного заработка также не облагаются страховыми взносами.
При этом порядок расчета указанного трехкратного (шестикратного) размера среднего месячного заработка НК РФ не установлен.
Из Писем Минфина России от 30.06.2014 N 03-04-06/31391, Минтруда России от 21.07.2016 N 17-4/В-283 следует, что в рассматриваемой ситуации применяется общий порядок исчисления средней заработной платы (среднего заработка), установленный ст. 139 Трудового кодекса РФ, Положением об особенностях порядка исчисления средней заработной платы (утв. Постановлением Правительства РФ от 24.12.2007 N 922) (далее – Положение).
Согласно п. п. 4, 9 Положения расчет среднего заработка работника независимо от режима его работы производится исходя из фактически начисленной ему заработной платы и фактически отработанного им времени за 12 календарных месяцев, предшествующих периоду, в течение которого за работником сохраняется средняя заработная плата (расчетный период).
При определении среднего заработка используется средний дневной заработок.
Средний заработок работника определяется путем умножения среднего дневного заработка на количество дней (календарных, рабочих) в периоде, подлежащем оплате.
Средний дневной заработок, кроме случаев определения среднего заработка для оплаты отпусков и выплаты компенсаций за неиспользованные отпуска, исчисляется путем деления суммы заработной платы, фактически начисленной за отработанные дни в расчетном периоде, включая премии и вознаграждения, учитываемые в соответствии с п. 15 Положения, на количество фактически отработанных в этот период дней.
В данном случае организация может рассчитать средний дневной заработок в указанном порядке, однако множитель “количество дней (календарных, рабочих) в периоде, подлежащем оплате” для расчета среднего заработка отсутствует, так как отсутствует сам период, подлежащий оплате. Ведь организация выплачивает работнику не выходное пособие за несколько месяцев вперед после увольнения, а компенсацию при увольнении по соглашению сторон без указания какого-либо периода, за который она выплачивается.
И вышеприведенные нормы п. 3 ст. 217, пп. 2 п. 1 ст. 422 НК РФ также говорят о трехкратном (шестикратном) размере среднего месячного заработка, а не о среднем заработке за три (шесть) месяцев после увольнения.
Иными словами, речь идет о среднем месячном заработке увольняемого работника, умноженном на три (шесть).
По нашему мнению, в связи с этим организации следует рассчитать средний месячный заработок работника исходя из среднемесячного количества рабочих дней в расчетном периоде, а не средний заработок исходя из количества рабочих дней в трех месяцах после увольнения.
Среднемесячное количество рабочих дней следует определить путем деления количества рабочих дней в расчетном периоде по производственному календарю пятидневной рабочей недели на 12.
На основании изложенного полагаем, что для целей освобождения от обложения НДФЛ и страховыми взносами компенсации, выплачиваемой работнику при увольнении по соглашению сторон без указания периода, за который она выплачивается, организации, работающей по графику пятидневной рабочей недели, следует рассчитать трехкратный средний месячный заработок работника путем деления фактически начисленной ему заработной платы за 12 месяцев, предшествующих увольнению (расчетный период), на количество фактически отработанных за этот период дней и умножения полученного среднего дневного заработка на среднемесячное количество рабочих дней в расчетном периоде и на три.
В каких случаях перед бухгалтером может стоять задача рассчитать среднемесячную заработную плату? Оказывается, что в нескольких. Однако в одних случаях под термином «средний месячный заработок» в ТК РФ предполагается выплата работнику суммы, рассчитанной исходя из среднего заработка за период, равный месяцу, а в других – именно среднемесячная зарплата. Попробуем разобраться.
В каких случаях необходимо высчитывать
Расчет среднемесячного заработка может пригодиться при начислении отпускных, сокращении работника или ситуации с ущемлением его прав.
Различные жизненные ситуации приводят к смене вида деятельности. Если это происходит по вине работодателя, то человек может рассчитывать на временное материальное обеспечение. Сроки таких выплат будут ограничены минимум 2 месяцами.
Для определения материальных выплат обязательно нужно знать возможный средний доход за 1 месяц. Учесть количество уже отработанных дней и количество трудовых дней, которые будут оплачиваться в дальнейшем.
Необходимость в определении суммы среднемесячного заработка может возникнуть в нескольких случаях:
- Если сотрудника собираются сократить в связи с уменьшение штата.
- Определение отпускных за период отдыха сотрудника.
- Ситуации, когда происходит ухудшение условий труда для работника или другие ущемления, которые прописаны в коллективном договоре предприятия.
Если работник был сокращен, то предприятие обязуется выплачивать сумму равную среднему месячному заработку на протяжении времени, определенного ТК РФ.
Если после сокращения устроиться на работу не получилось сразу, то предприятие будет оказывать материальную помощь, которая определяется размером среднемесячного дохода.
Какие выплаты учитываются при расчете
На сумму пособия будут влиять выплаты, которые производились вместе с заработной платой. Выделяют несколько категорий выплат, которые будут учитываться при расчете среднего месячного дохода:
- Фактическая зарплата, полученная за отработанный фактический период.
- Учитываются премии и вознаграждения, которые в стандартной ситуации получает работник. Сумма определяется отработанным количеством дней.
- Во внимание берутся выплаты, которые осуществляет предприятие в стандартном положении.
Относительно вознаграждений и премий могут применяться определенные правила для вычисления. Такие нюансы определяются моментом, в который работник рассчитался, какой вид премий и вознаграждений получают сотрудники.
Какие выплаты не учитываются
По законодательству все регламентированные выплаты, которые осуществляет предприятие, должны учитываться в процессе начислений и расчетов. Единственными нюансами могут стать трудодни и периодические материальные вознаграждения.
Как рассчитать средний дневной заработок
Расчет среднего дневного заработка нужен для определения выплат, которые должен получить человек.
Ситуации, когда необходимо рассчитать среднюю сумму дохода за один рабочий день, могут быть совершенно разными. Расчет ведется для определения выплат, которые должен получить человек.
Все случаи регламентированы законодательной базой и представляют следующие варианты:
- Если человек оп каким-то причинам временно утратил работоспособность.
- Выплаты, которые предоставляются женщинам в декретном отпуске, при уходе за ребенком до 1,5 лет.
- В случаи неиспользованного отпуска человек может получить денежную компенсацию.
- Если человек стал донором, и в определенный день не вышел на работу из-за сдачи крови.
- Сотрудник в течение рабочей недели был откомандирован по служебным делам.
- Дни, когда человек отсутстWowал на работе, когда производил уход за ребенком или родственником инвалидом.
Существуют и другие ситуации, когда предусмотрена оплата в размере среднего дневного дохода. В процессе подписания договора о найме, пункты относительно выплат оговариваются двумя сторонами.
Формула для определения суммы
Для определения конкретной суммы стоит использовать специальную формулу, которую используют бухгалтеры в своей работе. Данная схема утверждена ТР РФ и актуальна для современного законодательства:
- Сначала стоит сложить заработную плату за все 12 месяцев. Чтобы получить максимально точное число, лучше использовать чеки или банковские выписки.
- Полученное число нужно разделить на 12 рабочих месяцев. Так как суммы заработной платы могут варьироваться в связи с периодическими начислениями премий, вознаграждений и доплат, то деление на 12 поможет определить среднее арифметическое.
- Среднее арифметическое делят на индекс 29,3. Представленный индекс представляет оптимальное число рабочих дней в месяце.
Если рабочая неделя насчитывает больше или меньше рабочих дней, то индекс 29,3 не используется. Достаточно посчитать общее количество рабочих дней за месяц.
Пример расчетов
Сотрудник получал следующие суммы в течении года: 10000, 10050, 12500, 20000, 7700, 8900, 12000, 10880, 12222, 10500, 9500, 10400. Рабочая неделя представляется 6 рабочими днями.
- 10000 + 10050 + 12500 + 20000 + 7700 + 8900 + 12000 + 10880 + 12222 + 10500 + 9500 + 10400 = 134652. Сложение всех сумм, которые получал сотрудник в течение года каждый месяц.
- 134652/12=11221. Определяется среднее арифметическое дохода.
- 11221/29,3=382,97. Расчет на последующие месяцы после прекращения сотрудничества с данным предприятием.
Стоимость одного рабочего дня определена.
Как рассчитать среднемесячный заработок
Среднемесячный заработок стоит умело рассчитывать, используя соответствующие инструкции и положения трудового кодекса.
Чтобы точно определить средний месячный доход, можно обратиться в бухгалтерию предприятия.
Можно и самостоятельно определить величину пособия, которое определяется именно благодаря расчету среднего месячного заработка.
Формула для вычислений
Среднемесячный заработок = сумма полной заработной платы/на фактически отработанные дни * на количество календарных дней.
Формула для определения суммы среднемесячного заработка очень проста в использовании. Данным алгоритмом для расчетов сможет воспользоваться любой человек. Сначала стоит провести математические расчеты, которые определят каждый компонент формулы, а потом подставить в общую схему для обработки данных.
- Сначала стоит в бухгалтерии взять выписку, в которой четко обозначена заработная плата, которую работник получает ежемесячно.
- В кадрах или бухгалтерии стоит взять справку, в которой указано сколько дней было отработано из полного расчетного периода.
- По календарю высчитать количество рабочих дней в соответствии с рабочей недели, которые остались после увольнения.
Собрав все данные можно приступать к их обработке: сумму полной заработной платы разделить на фактически отработанные дни. Полученный результат умножить на количество календарных дней.
Такая формула актуальна при определении пособия, которое будет получать сотрудник, попавший под сокращение.
Пример вычислений
Иногда очень тяжело разобраться с определением многих нюансов даже если формула вычислений элементарна.
Работник был уволен в связи с сокращением штата 15 апреля 2018 года. Расчетный период определяется с 1 по 31 марта. Месячная заработная плата в период трудоустройства составляла 1000 рублей.
Рассчитываем какую сумму можно получить за год работы 12000 рублей: нужно месячную оплату труда умножить на количество месяцев в году. Отработано при этом было 250 дней. Значит средний дневной заработок определяется в соответствии со следующими правилами: 12000/250. Получим 4,8 за каждый день.
Первый месяц безработицы с 15 апреля по 15 мая насчитывается 17 рабочих дней, которые нужно оплатить. В соответствии с расчетом получим: 17*4,8=81,6 рублей.
Такой пример актуален, если выходное пособие было получено в тот же день, в который был произведет расчет.
Расчет трехкратного среднего месячного заработка
Расчет трехкратного месячного заработка необходим для работников, занимающих руководящие должности.
Трехкратный размер среднемесячного заработка получают работники руководящих должностей: директор фирмы или предприятия, заместитель директора, главный бухгалтер.
Выплаты будут осуществляться в следующих ситуациях: при расторжении договора по найму по вине предприятия, смена состава коллектива по причине смены собственника предприятия, фирмы.
Расчеты осуществляется в соответствии со средним заработком одного дня, определяемый периодом отработанного времени. Дополнительные условия начислений определяются ситуацией и дополнительными договорами с работодателем.
Пособия при ликвидации предприятия
Ни одно предприятие или производство не может дать своим работником гарантии того, что оно не обанкротиться или не расформируется. Если финансовое положение производства плачевное и планируется ликвидация, то работники должны быть предупреждены не менее чем за 2 месяца до этого.
Кроме этого сотрудники имеют право на ряд материальных выплат. На что могут рассчитывать работники при ликвидации производства?
При сокращении
Если работник попал под сокращение, то он имеет право на компенсацию, которая составляет сумму среднего месячного заработка. Выплаты осуществляется в течение 2-х месяцев после увольнения. Иногда выплаты осуществляются 3 месяца.
При увольнении
Когда человека увольняют из-за ликвидации предприятия, работник может рассчитывать на такие выплаты:
- Зарплата за фактически отработанные дни.
- Компенсация за неиспользованный основной и дополнительный отпуск.
- Выходное пособие.
Суммы определяются законодательными актами, а также инструкциями.
Для выходного пособия
Расчет осуществляется в соответствии со средним заработков за последний календарный год. Определяется среднее арифметическое за все 12 месяцев. Если срок работы на момент ликвидации предприятия был меньше, то высчитывается среднее арифметическое за фактически отработанное время.
Для службы занятости
После ликвидации предприятия работники могут обратиться в службу занятости. Здесь помогут устроиться на новую работу, которая будет соответстWowать образованию и профессиональной направленности.
При необходимости организации предоставит финансовую помощь, которая выплачивается государством и определяется законодательной базой относительно ТК. Даже, если такая помощь и присутствует, то компенсации с прежнего места роботы выплачиваться в полном объеме.
Как посчитать среднемесячный заработок онлайн с помощью калькулятора
С помощью специальных программ, работающих в онлайн режиме можно легко посчитать все, что связано со среднемесячным и среднедневным заработком. Искать программу не нужно по специальным запросам, достаточно запросить онлайн калькулятор относительно расчетов.
Интерфейс калькулятора прост. Нужно ввести необходимые данные. Эффективность и реалистичность будет зависеть от достоверности данных, которые внесены для счета.
В основе работы положена формула, которая используется в бухгалтерском деле, поэтому должны быть данные относительно заработной платы за последний год. В некоторых калькуляторах не нужно считать рабочие дни следующих месяцев. Вводятся даты календарного месяца и количество рабочих дней в неделе.
Смотрите вебинар об особенностях расчета среднего заработка:
- Допвознаграждение за работу классным руководителям педработникам.
- Утвержденные в ЛНА предприятия премии и иные вознаграждения персоналу за выполнение трудовых обязанностей.
- Прочие разновидности выплат в соответствии с принятым у работодателя порядком расчетов.
Какие выплаты не учитываются при расчете СДЗ:
- Социальные выплаты – различные пособия, включая больничные листы.
- Разовые выплаты – матпомощь и др.
- Некоторые компенсационные выплаты – оплата отдыха, проезда, питания, проживания, коммунальных сумм, оздоровления, использования личного транспорта и т.д.
Формула расчета среднедневного заработка Единый регламент определения величины среднего заработка утвержден положениями стат. 139 ТК, где указано, что во всех предусмотренных ситуациях используются общие правила.
Среднемесячная заработная плата по тк рф
Поэтому Беспалову положены:
- выходное пособие;
- средний заработок на период трудоустройства.
Выходное пособие Беспалову было выплачено в день увольнения – 12 января 2015 года. Для определения выходного пособия расчетным периодом является время с 1 января по 31 декабря 2014 года.
Заработок Беспалова за этот период составил 240 000 руб. (20 000 руб./мес. × 12 мес.). За расчетный период он отработал 247 дней. Средний дневной заработок Беспалова составил:240 000 руб.
: 247 дн. = 971,66 руб./дн.
Инфо В первом месяце после увольнения (с 13 января по 12 февраля 2015 года) 23 рабочих дня. Выходное пособие составило:23 дн. × 971,66 руб./дн. = 22 348,18 руб.
Внимание На следующий день после увольнения Беспалов встал на учет в службу занятости. В течение первого месяца после увольнения (с 13 января по 12 февраля 2015 года) Беспалов не смог трудоустроиться.
Как рассчитать трехкратный среднемесячный заработок
Важно Неявка на работу – не всегда прогул Работник заболел, но не предупредил об этом работодателя и не выходит на связь. Может ли работодатель в подобной ситуации засчитать работнику прогул со всеми вытекающими последствиями? < …
Трудовые книжки: правила меняются Минтруд подготовил проект приказа, который должен утвердить обновленные правила ведения и хранения трудовых книжек. < … Главная → Бухгалтерские консультации → Средняя заработная плата Актуально на: 18 января 2017 г. В каких случаях перед бухгалтером может стоять задача рассчитать среднемесячную заработную плату? Оказывается, что в нескольких. Однако в одних случаях под термином «средний месячный заработок» в ТК РФ предполагается выплата работнику суммы, рассчитанной исходя из среднего заработка за период, равный месяцу, а в других – именно среднемесячная зарплата.
Попробуем разобраться.
Особенности, которые сопровождают расчет среднего месячного заработка
Формула для определения суммы Для определения конкретной суммы стоит использовать специальную формулу, которую используют бухгалтеры в своей работе. Данная схема утверждена ТР РФ и актуальна для современного законодательства:
- Сначала стоит сложить заработную плату за все 12 месяцев. Чтобы получить максимально точное число, лучше использовать чеки или банковские выписки.
- Полученное число нужно разделить на 12 рабочих месяцев. Так как суммы заработной платы могут варьироваться в связи с периодическими начислениями премий, вознаграждений и доплат, то деление на 12 поможет определить среднее арифметическое.
- Среднее арифметическое делят на индекс 29,3. Представленный индекс представляет оптимальное число рабочих дней в месяце.
Если рабочая неделя насчитывает больше или меньше рабочих дней, то индекс 29,3 не используется.
Компенсация в размере трехкратного среднего месячного заработка
Никаких исключений для них статьей 178 Трудового кодекса РФ не предусмотрено. Аналогичная точка зрения высказана в письме Роструда от 11 февраля 2010 г.
№ 594-ТЗ. Выплаты в районах Крайнего Севера Средний заработок на период трудоустройства до трех месяцев (с зачетом выходного пособия) сохраняется за сотрудниками, которые работают в районах Крайнего Севера и приравненных к ним местностях, при увольнении в связи с:
- ликвидацией организации;
- сокращением штата.
В отличие от общего правила, для сохранения среднего заработка на период трудоустройства за третий месяц таким сотрудникам решение службы занятости не нужно. Об этом сказано в части 1 статьи 318 Трудового кодекса РФ. Кроме того, средний заработок в указанных случаях может быть сохранен за такими сотрудниками и на период до полугода на основании решения службы занятости.
Расчет среднего дневного заработка при увольнении
- S – это средний заработок увольняющегося физического лица за однодневный срок;
- X – это суммарное количество всех денежных выплат, полученных работником за период расчетного типа;
- G – это число тех месяцев, которые входят в расчетный период, и на протяжении которых сотрудник выполнил свои обязанности в полном объеме;
- R – это общее число тех календарных дней, которые входят в число не до конца отработанных сотрудником месяцев. R = (29,3/ D)*V (где D – это число календарных дней, приходящихся на срок одного месяца, а V- это фактическое число отработанных дней за неполный месяц работы).
Для того чтобы наглядно понять, как производится расчет, предлагаем рассмотреть конкретный пример. Сотрудник получил за 10 месяцев работы 160 000 рублей и денежное вознаграждение в размере 10 000 рублей. Значит коэффициент Х равен 170 000 рублей (160 000 +10 000).
Расчетный период определяется с 1 по 31 марта. Месячная заработная плата в период трудоустройства составляла 1000 рублей. Рассчитываем какую сумму можно получить за год работы 12000 рублей: нужно месячную оплату труда умножить на количество месяцев в году.
Отработано при этом было 250 дней. Значит средний дневной заработок определяется в соответствии со следующими правилами: 12000/250. Получим 4,8 за каждый день. Первый месяц безработицы с 15 апреля по 15 мая насчитывается 17 рабочих дней, которые нужно оплатить.
В соответствии с расчетом получим: 17*4,8=81,6 рублей. Такой пример актуален, если выходное пособие было получено в тот же день, в который был произведет расчет. Расчет трехкратного среднего месячного заработка Расчет трехкратного месячного заработка необходим для работников, занимающих руководящие должности.
Среднемесячный заработок в трехкратном размере выплачивается увольняемым директору, заместителю директора, главному бухгалтеру при расторжении с ними трудовых договоров в связи со сменой собственника организации (ст. 181 ТК РФ). Но и в этом случае расчет среднемесячного заработка производится также исходя из среднедневного заработка.
Таким образом, в приведенных примерах учитывается доля отработанного времени при расчете среднего заработка. Но встречаются и такие ситуации, когда время учитывать не нужно. Расчет среднемесячной заработной платы по формуле среднего арифметического Случай, когда в расчете среднего месячного заработка работника не обязательно учитывать, сколько времени он фактически отработал, пока трудился у данного конкретного работодателя, – это при определении соотношения зарплат работников и руководителей учреждений.
Примеры расчета трехкратного среднего месячного заработка при увольнении
В Постановлении № 922 от 24.12.07 г. сказано, что средняя зарплата рассчитывается во всех ситуациях, которые предусмотрены нормами трудового законодательства РФ. В частности, это происходит в связи с сокращением численности компании, при ликвидации предприятия или же при увольнении специалиста.
При этом средний заработок может рассчитываться за определенный период времени. В зависимости от временного промежутка вычисляется среднедневной заработок (СДЗ) или среднемесячный (СМЗ).
В этой статье мы рассчитываем средний дневной заработок, а для определения показателя в среднем за месяц необходимо разделить величину зарплаты за год на 12. Базовые правила расчета СДЗ:
- Независимо от того, какой режим работы действует на предприятии, при расчете учитывают заработную плату за год, то есть за 12 месяцев, предшествующих моменту начисления выплаты.
Трехкратный размер среднемесячного заработка получают работники руководящих должностей: директор фирмы или предприятия, заместитель директора, главный бухгалтер. Выплаты будут осуществляться в следующих ситуациях: при расторжении договора по найму по вине предприятия, смена состава коллектива по причине смены собственника предприятия, фирмы. Расчеты осуществляется в соответствии со средним заработком одного дня, определяемый периодом отработанного времени. Дополнительные условия начислений определяются ситуацией и дополнительными договорами с работодателем.
Пособия при ликвидации предприятия Ни одно предприятие или производство не может дать своим работником гарантии того, что оно не обанкротиться или не расформируется. Если финансовое положение производства плачевное и планируется ликвидация, то работники должны быть предупреждены не менее чем за 2 месяца до этого.
Некий временной промежуток, в течение которого согласно с трудовым договором сотруднику должны быть предоставлены все положенные ему по закону денежные выплаты, подведены итоги его работы, а также произведены статистические подсчеты для организации – это и есть, так называемый, расчетный период.
- Точная сумма заработной платы за последние 12 месяцев работы и размер всевозможных дополнительных материальных компенсаций (премий, вознаграждений и т.п.).
- Точный дневной, а в некоторых случаях даже почасовый учет времени, когда физическое лицо фактически присутстWowало на работе. Праздничные дни, период отпуска, больничный, отсутствие на работе по уважительной причине, официальные выходные, а также невыполнение работы в какой-либо день по техническим причинам предприятия тоже обязательно нужно учитывать.
Выдать увольняющемуся работнику копию СЗВ-М нельзя Согласно закону о персучете работодатель при увольнении сотрудника обязан выдать ему копии персонифицированных отчетов (в частности, СЗВ-М и СЗВ-СТАЖ). Однако эти формы отчетности списочные, т.е. содержат данные обо всех работниках. А значит передача копии такого отчета одному сотруднику – разглашение персональных данных других работников. < … Компенсация за неиспользованный отпуск: десять с половиной месяцев идут за год При увольнении сотрудника, проработавшего в организации 11 месяцев, компенсацию за неиспользованный отпуск ему нужно выплатить как за полный рабочий год (п.28 Правил, утв. НКТ СССР 30.04.1930 № 169). Но иногда эти 11 месяцев не такие уж и отработанные. < …
В этой статье мы выясним:
- кому полагается компенсация в размере трехкратного месячного заработка;
- особенности расчета компенсации в размере трехкратного месячного заработка;
- расчет налогов в связи с начислением компенсации.
Кому полагается компенсация в размере трехкратного месячного заработка
При увольнении по сокращению штата или в связи с ликвидацией организации сотрудники получают ряд выплат. Это оставшаяся зарплата за отработанное время, компенсация за неиспользованный отпуск, выходное пособие в размере среднего заработка. Кроме того, сохраняется средняя зарплата на период трудоустройства, но не более, чем на 2 месяца (с учетом выходного пособия). Некоторые категории работников при таком увольнении получают среднюю зарплату за три месяца. Итак, кому полагается компенсация в размере трехкратного месячного заработка?
- Руководители организаций;
- Заместители руководителя;
- Главные бухгалтера.
Такие выплаты положены руководящим работникам не только при сокращении штата или ликвидации компании. Трехкратный месячный заработок они получают, и если увольнение связано со сменой подведомственности организации или ее собственника. Как установлено в ст. 279 ТК РФ, выплата средней зарплаты в тройном размере предусмотрена для руководителя организации при досрочном расторжении договора в любом случае, при условии отсутствия с его стороны виновных действий (бездействия).
Отметим, что рядовые сотрудники при сокращении штата или ликвидации организации могут также получить средний заработок за три месяца, продлив период трудоустройства с сохранением средней зарплаты. Во-первых, это гарантировано работникам компаний, расположенных в районах Крайнего Севера и приравненных к ним территорий. Во-вторых, право на оплату третьего месяца поиска работы имеют те, кто обратился в службу занятости, но не был трудоустроен в течение двух недель после увольнения.
Особенности расчета компенсации в размере трехкратного месячного заработка
Чтобы правильно установить размер компенсации руководителям при увольнении, нужно определить их средний заработок и использовать корректную формулу расчета. Давайте рассмотрим особенности расчета компенсации в размере трехкратного месячного заработка. Для правильного расчета нужно:
- Определить средний дневной заработок уволенного. Для этого нужно зарплату за последние 12 месяцев (без учета отпускных и пособия по нетрудоспособности) разделить на число рабочих дней в этом году
- Посчитать число рабочих дней за период, на который начисляется компенсация — то есть, за три месяца, начиная с даты увольнения
- Умножить сумму среднего дневного заработка на число рабочих дней в период для начисления компенсации
Расчет налогов в связи с начислением компенсации
При начислении компенсационных выплат, связанных с сокращением или ликвидацией компании, возникает вопрос об уплате налогов с этих сумм. Облагаются ли они налогом на доходы физических лиц? Ответ на этот вопрос содержится в Налоговом Кодексе. По ст. 217 НК РФ все компенсационные выплаты, связанные с увольнением, освобождаются от НДФЛ.
В то же время, зарплата за месяц увольнения и компенсация за неиспользованный отпуск облагаются налогами в обычном режиме. Также НДФЛ уплачивается с компенсационных выплат, если они превышают установленные нормы: трехкратный размер среднего заработка (или шестикратный для районов Крайнего Севера и приравненных к ним местностях). В этом случае налогом облагается разница между среднем заработком и фактически выплаченной суммой.
Источник: minakovajulia.ru