
В Налоговый кодекс РФ внесены очередные изменения: принят Федеральный закон № 382-ФЗ от 29 ноября 2014 года «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации» (далее по тексту Закон № 382-ФЗ). Изменения затронули различные налоги, так ранее НДФЛ не облагались доходы от продажи недвижимости, которая находилась в собственности 3 года и более, сейчас же данный срок применяется при соблюдении одного из 3 условий:
— право собственности оформлено в порядке наследования или по договору дарения от члена семьи и (или) близкого родственника;
— имущество получено по приватизации;
— недвижимость передана по договору ренты. В остальных случаях минимальный срок владения объектом для освобождения от НДФЛ составляет 5 лет.
Дополнительно введен понижающий коэффициент 0,7 к кадастровой стоимости недвижимости, если доходы от ее продажи меньше, чем кадастровая стоимость по состоянию на 1 января года, в котором зарегистрирован переход права собственности, умноженная на 0,7. Однако положение не применяется, если кадастровая стоимость на указанную дату не определена.
ТОРГОВЫЙ СБОР как рассчитать, кто платит и за ЧТО?
Теперь НДФЛ не уплачивается с благотворительной помощи, получаемой от всех организаций (а не только от некоммерческих, как ранее) детьми-сиротами, детьми, оставшимися без попечения родителей, и детьми, являющимися членами семей, доходы которых на 1 члена не превышают прожиточного минимума.
Часть поправок касается НДС и налога на прибыль.
Закон № 382-ФЗ вступает в силу с 1 января 2015 года, но не ранее чем по истечении одного месяца с даты его официального опубликования и не ранее первого числа очередного налогового периода по соответствующему налогу, за исключением отдельных положений, для которых установлены иные сроки.
Среди внесенных Законом № 382-ФЗ изменений, нас больше всего интересует введение торгового сбора.
Торговый сбор это новый вид местных отчислений, который устанавливается главой 33 НК РФ, а также нормативными правовыми актами представительных органов муниципальных образований. В городах федерального значения (Москва, Санкт-Петербург, Севастополь) торговый сбор устанавливается НК РФ и законами этих субъектов (ст. 410 НК РФ).
Как и в отношении других местных налогов, законами муниципальных образований устанавливается ставка сбора, льготы, основания и порядок их применения. Отметим, что могут быть установлены дифференцированные ставки сбора в зависимости от территории осуществления конкретного вида торговой деятельности, категории плательщика сбора, особенностей осуществления отдельных видов торговли, а также особенностей объектов осуществления торговли. При этом ставка сбора может быть снижена вплоть до нуля (п.6 ст. 415 НК РФ).
На территории Москвы, Санкт-Петербурга и Севастополя торговый сбор может быть введен не ранее 1 июля 2015 года. В муниципальных образованиях, не входящих в состав указанных городов, торговый сбор может быть введен только после принятия соответствующего федерального закона (ст. 4 Закона № 382-ФЗ).
Что такое торговый сбор и кто его должен платить?
Категории плательщиков сбора установлены статьей 411 НК РФ, ими являются организации и индивидуальные предприниматели, которые осуществляют определенные виды предпринимательской деятельности. Общим видом такой деятельности является торговля (розничная, мелкооптовая, оптовая), к которой в целях установления торгового сбора относятся:
— торговля через объекты стационарной торговой сети, не имеющие торговых залов (за исключением объектов стационарной торговой сети, не имеющих торговых залов, являющихся автозаправочными станциями);
— торговля через объекты нестационарной торговой сети;
— торговля через объекты стационарной торговой сети, имеющие торговые залы;
— торговля, осуществляемая путем отпуска товаров со склада, а также деятельность по организации розничных рынков (ст. 413 НК РФ).
Более конкретные виды деятельности, которые подлежат обложению торговым сбором, будут установлены нормативными правовыми актами муниципальных образований и городами федерального значения.
От уплаты сбора по видам предпринимательской деятельности освобождаются индивидуальные предприниматели, применяющие патентную систему налогообложения, а также плательщики ЕСХН. Данное исключение из плательщиков торгового сбора объясняется тем, что целью введения главы 33 «Торговый сбор» является обеспечение постоянного и равномерного поступления денежных средств в соответствующий бюджет. В настоящее время у налогоплательщиков, применяющих общую или упрощенную системы налогообложения существуют механизмы регулирования налоговой нагрузки, те же, кто применяет патентную систему налогообложения, обязаны регулярно производить отчисления в определенном размере, таким образом, с вступлением главы 33 в силу, у предпринимателей фактически не останется выбора, если не выбираешь патент, значит платишь торговый сбор, то есть в любом случае отчисления в бюджет производятся.
Объектом обложения сбором является движимое или недвижимое имущество, то есть здание, сооружение, помещение, стационарный или нестационарный торговый объект или торговая точка, с использованием которых, хотя бы раз в квартал (период обложения сбором (ст. 414 НК РФ)) плательщик осуществляет необходимый вид деятельности. Причем, датой возникновения объекта обложения сбором является дата начала использования объекта осуществления торговли, а датой прекращения объекта обложения сбором является дата прекращения использования данного объекта (ст. 412 НК РФ).
Использование любой системы налогообложения или уплаты сбора требует учета плательщиков.
В рассматриваемом нами вопросе применяется уведомительный порядок постановки на учет. То есть постановка или снятие с учета организации или индивидуального предпринимателя в качестве плательщика сбора осуществляются на основании соответствующего уведомления, который плательщик представляет в налоговый орган не позднее 5 дней с даты возникновения объекта обложения сбором, либо если по какой-то причине он этого не сделал, постановка на учет осуществляется на основании информации, передаваемой уполномоченным органом (п.2 ст. 418 НК РФ).
Постановка на учет производится по месту нахождения объекта недвижимого имущества (если предпринимательская деятельность осуществляется с использованием этого объекта недвижимости) или по месту нахождения организации (месту жительства индивидуального предпринимателя) в иных случаях. Если торговая деятельность ведется с использованием нескольких объектов обложения сборов, находящихся в одном муниципальном образовании, но на территориях, подведомственных разным налоговым органам, постановка на учет плательщика сбора осуществляется налоговым органом по месту нахождения того объекта, сведения о котором поступили от плательщика сбора ранее, чем о других объектах (ст. 416 НК РФ).
Также плательщик сбора обязан уведомить налоговый орган о каждом изменении показателей объекта осуществления торговли, которое влечет за собой изменение суммы сбора, не позднее пяти дней со дня соответствующего изменения. Форма уведомлений на сегодняшний день не разработана. Известно, что оно будет представлять собой письменное заявление или заявление, составленное в электронной форме и переданное по телекоммуникационным каналам связи с применением усиленной квалифицированной электронной подписи. В уведомлении будет указываться информация об объекте обложения сбором: вид предпринимательской деятельности; объект осуществления торговли, с использованием которого осуществляется (прекращается) указанная предпринимательская деятельность; характеристики (количество и (или) площадь) объекта осуществления торговли, необходимые для определения суммы сбора.
Датой снятия с учета является дата прекращения осуществления вида деятельности, указанная в уведомлении.
Как же уплачивать торговый сбор? Сумма сбора определяется плательщиком самостоятельно по формуле: торговый сбор = произведение ставки сбора в отношении соответствующего вида предпринимательской деятельности и фактического значения физической характеристики соответствующего объекта осуществления торговли. Рассчитывается для каждого объекта обложения сбором начиная с периода, в котором этот объект начал использоваться и уплачивается не позднее 25-го числа месяца, следующего за периодом обложения.
В случае выявления объектов обложения уполномоченным органом и передачи информации о факте обнаружения в налоговый орган, последний направляет плательщику сбора требование об уплате сбора в срок не позднее 30 дней со дня поступления указанной информации. Причем, указанная в требовании сумма сбора исчисляется на основании сведений, представленных в налоговые органы уполномоченным органом (ст. 417 НК РФ).
Что касается ставки сбора, то ее установление относится к компетенции муниципальных образований (городов федерального значения). Ставка устанавливается в рублях за квартал в расчете на объект осуществления торговли или на его площадь.
При этом ставка сбора не может превышать расчетную сумму налога, подлежащую уплате в соответствующем муниципальном образовании в связи с применением патентной системы налогообложения на основании патента по соответствующему виду деятельности, выданного на три месяца (п.1 ст. 415 НК РФ).
Например
Стоимость патента по розничной торговле в Москве составляет 6% от максимально возможного 2 миллиона рублей (ст.1 Закон г. Москвы от 31.10.2012 N 53 «О патентной системе налогообложения) на один обособленный объект торговли. То есть сумма налога составляет 120 000 рублей в год или 30 000 рублей в квартал. Таким образом, сумма торгового сбора для организаций или ИП с объектами обложения площадью менее 50 кв. м, не может превышать 30 000 рублей в квартал (период обложения).
Если площадь помещения (объекта) 50 кв. м и более, то ставка устанавливается в расчете на 1 кв. м площади и не может превышать сумму сборов для предприятий торговли с площадью зала менее 50 кв. м, то есть 30 000 рублей в квартал. Итого: 30 000 рублей в квартал / 50 кв.м = 600 рублей за кв.м. площади в квартал (максимально).
Что касается розничных рынков, то ставка сбора, установленного по деятельности по организации розничных рынков, не может превышать 550 рублей за 1 кв.м площади розничного рынка в год. Ставка подлежит ежегодной индексации на коэффициент-дефлятор, установленный на соответствующий календарный год.
Следует отметить, что полномочиями по контролю за полнотой и достоверностью информации об объектах обложения сбором, а также осуществлению сбора, обработке и передаче налоговым органам сведений будут наделяться органы местного самоуправления.
При выявлении объектов обложения сбором, в отношении которых в налоговый орган не представлено уведомление или в отношении которых в уведомлении указаны недостоверные сведения, уполномоченный орган в течение пяти дней составляет акт о выявлении нового объекта обложения сбором или акт о выявлении недостоверных сведений в отношении объекта обложения сбором и направляет указанную информацию в налоговый орган по форме и в порядке, который будет определен уполномоченным органом по контролю и надзору в области налогов и сборов. В этом случае, в адрес налогоплательщика в течение пяти дней с даты направления информации в налоговый орган, будет направлено уведомление о направлении информации в налоговый орган с приложением соответствующего акта, который может быть обжалован.
Обращаем Ваше внимание, что осуществление вида предпринимательской деятельности, в отношении которого установлен сбор, без направления указанного уведомления приравнивается к ведению деятельности организацией или индивидуальным предпринимателем без постановки на учет в налоговом органе и влечет за собой наложение взыскание штрафа в размере 10 процентов от доходов, полученных в течение указанного времени в результате такой деятельности, но не менее 40 тысяч рублей (п.2 ст. 116 НК РФ).
Источник: rosco.su
Глава 33 Налогового кодекса РФ «Торговый сбор»
1. Торговый сбор (далее в настоящей главе — сбор) устанавливается настоящим Кодексом и нормативными правовыми актами представительных органов муниципальных образований, вводится в действие и прекращает действовать в соответствии с настоящим Кодексом и нормативными правовыми актами представительных органов муниципальных образований и обязателен к уплате на территориях этих муниципальных образований.
В городах федерального значения Москве, Санкт-Петербурге и Севастополе сбор устанавливается настоящим Кодексом и законами указанных субъектов Российской Федерации, вводится в действие и прекращает действовать в соответствии с настоящим Кодексом и законами указанных субъектов Российской Федерации и обязателен к уплате на территориях этих субъектов Российской Федерации.
2. Устанавливая сбор, представительные (законодательные) органы муниципальных образований (городов федерального значения Москвы, Санкт-Петербурга и Севастополя) определяют ставку сбора в пределах, установленных настоящей главой.
3. Нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя) могут также устанавливаться льготы, основания и порядок их применения.
Статья 411. Плательщики сбора
1. Плательщиками сбора признаются организации и индивидуальные предприниматели, осуществляющие виды предпринимательской деятельности на территории муниципального образования (городов федерального значения Москвы, Санкт-Петербурга и Севастополя), в отношении которых нормативным правовым актом этого муниципального образования (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя) установлен указанный сбор, с использованием объектов движимого и (или) недвижимого имущества на территории этого муниципального образования (городов федерального значения Москвы, Санкт-Петербурга и Севастополя).
2. От уплаты сбора по видам предпринимательской деятельности, в отношении которых нормативным правовым актом муниципального образования (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя) установлен сбор, освобождаются индивидуальные предприниматели, применяющие патентную систему налогообложения, и налогоплательщики, применяющие систему налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог), в отношении этих видов предпринимательской деятельности с использованием соответствующих объектов движимого или недвижимого имущества.
Статья 412. Объект обложения
1. Объектом обложения сбором признается использование объекта движимого или недвижимого имущества (далее в настоящей главе — объект осуществления торговли) для осуществления плательщиком сбора вида предпринимательской деятельности, в отношении которого установлен сбор, хотя бы один раз в течение квартала.
2. В целях настоящей главы используются следующие понятия:
1) дата возникновения объекта обложения сбором — дата начала использования объекта осуществления торговли для осуществления вида предпринимательской деятельности, в отношении которого установлен сбор;
2) дата прекращения объекта обложения сбором — дата прекращения использования объекта осуществления торговли для осуществления вида предпринимательской деятельности, в отношении которого установлен сбор.
Статья 413. Виды предпринимательской деятельности, в отношении которых устанавливается сбор
1. Сбор устанавливается в отношении осуществления торговой деятельности на объектах осуществления торговли.
2. В целях настоящей главы к торговой деятельности относятся следующие виды торговли:
1) торговля через объекты стационарной торговой сети, не имеющие торговых залов (за исключением объектов стационарной торговой сети, не имеющих торговых залов, являющихся автозаправочными станциями);
2) торговля через объекты нестационарной торговой сети;
3) торговля через объекты стационарной торговой сети, имеющие торговые залы;
4) торговля, осуществляемая путем отпуска товаров со склада.
3. В целях настоящей главы к торговой деятельности приравнивается деятельность по организации розничных рынков.
4. В целях настоящей главы используются следующие понятия:
1) объект осуществления торговли:
в отношении видов торговли, указанных в пункте 2 настоящей статьи, — здание, сооружение, помещение, стационарный или нестационарный торговый объект или торговая точка, с использованием которых плательщиком осуществляется вид деятельности, в отношении которого установлен сбор;
в отношении деятельности по организации розничных рынков — объект недвижимого имущества, с использованием которого управляющая рынком компания осуществляет указанную деятельность;
2) торговля — вид предпринимательской деятельности, связанный с розничной, мелкооптовой и оптовой куплей-продажей товаров, осуществляемый через объекты стационарной торговой сети, нестационарной торговой сети, а также через товарные склады;
3) деятельность по организации розничных рынков — деятельность управляющих рынком компаний, определяемая в соответствии с положениями Федерального закона от 30 декабря 2006 года N 271-ФЗ «О розничных рынках и о внесении изменений в Трудовой кодекс Российской Федерации».
Статья 414. Период обложения
Периодом обложения сбором признается квартал.
Статья 415. Ставки сбора
1. Ставки сбора устанавливаются нормативными правовыми актами муниципальных образований (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя) в рублях за квартал в расчете на объект осуществления торговли или на его площадь.
При этом с учетом особенностей, предусмотренных настоящей статьей, ставка сбора не может превышать расчетную сумму налога, подлежащую уплате в соответствующем муниципальном образовании (городе федерального значения Москве, Санкт-Петербурге или Севастополе) в связи с применением патентной системы налогообложения на основании патента по соответствующему виду деятельности, выданного на три месяца.
2. В целях определения предельных ставок сбора в соответствии с пунктом 1 настоящей статьи не учитываются ограничения для применения патентной системы налогообложения по деятельности в виде розничной торговли, установленные подпунктом 1 пункта 3 статьи 346.43 настоящего Кодекса.
3. Ставка сбора, установленного по торговле через объекты стационарной торговой сети с площадью торгового зала более 50 квадратных метров по каждому объекту организации торговли, а также по торговле, осуществляемой путем отпуска товаров со склада, устанавливается в расчете на 1 квадратный метр площади торгового зала и не может превышать расчетную сумму налога, подлежащую уплате в связи с применением патентной системы налогообложения в данном муниципальном образовании (городе федерального значения Москве, Санкт-Петербурге или Севастополе) на основании патента по розничной торговле, осуществляемой через объекты стационарной торговой сети с площадью торгового зала не более 50 квадратных метров по каждому объекту организации торговли, выданного на три месяца, деленную на 50.
4. Ставка сбора, установленного по деятельности по организации розничных рынков, не может превышать 550 рублей на 1 квадратный метр площади розничного рынка. Указанная ставка подлежит ежегодной индексации на коэффициент-дефлятор, установленный на соответствующий календарный год.
5. Площадь торгового зала в целях настоящей главы определяется в соответствии с подпунктом 5 пункта 3 статьи 346.43 настоящего Кодекса.
6. Нормативными правовыми актами муниципальных образований (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя) могут быть установлены дифференцированные ставки сбора в зависимости от территории осуществления конкретного вида торговой деятельности, категории плательщика сбора, особенностей осуществления отдельных видов торговли, а также особенностей объектов осуществления торговли. При этом ставка сбора может быть снижена вплоть до нуля.
Статья 416. Учет плательщиков сбора
1. Постановка на учет, снятие с учета организации или индивидуального предпринимателя в качестве плательщика сбора в налоговом органе осуществляются на основании соответствующего уведомления плательщика сбора, представляемого им в налоговый орган, либо на основании информации, представленной указанным в пункте 2 статьи 418 настоящего Кодекса уполномоченным органом в налоговый орган.
В уведомлении указывается информация об объекте обложения сбором: вид предпринимательской деятельности; объект осуществления торговли, с использованием которого осуществляется (прекращается) указанная предпринимательская деятельность; характеристики (количество и (или) площадь) объекта осуществления торговли, необходимые для определения суммы сбора.
2. Плательщик сбора представляет соответствующее уведомление не позднее пяти дней с даты возникновения объекта обложения сбором.
Осуществление вида предпринимательской деятельности, в отношении которого установлен сбор, без направления указанного уведомления приравнивается к ведению деятельности организацией или индивидуальным предпринимателем без постановки на учет в налоговом органе.
Плательщик сбора обязан уведомить налоговый орган о каждом изменении показателей объекта осуществления торговли, которое влечет за собой изменение суммы сбора, не позднее пяти дней со дня соответствующего изменения.
3. Постановка на учет производится на основании уведомления, представленного плательщиком сбора, в течение пяти дней после получения налоговым органом указанного уведомления. В течение пяти дней с даты постановки на учет плательщику сбора направляется соответствующее свидетельство.
4. В случае прекращения осуществления предпринимательской деятельности с использованием объекта осуществления торговли плательщик сбора представляет соответствующее уведомление в налоговый орган.
Датой снятия с учета организации или индивидуального предпринимателя в качестве плательщика сбора является дата прекращения осуществления плательщиком сбора вида деятельности, указанная в уведомлении.
5. Формы уведомлений, а также порядок и состав сведений, указываемых в уведомлениях, определяются федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов.
6. Уведомление о постановке на учет в качестве плательщика сбора по объекту осуществления вида предпринимательской деятельности, в отношении которого установлен сбор, представляет собой соответствующее письменное заявление или заявление, составленное в электронной форме и переданное по телекоммуникационным каналам связи с применением усиленной квалифицированной электронной подписи.
7. Постановка на учет, снятие с учета организации или индивидуального предпринимателя в качестве плательщика сбора в налоговом органе осуществляются:
по месту нахождения объекта недвижимого имущества — в случае, если предпринимательская деятельность, в отношении которой установлен сбор, осуществляется с использованием объекта недвижимого имущества;
по месту нахождения организации (месту жительства индивидуального предпринимателя) — в иных случаях.
В случае, если несколько объектов осуществления видов предпринимательской деятельности, в отношении которых установлен сбор, находятся в одном муниципальном образовании (городе федерального значения Москве, Санкт-Петербурге или Севастополе) на территориях, подведомственных разным налоговым органам, постановка на учет плательщика сбора осуществляется налоговым органом по месту нахождения того объекта, сведения о котором поступили от плательщика сбора ранее, чем о других объектах.
Статья 417. Порядок исчисления и уплаты сбора
1. Если иное не установлено настоящей статьей, сумма сбора определяется плательщиком самостоятельно для каждого объекта обложения сбором начиная с периода обложения, в котором возник объект обложения сбором, как произведение ставки сбора в отношении соответствующего вида предпринимательской деятельности и фактического значения физической характеристики соответствующего объекта осуществления торговли.
2. Уплата сбора производится не позднее 25-го числа месяца, следующего за периодом обложения.
3. В случае представления от уполномоченного органа информации о выявленных объектах обложения сбором, в отношении которых в налоговый орган не представлено уведомление или в отношении которых в уведомлении указаны недостоверные сведения, налоговый орган направляет плательщику сбора требование об уплате сбора в срок не позднее 30 дней со дня поступления указанной информации.
Указанная в требовании сумма сбора исчисляется на основании сведений, представленных в налоговые органы уполномоченным органом.
Статья 418. Полномочия органов местного самоуправления (органов государственной власти городов федерального значения Москвы, Санкт-Петербурга и Севастополя)
1. Органы местного самоуправления (органы государственной власти городов федерального значения Москвы, Санкт-Петербурга и Севастополя) осуществляют полномочия по сбору, обработке и передаче налоговым органам сведений об объектах обложения сбором в пределах, установленных настоящей статьей.
2. Нормативным правовым актом представительного органа муниципального образования (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя) определяется орган, осуществляющий полномочия, указанные в пункте 1 настоящей статьи (далее в настоящей статье — уполномоченный орган).
3. Уполномоченный орган в соответствии с законодательством осуществляет контроль за полнотой и достоверностью информации об объектах обложения сбором на территории своего муниципального образования (города федерального значения Москвы, Санкт-Петербурга или Севастополя).
4. При выявлении объектов обложения сбором, в отношении которых в налоговый орган не представлено уведомление или в отношении которых в уведомлении указаны недостоверные сведения, уполномоченный орган в течение пяти дней составляет акт о выявлении нового объекта обложения сбором или акт о выявлении недостоверных сведений в отношении объекта обложения сбором и направляет указанную информацию в налоговый орган по форме (формату) и в порядке, которые определяются федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов.
Уполномоченный орган информирует плательщика сбора о направлении информации в налоговый орган в течение пяти дней с даты направления информации, указанной в абзаце первом настоящего пункта, с приложением соответствующего акта.
Акты, указанные в настоящем пункте, могут быть обжалованы плательщиком сбора в порядке, установленном законодательством Российской Федерации. В случае отмены соответствующего акта сведения об этом направляются уполномоченным органом в налоговый орган в порядке, предусмотренном абзацем первым настоящего пункта.
Источник: k-aydit.ru
Учет торгового сбора
Торговый сбор является единственным местным налогом, который применяется к деятельности организаций за право осуществления торговой деятельности на объектах осуществления торговли.
Статья $413$ Налогового Кодекса Российской Федерации регламентирует применение торгового сбора для определенных видов торговой деятельности. Указанные виды представлены на рисунке 1 (Рис.1):
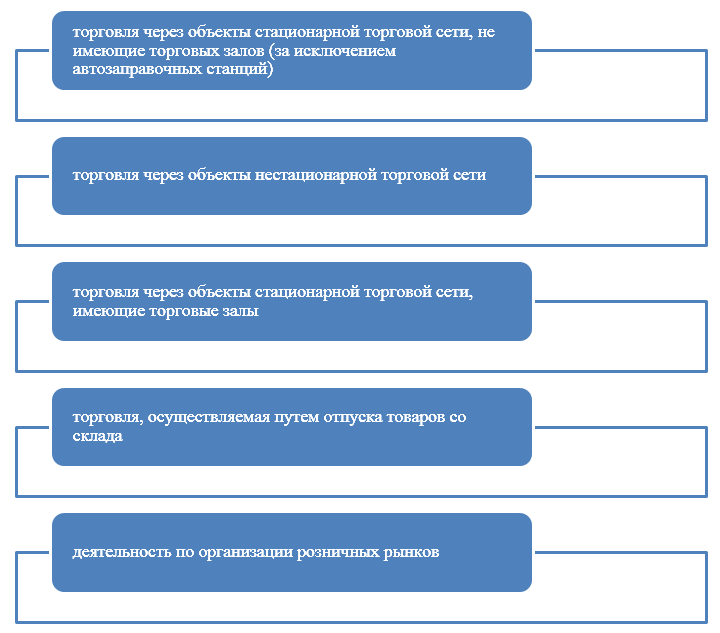
Рисунок 1. Виды торговой деятельности, предусматривающие применение торгового сбора
Таким образом, торговым сбором облагается любая торговая деятельность в случаях, когда на местном уровне, то есть на территории определенного муниципального образования или города федерального значения введен соответствующий торговый сбор.
Плательщиками торгового сбора являются юридические лица (организации) и индивидуальные предприниматели, которые осуществляют названные в п. $2$ ст. $413$ НК РФ виды торговли (п. $1$ ст. $411$ НК РФ).
Объектами налогообложения являются сами объекты торговли (магазины, павильоны и т.д.) Ставки торгового налога определяются на местном уровне и отличаются в зависимости от районов, технических характеристик, объектов и т.д.
Замечание 1
Налогоплательщики торгового сбора обязаны стать на учет в налоговые органы по месту нахождения объектов торговли. Уведомление, предоставляется в налоговые органы не позднее пяти календарных дней с даты возникновения объекта торгового сбора.
Если у налогоплательщика на балансе содержатся несколько объектов торговли, то их необходимо поставить на учет в каждом районе отдельно. Уведомление о постановке на учет содержит следующую информацию:
- вид предпринимательской деятельности налогоплательщика;
- вид объекта осуществления торговли, с использованием которого осуществляется указанная предпринимательская деятельность;
- характеристики объекта осуществления торговли, которые определяют сумму торгового сбора (количество, площадь и т.д.).
«Учет торгового сбора»
Готовые курсовые работы и рефераты
Решение учебных вопросов в 2 клика
Помощь в написании учебной работы
За не постановку, или несвоевременную постановку на учет, статьей $116$ Налогового Кодекса российской Федерации предусмотрен штраф в размере $10%$ от суммы доходов, полученных в результате такой деятельности, но не менее $40$ тыс. руб.
Налогоплательщики торгового сбора обязаны уведомлять налоговые органы обо всех изменениях показателей объекта торговой деятельности, которое соответственно, влечет за собой изменение суммы сбора, не позднее пяти дней со дня таких изменений.
Порядок начисления и уплаты торгового сбора
Начисление торгового сбора осуществляется исходя из местных ставок налогов для каждого объекта отдельно. Оплата торгового сбора производится в соответствии с порядком, который устанавливается в каждом регионе обособленно. В общем виде оплата торгового сбора имеет общие характеристики:
- торговый сбор – это обязательный платеж для всех предприятий и физических лиц;
- торговый сбор начисляется и уплачивается в разрезе каждого вида торговой деятельности;
- торговый сбор начисляется и уплачивается, только на территории, на которой введен данный сбор.
В налоговом учете торговый сбор считается зачисленным в момент его перечисления в бюджет.
Оплачивать торговый сбор необходимо не позднее $25$-го числа месяца, следующего за отчетным периодом (месяцем).
Некоторые категории налогоплательщиков освобождены от уплаты торгового сбора:
- Индивидуальные предприниматели, избравшие патентную систему;
- Налогоплательщики ЕСХН;
- Объекты торговли печатных изданий, если объем печатной продукции составляет не менее $80%$ (павильоны, киоски, тележки, лотки, палатки).
Также от уплаты торгового сбора освобождены предприятия, предоставляющие бытовые услуги, а именно:
- услуги парикмахеров и салоны красоты,
- услуги химчистки, стирки и окрашивания,
- ремонт одежды и прочих текстильных бытовых изделий,
- ремонт обуви и других изделий из кожи,
- ремонт часов и ювелирных изделий,
- изготовление и ремонт металлической галантереи и ключей.
Кроме того, от уплаты торгового сбора освобождаются:
- продавцы на рынках, в случае, если торговый сбор оплачивают сами владельцы рынков.
- при отсутствии торгового зала, или его площади менее $100м^2$, а площадь витрин менее $10%$.
Льготные категории налогоплательщиков все-таки обязаны стать на учет в налоговые органы по месту нахождения объектов торговли в общем порядке и сроках.
Бухгалтерский учет торгового сбора
Для учета торгового сбора, используется счет $68$ «Расчеты по налогам и сборам» – субсчет «Торговый сбор».
По кредиту счета осуществляется начисление торгового сбора по установленным ставкам, а по дебету его уплата в бюджет.
Если предприятие имеет на балансе несколько объектов торговли, то аналитический учет ведется в разрезе каждого такого объекта, путем открытия субсчетов третьего и четвертого порядков.
Учитывая, что торговый сбор прямо связан с торговой деятельностью, то при его начислении используют проводку:
- Д-т $44$ «Расходы на продажу»
- К-т $68$ «Расчеты по налогам и сборам».
Источник: spravochnick.ru