
Получение в российских банках ипотечного кредита для граждан не всегда возможно в силу ряда причин. В этом случае они могут привлечь дополнительных заемщиков, которые будут наравне с ними отвечать за погашение долга. Если недвижимость приобретается на несколько человек, то при оформлении договора основным лицом будет титульный заемщик.
На него оформляется право собственности на объект недвижимости. Остальные участники соглашения выступают в качестве созаемщиков. Кто это такие, о их правах и обязанностях, поговорим ниже.
Кто такой созаемщик?
У не знающих юридических тонкостей понятие созаемщик вызывает желание разобраться кто это такой. Под таковым подразумевается человек, который готов взять на себя солидарную с титульным заемщиком ответственность за погашение взятого кредита.
Зачастую созаемщик по ипотечному кредиту становится собственником доли в приобретаемой недвижимости, хотя может и не быть им. Но даже при отсутствии прав на объект он не освобождается от ответственности перед кредитором. В случае невыплат взносов за ипотеку титульным заемщиком именно к нему переходит обязанность платить по кредиту. Она наступает для него автоматически в момент прекращения поступления средств от основного должника.
Кто такой созаемщик по ипотеке простыми словами?
Закон позволяет привлекать несколько дополнительных заемщиков (максимум – 4-5, но на практике банки разрешают включать в договор 2-3 человека). Требования предъявляются к каждому из них, если основной должник прекратил выплаты.
Кредитные организации пойдут на включение в договор дополнительных лиц только при условии, что:
- основной заемщик не обладает необходимым уровнем дохода для приобретения заявленного жилья;
- для получения большой суммы кредитных средств будет достаточно совокупного дохода основного и дополнительных заемщиков;
- созаемщики выразили согласие нести ответственность по договору.
Необходимость для получателя кредита во внесении в договор созаемщика возникает в таких случаях:
- Нахождение в официальном браке. Согласно законодательству, второй супруг обязательно включается в договор, независимо от того, на кого оформляется право собственности. Оба супруга будут иметь равные доли и солидарно отвечать за погашение кредита. Исключение: имеющийся брачный договор, который предусматривает своё распределение долей и разную ответственность. В этом документе должны быть подробно расписаны их действия в случае развода (кто и как будет платить по кредиту), указаны доли сторон.
- Несовершеннолетний возраст потенциальных собственников. Ситуация возникает, когда недвижимость приобретается на имя несовершеннолетнего ребёнка. В качестве созаемщиков выступают родственники, способные оплачивать кредит.
Права и обязанности созаемщиков по ипотеке
Российскими законами дано чёткое определение прав и обязанностей дополнительного ответственного лица. Созаемщик ипотеки должен быть ознакомлен с его правами и обязанностями, которые оговариваются в договоре, где указывается порядок обслуживания кредита.
Согласно документу, созаемщик обязан:
- Нести ответственность перед кредитором вместе с основным получателем денежных средств.
- Ежемесячно выплачивать кредит наравне с получателем кредита и в случае прекращения поступления денежных средств от него погасить задолженность. Может использоваться вариант, когда ежемесячно выплаты делает только заемщик. Если наступает момент, когда он больше не может оплачивать кредит, обязанность по его погашению переходит к созаемщику.
Что касается прав дополнительного ответственного за кредит, то они таковы:
- Если на момент подписания договора он является законным супругом основного получателя кредита, то банк автоматически признает его созаемщиком. Если же партнёры по выплате ипотечного кредита не состоят в браке и основной плательщик перестал погашать долг, то созаемщик имеет приоритет на получение этого жилья в собственность.
- Для него предусмотрено внесение в банк лишь определённой суммы, оговоренной при подписании договора.
- Все лица, имеющие доли в приобретаемой квартире, вправе получить налоговый вычет.
- Возможен выход из созаемщиков при условии замены его новым с согласия получателя ипотеки и одобрения новой кандидатуры банком.
Отличия созаемщика от поручителя
Ответить на вопрос, чем отличается созаемщик от поручителя, можно так. Они имеют разные права и обязанности. Хотя предназначение у них одно, – обеспечение возврата средств, взятых в долг основным получателем кредита.
| Созаемщик | Поручитель | |
| Ответственность | На весь срок действия договора | Только при не оплате ипотеки заемщиком |
| Право на недвижимость | Да | Нет |
| Влияние дохода на получениие более крупного кредита | Да | Нет |
Главные отличия созаемщика от поручителя в том, что первый может являться собственником определённой доли приобретаемой недвижимости, а второй – нет. Хотя и поручитель может в определённых ситуациях получить её, обратившись в суд.
Созаемщик должен ежемесячно вносить платежи за ипотеку вместе с основным заемщиком. При этом он может перестать выплачивать долг. Поручитель же никогда не становится собственником этого ипотечного жилья. Но его по решению суда могут обязать погашать долг в случае прекращения выплат заемщиком с созаемщиком.
Ещё одно отличие этих лиц – в учёте банком их платежеспособности при выдаче максимального кредита. Справка о доходах требуется лишь от созаемщика. Поручитель её не должен предоставлять, так как его доход кредиторы не принимают в расчёт.
Отличает их и степень ответственности. Созаемщики обязаны делать выплаты в течение времени действия договора. Поручители привлекаются к ним, если первые перестали вовремя погашать кредит.
Кто может стать созаемщиком (требования к ним)
Законодательство позволяет сделать созаемщиками практически любое платежеспособное лицо, согласное с условиями банка. Практика показывает, что ими становятся близкие родственники заявителя. На это редко соглашаются посторонние люди. Ведь, если основной плательщик по ряду причин (например, он станет неплатежеспособным, недееспособным) прекратит платить за ипотеку, то обязательства по ежемесячным выплатам в полном объёме перейдут к ним.
Созаемщики несут перед кредитором ответственность не меньшую, чем основной должник. Банки проверяют их платежеспособность, уровень дохода, кредитную историю и т. д.
Каждый банк предъявляет собственные требования к этим лицам, но есть обязательные для получения статуса созаемщика:
- российское гражданство;
- наличие регистрации (постоянной либо временной);
- возраст 21-55 лет (для женщин), 21-75 лет (для мужчин);
- минимальный стаж на последнем месте службы – от 6 месяцев до 1 года (определяет конкретный банк);
- положительная кредитная история;
- хорошая платежеспособность, определяемая по формуле: платёж по ипотеке не должен быть больше 40% от доходов.
Некоторые банки согласуют в качестве созаемщиков лишь наёмных работников, исключая индивидуальных предпринимателей, бизнесменов с долей свыше 5%, членов фермерского хозяйства, руководителей. Ряд банков требует от получателей кредита страхования жизни и здоровья. Созаемщику желательно застраховаться и от утраты дееспособности, чтобы при наступлении такого случая долги перешли к страховой компании.
Например в Сбербанке выдвигаются следующие требования:
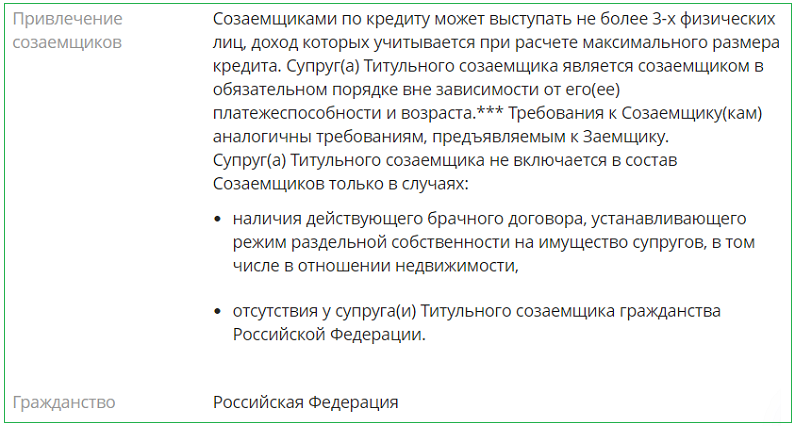
Перед принятием решения стать созаемшиком, человеку следует знать, чем он рискует. Договор может заключаться на срок до 30 лет. За это время вполне вероятны изменения уровня доходов всех участников договора. Средств для выплат будет не хватать, а платить нужно. Также он лишается права самому стать титульным заемщиком при взятии кредита для себя.
Отказ от обязательств возможен только через суд при наличии неоспоримых доказательств, которые не позволяют ему платить по кредиту.
Учитывая вышеизложенное, оцените свои возможности, все риски и только тогда принимайте решение стать созаемщиком. Ведь ипотечный долг – дело многих лет, которое требует больших денежных вложений!
Источник: zaym-go.ru
Созаемщики по ипотечному кредиту Сбербанк
Выступить созаемщиком по ипотечному кредиту – это очень ответственное и осознанное решение. Учитывая срок ипотек, надо понимать, что вы надолго ограничите возможности собственного кредитования. Это не считая рисков, связанных с невыполнением заемщиком своих обязательств. Не все осознают такие риски сразу, поэтому часто возникает вопрос, как вывести созаемщика из ипотеки Сбербанк?
Когда требуется созаемщик
Для начала разберемся, когда и зачем требуется созаемщик. Во-первых, супруги, состоящие в законном брачном союзе, автоматически становятся созаемщиками, так как имущество будет считаться совместно нажитым. Исключением может стать брачный контракт, условия которого могут содержать иную трактовку действий по оплате кредита и владением имуществом при разводе.
Во-вторых, учитывая стоимость жилья, собственного дохода заемщика часто не хватает для покрытия ежемесячного платежа по ипотеке, либо платеж составляет более 75% среднемесячного показателя. И такие доводы, как “у меня есть неофициальный доход”, или “мне помогают родители” здесь не будут иметь никакого значения. Поэтому стоит принимать решение: либо искать более дешевый вариант жилья, соизмеримый с собственным доходом, либо искать созаемщика по ипотеке.

Требования Сбербанка
Количество созаемщиков при ипотеке не должно превышать трех человек. Ими могут стать как родственники заемщика, так и третьи лица, подходящие под критерии отбора. Требования к созаемщику по ипотеке в Сбербанке ничем не отличаются от требований, предъявляемых к самому заемщику: гражданство и прописка РФ; возраст исходя из программы, но не моложе 21 и не старше 75 лет; постоянное место работы и стабильный доход; стаж общий (не менее года за последние 5 лет) и по последнему месту работы (от 3 до 6 месяцев).
Созаемщики также заполняют анкету, и предоставляют пакет документов: паспорт, копия трудовой и справку о доходе (если не являются зарплатниками сбербанка). После проверки кандидатуры банком, процедура завершается подписанием кредитного договора всеми его участниками.
Кандидатуру созаемщика могут отклонить, если:
- он не соответствует основным критериям;
- его дохода недостаточно для оплаты кредита;
- у него есть действующие обязательства, не позволяющие брать на себя новые;
- у него плохая репутация.
Таким образом, понятно, что нужных созаемщиков найти не так-то просто. Но стоит ли вообще выступать созаемщиком?
Права и обязанности созаемщиков
Конечно, всегда стоит читать и кредитный договор, и все другие документы, которые вы подписываете. Но стоит заранее уточнять все нюансы, чтоб не принимать решение в последний момент.
К чему обязывает подписание кредитного договора
Обязанности созаемщика состоят в следующем:
- ответственность за исполнение условий договора наравне с самим заемщиком;
- внесение ежемесячных платежей, еслизаемщик не делает этого (при разводе супругов – созаемщиков платеж должен вноситься напополам);
- своевременное обновление личных данных в случае их изменения либо по требованию банка.
Кроме того, созаемщик выражает согласие на обработку личных данных, и передачу сведений о приобретенных обязательствах в общедоступную базу бюро кредитных историй.
На что имеет право созаемщик
- знакомиться со всеми документами и условиями, капаемыми исполнения данного кредитного договора;
- получать справки и выписки;
- претендовать на долю жилого помещения, находящегося в ипотеке;
- получать налоговый вычет в случае долевого участия.

Возможные риски сделки
Когда созаемщики супруги – это логично, так как они приобретают недвижимость в общую собственность. Зато при разводе раздел такого имущества может быть очень долог и проблематичен. Многих именно этот факт удерживает от принятия опрометчивых решений. Когда рассматривают кандидатуры родителей – это тоже очень хорошо, так как они являются самыми близкими родственниками, и всегда готовы прийти на помощь своим детям. Кроме того, у них самих вряд ли возникнет нужда оформлять большие кредиты в обозримом будущем.
В иных случаях, перед тем, как принять такое решение, подумайте о возможных рисках для созаемщика:
- Возможно, вам самому понадобится большой кредит, в том числе иипотека. Есть большая вероятность отказа в кредитовании, учитывая величину ваших приобретенных обязательств. Ждать же погашения ипотеки, по которой вы выступили созаемщиком, придется еще очень долго.
- Если заемщик перестанет оплачивать кредит по разным причинам или без наличия таковых, вам придется самому исполнять все обязательства перед банком. При этом, конечно, можно претендовать на долю жилого помещения, но когда и как вы это сможете осуществить, и надо ли вам это вообще – вопрос очень непростой.
- До момента, когда вам станет известно о просрочках, и вы начнете принимать какие-то меры по исправлению ситуации, ваша кредитная история уже будет испорчена, а это уже вопрос вашего дальнейшего обращения в банки за кредитами. Срок хранения такой информации составляет 15 лет.
Как защитить себя
Самый простой и очевидный способ – отказаться от участия в сделке.
Только делать это лучше сразу, чтоб не подводить никого в последний момент. Можете объяснить, что вам самому в скором времени понадобится большой заём, так что без обид. Если же вам действительно хочется помочь, но надо как-то себя защитить от негативных последствий, можно попросить заемщика оформить страховку. Очень полезны в данной ситуации будут следующие виды страховой защиты:
- жизни и здоровья заемщика;
- риск недобровольной потери работы;
- правовые риски.
Заемщик оформит необходимые документы, а вы обязательно попросите копии страховых полисов и условий страхования. Тогда вы можете быть спокойны, что при определенных обстоятельствах, требования банков возьмет на себя страховая компания. Оформление защиты потребует дополнительных расходов, поэтому есть смысл заранее подыскать более экономичный вариант среди аккредитованных сбербанком страховщиков.
Можно ли снять с себя обязательства
П.1.5. Тарифов на операции по кредитам ПАО “Сбербанк” предусматривает возможность внесения изменений в кредитные договоры и договоры поручительства, в том числе по кредитам физических лиц при изменении состава обеспечения по просьбе клиента. Стоимость такой услуги составляет 3 000 рублей. При этом нет информации, можно ли заменить состав созаемщиков.
Технически, такая процедура возможна при условии введения нового созаемщмка и подписания соответствующего дополнительного соглашения к кредитному договору, которое должны подписать все стороны сделки: банк, заемщик, созаемщики и поручители (при наличии). Скорее всего, потребуется, потребуется регистрация изменений в Росреестре.
Если возникла такая необходимость, прежде всего, следует обратиться в Сбербанк с соответствующим заявлением, и ожидать решения. Обо всех изменениях следует заранее оповестить других участников сделки, так как им придется подходить в банк для подписания документов.
Если банк по тем или иным причинам отказывает в выводе созаемщика, единственным возможным решением является закрытие кредита. Для этого придется искать какие-либо ресурсы или продавать полученное в ипотеку имущество. Для этого существует работающая схема, когда покупатель вносит необходимую сумму для закрытия кредита на счет продавца, а дальше уже оформляется переход права собственности. Это, конечно, далеко не всегда является выгодной сделкой для заемщика, но бывают моменты, когда другое решение невозможно. Например, такие схемы применяются при разводе супругов, выступающих созаемщиками.
Источник: sbotvet.com
Созаемщик ипотеки его права и обязанности
Оформляя ипотечный кредит, можно столкнуться с тем, что банк предъявит требования к доходу, которые невозможно выполнить в одиночку. Но эту проблему можно решить, прибегнув к помощи знакомых или родственников, оформляя их созаемщиками.
Они помогут получить ипотеку, будут отвечать за своевременную оплату кредита и по его завершении претендовать на долю в приобретаемой квартире. Если к вам обратились с предложением стать созаёмщиком ипотеки, тщательно изучите будущие права и обязанности, проанализируйте возможные негативные последствия.
Кто такой созаемщик
Созаёмщик — это человек, дополнительно берущий на себя ответственность за оплату ипотеки на таких же условиях, что и основной кредитуемый. Всего число созаемщиков по одному кредиту может быть не более четырех.

Если основной заемщик отказывается или прекратил выплаты, второй заемщик по требованию банка будет должен выплачивать его долг. Созаемщиками обычно становятся родственники или друзья кредитуемого.
При этом необходимо учитывать следующие условия:
- для расчета максимальной суммы кредита банк будет учитывать доходы созаёмщика;
- созаемщик вправе погасить весь кредит или любую его часть, неся при этом перед банком совместную ответственность со вторым заемщиком;
- после выплаты ипотеки созаемщик становится собственником части приобретаемой квартиры по договору ипотеки;
- ответственность за неоплату долга кредитумого человека автоматически переходит на созаемщика.
Когда необходим созаёмщик:
- если доходов главного заёмщика не хватает для оформления необходимой суммы кредита;
- если главный заемщик состоит в официальном браке на момент оформления кредита, в соответствии с 45 статьей Семейного кодекса РФ;
- если ипотека оформляется на несовершеннолетнего ребенка или студента, у которого отсутствует собственный доход.
В чем отличие созаемщика от поручителя
В кредитовании существует еще понятие поручительства. Оно так же подразумевает уплату долга вместо заемщика банку при возникновении его некредитоспособности.
Но есть между ними и существенные различия:
- поручитель обязательно должен иметь доход и быть способным уплатить банку долг, в том числе все начисляемые комиссии и проценты;
- доходы поручителя не берутся в расчет при определении максимально возможного размера ипотеки;
- в случае невозможности осуществления выплат основным заемщиком поручитель обязан будет их оплачивать, но право собственности на объект ипотеки он не получает, а имеет право потребовать его через суд;
- обязанность по оплате взносов за основного заемщика возникает у поручителя только по решению суда.
Кто может стать созаемщиком
Требования к созаемщику практически такие же, как и к основному заемщику, поскольку по договору они ответственны перед банком в равной мере:
- гражданство России;
- возраст от 21 до 55 лет у женщин и до 60 лет у мужчин;
- наличие платёжеспособности, т.е. возможности выплачивать взносы по договору, когда размер платежа менее 40% его доходов;
- стаж непрерывной работы на этом месте от полугода;
- хорошая кредитная история;
- желательно близкое родство с основным заёмщиком.
Документы, необходимые для оформления созаемщиком
При заключении кредитного договора будущему созаёмщику необходимо предоставить на рассмотрение в банк документы по списку:
- паспорт;
- СНИЛС;
- справку о регистрации по месту жительства;
- справку о доходах;
- трудовую книжку;
- паспорта проживающих совместно с созаемщиком лиц;
- документ о его образовании;
- декларация в налоговую инспекцию за прошедший год (по требованию);
- документы об имеющемся в собственности имуществе;
- справки о наличии счетов в иных банках;
- дополнительные документы, при необходимости.
Права и обязанности созаемщика
Заключая договор ипотеки в качестве созаемщика, необходимо помнить о тех правах, которые он дает и обязанностях, которые накладывает.
Права
Созаёмщик ипотечного кредита становится полноправным участником договора и после завершения выплат получает право на часть купленной квартиры. Размер такой доли согласовывается самими кредитуемыми в любой момент выплат.
Гражданин может стать созаёмщиком по нескольким различным кредитам. Для этого его доходы должны одновременно удовлетворять условиям всех банков, и он должен обладать хорошей кредитной историей.
Обязанности
Созаемщик принимает на себя в договоре те же обязательства, что и главный заёмщик. Все они указываются в тексте ипотечного договора. Так, например, в нем может быть указана очередность платежей при погашении кредита, степень ответственности каждого за неисполнение договора и т.п.
Если созаёмщик не собирается принимать в собственность свою часть имущества, это не освобождает его от обязанности уплаты платежей.
Ответственность
Гражданский кодекс предусматривает солидарную, т.е. общую ответственность по ипотечным кредитам, и, если один из заемщиков отказывается выполнять свои обязательства, то банк начинает требовать уплату взносов к оставшимся созаемщикам.
После оплаты кредита заемщик, выполнивший свои обязательства полностью, может обратиться в суд для взыскания понесенных убытков с тех, кто нарушил первоначальные договоренности.
Страхование
Страхование призвано защитить заемщиков и банк от форс-мажорных ситуаций, препятствующих выплате ежемесячных взносов, например, гибель заемщика или потеря его трудоспособности.

Каждый созаёмщик страхует свою часть выплат. При наступлении страхового случая долг пострадавшего будет покрыт страховой компанией, а остальные заемщики продолжат выплачивать свои части кредита.
Кредитная история
Процесс выплат всех участников сделки фиксируется в Бюро кредитных историй, и эти сведения хранятся там в течение 15 лет. Основной заемщик может не погасить свою часть долга, и этим он испортит репутацию себе и своему созаемщику. В результате тот окажется в перечне неплатежеспособных клиентов и не сможет впоследствии получить кредит самостоятельно.
С какими проблемами может столкнуться созаемщик

Перед оформлением ипотечного кредита в качестве созаемщика необходимо оценить проблемы, которые могут возникнуть в процессе выплат:
- Созаёмщику может потребоваться оформить кредит на свое имя и на иные цели, но в результате учета существующих выплат у него уже не хватит платёжеспособности.
- Помогли друзьям взять ипотеку, став созаемщиком, а они перестали платить взносы и банк начинает требовать выплату с вас.
- Состоя в браке, официальном или гражданском, супруги оформили ипотеку на одного, другой стал созаёмщиком, но помещение в долевую совместную собственность оформлять не стали. По истечению некоего времени супруги разошлись. Получается, что собственником недвижимости становится только один из них, а второй должен выплачивать кредит за жилье «чужого человека».
- Исключение созаёмщика из кредитного договора возможно и оформляется по согласованию всех его сторон (в том числе и банка) путем заключения дополнительного соглашения. Из-за того, что после этого гарантий по выплатам у банка становится меньше, он весьма неохотно идет на такую процедуру.
Что делать созаемщику, чтобы избежать проблем
Чтобы сохранить свои финансы и не попасть в тяжелое положение, созаёмщикам необходимо следовать несложным правилам:
- Родственникам, гражданским супругам, друзьям, необходимо заключить соглашение о компенсации уплаченных взносов путем выделения долей в собственности или возврата их в денежной форме.
- Супругам, погашающим ипотечный кредит из семейного бюджета, целесообразно оформлять квартиру в долевую собственность.
- Гражданским супругам необходимо заключить соглашение о будущем переоформлении долей квартиры пропорционально размеру уплаченных ими взносов. Платежи проводить всегда только от собственного имени и хранить все документы до полной выплаты кредита.
Ипотечные кредиты берутся на весьма длительные сроки. За время его погашения может произойти множество непредвиденных ситуаций. Помогая кому-то приобрести новое жилье в ипотеку, не бойтесь осуждения и не стесняйтесь подготовить необходимые документы, которые смогут обезопасить вас от проблем и неожиданностей.
Источник: markad.ru