
Расскажу очень грустную историю про то, как легко можно выжимать с банковской карты несколько тысяч рублей. Рассказ состоит из четырех актов или способах заработка. А почему история грустная? Грустная она в первую очередь для банка. Ведь почти вся моя прибыль — это убыток для банка или уменьшение его дохода.
Сразу скажу, как и Остап Бендер, я чту уголовный кодекс. Бендер знал 400 относительно честных способов отъема средств. Я опишу всего лишь четыре. Но все они белые и пушистые. Никаких черных и серых схем здесь нет.
Главный обвиняемый или объект заработка
Речь пойдет о кредитной карте Тинькофф Платинум. На первый взгляд ничего в ней интересного нет. Беспроцентный период всего 55 дней. Кэшбэк за покупки маленький — 1%. Есть предложения других банков и поинтереснее.
Но если немного разобраться в условиях, то эта карта может приносить хороший профит ее владельцу.
Расскажу какое применение можно найти карте Platinum для получения халявных денег.
Тинькофф Платинум — как правильно пользоваться и зарабатывать на кредитной карте 🙌🏻
Способ первый: Простой и банальный
Используем карту в повседневных тратах. За это банк начисляет нам кэшбэк — 1%. Тратя по карте допустим 50 тысяч в месяц, за год набегает 6 000 кэшбэка.
По карте у нас отсрочка платежа до 55 дней. Используя в покупках кредитные деньги банка, свои мы можем держать на счете с начислением процентов и заработать дополнительную копеечку. Можно рассматривать это как дополнительный кэшбэк, который даст примерно еще полпроцента от ваших трат. За год набегает около 3 000 рублей. Итого в районе 9 тысяч можно получить.
Подобную схему можно провернуть и в других банках. При этом намного выгоднее. Найти карту у которой кэшбэк повыше и (или) беспроцентный период подлиннее. Профит сразу можно увеличить в 2-3 раза.
Если честно, то этот способ даже не про заработок, а про экономию. Ведь кэшбэк — это просто возврат части потраченного.
Поэтому я данный вариант с картой не использую и даже не рассматриваю.
Зачем я его тогда расписал? Для общего развития. Вдруг кто-то еще не знает, что так можно делать!
Способ №2 — Перевод баланса
У карты Platinum есть услуга «Перевод баланса». Раз в год с нее можно перевести весь кредитный лимит на любую карту стороннего банка. Но не более 300 000 рублей.
Для этого достаточно написать в чат и в течении буквально пяти минут деньги будет переведены. Перевод баланса был создан Тинькофф для закрытия задолженности по кредиткам клиентов в других банках. Но по факту деньги можно переводить также на дебетовые карты. Банк никаких ограничений на этот счет не выставляет.
Я использую услугу «Перевод баланса» уже третий год. И каждый раз банк переводит мне деньги на обычные дебетовые карты. Никаких проблем не возникало.
Что делать дальше? У нас есть бесплатные кредитные деньги выданные на четыре месяца. Размещаем их на вкладах / накопительных счетах на это время. Через 120 дней возвращаем банку долг, а начисленные проценты оставляем себе. Профит!
Не забываем, что раз в месяц нужно вносить небольшие ежемесячные платежи. 5,9% от суммы долга. Считать когда и сколько денег заплатить по кредиту не нужно. Банк регулярно присылает выписки с напоминаем суммы и даты следующего платежа.
Сколько на этом можно заработать?
300 тысяч размещенные под 7% на четыре месяца принесут около 7 000 рублей. Часть прибыли «съедят» ежемесячные платежи. Но немного, примерно 500-600 рублей. Итого чистыми мы можем получить около 6,5 тысячи рублей.
Это максимальная сумма, которую можно заработать на Переводе баланса. Здесь есть ограничение по кредитному лимиту карты. Одним могут одобрить лимит 500-700 тысяч. Другим тысяч 100-200. Больше кредитного лимита перевести не получится.
Скажу за себя. У меня две карты Platinum в семье. По одной лимит 295, по другой 120 тысяч. При текущих ставках в 7% годовых, услуга «Перевод баланса» приносит мне около 9 тысяч в год чистого дохода.
Если будете заказывать карту под эти цели, в заявке пишите желаемый кредитный лимит больше 300 тысяч. Я свою первую карту заказывал года три назад. Тогда про Перевод баланса не знал, поэтому немного лоханулся с лимитом. Взял по минимуму. Хотя банк предлагал намного больше.
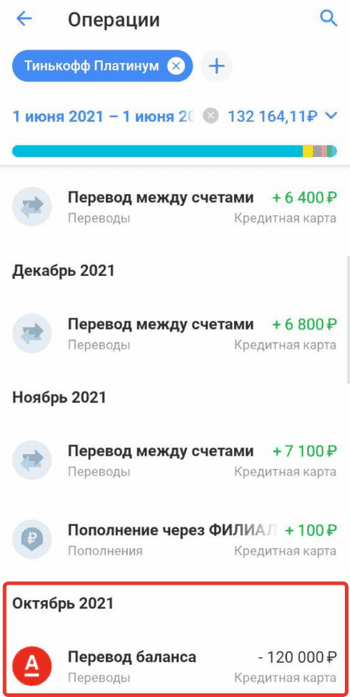
Важно!
Чтобы случайно не попасть на проценты и пользоваться кредитом бесплатно нужно соблюдать два правила:
- Перед заказом услуги Перевод баланса нужно вывести кредитку в ноль, то есть закрыть по ней все текущие долги. Почему? Пока вы не вернете всю сумму «перевода баланса», при пополнении карты деньги в первую очередь будут идти на погашение переведенного кредита.
- Пока не вернули долг полностью за Перевод баланса — по карте не делайте никаких расходных операций. Причины те же. Очередность погашения задолженности.
К чести сотрудников Тинькофф, перед тем как осуществить перевод они честно вас предупреждают об этом нюансе.
Подробно можно почитать у Тинькофф на сайте:
- Как погасить кредит в другом банке кредиткой Тинькофф
- Как пользоваться кредиткой Тинькофф после перевода баланса
Способ №3 — Бесплатная обналичка каждый месяц
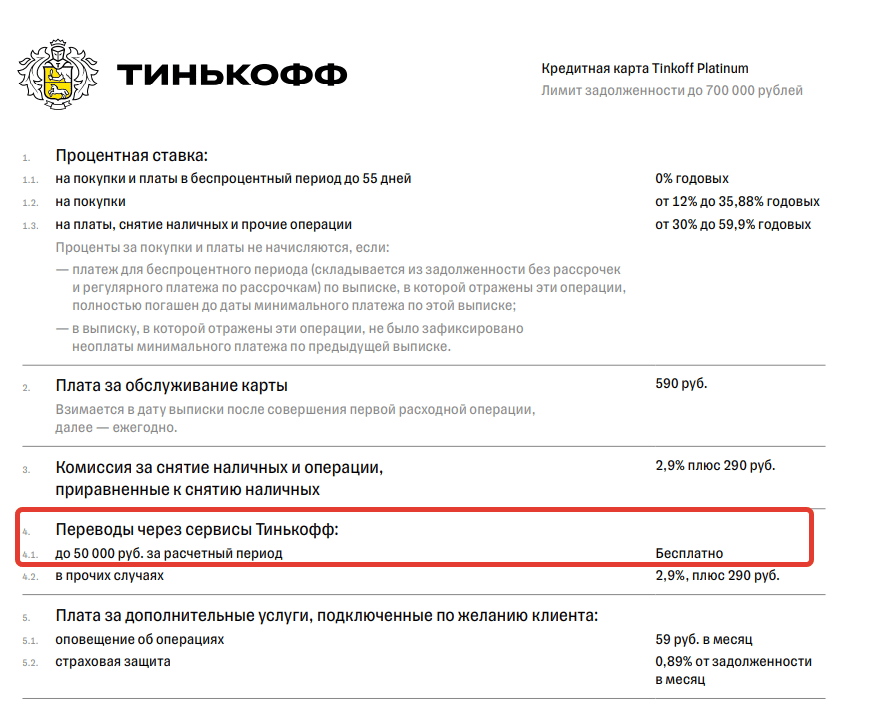
В сентябре 2022 года в Тинькофф появилась возможность ежемесячно переводить 50 000 рублей с кредитной карты. Без комиссий и без вылета из грейса. Делать это можно только на карту Тинькофф Блэк. Ну а что делать дальше, понятно. Снова размещаем кредитные деньги под проценты.
В тарифах карты эта возможность уже прописана (пункт 4.1)
Порядок действий. У карты Платинум беспроцентный период — 55 дней. Берем деньги в первый день, возвращаем в 55-й. Но лучше погасить долг за один-два дня до окончания платежного периода, для избежания форс-мажоров. Что за форс-мажоры?
Банально, произойдет какой-нибудь сбой в банке, когда мобильное приложение будет недоступно. И это случится в последний день, когда нужно вносить деньги. Пропускаете дату платежа — автоматически попадаете на проценты по кредиту.
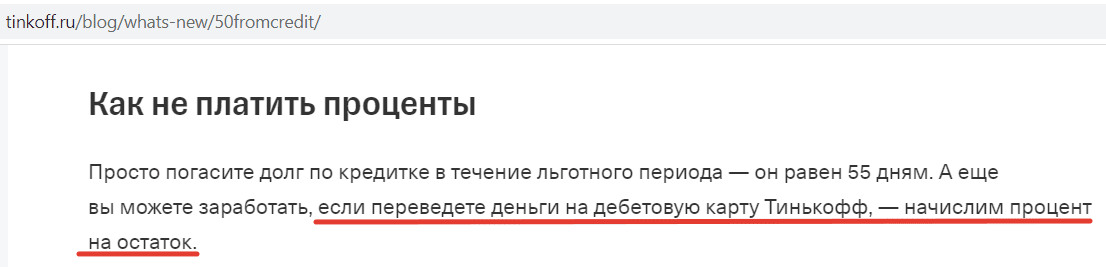
Интересно, что сам Тинькофф не против перевода денег с кредитки. Банк даже рекомендует размещать свои кредитные деньги на своей же карте для чтобы клиенты получали дополнительный процент на остаток.
Сколько на этом можно заработать?
С помощью сервиса calcus посчитал, что при 7% ставке за каждый 53 дневный период мы будем зарабатывать по 508 рублей. За год таких периодов может быть 8 (не учитываем 120 дней в году, когда гасим Перевод баланса).
Итого еще профит 4000 рублей.

Способ №4 — Разовый, но тоже прибыльный
Стандартная стоимость обслуживания карты Tinkoff Platinum — 590 рублей в год. По идее, любая из описанных выше схем заработка с лихвой отбивают все затраты. Но зачем платить лишние деньги, если можно то же самое получить бесплатно. А если повезет, заработать на этом дополнительную копеечку.
Периодически Тинькофф проводит промо-акции, когда раздают карты с вечным бесплатным обслуживанием. Или платят бонус в несколько тысяч за выполнение несложных условий. Типа потратить по карте несколько тысяч рублей в первые 1-2 месяца. Обычно диапазон требуемых расходов варьируется от 2-3 до 7-8 тысяч.
Взамен получаем вознаграждение от банка в размере 2-4 тысяч рублей обратно на карту. Этих денег хватит, чтобы компенсировать плату за обслуживание карты на несколько лет вперед.
Если повезет, можно собрать комбо: получить карту с вечным бесплатным обслуживанием и денежным бонусом. Посмотреть список текущих акций на карты Платинум можно здесь.
Считаем профит
По описанным схемам по последним трем пунктам с одной карты можно собрать халявных денег как раз в районе десяти тысяч. Согласен в масштабах целого года — это немного. Меньше тысячи рублей в месяц. Стоит ли оно того?
Как рассуждаю я? Я оцениваю выгодность не в абсолютных суммах, а в стоимости времени. Делю полученный профит на затраченное время. И получаю стоимость одного часа. Если меня устраивает стоимость работы — я делаю. Не устраивает — прохожу мимо.
Все просто.
К примеру, по моим подсчетам, на операциях Перевод баланса и ежемесячных обналичиваниях по 50 тысяч (по каждой карте), я потрачу времени максимум 3 часа за весь год. На этом я заработаю 17 тысяч в год.
Получается стоимость одного часы такой работы — почти 6 тысяч рублей. Думаю при такой постановке условий не должно возникнуть сомнений выгодно ли это?
P.S. Два небольших финхака
Если вы никогда не являлись клиентом Тинькофф и захотите заказать кредитку Platinum, то банк вам привезет вдобавок дебетовую карту Tinkoff Black (даже если вы ее и не просили). У карты Black платное обслуживание — 99 рублей в месяц. Там есть условия бесплатности (типа постоянно держать на счетах, вкладах более 50 тысяч рублей).
Если не хотите платить, можно перевести карту на тариф 6.2. (на этом тарифе не будет начисляться процент на остаток по карте). Напишите в чат, вам сменят тариф. Дело одной минуты. Сэкономите на абонентской плате.
Второй вариант. Сначала заказать карту Тинькофф Блэк с бонусом. Можно поймать вечное бесплатное обслуживание + денежку за заказ карты. После того как получите дебетовку, можно заказывать кредитную карту Platinum (естественно, тоже с бонусом).
- как я открыл вклад с доходностью 25% годовых
- моя попытка заработать 30% годовых
- про выгодную карту, хитрости и уловки банков
- Благодарность автору — здесь.
- Есть вопросы? Задайте их в комментариях. Все читаю, по возможности отвечаю!
- Чтобы не пропускать новые статьи, подпишись на мой Telegram-канал
Источник: vse-dengy.ru
Как заработать на кредитной карте Tinkoff Platinum. Стоит ли открывать и зарабатывать?
Как заработать на кредитной карте Tinkoff Platinum/ Дуэт двух карт
Чем отличается дебетовая карта от кредитной и почему лучше их использовать вместе
Чтобы понять как заработать на кредитной карте Т ин ьк оф ф П ла т ин у м , нужно понять необходимость совместного использование двух карт дебетовой и кредитой. Поэтому сначала вкратце об особенностях дебетовой и кредитной, а потом уже о хитростях, чтобы использовать эти особенности для дохода.
Дуэт карт дебет-кредит становится всё более популярным, поэтому заработать правильно используя кредитные карты можно не только с Тинькофф банком, но и с другими банками. Есть возможности прибыльного использования двух карт и в других банках , но сейчас о тандеме двух карт именно от Тинькофф банка.
Дебетовая карта Тинькофф банка.
Сначала о дебетовой Тинькофф Блэк, поскольку заработок на кредитной карте невозможен без дебетовой. На дебетовой карте Тинькофф нужно будет держать свои собственные средства, а кредитную карту (Платинум) использовать для покупок в течение расчётного периода. В конце этого срока нужно успеть пополнить кредитку, чтобы вам не начислили проценты.
В то время как вы пользуетесь кредитной картой, на дебетовой у вас будет накапливаться очень неплохой % на остаток по карте, а на кредитку будут начисляться бонусы от покупок. Не забудьте скачать приложение Тинькофф банка, чтобы управлять финансами, отключая или подключая услуги по необходимости. Оформить карту Тинькофф БЛЭК, с подарком в 3 месяца бесплатного обслуживания, можете здесь ⇓
⇒ ОФОРМИТЬ КАРТУ ТИНЬКОФФ БЛЭК ⇐
Чтобы копился кэшбэк по карте, используйте всегда карту, а не наличные. Интересно, что сейчас для расчетов за покупки терминалы (устройства снимающие электронные деньги) используют не только продавцы в магазинах, но и курьеры, которые доставляют заказы онлайн . Есть мобильный мини терминал, подключенный к планшету или смартфону, вы рассчитываетесь за товар по карте даже дома и никаких проблем со сдачами или отсутствием наличных.
Преимущества дебетовых карт
Потребители раньше активнее использовали именно дебетовые карты , потому что по этим картам, были меньшие сборы за обслуживание (по сравнению с кредитными картами). Постепенно сборы за обслуживание кредиток тоже стали заметно уменьшаться. Конкуренция.
И сейчас плата за годовое обслуживание кредитки практически совсем не отличается от платы за дебетовую, а бывает и совсем бесплатно и даже с кэшбэком. Например, плата за годовое обслуживание по Т ин ьк оф ф П ла т ин у м всего 590 рублей в год. Если посчитать за месяц, то получается меньше 50 рублей. К тому же за покупки по этой карте вам начисляют бонусы.
Ещё одно отличие в пользу дебетовых карт , это то, что в большинстве банкоматов за снятие наличных с дебетовой карты проценты не снимаются. Но, хочется заметить, что есть и кредитки, по которым возможны такие же операции. Не так давно появилось уже целых два банка в России, которые выдают по своим кредиткам наличные без процентов. Найти кредитки этих банков вы можете в статье про лучшие кредитные карты с кэшбэком .
И последнее, самое главное преимущество дебетовых карт в том, что у них начисляется процент на остаток средств по карте. В общем, если у вас есть на карте неиспользованные за месяц средства, например не меньше 3 тысяч, то вам по ним начислятся деньги, а это уже пассивный доход .
Другие дебетовые карты с бесплатным обслуживанием и начислением процентов на остаток смотрите ЗДЕСЬ в ТОП 1
Сравнение и анализ карт — отличие дебетовой карты от кредитной.
Что же означает дебетовая карта и лучше ли она кредитной? Как уже писалось выше, сновное отличие дебетовой карты от кредитной заключается в том, что по дебетовой вы пользуетесь исключительно своими собственными средствами, которые вы положили на карту. Скорее, более важным является рассмотрение отличий и преимуществ кредитных карт от дебетовых.
Думаете открыть ИП самостоятельно? Пошаговая инструкция 2020
Кредитные карты, как и дебетовые выпускаются как обычные карточки, просто они предоставляют вам в пользование деньги банка на определенных условиях. А если же, не выходить за грейс период по карте, тогда вообще взаимовыгодный супер вариант. Таким образом, кредитная карта — это обычная пластиковая карта, которой также, как и дебетовой можно рассчитываться где угодно, только на ней не ваши средства, а средства банка.
По этой причине по кредитной карте возможно появление штрафов за позднюю уплату долга или за отсутствие минимального платежа, а также проценты на непогашенный остаток карты. Но, это Wowсе не обязательно.
Никаких штрафов и излишних платежей может и не быть — всё в руках держателя карты.
Если вы своевременно погашаете минимальные платежи (У Тинькофф они незначительные, около 6-8% от общего долга), то никаких штрафов и сборов не будет. К тому же, в отличие от многих других кредиток, карта Тинькофф Платинум имеет ещё и кэшбэк в виде бонусов, поэтому, на ней можно и заработать (как именно, узнаете дальше). Получается, что на данный момент у дебетовых карт остаётся одно единственное преимущество — начисление процентов на остаток. И именно благодаря этому, а также возможности беспроцентного снятия денег в банкоматах, стоит держать дебетовую карту наряду с кредитной.
Поскольку банки вступили в жёсткую конкуренцию за клиентов, то, есть основания предполагать, что в дальнейшем условия по кредитным картам будут только улучшаться. Но, что будет дальше мы увидим потом, а сейчас, давайте рассмотрим преимущества кредитных карт перед дебетовыми. Вы, возможно удивитесь, но иметь кредитную карту стало гораздо выгоднее, чем пользоваться просто наличкой или одной дебет картой. Читайте подробнее и зарабатывайте на альянсе кредитной карты с дебетовой.
Какая кредитная карта лучше/ Преимущественные фишки кредитных карт перед дебетовыми
Бонусы.
В чём секрет зачисления бонусов? Пользователи кредитных карт могут получать деньги в виде скидок, путевых бонусов и многие другие льготы, недоступные владельцам дебеток. Хотя для дебеток и существует доход в виде процента на остаток, а также кэшбэк, но многие другие скидки и бонусы им не доступны. Умные потребители, которые могут своевременно погашать долги в полном объеме и в срок, могут существенно выиграть, выполняя ежемесячные покупки и оплачивая счета через кредитки.
Чтобы узнать секреты зачисления бонусов и использовать бонусы с двух карт, читайте до конца. Другой вопрос: почему банки начисляют бонусы? Как уже говорилось выше — конкуренция. Им важно привлечь клиентов. Нормально заработать можно только на большом количестве денежных оборотов.
Защита.
Надёжность защиты также заметно отличается в пользу кредиток: выгоднейшие кредитные карты предлагают большую безопасность. Ведь на карте находятся деньги банка, а банк совсем не заинтересован потерять средства, на которых он должен, наоборот, зарабатывать. Поэтому кредитные карты защищены гораздо лучше. Да и с другой стороны…
Представьте, что вы потеряли карту (и не успели во время заблокировать) на которой ваши личные пятьдесят тысяч…? Какие у вас чувства, особенно, если вы их откладывали на важное дело? И для сравнения, представьте ту же ситуацию, но с кредиткой.
Казалось бы какая разница. Но, кредитные средства можно выплачивать очень долго, внося только минимальные платежи. А свои — просто потеряны без особых надежд к восстановлению и все! Можно обращаться в банк за отсрочками, проверками и защитой. На расследования по таким делам банками тратятся силы, ведь, это же их средства и они заинтересованы в клиентах по кредитным картам.
Если же вы потеряли средства с дебетовой карты, то никто этим заниматься особо не будет. Спасение ваших денег — это ваше дело.
Инфляция.
Как вы заметили, цены на различные товары постепенно растут, пенсии и доходы тоже. Поэтому, оплачивая по кредитке вы имеете возможность покупать то, на что пришлось бы накапливая отдать больше денег. Отдавая из будущих доходов, вы имеете возможность взять дешевле сейчас, а отдавать из растущих доходов. Кроме того, вам никогда не придется жалеть о том что в магазине или интернете акции на нужный товар сейчас, а зарплата только через неделю (когда акции уже не будет).
Вы легко можете покупать сейчас (по выгодной цене, пользуясь кредиткой) а возвращать деньги из зарплаты потом. Разумные покупатели, которые могут контролировать свои расходы, достаточно дальновидны чтобы воспользоваться преимуществами, предлагаемыми кредитными карточками для большинства своих покупок.
Дебетовая карта Тинькофф: Кэшбэк, хитрости, условия
А теперь не вообще о картах, а именно о картах Тинькофф банка. Сначала дебетовая — Тинькофф БЛЭК . По условиям Тинькофф БЛЭК у вас есть возможность выбирать, какую группу товаров или услуг вы хотите иметь с повышенным кэшбэком. Он составляет 5 процентов и выбирается из шести предложенных. Каждые 3 месяца могут предлагаться другие категории товаров и услуг. Возвращают деньги на карту вам в конце каждого месяца, считая с того дня, как вы открыли карту.
Если вы будете расплачиваться дебетовой картой Тинькофф БЛЭК , делая покупки с повышенным кэшбэком, то каждые 30 дней будете получать пять процентов от потраченных денег. Действительно, можно неплохо зарабатывать даже на кэшбэке в 1%, который идёт за все покупки по карте. Не говоря уже о повышенном кэшбэке.
Например, собрались друзья за границу отдыхать, а вы помогаете им оформлять покупку билетов на самолёт через интернет. Для этого ведь нужна карта, а у них, возможно её нет…. Предлагаете свою помощь. Они вам наличку, вы — оформление и покупка билетов через сайт по своей карте. В конце месяца вам на карту приходят деньги — % от их покупки.
Или идёте вы в ресторан с друзьями. Когда наступает момент оплаты, берёте у них наличку, говорите, официанту чтобы снял с вашей карты деньги за всех. Вы за них с карты оплачиваете, а они вам вместо официанта деньги отдают. Им разницы нет, а вы заработали кэшбэк.
Если у вас ещё нет ТИНЬКОФФ Блэк, то можете оформить здесь ⇓
⇒ Подробности в онлайн заявке Т И Н Ь КО Ф Ф Б Л Э К ⇐
Условия.
Заметьте, что по условиям Тинькофф БЛЭК , вы можете получать в виде кэшбэка не более трёх тысяч в месяц. А то вдруг (по мнению банка) вы договорились с друзьями и родственниками и оплачиваете им дорогостоящие покупки со своей карты и зарабатываете на них то, что может причитаться банку… И будете по 5 тысяч или больше получать одним кэшбэком.
Если таким образом, или каким-то другим (например исключительно на собственные покупки) вы будете тратить не менее трёх тысяч каждый месяц, то вам будут начисляться ещё дополнительные деньги. Их размер зависит от того, сколько денег за этот период на карте осталось.То есть, если в течении 1 месяца (не с 1 го по 1 число, а с момента получения до того же дня следующего месяца) у вас было на карте 10000, а вы потратили 4000, то на оставшиеся 6000 вам будут дополнительно начислены 6% годовых (0,5 в месяц выходит). А, если вы потратили 2900, то, хотя у вас на карте и есть остаток 7100, но ничего вам не начислят, потому что вы не потратили 3000.
Три тысячи, это нижний предел, который нужно тратить, чтобы начисляли процент. Есть и верхний предел. Этот предел составляет триста тысяч. Старайтесь не тратить больше, иначе процент тоже не начислят. Если у вас кроме этих еще есть деньги, на которые хотите, чтобы начисляли проценты, то можете открыть накопительный счёт.
Хоть в этом банке, хоть в другом. Но, как мы уже говорили выше, пользоваться удобнее и выгоднее двумя картами — дебетовой и кредитной.
Сначала поговорим немного о кредитках Тинькофф банка вообще, а потом о том, как заработать на кредитной карте Т ин ьк оф ф П ла т ин у м в частности.
Оформить кредитную карту Т ин ьк оф ф П ла т ин у м удобнее ЗДЕСЬ ⇓ (кликайте)
Кредитка Тинькофф Платинум — подробности
Лучшие кредитные карты Тинькофф банка
В банке Тинькофф есть несколько видов кредитных карт. По некоторым из них начисляют бонусы, о некоторым баллы или мили. Всё это потом переводится в рубли.
Допустим, вы являетесь обладателем карты Тинькофф Платинум , тогда со всех покупок вам начислят баллы.
Количество накопленных «миль» напрямую зависит от того, в какой категории вы совершаете свои покупки. Если вы часто летаете, то это очень выгодная карта, поскольку за покупку авиабилетов по этой карте, вам будет начислено три процента от денег, которые вы потратили на эти покупки.
Кредитная карта тинькофф с кэшбэком. Т ин ьк оф ф П ла т ин у м
Как пользоваться кредитной картой Т ин ьк оф ф П ла т ин у м эффективнее. Чтобы заработать на T in k of f p la tin u m эффективнее, вы можете ещё активировать в своём личном кабинете акции от партнёров банка. Когда зайдёте в интернете в личный кабинет, просматривайте все предложения.
Во вкладке «бонусы» всегда есть подсказки. Пользуйтесь ими. Автоматически они не активируются.
Если пользуетесь интернетом на мобильных устройствах, то зайдите в плеймаркет и установите приложение от Тинькофф банка. Там вы можете смотреть отчёты о ваших тратах, бонусах, подсказки для активации бонусов от партнёров.
Также можем рекомендовать вам отключить услугу «мобильный банк»-это плата за смс-оповещения, которые приходят после совершения покупок. Если вы в любой момент можете со своего смартфона зайти и посмотреть баланс, то, зачем вам эти оповещения, к тому же платные, установленные по умолчанию? Тем более автоматически приходят бесплатные push оповещения, если вы подключены к интернету. Отключение платных услуг возможно через мобильное приложение, личный кабинет или оператора.
Кэшбэк Tinkoff platinum + процент на остаток Тинькофф Блэк. Хитрость использования
Имея дебетовую карту Тинькофф БЛЭК и кредитную карту T in k of f p la tin u m , можно для заработка воспользоваться описанным ниже интересным методом.
Допустим, ваша зарплата составляет 30 000 р. Положите её на ТИНЬКОФФ Блэк и сразу через эту карту отоваривайтесь в магазине, перечисляйте текущие платежи: интернет, телефон. В общем, совершите оплаты с карты на 3000 рублей, чтобы вам начислялись проценты на остаток.
Вы можете подумать:»Какой остаток? Мне же однозначно не хватит этих оплат до следующей зарплаты!». Не беспокойтесь, для этих трат и нужны заёмные средства с кредитной карты T in k of f p la tin u m . А остаток зарплаты — 27000 пусть себе лежит на дебетовой Тинькофф БЛЭК . На него вам начислят проценты.
Вы спокойно оплачиваете кредиткой ваши нужды, а за эти траты на ней появляются бонусы.
Через месяц вы получаете свои доходы:
- Проценты на остаток по карте Блэк.
- Бонусы за покупки по T in k of f p la tin u m есть, а процентов за использование кредитных средств нет, потому что вы уложились в беспроцентный период. И (не забудьте) — перечисляете необходимые для погашения средства на кредитку в течение льготного периода.
Конечно, к этому методу ещё нужно приспособиться. Но, мы уверены, что у вас получится. Когда вы научитесь распоряжаться своими средствами с помощью этих двух карт, вот увидите, у вас начнут появляться и другие идеи, поскольку в вашем личном кабинете увидите возможность стать инвестором и зарабатывать на акциях.
Понятное дело, что тратя деньги с кредитки, необходимо учитывать ваш доход за следующий месяц, чтобы вы точно знали, сколько сможете погасить, чтобы не пришлось платить проценты.
Как видите, заработать на T in k of f P la tin u m не так уж и сложно если всё запланировать заранее. А если у вас есть кредит в другом банке с высоким% и вы хотите покрыть его, тем более, вам будет необходима карта T in k of f P la tin u m.

Узнайте подробнее о картах рассрочки — (о 120 дневном льготном периоде без%) и про рефинансирование кредитов
Источник: allcashs.ru
Тинькофф как зарабатывать на кредитке
Для продвинутых: как зарабатывать и экономить на сочетании кредитки и дебетовки
Если у вас есть карта Tinkoff Black, значит, вы уже оценили ее преимущества: , например кэшбэк рублями до 30%. Теперь расскажем про продвинутый уровень — как сочетать дебетовую карту и кредитку Тинькофф Платинум, чтобы больше зарабатывать и экономить.
Так, при бюджете 60—120 тысяч рублей в месяц на сочетании карт можно заработать 3—5 тысяч рублей и от 7 тысяч бонусов в год.
Главный принцип — расплачиваться кредиткой всегда
В это время ваши собственные деньги остаются на дебетовой карте и зарабатывают процент на остаток. Чтобы получать проценты на остаток по дебетовке, нужно подключить подписку Tinkoff Pro — она дает 6% годовых на сумму до 300 000 ₽, если тратить от 3000 ₽ за расчетный период.
А теперь покажем, как сочетать две карты в разных ситуациях:
Зарабатывать больше процентов на остаток на дебетовке
Чем больше денег лежит на дебетовой карте в течение месяца, тем больше можно заработать процентов на остаток. Кредитка — как раз способ задержать свои деньги на счете дольше, ведь вы будете тратить деньги банка.
Чтобы так делать, нужно выполнять два правила:
- Не тратить с кредитки больше, чем есть на дебетовке. Это нужно, чтобы вы могли вернуть долг полностью в любой момент. Грубо говоря, если на дебетовке лежит 80 000 ₽, то и по кредитке лучше потратить за месяц не больше этой суммы. На случай непредвиденных трат стоит держать финансовую «подушку безопасности» или оформить рассрочку в приложении — об этом расскажем дальше в статье.
- Возвращать задолженность по кредитке до окончания беспроцентного периода, чтобы не начислялись проценты. По Тинькофф Платинум максимальный беспроцентный период — 55 дней начиная с даты выписки по кредитке. Вам не придется его считать самостоятельно — дата окончания указана в приложении Тинькофф на экране карты.
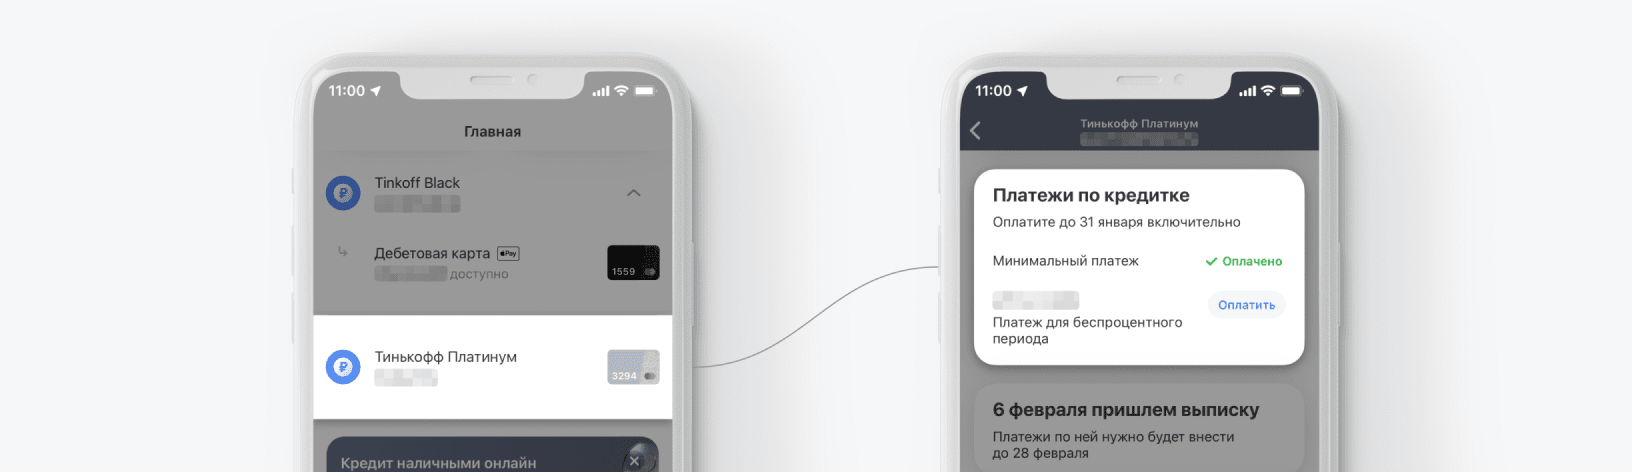
Посмотреть окончание беспроцентного периода можно в приложении Тинькофф: «Главная» → кредитная карта → «Платежи по кредитке» — дата указана в строчке «Оплатите до ХХ включительно»
Теперь расскажем план действий для одного месяца, чтобы зарабатывать на кредитке и дебетовке:
- Вы получили зарплату и положили ее на счет Tinkoff Black.
- Подключите подписку подписку Tinkoff Pro. В течение месяца месяца потратьте со счета Tinkoff Black 3000 ₽. Это нужно, чтобы начислялся процент на остаток. Больше этой картой для покупок не пользуйтесь.
- Дальше платите кредиткой за все покупки. Но не снимайте наличные и не переводите с кредитки больше 50 000 ₽ за расчетный период — на эти операции не действует беспроцентный период, банк сразу начисляет комиссию и проценты.
- Погасите долг по кредитке до окончания беспроцентного периода. Дату и сумму задолженности вы узнаете из выписки по счету, которую банк присылает раз в месяц. Чтобы погасить задолженность, просто переведите деньги со счета дебетовой карты на кредитку. Платить проценты не придется, так как вы гасите долг в беспроцентный период.
Что в итоге: пока вы тратите деньги с кредитки, ваши деньги лежат на дебетовой карте и приносят доход — 6% годовых.
Даты выписки по кредитке и по дебетовке не всегда совпадают, если вам удобнее получать обе выписки в один день — напишите в чат поддержки, мы поменяем дату.
При стандартном для крупного города бюджете 60—120 тысяч рублей в месяц за год на сочетании кредитки и дебетовки дополнительно можно заработать 3—5 тысяч рублей только на процентах на остаток.
Выбирать более выгодный кэшбэк
Как и с Tinkoff Black, на покупки с Тинькофф Платинум каждый месяц начисляется кэшбэк. По дебетовой карте он будет приходить сразу в рублях, а по кредитной — в бонусных баллах. Кэшбэком по кредитке компенсируете ужин в ресторане, доставку еды, билеты на поезд, а еще оплату коммуналки, мобильной связи или интернета. Или баллы можно потратить на топливо, билеты в театр или кино, книги и другие сервисы в разделе «Город» приложения Тинькофф. При компенсации спишутся бонусы, а потраченная сумма в рублях вернется на счет кредитки.
Чтобы получать больше кэшбэка, учитывайте особенности каждой карты. Например, повышенные категории с кэшбэком до 15% — фишка Tinkoff Black, которой нет у других карт. Раз в месяц вы устанавливаете категории, по которым будете получать кэшбэк. Есть два варианта — все четыре кэшбэка повышенные или 1% на все покупки и три повышенные категории.
Например, среди категорий повышенного кэшбэка по карте Tinkoff Black у вас в этом месяце — такси. Тогда, чтобы получить кэшбэк 5% вместо 1% по кредитке, лучше оплатить поездку в такси дебетовкой.
По Тинькофф Платинум за все покупки начисляем 1% баллами. В этом случае можно сочетать две карты так: все четыре категории для Tinkoff Black выбирать с повышенным кэшбэком, а остальные покупки оплачивать кредиткой. Так, вы будете получать кэшбэк за любые покупки и дополнительно сможете задержать деньги на счете дебетовой карты, чтобы получить проценты на остаток на большую сумму, как в нашем первом примере.
Как выбрать наиболее выгодный кэшбэк:
Tinkoff Black
Тинькофф Платинум
По спецпредложению
30% рублями
30% баллами
Выгоднее оплатить кредиткой, чтобы деньги на дебетовке зарабатывали проценты
Билеты в кино, театр, на концерт или спорт, оплаченные в приложении Тинькофф
Бронирование столиков в ресторане через Тинькофф
Категории повышенного кэшбэка
до 15% рублями
По кредитке нет повышенного кэшбэка, поэтому выбирайте четыре категории покупок и оплачивайте их дебетовкой
Все остальные покупки
1% рублями — устанавливается раз в месяц по желанию
1% баллами по умолчанию
Размер кэшбэка не отличается, поэтому обычные покупки выгоднее оплачивать кредиткой
Перевести крупные траты в статус рассрочки
Если есть кредитная и дебетовая карта, то практически любую покупку можно сделать рассрочкой. Ограничений по магазинам нет: рассрочка подключается уже после оплаты и не нужно договариваться с продавцом и оформлять договор. Длительность вы выбираете сами — до 12 месяцев. Рассрочка беспроцентная, но есть разовая комиссия за подключение, которая зависит от срока и стоимости покупки. Преобразовать в рассрочку можно покупку от 1000 ₽, главное, чтобы она прошла в текущем расчетном периоде.
Выгоднее переводить в рассрочку крупные покупки, чтобы:
- уменьшить разовую нагрузку на бюджет в случае непредвиденных трат и разделить платеж на равные части;
- задержать деньги на дебетовой карте для процентов на остаток;
- получить повышенный кэшбэк до 15% по дебетовке вместо стандартного 1% по кредитке — самый выгодный вариант.
Чтобы оформить рассрочку, план действий такой:
- Оплатите покупку дебетовкой. Кэшбэк придет как обычно — в дату выписки. Если покупка была в категории повышенного кэшбэка, начислим больше.
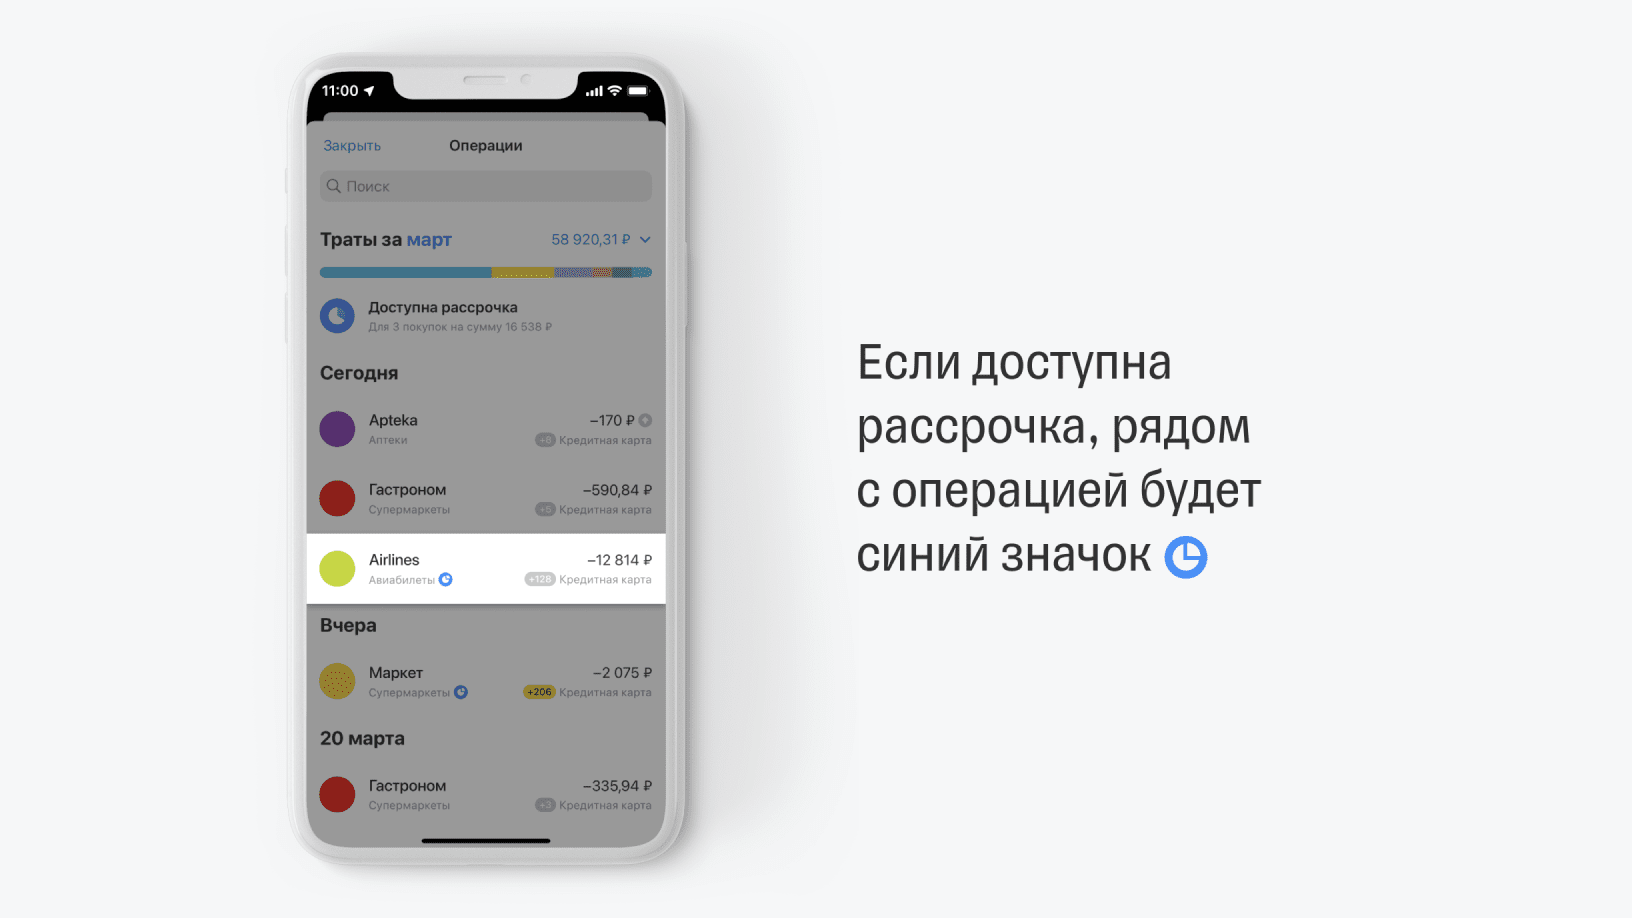
- Переведите покупку в рассрочку на Тинькофф Платинум. В приложении Тинькофф найдите операцию среди покупок или в списке «Доступна рассрочка» — напротив будет синий значок. Выберите наиболее удобный для вас срок и ежемесячный платеж.
- Потраченные деньги вернутся на счет дебетовки и одновременно спишутся с кредитки, включая комиссию за подключение. Если за покупку по дебетовке получили повышенный кэшбэк, он тоже сохранится.
- Выплачивайте рассрочку равными платежами. Вносить платежи нужно будет в течение нескольких месяцев на счет кредитки. В это время ваши собственные деньги будут сохранены на дебетовой карте, на них будет начисляться процент на остаток.
Допустим, вы покупаете мебель за 60 000 ₽, а по дебетовке у вас как раз повышенный кэшбэк в категории «Дом, ремонт» — 5%. Значит, по карте Tinkoff Black кэшбэк — 3000 ₽, а по Тинькофф Платинум — только 600 баллов, то есть 1%. Чтобы получить в 5 раз больше кэшбэка, можно сначала оплатить покупку Tinkoff Black, а потом перевести ее на кредитку Тинькофф Платинум как рассрочку.
Например, вы выбрали рассрочку на 4 месяца с ежемесячным платежом 15 000 ₽.На дебетовую карту вернется 60 000 ₽. С кредитной карты спишется 60 000 ₽ + около 2400 ₽ комиссии за подключение. Пока будете платить рассрочку, деньги на дебетовке будут зарабатывать процент на остаток. За четыре месяца — около 500 ₽. Итого заработаете 3500 ₽ против 600 баллов.
Погасить кредит в другом банке и не платить проценты
Если у вас открыт кредит или кредитная карта в другом банке, которые вы погашаете с вашей карты Tinkoff Black, то и здесь вам пригодится кредитка Тинькофф Платинум. С ее помощью можно перевести деньги в другой банк, чтобы закрыть кредиты и до 120 дней не платить проценты на сумму погашения. Услуга называется «Перевод баланса». Она подключается бесплатно.
Особенно выгодно воспользоваться услугой, если на кредитке в другом банке заканчивается льготный период и есть риск не успеть погасить задолженность. Вы можете закрыть этот долг услугой «Перевод баланса», и у вас будет еще 120 дней, чтобы вернуть всю сумму без процентов. При этом вы можете выбрать, как погасить долг: всю сумму сразу или вносить на карту понемногу, но регулярно.
Перевод баланса можно сделать только на сумму кредитного лимита, доступного по вашей карте Тинькофф Платинум. То есть если ваш доступный лимит — 100 000 ₽, то перевести вы сможете только эту сумму.
План действий при «Переводе баланса»:
- Напишите в чат приложения Тинькофф и скажите, что вы хотите подключить «Перевод баланса». Понадобятся реквизиты счета или кредитной карты в другом банке и сумма задолженности. Важно, чтобы кредит в другом банке был оформлен на вас — закрыть так кредит родственников или друзей не получится.
- Сотрудник перечислит деньги в другой банк, сумма спишется с Тинькофф Платинум. Самому так перевести деньги на кредитку или по кредиту в другой банк нельзя. Операция от вашего имени пройдет как обычный перевод, и за нее могут сразу начислить комиссию и проценты. Поэтому «Перевод баланса» может сделать только сотрудник Тинькофф.
- Возвращайте деньги на Тинькофф Платинум как вам удобно. Проценты начисляться не будут — будет только минимальный платеж, который нужно вносить раз в месяц.
Теперь можно и о других качествах Тинькофф Платинум
Кредитный лимит до 700 000 ₽ — для каждого клиента он определяется индивидуально и зависит от данных, указанных в заявке.
Кэшбэк бонусами за любые покупки по кредитке — накопленные баллы можно потратить на ужин в ресторане, доставку еды, билеты на поезд, коммунальные услуги, мобильную связь, интернет или покупки через раздел «Город» в приложении Тинькофф: топливо, билеты в театр, кино и другие.
Бесплатные переводы — до 50 000 ₽ за расчетный период. Чтобы переводить с кредитки без комиссии и процентов, отправляйте деньги через личный кабинет или приложение Тинькофф и возвращайте их на кредитку до конца беспроцентного периода.
Беспроцентный период до 55 дней — действует на все покупки по карте и на переводы в рамках льготного лимита.
Бесплатный выпуск и доставка — в крупные города привезем карту домой или в офис на следующий день после одобрения заявки. Время доставки согласуем с вами, чтобы не приходилось долго ждать представителя банка. От вас понадобится только паспорт.
Источник: www.tinkoff.ru