
Международная система межбанковских платежей и передачи информации SWIFT является единственным средством взаиморасчётов между банками на мировом уровне. Фактически система SWIFT – это монополист.
В среде банковских служащих появились такие неологизмы, как свифтовать – пересылать платёж через систему SWIFT, и свифтовка – это документ, подтверждающий совершение платежа. Ниже пример такой свифтовки, как документа подтверждающего выполнение платежа.
SENT —– MT103 – Single Customer Credit Transfer —————————
ORIGINATOR LATABV31XXX DATE SENT 29-Apr-2010 13:58
SESS 4277
SEQU 340742 DATE ACKD 29-Apr-2010 13:58
——————————————————————————–
DESTINATION RZBAATWWXXX
RAIFFEISEN ZENTRALBANK
OESTERREICH AG
VIENNA
AT
——————————— USER HEADER ———————————-
:108/MUR :lstkid79744567
:119/Validation flag :STP
———————————— NORMAL ————————————
:20 /Transaction Reference Number :RMO546057S-KP
:23B/Bank Operation Code :CRED
Что такое SWIFT, как расшифровывается SWIFT? Как устроены денежные переводы
:32A/Value Date/Currency/Interbank Settled Amount
:29-Apr-2010 USD 4300,
:33B/Currency/Original Ordered Amount
:USD 4300,
:50F/Ordering Customer :/LV67LSBS03050201234521
1/SOMEONES TRADEPOINT LTD
2/XXXXXX, 43A
3/CY/P. C.3095, LIMASSOL
:53B/Sender’s Correspondent :/17055059331
:56A/Intermediary :CITIUS33XXX
CITIBANK N. A.
NEW YORK
US
:57A/Account With Institution :ADBNCNBJXXX
AGRICULTURAL DEVELOPMENT BANK OF
CHINA, THE
BEIJING
CN
:59 /Beneficiary Customer :/20337139900111400195151
SHANDONG SHIJICHUN FOODSTUFF CO.,LT
D. Industrial Park of North YishuiS
handong
:70 /Details of Payment :For Peanut In Shell inv. 7352 d. d.2
8.04.2010
:71A/Details of Charges :OUR
:72 /Sender to Receiver Information:/ACC/ADBNCNBJLY1
——————————- ACKNOWLEDGEMENT ——————————–
:177 /date and time :29-Apr-2010 13:58
:451 /acceptance/rejection :accepted
———————————– TRAILERS ———————————–
:CHK/checksum :A103787F0787
——————————– END OF MESSAGE —
Минисайт Запрос

Больше данных на персональной страничке пользователя.
Минисайт Все публикации пользователя собраны на минисайте представляет информацию о компании, её специализации и условиях работы. Функционал включает перечень товаров / услуг, коммерческих предложений, прайсов, анонсов и других публикаций.
Источник: saleandbuy.ru
Почему теряются SWIFT-переводы и как этого избежать?
Почему одни переводы доходят быстро, а другие долго? Что можно сделать, чтобы перевод не потерялся? Как работает банковский комплаенс? Этот увлекательный лонгрид будет полезен всем, кто платит за товары, покупает квартиру в каком-нибудь ОАЭ, переводит собственные накопления и вообще хоть как-то связан с международными платежами. Весь опыт основателя OhMySwift в одной статье.
Что такое SWIFT платежи? Как правильно делать международные СВИФТ платежи? Полное руководство!
Как работают SWIFT-переводы?
На схеме представлена самая распространённая схема — 4 банка. Отправитель, получатель и их банки-корреспонденты. Если вы отправляете в долларах из Кредит Европы в какой-нибудь голландский ING, платёж пойдёт именно так. Сначала в Сити, потом в Bank of America и потом попадёт в ING.
Почему платёж пойдёт именно так? У банка Кредит Европа есть один банк-корреспондент по долларам — Citi Bank. Так же я поискал «standard settlement instructions ING» для банка ING, поэтому мы знаем, что у него банк-корреспондент BOFA. Наверняка клиенты ING получают эту информацию из реквизитов счёта или если спросят в поддержке банка.
С недавнего времени Standard Settlement Instructions стали доступны здесь на сайте OhMySwift. Достаточно найти банк на главной странице по SWIFT-коду. Подробная инструкция здесь.
Самим банкам обычно эта информация не нужна — эти Standard Settlement Instructions есть в SWIFT. Поэтому в большинстве случаев можно указывать выбор банка-корреспондента на усмотрение банка, кроме экзотических случаев вроде казахстанского Freedom Finance, где без правильно-указанного банка-корреспондента платёж в принципе не дойдёт.
Как передаётся информация о SWIFT-переводе?
По SWIFT-каналам передаётся сообщение МТ103. Простая форма, в которой указывается отправитель платежа, получатель платежа, сумма, валюта и назначение платежа. Здесь я приводил пример форм разных банков.
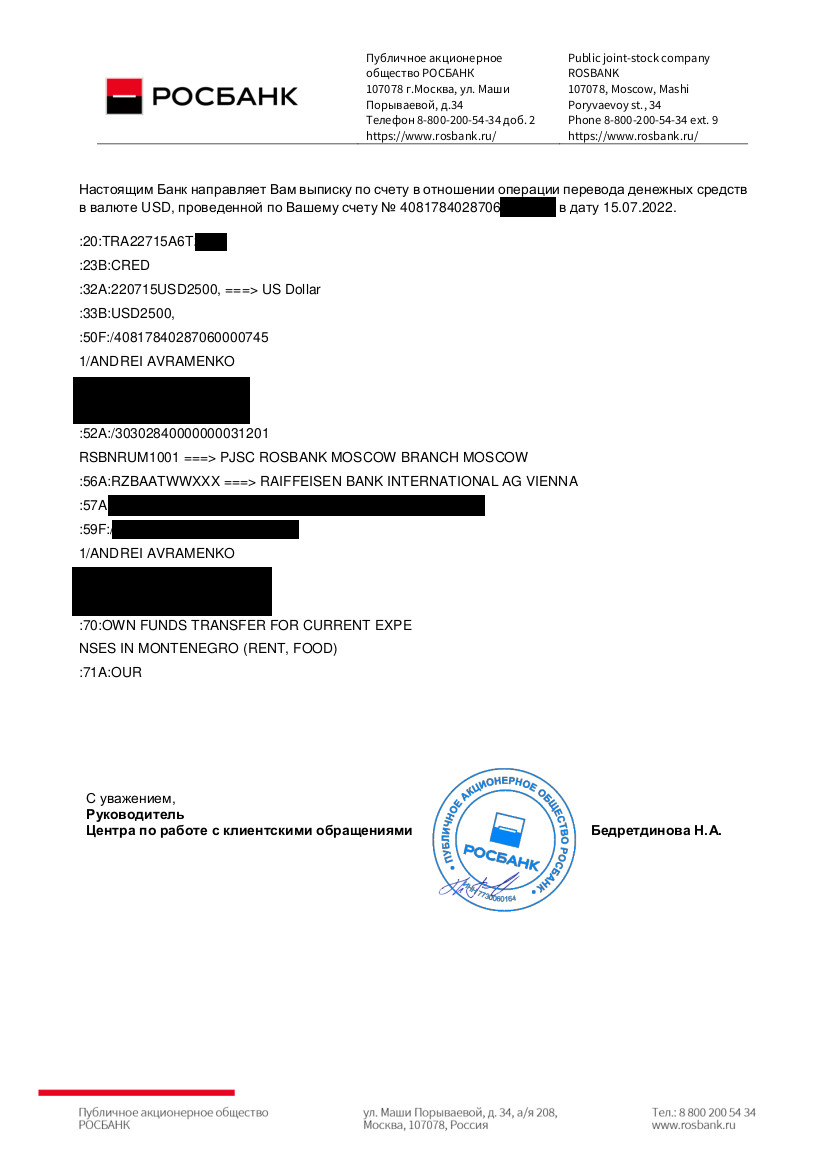
Что важно — никакие файлы по каналам SWIFT не передаются. Теоретически это возможно (есть официальный сервис FileACT), но, во-первых, не все банки его подключили, а, во-вторых, во многих странах есть законы, которые запрещают трансграничную передачу данных без согласия пользователя. В России это 152-ФЗ.
Так что если вы нервно говорите — «я уже все документы банку предоставляла», то всегда имейте в виду — с высокой долей вероятности дальше банка-отправителя они не ушли. И это может быть большой проблемой.
Как происходит проверка SWIFT-перевода?
Проверка должна начинаться еще в банке-отправителе. Райффайзен в этом особенно силён, потому что он находится в уязвимом положении — все пытаются его обвинить в содействии уклонению санкций. Дальше платёж по цепочке проверяет каждый банк.
При проверке перевода важно понять нет ли нарушений законодательства — отмывания денег, полученных преступных путём, уклонения от налоговых обязательств, обхода санкций. Последнее — особенно сложное, потому что под санкции может попасть всё что угодно, например, сейчас фактически запрещён импорт в Россию любой электроники.
Проверять каждый платёж вручную невозможно. Поэтому в банках есть разные информационные системы, которые помогают выбирать наиболее рискованные платежи. Опытные свифтологи всегда пытаются угадать какие-то конкретные параметры, вроде «от какой суммы SWIFT-перевод попадает на ручную проверку», но это обычно работает чуть более интеллектуально.
Тем не менее, часть переводов попадает на ручную проверку и здесь начинается самое сложное — как по форме мт103 проверить перевод? Как мы уже знаем из предыдущего раздела, информации там не особо много. Можно проверить не находятся ли отправитель и получатель платежа под санкциями США. Обычно это правда и так уже проверено системами.
Можно посмотреть статистику, если отправитель каждый день шлёт по 10 тысяч долларов, то возможно это дробление крупной суммы в попытках обойти процедуры по борьбе с отмыванием денег.
Ну и самое главное — внимательно почитать назначение платежа. Но большинство физиков пишут «OWN FUNDS TRANSFER», а специалистов по ВЭД в юр лицах «INVOICE #__, date, CONTRACT #__, DATE». Кажется, что написано что-то полезное, но как проверить, что не нарушаются санкции? Может быть это проклятый Абрамович дал перевести свои деньги? Или в инвойсе прокрались запчасти для танка?
Тут банк хотел бы посмотреть в инвойс, но, мы помним, что все документы есть только у банка-отправителя. Поэтому следующий банк по цепочке отправляет сообщение в свободной форме MT199 примерно следующего содержания:
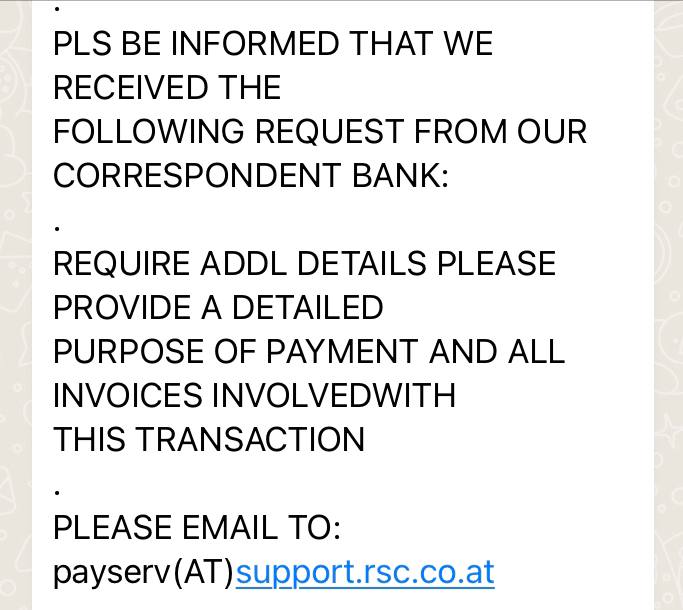
Отправьте ответ на email! На email, Карл! 21-й век. Это был пример для австрийского райфа, но так работают абсолютно все крупные банки-корреспонденты.
Почему некоторые переводы проверяют очень долго?
Дальше начинаются чудеса, потому что не все банки-отправители знают, что нужно обязательно указывать референс банка-корреспондента при ответе в теме письма. Поэтому я всегда рекомендовал избегать маленьких бестолковых банков, где сначала специалист расчетного центра это не сделает, а потом его начальник будет выпрашивать взятки за то, что «лично разберётся с вопросом».
Самое смешное, если письмо отправить правильно, то его может отправить любой. Более того, мы собрали контакты крупных банков-корреспондентов, вы можете делать это самостоятельно, но нужен референс банка-корреспондента. Это даже не всегда референс платежа, это референс алерта на проверку. В сити он начинается с приставки CIT-, например.
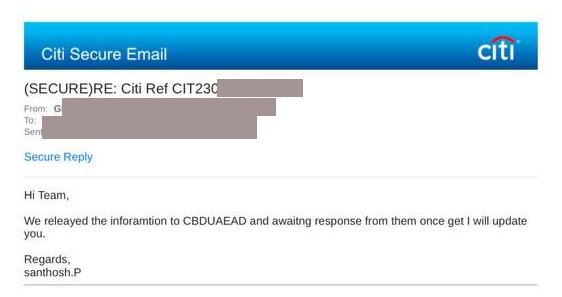
На фото мой друг Santosh называет меня нежно “Team”. В каком-то смысле это так и есть — мы делаем одно дело. С недавнего времени Райффайзен отказывается делиться полным текстом формы МТ199. Видимо не я один отправлял письма напрямую.
Чем дальше от банка-отправителя, тем сложнее выглядит проверка, потому что сообщение передаётся по цепочке и его может просто пропустить один из банков. Чтобы этого избежать, я всегда рекомендую получателю отправлять все документы в свой банк. Банк-корреспондент получателя обычно старается не запрашивать у отправителя, а ждёт эту информацию от банка-получателя.
Сложнее ситуация выглядит если банков в цепочке больше. Мало того, что может быть просто промежуточный (intermediary) банк, так ещё информация о платеже и непосредственно оплата по платежу, могут идти по разным каналам (по-научному — сообщения MT202). И там обязательно начинается путаница кто кому что шлёт. При этом требования по проверке платежа никто не снимает — каждый банк в цепочке обязан проверить платёж. Если проскочит что-то санкционное, на банк могут быть наложены миллиардные штрафы.
В такой ситуации банкам чаще всего проще отказать, чем проводить платёж. Теоретически за месяц-полтора банк должен это делать почти автоматически, но там есть много нюансов. Особенно когда платеж и деньги идут разными маршрутами, возврат можно ждать и больше полугода. Если за это время какой-нибудь банк станет санкционным, то платёж окончательно заблокируют до получения лицензии.
Как узнать статус платежа?
Многие банки-отправители подключены к системе GPI SWIFT, поэтому они могут видеть где конкретно сейчас находится платёж. При этом далеко не у всех сотрудников есть к ней доступ, а KPI сотрудников поддержки — поменьше передавать запросов в другие отделы. В связи с этим многие банки просто отказываются что-то давать. Райффайзен в этом смысле идеальный и просто может посмотреть в системах и ответить в чате (для большинства задач этого достаточно).
Некоторые банки вообще экономят и не оплачивают GPI. В таких случаях можно запрашивать расследование — это обычно платная услуга. Ну и можно воспользоваться публичными basic трэкерами, например, нашим. Он не даёт такой красивой картинки, как GPI, зато часто есть хоть какое-то понимание о происходящем.
Что делать, чтобы платёж не отклоняли при ручной проверке?
1. Использовать цепочки с хорошей статистикой, которую можно посмотреть на OhMySwift. Если статистика хорошая, значит банк-отправитель умеет отвечать на запросы зарубежных банков, а банк-получатель умеет взаимодействовать со своим банком-корреспондентом.
2. Писать хорошее назначение платежа. Compliance офицеру ничего не говорит номер инвойса. У него его нет. Но если он увидит, что это «TEXTILE», то гораздо больше шансов, что он пропустит платёж — текстиль выглядит достаточно безопасным.
3. Информация об отправителе и получателе должна быть доступна в интернете, когда речь идёт о юридических лицах. Если компания производит текстиль, то при простом поиске должен быть сайт с текстилем. Если там же продаются запчасти для танков, то сразу хочется посмотреть инвойс, а лучше и вообще отказать в платеже. То же самое по отправителю платежа — раз покупаешь текстиль, у тебя должна быть швейная фабрика.
Это чуть меньше касается физических лиц. Тем не менее не редки случаи, когда банки при опеределенных KYC процедурах смотрят страницу на LinkedIn, например, или даже личные соц сети.
4. Получатель платежа всегда заранее должен предупреждать свой банк о входящем платеже. Лучше всего это делать даже дважды — до перевода и после. Тот же набор документов, только дополнительно прикладывать форму мт103 после отправки.
Уже много прочитали про международные переводы, но остаются сомнения? Запишитесь на консультацию. Поможем выбрать банки, валюту и сопроводим перевод до зачисления.
Обмен информацией о SWIFT-переводах.
Источник: ohmyswift.ru
Swift: что это такое простыми словами и как переводится
Доброго времени суток, Бро. Банковские переводы прочно вошли в нашу жизнь, теперь каждый пользователь может осуществлять межбанковские транзакции и пересылать определенную сумму денег на счет получателя. Задача легко выполнима в пределах страны или области, однако, когда дело касается отправки денежных средств между континентами, предположим, из России в другую страну, здесь уже обычный сервис не подойдёт и потребуется другая система. В этой статье мы разберем систему swift что это такое простыми словами, как правильно сделать swift-перевод и определимся с ценной за комиссию.

Swift что это такое простыми словами и для чего нужно
Swift – это аббревиатура расшифровывается, как “Society for Worldwide Interbank Financial Telecommunications” , на русском это будет звучать так “Сообщество всемирных межбанковских финансовых телекоммуникаций” . С помощью этой технологии можно осуществлять транзакции между банками, которые расположены за границей.
История создания СВИФТА начинается с 1973 года. 15 стран и 239 банков учредили “S.W.I.F.T” , чтобы можно было удобнее совершать торговые сделки. Постепенно сообщество расширялось и сегодня насчитывается уже 215 стран и 10500 крупных банков в этой системе.
Форма логотипа символизирует тип оказываемых услуг – это земля с меридианами и название системы в центре.

Что потребуется для работы в СВИФТ?
Согласно стандартам всемирной межбанковской организации, пользователю для осуществления SWIFT-переводов потребуется получить реквизиты получателя. Ниже предоставлен список.
- SWIFT-код, каждый bank наделен этим кодом, ознакомиться с этим термином вы сможете ниже.
- Наименование банка – указываете название финансовой организации
- Имя, Фамилия и по возможности Отчество получателя
- Номер счета – куда будут перечислены поступления.
- Паспортные данные получателя, также нужно указать место проживания
- Обозначить наименование банковского отделения при условии, если ему присвоен отдельный код.
- Номер структурного подразделения (при осуществлении транзакции без открытия счета)
- Указать банк-посредник, его наименование, если процедура передачи денег будет проходить через сторонний банк, который не является участникам приёма и отправки платежей. Разумеется, за использование сторонних учреждений взимается дополнительная комиссия. Про это ниже.
Важно: Вся информация, подлежащая заполнению должна быть на английском языке включая Имя и Фамилию.
Помимо данных перечисленных выше требуется собрать документы.
- Реквизиты получателя;
- SWIFT-код организации-получателя, куда переводить деньги;
- Документ, подтверждающий личность – паспорт;
- Наличие счета;
- Заполнить бланк по форме 364-в или 364-р . Образцы можно посмотреть в интернете.
СВИФТ– код любого учреждения можно найти в интернете, для этого нужно задать запрос, как показано на картинке.

Что такое SWIFT-код ?
Это уникальный код банка, который существует, чтобы выделить финансовую организацию, среди филиалов расположенных в других городах. Если делать межбанковские операции, внутри одной области, региона, то в этом случае, SWIFT-код не нужен. Он понадобиться тогда, когда потребуется совершить отправку средств за границу. Формируется он по стандарту ISO 9362 – BIC .
Чтобы получить справку SWIFT-кода госбанка, можно воспользоваться запросом, приведенным на скриншоте выше или же посетить официальную страницу госучреждения и в разделе реквизиты посмотреть там. Вот пример Сбербанка.

Разберем, что означают эти буквы, каждая структура состоит из одиннадцати наборов символов и имеют вид BBBBCCLLDDD.
- BBBB – уникальный кода банка состоящий из букв, обозначает сокращенное наименование организации, допустим SABR, это сбербанк. У других госбанков другие сокращения, например АЛЬФА-БАНК будет иметь символьный код ALFA и так далее в таблицы предоставлено несколько примеров.

- СС – эти два символа обозначают country, если филиал госбанка расположен в России, то в нашем случае будет RU, US – США, UA – Украина и так далее, буквенные сокращения наименования стран можно найти в интернете.

Этот параметр обязательный. Он существует для того, чтобы не путаться в филиалах учреждения, расположенных на разных территориях, например АЛФА-БАНК, существует сразу в нескольких странах.
- LL – для более точного определения учреждения нужно обозначить его местоположение. Для этого существует двух символьный идентификатор. Пример в таблице.

- DDD – код филиала госбанка, этот атрибут не обязателен, при условии, если в городе есть центральный офис учреждения. Например, офис сбербанка расположен в Москве, значит, у него отсутствует последние три знака. В остальных городах, где открылись госучреждения оказывающие финансовые услуги, добавлены три цифры, позволяющие более точно установить местоположение офиса.

Так предположим, для пополнения московского счет из-за рубежа потребуется указать только восемь символов, а чтобы перевести средства, допустим, в г. Новосибирск, нужно будет дополнить свой свит-код, дополнительными тремя знаками.
SWIFT-переводы: условия, про которые следует знать
Существует некоторые условия, с которыми нужно ознакомиться заранее. Вот список из них.
- Если сумма свифт-перевода между родственниками 5000 долларов или эквивалентна другой сумме, то потребуется представить документ, свидетельствующей обоснованность транзакции.
- Слишком частые отправки крупных сумм, обратят на себя внимание сотрудников финансового мониторинга госбанка, они потребуют предоставить подтверждение источника средств.
- Отправку можно отозвать обратно при условии, если транзакция не выполнена. В случае, если деньги ушли, то уже ничего сделать нельзя.
- Основная валюта, с которыми взаимодействуют многие банки РФ, это рубли, доллары, евро. Некоторые денежные единицы не поддерживаются для обмена банками, поэтому желательно заранее об этом узнать, прежде чем отправить валюту на другой континент. К примеру, Сбербанк не поддерживает австралийский доллар.
Комиссии за СВИФТ-переводы
Как и при любой банковской операции, здесь также требуется оплата за использование услуг. Она увеличивается пропорционально отправляемой денежной сумме. Разумеется, каждый bank устанавливает свой минимальный процент. Ниже предоставлен список банков.
- ВТБ – 1.5 % . При этом существует условие, где должно быть не меньше 15 и не больше 350 у.е.
- Сбербанк . Здесь зависит от типа валюты, рублевый вариант 2% , минимально будет 50 руб., максимальный не превышает 1500 руб . При транзакции в долларах дополнительно спишутся 1 процент, низкий порог 30 у.е. предельный порог 200 у.е.
Разумеется, комиссия может менять в зависимости от количества банков участвующих в операции. К примеру, бывают ситуации, когда требуется выполнить транзакцию через банк-посредник, в таком случае оплата за перевод возрастет. Удорожание услуг может произойти, если отправляемая валюта отличается от национальной в стране-получателе.
Как удостовериться, в пополнении заграничного счета?
Выше мы узнали про систему Swift, что это такое простыми словами, однако у новичка могут появиться дополнительные вопросы. Как узнать, что деньги пришли на указанный счет?
Все очень просто, в процессе выполнения операции, нужно указать почтовый ящик email и по нему придет письмо SWIFT-протокол , который будет означать подтверждения SWIFT-платежа . Кроме того, узнать статус можно у менеджера если позвонить по горячей линии.
Преимущества и недостатки SWIFT
Система, которая организует СВИФТ-платежи, имеет свои плюсы и минусы. Перечислим сначала основные преимущества:
- Быстрая доставка денег, в любую точку мира.
- Отсутствует лимит на денежную сумму, зависит от места, где происходит денежная операция. Например, в России максимально допустимая сумма 5000 долларов .
- Большой список валют, которые могут участвовать в транзакции. Это зависит от банка-отправителя.
- Низкие комиссии – если сравнивать с другими фин. Организациями, то здесь ставка будет ниже.
- Распространённость. Каждый клиент, может осуществить CВИФТ-перевод в любую точку мира при условии, если на другой территории есть банковская система.
- Гарантированная доставка, если возникнут ошибки по вине системы, то SWIFT возместит все убытки. Когда проблемы по вине пользователя, то о возмещении ущерба не может быть и речи.
- Срок обработки может существенно затянуться примерно до 5 рабочих дней. Выше написано, что операция проходит моментально, однако придется ждать, когда завершится процесс проверки информации. Если вы заполнили форму и отправили в этот же день, это не значит, что сразу придет уведомление о положительном результате. Обычно на это уходит время 1-5 дней .
- Внеплановое повышение комиссий. Такое случается, когда вовремя СВИФТ-перевода участвует несколько финансовых организаций.
- Для SWIFT-платежей потребуется полностью указывать реквизиты счета клиента-получателя .
Что будет, если отключат СВИФТ от России?
Многим наверняка интересно Swift что это такое простыми словами, но не менее важным вопросом является, какое будущее ждет СВИФТ в России. Последнее время все больше говорят о возможном варианте отключения системы от РФ. Что произойдет в этом случае?
Если брать во внимание оборот денежных потоков внутри России, то отключение от S.W.I.F.T на это никак не повлияет. Большинство клиентов смогут и дальше пользоваться услугами госучреждений и пересылать средства на другие счета и делать покупки через интернет.
Прежде всего, стоит отметить, что физические лица, которые совершают платежи внутри России не пострадают. Больше всего ущерб будет нанесен крупным компаниям, которые занимаются коммерческой деятельностью с западными партнерами.
Изначально первые разговоры о возможном отключение SWIFTа от России начались в 2014 году , когда отношения с западом стали накаляться. После этого постоянно публикуются новости на новостных порталах о возможном отключении. Однако не нужно забывать того факта, что руководитель компании, которая обеспечивает СВИФТ-переводы в другие страны, далек от политики.
Там зарабатывают деньги, сотрудничая с банками РФ, и вряд ли откажутся от переводов. Они могут потерять доходы по комиссиям и средства, которые вносят госбанки РФ за годовое обслуживание. Даже если предположить гипотетический вариант, что в Евросоюзе все же пойдут на этот шаг, то в этом случае наши финансовые организации просто переключаться на прямые переводы.
Кроме того, в России уже разработан свой собственный аналог – называется СПФС.
Альтернатива SWIFT
В России уже создали СПФС. Функционирует она на базе информационного-коммуникационного комплекса технических решений. Работает по аналогии СВИФТА. Что она умеет. Вот список её возможностей.
- Осуществлять передачу сообщений в формате СВИФТ
- Присутствует собственный формат, предназначенный для пересылки пользовательских сообщений.
- Делает контрольную верификацию всех сообщений
- Предлагает выявлять участников списка контрагентов и типов получаемых сообщений.
Кроме того, если требуется срочно сделать перевод, то не следует забывать про обычные способы отправки без использования мировых банковских организаций.
- С карту на карту (здесь указывается номер карты клиента-получателя), эту процедуру можно проводить через онлайн сервисы.
- Электронные кошельки, самые популярные Web-money, PayPal, Киви и Яндекс деньги.
- Использовать денежные переводы, здесь есть свои системы, предоставляющие подобные услуги, например “Золотая корона” и “Western Union” .
- Сделать перевод криптовалюты и применить криптовалютный обменник для получения фиатных денег.
Надеюсь, приведенная информация в статье помогла разобраться, что такое SWIFT-платежи, как пользоваться системой, и какой процент взимается за денежные транзакции. Если материал был полезен ставим лайки и делимся статьей в социальных сетях. Всех благ!
Источник: firelinks.ru