
Договоры в у. е., но с оплатой в рублях, – гарантия для контрагентов от возможных финансовых потерь. Рассмотрим особенности бухгалтерского и налогового учета таких сделок.
I. Общие положения
Возможные изменения курса валюты являются одним из рисков предпринимательской деятельности. ГК РФ разрешает сторонам договора указывать валюту договора в условных единицах или в иностранной валюте, напоминая при этом об обязательности использования рубля в качестве платежного средства (ст. 317 ГК РФ).
В той же статье 317 ГК РФ, в п. 2, установлен порядок определения рублевой суммы к платежу в таких случаях: за основу пересчета следует принимать официальный курс соответствующей инвалюты или у. е. по данным ЦБ РФ на день платежа.
Высшие судебные инстанции подтверждают право сторон договора согласовать собственный курс пересчета (см. п. 12 Информационного письма Президиума ВАС РФ от 04.11.2002 № 70), Пленум ВС РФ в п. 29 своего постановления № 54 от 22.11.2016 сообщает: если условий о курсе в договоре нет – пересчитывать сумму платежа следует по официальному курсу ЦБ РФ на дату фактического платежа.
Все про ограничения на снятие валюты со счетов и вкладов // Наталья Смирнова
Стороны договора максимально свободны в установлении суммы: например, можно зафиксировать курс иностранной валюты к рублю для целей расчетов по договору независимо от последующего изменения этого курса (см., например, постановление ФАС Московского округа от 14.05.2012 № Ф05-3818/12).
Или можно установить границы изменений курса (минимальное и максимальное значение), например, см. определение Смоленского облсуда от 27.05.2014 по делу № 33-1796/2014. Могут быть согласованы несколько курсов инвалюты или у. е. в зависимости от периода оплаты и пр.
При всей свободе договора есть и ограничения для таких случаев. Об этом говорится в п. 9 и п. 10 Постановления Пленума ВАС РФ от 14.03.2014 № 16 «О свободе договора и ее пределах». Так, например, для договоров с участием потребителей, осуществляющих личные приобретения (не для предпринимательской деятельности), установлены правила информирования о цене в рублях (абз. 4 п. 2 ст.
10 Закона РФ от 07.02.1992 № 2300-I «О защите прав потребителей»). Но это не исключает возможности определить цену по установленному курсу (см. информацию Роспотребнадзора от 17.12.2014 и от 20.11.2018).
Отражение рассматриваемых операций в бухгалтерском учете регулируется ПБУ 3/2006 «Учет активов и обязательств, стоимость которых выражена в иностранной валюте» (приказ Минфина от 27.11.2006 г. № 154н).
- пересчитывать активы или обязательства, выраженные в инвалюте, следует по курсу ЦБ РФ (п. 5 ПБУ 3/2006);
- стороны могут согласовать курс в у. е., а не в инвалюте (абз. 2 п. 5 ПБУ 3/2006);
- пересчеты осуществляются на дату совершения операций (п. 6 ПБУ 3/2006). Например, для продажи датой операции будет дата перехода права собственности (п. 12 ПБУ 9/99 «Доходы организации»);
- в случае предоплат и авансов платежи пересчитываются по курсу на дату поступления средств, а потом уже сумму платежа не меняют (п. 9 и п. 10 ПБУ 3/2006).
Если курс все-таки впоследствии изменился, для регулирования сальдо по счетам расчетов (60, 62, 76) отражают курсовые разницы в виде прочих доходов и расходов.
Перевод средств с валютного счета на свой рублевый счет в 1С
- дата перехода права собственности на имущество или дата прекращения обязательств;
- последнее число текущего месяца (при этом для положительных курсовых разниц в 2022-2024 установлено исключение – их в целях налогообложения налогом на прибыль ежемесячно не рассчитывают (пп. 7.1 п. 4 ст. 271 НК РФ, вступил в силу 26.03.2022 на основании Федерального закона от 26.03.2022 № 67-ФЗ)).
Аванс и задаток в целях НУ пересчитываются в рубли на дату получения, аналогично бухгалтерским правилам.
II. Оформление документов
Итак, в договоре стороны договорились, что валюта расчетов – у. е., а платеж осуществляется в рублях. В какой валюте составлять первичные учетные документы?
Вспомним закон о бухгалтерском учете (№ 402-ФЗ): единицы измерения относятся к обязательным реквизитам первичного документа (ст. 9), денежное измерение объектов БУ – валюта РФ, рубли (ст. 12). Накладные ТОРГ-12, например, нужно составлять в рублях, это общее правило. Но никто не запрещает добавлять в накладную дополнительные реквизиты с отражением измерителей стоимости у. е. или инвалют.
Утвердите формы документов с такими дополнительными реквизитами в учетной политике (п. 4 ПБУ 1/2008).
Наименование валюты является обязательным реквизитом счета-фактуры (пп. 6.1 п. 5 и пп. 4.1 п. 5.1 ст. 169 НК РФ). В строке 7 «Валюта» нужно указать наименование самой валюты и ее код по Общероссийскому классификатору валют.
Если реализуемые товары оплачиваются в рублях в эквивалентной какой-то валюте сумме, то в этой строке нужно наименование и код валюты РФ (письма Минфина от 23.10.2018 № 03-07-09/75861, ФНС от 21.07.2015 № ЕД-4-3/12813). Если обязательство выражено в инвалюте, то и суммы в счете-фактуре можно отразить в ней же, но это, скорее, в случаях расчетов с иностранцами.
III. НДС при расчетах в рублях по курсу в у. е.
Постоплата
Если в договорах о реализации товаров, работ, услуг (ТРУ) предусмотрена оплата в рублях, но по курсу какой-либо инвалюты или у. е., то на день отгрузки определяют налоговую базу по НДС в рублевой сумме: у. е. (инвалюта) х курс ЦБ РФ на дату отгрузки (п. 4 ст. 153 НК РФ).
При последующей оплате налоговая база не корректируется. Возникающие разницы продавец учитывает в составе внереализационных доходов (ст. 250 НК РФ) или в составе внереализационных расходов (ст. 265 НК РФ).
Предоплата
Если предоплата составляет 100 % – на день отгрузки налоговая база определяется исходя из пересчитанной по курсу ЦБ на день получения предоплаты.
Если предоплата частичная – то при отгрузке ТРУ налоговая база определяется как сумма: часть стоимости ТРУ, не оплаченная на дату отгрузки, пересчитывается в рубли по курсу на дату их отгрузки, а ранее поступившая частичная оплата в рублях – не пересчитывается (письмо Минфина от 06.03.2012 № 03-07-09/20).
IV. Налог на прибыль при расчетах в рублях по курсу в у. е.
В целях исчисления налога на прибыль равнозначно признаются расходы и в рублях, и в у. е., и в иностранной валюте (п. 5 ст. 252 НК РФ). При этом все расходы должны быть учтены в рублях, то есть необходим пересчет. На порядок пересчета влияет метод признания расходов – кассовый (273 НК РФ) или начисления (272 НК РФ).
При методе начисления пересчет осуществляется по курсу ЦБ РФ на дату признания соответствующего расхода. При кассовом методе – на дату оплаты расхода.
Для обязательств, выраженных в инвалюте или в у. е., есть свои правила пересчета (абзац 2 п. 10 ст. 272 НК РФ): смотрим, какое событие произошло раньше – переход права собственности, прекращение (погашение) обязательства, последнее число текущего месяца – на ту дату и пересчитываем.
В 2022 г. было принято решение о некоторых исключениях из указанного правила (Федеральный закон от 26.03.2022 № 67-ФЗ). Так, на период 2022-2024 гг. положительные курсовые разницы ежемесячно не признаются, признаются только на дату прекращения обязательств (см. информацию ФНС от 23.03.2022 «Для плательщиков налога на прибыль организаций и НДС приняты меры поддержки»).
V. Налог по УСН при расчетах в рублях по курсу в у. е.
При применении УСН также нет запрета на учет доходов-расходов в у. е. (п. 3 ст. 346.18 НК РФ). Пересчет в рубли при этом обязателен, основа пересчета – официальный курс ЦБ РФ на дату фактического поступления/выбытия денежных средств (например, расходы пересчитываются после оплаты (п. 2 ст.
346.17 НК РФ).
Но переоценивать имущество и обязательства, стоимость которых выражена в инвалюте, для целей УСН не нужно (п. 5 ст. 346.17 НК РФ). У плательщиков УСН не будет ни положительных, ни отрицательных курсовых разниц от такой переоценки (письмо Минфина от 23.06.2015 № 03-11-03/2/36140).
Иное дело операции купли-продажи иностранной валюты. Отрицательная курсовая разница не признается для целей налогообложения, так как такого расхода нет в ст. 346.16 НК РФ, а вот положительную курсовую разницу в таких случаях нужно признавать для целей УСН в соответствии с п. 2 ст. 250 и п. 1 ст. 346.15 НК РФ (письма Минфина от 15.01.2020 № 03-11-11/1310, от 11.12.2015 № 03-11-06/2/72575).
Источник: taxcom.ru
Расчеты в иностранной валюте между резидентами и оплата услуг иностранных контрагентов: как сделать все по закону?
Все расчеты, выполняемые в иностранной валюте, в нашей стране регулируются Федеральным законом от 10 декабря 2003 года №173-ФЗ «О валютном регулировании и валютном контроле» и статьей 317 Гражданского кодекса РФ. В положениях этих документов изложен законный порядок осуществления процедуры валютных операций между резидентами и нерезидентами России и другие особенности валютных платежей.
Расчеты в иностранной валюте между резидентами: нюансы процедуры
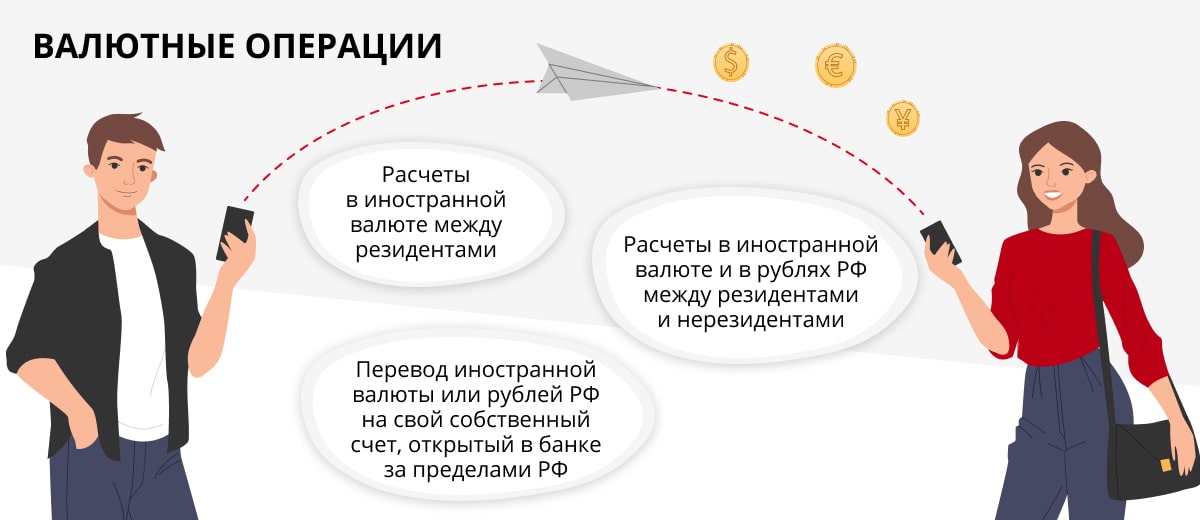
Законодательство не запрещает резидентам РФ открывать валютные счета в банках, а вот безналичные валютные операции между резидентами не разрешены, о чем сказано в пункте 1 статьи 9 Закона №173-ФЗ. Но в этой же статье упомянуты особые случаи, когда расчеты в иностранной валюте между резидентами допускаются. И таких ситуаций довольно много:
- При перечислении средств в рублях со счета, открытого одним резидентом за пределами России, на счет другого резидента в одном из отечественных банков либо с местного счета на тот, который имеется у второго резидента в зарубежном банке.
- При перечислении с одного счета, открытого резидентом за рубежом, на зарубежный счет другого резидента.
- При проведении резидентами-юрлицами целого ряда операций в валюте, зачисленной на их зарубежные счета. Сюда входят заработные выплаты сотрудникам расположенных за рубежом представительств, оплата и возмещение командировочных расходов работникам таких филиалов, если они были командированы в страну с представительством или в любую другую страну за границей.
- При совершении покупок в магазинах дьюти-фри, при продаже товаров либо оказании услуг по маршруту следования транспорта за рубежом.
- При уплате различных бюджетных сборов и налогов в иностранной валюте в федеральный или муниципальный бюджет соответствующего государства.
- При переводе валюты между двумя физическими лицами-резидентами с условием, что перевод производится с российского на зарубежный счет. При этом размер суммы перевода не должен превышать 5000 долларов или ее эквивалент в рублях по курсу Центробанка России на день осуществления перевода.
- При переводе иностранной валюты с иностранных счетов физического лица-резидента РФ в Россию на счета других физических лиц-резидентов, открытых в российских банках.
- Если валютный перевод производится с российских счетов на зарубежные между физическими лицами-резидентами, которые имеют тесные родственные связи, например являются супругами.
- При расчетах, связанных с получением банковских/коммерческих кредитов в уполномоченном банке.
- При операциях, связанных с получением валютных ценностей в порядке наследования.
- При переводах в дипломатические представительства валютной заработной платы на счета физических лиц-резидентов, которые там работают.
На заметку
Валютными резидентами РФ автоматически считаются все граждане России, кроме тех, кто проживает за рубежом в течение года без въезда на территорию РФ. Но при посещении России даже на один день непрерывность данного срока нарушается, и человек автоматически превращается в валютного резидента.
Всего в законе указано 30 пунктов, на основании которых могут производиться валютные переводы между лицами-резидентами.
Со стороны соответствующих органов валютные операции, которые ведут юридические лица, подлежат обязательному валютному контролю. В частности, при оформлении расчетного документа в обязательном порядке требуется указывать соответствующий код, позволяющий определить экономический смысл этой операции. Отсутствие информации может послужить основанием для отказа в осуществлении перевода.
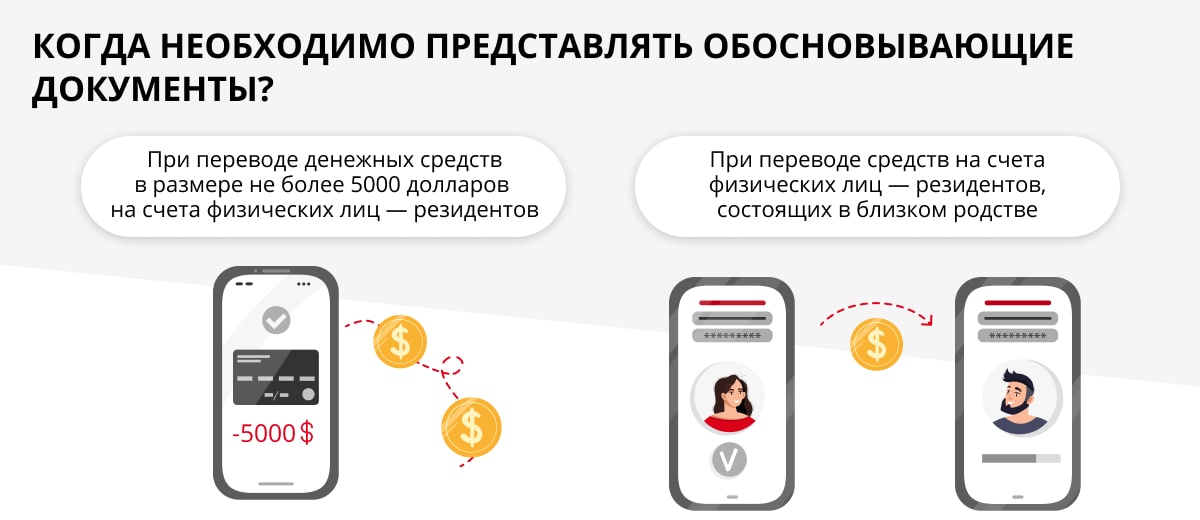
Если валютный перевод осуществляет юридическое лицо, то в некоторых случаях также требуется предоставление подтверждающих документов (в банк, кредитную организацию). К таким относятся счета-фактуры, договоры, контракты, инвойсы и прочие документы, на основании которых производится валютный перевод.
Оплата услуг иностранных контрагентов
В статье 6 Закона №173-ФЗ утверждается, что на валютные операции между резидентами и нерезидентами РФ ограничения практически не распространяются. Исключением (и правомерным опасением государства) являются операции, которые могут вызвать серьезное сокращение золотовалютных резервов страны или привести к колебаниям валютного курса. Ограничения также могут быть установлены для поддержания стабильности платежного баланса РФ. При устранении обстоятельств, вызвавших ограничение подобного рода, контролирующие органы обычно разрешают проведение валютных операций.
Кроме этого, Центробанком РФ по отношению к кредитно-финансовым учреждениям установлен ряд требований, касающихся оформления документов для валютных сделок. Например, предусмотрена обязательная идентификация персоны, продающей или покупающей иностранную валюту. Эта информация должна вноситься в документы, оформляемые при совершении валютной сделки.
К самым распространенным операциями, производимым юридическими лицами-резидентами, можно отнести оплату услуг иностранных контрагентов. На объемы средств, выводимых за рубеж при осуществлении покупки товаров или услуг, российское законодательство ограничений не устанавливает. Но вместе с этим отношения экспорта-импорта с участием отечественных компаний полностью подпадают под Инструкцию Банка России от 16 августа 2017 года №181-И [1] . Указанный документ устанавливает определенные обязательства российских компаний в сфере оформления сделок в валюте с иностранными партнерами.
Согласно новой инструкции, пакет документов, которые нужно подавать в банк для валютного контроля, значительно изменился. Паспорт сделки был упразднен, и компании теперь необходимо только ставить контракт по импорту на сумму более трех млн рублей (или на эквивалентную сумму в валюте) на учет. Если сумма контракта меньше трех млн, но при этом больше 200 000 рублей, то его можно не ставить на учет, но потребуется направить в банк для подтверждения дополнительные документы по сделке. Если сумма не достигает 200 000 рублей, то ни ставить контракт на учет, ни предоставлять дополнительные документы не нужно.
В соответствии с новой инструкцией, больше не требуется готовить для банка справку о валютных операциях. До 2018 года при совершении сделки на сумму свыше 100 000 долларов организация должна была отослать агенту валютного контроля пакет документов, подтверждающих необходимость совершения такого платежа. С 2018 года для осуществления крупных валютных перечислений понадобится оформить лишь справку о подтверждающих документах. Сами документы нужно подавать в банк вместе со справкой, а их список определяется особенностями проведения операции. Например, для сделок по оплате товаров или услуг, полученных от иностранных контрагентов, подтверждающими документами будут являться таможенная декларация и прочие перевозочные или товаросопроводительные документы.
При необходимости списания валюты со счета в банк также подается распоряжение о списании средств и одновременно с этим предоставляется уникальный номер контракта, полученный при постановке на учет [2] .
Все основные документы по валютной сделке компания оформляет самостоятельно. Но, согласно инструкции, данную обязанность можно возложить на обслуживающий банк, конечно, только в том случае, если тот является агентом валютного контроля. Для этого потребуется направить в банк всего лишь пакет документов и заполнить соответствующее заявление.
Особенности учета валютных операций
Порядок любых валютных расчетов и учет таких операций регламентируется и детально описывается российским законодательством. Основными документами в этой сфере является Инструкция по применению единого плана счетов [3] , а также ранее упомянутый Закон №173-ФЗ.
В бухгалтерском учете валютные операции должны быть отражены одновременно и в рублевом эквиваленте по курсу Центробанка, и в иностранной валюте. Обычно в отчетности все суммы валютных операций отражаются в рублях, а валютные суммы являются только дополнительной информацией, в первичных документах — и в рублях, и в валюте. Для правильного проведения учета валютных операций важно точно определить дату совершения самой операции. Именно от этой даты зависит валютный курс, на основании которого бухгалтер пересчитывает валюту в российские рубли.
В бухгалтерском плане счетов для обобщения сведений о движении валютных денежных средств на счете любого резидента служит счет 52. Именно он используется для проведения операций с валютой в бухгалтерском учете любого предприятия. Кроме того, компания может дополнительно открывать субсчета для российских кредитных учреждений и для счетов в иностранных банках (субсчета 52-1 и 52-2).
Чтобы грамотно осуществлять расчеты в иностранной валюте, необходимо не только хорошо знать российское законодательство, но и иметь некоторый опыт в оформлении документов. Помощь надежного банка позволит не запутаться в тонкостях законодательства и при этом не переплатить за услуги.
- 1 Инструкция Банка России от 16 августа 2017 года № 181-И «О порядке представления резидентами и нерезидентами уполномоченным банкам подтверждающих документов и информации при осуществлении валютных операций, о единых формах учета и отчетности по валютным операциям, порядке и сроках их представления», вступила в силу с 1 марта 2018 года.
- 2 http://ribank.ru/valyutnyj-kontrol/
- 3 Инструкция по применению единого плана счетов, утвержденная приказом Минфина России от 1 декабря 2010 года № 157н
Источник: www.kp.ru
Порядок учета валютных операций.
Валютные операции ведутся предприятием на валютных счетах, количество которых не ограничено, однако, открыть их можно только в уполномоченных банках. Порядок открытия валютного счета аналогичен порядку открытия расчетного счета, в том числе обязательным является представление в банк пакета документов. На их основании банк откроет предприятию 2 счета:
− текущий валютный счет – для учета валюты, находящейся в распоряжении предприятия;
− транзитный валютный счет – для зачисления валюты и проведения ряда валютных операций, например, для зачисления на счет валюты, поступившей от учредителя в качестве вклада в уставный капитал, для оплаты экспортных таможенных пошлин и т.д.
− специальный транзитный валютный счет – для учета валюты, купленной на внутреннем валютном рынке.
Обо всех совершаемых операциях банк сообщает предприятию в выписке в двух валютах: в иностранной и в рублевом эквиваленте.
РУБЛЕВЫЙ ЭКВИВАЛЕНТ – это пересчитанная в рубли сумма инвалюты по курсу ЦБ РФ на день совершения операции.
Бухгалтерский учет валютных операций регламентируется ПБУ 03/2006 “Учет активов и обязательств, стоимость которых выражена в иностранной валюте” и организуется на счете 52 “Валютные счета” (А), к которому могут быть открыты субсчета:
52-1 “Текущий валютный счет”;
52-2 “Транзитный валютный счет”;
52-3 “Специальный транзитный валютный счет”.
Независимо от вида используемых валют бухгалтерский учет валютных операций ведется в рублях, поэтому активы и обязательства, стоимость которых выражена в инвалюте, необходимо пересчитывать в рубли по официальному курсу.
б) стоимость приобретенных ОС и НМА (08), материалов (10), товаров (41);
в) долгосрочные финансовые вложения (вклады в УК, долговые ценные бумаги) (58).
В дальнейшем при изменении курсов валют пересчет этих статей не производится.
− наличная валюта и денежные документы (50),
− средства на счетах в банках (52, 55),
− средства в расчетах (60, 62, 71, 73, 75, 76),
− краткосрочные финансовые вложения (58),
− заемные средства (66, 67), предоставленные займы (58),
Официальный курс рубля изменяется во времени. По этой причине в учете могут возникать курсовые разницы (КР): положительные и отрицательные. Если курс валюты вырос, то на активных счетах возникают положительные КР, а на пассивных − отрицательные. Если курс валюты снизился, то наоборот.
Сумма положительной КР включается в состав прочих доходов:
Д 50 (52, 60, 62, 66 . . . ) – а) отражена положительная КР
К 91 б) включена в состав прочих доходов сумма положительной КР
Сумма отрицательной КР включается в состав прочих расходов:
Д 91 – отражена отрицательная КР
Исключением в порядке учета КР является учет курсовых разниц, возникающих при расчетах с учредителями, когда вклад учредителя-нерезидента объявлен в иностранной валюте. В этом случае возникающие КР относятся на изменение добавочного капитала. Например,
Д 75 – увеличен добавочный капитал предприятия на сумму положительной КР
ПРИМЕР.
– 20 000 – учтена в составе прочих
К 91 доходов положительная
– 1 000 000 – учтена в составе прочих
К 66 расходов отрицательная
Источник: einsteins.ru