
В прошлой статье мы с вами разобрались с понятием активы и пассивы, выяснили, что активы в самом общем виде – это имущество, а пассивы – его источники. И мы даже попытались составить самый простенький баланс и посмотреть, как хозяйственные операции нашей фирмы на него влияют.
Наверное, вы заметили, что при любой хозяйственной операции происходят изменения сразу по двум статьям (строкам) баланса? Например, при получении кредита на расчетный счет одновременно увеличивается задолженность организации банку и величина денежных средств на расчетном счете (увеличились и актив, и пассив). При покупке материалов увеличивается строка «материалы» и уменьшается сумма денежных средств на расчетном счете (изменения происходят только в активе, средства как будто перетекают из одной статьи в другую).
При увеличении актива, растет и пассив, при уменьшении актива пассив тоже снижается. Почему так происходит, мы говорили на прошлом занятии.
Такие «двойные» изменения являются следствием метода двойной записи – одного из основных элементов бухгалтерской системы.
Основы бухгалтерского учета понятно за 10 минут
Сущность метода двойной записи заключается в том, что хозяйственные операции в бухгалтерском учете учитываются дважды. Один раз — по дебету одного или нескольких счетов, другой раз — по кредиту, причем, суммы изменений по дебету и кредиту участвующих в операции счетов равны между собой.
Для каждого вида актива или пассива существует свой счет с номером и названием. Что такое счет? Если говорить о наглядности, то счет – это табличка, в который расположены данные о движении данного вида актива или пассива. Рассмотрим, например, счет «Расчетные счета», на котором учитываются безналичные денежные средства на банковских счетах.
Счет 51 «Расчетные счета»

Посмотрим внимательно на табличку. Дебет – это левая часть таблички, кредит – правая. Сальдо начальное – это остаток по счету на начало периода. Если мы берем счет, на котором записывается какое-либо имущество, т.е. актив, то счет называется активным. На активном счете остаток записывается слева – по дебету, это всегда величина положительная или равна нулю.
Отрицательным остаток быть не может, т.к. не может быть остаток в банке -15 000 руб. например. Поскольку у нас на расчетном счете сначала денег не было, то и сальдо мы записали равное нулю.
Оборот по дебету – это сумма всех записей по дебету счета. В нашем случае оборот по дебету складывается из поступлений от учредителя и кредита банка. Т.е. это все деньги, которые пришли на счет.
Оборот по кредиту – это сумма всех записей по кредиту счета. В нашем случае оборот по кредиту складывается из оплаты поставщикам за материалы и за печь, погашение части банковского кредита. Т.е. это все деньги, которые ушли.
Сальдо конечное – это остаток по счету на конец периода. Как определить, сколько денег осталось у организации чисто с житейской точки зрения? Сложить те деньги, которые были на начало периода и поступившие деньги, а затем вычесть израсходованные деньги.
Также и в учете: чтобы определить сальдо конечное, нужно сальдо начальное сложить с оборотом по дебету и вычесть обороты по кредиту.
Но мы помним, что в бухгалтерском учете мы имеем дело не только с активами, но и с пассивами – источниками нашего имущества, например, с задолженностью другим организациям, банку, учредителям и т.д. Как делаются записи по счетам для пассивов?
Рассмотрим в качестве примера счет 66 «Расчеты по краткосрочным кредитам и займам». Кредит – это наша задолженность банку, один из источников нашего имущества. Помните, в балансе активы у нас записывались слева, а пассивы – справа? Подобная запись делается и по счетам.
Счет 66 «Расчеты по краткосрочным кредитам и займам»

Здесь те же дебет и кредит. Но можно заметить, что сальдо по счету мы записали в правой стороне счета – по кредиту.
Если мы берем счет, на котором записывается какой-либо источник, т.е. пассив, то счет называется пассивным. На пассивном счете остаток записывается слева – по кредиту. Поскольку у нас кредитов на момент начала работы не было, то и сальдо мы записали равное нулю.
По кредиту пассивного счета записывается увеличение источников (пассивов), например, мы взяли у банка кредит. По дебету записывается погашение долга, например, погашена часть кредита. В результате конечное сальдо мы рассчитаем как начальное сальдо (величина источников, которая была у нас на начало периода) плюс оборот по кредиту (увеличение источников) и минус оборот по дебету (уменьшение источников).
Получается, что в случае с пассивными счетами все наоборот. Это не случайно, т.к. активы и пассивы находятся в разных частях баланса.
Есть еще один тип счетов – активно-пассивные, у которых может быть как сальдо по дебету, так и по кредиту. Например, на счете 71 «Расчеты с подотчетными лицами». Пусть мы выдали работнику аванс на командировку 5000 руб. Работник нам теперь должен, это наш актив и его мы будем учитывать по дебету.
Работник съездил в командировку и потратил 7000 руб., после чего отчитался в потраченных суммах. Теперь мы должны работнику 2000 руб. и в конце периода мы учтем этот остаток по кредиту счета 71.
Выше мы говорили о принципе двойной записи — все хозяйственные операции учитываются на двух счетах — на одном — по дебету, на другом — по кредиту. Попробуем создать бухгалтерскую запись, которая отразила бы поступление денежных средств на расчетный счет после получения краткосрочного кредита.
Поступление денег на счет – это дебет 51 «Расчетные счета»
Увеличение задолженности банку – это кредит 66 «Расчеты по краткосрочным кредитам и займам»
На сумму 20 000 руб.
В сокращенном виде запись будет:
Дебет 51 – Кредит 66 – на сумму 20 000 руб. – на расчетный счет поступил кредит банка.
Все счета, которые можно использовать при составлении бухгалтерских записей, приведены в Плане счетов, который утвержден Приказом Минфина от 31 октября 2000 г. №94н. Счета, которые в нем приведены, изменять нельзя. Но организация может применять не все счета, а только те, которые ей нужны.
Разговор о началах бухгалтерского учета мы продолжим в следующих статьях. Появились вопросы? Задавайте их в комментариях!
Источник: pommp.ru
Дебет и кредит в бухгалтерии для чайников
Правила составления бухгалтерской отчетности довольно сложны для рядовых граждан. Однако многие простые обыватели часто используют в своей речи такие понятия, как кредит и дебет. Следует отметить, что не всякий труженик разбирается в значении этих терминов. Давайте рассмотрим, что такое дебет и кредит в бухгалтерии для чайников, а также поговорим о правилах использования этих терминов.

Общее значение терминов
Понятия кредита и дебета считаются основой бухгалтерского дела. По мнению историков, данные термины используются в обороте более пятисот лет. Отцом основателем бухгалтерского дела считается математик из Италии Лука Пачоли. В своем труде о «счетах и записях», он привел следующие определения:
- Кредит – моя задолженность третьим лицам.
- Дебет – задолженность третьих лиц передо мной.
Каждый субъект предпринимательства, получающий выручку от хозяйственной деятельности, должен вести бухгалтерский учет. Главной задачей бухгалтера является определение размера чистой прибыли компании, полученной за определенный временной промежуток. Для того чтобы найти это значение необходимо сложить все расходы предприятия, после чего вычесть полученный результат из общей суммы дохода организации.
Давайте изучим вопрос, кредит и дебет, что это такое? При формировании финансовых документов применяются две разновидности счетов: активные и пассивные счета. В активных счетах дебет отражает сумму прихода, а кредит общий размер текущих производственных издержек. На пассивных счетах эти показатели имеют противоположное значение.
Отбросив в сторону сложные бухгалтерские понятия, дебет можно охарактеризовать как размер прибыли компании, полученной путем оказания услуг и продажи товарной продукции. Кредит отражает величину статьи расходов на приобретение расходных материалов, сырья, выплаты персоналу и прочие производственные издержки.
Важно отметить, что в настоящее время нет предприятий, не ведущих бухгалтерский учет, правила, установленные текущим законодательством, обязуют каждого предпринимателя вести финансовую отчетность.
Главные отличия понятий
Рассматриваемые понятия отражают размер финансовых ресурсов и активов компании в денежном эквиваленте. Данные термины являются своеобразной базой для создания финансовой отчетности. Термин «кредит» применяется для отображения процесса уменьшения активов, которые записаны на балансе предприятия.
К таким активам можно отнести: денежные ресурсы, недвижимость, транспорт, товарную продукцию и прочие ценности организации. Термин «дебет» применяется при увеличении активов. В данном случае, помимо вышеперечисленных материальных ценностей учитываются доход и прибыль компании. Именно этот фактор является ключевым различием рассматриваемых терминов.

Согласно правилам бухгалтерского учета, кредит отражается в правой колонке баланса, а дебет в левой. Здесь следует отметить, что в зависимости от формы счета значение терминов может различаться. На активных счетах дебет используется для обозначения процесса, характеризующегося приростом активов.
В случае с пассивными счетами этот показатель отражает снижение размера задолженности перед третьими лицами. Из этого можно сделать вывод, что дебет является общей совокупностью активов, которые имеются на балансе организации, а кредит – ресурсы, использующиеся для получения активов. Также данный показатель используется для отображения величины статьи расходов и финансовых обязательств перед третьими лицами.
Что такое дебет
Бухгалтерский учет состоит из двух колонок. Дебет отображается в левой колонке и демонстрирует рост стоимости активов на активном счете. Говоря простыми словами, этот показатель используется для передачи информации о величине финансовых обязательств третьих лиц перед конкретной организацией. К этому понятию можно отнести наличные средства, поступающие в кассу предприятия и финансовые ресурсы, хранящиеся на банковском счете компании.
Типы счетов
Существует около сотни различных видов бухгалтерских счетов. Их можно разделить на несколько различных групп, различающихся их предназначением. Основной дебетовый счет – это статья отчетности, где приводятся сведения о движении активов и финансовых ресурсов организации. Эта статья демонстрирует скорость расчетов с третьими лицами, выступающими в качестве заемщиков и заимодателей.
Помимо основного счета, существует регулирующий счет, отражающий размер цены активов предприятия. Третья группа – операционные счета, где указываются все расходы компании, связанные с хозяйственной деятельностью. К этой категории относятся затраты на производство, приобретение расходных материалов и сырья. К последней группе относятся финансово-результатные счета, где сопоставляется общая величина прибыли и затрат, связанных с использованием основных активов.

Структура
Рассматриваемый показатель имеет уникальную структуру и состоит из нескольких составляющих, использующихся для систематизации различных операций. При составлении финансовой отчетности следует обязательно учитывать источники накопления информации. К основным разделам дебета можно отнести:
- Внеоборотные фонды – здесь приводится информация об активах компании, что входят в состав основных средств предприятия. Важно обратить внимание, что данный раздел включает только те активы, что имеют нематериальную основу. К этому же разделу относятся различные операции, связанные с использованием внеоборотных средств.
- Производственные резервы – в этом разделе приводятся сведения об инструментах, которые используются в ходе производственной деятельности. Фактической стоимостью резервов является совокупность затрат на их приобретение, транспортировку и хранение в складских помещениях.
- Производственные издержки – статья затрат, связанная с основной деятельностью компании. Здесь важно отметить, что расходы, связанные с продажей товарной продукцией нельзя отнести к данной статье. Все затраты предприятия можно разделить на две категории: прямые и косвенные расходы. К первой категории относятся: заработная плата работников компании, стоимость сырья и расходных материалов, оплата коммунальных услуг и прочие траты, тесно взаимосвязанные с производственным процессом. К категории косвенных расходов относятся производственные издержки, направленные на улучшение работоспособности компании.
- Произведенные товары – в этом разделе содержится информация об обороте изготовленной продукции.
- Финансовые ресурсы – сведения о денежных средствах, принадлежащих организации, которые могут храниться в кассе компании или на расчетном счете. К этой же статье относятся платежные поручения, акции, облигации и другие ценные бумаги.
Основываясь на всем вышесказанном можно сделать вывод, что дебет счета – это перечень информации об имущественных ценностях и финансовых ресурсах компании, которые записаны на её балансе.
Дебетовая карта
Данная карта, выданная финансовым учреждениям, привязывается к расчетному счету её владельца. Такие карты могут использоваться для совершения различных платежей и снятия наличности. Согласно установленным правилам деньги, хранящиеся на этой карте, приравниваются к банковскому вкладу. Важно отметить, что на таких картах могут храниться исключительно личные финансовые ресурсы её обладателя.
Главным отличием дебетовых карт является полное отсутствие кредитной линии. Это означает, что владелец карты не может потратить больше финансовых средств, чем хранится на его банковском счете. Однако существует ряд исключений. Владелец карты может уйти в минус при списании ежегодной комиссии.

Что такое кредит
Разбирая вопрос, дебет и кредит что это такое простыми словами, следует уделить особое внимание последнему показателю. Данный показатель демонстрирует величину пассивов предприятия и отображается в правой стороне бухгалтерской отчетности.
Виды счетов
Значение термина «кредит» зависит от разновидности счета компании. В бухгалтерском деле используется две системы счетов: активный и пассивный счет. В случае с активным счетом, кредит используется для отображения прихода или снижения цены имущественных средств, занесенных на баланс фирмы. Так как в этой части таблицы фиксируются все затраты компании, имеющие связь с имущественными ценностями, то стоимость активов постепенно снижается.
В случае с пассивным счетом, кредит отображает увеличение стоимости основных средств предприятия. Этот факт объясняется тем, что в таблице отображается размер денежных средств, полученных в качестве займа у третьих лиц.
Структура
Единственным сходством дебета и кредита является структура данных показателей. Кредит основывается на таких составляющих, как:
- внеоборотные средства;
- производственные ресурсы;
- производственные издержки;
- готовая товарная продукция;
- финансовые ресурсы;
- капитал и расчеты;
- результаты финансовой деятельности.
Кредитовая карта
Особенностью этого вида карт является отсутствие привязки к лицевому счету её держателя. Наличие данной карты позволяет человеку использовать «пластик» для приобретения различных вещей, оплачивая саму покупку позже. Каждая из кредитовых карт имеет определенный лимит, по достижению которого она блокируется. Все приобретенные товары записываются на счет самой карты.
Каждому человеку, использующему данный вид карт, предоставляется выбор – погашение задолженности в тот период, когда банк предоставляет льготы (беспроцентное погашение) или распределение выплат на несколько частей. В случае выбора последнего метода, к сумме задолженности прибавляется определенный процент. Это означает, что быстрое погашение займа позволяет снизить величину комиссионных выплат. Важно отметить, что существуют кредитные организации, которые не предоставляют льготного периода.

Бухгалтерский учет (двойная запись)
Финансовая деятельность фирмы должна отражаться в документах первичного учета. К данной категории относится бухгалтерская отчетность, которая имеет табличный вид. Данная таблица разделена на две части: в правой части фиксируется кредит, а в левой – дебет. Таблица бухгалтерского учета состоит из девяноста девяти строк, где указываются активные и пассивные счета.
По словам специалистов, вид счета оказывает непосредственное влияние на смысловую нагрузку дебета и кредита. Эти показатели используются для отображения порядка оборота финансовых ресурсов и имущественных ценностей фирмы.
Что значит «сальдо»
Основным предназначением бухгалтерского учета является выявление остатка между статьей расходов и выручкой компании. Составление подобных расчетов позволяет получить информацию о величине чистой прибыли, полученной от основной деятельности организации. Для получения этой информации необходимо узнать разницу между дебетом и кредитом. Для обозначения этого показателя используется термин «сальдо».
Дебетовое сальдо – параметр отображающий, что величина доходов превышает текущие расходы компании. В той ситуации, когда производственные издержки больше выручки компании, используется термин «кредитовое сальдо». Рассматриваемые термины применяются для анализа успешности финансовых операций конкретной фирмы за конкретный временной отрезок. Если размер дебета значительно выше объема кредита на активных счетах, можно сделать вывод, что компания обладает высокой финансовой устойчивостью.

Выводы (+ видео)
В данной статье мы рассмотрели вопрос о том, что такое дебет, кредит, сальдо и значения этих терминов. Умение различать эти значения позволит значительно снизить риск возникновения различных сложностей, связанных с финансовыми операциями. Подобные знания могут пригодиться рядовым гражданам для того, чтобы защитить себя от непредвиденных расходов при использовании банковской карты.
Источник: ktovbiznese.ru
Что такое дебет и кредит простыми словами
Умение контролировать свои расходы, поступления, грамотно управлять средствами и вести их точный учет – этими свойствами должен обладать не только бухгалтер, но и обычный гражданин. Ведь именно от правильного распределения денежных ресурсов и будет зависеть его дальнейшее благополучие. Приходные и расходные операции многократно производятся каждый день. Информация, что такое дебет и кредит простым языком, позволит свободно ориентироваться в финансовом положении и большого предприятия, и отдельно взятой семьи.
В обязанности бухгалтера организации входит корректное отражение каждой операции, касающейся поступления или расхода средств. Дебет, кредит, сальдо – главные слова, без которых невозможен бухгалтерский учет. Даже выпуск обычной банковской карты подразумевает необходимость понимания, что такое кредит и в чем суть различий между определенными банковскими операциями, описанными в выписках по счету.
Общее значение термина
Чтобы понять, как определить дебет и кредит, необходимо прояснить основные термины бухгалтерии и их фактическое применение. Слово «дебет» представляет собой заимствование из немецкого языка, однако многие полагают первоисточником слово debitum из Древнего Рима, в переводе означающее «долг».
В современном значении слово «дебет» прежде всего связано с учетом всех мероприятий, имеющих отношение к финансово-имущественному положению предприятия, которое находит свое отражение в бухгалтерском учете. С помощью бухучета руководство предприятия сможет правильно определить прибыль после вычета из доходов расходных статей.
Понятия кредита и дебета, что это такое простыми словами, помогут в изучении финансового состояния предприятия. Для бухгалтера дебет активных счетов означает приход, а кредит связан с фиксацией расходов. Если речь идет о пассивных счетах, значения данных понятий противоположные. Таким образом, определяя ту или иную учетную операцию, важно отнесение счета к активному или пассивному.
К дебету относят прибыль от какой-либо деятельности (коммерческой, производственной и т. д.), продаж, реализации услуг и продуктов. Кредит включает в себя отражение расходов на закупку сырья, выплату заработной платы и т. д.
Современное значение в бухгалтерском учете
Для бухгалтера главное значение имеет правильная проводка операций. Сведения подлежат отражению в бухгалтерском счете, таблице, состоящей из двух колонок с записями о расходе и приходе средств. Данная таблица представляет собой способ ведения учета, отражающего оборот средств в виде двойных записей.
Различать и правильно относить к кредиту или дебету поможет изучение метода двойной записи. Дело в том, что дебет в бухгалтерии предполагает отражение каждой операции, имеющей отношение к деятельности организации, в обеих колонках, однако с различным значением.
Если говорить, что такое дебет и кредит в бухгалтерии глазами простого обывателя, то в данном случае информация заносится двумя колонками: по каждой транзакции две записи в обеих колонках.
Цель любого бухгалтера – выяснить остаток средств после того, как из прихода вычтут расход. Бухгалтерский учет позволяет вывести разницу суммы всех записей, иными словами, определить сальдо за конкретный период.
Когда доход больше, чем расход, сальдо отражают в таблице с активным счетом и называют его дебетовым. Если расход выше дохода предприятия, остаток заносят на пассивном счете как кредитовое сальдо.
Понять ситуацию с денежными операциями предприятия поможет сравнение. Прибыльная организация имеет бухгалтерский счет с превышением дебета на активных счетах. При выведении конечного сальдо с определением итоговой прибыли или убытка за годовой период промежуточное значение (например, при выведении сальдо за квартал) не играет никакой роли. Таким образом, дебет и кредит служат для выведения итогового значения, позволяя дать оценку работе предприятия и уточнить размер чистой прибыли.
Понятия дебета и кредита на примере банковских услуг
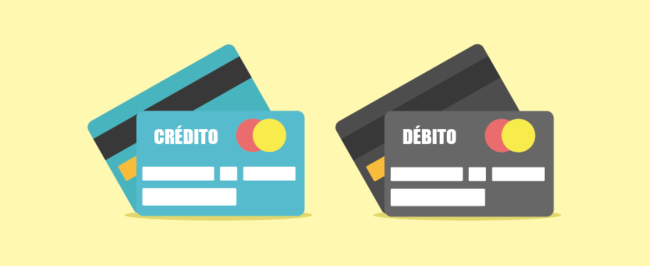
Упрощенное значение дебета можно увидеть в аналогии с такими видами услуг, как дебетовая карта или счет и кредитная карточка для клиентов банка.
Дебетовая карточка или счет 
Суть дебетовой карточки – хранение и использование средств держателя. Используется только та сумма, которая есть на счету. Дебетовый пластик служит для поступления зарплаты, иных перечислений, пособий, государственных выплат с дальнейшим распоряжением финансами (безналичным расходом средств и снятием наличности). В то же время, дебетовая карта позволяет получать доход на остаток, который также зачисляется на карточный счет.
Кредитка
Основное предназначение кредитной карты – получение дополнительных финансов, в которых нуждается клиент. Кредитование позволяет удовлетворить текущие потребности в средствах с возможностью расхода средств безналичным способом или путем снятия наличности. Однако, как и любой заем, кредитка потребует расходов, связанных с оплатой финансовых услуг и использованием банковских средств.
Банковская выписка 
Открытие и использование банковского счета также связаны с необходимостью понимания состояния финансов клиента, что отражается в выписке, предоставленной кредитным учреждением. В банковской выписке содержится информация о движении средств – поступлении и списании.
Получить банковскую выписку с отображением определенной операции можно только на следующий день после совершения транзакции.
Банковская выписка предприятия представляет собой документ с информацией о номере счета, реквизитами банка, а также таблицей с данными обо всех операциях по конкретному счету (вид операции и сумма). Суммы по дебету и кредиту, которые имеют отношение к конкретному счету, указываются в двух отдельных колонках. Дебетовая колонка отражает произошедшие списания, кредитовая колонка указывает на зачисляемые суммы. Для бухгалтера данная выписка позволяет контролировать движение по счету, а при расхождениях – просить разъяснений у обслуживающего банка.
Для определения, куда заносится информация по той или иной финансово-имущественной операции, необходим предварительный анализ, какое конкретное значение подразумевает вносимая сумма. Бухгалтер относит рост имущества, дебиторскую задолженность на счет дебета. Когда проводка подразумевает рост финансовых и материальных обязательств со стороны предприятия, рост уставного капитала, данные о суммах заносят в качестве кредита.
В процессе внесения записей по бухгалтерскому балансу важно четко различать, что дебиторская задолженность обозначает, что предприятию должны деньги, а кредиторская задолженность говорит о наличии расходов на оплату определенных обязательств (выплаты по займам, расчетам с поставщиками и т. д.).
Определение дебета и кредита помогает подводить промежуточные итоги за любой интересующий период, рассчитывать промежуточное и конечное сальдо.
При оформлении дебет по счету отображают с левой стороны табличных данных с выводом. Кредит размещен в этой же таблице с правой стороны. Помимо умения правильно разносить суммы по кредиту и дебету, эта таблица требует двойного отображения сведений по счетам: в одном случае сумма фигурирует на дебетовом счете, во втором случае – это запись по кредиту.
Чтобы понять, что такое «дебет с кредитом», простым гражданам нужно научиться понимать истинное значение той или иной финансовой операции, корректно трактовать ее суть. Однако для большинства людей, далеких от тонкостей бухгалтерского дела, дебет по счету – это приход, поступление, прирост материально-денежных ресурсов.
Врожденная экстравертка. Закончила Национальный исследовательский университет «Высшая школа экономики», г. Москва факультет экономики, банки и банковское дело. Даю бесплатные финансовые консультации.
Источник: kredit-blog.ru