
Что это значит для пользователей касс
Напомним, что согласно ст. 4.7 Закона 54-ФЗ ставка НДС в обязательном порядке должна присутствовать в кассовом чеке, выдаваемом организацией и индивидуальным предпринимателем, которые осуществляют расчеты с НДС.
Как выполнить требование закона
Нужно обновить кассовое ПО, а также товароучетный сервис (ТУС), если он у вас есть. Если ПО и ТУС облачные, то все обновится автоматически, если нет, то заранее обратитесь в организацию, у которой их приобретали, т.к. может потребоваться выезд специалиста. Заявление о перерегистрации ККТ в налоговый орган подавать не нужно.
Что грозит за нарушение
Указание неверной ставки НДС относится к применению контрольно-кассовой техники, которая не соответствует требованиям законодательства (ч. 4 ст. 14.5 КоАП РФ). За это владелец кассы может получить предупреждение или штраф: ИП — от 1 500 до 3 000 руб., юрлица — от 5 000 до 10 000 руб.
Разбираем практические ситуации
1. В 2019 году вернули товар, приобретенный в 2018 году
Если товар был продан до нового года по ставке 18 %, а покупатель решил сделать возврат после нового года, то в чеке должна быть указана та ставка, которая действовала на момент отгрузки товара, т.е. 18 %.
Что такое НДС простыми словами?
2. Договор заключили в 2018 году, а поставка будет в 2019 году
Новая ставка НДС применяется к товарам, отгруженным с 1 января 2019 года, и не зависит от условий и даты заключения договора. Это значит, что при продаже товара в 2019 году ставка НДС в чеке должна быть 20 %. Внесения изменений в договор в части размера ставки НДС не требуется.
3. Аванс или предоплата получены в 2018 году
Если до 1 января 2019 года вы получили полную или частичную предоплату или аванс в счет предстоящих поставок товаров (работ, услуг), то ставка в чеке указывается в размере 18/118.
Если предоплачена была полная стоимость, то при отгрузке товара в 2019 году вы можете вообще не пробивать чек (ст. 4 Закона 192-ФЗ разрешает совсем не применять ККТ при осуществлении зачета и возврата предварительной оплаты или авансов до 1 июля 2019 года).
А вот если предоплата была частичная, будут сложности, т.к. после 1 января доплата будет производиться с указанием новой ставки и расчет нужно сделать по ставке 20 %. Возникнет разница в 2 %, которую нужно оформить.
Товар приобретен в розницу: о вычете НДС

Карпова Е. В., эксперт информационно-справочной системы «Аюдар Инфо» Сотрудник организации, применяющей традиционную систему налогообложения, – подотчетное лицо приобретает товары в розничной сети (например, канцелярские товары, инвентарь и пр.). В чеке ККТ, приложенном к авансовому отчету, выделена сумма НДС; счет-фактура отсутствует. Вправе ли организация заявить вычет НДС в подобных случаях?
«Розничный» НДС: особенностей вычета НК РФ не предусмотрено
- счетов-фактур, выставленных продавцами при приобретении налогоплательщиком товаров (работ, услуг);
- документов, подтверждающих уплату сумм налога, удержанного налоговыми агентами;
- иных документов в случаях, предусмотренных п. 3, 6 – 8 ст. 171 НК РФ.
В указанном списке нас интересуют иные документы, «действующие» в определенных (см. таблицу ниже) случаях и дающие право налогоплательщику предъявить к вычету НДС по приобретенным товарам (работам, услугам) при отсутствии счетов-фактур.
Как работает НДС #налоги #shorts
Статья 171 НК РФ
Налоговые вычеты
Суммы НДС, уплаченные в бюджет в соответствии со ст. 173 НК РФ покупателями – налоговыми агентами
Суммы НДС, исчисленные налогоплательщиками по п. 1 ст. 166 НК РФ при выполнении СМР для собственного потребления, связанных с имуществом, предназначенным для осуществления операций, облагаемых НДС, стоимость которого подлежит включению в расходы (в том числе через амортизационные отчисления) при исчислении налога на прибыль
Суммы НДС, уплаченные по расходам на командировки (расходам по проезду к месту служебной командировки и обратно, включая расходы на пользование в поездах постельными принадлежностями, а также расходам на наем жилого помещения) и представительским расходам, принимаемым к вычету при исчислении налога на прибыль организаций
Суммы НДС, исчисленные налогоплательщиком с сумм оплаты, частичной оплаты, полученных в счет предстоящих поставок товаров (работ, услуг)
Суммы НДС, предъявленные розничными продавцами, как видим, в списке не значатся. А раз так, рассуждает Минфин, не меняя своего подхода годами, заявить вычет по кассовому чеку (при отсутствии счета-фактуры) налогоплательщик не вправе.
К сведению: об отсутствии оснований для принятия к вычету сумм НДС по товарам (работам, услугам), приобретенным за наличный расчет у организаций (ИП) розничной торговли и общественного питания, а также у организаций (ИП), выполняющих работы и оказывающих платные услуги непосредственно гражданам, в том числе являющимся работниками организации, на основании кассовых чеков, в которых сумма налога выделена отдельной строкой, без счета-фактуры, сказано в письмах от 03.08.2010 № 03-07-11/335 и от 15.06.2010 № 03-07-11/252. В Письме от 09.03.2010 № 03-07-11/51 соответствующее разъяснение дано для случая приобретения у организации розничной торговли запасных частей и ГСМ: налог может быть принят к вычету только при наличии счета-фактуры; чек ККТ не является основанием для принятия НДС к вычету.
Одно из последних разъяснений – Письмо от 24.01.2017 № 03-07-11/3094, в котором специалисты ведомства, указывая на отсутствие в НК РФ особенностей вычета сумм «розничного» НДС, заключают: суммы налога по товарам, приобретенным в розничной торговле, без наличия счетов-фактур к вычету не принимаются.
К сведению: статьей 170 НК РФ установлено, что суммы НДС, предъявленные покупателю при приобретении товаров (работ, услуг), учитываются в стоимости покупки в случаях, перечень которых определен п. 2 данной статьи. Отсутствие у налогоплательщика документов, в том числе счетов-фактур, подтверждающих его право на применение вычета по НДС, указанным перечнем не предусмотрено. Поэтому оснований для включения данного налога в стоимость покупки при налогообложении прибыли в этих случаях не имеется.
Апеллируя к обозначенной норме НК РФ, Минфин (Письмо № 03-07-11/3094) делает вывод, что учесть в целях исчисления налога на прибыль сумму НДС, отраженную в кассовом чеке при приобретении товаров в розничной торговле и не принятую к вычету покупателем в целях уплаты НДС, организация не вправе.
Этот же подход Минфин демонстрирует в Письме от 14.02.2017 № 03-07-11/8245 относительно вычетов сумм НДС, указанных в чеках ККТ отдельной строкой, по услугам почтовой связи. Особенности вычета (без счета-фактуры), подчеркивают финансисты, предусмотрены для сумм НДС:
- уплаченных налогоплательщиком непосредственно в бюджет;
- уплаченных сотрудниками организации в составе командировочных и представительских расходов.
Поскольку таковых к услугам почтовой связи Налоговый кодекс не определяет, применить вычет «входного» НДС по ним налогоплательщик вправе в общеустановленном порядке: только при наличии счета-фактуры.
Суды демонстрируют иной подход
Между тем судебная практика (причем на уровне высшей инстанции) свидетельствует об обратном. Еще в 2008 году Президиум ВАС (см. Постановление от 13.05.2008 № 17718/07 по делу № А40-13151/06-98-80) подтвердил вычет НДС по кассовому чеку (речь о чеках АЗС на бензин).
К сведению: в Письме Минфина России от 07.11.2013 № 03-01-13/01/47571 (направлено Письмом ФНС России от 26.11.2013 № ГД-4-3/21097) налоговым органам дано указание руководствоваться в том числе постановлениями ВАС со дня размещения в полном объеме на их официальных сайтах (или со дня официального опубликования), если письменные разъяснения Минфина (рекомендации, разъяснения ФНС) по вопросам применения налогового законодательства не согласуются с этими документами.
Вывод Президиума ВАС согласуется с позицией, изложенной в Определении КС РФ от 02.10.2003 № 384-О, разъясняющей, что счет-фактура не является единственным документом для предоставления налогоплательщику налоговых вычетов по НДС. Вычеты могут предоставляться и на основании иных документов, подтверждающих уплату данного налога.
Приведем еще несколько примеров.
Номер судебного решения
Выводы судей
Постановление ФАС СЗО от 14.11.2007 по делу № А56-33572/2006
В обоснование налоговых вычетов общество представило кассовые чеки с выделенным НДС, выданные работникам общества при приобретении ГСМ, а также авансовые отчеты, журнал-ордер по счету 19 и книги покупок. Суд пришел к выводу, что для общества кассовый чек, оформленный надлежащим образом, заменяет счет-фактуру и может являться основанием для принятия НДС к вычету
Постановление ФАС МО от 23.08.2011 № КА-А41/7671-11 по делу № А41-19919/10
Применение вычета в отношении запасных частей, приобретенных в розницу, на основании чеков ККТ с выделенной суммой налога правомерно
Постановление ФАС ЦО от 05.08.2010 по делу № А64-3986/09
Контрольно-кассовый чек, оформленный надлежащим образом, заменяет счет-фактуру для целей подтверждения права на вычет НДС
Постановление ФАС ЗСО от 20.07.2009 № Ф04-4134/2009(10406-А67-42)
Основанием для вычета НДС являются счет-фактура и документы, подтверждающие фактическую уплату налога (в том числе кассовый чек с выделенной в нем отдельной строкой суммой налога), либо бланк строгой отчетности, в котором указана сумма налога
Особо подчеркнем: для вычета НДС по чекам ККТ (без наличия счета-фактуры) важно, чтобы сумма налога была выделена отдельной строкой. Такой документ может достоверно свидетельствовать об обстоятельствах, с которыми связано право на налоговый вычет. (Напомним, обязанность подтверждать правомерность и обоснованность налоговых вычетов первичной документацией лежит на налогоплательщике – покупателе товаров (работ, услуг).) В противном случае (если предъявленный налог не выделен) сумма налога не будет считаться подтвержденной. Следовательно, воспользоваться вычетом налогоплательщик не сможет (см., например, Постановление ФАС СЗО от 03.09.2013 по делу № А56-4764/2013 (Определением ВАС РФ от 26.12.2013 № ВАС-18613/13 отказано в передаче данного дела в Президиум ВАС для пересмотра в порядке надзора), в котором суд в обоснование своей позиции (в числе прочего) сослался на Постановление Президиума ВАС РФ № 17718/07 и Определение КС РФ № 384-О).
Выводы
Возможность применения вычета по розничным покупкам на основании чеков ККТ, в которых сумма НДС выделена отдельной строкой, при отсутствии счета-фактуры, понятно, придется отстаивать в судебном порядке. (Компетентные органы не одобряют такие вычеты.)
Тем, кто не готов к подобного рода действиям, советуем оформить на работника, делающего покупку за наличные, доверенность на получение товарно-материальных ценностей. Этот документ подтвердит, что физическое лицо покупает товары не в личное пользование, а по поручению компании. Подобные обстоятельства «приостановят» действие п. 7 ст. 168 НК РФ для продавца (напомним, норма работает при продаже товаров для использования, не связанного с предпринимательской деятельностью). Соответственно, на требование покупателя о выписке необходимых документов, в том числе и счета-фактуры, продавец не вправе ответить отказом. (Воплотить в жизнь указанную рекомендацию легче всего в крупных магазинах со специальными договорными отделами, где представителю компании, купившему товары за наличные, и выпишут нужный документ.)
Источник: www.audit-it.ru
Возможен ли вычет НДС по чеку?
Можно ли принять НДС к вычету на основании чека без счета-фактуры? Ведь в чеке есть достаточно информации. Например, при приобретении канцтоваров для официального мероприятия и ГСМ, используемого в деятельности. И если в чеке НДС выделен, а СФ нет то, что же делать?
Нормативное регулирование
Только по чеку вычет налога не предоставляется (Письмо Минфина от 16.09.2019 N 03-07-14/71091).
Для вычета НДС нужны (п. 1 ст. 172 НК РФ):
- входящий СФ в общем случае;
- документ уплаты НДС при импорте товаров;
- подтверждение уплаты НДС налоговым агентом;
- иные документы, например, БСО с выделенной суммой НДС по командировочным расходам и т.д. (п. 2.1, 3, 6 — 8 ст. 171 НК РФ).
Получить вычет НДС без счетов-фактур при приобретении товаров за наличный расчет через подотчетное лицо для проведения официального мероприятия нельзя (Письмо Минфина от 27.11.2019 N 03-07-11/92132).
Даже если товары приняты на учет как представительские расходы и использованы в деятельности, облагаемой НДС (п. 2 ст. 171, п. 1 ст. 172 НК РФ).
Покупатель НЕ может принять к вычету НДС по ГСМ, приобретенным за наличный расчет без наличия счетов-фактур от продавца (Письмо Минфина от 26.11.2019 N 03-07-11/91521). Такой порядок вычета налога НЕ предусмотрен Налоговым кодексом (п. 2 ст. 171, п. 1 ст. 172 НК РФ).
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
Списание НДС – покупка через авансовый отчет
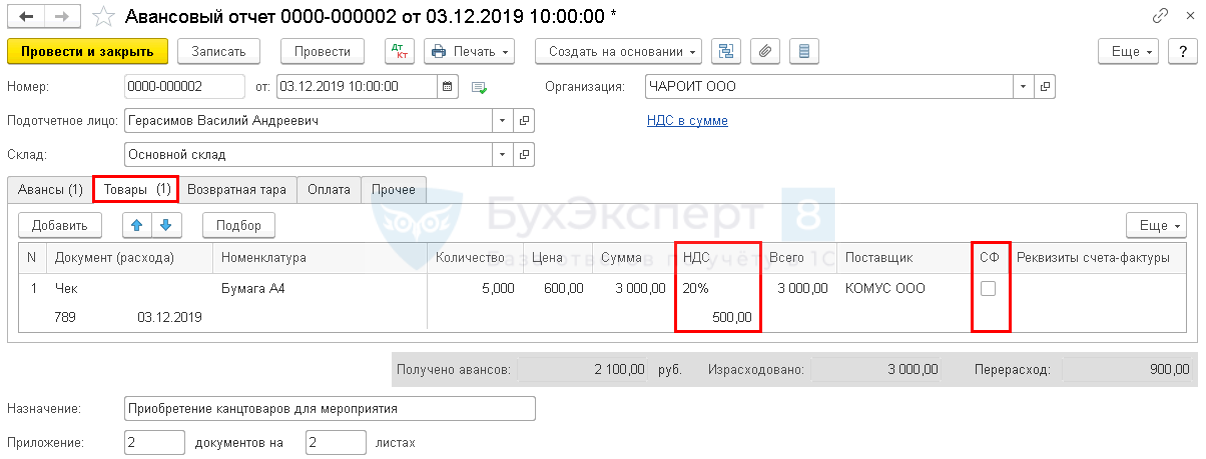
Авансовый отчет – вкладка Товары : выделить НДС в табличной части – флажок СФ не ставить.
Списание НДС – покупка через Поступление
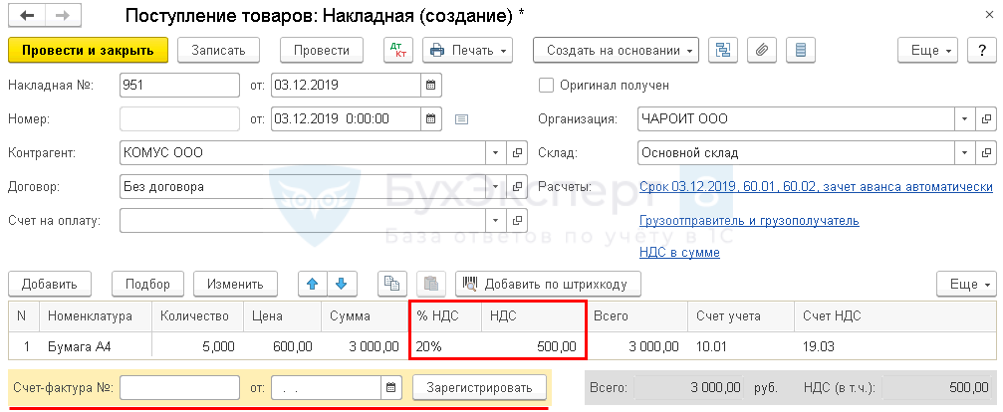
Поступление (акт, накладная) : выделить НДС в табличной части – Счет-фактура № и от не заполнять.
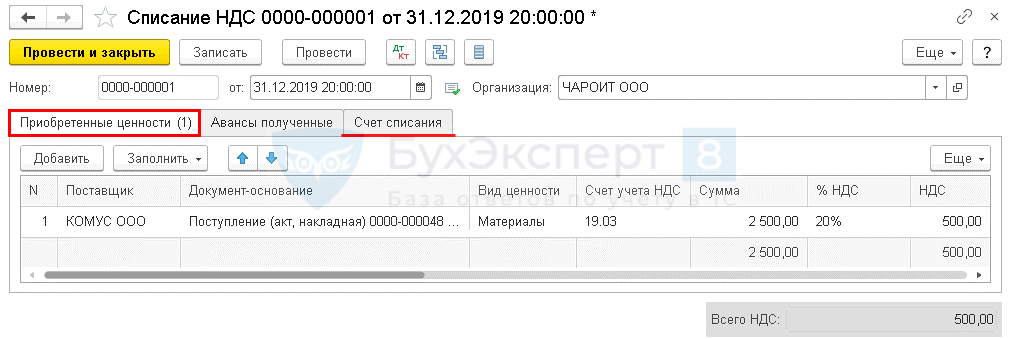
Операции – Регламентные операции НДС – Списание НДС .
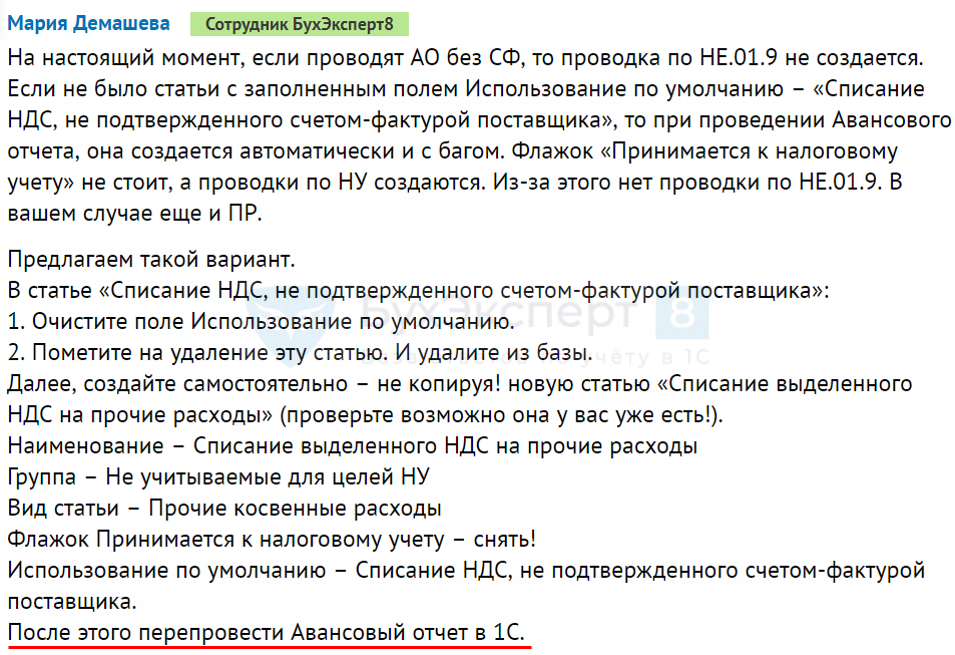
В БП 3.0 в Авансовом отчете отражено поступление ТМЦ без подтверждения счетом-фактурой. Программа при проведении не отражает сумму НДС на ПР и не делает проводку по счету НЕ. Сумма попадает в НУ. Что же делать?
Письмо Минфина от 16.09.2019 N 03-07-14/71091
См. также:
- В авансовом отчете НДС не принимаемый в НУ не отражается в ПР
- Когда не будет вычета НДС по ККТ чеку?
- Кассового чека для вычета НДС при приобретении почтовых услуг недостаточно?
- Ошибки при принятии НДС к вычету по командировкам
- [15.01.2020 запись] Отчетность за 4 квартал 2019 г. в 1С. НДС
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательства

Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
- Приобретение материалов по договору в условных единицах: частичная предоплата и постоплата в 1СРассмотрим более подробно на примере как отразить приобретение материалов по.
- Тест № 33. Приобретение основного средства: автомобиль.
- Вычет НДС по электронным услугам иностранца нельзя перенести на 3 годаТакой вывод следует из Письма Минфина от 16.11.2021 N 03-07-08/92474.
- Анализ субконто Контрагенты со счетами 76.ВА, 76.АВ, 19.
Оцените публикацию
(2 оценок, среднее: 5,00 из 5)
Публикацию можно обсудить в комментариях ниже.
Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Задать вопрос нашим специалистам можно в Личном кабинете
Назад к статье
Семинары
- 20.07.2023 Декларация по НДС за 2 квартал 2023 в 1С
- 18.04.2023 Декларация по НДС за 1 квартал 2023 в 1С
- 20.01.2023 Декларация по НДС за 4 квартал 2022 в 1С
- 25.10.2022 Декларация по НДС за 3 квартал 2022 в 1С
- 28.09.2022 Налоговая отчетность за 9 месяцев 2022 года. Законодательный обзор
- 22.07.2022 Декларация по НДС за 2 квартал 2022 в 1С
- 11.07.2022 Лайфхаки по Отчетности в 1С за 1 полугодие 2022
Источник: buhexpert8.ru