
(Minimum tax) — базовый (минимальный) размер подоходного налога, который обязателен к уплате налогоплательщиками независимо от уровня их доходов или налоговых льгот, распространяющихся на эти доходы. С 1983 г. в США введено требование об уплате базового налога в тех случаях, когда на доходы распространяется льготный налоговый режим. Также, согласно законам США, налогоплательщики с высокими доходами обязаны вносить небольшие суммы налога, даже если формально на них этот налог не распространяется.
МИНИМАЛЬНЫЙ НАЛОГ
налог, предусмотренный в п. 6 ст. 346.18 НК. Подлежит уплате налогоплательщиками единого налога по упрощенной системе налогообложения, которые применяют в качестве объекта налогообложения доходы, уменьшенные на величину расходов. Сумма минимального налога исчисляется в размере 1% налоговой базы, которой являются доходы, определяемые в соответствии со ст.
346.15 НК (Порядок определения и признания доходов при УСН). Минимальный налог уплачивается в случае, если сумма исчисленного в общем порядке налога меньше суммы исчисленного минимального налога. Налогоплательщик имеет право в следующие налоговые периоды включить сумму разницы между суммой уплаченного минимального налога и суммой налога, исчисленной в общем порядке, в расходы при исчислении налоговой базы, в том числе увеличить сумму убытков, которые могут быть перенесены на будущее.
Минимальный налог на УСН. Пример расчета I Крысанова А.С.
Источник: vocable.ru
Декларация УСН «доходы минус расходы» в 2023 году: полное руководство с примерами

Все плательщики УСН ежегодно подают декларацию, в которой сообщают налоговому органу о размере полученного дохода, а также начисленного и уплаченного налога. В 2023 году юридические лица обязаны сдать отчёт не позднее 27 марта, а предприниматели — не позднее 25 апреля.
О том, как заполняют декларацию субъекты, применяющие УСН с объектом обложения «доходы» мы рассказали в отдельной статье. Сегодня же речь пойдёт о тех, кто уменьшает доходы на величину расходов.
Кто и куда сдаёт декларацию по УСН «доходы-расходы»
Декларация при УСН — единственная форма отчётности, подаваемая один раз в год в связи с применением этого налогового режима. Ее должны представить все компании и предприниматели, которые применяют «упрощенку», вне зависимости от выбранного объекта налогообложения.
Компании подают отчёт в ФНС по месту своего нахождения, а ИП — по месту жительства.
Сроки уплаты налога и подачи декларации
Уплата налога производится авансом за каждый отчётный период не позднее 25 числа месяца, следующего за его окончанием. Отчётными периодами по налогу при УСН являются первый квартал, полугодие и 9 месяцев. Таким образом, налогоплательщик производит три авансовых платежа в течение года.
Минимальный налог на УСН — расчет и уплата
Налоговым периодом по налогу при УСН признается год. Когда он заканчивается, налогоплательщики производят перерасчёт суммы налога. Разница между налогом к уплате и фактически перечисленной суммой авансов должна быть уплачена в такие сроки:
- организациями — не позднее 31 марта следующего года. В 2023 году крайний срок сдачи перенесён на 27 марта, так как 25 марта выпадает на выходной
- предпринимателями — не позднее 25 апреля следующего года
Важный нюанс! Для плательщиков УСН с объектом «доходы минус расходы» существует минимальный размер налога. Он равен 1% от суммы полученных за налоговый период доходов. Именно такая сумма должна быть уплачена в бюджет, если по итогам года налог исчислен в меньшем размере.
УСН применяется добровольно, но имеет пределы по численности работников, доходу и некоторым другим показателям. При превышении этих лимитов субъект теряет право применять УСН. В таком случае за отработанный в году период нужно отчитаться, подав декларацию не позднее 25 числа месяца, следующего после утраты права на спецрежим.
Такая же отчётная дата предусмотрена и для случаев прекращения деятельности, в отношении которой применялась УСН. Декларацию необходимо представить не позднее 25 числа месяца, следующего за тем, в котором прекращена деятельность.
О других важных отчётных датах можно узнать из нашего налогового календаря.
Форма декларации по УСН и порядок её заполнения
Если субъект является получателем целевых средств, то нужно заполнить также раздел 3.
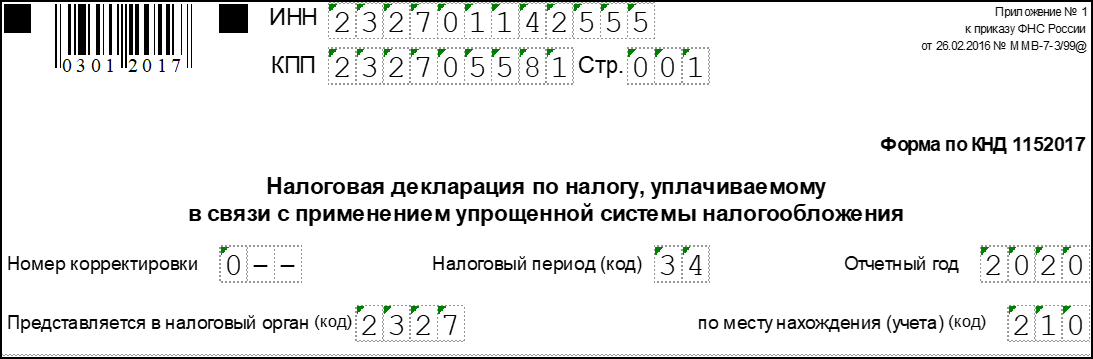
Титульный лист
Разберем заполнение титула построчно.
ИНН. У организации это 10-значный номер, у индивидуального предпринимателя — 12-значный, поскольку ИП являются физическими лицами.
КПП. Заполняется организациями, у ИП этот код отсутствует.
Номер страницы. Необходимо указать в формате «001», «002» и так далее.
Номер корректировки. При первичной подаче отчёта ставится «0—». Если подается уточненная декларация, ставится ее порядковый номер — «1—», «2—» и так далее.
Налоговый период. Указывается код налогового периода «34», поскольку декларация подается за год. Коды для реорганизованных компания, и субъекты, которые прекращают деятельность или переходит на другой налоговый режим приведены в приложение номер 1 к приказу, утверждающий форму.
Отчётный год — 2022.
Код налогового органа. Состоит из двух значений:
- первые 2 цифры — код региона
- последние — номер ИФНС.
Код по месту нахождения (учёта). Берется из приложения № 2 к Приказу. Всего существует три кода:
- 120 — для ИП
- 210 — для организации
- 215 — для правопреемника, не являющегося крупнейшим налогоплательщиком.
Налогоплательщик. Нужно вписать полное наименование организации так, как оно указано в учредительных документах. Если декларацию подает ИП, в первой строке указывается его фамилия, во второй — имя, в третьей — отчество при наличии.
Код вида экономической деятельности согласно классификатору ОКВЭД. Можно найти в выписке из реестра.
Сведения о реорганизации и ликвидации. Строка предназначается для реорганизованных компания, все остальные ставят в ней прочерки. Коды приводятся в приложении № 3 к Приказу.
Таблица 1. Коды для реорганизованных компаний
| Код | Форма реорганизации |
| 1 | Преобразование |
| 2 | Слияние |
| 3 | Разделение |
| 5 | Присоединение |
| 6 | Разделение с одновременным присоединением |
| 0 | Ликвидация |
Номер телефона. Рекомендуется запомнить, поскольку при возникновении вопросов по декларации инспектор может позвонить.

Нижняя часть титульного листа декларации предназначена для подписи ИП или представителя компании и подтверждения достоверности сведений. Здесь нужно указать:
- код «1» — если декларация подается лично
- код «2» — при подаче через представителя.
В следующих строках отражается ФИО руководителя компании, а ниже ставится его личная подпись и дата. Если декларацию подает ИП, ставится только подпись и дата.
Если отчёт подписывает представитель, то указывается его ФИО. Когда представителем является компания, указывается ФИО ее сотрудника, уполномоченного подавать декларацию.
Если подачи декларации осуществляется через представителя, ниже указывается документ, подтверждающий его полномочия. Его копию также следует приложить к отчёту.

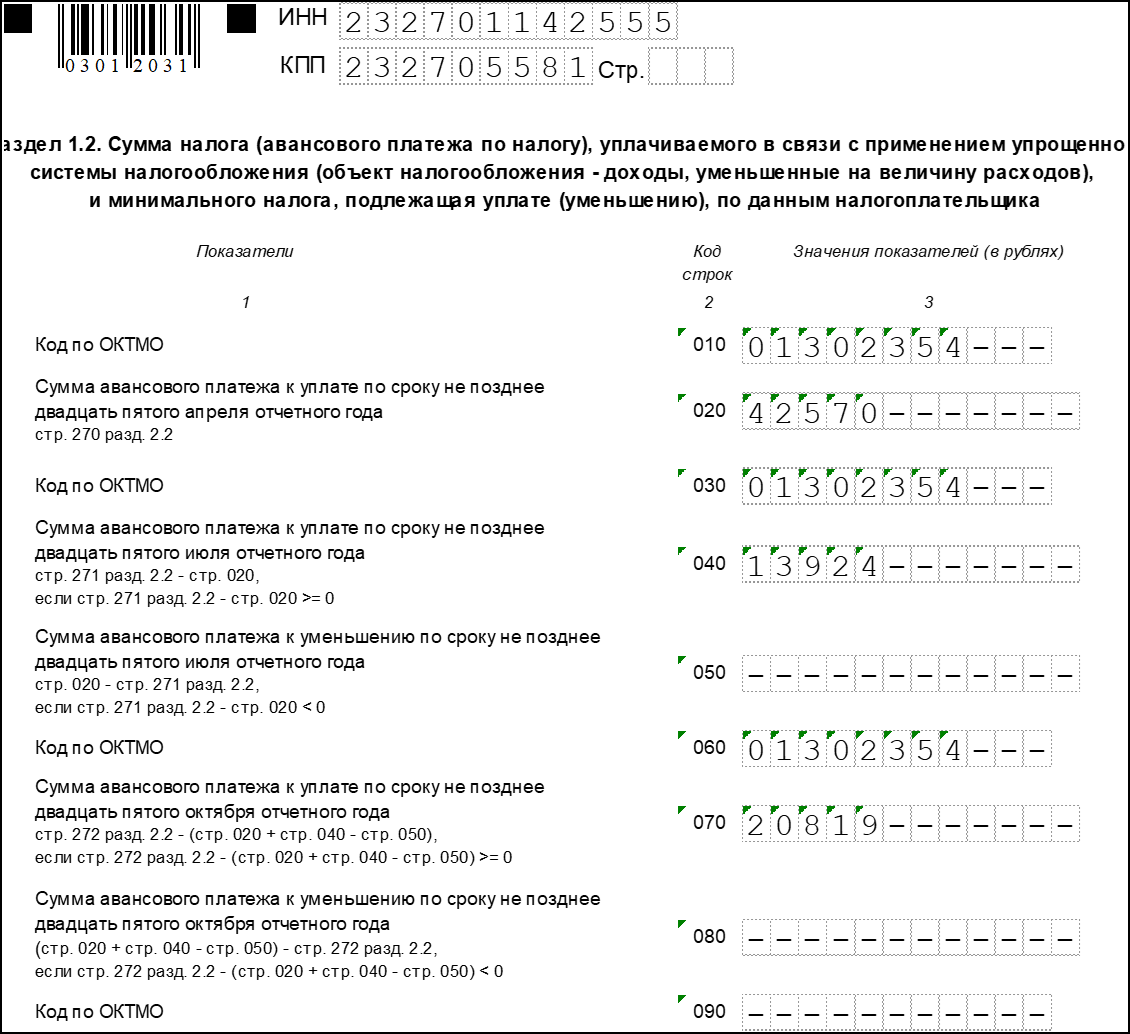
Заполнение Раздела 1.2
В этом разделе собирается итоговая информация о доходах, авансовых платежах и сумме налога к уплате.
В верхних строках дублируются и ИНН, КПП, а также указывается номер страницы.
Строки 010, 030, 060 и 090 предназначены для кода ОКТМО. В строке 010 указать его нужно обязательно, в остальных строках указывать его нужно только в том случае, если он изменился. Под ОКТМО отведено 11 разрядов. Если код восьмизначный, в последних трех нужно поставить прочерки.
В строках 020, 040, 070 вносятся суммы исчисленных внутригодовых авансов по налогу.
В строках 050, 080 отражаются авансовые платежи к уменьшению.
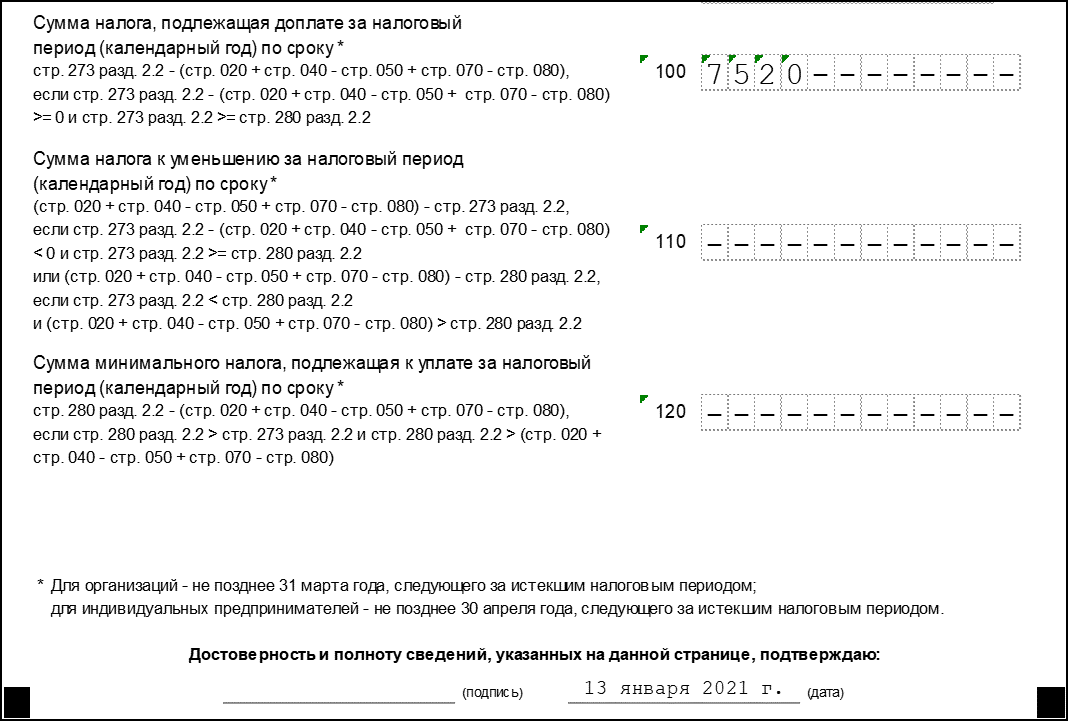
Далее следует итоговый блок строк 100-120. Расчёт показателей производится в Разделе 2.2 декларации. Значение указывается в одной из строк:
- В строке 100 отражается сумма налога к доплате по итогам года. Это разница между исчисленной суммой налога и авансовым платежам.
- Строка 110 предназначена для отражения суммы налога к уменьшению. Это положительная разница между суммой уплаченных авансов и исчисленным размером минимального налога.
- В строке 120 отражается размер доплаты, если налогоплательщик должен уплатить налога при УСН «доходы минус расходы» в минимальном размере. Это положительная разница между суммой исчисленного минимального налога и авансовыми платежами.
Заполнение Раздела 2.2
В этом разделе налогоплательщик отражает доходы и расходы за год. Они указываются нарастающим итогом за квартал, полугодие, 9 месяцев и год:
- строки 210-230 предназначаются для отражения доходов
- строки 220-223 — для отражения расходов.
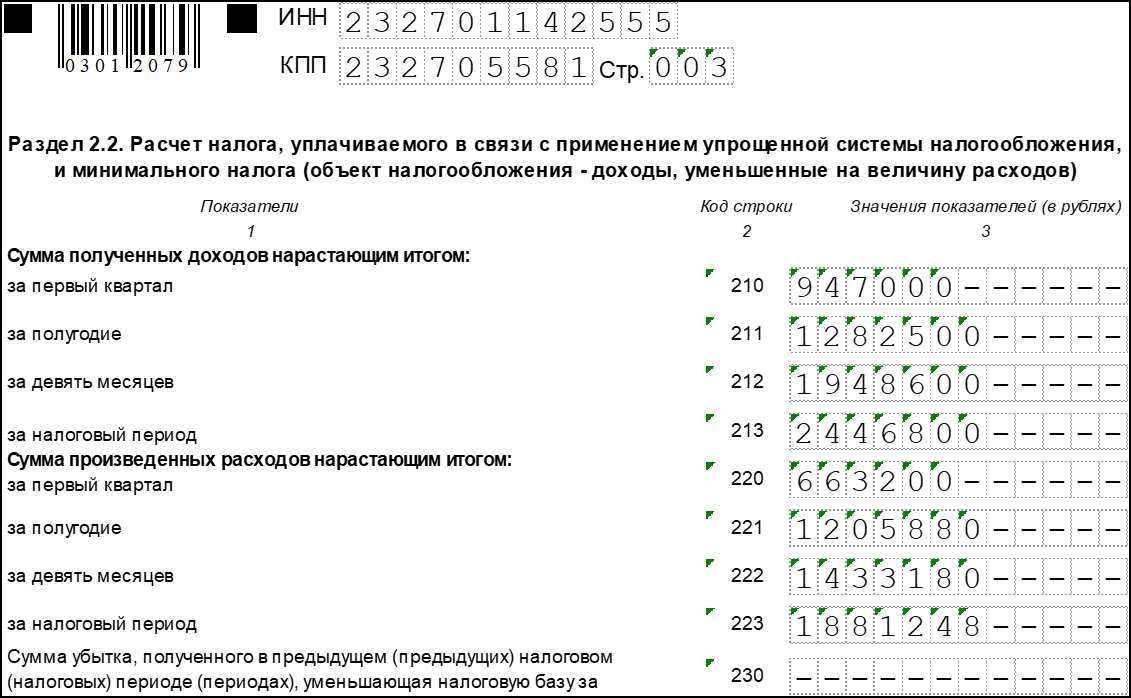
В строке 230 указывается сумма убытка прошлых лет, которая уменьшает базу по налогу при УСН.
В следующем блоке строк указывается положительная разница между доходами и расходами в каждом периоде:
- в строке 240 — по первому кварталу
- в строке 241 — по полугодию
- в строке 242 — по итогам 9 месяцев.
В строке 243 отражается налоговая база, которая рассчитывает с таким образом: доходы за год (строка 213) — расходы за год (строка 223) — сумма убытка прошлых периодов (строка 230).
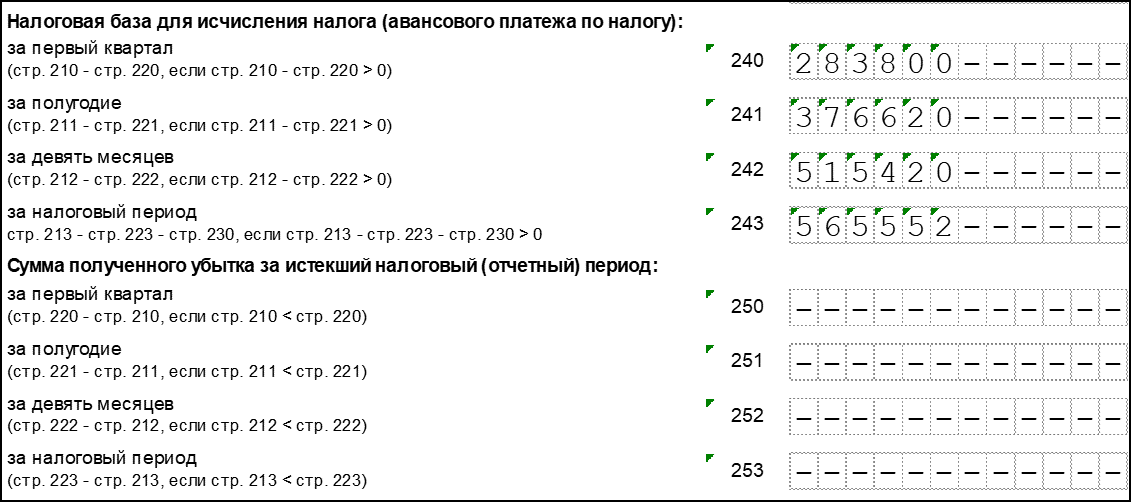
Если при исчислении значений, указанных по строкам 240-242, получились суммы со знаком «-», их отражают соответственно в строках 250-252 (строки 240-242 не заполняются). По строке 253 указывается отрицательная разница между доходами и расходами за год (строка 223 — строка 213).
Следующий блок предназначен для отражения ставок налога при УСН с объектом «доходы минус расходы». Стандартная ставка — 15%, однако за регионами законодательно закреплена возможность ее снизить. Ставка может быть:
- 5-15% для всех или отдельных категорий налогоплательщиков.
- 0% для впервые зарегистрированных ИП из сферы производства и бытовых услуг, а также из социальной либо научной сферы. Налоговые каникулы устанавливаются на 2 года.
Ставка налога отражается за каждый период отдельно в строках 260-263.
Последний блок предназначен для отражения сумм внутригодовых авансовых платежей и исчисленного по итогам года налога. Авансовые платежи рассчитываются путем умножения дохода за соответствующий период на налоговую ставку. Например, за первый квартал налог вычисляется так: строка 240 * строка 260 / 100%. По остальным периодам также перемножаются соответствующие строки.
Сумма исчисленного за год налога указывается в строке 273.
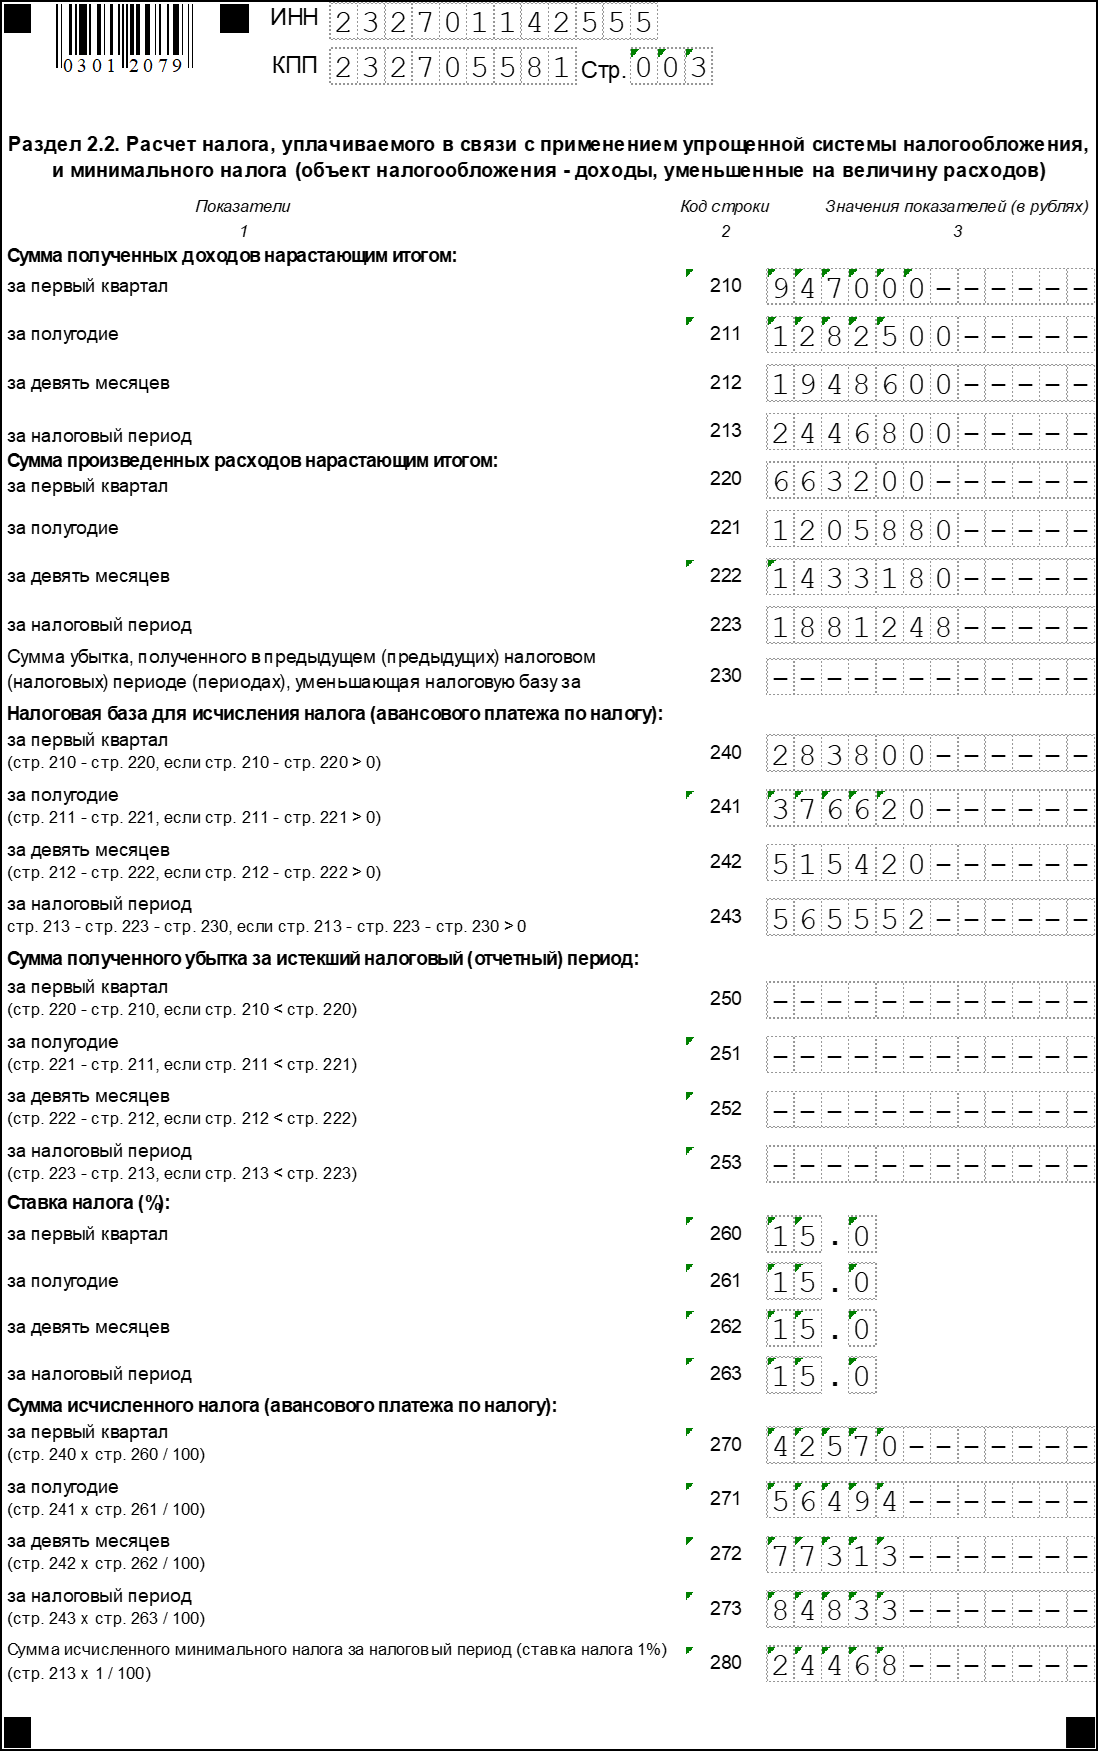
По строке 280 отражается сумма минимального налога, равная 1% от полученных за год доходов. Показатели строк 273 и 280 сравниваются, выбирается больший из них. Это и будет сумма налога, которую субъект должен заплатить за отчётный год. Это хорошо проиллюстрировано на следующем изображении:
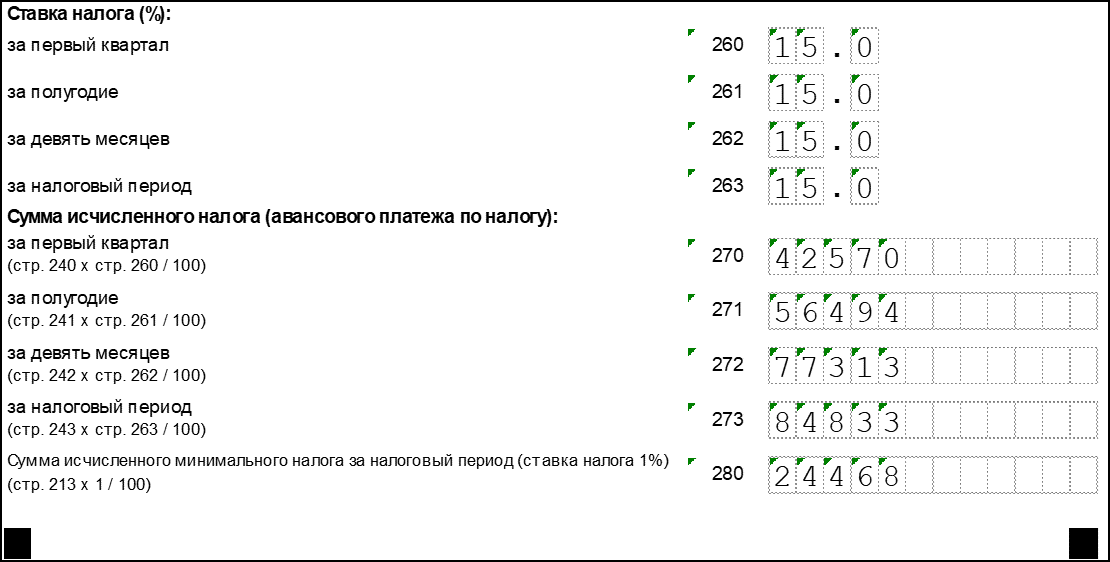
У компании из примера два периода были закрыты с убытком, за счет этого общая сумма налога за год равна нулю. Поэтому она должна уплатить минимальный налог (строка 280). Для расчёта доплаты из этой суммы вычитается сумма произведенных внутри года авансовых платежей. Итоговое значение отражается по строке 120 раздела 1.2.
Особые случаи
Если получен убыток
При заполнении декларации по УСН с объектом обложения «доходы минус расходы» с убытками есть некоторые особенности.
Для отражения убытка в разделе 2.2 декларации предусмотрен блок строк 250-253. Здесь нужно указывать отрицательную разницу между доходом и расходом за определенный период — квартал, полугодие, 9 месяцев и год. На следующем изображении представлен пример отражения убытка в разделе 2.2:
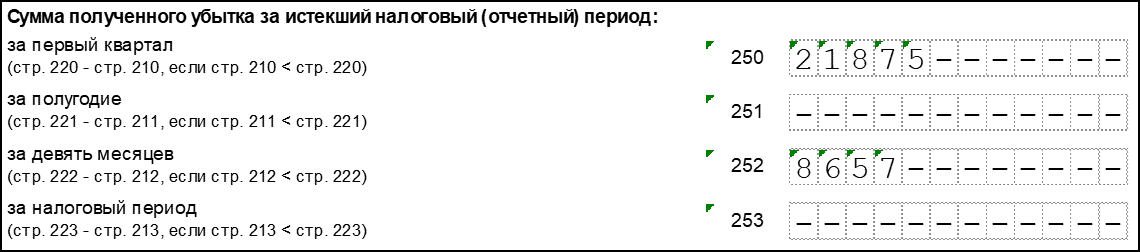
Обратите внимание, что даже несмотря на получение убытка по итогам года, минимальный налог должен быть уплачен.
Если уплаченные внутри года авансовые платежи превысили сумму минимального налога, то это разницу следует отразить в разделе 1.2 по строке 110. Это будет означать, что по итогам года получилась сумма налога к уменьшению.
Если деятельность не ведется
Отсутствие деятельности не снимает с организации или ИП обязанности подать декларацию. сдаётся она по общим правилам с одной лишь разницей — в строках вместо показателей проставляются прочерки.
Расчёт налоговой базы
По своей сути определение налоговой базы по УСН «доходы минус расходы» весьма напоминает аналогичный процесс при исчислении налога на прибыль.
Доходы делятся на полученные от реализации и внереализационные. К доходам от реализации относится выручка от продажи произведенных организацией или ИП товаров работ и услуг, реализация товаров, которые были приобретены, и имущественных прав. Включаются в выручку в том числе и суммы авансов, перечисленные покупателями в счет будущих поставок.
К внереализационным доходам относятся прочие доходы в соответствии со статьей 250 Налогового кодекса. Например, такими доходами признаются:
- доходы от аренды
- безвозмездно полученные ценности и имущественные права
- проценты по выданным займам и другое.
Что касается расходов, то их закрытый перечень переведен в статье 346.16 НК РФ. Если какие-то расходы в этом списке отсутствуют, то в исчислении налоговой базы они не участвуют.
Условие для признания расходов, входящих в перечень:
- Экономическая обоснованность. Если налоговая инспекция усомнится в необходимости каких-то трат компании, они могут не быть признаны и исключены из расходов, учитываемых при налогообложении. Впрочем, бизнесмен может осуществлять любые траты, но за счет чистой прибыли.
- Документальное подтверждение. Оно обеспечивается документами двух типов, которые за редким исключением должны быть оформлены при каждой операции:
- первичным документом (актом, накладной), который подтверждает факт хозяйственной деятельности
- документом, свидетельствующим об оплате расходов (платежное поручение, выписка со счета, кассовый чек).
Штрафы
Если не подать вовремя декларацию по УСН, последует штраф на основании статьи 119 Налогового кодекса. Это 5% от суммы налога за каждый полный или неполный месяц просрочки. Штраф не может быть меньше 1000 рублей, но в то же время не может превышать 30% от суммы налога.
За неуплату налога предусмотрен штраф по статье 122 НК РФ в размере от 20 до 40% от его суммы. Кроме того, несвоевременная уплата грозит начислением пеней в размере 1/300 ставки рефинансирования за каждый день просрочки.
Однако самым неприятным последствием может стать блокировка расчётного счета налоговой инспекции в соответствии со статьей 76 НК РФ. Такое решение может быть принято, если декларация не поступила в течение 10 дней после окончания срока.
Пример заполнения декларации по УСН «доходы минус расходы»
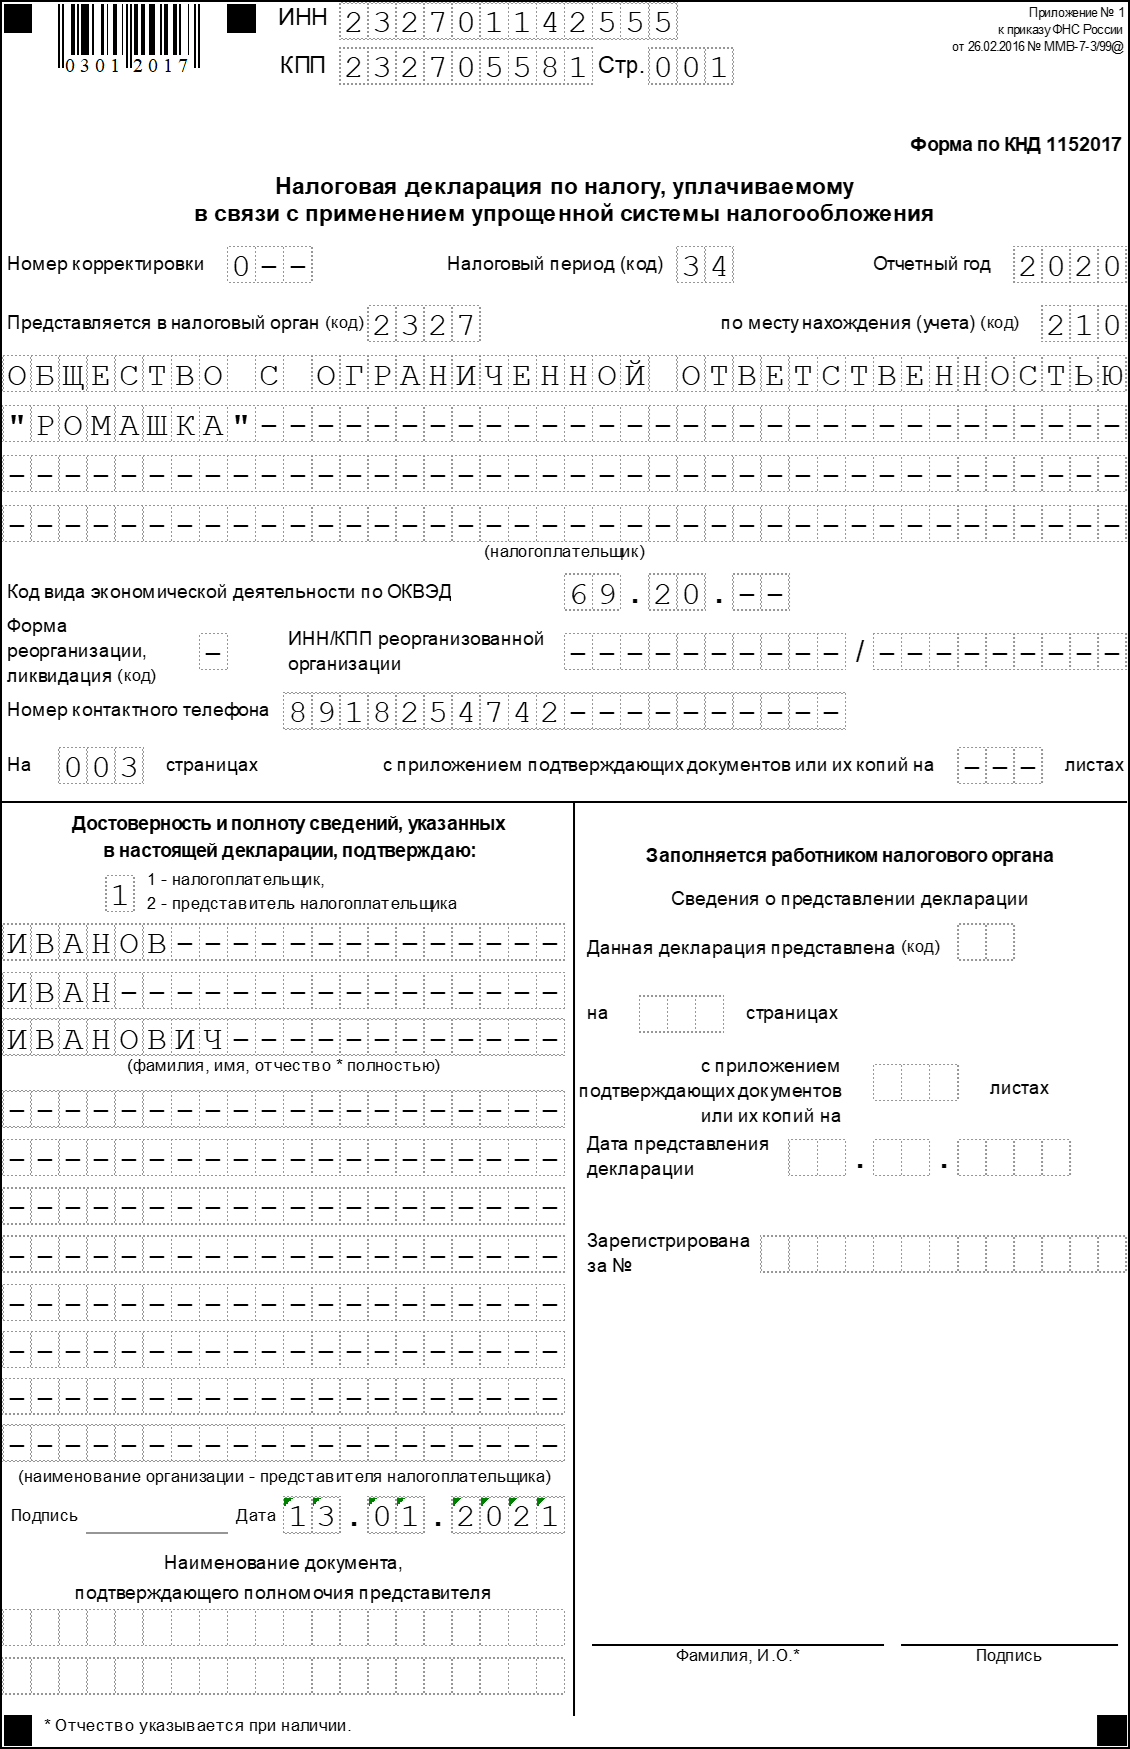
Рассмотрим заполнения декларации на примере ООО «Ромашка».
Титульный лист
Раздел 1.2

Раздел 2.2
Нормативно-правовые акты

Контур.Норматив — справочно-правовая система!
Источник: kontursverka.ru
Минимальный налог на УСН: как рассчитать + пример

У УСН 15% (с разницы между доходами и расходами) есть один нюанс, который отличает его от других вариантов налогообложения. Это так называемый «минимальный налог» — платеж, который нужно перевести в бюджет в любом случае, даже если по итогам работы за год на УСН получен убыток. Расскажем подробнее, что это такое.
Что такое минимальный налог на УСН
По общему порядку налог на «доходно-расходной» упрощенке вычисляется по формуле:
Налог на УСН «доходы минус расходы» = (Доходы – Расходы) Х Ставка налога
При этом бывают ситуации, когда посчитанный таким образом налог за год получается очень маленьким или его не получается вовсе (учтенные на УСН расходы превышают доходы).
Вот в таких случаях, согласно ст. 346.18 НК РФ, некую сумму в бюджет все равно нужно заплатить в минимально допустимом объеме. Не сумму, получившуюся по расчету, а 1% от доходов. То есть, вычислив налог к уплате по общей формуле, упрощенцу на «доходно-расходной» УСН нужно еще посчитать 1% от полученных доходов и сравнить две величины. Если 1% оказался больше того, что получилось по обычному расчету, платить нужно этот 1%.
Минимальный налог УСН = Доходы Х 1%
При вычислении суммы к доплате по декларации (за год) можно учесть перечисленные в течение года авансы.
Налог к доплате за год = Минимальный налог – Авансовые платежи в течение года
Разницу между «нормальным» налогом УСН, которая получается по формуле, и уплаченным минимальным налогом можно включить в расходы следующих годах (при условии, что останется «доходно-расходная»).

Пример расчета минимального налога
У ООО «Спектр» выручка за 2020 год составила 28 000 000 руб. Расходы 26 500 000 руб.
ООО уплатило авансы по УСН 50 000 руб.
Бухгалтер ООО определил налог к доплате по итогам года:
1. Налог по стандартной формуле
(28 000 000 – 26 500 000) Х 15% = 225 000
2. Минимальный налог
28 000 000 Х 1% = 280 000
3. Сравнение
280 000 больше, чем 225 000, следовательно, доплату нужно считать от «минималки».
4. Доплатить за год
280 000 – 50 000 = 230 000
В расходы в следующем году (2021) бухгалтер включит (если ООО «Спектр» останется на «доходно-расходной» УСН):
280 000 – 225 000 = 55 000 руб.
Источник: buhpress.ru