
У нас есть 25 ответов на вопрос Что такое чистая прибыль в бухгалтерском балансе? Скорее всего, этого будет достаточно, чтобы вы получили ответ на ваш вопрос.
- Как отражается чистая прибыль в бухгалтерском балансе?
- Как определить чистую прибыль по балансу?
- Что относится к чистой прибыли?
- Где указывается прибыль в балансе?
- Как отразить чистую прибыль?
- На каком счете учитывается чистая прибыль?
- Что такое чистая прибыль в бухгалтерском балансе? Ответы пользователей
- Что такое чистая прибыль в бухгалтерском балансе? Видео-ответы
Отвечает Антон Петров
Чистая прибыль – это разница между выручкой и затратами компании после уплаты всех налогов. В бухгалтерской отчетности для представления прибыли служит в первую очередь отчет о финансовых результатах.Mar 27, 2018
Они могут влиять на прибыль как положительно, так и отрицательно, в зависимости от особенностей учета. Прибыль до уплаты налогов часто называют балансовой прибылью. Таким образом, балансовая и чистая прибыль отличаются на величину налога на прибыль и налоговых разниц (при их наличии).
Управленческий баланс и отчет о прибылях и убытках
Чистая прибыль в бухгалтерском балансе в явном виде не приводится, однако при определенных условиях можно произвести расчет чистой прибыли по балансу. Как это сделать – рассмотрим в следующем разделе. В пассиве баланса есть строка 1370 « Нераспределенная прибыль («Непокрытый убыток»).
Несмотря на то что расчет чистой прибыли производится в отчете о финансовых результатах, большинство активов и пассивов, отраженных в балансе, оказывают свое влияние на величину этого показателя. Расскажем об этом в следующих разделах. Показатель чистой прибыли во многом зависит от величины внеоборотных активов, отражаемых в разделе I баланса.
В отчете о финансовых результатах по строке 2400 «Чистая прибыль (убыток)» отражается сумма чистой прибыли организации за отчетный период. Показатель строки 2400 Отчета должен быть равен конечному сальдо по счету 99 «Прибыли и убытки», который при закрытии годового баланса списывается на счет 84 «Нераспределенная прибыль (непокрытый убыток)» .
Как отражается чистая прибыль в бухгалтерском балансе?
В Бухгалтерском балансе нет отдельной строки для отражения данных о чистой прибыли текущего года. Однако она включается в нераспределенную прибыль, которая включена в баланс. Обратите внимание на раздел III «Капитал и резервы», а именно на строку 1370 «Нераспределенная прибыль (непокрытый убыток)».
Как определить чистую прибыль по балансу?
Формула расчета чистой прибыли по балансу Имея данные из строки 1370 баланса, чистую прибыль можно рассчитать по формуле: ЧП = НП (на конец текущего года) – НП (на конец прошлого года), где НП — нераспределенная прибыль. Эта формула справедлива в случае, когда фирма не выплачивала дивиденды.
Что относится к чистой прибыли?
Чистая прибыль — часть балансовой прибыли предприятия, остающаяся в его распоряжении после уплаты налогов, сборов, отчислений и других обязательных платежей в бюджет. Чистая прибыль используется для увеличения оборотных средств предприятия, формирования фондов и резервов, и реинвестиций в производство.
Собственный капитал: нераспределенная прибыль
Где указывается прибыль в балансе?
Балансовая прибыль – строка в балансе Несмотря на название, показатель БП не отражен ни в одной из строк бухгалтерского баланса. Итоговый финансовый результат предприятия в бухгалтерском балансе отражается по строке 1370 «Нераспределенная прибыль / непокрытый убыток предприятия».
Как отразить чистую прибыль?
Отражение чистой прибыли на счетах бухгалтерского учета Суммы чистой прибыли или убытка прошлых лет отражаются на счете 84 «Нераспределенная прибыль (непокрытый убыток)». Чистая прибыль прошлых лет отражается по кредиту субсчета «Нераспределенная прибыль» к счету 84.
На каком счете учитывается чистая прибыль?
Конечный финансовый результат (чистая прибыль или чистый убыток) слагается из финансового результата от обычных видов деятельности, а также от прочих доходов и расходов, включая чрезвычайные. По дебету счета 99 «Прибыли и убытки» отражаются убытки (потери, расходы), а по кредиту — прибыли (доходы) организации.
Что такое чистая прибыль в бухгалтерском балансе? Ответы пользователей
Отвечает Василий Братишкин
Чистая прибыль — часть балансовой прибыли предприятия, остающаяся в его распоряжении после уплаты налогов, сборов, отчислений и других .
Отвечает Екатерина Темникова
В бухгалтерском балансе финансовый результат отчетного периода отражается как нераспределенная прибыль (непокрытый убыток), т.е. конечный финансовый .
Отвечает Олег Габдуллин
В Бухгалтерском балансе нет отдельной строки для отражения данных о чистой прибыли текущего года. Однако она включается в нераспределенную .
Отвечает Дмитрий Рычков
В бухгалтерском балансе чистая прибыль отражается по строке 2400 «Чистая прибыль (убыток)» Отчета о финансовых результатах и должна .
Отвечает Сергей Волохин
Чистая прибыль — формула расчета по балансу редко используется бухгалтерами и финансистами. Почему это происходит, а также о взаимосвязи .
Отвечает Максим Сюткин
Балансовая прибыль – строка в балансе
Отвечает Денис Жоркин
Чистая прибыль в балансе: строка 2400 . В соответствии с правилами по ведению бухгалтерского учета российские предприятия обязаны отражать в .
Отвечает Ильдар Гущин
Виды прибыли в бухгалтерском учете: валовая прибыль, прибыль от продаж, прибыль до налогообложения, чистая прибыль, нераспределенная прибыль .
Отвечает Иван Борисов
Показатель отражают в бухгалтерском балансе. . прибыль (убыток) от продаж;; прибыль (убыток) до налогообложения;; чистая прибыль (убыток).
Источник: querybase.ru
Что такое балансовая прибыль

Сегодня рассмотрим тему: «что такое балансовая прибыль», постараемся выделить самое главное и, при необходимости алгоритм действий. При этом, вам доступны эксклюзивные комментарии нашего эксперта. Все вопросы вы можете задать в специальной форме после статьи. Обращаем внимание, что перед заданием вопросов стоит внимательно прочитать статью, потому что большинство ответов там уже есть.
Целью ведения бизнеса является извлечение прибыли из осуществления предприятием своей деятельности, как заявленной в уставе организации, так и сопровождающей ее ведение. Величина прибыли как результата деятельности предприятия может оцениваться по-разному для целей налогообложения, бухгалтерского учета и менеджмента. Одним из показателей, определяющим размер конечной прибыли хозяйствующего субъекта, является балансовая прибыль, формула расчета балансовой прибыли основывается на учетных данных предприятия.
Под балансовой прибылью понимают прибыль (убыток), полученную до момента налогообложения за определенный период времени от всех видов хозяйственной деятельности организации и отраженную в ее бухгалтерском учете.
Балансовая прибыль фирмы является важным аналитическим показателем, который используется для оценки финансово-хозяйственной деятельности предприятия, характеризуя величину бухгалтерски достоверной прибыли, а в случае ее анализа за несколько отчетных периодов или бизнес-циклов — динамику роста либо снижения общей эффективности фирмы как субъекта ведения бизнеса.
Анализ базисного и цепного индексов величины балансовой прибыли исключает влияние на выводы, полученные на основании расчетов, размеров и динамики подлежащих уплате налогов (что будет происходить при сопоставлении размеров чистой прибыли), что важно для менеджмента и планирования.
Балансовая прибыль за период характеризует как таковой итоговый финансовый результат от всей деятельности организации, имевшей денежное выражение. По балансовой прибыли формула расчета показателя за период имеет следующий вид:

Таким образом, балансовая прибыль — это чистый доход компании после оплаты всех производственных, управленческих и коммерческих расходов за рассматриваемый период.
Положительная разница означает наличие у организации прибыли, отрицательная — балансового убытка за рассматриваемый период.
Сам показатель «балансовая прибыль» является базой для расчета показателя «чистая прибыль»:

Сам термин «балансовая прибыль» означает, что значение по нему можно расчетным путем получить из регистров бухгалтерского учета.
По балансовому счету 99 «Прибыли и убытки» происходит накопление в течение года остатка от поступления сумм валовой прибыли и прибыли от прочих операций со счетов 90 «Продажи» и 91 «Прочие доходы и расходы» либо же убытка по ним. Балансовая прибыль (или убыток) предприятия за период равна обороту по счету 99 в корреспонденции с указанными счетами.
Не входят в расчет показателя обороты по счету:
- отражающие в корреспонденции со счетом 68 подлежащие уплате суммы налога на прибыль;
- заключительные обороты по итоговому отнесению чистой прибыли на счет 84 по учету нераспределенной прибыли/убытка.
Отражение балансовой прибыли в обязательной отчетности
При наличии самого термина «балансовая прибыль» строка в балансе с таким наименованием отсутствует, что имеет свои обоснование и логику.
В балансе организации представлены агрегированные показатели активов и пассивов организации на конкретную отчетную дату по данным регистров учета. Балансовая прибыль организации – это показатель, накапливающийся нарастающим итогом в течение года, но на отчетную дату полностью исчерпывающийся, будучи по правилам учета разнесенным на счета по учету налогов к уплате и счета по учету чистой (нераспределенной) прибыли.
Следовательно, на отчетную дату в балансе предприятия в расширительном смысле (если представлять его как перечень всех счетов с указанием остатков по ним) балансовая прибыль будет уже распределена и равна нулю, как будет нулевой и строка с таким наименованием в балансе как форме отчетности, если бы таковая использовалась.
Вычислить показатель «балансовая прибыль» по формуле из данных как промежуточного, так и итогового баланса, и из данных учета можно по формуле:

В строке 2300 (Прибыль / убыток до налогообложения) формы обязательной отчетности «Отчет о финансовых результатах» балансовая прибыль напрямую указывается и вычисляется она по формуле:

Уплата налогов является обязательной для любого предприятия. Основой для правильной выплаты налогов становится балансовая прибыль. Неправильный расчет приведет к убыткам и снижению чистой прибыли компании. Иными словами, некорректная величина балансовой прибыли приведет к снижению эффективности функционирования организации.
Прибыль балансовая

Прибыль балансовая – это общая прибыль компании от сбыта продукции и доходов, которые не относятся к основной деятельности, рассчитывается за определенный период и фиксируется во внешнем финансовом отчете.
Величина балансовой прибыли зависит от избранного учетного вектора, нормативная документация позволяет субъектам самостоятельно осуществлять выбор методов воздействия на создание финансовых результатов посредством выбора учетных методов.
Реализация продукции состоит из сбыта изготовленных товаров, оказания услуг и исполнения каких-либо работ. Доходы от реализации товаров определяют чистый доход компании, прочие элементы балансовой прибыли, входящие в состав, рассчитывающие, преимущественно, перераспределение прибыли, которая образовалась ранее в период проведения хозяйственной деятельности.
Балансовая прибыль формируется как итоговый результат, базирующийся на бухгалтерском учете и оценки статей баланса, который рассчитывается по окончании определенного периода (квартал, полугодие, год).
Состав балансовой прибыли
Балансовая прибыль состоит из трех следующих элементов:
— прибыль от сбыта товара, оказания услуг, проведения работ;
— прибыль от сбыта основных средств, их остального выбытия и реализации прочих активов компании;
— материальные результаты от внереализационных процессов.
Основной пункт здесь – прибыль от сбыта товара, ее значимость в балансовой прибыли составляет порядка 85%. Данная величина формируется на принципах процесса хозяйственной деятельности.
В организациях, занимающиеся торговлей, сбытом и снабжением, прибыль приравнивается к валовому доходу от реализации товаров и рассчитывается как разница между стоимостью покупки и продажи сбытой продукции.
Строительные компании имеют возможность отображать доход после подписания определенного перечня документов, в которых подтверждается факт принятия работы заказчиком.
Серия производства может превышать отчетный период по срокам, доходность рассчитывается по реальной себестоимости.
Под понятием остального сбыта имеются в виду финансовые результаты от реализации разных видов собственности, включая основные активы, материалы, сырье, топливо и так далее.
В список внереализационных процессов включены следующие операции:
1) прибыль от займа собственности;
2) дивиденды;
3) сальдо выплаченных и полученных штрафов;
4) пеня;
5) колебания курса;
6) неустойка;
7) судебные затраты и пр.
Расчет балансовой прибыли
Формула расчета балансовой прибыли:
Пб = Пр +Пи + Пв.о, где
Пр — прибыль от сбыта продукции;
Пи — прибыль от сбыта состояния компании;
Пв.о. — доходы от внереализационных операций.
Балансовая прибыль определяется путем подставления в данную формулу конечных показателей каждой из составляющих. Доход от сбыта продукции рассчитывается как разница между прибылью (без учета налогов) и себестоимостью компании. Если себестоимость оказывается выше суммарной прибыли, это приводит к убыточности организации.
Валовый доход определяется финансовыми результатами хозяйственной деятельности компании, отображает окончание производственного периода, возвращение вложенных в организацию денег и старт нового оборота. Доход образуется из разных финансовых поступлений – наличные в кассу либо на счета компании из различных банков.
Расходы на изготовление сбытой продукции, услуг, работ состоят из следующих элементов:
1) выплата зарплат;
2) стоимость сырья и материалов;
3) арендная плата;
4) коммунальные услуги;
5) расходы на обслуживающий и управленческий персонал;
6) техническая поддержка, ремонт и пр.
Разберем каждый из элементов балансовой прибыли более подробно.
Прибыль от сбыта продукции
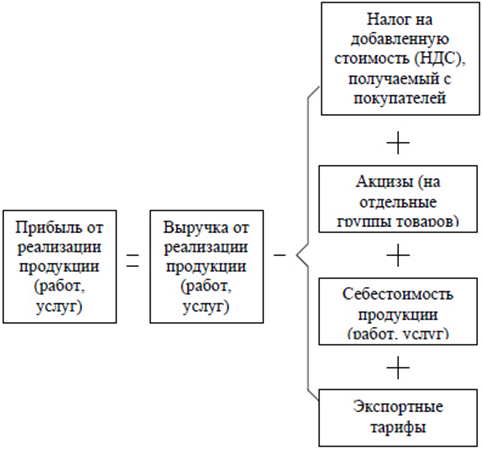
Основным элементом балансовой прибыли по праву считается прибыль от сбыта продукции, оказания услуг либо проведения работ, поскольку львиная доля доходности поступает как раз за их счет.
К ним следует отнести следующие факторы:
— повышение или понижение отпускной стоимости сбытой продукции, тарификация работы или услуг;
— Изменение себестоимости реализованной продукции;
— Рост или снижение объема сбыта продукции;
— Изменение состава реализованной продукции.
Чтобы определить степень воздействия данных факторов нужно провести пересчет прибыли от реализации продукции за отчетный период по реальной цене и себестоимости также отчетного периода.
Доход от сбыта товаров определяет чистую прибыль, которая произведена в период деятельности компании. Прочие элементы балансовой прибыли отображают в основном перераспределение доходности, которая была создана ранее.
Доход от оказания услуг и выполнения работ определяется по тому же принципу что и от сбыта товаров. Прибыль формируется в зависимости от особенностей осуществления услуг и работ и используемых расчетных форм.
К примеру, доходность строительных компаний определяется стоимостью завершенных объектов или работ. Она формируется по документации, являющейся расчетной базой между подрядом и заказчиком. Таким образом, для расчета прибыли применяется реальная себестоимость законченных работ.
Касаемо компаний, занимающихся торговлей, сбытом и снабжением, прибыль определяется показателем валового дохода от реализации продукции (сумма бонусов и наценок в процентном отношении к стоимости сбытой продукции).
Валовой доход рассчитывается как соотношение стоимости продажи и покупки сбытой продукции.
Для того чтобы максимально точно рассчитать прибыль, из нее должны быть исключены все торговые, сбытовые и снабженческие издержки обращения.
В организациях, занимающихся транспортом и связью, доходность определяется финансовыми поступлениями за оказание услуг по действующей тарификации. Как себестоимость здесь отображаются расходы на использование связи (транспорта) с учетом растрат на погрузочно-разгрузочные и экспедиционные работы.
Прибыль от сбыта состояния компании
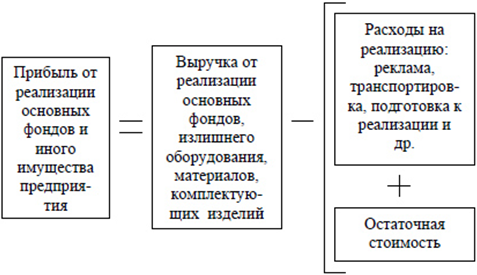
Еще одной важной составляющей Пб является прибыль от сбыта состояния компании и прочего имущества.