
При заключении новых сделок между частными лицами и индивидуальными предпринимателями, организациями и предприятиями часто возникает вопрос: «Как застраховаться от недобросовестности контрагентов и избежать потери денег или товара?». Особенно актуален данный вопрос, когда оплата товара производится авансом.
При этом риски возрастают, если контракт заключается на значительную сумму с иностранными партнерами. Решение простое – применять при расчетах аккредитивы. Что такое аккредитив, знает не каждый. Однако, изучив все тонкости работы данного вида расчетов, клиенты чувствуют себя более защищенными и уверенными в проведении крупных сделок.
Аккредитив: что это простым языком?
Аккредитив – это форма безналичного расчета, которая осуществляется под контролем двух банковских организаций. Банк, который защищает интересы покупателя, переводит деньги на счет продавца продукции (услуги) только в том случае, когда продавец предоставит в банк необходимые документы. Список документов составляется при заключении сделки и прописывается в контракте.
Что такое аккредитив для юридических лиц? Суть аккредитива. Как оформляется аккредитив.
Схема взаимодействия между партнерами может немного усложняться, все зависит от вида аккредитива. Несмотря на это, банковская организация выступает посредником, который за определенную плату обеспечивает выполнение сделки.
Преимущества аккредитива для покупателя
Расчеты по аккредитиву, по сравнению с другими формами оплаты, имеют преимущества для покупателя:
- деньги перечисляются продавцу только после совершения поставки товара покупателю – для этого необходимо предоставить в банк весь необходимый список документов, составленных должным образом;
- если поставка не производится, деньги возвращаются покупателю в заранее обозначенные сроки;
- банк гарантирует, что товар будет доставлен в согласованном объеме и ассортименте, а также надлежащего качества, так как продавец обязан предоставить сотрудникам банка документы, подтверждающие ассортимент, качество и количество товара;
- уменьшается риск негативных налоговых последствий сделки – банк гарантирует правильность оформления сопровождающих сделку документов, иначе банк не переведет деньги на счет продавца;
- расчеты по аккредитиву могут быть предоставлены банком в кредит на выгодных для покупателя условиях – это позволяет не выводить большую сумму средств из оборота для оплаты сделки.
Схема использования аккредитива
Что такое аккредитив, мы выяснили. Теперь давайте разберемся, как же на практике проходят сделки с данной формой оплаты.
1 этап. Продавец и покупатель подписывают контракт (договор купли/продажи, поставки товара, оказания услуг), в условиях которого прописана форма расчетов по аккредитиву, а также условия его раскрытия.
2 этап. Покупатель подает в банк заявление и копию контракта. На основании предоставленных документов, банковская организация открывает аккредитив. При необходимости, аккредитив может быть подтвержден банком продавца, если данные требования предусмотрены контрактом.
3 этап. Покрытие аккредитива формируется либо за счет средств клиента-покупателя, либо на основании кредита, предоставленного данному лицу банком-эмитентом.
4 этап. Продавец доставляет товар, отправляет в банк надлежащим образом оформленные документы. После проверки банком выполнения всех условий, происходит открытие аккредитива, и продавец получает оплату.
5 этап. Покупатель получает товар и все сопровождающие документы.
Данная схема проста и прозрачна. Выставленный аккредитив для поставщика выступает гарантией оплаты, а для покупателя снижает риски потери денег, как в случае с предоплатой неизвестному контрагенту. Одновременно банк сопровождает сделку, проверяя ее чистоту.
Виды аккредитивов
В постановлениях Центрального Банка Российской Федерации прописана возможность открытия таких видов аккредитивов:
- Покрытый (депонированный) банковский аккредитив – что это, простым языком можно описать так: покупатель открывает в банке счет и переводит на него денежные средства в размере, необходимом для покрытия аккредитива. Банк-эмитент производит перечисление суммы на корреспондентский счет финансового учреждения, где открыт счет продавца. Это наиболее распространенный вид расчета по аккредитивам.
- Непокрытый (гарантированный) аккредитив – банк-эмитент не перечисляет денежные средства банку-исполнителю, а предоставляет возможность списания средств со счета, открытого у него, в пределах суммы, оговоренной в контракте. Порядок и сроки списания средств со счета банка-эмитента происходит согласно имеющемуся межбанковскому соглашению.
- Отзывной – документарный аккредитив, который может быть отозван, изменен или аннулирован банком по поручению плательщика без согласия с поставщиком и даже без его предварительного уведомления.
- Безотзывной – вид договора, который можно отменить только после того, как исполняющий банк получит согласие на изменение условий от поставщика товара. Не существует частичного принятия условий безотзывного аккредитива.
- Подтверждённый – форма взаимодействия, которая подразумевает дополнительную гарантию платежа со стороны банка, который не выступает эмитентом. Финансовая организация берет на себя обязательства произвести оплату за товар (услуги), даже если банк-эмитент отказывается совершить платеж. Данная форма взаимодействия относится только к безотзывному аккредитиву. За подтверждение требуется дополнительная оплата комиссии банку.
Дополнительные разновидности
На сегодняшний день существует еще несколько видов аккредитивов. Они представляют собой разновидности тех, что описаны выше.
Документарный аккредитив с красной оговоркой – это договор, согласно которому банк-исполнитель получает полномочия от банка-эмитента производить оплату аванса поставщику товара в сумме, оговоренной в контракте, до того момента, когда товар будет полностью доставлен или услуга оказана в полной мере.
Револьверный вид – открывается, когда контракт предусматривает несколько поставок примерно равными по стоимости частями на протяжении определенного промежутка времени. Аккредитив открывается на сумму, равную одной поставки, с условием, что после каждой оплаты, на счету будет восстановлена первоначальная сумма. Параллельно с этим, сумма контракта будет циклично снижаться.
Переводной (трансферабельный) аккредитив – осуществляет платежи не только в пользу продавца, но и в пользу третьих лиц (поставщиков). Данный вид используется в том случае, когда продавец осуществляет поставку через поставщика и не является непосредственным грузоотправителем. Третье лицо, отгрузив товар по указанному адресу, предоставляет в исполнительный банк необходимые документы, после чего в его пользу производятся все оговоренные ранее выплаты.
Какой выбрать вид аккредитива?
Как правило, участники должны самостоятельно определять форму аккредитива и согласовывать ее с банком. Главными факторами, влияющими на выбор аккредитива, являются условия проводимой сделки и интересы сторон. Для этого необходимо точно понимать, что такое аккредитив и какие из его форм используются в нашей стране.
На данный момент, российское законодательство в вопросах урегулирования безналичных расчетов несколько отстает от наших западных соседей, поэтому можно ориентироваться на международные правила для документарных аккредитивов, разработанных Международной торговой палатой.
Стоит учитывать, что не каждый банк готов согласиться на нестандартные условия аккредитива. Это связано, в большей степени с нехваткой квалифицированных специалистов в этой сфере. Поэтому, прежде чем включать в основной договор нестандартные условия, нужно согласовать их с банками получателя и плательщика средств.
Участники взаиморасчетов
Для того чтобы выбрать данную форму расчетов, недостаточно знать, что такое аккредитив. Нужно также понимать, что, как и любая другая форма безналичного расчета, он имеет свои недостатки.
В данной сделке участвуют не две стороны, как при обычных взаиморасчетах, а четыре. Помимо продавца и покупателя здесь участвуют банк продавца и банк покупателя, где открывается простой аккредитив, счет и происходят все основные операции. Это вносит определенные сложности в проведение сделки.
Сложности оформления
Расчет по аккредитиву подразумевает жесткие требования к документам и срокам, а также усложнение процедуры оформления. Кроме составления основного контракта между покупателем и продавцом, требуется произвести обмен документами между банками. Несмотря на то что сейчас это делается в электронном виде, на проверку всех документов требуется время.
Дорогая услуга
Стоимость данного вида оплаты достаточно высокая. Банк взимает комиссию за все операции, проводимые с аккредитивами. К тому же с момента открытия аккредитива, деньги на счету покупателя замораживаются, что является гарантией покрытия аккредитива.
Заключение
Несмотря на все свои недостатки, такая форма оплаты является надежной и удобной для всех участников сделки. Разобравшись во всех тонкостях процесса, клиент больше не сможет отказаться от такого вида расчетов.
Источник: businessman.ru
Что такое аккредитив в банке при покупке квартиры
Важным моментом в сделке купли-продажи является способ расчета между сторонами. Чтобы избежать возможных рисков, продавец и покупатель часто обращаются к аккредитивной системе расчета. При этом не имеет значения, проходит оплата за собственные или ипотечные средства.
Что такое аккредитив простыми словами
Аккредитив – это еще один способ безналичного расчета, которым могут воспользоваться стороны договора купли-продажи, поставки и пр. Простыми словами, аккредитив – это финансовый инструмент, предлагаемый банками, связанный с контролем расчета между продавцом и покупателем. Банк выступает гарантом совершения честной сделки, выдает денежные средства только при условии соблюдения договорных обязательств между участниками. На период проведения сделки деньги хранятся на специальном банковском счете.
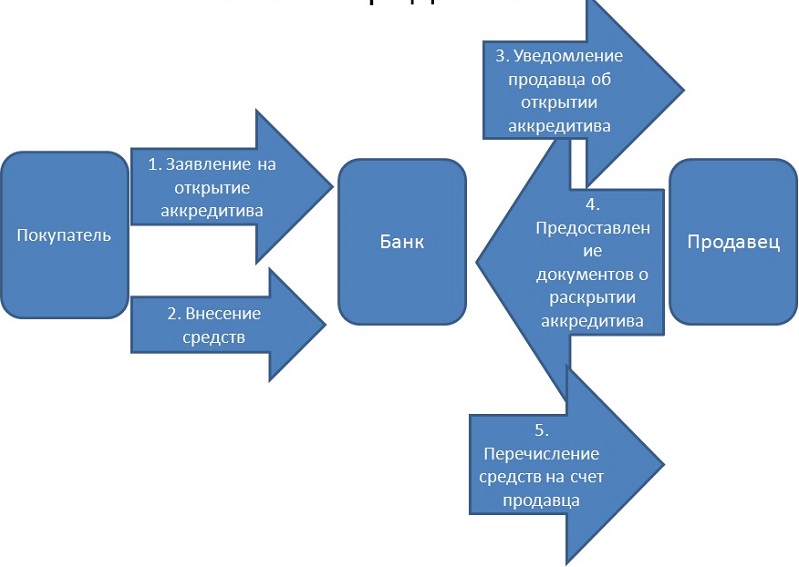
Схема аккредитации
В подобных сделках могут принимать участие две кредитные организации: банк-эмитент и банк-исполнитель. Банк-эмитент открывает аккредитив на основании заявления своего клиента и обязуется совершить перечисление в пользу его контрагента по договору. Для этого передается поручение исполняющему банку. Такое распоряжение возможно только после документарного подтверждения выполнения всех договоренностей по сделке. Перечисление происходит на основании распоряжения клиента Банка перевести средства третьему лицу. Преимущества услуги:
- Безналичная оплата. Нет необходимости перевозить с собой крупную сумму, пересчитывать и проверять на подлинность.
- Операция носит безопасный характер. Стороны ничем не рискуют. Продавцу гарантируется передача полной суммы денежных средств после выполнения условий договора. Для покупателя это возможность приобрести квартиру или иную недвижимость и не потерять деньги. Также вернуть денежные средства полностью при нарушении условий со стороны продавца или расторжении соглашения.
Для продавца документарный аккредитив – это дополнительная гарантия со стороны банка в поступлении средств по договору, как только он выполнит все условия. А покупатель уверен, что деньги будут перечислены после предоставления документов поименованных им в заявлении.
Необходимые действия для применения услуги
- Участники сделки заключают договор, где детально прописывают все условия и обстоятельства исполнения обязанностей.
- В банке подписывается соглашение о расчете при помощи аккредитива. Обязательно указываются личные и паспортные данные обеих сторон. Условия выплаты денежных средств.
- После подписания банковского договора покупатель оформляет заявление на аккредитив.
- Проверив документы, сотрудник банка открывает на имя покупателя счет. На него в полном объеме зачисляются денежные средства за недвижимость, товар, услуги. В последующем они будут перечислены корреспонденту на счет, банковскую карту или выданы наличными.
- Перечисление продавцу произойдет после завершения сделки. Он должен представить в банк документы, подтверждающие регистрацию договора купли-продажи и переход права собственности.
Договор аккредитива полностью регулирует отношения участников. Он должен содержать всю необходимую информацию для проведения сделки:
- данные покупателя и продавца. Для физических лиц – это данные паспорта, ФИО, адрес проживания. При участии организации указывается наименование, ИНН, адрес, реквизиты счета;
- гарантированная сумма денежных средств, размещенная на банковском счете;
- период выполнения обязательств;
- размер банковской комиссии и стоимость дополнительных услуг;
- порядок перечисления денег после выполнения условий и предоставления документов;
- порядок действий на случай непредвиденных обстоятельств, непогашения задолженности и пр.;
- права и обязанности сторон сделки.
После подписания соглашения в банке открывается специальный счет для резервации денег. Для открытия счета клиент пишет заявление с обязательным указанием следующих данных:
- данные договора купли-продажи – номер, место и дата подписания;
- реквизиты продавца недвижимости, поставщика товаров;
- вид счета, сумма, размещенная на нем и период его действия;
- способ перечисления средств;
- сведения о приобретаемом имуществе, товарах, работах и пр.;
- реквизиты банка исполнителя;
- перечень документов необходимых для исполнения платежа в пользу продавца
Разновидность услуги
В силу различных условий сделки либо изменения обстоятельств ее участниками могут использоваться разные виды и особенности аккредитивной системы расчетов:

- Безотзывный аккредитив – это условие, при котором обязательство отменяется покупателем только с согласия продавца. Признается самым надежным способом проведения сделки. Прекращение банковской услуги возможно только при двустороннем отказе. При отзывной услуге банк вправе изменить обязательство или аннулировать без согласия, уведомления получателя.
- Депонированный аккредитив – это право банка списать собственные и кредитные средства клиента в свое распоряжение на период проведения расчета. Иначе такая услуга называется покрытый аккредитив. Когда в расчетах участвует исполняющий банк, деньги могут перечисляться на его счет, на весь срок действия соглашения с банком.
- Обязательство с красной оговоркой – право банка передать полномочия по выплате другой кредитной организации.
- Непокрытый аккредитив – это возможность банка исполнителя списать деньги со счета покупателя либо воспользоваться ими иным способом. Такое обязательство считается гарантированным. Исполняющей организации дается право на списание финансов с корреспондентского счета эмитента.
- Подтвержденное обязательство – гарантия получения денег от банка в размере, предусмотренном в договоре. Причем для продавца факт поступления средств от покупателя значения не имеет. Обычно имеет место при кредитовании.
- Безакцептный аккредитив — возможность получить деньги без участия покупателя. После окончания сделки в банк может обратиться только продавец.
- Револьверный. Открывается на неполную сумму. По мере исполнения покупатель вносит деньги частями. Такое обязательство удобно при приобретении товаров по графику.
- Резервный. Продавец получает от банка дополнительную гарантию исполнения оплаты. Удобен при невозможности или отказа покупателя полностью внести платеж.
Покупка квартиры через аккредитив
Подобная сделка во многом похожа на покупку недвижимости через банковскую ячейку. Однако использования сейфа является более простым способом с меньшим контролем со стороны банка. Рассматривая тему, что такое аккредитив в банке при покупке квартиры, стоит иметь в виду приобретение квартиры на первичном или вторичном рынке.
В первом случае жилье может приобретаться в строящемся доме. Когда расчеты с застройщиком проводятся через аккредитив, покупатель получает гарантию стать собственником квартиры в достроенном доме. Застройщик сможет получить денежные средства только после завершения строительства и сдачи дома в эксплуатацию.
Надежность этого способа расчетов связана с повешенной стоимостью услуг банка. В среднем при совершении сделки придется заплатить:
- 0,2% от стоимости квартиры, прописанной в договоре. Минимальная оплата равна 1000 рублей.
- при участии иных финансовых учреждений комиссия составит 0,3% в переделах от 1500 до 10000 рублей;
- 2000–5000 рублей за обслуживание сделки;
- изменение условий договора по срокам и сумме обойдется от 1000 до 4500 рублей.
Услуга предоставляется физическим лицам. В заявлении указываются:
- сумма по договору;
- вид и срок аккредитива;
- данные о сторонах расчета;
- назначения платежа;
- список документов для осуществления перечисления Банком.
Кроме реализации квартиры, финансовое обязательство может использоваться по сделкам с другим недвижимым имуществом (дома, земля, парковочные места), дорогим движимым имуществом (оборудование, предметы мебели или искусства). Услуга удобна при оплате услуг: строительство, ремонт.
Аккредитив оформляется в рублях. Срок устанавливается покупателем и оговаривается в заявлении. Если проходит ипотечная сделка, то в среднем срок в банках устанавливается в 120 дней. Допускается продление, но не более чем на 60 дней.
Важным этапом является контроль документов и выдача денег. Иными словами, раскрытие аккредитива — это факт подтверждения выполнения продавцом условий соглашения. Банк рассматривает и проверяет представленные документы примерно в течение недели. Такая услуга банка входит в сферу покрытия аккредитива и может оплачиваться дополнительно.
При положительных результатах контроля кредитная организация раскрывает аккредитив. Бывший владелец получает право забрать деньги за квартиру. Обычно они перечисляются ему на счет.
В некоторых банках могут устанавливаться ограничения и сроки получения денег. Так, в Сбербанке за выдачу наличных взимается 1% от суммы. При сумме сделки более 5 млн рублей, денежные средства должны находиться на счете 1 месяц. Если продавец заберет средства раньше, с него будет высчитано 10%.

При обязательстве с акцептом выдача денег возможна после подтверждения покупателем выполнения ее условий. Покупатель в письменной форме сообщает банку о соблюдении всех требований соглашения. За нарушения процесса расчета кредитные учреждения несут ответственность. Поэтому банкам выгодно принимать только верно оформленные документы. Стоит принять во внимание:
- банк не отвечает за установления соответствия пунктов основного соглашения между сторонами договору по аккредитиву;
- банк не контролирует действительно исполнение основной сделки (действительная передача имущества, освобождение квартиры продавцом и пр.).
При окончании срока действия обязательства и неполучения оговоренных документов от продавца, аккредитив закрывается. Получатель денег уведомляется об этом банком в обязательном порядке.
Операции по аккредитивным сделкам
Услуги по сделкам с аккредитивом могут осуществляться в разных вариантах, в зависимости от кредитной организации. Обычно банки осуществляют следующие операции:

- Открытие услуги. На основании заявления клиента банк оформляет финансовое обязательство. Для исполнения этого обязательства банк по поручению заявителя обязан перечислить деньги в пользу продавца недвижимости, товаров. Также эмитент вправе поручить исполнение этой обязанности иному банку после проверки всех документов.
- Подтверждение обязательства. Кредитная организация выдает гарантию оплаты аккредитива, который был оформлен в другом банке.
- Авизование аккредитива – это уведомление банка об открытии, корректировке или отмене аккредитива. Официальное извещение может быть отправлено письмом, при помощи факсимильной связи или через электронные средства связи. На начальном этапе после проверки документов банк сообщает продавцу об открытии счета на указанную сумму. Авизование регулируется нормами закона, поэтому банки уделяют процессу дополнительное внимание, чтобы избежать нарушений.
- Исполнение обязательства. Начинается с проверки представленных документов от получателя денежных средств. Если в сделке участвуют две кредитные организации, то исполняющая сторона обязательно осуществляет авизование эмитенту о платеже. Такой порядок возможен при соответствии документов условиям договора. Если документы не удовлетворяют условиям, обязательство не исполняется. Платеж становится возможным после получения согласия от покупателя на прием документов с недостатками.
Итак, система расчета при покупке недвижимости по аккредитиву является надежной гарантией соблюдения условий соглашения. Длительные сроки оформления, выплаты денег и стоимость оправдывают риски, которым подвергаются участники сделок на крупные суммы.
Источник: znatokdeneg.ru
Что такое аккредитив в банке при покупке квартиры
Важным моментом в сделке купли-продажи является способ расчета между сторонами. Чтобы избежать возможных рисков, продавец и покупатель часто обращаются к аккредитивной системе расчета. При этом не имеет значения, проходит оплата за собственные или ипотечные средства.
Что такое аккредитив простыми словами
Аккредитив – это еще один способ безналичного расчета, которым могут воспользоваться стороны договора купли-продажи, поставки и пр. Простыми словами, аккредитив – это финансовый инструмент, предлагаемый банками, связанный с контролем расчета между продавцом и покупателем. Банк выступает гарантом совершения честной сделки, выдает денежные средства только при условии соблюдения договорных обязательств между участниками. На период проведения сделки деньги хранятся на специальном банковском счете.
Схема аккредитации
В подобных сделках могут принимать участие две кредитные организации: банк-эмитент и банк-исполнитель. Банк-эмитент открывает аккредитив на основании заявления своего клиента и обязуется совершить перечисление в пользу его контрагента по договору. Для этого передается поручение исполняющему банку. Такое распоряжение возможно только после документарного подтверждения выполнения всех договоренностей по сделке. Перечисление происходит на основании распоряжения клиента Банка перевести средства третьему лицу. Преимущества услуги:
- Безналичная оплата. Нет необходимости перевозить с собой крупную сумму, пересчитывать и проверять на подлинность.
- Операция носит безопасный характер. Стороны ничем не рискуют. Продавцу гарантируется передача полной суммы денежных средств после выполнения условий договора. Для покупателя это возможность приобрести квартиру или иную недвижимость и не потерять деньги. Также вернуть денежные средства полностью при нарушении условий со стороны продавца или расторжении соглашения.
Для продавца документарный аккредитив – это дополнительная гарантия со стороны банка в поступлении средств по договору, как только он выполнит все условия. А покупатель уверен, что деньги будут перечислены после предоставления документов поименованных им в заявлении.
Необходимые действия для применения услуги
- Участники сделки заключают договор, где детально прописывают все условия и обстоятельства исполнения обязанностей.
- В банке подписывается соглашение о расчете при помощи аккредитива. Обязательно указываются личные и паспортные данные обеих сторон. Условия выплаты денежных средств.
- После подписания банковского договора покупатель оформляет заявление на аккредитив.
- Проверив документы, сотрудник банка открывает на имя покупателя счет. На него в полном объеме зачисляются денежные средства за недвижимость, товар, услуги. В последующем они будут перечислены корреспонденту на счет, банковскую карту или выданы наличными.
- Перечисление продавцу произойдет после завершения сделки. Он должен представить в банк документы, подтверждающие регистрацию договора купли-продажи и переход права собственности.
Договор аккредитива полностью регулирует отношения участников. Он должен содержать всю необходимую информацию для проведения сделки:
- данные покупателя и продавца. Для физических лиц – это данные паспорта, ФИО, адрес проживания. При участии организации указывается наименование, ИНН, адрес, реквизиты счета;
- гарантированная сумма денежных средств, размещенная на банковском счете;
- период выполнения обязательств;
- размер банковской комиссии и стоимость дополнительных услуг;
- порядок перечисления денег после выполнения условий и предоставления документов;
- порядок действий на случай непредвиденных обстоятельств, непогашения задолженности и пр.;
- права и обязанности сторон сделки.
После подписания соглашения в банке открывается специальный счет для резервации денег. Для открытия счета клиент пишет заявление с обязательным указанием следующих данных:
- данные договора купли-продажи – номер, место и дата подписания;
- реквизиты продавца недвижимости, поставщика товаров;
- вид счета, сумма, размещенная на нем и период его действия;
- способ перечисления средств;
- сведения о приобретаемом имуществе, товарах, работах и пр.;
- реквизиты банка исполнителя;
- перечень документов необходимых для исполнения платежа в пользу продавца
Разновидность услуги
В силу различных условий сделки либо изменения обстоятельств ее участниками могут использоваться разные виды и особенности аккредитивной системы расчетов:
- Безотзывный аккредитив – это условие, при котором обязательство отменяется покупателем только с согласия продавца. Признается самым надежным способом проведения сделки. Прекращение банковской услуги возможно только при двустороннем отказе. При отзывной услуге банк вправе изменить обязательство или аннулировать без согласия, уведомления получателя.
- Депонированный аккредитив – это право банка списать собственные и кредитные средства клиента в свое распоряжение на период проведения расчета. Иначе такая услуга называется покрытый аккредитив. Когда в расчетах участвует исполняющий банк, деньги могут перечисляться на его счет, на весь срок действия соглашения с банком.
- Обязательство с красной оговоркой – право банка передать полномочия по выплате другой кредитной организации.
- Непокрытый аккредитив – это возможность банка исполнителя списать деньги со счета покупателя либо воспользоваться ими иным способом. Такое обязательство считается гарантированным. Исполняющей организации дается право на списание финансов с корреспондентского счета эмитента.
- Подтвержденное обязательство – гарантия получения денег от банка в размере, предусмотренном в договоре. Причем для продавца факт поступления средств от покупателя значения не имеет. Обычно имеет место при кредитовании.
- Безакцептный аккредитив — возможность получить деньги без участия покупателя. После окончания сделки в банк может обратиться только продавец.
- Револьверный. Открывается на неполную сумму. По мере исполнения покупатель вносит деньги частями. Такое обязательство удобно при приобретении товаров по графику.
- Резервный. Продавец получает от банка дополнительную гарантию исполнения оплаты. Удобен при невозможности или отказа покупателя полностью внести платеж.
Покупка квартиры через аккредитив
Подобная сделка во многом похожа на покупку недвижимости через банковскую ячейку. Однако использования сейфа является более простым способом с меньшим контролем со стороны банка. Рассматривая тему, что такое аккредитив в банке при покупке квартиры, стоит иметь в виду приобретение квартиры на первичном или вторичном рынке.
В первом случае жилье может приобретаться в строящемся доме. Когда расчеты с застройщиком проводятся через аккредитив, покупатель получает гарантию стать собственником квартиры в достроенном доме. Застройщик сможет получить денежные средства только после завершения строительства и сдачи дома в эксплуатацию.
Надежность этого способа расчетов связана с повешенной стоимостью услуг банка. В среднем при совершении сделки придется заплатить:
- 0,2% от стоимости квартиры, прописанной в договоре. Минимальная оплата равна 1000 рублей.
- при участии иных финансовых учреждений комиссия составит 0,3% в переделах от 1500 до 10000 рублей;
- 2000–5000 рублей за обслуживание сделки;
- изменение условий договора по срокам и сумме обойдется от 1000 до 4500 рублей.
Услуга предоставляется физическим лицам. В заявлении указываются:
- сумма по договору;
- вид и срок аккредитива;
- данные о сторонах расчета;
- назначения платежа;
- список документов для осуществления перечисления Банком.
Кроме реализации квартиры, финансовое обязательство может использоваться по сделкам с другим недвижимым имуществом (дома, земля, парковочные места), дорогим движимым имуществом (оборудование, предметы мебели или искусства). Услуга удобна при оплате услуг: строительство, ремонт.
Аккредитив оформляется в рублях. Срок устанавливается покупателем и оговаривается в заявлении. Если проходит ипотечная сделка, то в среднем срок в банках устанавливается в 120 дней. Допускается продление, но не более чем на 60 дней.
Важным этапом является контроль документов и выдача денег. Иными словами, раскрытие аккредитива — это факт подтверждения выполнения продавцом условий соглашения. Банк рассматривает и проверяет представленные документы примерно в течение недели. Такая услуга банка входит в сферу покрытия аккредитива и может оплачиваться дополнительно.
При положительных результатах контроля кредитная организация раскрывает аккредитив. Бывший владелец получает право забрать деньги за квартиру. Обычно они перечисляются ему на счет.
В некоторых банках могут устанавливаться ограничения и сроки получения денег. Так, в Сбербанке за выдачу наличных взимается 1% от суммы. При сумме сделки более 5 млн рублей, денежные средства должны находиться на счете 1 месяц. Если продавец заберет средства раньше, с него будет высчитано 10%.
При обязательстве с акцептом выдача денег возможна после подтверждения покупателем выполнения ее условий. Покупатель в письменной форме сообщает банку о соблюдении всех требований соглашения. За нарушения процесса расчета кредитные учреждения несут ответственность. Поэтому банкам выгодно принимать только верно оформленные документы. Стоит принять во внимание:
- банк не отвечает за установления соответствия пунктов основного соглашения между сторонами договору по аккредитиву;
- банк не контролирует действительно исполнение основной сделки (действительная передача имущества, освобождение квартиры продавцом и пр.).
При окончании срока действия обязательства и неполучения оговоренных документов от продавца, аккредитив закрывается. Получатель денег уведомляется об этом банком в обязательном порядке.
Операции по аккредитивным сделкам
Услуги по сделкам с аккредитивом могут осуществляться в разных вариантах, в зависимости от кредитной организации. Обычно банки осуществляют следующие операции:
- Открытие услуги. На основании заявления клиента банк оформляет финансовое обязательство. Для исполнения этого обязательства банк по поручению заявителя обязан перечислить деньги в пользу продавца недвижимости, товаров. Также эмитент вправе поручить исполнение этой обязанности иному банку после проверки всех документов.
- Подтверждение обязательства. Кредитная организация выдает гарантию оплаты аккредитива, который был оформлен в другом банке.
- Авизование аккредитива – это уведомление банка об открытии, корректировке или отмене аккредитива. Официальное извещение может быть отправлено письмом, при помощи факсимильной связи или через электронные средства связи. На начальном этапе после проверки документов банк сообщает продавцу об открытии счета на указанную сумму. Авизование регулируется нормами закона, поэтому банки уделяют процессу дополнительное внимание, чтобы избежать нарушений.
- Исполнение обязательства. Начинается с проверки представленных документов от получателя денежных средств. Если в сделке участвуют две кредитные организации, то исполняющая сторона обязательно осуществляет авизование эмитенту о платеже. Такой порядок возможен при соответствии документов условиям договора. Если документы не удовлетворяют условиям, обязательство не исполняется. Платеж становится возможным после получения согласия от покупателя на прием документов с недостатками.
Итак, система расчета при покупке недвижимости по аккредитиву является надежной гарантией соблюдения условий соглашения. Длительные сроки оформления, выплаты денег и стоимость оправдывают риски, которым подвергаются участники сделок на крупные суммы.
Источник: znatokdeneg.ru