
Получение дополнительного дохода при помощи инвестиций становится все популярнее. Финансовые эксперты объясняют это явление чрезвычайным снижением ставок по депозитам. Россиянам стало не выгодно держать средства на счетах в банке, так как процент, предоставляемый кредитной организацией, не может покрыть даже инфляцию, не говоря уж о дополнительном заработке.
Отличный способ сохранить и немного преумножить собственные средства – это поместить их на индивидуальный инвестиционный счет. Его отличие от брокерского в том, что инвестор имеет право на получение налогового вычета.
Индивидуальный инвестиционный счет: что это такое и зачем он нужен
Индивидуальный инвестиционный счет представляет собой разновидность брокерского счета. Он открывается у брокера, имеющего лицензию на осуществление деятельности. При помощи него пользователь имеет право совершать сделки на инвестиционном фонде.
Предоставление налоговых льгот инвесторам, имеющим ИИС, обусловлено тем, что государство стимулирует граждан на вложение собственных сбережений в российскую экономику. Именно этим можно объяснить и установленное правило в виде запрета на обналичивание счета до истечения трех лет.
5 стратегий использования ИИС. Еще раз почему ИИС срочно надо открыть.
Конечно, снять деньги с ИИС можно. Но тогда инвестора лишают права на получение налогового вычета, а если он уже предоставлен, то все деньги придется вернуть государству. Как правило, по ИИС доступно два типа вычета: «А» и «В».
- Первый вид налоговых послаблений предоставляется непосредственно в виде возврата ранее уплаченного НДФЛ. Льгота доступна только в отношении внесенных 400 тыс. рублей и меньше. Получить преференцию можно тем инвесторам, которые пользовались счетом от 3 лет.
- Второй тип налогового вычета больше подходит опытным инвесторам, которые не просто вносят деньги на ИИС, но и торгуют на фондовой бирже. Суть льготы заключается в освобождении налогоплательщика от уплаты НДФЛ с дохода, полученного от использования ИИС.
Важно! Получить налоговый вычет типа «А» можно даже в том случае, если инвестор просто внес средства и не совершал никаких операций на фондовой бирже.
Как правило, доходность от таких вложений составит 8,14% годовых, что больше, чем прибыльность от банковских вкладов.
Оценка стоимости бизнеса |
Финансовый анализ по МСФО |
Финансовый анализ по РСБУ |
Расчет NPV, IRR в Excel |
Оценка акций и облигаций |
Когда инвестору предоставят налоговый вычет
Заработать на ИИС можно, как раз за счет получения налоговых вычетов. Льгота от государства предоставляется при соблюдении инвестором одновременно трех важных условий:
Попробовал заработать на ИИС. Вот что получилось. Инвест портфель на ИИС для начинающих.
- гражданин является плательщиком НДФЛ через работодателя или самостоятельно;
- инвестор не готов инвестировать больше 400 тыс. в год;
- пользователь ИИС не планирует в ближайшие 3 года обналичивать счет.
Если все три условия соблюдены, то можно смело начинать зарабатывать при помощи инвестиционного счета. По общим правилам, на ИИС можно внести до 1 млн. рублей. Но налоговый вычет предоставляется лишь с 400 тыс. рублей. Именно поэтому вкладывать сумму больше этой не целесообразно.
Чтобы увеличить потенциальный доход, рекомендуется открывать счет у брокера, который не берет комиссию за обслуживание или просит наименьший процент.
Практика показывает, что получить налоговый вычет не так-то быстро. На это уйдет около 5 месяцев. Ведь только 3 из них налоговая рассматривает декларацию 3-НДФЛ, а еще 30 дней — заявку на предоставление преференции.
Стратегии заработка на ИИС
Практически все стратегии заработка на ИИС строятся на получении налогового вычета. Опытные инвесторы, используя счет, осуществляют торговые операции на рынке. Однако, получить доход от него можно и не торгуя на фондовой бирже, а просто помещая некоторую сумму средств.
Главное, не нужно забывать о том, что многие брокеры берут комиссию за обслуживание самого счета. В связи с этим прибыль может уменьшиться. Поэтому лучше выбирать посредника, который работает без комиссии или ее значение минимальное.
Стратегия 1: безрисковая
Первая стратегия названа безрисковой так, как владельцу ИИС нет необходимости длительное время держать на счету денежные средства. Однако, пока данный метод существует лишь в теории. Как правило, людей, которые зарабатывают подобным образом практически нет. А все из-за того, что могут возникнуть проблемы с налоговой.
Чтобы понять, почему инспекция задастся вопросами инвестору, нужно рассмотреть стратегию подробнее.
- В первую очередь нужно найти проверенного брокера, где и открываем ИИС. Важно обращать внимание на таких посредников, которые не берут платы за обслуживание. Только тогда у пользователя не будет затрат.
- После открытия ИИС, нужно подождать около 3 лет. К дате окончания данного срока нужно внести на счет 400 тыс. рублей, но не больше.
- Когда ИИС исполнится 3 года, на следующие сутки можно закрывать счет. Тогда брокер вернет все средства до последнего рубля, не удержав ни копейки.
- На следующий год подаем в налоговую декларацию по форме 3-НДФЛ и заявку на предоставление налогового вычета.
Если судить по закону, то в нем нет информации о точном сроке, на протяжении которого денежные средства должны находиться на инвестиционном счете для получения вычета. Однако у инспекции все равно могут появиться вопросы, в связи, с чем она откажет в предоставлении преференции.
Важно! Сама стратегия называется безрисковой, так как пользователь ничем не рискует. На протяжении трех лет он хранит деньги привычным образом и помещает их на счет всего на несколько суток.
Даже если налоговая откажет в предоставлении вычета, инвестор вернет все свои деньги, а инспекция не предъявит к нему никаких санкций, так как законов, разъясняющую подобную ситуацию нет.
Стратегия 2: традиционная
Второй способ заработка на индивидуальном инвестиционном счете называется традиционным, так как именно его используют чаще всего для сохранения и приумножения сбережений без торговли на бирже.
Суть стратегии заключается в следующем:
- открываем инвестиционный счет, допустим в сентябре;
- перед новым годом, до конца декабря помещаем на него 400 тыс. руб.;
- в январе будущего года предоставляем налоговой декларацию по форме 3-НДФЛ и подаем заявку на налоговый вычет;
- до конца этого года вновь помещаем на счет 400 тыс. рублей и в следующем периоде просим предоставить налоговую преференцию;
- предыдущий пункт повторяем еще один раз;
- когда ИИС исполнится 3 года, закрываем счет и возвращаем вложенные в него средства в полном объеме.
Теперь определим, сколько удастся заработать только на налоговых вычетах. Для этого посчитаем движение денежных средств.
| Год | Сумма расхода | Сумма дохода | Тип операции |
| 1-й | 400 тыс. руб. | Помещаем на ИИС | |
| Начало 2-го года | 52 тыс. руб. | Получаем налоговый вычет | |
| Конец 2-го года | 400 тыс. руб. | Взнос на счет | |
| Начало 3-го года | 52 тыс. руб. | Налоговый вычет | |
| Конец 3-го года | 400 тыс. руб. | Взнос на ИИС | |
| Начало 4-го года | 52 тыс. руб. | Налоговый вычет | |
| Спустя 3 месяца после получения налогового вычета | 1,2 млн. руб. | Возврат вложений в связи с закрытием ИИС | |
| Финансовый оборот | 1,356 млн. руб. | Совокупная сумма вместе с вложениями и налоговым вычетом | |
| Чистый доход | 156 тыс. руб. | Налоговый вычет за 3 года |
Таким образом, для того, чтобы за 3 года дополнительно к имеющимся средствам заработать 156 тыс. рублей, необходимо ежегодно вкладывать по 400 тыс. руб. То есть, за все время понадобится инвестировать 1,2 млн. руб. Грубо говоря, данная стратегия поможет заработать за 3 года 13%. Но, если рассчитывать чистую доходность, то она составит 8,14%.
Стратегия 3: прибыльная
Третья стратегия называется прибыльной, так как при помощи нее можно заработать гораздо больше, чем используя второй вариант. Ее суть схожа с механизмом традиционной стратегии, но отличается тем, что инвестор не просто заводит ИИС и вносит на него деньги, а приобретает низкорискованные финансовые инструменты.
Эксперты рекомендуют покупать государственные облигации, которые на инвестиционном языке именуются ОФЗ. В таком случае, кроме налогового вычета инвестор получает еще и купонный доход по долговым ценным бумагам.
Важно! Приобретая облигации, обязательно обращайте внимание на срок погашения. Он не должен быть больше 3 лет.
То есть, к тому времени, когда можно будет закрыть ИИС, облигации должны быть погашены эмитентом. Погашение долговой ценной бумаги – это выплата номинальной стоимости бумаг, то есть возврат вложенных инвестором средств. Как показывает практика, если использовать данную стратегию, то можно получить доходность до 17% годовых.
Чтобы не снизить прибыльность от применения рассматриваемого метода, нужно попросить эмитента перечислять купонный доход не на ИИС, а на другой счет, например на банковский.
Можно ли заработать на ИИС еще больше
Заработать на ИИС можно еще больше. Однако в таком случае придется инвестировать в рискованные финансовые инструменты. Поэтому иные стратегии рассматривать не стоит. Они подходят исключительно для опытных инвесторов, обладающих знаниями и навыками в области инвестиций.
Все дело в том, что от вложений в высокорискованные и среднерискованные активы, инвестор может получить не только прибыль, но и убыток. А если человек преследует цель сохранить и преумножить, а также не готов потерять собственные сбережения, то ему не нужно вкладываться в финансовые инструменты, по которым риски высоки.
Также, денежные средства, получаемые в виде налогового вычета или купонного дохода, можно помещать на вклад. При помощи него сумма немного увеличится. Но если инвестор желает в ближайшее время использовать полученную прибыль, то помещать деньги на депозит не рекомендуется.
Надо отметить, что риски есть всегда. Например, если инвестору понадобится срочно изъять деньги с ИИС, то ему придется вернуть весь ранее полученный налоговый вычет. Также, Правительство может отменить преференции для держателей ИИС. Или брокер, у которого инвестор открыл инвестиционный счет, потеряет лицензию. Несмотря на то, что вышеуказанные риски маловероятны, они имеют шанс на сущестWowание.
| Оценка стоимости бизнеса |
Финансовый анализ по МСФО |
Финансовый анализ по РСБУ |
| Расчет NPV, IRR в Excel |
Оценка акций и облигаций |
Источник: finzz.ru
Лайфхаки по ИИС
Индивидуальный инвестиционный счет становится все популярнее благодаря налоговым вычетам от государства. Многие знают об основных правилах использования: минимальном сроке владения, суммах пополнения, видах вычетов. Но есть лайфхаки по ИИС, помогающие увеличить доходность и сократить издержки.
Содержание
- Кто может открыть ИИС
- Закрывать через 3 года не обязательно
- При закрытии ИИС продавать бумаги не обязательно
- Пополнять ИИС не обязательно
- Налог на прибыль удерживается при закрытии
- Какой тип вычета выбрать
- Определиться с типом вычета можно в любой момент
- Лайфхаки по работе с ИИС: как заработать больше денег
- Не предоставляется вычет на дивиденды
- Вывод денег с ИИС раньше трех лет без потери права на налоговый вычет
- Реальная доходность по ИИС
- Часто задаваемые вопросы
Кто может открыть ИИС
Чтобы зарегистрировать счет у брокера, нужно соответстWowать определенным требованиям. Человек должен быть:
- Старше 18 лет.
- Гражданином Российской Федерации.
- Налоговым резидентом РФ.
Обязательно выполнение трех пунктов. Для открытия потребуется паспорт. Иногда брокер может запросить ИНН. Оформление быстрое и бесплатное.
Разрешено иметь только один ИИС.
Закрывать через 3 года не обязательно
Инвесторы знают, что ИИС открывают минимум на 3 года. Но у новичков часто возникает путаница. Им кажется, что по истечении этого времени счет обязательно нужно закрыть. В законе не установлен максимальный срок сущестWowания продукта. Даже на четвертый, пятый и т.д. годы условия продолжают работать.
Можно вносить деньги и получать вычеты.
Если счет существует дольше 3 лет, закрыть его разрешено в любой момент. Но частично снимать средства нельзя, это правило продолжает дейстWowать.
Многие закрывают ИИС через 3 года, чтобы открыть следующий. Деньги можно переложить на новый счет и получить с них вычет еще раз. Это позволит не замораживать дополнительные суммы, как при ежегодном пополнении старого продукта.
Новый Telegram канал в помощь начинающему трейдеру! Всё самое полезное — каждый день!
При закрытии ИИС продавать бумаги не обязательно
Брокер может закрыть только абсолютно пустой счет. Когда инвестор хочет прекратить действие продукта, он выводит все активы и отдает соответствующее распоряжение посреднику. Возможны три варианта:
- Продать все и вывести средства.
- Перевести бумаги на брокерский счет.
- Часть инструментов реализовать, остальные перенести.
В каждом из способов свои издержки. Если выбрана льгота типа Б, платить налог на прибыль не придется. Инвестор может продать бумаги и вывести деньги. При желании можно купить активы снова с брокерского счета.
Топ 5 биржевых брокеров 2023
Если выбран вычет типа А, при продаже бумаг придется заплатить налог на прибыль. Реализовать их и приобретать вновь ― невыгодно. В такой ситуации можно перенести ценные бумаги на брокерский счет. Эта операция платная. Депозитарий берет комиссию за изменение сведений.
Важно сравнить затраты при обоих вариантах.
При переносе актиWow инвестору становится доступна еще одна льгота ― на долгосрочное владение. Если бумаги в собственности более 3 лет, от налога освобождается прибыль в размере 3 000 000 за каждый год владения. Таким образом избегают уплаты НДФЛ.
Пополнять ИИС не обязательно
В законе нет предписаний о том, что инвестор должен внести средства. Конечно, подразумевается, что человек пополнит баланс. Иначе зачем открывать счет. Но плюс состоит в возможности внести деньги в любой момент.
Профессионалы советуют открывать ИИС, как только человек задумался об инвестировании. Даже когда свободных средств нет. Оформление счета запускает срок его сущестWowания.
Можно подписать договор с брокером и забыть на два года. А на третий внести деньги и оформить налоговый вычет.
Такая тактика позволяет не замораживать капитал на долгий срок. Этот фактор отпугивает многих инвесторов. Оформление без пополнения очень удобно.
Налог на прибыль удерживается при закрытии
Еще один лайфхак по ИИС состоит в том, что до момента его закрытия брокер не удерживает НДФЛ. Ведь посредник не знает, какой вычет выберет инвестор. Решить это можно до последнего дня. Налог вычитают при выводе средств.
Пока инвестор не платит НДФЛ, он пользуется деньгами для получения прибыли. Так увеличивается итоговая доходность.
Если человек за год заработал 100 000 р., налог составит 13 000 рублей. На стандартном брокерском счете НДФЛ спишут в конце календарного года, либо раньше, при выводе средств. На ИИС удержание будет только при закрытии. Значит, до того времени 13 000 руб. можно инвестировать и получать с них процент.
Это правило относится к доходу от продажи ценных бумаг. Налог с купонов и дивидендов списывают сразу.
Какой тип вычета выбрать
Государство предлагает инвесторам 2 типа льгот:
- А (на взнос). Возврат НДФЛ. Можно получить до 52 000 рублей ежегодно, но не больше суммы уплаченного налога. Для оформления вычета нужен официальный источник заработков.
- Б (на доход). Освобождение от уплаты налога на прибыль, полученную при инвестировании. Оформляется в момент закрытия счета. Сумма не ограничена, требований к официальной занятости нет.
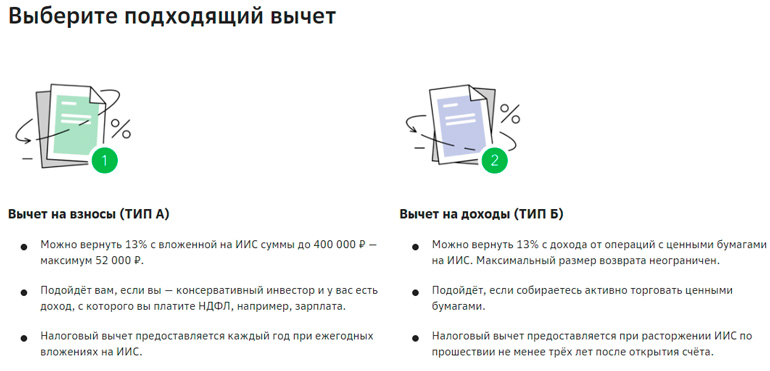
Типы на портале брокера Сбербанк
Выбор вычета в первую очередь зависит от наличия облагаемого НДФЛ источника дохода. При его отсутствии думать не придется. Доступна только льгота Б.
Если официальный источник дохода присутствует, выбирать нужно более выгодный тип. Вычет А позволит получить возврат 13% от внесенной суммы в размере до 52 000 рублей. Льготу Б спрогнозировать не удастся. От налогов освобождается полученная прибыль. Но не факт, что инвестор заработает деньги, и что доходность будет выше, чем размер возврата по типу А.
Вариант Б чаще выбирают профессионалы, которые уже проверили свою инвестиционную стратегию и могут прогнозировать прибыль.
При отсутствии опыта и знаний на фондовой бирже лучше остановиться на льготе А и получить гарантированный возврат уплаченного налога.
Определиться с типом вычета можно в любой момент
При открытии указывать желаемый тип вычета не требуется. Сделать это можно когда угодно, даже в день закрытия счета.
Этот лайфхак по ИИС удобен для людей, не выбравших стратегию инвестирования. Льгота типа А возвращает 13% от внесенной суммы. Но человек может заработать больше. Тогда выгоднее оформить вычет типа Б и освободить полученную прибыль от налога.
Не стоит торопиться с выбором льготы. Можно сперва попробовать свои силы и оценить доходность.
Лайфхаки по работе с ИИС: как заработать больше денег
Торговля на фондовой бирже — это риск. Неважно, какой вариант брокерского счета выбирает человек. Чтобы увеличить капитал, нужна продуманная инвестиционная стратегия. Есть лайфхаки по ИИС, которые помогут заработать больше.
Что выгоднее купить на ИИС
Выбор инструментов для покупки требует тщательного анализа. Вместе с предполагаемой доходностью растет и уровень риска. Профессионалы советуют составлять сбалансированный портфель из разных видов бумаг. Это могут быть:
- ОФЗ и корпоративные облигации.
- ETF и БПИФ.
- Акции.
- Валюта.
- Опционы.
- Фьючерсы.
Разрешено покупать инструменты, представленные на российских фондовых биржах. Начинающим инвесторам лучше не гнаться за доходностью, а потренироваться на относительно безопасных инструментах. Самыми надежными считаются ОФЗ. Также можно купить ETF или БПИФ ― бумаги в составе уже сбалансированы.
Акции, фьючерсы и опционы считаются рискованными инструментами. Их доходность непредсказуема, можно не только не заработать, но и потерять вложенное.
Работать с такими активами допустимо после получения соответствующих знаний.
Получение 5 налоговых вычетов за 3 года
Счет можно открыть в любой месяц. Для ФНС это не важно. Срок сущестWowания ведомство считает по количеству финансовых периодов (календарных лет). Инвестор может получить 5 возвратов при фактическом сроке владения в 3 года. Как это работает:
- Оформить ИИС в декабре 2022 и пополнить. В январе 2023 подать документы на вычет.
- Продолжать вносить средства следующие 3 года ― 2023, 2024, 2025. По окончании каждого периода оформить льготы ― 3 раза.
- В январе 2026 пополнить и закрыть счет.
- В начале 2027 подать на возврат за 2026.
Открыв ИИС в декабре 2022 и закрыв в январе 2026, можно оформить 5 налоговых вычетов. Фактически счет при этом работает 3 года и 2 месяца.
Получение 2 налоговых вычетов с 1 суммы
К действующему ИИС применяется только один вид льгот ― на взнос или на доход. Но есть также инвестиционные вычеты, действующие на стандартных брокерских счетах. Их можно применить, если при закрытии ИИС не продавать бумаги, а перевести на стандартный продукт.
Самая известная льгота ― на долгосрочное владение. Если актив в собственности инвестора более 3 лет, налогооблагаемая база при продаже уменьшается на 3 000 000 рублей за каждый год. То есть при сроке в 3 года от уплаты НДФЛ освобождается прибыль до 9 000 000 рублей.
Получается, что переведя бумаги с ИИС на брокерский счет, можно оформить два вычета. Первый — по типу А или Б. Второй ― освобождение прибыли от налога через 3 года владения.
При этом срок считается с даты покупки актива, а не с момента перевода.
Еще один вариант ― получение льготы при продаже бумаг из списка высокотехнологичного сектора экономики. Это не самый популярный способ получения льготы, мало кто из инвесторов о нем знает. Список инструментов публикуется на сайте Московской биржи. Срок владения здесь ― один год, а освобожденная от налога сумма не ограничена.
Использование полученных на ИИС убытков
Если по итогам года убытки получены на стандартном брокерском счете, их можно перенести на будущие периоды. Таким образом уменьшается налогооблагаемая база, с которой инвестор платит НДФЛ.
На ИИС это правило не работает. Фиксировать убыточные позиции на нем невыгодно. Но при закрытии можно перенести такие бумаги на стандартный вариант, чтобы в будущем сделать взаимозачет.
Если инвестор выбрал льготу типа А, при закрытии брокер удержит налог с полученного дохода. Выгодно зафиксировать столько убыточных бумаг, сколько требуется для сведения налогооблагаемой базы к нулю, а остаток перевести. Активы можно хранить дальше в ожидании роста, либо зафиксировать потери и учесть в будущих периодах.
При закрытии счета типа Б налог не удерживается. Закрывать стоит прибыльные позиции, а отрицательные перенести. Если зафиксировать убыток на стандартном счете, его можно просальдировать с положительными сделками, либо учесть в последующие годы.
При переносе бумаг важно узнать у брокера стоимость операции. Возможно, зафиксировать убытки сразу будет выгоднее, чем оплачивать эту услугу.
Не предоставляется вычет на дивиденды
Если инвестор выбирает льготу типа А, он платит налог при закрытии счета. При варианте Б прибыль освобождается от уплаты НДФЛ. Это общее правило, но есть нюанс, о котором часто забывают.
От налога освобождается только прибыль, полученная от продажи актиWow. Дивидендные выплаты сюда не относятся. Они облагаются НДФЛ на обоих типах ИИС.
Это правило важно помнить, если портфель составлен из дивидендных бумаг. На выплаты по ним не действуют налоговые льготы.
Вывод денег с ИИС раньше трех лет без потери права на налоговый вычет
Минимальный срок действия счета ― 3 года. Чтобы оформить льготы от государства, инвестор не должен снимать средства в течение этого времени ни полностью, ни частично. Категорического запрета на закрытие нет. Можно в любой момент расторгнуть договор и забрать вложенное. Но оформить льготы не удастся.
В законе сказано, что нельзя выводить внесенные деньги. Но нет указаний о выплатах, полученных с купонов и дивидендов. Брокер получает их от эмитентов на собственные реквизиты и отправляет клиентам. Некоторые компании разрешают получать выплаты на брокерский или банковский счет. Этот лайфхак по ИИС дает законную возможность вывода денег без потери права на льготы.
С помощью дивидендов
Дивиденды выплачивают владельцам акций. Эмитент делится частью прибыли с инвесторами, вложившими средства в компанию. Обычно размер и дата отсечки известны заранее, и можно спрогнозировать получение средств.
Эта стратегия имеет нюансы. Акции ― волатильный инструмент, их стоимость сильно колеблется под действиями экономических факторов. Они могут упасть в цене, и тогда инвестор потеряет часть вложенного.
Выплата дивидендов не так стабильна, как купонный доход. Компания может изменить их размер или Wowсе отказаться делиться прибылью из-за плохих финансовых результатов.
Если объявлены большие дивиденды, акции растут в цене. Покупать их после заявления представителей организации невыгодно.
С помощью купонов
Купоны выплачивают владельцам облигаций (государственных, корпоративных). Обычно это происходит дважды в год. Можно подобрать бумаги с разной датой погашения. Так получится добиться регулярных выплат.
Средняя доходность по государственным облигациям ― около 8%. По корпоративным ставкам она выше, но и риск тоже. Можно заработать примерно 12%. Если внести 400 000 рублей для получения максимальной суммы возврата и купить на них облигации, можно добиться ежемесячных выплат.
Пусть портфель состоит из федеральных и корпоративных бумаг со средней доходностью 10% годовых. Раз в полгода можно рассчитывать на 5%. С 400 000 рублей эта сумма составит 20 000 RUB. Если подобрать облигации с ежемесячными датами погашения, выводить получится примерно 3000 р. в 30 дней.
Этот пример ― для первого года инвестирования. Если на второй и третий продолжить пополнять баланс, можно покупать больше облигаций и увеличивать размер купонных выплат.
Реальная доходность по ИИС
В рекламе брокеры обещают, что доходность составит 13% годовых благодаря оформлению налогового вычета. Это неверно. Клиент может получить 13% от внесенной суммы (до 52 000 рублей в год), но итоговая ставка не равна этому числу.
Предложение от компании Открытие
В таблице представлен пример реальной доходности ИИС типа А при условии, что человек ежегодно вносит 400 000 р. и возвращает 52 000 рублей. Средства не вкладываются в ценные бумаги, а лежат на балансе.
| 1 | 400 000 руб. | 52 000 руб. | 4,33 |
| 2 | 400 000 руб. | 52 000 руб. | 6,5 |
| 3 | 400 000 руб. | 52 000 руб. | 13 |
Такие цифры получаются из-за того, что инвестор не может вывести деньги в течение трех лет. В первый год процентная ставка составит 13% : 3 = 4,33%.
На второй, соответственно, 13% : 2 = 6,5%. На третий год число достигнет обещанных 13%.
Если сложить показатели и разделить на 3, то среднее значение за весь срок составит 7,94%. Это называется эффективной процентной ставкой. Иначе это можно представить доходностью, доступной в озвученных условиях ― при ежегодном пополнении и без покупки бумаг.
Начинающим инвесторам важно научиться рассчитывать эффективную ставку. Это позволяет вкладывать деньги максимально выгодно. К примеру, при пополнении ИИС однократно при открытии доходность составит 4,33%. И наоборот, если внести деньги единственный раз на третий год, получится заработать 13%.
Часто задаваемые вопросы
❓ Можно ли перенести бумаги с брокерского счета на ИИС?
Это невозможно. Разрешено вносить только рубли. Активы или валюту зачислить нельзя.
⌚ Что будет, если вывести деньги раньше 3 лет?
Счет закроют, а инвестор лишится права оформления налоговых вычетов. Если они уже получены, деньги придется вернуть вместе с пени.
Размеры льгот отличаются у разных брокеров?
Нет. Вычеты предоставляет государство. Правила получения прописаны законодательно. Условия одинаковы во всех компаниях.
Можно ли получить сперва вычет на взнос, а потом на доход?
Льгота выбирается один раз и поменять ее нельзя. Но после закрытия на новом ИИС можно оформить другой вариант.
Источник: binium.ru
Выжми с ИИС все соки | Финхаки для ИИС
Несколько полезных (надеюсь) финхаков, позволяющих за счет различных хитростей и знание закона повысить отдачу от использования ИИС. А именно снизить возможные расходы (в том числе налоги) и заработать на ИИС чуть больше (иногда намного больше) денег.
Свой первый ИИС я открыл в середине 2015 года. За прошедшее время напрямую и косвенно я открывал, закрывал, пополнял и получал вычеты более чем по десятку инвестиционных счетов. И все, что здесь написано, проверено на практике.
Буду признателен, если поделитесь своими наработками и мыслями в плане оптимизации использования инвестиционных счетов.
Дивиденды и ИИС
ИИС второго предлагает инвестору льготу по освобождению от налогов. Но мало кто знает, что на дивиденды эта льгота не распространяется. Независимо от типа ИИС, при получении дивидендов автоматически с вашего счета будет удержано 13%. Даже не так — дивиденды придут уже после удержания налога .
Это я к тому, что не стоит выбирать ИИС второго типа с надеждой обнуления налогов на дивиденды. Попутно отказываюсь от вычета на взнос (возврат 13%). На дивиденды никакие налоговые льготы не действуют.
Закрытие ИИС для увеличения вычета
Максимальный срок жизни ИИС — неограничен. Минимальный — три года.
Большинство закрывают счета после трех лет. Но есть долгосрочные инвесторы, которые планируют держать и пополнять ИИС годами и даже десятилетиями.
При этом мало кто из них претендует на максимальный вычет в 52 тысячи в год. Такие товарищи, кидают на счет по 100-200 тысяч ежегодно (плюс-минус), получая в разы меньше, чем можно было бы. И так из года в год.
Как вариант небольшой налоговой оптимизации: через три года можно закрыть ИИС. Затем открыть новый инвестиционный счет и пополнить его старыми деньгами (с первого ИИС), таким образом получив право на максимальный размер вычета.
Пример.
Вася пополняет ИИС на 200 тысяч ежегодно. И планирует делать так на протяжении . цати лет.
Налоговый вычет в 13% от 200 тысяч — это 26 000 в год.
Допустим, спустя три года за счет пополнений и роста актиWow, счет дорос до 800 тысяч.
Вася закрывает первый ИИС и получает на руки 800 тысяч (в активах или деньгах).
После открытия второго ИИС в следующие 4 года он может ежегодно пополнять ИИС на максимально возможную сумму в 400 тысяч, получив за это в виде налоговых вычетов 208 тысяч (дополнительная прибыль больше ста тысяч рублей).
Вывод денег с ИИС
По закону вывести деньги без закрытии ИИС нельзя. Хочешь денег (много или немного) — будь добр, напиши заявление брокеру о закрытии счета, прожди минимум неделю и только тогда получишь свои деньги.
Возможная проблема — при досрочном закрытии ИИС мы не только теряем все льготы, но и можем попасть на дополнительные расходы в виде штрафов, пеней и прочие неприятности.
Некоторые брокеры могут зачислять дивиденды с акций и купоны с облигаций не на ИИС, а на отдельный счет. И это не будет считаться нарушением. Все законно и не влечет за собой штрафных санкций.
Перед открытием ИИС нужно уточнить у своего брокера, может ли он выводить купоны и дивы на отдельный счет. Точно знаю, что так умеют делать ВТБ и СБЕР. Тинькофф пока нет (и похоже не планирует). Брокер Открытие все собирается, обещали сделать в течение 2021 года (на данный момент не знаю ситуацию).
Умение брокера выводить дивы с ИИС можно использовать для ряда других целей:
Увеличение доходности ИИС. Подойдет для тех, кто не имеет возможности пополнять ИИС на 400 тысяч ежегодно. Получая дивиденды на отдельный счет, мы вносим их обратно на ИИС, что дает нам право применить к ним на налоговый вычет в 13%.
На примере.
Вы пополняете ИИС на 200 тысяч ежегодно. В виде вычета можно вернуть 26 тысяч (13% от 200 тысяч). Это ваш потолок.
Но на ИИС куплены акции, дивиденды с которых составляют 100 тысяч рублей в год. Если выводить их на отдельный счет, а потом вносить обратно на ИИС, то с этих денег мы можем получить налоговый вычет на взнос — 13% (чуть больше тысячи). Немного — но это деньги практически из воздуха.
Экспресс вывод денег. Схема немного серая, но законная. Я конечно не советую ей пользоваться, но бывают ситуации, когда срочно нужны деньги, а взять их кроме как с ИИС неоткуда.
- Покупаем акции или облигации с ближайшей датой отсечки (чтобы зафиксироваться в реестре, что мы претендуем на получение купона или дивидендов).
- На следующий день после отсечки продаем бумаги и ищем новые.
- Дивиденды и купоны будут приходить на карту (или счет) нескончаемым потоком.
При желании за пару-тройку недель можно вывести чуть ли не половину денег с ИИС.
Минусы. Повышенные брокерские расходы + возможные потери на операциях покупки-продажи + потери на налогах. Но часто бывает, что эти расходы меньше, чем потери которые понесет инвестор при досрочном закрытии ИИС.
Право на выбор вычета
Не обязательно при открытии индивидуального инвестиционного счета сразу выбирать тип ИИС. Это можно сделать и позднее, отложив свое решение вплоть до закрытия ИИС.
Подача налоговой декларации в ФНС для получения вычета на взнос, автоматически будет означать, что вы выбрали ИИС первого типа. Главное помнить, что вернуть 13% можно только за последние 3 года.
Налоги внутри ИИС
При открытии ИИС брокер не знает какой вид вычета вы выберете. Поэтому он не удерживает налоги внутри ИИС (кроме дивидендов) вплоть до его закрытия.
Что получается? Даже если мы выбрали ИИС первого типа и регулярно получаем вычеты (возврат 13% на взнос) — параллельно пользуемся (хоть и временно) льготами счета второго типа. А за счет отложенного налогообложения, мы можем получать дополнительную прибыль.
В идеале, если держать ИИС вечно, налоги платить вообще не придется.
Как вариант, при закрытии ИИС можно использовать другой финхак обнуления налогов.
Вычеты на взнос и доход на одном ИИС
Программа ИИС предлагает инвестору один из двух видов вычетов:
- ИИС типа А с вычетом на взнос дает право вернуть 13% от внесенных средств;
- ИИС типа Б — освобождает инвестора почти от всех налогов на прибыль.
Одновременно получить оба вычета на одном ИИС нельзя. Но если немного подумать, то можно.
Ежегодно пополняя ИИС, мы получаем вычет на взнос (возврат 13%). При закрытии счета активы не распродаем (это важно), а переносим на отдельный брокерский счет. Далее к этим бумагам можно применить льготу на долгосрочное владение (ЛДВ), которая дает освобождение от налогов после 3-х лет владения (время на ИИС также идет в зачет).
В итоге мы и вычет на взнос получили и от налога на прибыль ушли.
Минусы: перенос ценных бумаг с ИИС на обычный брокерский счет может стоить денег. Некоторые брокеры делают это бесплатно, другие просят в среднем несколько сотен рублей за каждую позицию (хоть 100, хоть миллион акций Газпрома — это одна позиция).
Нужно считать, что выгоднее по каждой позиции. При мелких позициях, бывает дешевле продать бумаги и заплатить налог, чем платить за перенос. Более подробно все нюансы описаны в этой статье.
Смена типа вычета на ИИС
Как сменить тип вычета на ИИС? И для чего чего это нужно?
Ну например, раньше ты имел официальный доход, облагаемый по ставке 13% и с него получал вычеты по ИИС. Потом этот доход исчез (потерял работу, ушел в ИП, самозанятые, пенсионеры и т.д.) и возвращать вроде бы как и нечего. Хотя пополнения ИИС продолжаются.
В этом случае, единственный вариант закрыть старый и открыть новый ИИС, где уже применять новый вид вычета на освобождение от налогов.
Обратная схема тоже работает.

Бесплатный премиум в банке
Почти у всех банков, есть премиальное обслуживание для состоятельных клиентов, где помимо повышенного внимания, можно получать различные материальные выгоды. Повышенный кэшбэк и процент на остаток, бесплатные такси и мобильная связь, проходы в бизнес залы в аэропортах и страховки на всю семью и т.п. и т.д. Вариантов может быть много. Каждый банк старается привлечь клиентов какими-нибудь плюшками.
Обычно стоит премиальное обслуживание несколько тысяч рублей в месяц. Плата не взимается при выполнении некоторых условий: поступление зарплаты, ежемесячные траты или наличие на счетах банка кругленькой суммы.
Нам как раз интересен последний пункт. Многие банки в зачет остатков на счетах принимают брокерские счета, в том числе и ИИС.
Открывая ИИС в правильном банке, вы рано или поздно дорастете до необходимой суммы и получите Премиум (а вместе с ним и дополнительную выгоду) абсолютно бесплатно.
А таким образом получил бесплатный Премиум сразу в двух банках. На очереди третий.
Пять вычетов по ИИС за три года
Минимальный срок, на который открывается ИИС — три года. Сколько вычетов можно получить за это время?
Как мы все считаем? Один год — один налоговый вычет. Итого за три года получаем три вычета.
Но если немного подумать, при некоторых условиях с ИИС можно выжать чуть больше — четыре или даже пять вычетов. Именно за три года жизни ИИС.
Суть схемы:
- Открываем ИИС в декабре 2021 года, вносим 400 тысяч на счет. Право на первый вычет у нас есть.
- В 2022, 2023, 2024 годах также пополняем счет, получив право еще на 3 вычета (уже 4 вычета).
- В декабре 2024 года нашему ИИС исполнится три года. Можно закрывать. Но если подождать начала наступления января (и вместе с ним наступление нового налогового периода) и пополнить счет, у нас появится право на получение ПЯТОГО налогового вычета.
Более подробно с примерами я рассказывал в этой статье.
Кстати, если средства позволяют, то можно получать и пять вычетов за каждый год.
Несколько ИИС одновременно
Максимальная сумма, с которой можно получить налоговый вычет — 52 000 рублей в год с взноса в 400 тысяч.
А что делать, когда есть возможность вкладывать больше денег? Можно инвестировать деньги на обычный брокерский счет (без получения вычета). А можно привлечь родственников: использовать ваши деньги и их право на ИИС.
Для большинства владельцев ИИС, ежегодный лимит в 400 тысяч в год (или 33 333 в месяц) недостижим. У многих зарплата меньше этой суммы. Другие вообще не инвестируют деньги не только в ИИС, но и на бирже. Все что они недобирают в части возможности получения налоговых льгот, можно использовать в своих корыстных целях.
Открываем ИИС на жену (сына, дочь, отца, мать, бабушку, дедушку, друзей). Главное чтобы у них был официальный доход, с которого можно получать вычет. Пополняем ИИС на размер этого годового дохода (но не более 400 тысяч), получаем профит 52 000 рублей в год дополнительной прибыли. Возможно частью вычета поделимся с номинальным владельцем (за беспокойство), но опять же — это снова деньги из воздуха.
Кредит на инвестиции
Что делают многие «недобросовестные» инвесторы, если у них нет возможности пополнять счет на 400 тысяч в год?
За месяц-два до закрытия ИИС берут кредит (если повезет просто занимают деньги у друзей). Вносят его на инвестиционный счет и получают дополнительное право на налоговый вычет. Потом ИИС закрывается, деньги выводятся, долг гасится.
В среднем получается профит в размере 8-10% от суммы взятого кредита. Я считаю получить гарантированную прибыль в 10% всего за месяц, когда банки в год начисляют в два раза меньше — это очень круто.
Сколько точно на этом можно заработать и весь алгоритм действий описан здесь.
Пустые и полупустые ИИС
Некоторые не хотят открывать ИИС и вкладывать в него деньги. Причина — минимальный срок жизни ИИС 3 года. Типа не хотят замораживать деньги.
Ну во-первых, закрыть ИИС и забрать все деньги можно в любое время. Правда потеряете право на вычет, но свой капитал получите обратно.
Во-вторых, можно открыть пустой ИИС. И оставить его «настаиваться». Напомню, что отчет срока ИИС начинается не с момента внесения денег, а с даты заключения договора на открытие счета.
По такой схеме можно внести деньги года через два и даже позднее (срок жизни ИИС неограничен). Дожав ИИС до 3-х летки, вы можете пополнять счет, получая право на вычеты и при этом имеет законное право закрыть ИИС в любое время без потери налоговых льгот.
Удачных инвестиций на ИИС!
- Благодарность автору — здесь.
- Есть вопросы? Задайте их в комментариях. Все читаю, по возможности отвечаю!
- Чтобы не пропускать новые статьи, подпишись на мой Telegram-канал
Оцените статью
Поделиться с друзьями
Добавить комментарий Отменить ответ
Читаю ваши статьи уже месяц, очень полезная и доступно преподнесенная информация у вас.
Но что касается ИИС, мне кажется не учтены несколько моментов.
1) ИИС типа А перестает быть более выгодным по сравнению с обычным брокерским счётом после 13-14 лет ежемесячного пассивного инвестирования. Выгода от дохода от налоговых вычетов со временем становится меньше, чем выгода от ЛДВ. То есть получается, что через 13 лет выгоднее продать бумаги по ЛДВ.
А то что есть лазейка с переносом ИИС на брокерский счет, то далеко не факт, что через несколько лет ее не прикроют, так что на нее надеяться скорее не стоит.
2) При закрытии ИИС, чтобы вывести деньги и завести на новый ИИС можно попасть на коррекцию, так как сам срок закрытия ИИС в некоторых случаях может занять от 2недель до 1 месяца, все зависит от банка и конкретного случая. И за время продажи актиWow и ожидания поступления средств на банковский счёт цены на бумаги могут скорректироваться не в лучшую сторону и можно потерять на этом приличную сумму.
Так есть ли смысл так рисковать если в итоге ЛДВ на сроке 15 лет точно окажется выгоднее?
Вы имеете ввиду, что надо разбирать и анализировать возможные варианты; с этим никакой здравомыслящий человек спорить не станет. Все надо просчитывать на берегу.
1 вариант: держим ИИС (тип А) 13-14 лет, каждый год вносим средства и имеем налоговый вычет.
2 вариант: держим те же бумаги на обычном брокерском счете (без вычетов).
Затем что? Мы закрываем ИИС, и в самом поганом случае нарываемся на риск запрета переноса бумаг с ИИС на обычный брокерский счет (Перенос, как отмечено в статье, тоже не бесплатный). Продаем бумаги. С разницы цен платим НДФЛ. Итого: по максимуму (400 тыр ежегодного пополнения, 52 тыр вычет) имеем за 13 лет 5200 000 вбуханных средств и 676 тыр полученных вычетов.
Чтобы ИИС (без ЛДВ) стал менее выгоден, чем обычный брокерский счет с ЛДВ, надо, чтобы НДФЛ от курсовой разницы покупки/продажи был больше 676 тыр, из чего следует, что ваш капитал должен вырасти на те же 5200 000, т.е. удвоиться за 13 лет. Формально, Вы правы: при сохранении текущих процентных ставок по правилу 72 для удвоения капитала в течение 13 лет достаточно 5, 5% годовых.
Вполне достижимо, но есть свои риски: никто не гарантирует, что капитал за 13 лет реально вырастет такими темпами. С одной стороны — риск отмены ЛДВ при переносе бумаг с ИИС, с другой — риск фондового рынка. И еще: какой вообще смысл имеет операция продажи бумаг и последующей покупки их же на обычном брокерском счете? А так да, на длинном сроке, опасаясь отмены ЛДВ при переносе бумаг с ИИС, лучше с ИИС не связываться, хотя ЛДВ и для обычного брокерского счета вполне могут отменить — вон, в «развитых-цивилизованных» странах такого нет (ни ИИС, ни ЛДВ) — и ничего, живут как то.
Как по мне — ИИС — подарок небес. Единственный для себя серьезный недостаток вижу — невозможно пока закрыть этот подарок дистанционно, нужно в город ехать, а это 1800 руб. в оба конца и почти полностью убитый день.
В БКС с ИИС можно выводить на банковский счёт купоны по рублёвым облигациям и рублёвые дивиденды, 13% удерживается автоматически. Долларовые дивы поступают прямиком на ИИС. Испробовано лично. Перевод актиWow с ИИС на брокерский с взиманием комиссии 177 р/один вид бумаг. Пока не пробовала, инфа от финсоветника, но планирую воспользоваться
Источник: vse-dengy.ru