
Оплата труда сотрудника – это вознаграждение за его трудовую деятельность, которое исчисляется исходя из его квалификационных качеств, сложности выполняемой работы, количества отработанных часов, качества труда и других критериев. Помимо заработной платы, к таким вознаграждениям относят выплаты стимулирующего и компенсационного характера.
По законодательству Российской Федерации с таких выплат работодатель выплачивает обязательные суммы, которые идут в бюджет страны. Они называются страховыми взносами (далее – СВ).
Что такое страховые взносы?
Налоговый кодекс, а точнее его восьмая статья говорит, что это платежи, которые государство взимает с работодателей на финансовое обеспечение реализации прав застрахованных лиц на получение обеспечения по тому или иному виду обязательного социального страхования.
НДФЛ и страховые взносы 2023 + 📚Удобная статья-справочник + 🔥Бесплатный ПРАКТИКУМ на Stepik!
Виды страховых взносов: какие бывают?
Статья 8 Налогового кодекса различает такие виды взносов на обязательное страхование:
— на пенсионное (ОПС);
— на медицинское (ОМС);
— на социальное — на случай временной нетрудоспособности и в связи с материнством (ВНиМ);
— на травматизм (от несчастных случаев и профзаболеваний).
СВ рассчитываются с зарплаты и иных выплат сотрудникам, к которым относятся (ст. 420 Налогового кодекса):
— отпускные и компенсации за неистраченный отпуск;
— материальная помощь более 4000 руб. на одного сотрудника за год.
Плательщики страховых взносов: кто они?
СВ должны уплачивать все работодатели, выплачивающие зарплату и другие выплаты работникам (п.1 ст. 419 НК РФ).
Уплату взносов производят непосредственно из денежных средств организации: данная сумма не вычитается из зарплаты сотрудника.
Плательщиками могут быть как юридические лица (организации и ИП), так и физические лица.
Важный момент: ИП уплачивают СВ не только за своих сотрудников, но и за самих себя (п.2 ст. 419 НК РФ).
Взносами облагаются выплаты сотрудникам, нанятым по трудовому договору и (или) договору гражданско-праWowого характера (ГПХ).
Если сотрудник нанят по договору ГПХ, то работодателю за него не нужно уплачивать СВ на ВНиМ и по травматизму. Но на ОМС и ОПС всё равно придётся платить.
Выплаты, не подлежащие обложению
Согласно 422 статье Налогового кодекса обложению взносами не подлежат:
— Пособия от государства: по безработице, по временной нетрудоспособности, беременности и родам и прочие.
— Компенсационные выплаты: возмещение вреда, причинённого здоровью, плата за аренду жилого помещения, возмещение затрат на питание, спонсирование повышения квалификации и т.д.
— Единовременно выплачиваемая материальная помощь – из-за ЧС, стихийного бедствия, смерти члена семьи, рождения ребёнка.
— Доходы (кроме з/п), полученные членами общин малочисленных коренных народов РФ.
📌 СТРАХОВЫЕ ВЗНОСЫ: ВИДЫ, НА ЧТО НАЧИСЛЯЮТСЯ, КТО ПЛАТИТ
— Материальная помощь – до 4 000 руб. на сотрудника.
— Возмещение трат сотрудников на погашение кредитов и займов на покупку или строительства жилья.
— Прочие виды выплат компенсационного характера.
Предельная база страховых взносов
При расчёте суммы взносов значение имеют не только ставки, но и предельная величина базы по ним – то есть максимальные лимиты. Лимит базы устанавливается только по взносам на ОПС и ВНиМ. По СВ на ОМС и на травматизм – нет. В 2020 году предельные величины базы по СВ следующие:
— на ОПС – 1 292 000 руб.
— на ВНиМ – 912 000 руб.
Ставки страховых взносов
Доходы сотрудника В ПРЕДЕЛАХ установленной предельной величины базы
Для некоторых компаний установлены пониженные (льготные) ставки СВ. Право использовать их есть у компаний, соблюдающих условия из п. 5 ст. 427 НК РФ. Например, у ИТ-компаний, которые разрабатывают ПО для ЭВМ. Они могут использовать ставки СВ 8% — на ОПС, 4% — на ОМС, 2% — на ВНиМ.
А если выплаты сотруднику превысят предельные базы (лимиты), то СВ на ОПС и на ВНиМ с выплат этому сотруднику начислять не требуется.
Что касается СВ на травматизм, то ставки по этому виду в 2020 году остаются на прежнем уровне. Размер ставки зависит от класса профессионального риска деятельности компании. Для расчёта СВ в 2020 году организации нужно было в срок до 15 апреля 2020 года подтвердить свой основной вид деятельности – так ФСС установит ей тариф на текущий год.
Всего существует 32 тарифа, они сформированы с учётом разных сфер деятельности (ст. 1 Закона № 179-ФЗ). Минимальная ставка – 0,2%, она соответствует первому классу профриска. Максимальная ставка – 8,5%, соответствующая тридцать второму классу.
Класс профессионального риска
Порядок и сроки начисления и уплаты
СВ на ОПС, ОМС и ВНиМ уплачиваются в ИФНС по месту нахождения плательщиков, СВ на травматизм – в ФСС. Взносы в Пенсионный фонд в 2020 году не уплачиваются Wowсе.
Если у компании есть обособленные подразделения в других городах, то СВ уплачиваются по месту нахождения головной компании, за исключением случаев, когда «обособка» наделена специальными полномочиями.
Начисление СВ происходит ежемесячно по каждому работнику на последнее число месяца, исходя из базы для исчисления СВ. А уплачиваются они не позднее 15-го числа следующего календарного месяца. Если 15 число попадает на выходной день (сб/вс/праздник), то взносы платятся в следующий за выходным рабочий день. Например, СВ за октябрь необходимо оплатить не позднее 16 ноября.
Можно оплатить раньше, позже – нельзя. За каждый день просрочки начисляются пени.
Уплаченные СВ оформляются в виде отдельных платёжных документов.
Отчётность по страховым взносам
Итак, сдавать отчётность по страховым взносам обязан работодатель, который заключил трудовой договор и (или) договор ГПХ с физическим лицом и выплачивает ему вознаграждение. При начислении вознаграждений он обязан исчислить с них и страховые взносы, уплатить их, а затем предоставить отчётность в госорганы.
Организации отчитываются по страховым взносам в любом случае: вне зависимости от того, производились ли выплаты физлицам в отчётном периоде или нет. Если выплат не было, сдаются так называемые нулевые отчёты.
С индивидуальными предпринимателями дело другое. Если ИП не имеет сотрудников и не зарегистрирован как работодатель, то отчёты по страховым взносам он не сдаёт.
Отчётные периоды для всех видов страховых взносов одинаковые: это квартал, полугодие, девять месяцев. Расчётный период – год. По завершению каждого из указанных периодов плательщики СВ должны отчитаться о базе, размере, в котором были исчислены страховые взносы, и о том, какие выплаты не подпали под обложение взносами.
Формы отчётности в 2020-2021 годах состоят из 4-ФСС и единого расчёта по страховым взносам. 4-ФСС предназначен для расчёта базы и взносов на травматизм, он сдаётся в ФСС. В едином же расчёте рассчитываются СВ на пенсионное, медицинское страхование и на случай нетрудоспособности. Этот документ сдаётся в налоговую службу.
Сроки сдачи отчётности
Сроки сдачи 4-ФСС зависят от способа подачи – в бумажном или электронном виде. Если отчёт сдаётся на бумаге (для компаний, где среднесписочная численность (ССЧ) или число сотрудников менее 25 человек), то крайний срок – до 20-го числа месяца, следующего за отчётным периодом. Если отчёт отправляется в электронном виде (для компаний с ССЧ или числом сотрудников свыше 25 человек), то сроки увеличиваются на 5 дней.
Единый расчёт по страховым взносам работодатели сдают до 30-го числа месяца, следующего за отчётным периодом. Здесь срок сдачи не зависит от способа отправки. Однако требование к численности сотрудников также есть. Сдавать отчёт в электронном виде должны работодатели с ССЧ или числом сотрудников более 10 человек.
С сервисами для сдачи отчётности в электронном виде компании Такском вы не пропустите ни одного отчёта. Персональный календарь бухгалтера напомнит вам о сроках сдачи, а система проверки на ошибки не даст отправить неправильно заполненный отчёт. При заполнении есть система подсказок, которая поможет заполнить форму.
Такском предлагает на выбор три сервиса для электронной отчётности, в зависимости от масштабов бизнеса, его нужд и используемых учётных и информационных систем.
Так, малому и среднему бизнесу отлично подойдёт облачное решение компании Онлайн-Спринтер. Это веб-кабинет, для работы в котором нужен лишь любой ПК и доступ в интернет. Онлайн-Спринтер представляет собой дополнительную вкладку в браузере, через которую можно сдавать отчётность и переписываться с ФНС. Данные надёжно хранятся в облачном архиве.
Обновлять сервис не придётся: пользователям всегда открывается только актуальная версия ПО.
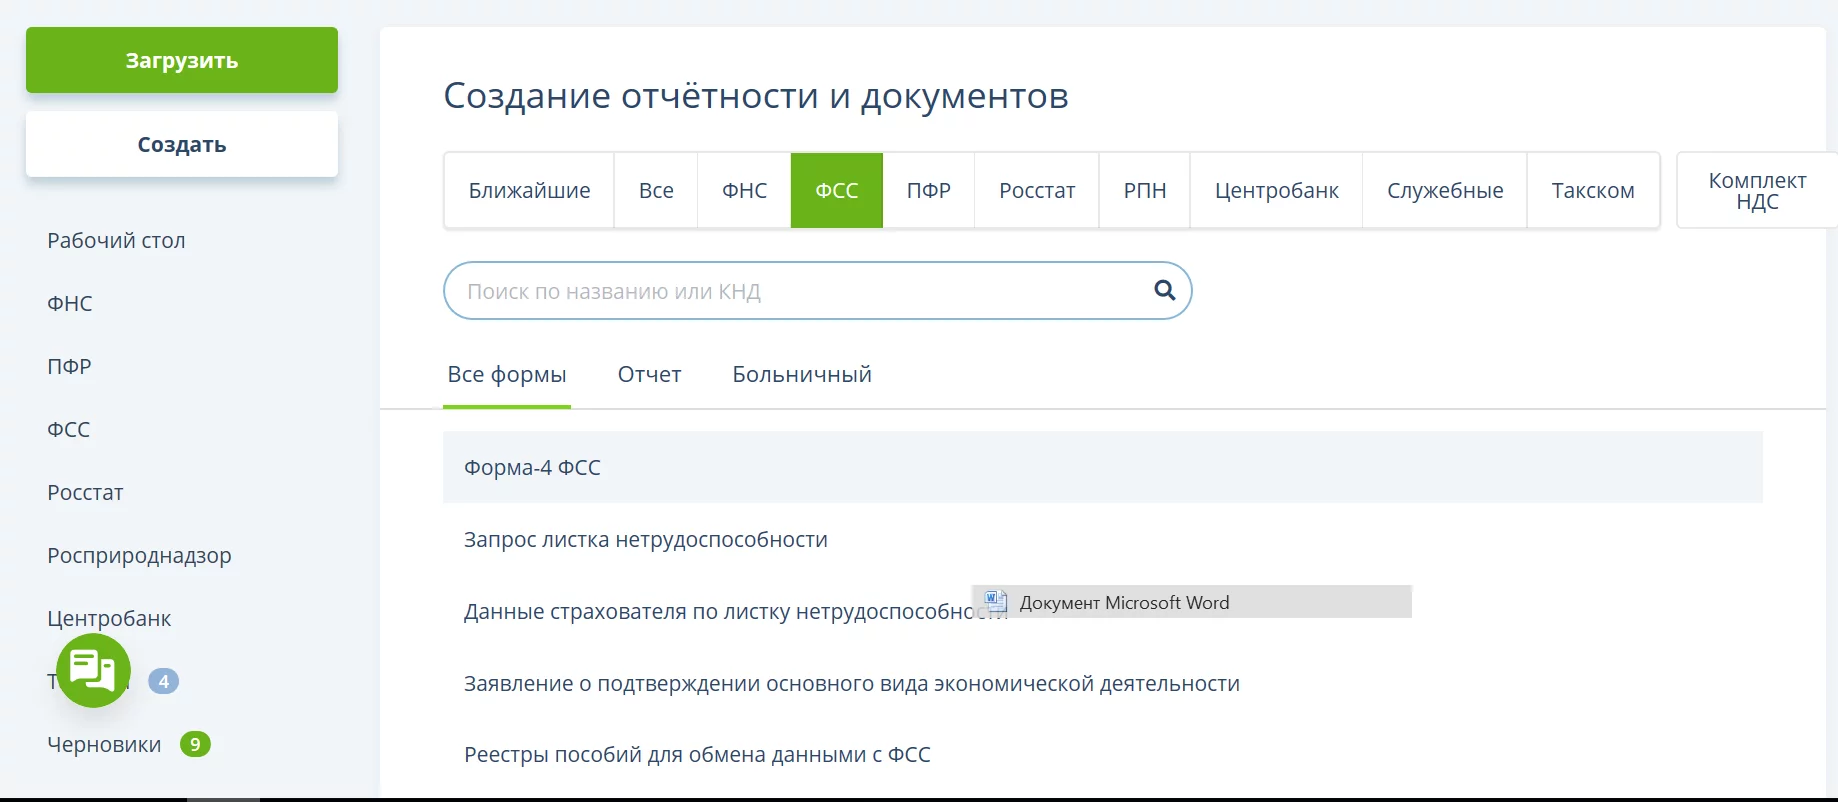
Форма 4-ФСС в Онлайн-Спринтере:
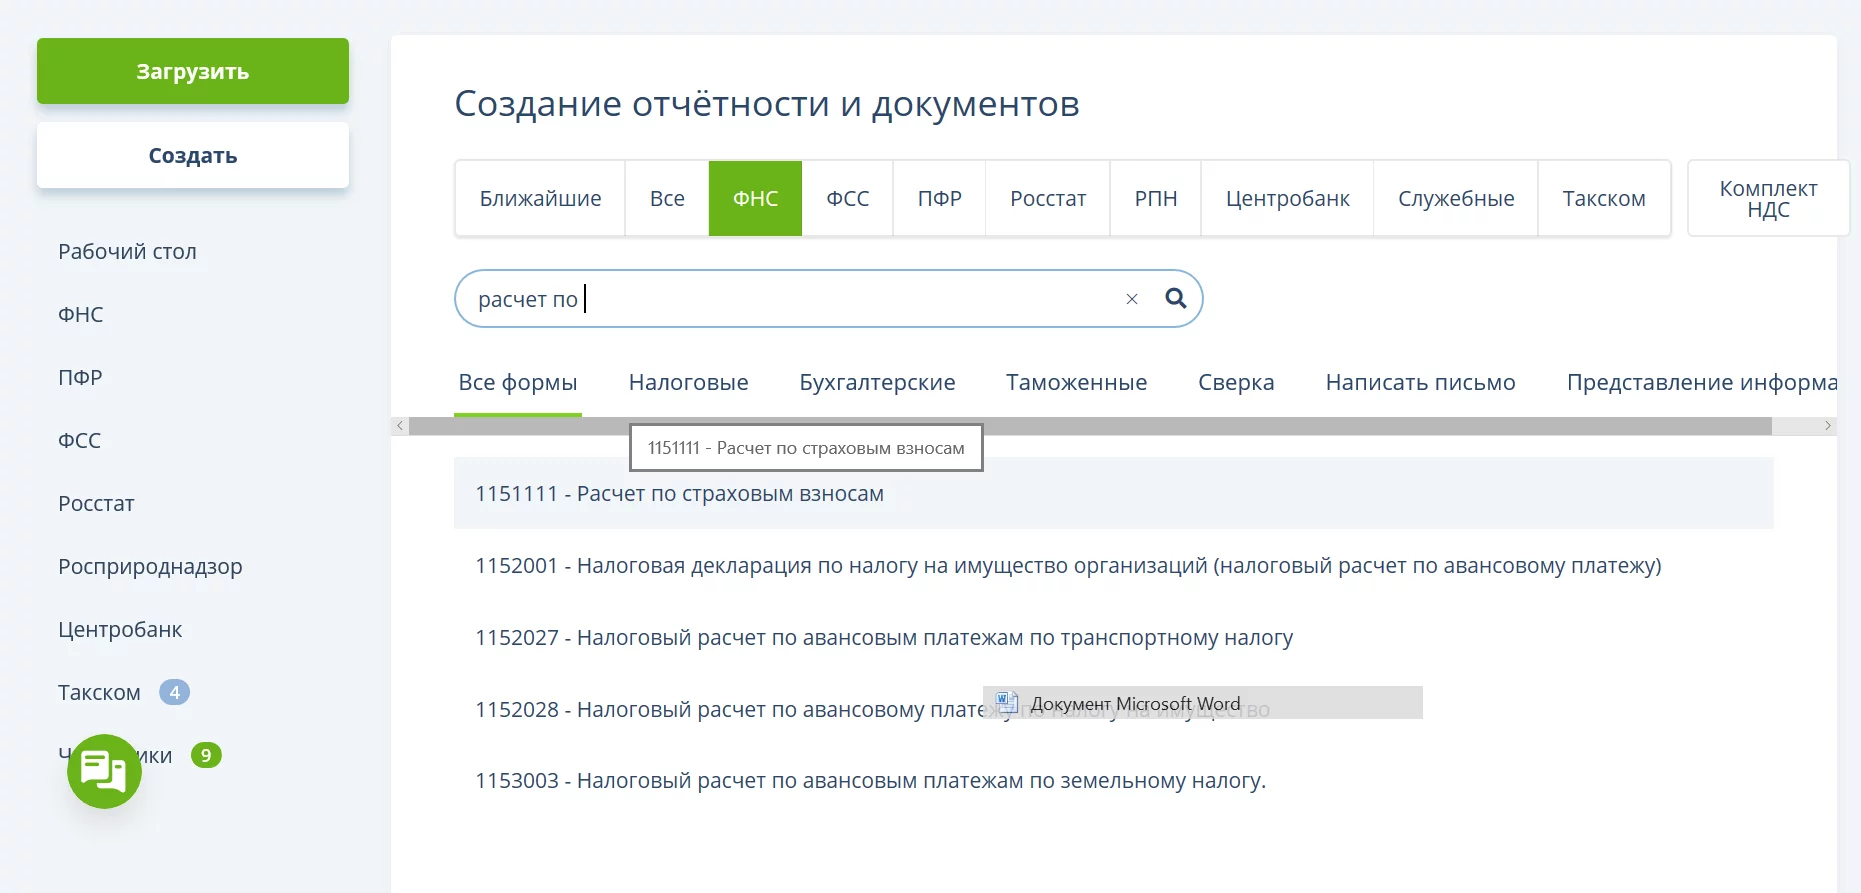
Форма единого расчёта по СВ в Онлайн-Спринтере:
Решение Доклайнер подойдёт предприятиям покрупнее и тем, кто склоняется в пользу выбора программных решений, устанавливаемых на рабочий компьютер. Хранение данных осуществляется на ПК пользователя. При этом работа в сервисе так же проста, как в Спринтере.
В Доклайнере может работать сразу несколько сотрудников одновременно, что удобно для компаний с несколькими бухгалтерами, отвечающими за разные направления отчётности. Можно настроить разные права доступа для них.
У Доклайнера предусмотрен фоновый режим обновлений, который не отвлекает пользователя ПК. Также программа автоматически умеет определять тип документа, отправителя и получателя – достаточно перенести документ из папки на компьютере в окно Доклайнера. Сервис моментально запускается даже с большой базой документов.
А тем, кто привык работать в системе 1С, Такском предлагает напрямую из неё сдавать отчётность. Решение 1С: Электронная отчётность поддерживает большинство популярных конфигураций семейства 1С. Таким образом, решение позволяет работать из привычного интерфейса всем знакомой программы, не перенося данные, и без повторного их ввода.
Источник: taxcom.ru
Страховые взносы: что это такое, виды, плательщики, расчет
Заработная плата (оплата труда работника) — вознаграждение за труд в зависимости от квалификации работника, сложности, количества, качества и условий выполняемой работы, а также компенсационные и стимулирующие выплаты. С данных выплат работодатель обязан уплачивать обязательные платежи в бюджет — страховые взносы. Часто спрашивают: Взнос что это? Что это такое страховые взносы?
Какие бывают виды страховых взносов? Куда работодатель обязан их платить, а также какую ответственность он может понести за их неуплату? Ответы на данные вопросы в статье Фирммейкер.
01. Что такое страховые взносы и когда возникли
Страховые взносы – это обязательные платежи на обязательное пенсионное страхование, обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, на обязательное медицинское страхование, взимаемые с организаций и физических лиц в целях финансового обеспечения реализации прав застрахованных лиц на получение страхового обеспечения по соответствующему виду обязательного социального страхования (ст. 8 НК РФ).
Обязательное социальное страхование — часть государственной системы социальной защиты населения, спецификой которой является осуществляемое в соответствии с федеральным законом страхование работающих граждан от возможного изменения материального и (или) социального положения вследствие достижения пенсионного возраста, наступления инвалидности, потери кормильца, заболевания, травмы, несчастного случая на производстве или профессионального заболевания, беременности и родов, рождения ребенка (детей), ухода за ребенком в возрасте до полутора лет и других событий, установленных законодательством Российской Федерации об обязательном социальном страховании (ст. 1 ФЗ № 165-ФЗ от 16.07.1999).
История страховых взносов довольно молодая. Появлению социального страхования способстWowало развитие экономики, появление трудовых отношений, вследствие чего наемные работники стали нуждаться в социальной защите. Первые упоминания о социальном страховании уходят в 19 век, в это время в Германии появляется Бисмарский «Свод имперских законов».
В России значительным скачком в развитии страхования явилась отмена крепостного права. В это время принимается первый закон в этой области страхования «Об обязательном учреждении вспомогательных товариществ на казенных горных заводах».
Для обеспечения более прогрессивных экономических механизмов и для урегулирования пенсионного обеспечения 22 декабря 1990 года создается Пенсионный фонд. Еще до образования Пенсионного фонда бюджет пополнялся из общего фонда заработной платы организаций.
1 января 1991 года создается Фонд социального страхования, призванный регулировать отношения в области социального страхования граждан.
24 февраля 1993 года для финансирования медобслуживания создается Фонд медицинского страхования.
02. Чем регулируются страховые взносы
- Глава 34 Налогового Кодекса;
- ФЗ «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний» ФЗ № 125-ФЗ от 24.07.1998;
- ФЗ «Об основах обязательного социального страхования» № 165-ФЗ от 16.07.1999;
- ФЗ «Об обязательном пенсионном страховании в Российской Федерации» № 167-ФЗ от 15.12.2001;
- ФЗ «Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством» Федеральный закон № 255-ФЗ от 29.12.2006;
- ФЗ «Об обязательном медицинском страховании в Российской Федерации» Федеральный закон № 326-ФЗ от 29.11.2010.
03. Кто обязан платить страховые взносы
Страхователь, выплачивающий заработную плату и иные выплаты в пользу застрахованных лиц обязан уплачивать страховые взносы (п.1 Ст. 419 НК).
Уплачивает страховые взносы страхователь из денежных средств организации, не вычитая данную сумму из заработной платы сотрудника.
К страхователям в данном случае относятся:
- организации;
- индивидуальные предприниматели;
- физические лица, не являющиеся индивидуальными предпринимателями.
Пример1: Фиксированный страховой взнос для ИП на 2022 и 2023 года
Размер фиксированного платежа для предпринимателей, не являющимися работодателями, на обязательное пенсионное страхование, если доходы за год не превысили 300 тыс. рублей, составляет:
- на 2022 год — всего 43 211 руб (обязательное пенсионное страхование 34 445 рублей, обязательное медицинское страхование – 8766 руб);
- на 2023 год — всего 45 842 рубля (обязательное пенсионное страхование 36 723 руб, обязательное медицинское страхование 9 119 рублей).
Срок уплаты данных платежей – не позднее 31 декабря 2022 года.
Если величина дохода индивидуального предпринимателя за 2022 год превысит 300 тыс. рублей, ему необходимо дополнительно уплатить страховые взносы на обязательное пенсионное страхование в размере 1 (одного) процента суммы дохода, превышающего 300 тыс. рублей, в срок не позднее 1 июля 2023 года. При этом размер страховых взносов на обязательное пенсионное страхование за 2022 год не может быть более восьмикратного фиксированного размера страховых взносов на обязательное пенсионное страхование (275 560 рублей).
04. Виды страховых взносов
Различают следующие виды страховых взносов (ст. 8 НК РФ):
- страховые взносы на обязательное пенсионное страхование (ОПС);
- страховые взносы на обязательное медицинское страхование (ОМС);
- страховые взносы на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством (ВНиМ);
- страховые взносы на травматизм (страхование от несчастных случаев).
Данные виды взносов рассчитываются с заработной платы и иных выплат, начисленных по каждому сотруднику.
К иным выплатам, по которым необходимо начислить и уплатить страховые взносы относятся (ст. 420 НК РФ):
- премии;
- отпускные и компенсации за неиспользованный отпуск;
- материальная помощь свыше 4000 руб. на одного сотрудника за год.
Пример2. С какой суммы рассчитывают ООО страховые взносы
Сотруднику ООО «Империя» Иванову И. И. были начислены следующие выплаты за месяц:
| Вид выплаты | Сумма, руб. | База | |
| налогооблагаемая | не подлежащая налогообложению | ||
| Заработная плата | 10000 | 10000 | 0 |
| Премия | 5000 | 5000 | 0 |
| Материальная помощь | 7000 | 3000 | 4000 |
| Итого | 22000 | 18000 | 4000 |
Таким образом, страховые взносы необходимо оплатить с суммы 18000 рублей, т.е. с заработной платы, премии и материальной помощи свыше 4000 рублей.
05. Какие выплаты не облагаются страховыми взносами
К выплатам, не подлежащим обложению страховыми взносами относятся (ст. 422 НК РФ):
- государственные пособия (пособия по безработицы, по временной нетрудоспособности, по беременности и родам);
- выходные пособия, если данная сумма не превышает трехкратный размер среднего месячного заработка работника;
- выполнение работ, оказание услуг по договору гражданско-праWowого характера не облагаются страховыми взносами на ОСС и по травматизму. А вот взносы на ОПС и ОМС придется начислить;
- единовременная материальная помощь в связи с чрезвычайной ситуацией, стихийным бедствием, в связи со смертью члена семьи, а также в связи с рождением ребенка. Обратите внимание, для оказания материальной помощи сотруднику необходимо издать приказ и приложить к нему подтверждающие документы, иначе проверяющие органы могут приписать данные суммы к облагаемым страховыми взносами;
- материальная помощь в пределах 4000 руб. на одного сотрудника за год;
- суммы выплат по трудовым договорам и гражданско-праWowым договорам в пользу иностранных граждан и лиц без гражданства, временно пребывающих на территории Российской Федерации, если данные лица не признаны застрахованными в соответствии с законодательством.
06. Как рассчитать страховые взносы. Ставки. Срок уплаты
6.1 Страховые взносы начисляются и уплачиваются ежемесячно
Страховые взносы начисляются ежемесячно по каждому сотруднику на последнее число месяца, исходя из базы для исчисления страховых взносов. А уплачиваются не позднее 15-го числа следующего календарного месяца. То есть страховые взносы за февраль необходимо оплатить не позднее 15 марта. Если 15 число выпадает на выходной день, то страховые взносы платятся в следующий рабочий день за выходным. Например, страховые взносы за март необходимо оплатить до 15 апреля, но так как 15 апреля нерабочий день, оплата переносится на 16 апреля.
Раньше оплатить можно, позже — нет. Однако, если вы просрочили оплату, то оплатить все равно нужно как можно скорее, так как далее начисляются пени за каждый день просрочки.
6.2 Расчет страховых взносов производится из ставки и базы
Рассчитываются страховые взносы, исходя из ставки и базы для исчисления страховых взносов. База для исчисления страховых взносов определяется как сумма выплат и иных вознаграждений, начисленных отдельно в отношении каждого физического лица с начала года нарастающим итогом (Ст. 421 НК РФ).
Ставки и предельная база 2022 по каждому виду взносов установлены следующим образом (см. таблицу). Как изменялась база страховых взносов (график)
| База для исчисления страховых взносов | Пенсионное страхование | Социальное страхование | Медицинское страхование | |
| Предельная величина базы на год | 1 565 000 | 1 032 000 | нет макс размера | |
| Предельная величина базы на мес=База/12 мес | 130 416 | 86 000 | нет макс размера | |
| Ставка | 22,00% | 2,90% | 1,80% | 5,10% |
| Размер взноса =База*Ставка | 344 300 | 29 928 | 18 576 | |
| Ставка, если база превышена | 10% | 0% | 0% | 5,10% |
Пример3. ООО «Шоколад» (кондитер) считает страховые взносы
Организация ООО «Шоколад» (общая система налогообложения, вид деятельности — продажа кондитерских изделий), выплачивает сотрудникам заработную плату, рассчитаем сумму страховых взносов за декабрь.
Вариант 1 – база для исчисления страховых взносов не превысила установленный предел, заработная плата составила 20000 руб.
ОПС = 20000 руб*22% = 4400 руб.
ОМС = 20000 руб.*5,1% = 1020 руб.
ВНиМ = 20000 руб.*2,9%= 580 руб.
Травматизм = 20000 руб.*0,2% = 40 руб.
ФСС может установить иной коэффициент, для примера мы берем 0,2%. Он зависит от вашего основного вида деятельности. Узнать о том, какой коэффициент применяется для вашей организации вы можете либо из «Уведомления о размере страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний», либо непосредственно в фонде социального страхования.
Вариант 2 — база для исчисления страховых взносов превысила установленный предел по ОПС и по ВНиМ, заработная плата составила 200000 руб. В данном случае страховые взносы на случай временной нетрудоспособности и в связи с материнством не начисляются и не уплачиваются, взносы на обязательное пенсионное страхование платятся по ставке 10%.
ОПС = 200000 руб.*10% = 20000 руб.
ОМС = 200000 руб.*5,1% = 10200 руб.
Травматизм = 200000 руб.*0,2% = 400 руб.
6.3 Малые предприятия могут использовать пониженные тарифы страховых взносов
С 2021 года плательщики страховых взносов, включенные в реестр субъектов малого и среднего предпринимательства, начисляют страховые взносы по пониженному тарифу (ст. 427 НК РФ).
Пониженные тарифы применяются только с суммы заработной платы свыше МРОТ, даже если сотрудник работает на неполную ставку. Например, заработная плата составляет 24000 руб на полную ставку, сотрудник работает на 0,5 ставки, соответственно его зарплата составит 12000 руб. Это меньше МРОТ, а это значит, что страховые взносы с данной зарплаты начисляются в полном размере.
Таблица — Пониженные ставки страховых взносов
Вид страхования
Ставка с зарплаты свыше МРОТ
Пример4. ООО «Омега» (мп, 7 человек) расчет страховых взносов с пониженным тарифом
Организация ООО «Омега» относится к субъектам малого предпринимательства. Штат сотрудников организации составляет 7 человек. База для начисления страховых взносов — 345 000 руб. Посчитаем страховые взносы.
МРОТ на 01.01.22 г. — 13890 руб.
7 сотрудников * 13890 руб. = 97230 руб. С этой суммы мы рассчитываем страховые взносы в полном размере.
345000 руб — 97230 руб = 247770 руб. С этой суммы рассчитываются страховые взносы по пониженным ставкам.
Таблица — расчет обычного и пониженного тарифа
07. Куда уплачиваются страховые взносы
Страховые взносы на ОПС, ОМС, на случай ВНиМ уплачиваются в ИФНС по месту нахождения организации, а страховые взносы на травматизм — в Фонд социального страхования.
Если организация имеет обособленное подразделение в другом городе, то уплачивать страховые взносы необходимо по месту нахождения ее головной организации. Однако, если обособленное подразделение наделено полномочиями, то уплачивать страховые взносы требуется по месту нахождения обособленного подразделения. В этом случае страховые взносы уплачиваются исходя из размера базы по данному подразделению.
Каждый вид страховых взносов уплачивается отдельными платежными документами. Обратите внимание на правильность КБК, который указываете в платежном поручении, для каждого страхового взноса оно своё.
08. Как проверяется уплата страховых взносов
Правильность и своевременность уплаты взносов осуществляется с помощью камеральных и выездных проверок. С 2017 года контроль за уплатой страховых взносов осуществляют налоговые органы, за исключением взносов на травматизм, данные взносы контролирует ФСС. Мы рассказывали об этом подробно в статье «Реформа страховых взносов».
За Фондом социального страхования также остаются:
- камеральные проверки на возмещение средств социального страхования по заявлению работодателя;
- проведение выездных проверок, совместно с налоговыми инспекторами;
- рассмотрение жалоб по актам проверок.
Контроль правильности и своевременности уплаты страховых взносов налоговые органы осуществляют с помощью:
- камеральной проверки Расчета по страховым взносам;
- сверки начисленных и уплаченных сумм страховых взносов;
- проведения выездных проверок, совместно с ФСС.
Пример5. У ООО «Карат» идет проверка уплаты страховых взносов: какие документы можно давать?
Организации ООО «Карат» (общая система налогообложения, вид деятельности — оптовая торговля автомобильными деталями) поступило решение о проведении выездной проверки, предметом которой является правильность исчисления и своевременность уплаты страховых взносов, а также правомерность произведенных страхователем расходов на выплату страхового обеспечения за 2014-2017 год.
Для проведения проверки были затребованы следующие документы:
- трудовые, гражданско-праWowые договоры;
- приказы о приеме на работу;
- трудовые книжки;
- табели учета рабочего времени;
- платежные, расчетно-платежные ведомости на выплату заработной платы;
- личные карточки сотрудников;
- листки нетрудоспособности;
- заявление и приказ о предоставлении отпуска по беременности и родам, расчет суммы пособия;
- документы, подтверждающие оплату ежемесячного пособия по беременности и родам (копия свидетельства о рождении, заявление о предоставлении отпуска, приказ, расчет суммы пособия, справка с места работы отца о том, что он не получает пособие);
- приказы на материальную помощь и документы, подтверждающие основание для ее выплаты.
Также налоговой и ФСС могут быть запрошены и другие документы, относящиеся к проводимой проверке. В день окончания проверки была подписана справка о проведенной проверке.
09. Какую ответственность несет работодатель за неуплату страховых взносов
В случае неуплаты страховых взносов работодатель несет налоговую, административную и уголовную ответственность.
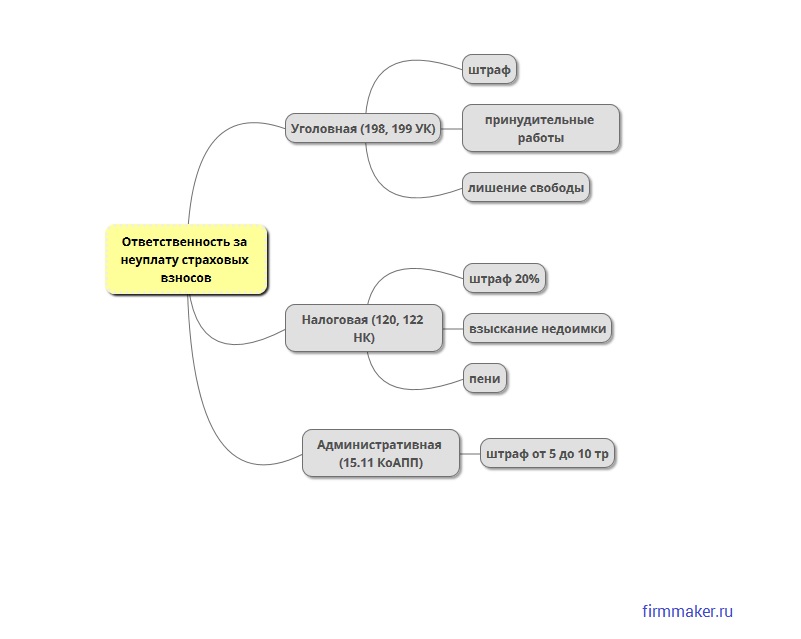
9.1 Административная ответственность за неуплату страховых взносов — штраф
Административная ответственность за неуплату страховых взносов установлена только для должностных лиц госорганов, а также других организаций и учреждений, которые ведут бюджетный учет (ст. 15.15.6 КоАП РФ).
Для директоров и других ответственных лиц остальных организаций административное наказание прямо не предусмотрено, хотя есть мнение, что их могут привлечь по ст. 15.11 КоАП РФ, которая устанавливает ответственность за неуплату налогов и сборов.
9.2 Налоговая ответственность за неуплату страховых взносов — недоимка, пени, штраф
К налоговой ответственности привлекают за неуплату, неполную уплату взносов в результате занижения базы для исчисления страховых взносов, других неправомерных действий. Данный вид ответственности является наиболее распространенным видом ответственности за неуплату страховых взносов. И, как правило, влечет одновременно взыскание недоимки (суммы неуплаченного налога) с работодателя и начисление пеней за каждый день просрочки платежа, а также, вместе с тем, возможно наложение штрафа в размере 20% от суммы неуплаченных страховых взносов, а в случае, если неуплата умышленная — 40% от этой суммы. Однако, данный штраф можно избежать. Разъяснения о назначении штрафа за неуплату страховых взносов дает Минфин в Письме N 03-02-07/1/31912 от 24.05.2017г.: «Бездействие налогоплательщика, выразившееся исключительно в неперечислении в бюджет указанной в налоговой декларации суммы налога, не образует состав правонарушения, установленного статьей 122 Налогового Кодекса. В этом случае с налогоплательщика подлежат взысканию пени.»
Таким образом, если Вы несвоевременно оплатили страховые взносы, но верно отразили начисления и Wowремя сдали расчет, штраф не назначается. Вам необходимо будет оплатить только недоимку и начисленные пени. Избежать штрафа можно и в случае, если вы неверно отразили начисления, что привело к занижению налоговой базы.
Для этого необходимо вначале погасить возникшую недоимку и пени, а затем сдать уточненный Расчет по страховым взносам. При этом, организация должна обнаружить ошибку до того, как ее найдет налоговая и до того, как узнает, что инспекция назначила выездную проверку (ст. 81 НК РФ).
Пример6. ООО «Икра» допустило просрочку уплаты страховых взносов : какая ждет ответственность?
Организация ООО «Икра» (общая система налогообложения, вид деятельности — оптовая торговля рыбой, морепродуктами и рыбными консервами) заплатила страховые взносы за март 2018 года в размере 10000 руб. 17.05.2018 года (вместо 16.04.2018г.), тем самым просрочив выплату на 30 дней. Налоговая прислала требование об уплате недоимки в размере задолженности — 10000 руб. и пеней.
В данном случае пени будут равны: 10000 руб. х 7,25 % (ставка рефинансирования, дейстWowавшая в период просрочки) х 1/300 х 30 дн. = 72,50 руб. Работодатель понес налоговую ответственность за неуплату страховых взносов в виде начисления пени. Недоимка и пени имеют разные КБК, поэтому платить их необходимо разными платежными документами.
9.3 Уголовная ответственность за неуплату страховых взносов — штраф, арест, лишение свободы
Уголовную ответственность несут работодатели, которые, как и в случае с налоговой ответственностью, не уплатили (оплатили не полностью) страховые взносы, не представили расчет или включили в него заведомо ложные сведения, повлекшие за собой искажение налоговой базы в крупном или особо крупном размере. Если же работодатель совершил данное преступление впервые и полностью оплатил штраф, все суммы недоимки и пеней, то он освобождается от уголовной ответственности.
Данный вид ответственности является довольно молодым. Перспективы введения уголовной ответственности за неуплату страховых взносов рассматривалась еще с 2013 года, однако статья, определяющая данный вид ответственности была введена Федеральным законом № 250 – ФЗ лишь 29 июля 2017 года.
Уголовная ответственность для физических лиц по страховым взносам (ст. 198 УК РФ):
- наложение штрафа от 100 до 300 тыс. рублей или в размере заработной платы за период до 2 лет;
- обязательные работы на срок до одного года;
- арест до 6 месяцев;
- лишение свободы на срок до одного года.
Если данное деяние совершено в особо крупном размере, то физическое лицо наказывается:
- штрафом от 200 до 500 тыс. руб. или в размере заработной платы за период до 3 лет;
- обязательными работами на срок до 3 лет;
- лишением свободы на срок до 3 лет.
Итоги
Страховые взносы – это обязательные платежи на обязательное пенсионное страхование, обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, на обязательное медицинское страхование, взимаемые с организаций и физических лиц в целях финансового обеспечения реализации прав застрахованных лиц на получение страхового обеспечения по соответствующему виду обязательного социального страхования.
Данные виды взносов рассчитываются с заработной платы и иных выплат, начисленных по каждому сотруднику ежемесячно на последнее число месяца исходя из базы для исчисления страховых взносов. А уплачиваются не позднее 15-го числа следующего календарного месяца.
Страховые взносы на ОПС, ОМС, на случай ВНиМ уплачиваются в ИФНС по месту нахождения организации, а страховые взносы на травматизм — в Фонд социального страхования.
В случае неуплаты страховых взносов работодатель несет налоговую, административную и уголовную ответственность.
Фирммейкер, июль 2018 (следим за актуальностью)
Ольга Круглова (Усс)
При использовании материалов ссылка обязательна
Ведём бухгалтерию — простую и сложную
Считаем налоги и страховые взносы
Источник: firmmaker.ru
Взносы ИП за себя в 2023 году. Что изменится?
Новый 2023 год начался с глобальных перемен, связанных с введением ЕНС и объединением ПФР и ФСС в единый фонд. Рассмотрим, какие изменения затронули взносы ИП за себя в 2023 году и как на них повлияло введение единого налогового счета.
Страховые взносы ИП за себя. Изменения 2023 года
- Расширен перечень систем налогообложения, на которых не нужно платить страховые взносы.
Освобождение от обязанности уплаты страховых взносов получили ИП на АУСН. Ранее только один режим освобождал предпринимателей от страховых отчислений – НПД.
Клиентам Ак Барс Банка доступен сервис автоматизированной «упрощенки».
Банк входит в число официальных партнеров федерального проекта. Воспользоваться АУСН могут клиенты банка на территории Татарстана, Москвы, Московской и Калужской областей.
С 2023 года произошло плановое увеличение размера взносов. Если в 2022 году общая сумма отчислений на пенсионное и медицинское страхование составляла 43 211 руб., то в 2023 году она равна 45 842 руб.
- Установлена единая сумма взносов к уплате за год.
В НК страховые взносы теперь не разделяются отдельно на пенсионное и медицинское страхование. В ст. 430 НК с 2023 года будет отражаться общая сумма.
На 2023 год она составляет 45 842 руб. с дохода, не превышающего 300 000 руб.
- Изменена сумма предельного взноса с дохода свыше 300 000 руб.
Кроме фиксированных взносов, ИП обязан рассчитать и уплатить в бюджет дополнительный взнос с дохода свыше 300 000 руб. До конца 2022 года в НК устанавливалась формула расчета предельной величины страховых отчислений на ОПС.
Так, максимальный размер отчислений на ОПС (фиксированная часть + взнос с превышения) не должен был превышать 8-кратный размер взносов на ОПС, установленный на год.
То есть, в 2022 году общая сумма отчислений на пенсионное страхование не должна была превышать 275 560 руб. (34 445 + 1% с дохода свыше 300 000 руб.)
Теперь в НК прописана не формула расчета, а максимальный размер взноса с превышения – 257 061 руб. (на 2023 год).
- Изменен порядок уплаты страховых взносов.
Ранее отчисления на страхование производились двумя отдельными платежками на разные КБК: отдельно на ОПС и отдельно на ОМС. С 2023 года уплата большинства налогов и страховых взносов производится по единым реквизитам на ЕНС.
Единый налоговый счет – новая система учета налоговых обязательств. Простыми словами – налоговый кошелек, на который ИП переводит деньги и с которого налоговая их списывает для уплаты обязательных платежей.
- Усложнен порядок уменьшения авансов по УСН и патента на страховые взносы.
Если раньше для уменьшения авансовых платежей по УСН и налога по ПСН на страховые взносы нужно было лишь оплатить эти взносы в периоде, за который производится зачет, то теперь нужно дополнительно подать заявление.
Заявление на зачет подается в рамках ст. 78 НК и только в электронной форме. Соответственно, чтобы его подписать ИП должен иметь квалифицированную ЭЦП.
Если ИП не подаст заявление о зачете (которым он «резервирует» дату и сумму уплаченных взносов), то страховые взносы будут считаться уплаченными на дату их списания с ЕНС.
Так, например, срок уплаты взносов за 2023 год с 31 декабря 2023 года переносится на 9 января 2024 года (31 декабря выпадает на выходной). И если ИП не подаст в 2023 году заявление о зачете, то он не сможет учесть эти взносы при уменьшении авансов по УСН и налога по ПСН в 2023 году (даже, если подаст уведомление об уменьшении патента на взносы в 2023 году).
Связано это с тем, что датой уплаты взносов будет считаться уже не 2023 год, а день их списания с ЕНС – 9 января 2024 года. И учесть их можно будет только при расчете авансов по УСН и налога по ПСН в 2024 году.
Обобщим информацию и все изменения по страховым взносам в виде таблицы.
Основание
Что было в 2022 году
Что изменилось в 2023 году
Системы налогообложения, на которых уплата страховых взносов не обязательна
Размер страховых взносов
- 43 211 руб. – фиксированные взносы;
- 1% с дохода свыше 300 000 руб.
Максимальная сумма взносов на ОПС и ОМС (фиксированные взносы + 1%) – 284 326 руб.
- 45 842 руб. – фиксированные взносы;
- 1% с дохода свыше 300 000 руб.
Максимальная сумма взносов (фиксированные взносы + 1%) – 302 903 руб. (45 842 + 257 061)
Отражение размера взносов в НК
Отдельно на ОПС – 34 445 руб.
Отдельно на ОМС – 8 776 руб.
Разделения нет. Общая сумма взносов к уплате за 2023 год – 45 842 руб.
Уплата взносов
Отдельными платежными поручениями на разные КБК
Одной платежкой (в рамках единого налогового платежа) на реквизиты ЕНС
Уменьшение авансовых платежей по УСН и налога по ПСН на страховые взносы
- Оплата страховых взносов в том периоде, за который производится уменьшение.
- Подача уведомления об уменьшении патента на страховые взносы (для ИП на ПСН)
- Оплата взносов.
- Подача заявления о зачете.
- Подача уведомления об уменьшении патента на взносы (для ИП на ПСН)
Бесплатно зарегистрировать ИП и ООО можно с помощью онлайн-сервиса регистрации Ак Барс Банка. Функционал сервиса включает в себя бесплатную подготовку документов, выпуск электронной подписи и консультации по направлению документов в ИФНС. Платить госпошлину не нужно.
Новый порядок уплаты страховых взносов
Ранее для оплаты взносов ИП нужно было подготовить две платежки: одну на взносы по ОПС и другую на взносы по ОМС. Теперь нужно лишь пополнить ЕНС на сумму взносов, подлежащих уплате в бюджет.
В 2023 году перечислить взносы в бюджет можно тремя способами:
1. Через личный кабинет налогоплательщика.
Самый простой способ. ИП нужно лишь ввести сумму платежа. Заполнение других реквизитов, таких как ИНН или ФИО, не требуется. Система их подставит автоматически, исходя из данных, отраженных в личном кабинете.
2. С помощью сервиса ФНС.
Оплатить таким образом страховые взносы может не только ИП, но и третьи лица. Для этого нужно перейти на сайт ФНС в сервис «Уплата налогов и пошлин», ввести там ФИО ИП, его ИНН и сумму платежа. После чего система предложит либо оплатить взносы сразу же на сайте, либо через отделение банка по предварительно подготовленной на этом сайте платежке.
3. По платежному поручению.
Обратите внимание, в настоящее время некоторые банки отказываются проводить платежи по реквизитам, рекомендованным ФНС. Связано это с тем, что официальный порядок заполнения платежных поручений на пополнение ЕНС пока не утвержден.
В этом случае можно попробовать оплатить взносы через те банки, которые проводят платежи по указанным ниже реквизитам либо подождать официального утверждения новых правил заполнения.
Заполните платежное поручение на пополнение ЕНС, используя следующие реквизиты:
Поле
Название поля
Значение
Источник: www.klerk.ru