
Ситуация, когда страховка ОСАГО не покрывает расходов на восстановительный ремонт, поврежденного при ДТП автомобиля, очень распространенная.
Страховые компании не отказываются компенсировать водителям причиненный в автоаварии ущерб, но размер выплат занижают. Мы рассмотрим, что нужно предпринять автолюбителю, чтобы защитить свои права.
Страховые выплаты не покрыли ремонт автомобиля
Автолюбитель, который пострадал в дорожно-транспортном происшествии, должен позаботиться о выплате страховой компенсации еще на месте столкновения. Нужно помнить, что первым и очень важным этапом возмещения полученного ущерба является грамотное оформление автомобильной аварии.

Автовладельцу после того, как случилось столкновение нужно справиться с эмоциями и выполнить необходимые действия предусмотренные пунктами 2.5 и 2.6 ПДД:
Иж Адвокат Пастухов. Страховая по ОСАГО заплатила мало или ремонт обошелся дороже, что делать?
- Остановить автомобиль и не передвигать его с места.
- Включить аварийную сигнализацию и выставить знак аварийной остановки на расстоянии не менее чем за 15 метров от машины в черте населенного пункта и 30 метров за его пределами.
- Оказать первую медицинскую помощь пострадавшим участникам происшествия. При необходимости вызвать скорую помощь.
- Вызвать сотрудников ГИБДД.
- Позвонить в страховую компанию и сообщить о месте и времени автоаварии. Коротко описать обстоятельства столкновения, а также полученные машинами повреждения. На всякий случай записать фамилию, имя, отчество и должность сотрудника компании, принявшего звонок. Страховой агент может принять решение о направлении на место происшествия представителя компании для наблюдения за процессом оформления ДТП.
- Сделать фотографии с места происшествия, и желательно, видеосъёмку.
- Искать случайных свидетелей автоаварии. Взять у них контактные и личные данные.
- Дождаться приезда инспекторов ГИБДД и принимать активное участие в оформлении аварии.
Сотрудники дорожной полиции составляют протокол об административном правонарушении, в котором фиксируют все повреждения, полученные автомобилями при столкновении. Также, выписывают справку о ДТП, в которой, указывается полный перечень причиненных машине повреждений.
Автолюбитель должен проследить, чтобы все повреждения были отображены в документах. После их подписания внести изменения не получится.
Таким образом, водитель выполнит все действия, предписанные ПДД, и грамотно оформит дорожно-транспортное происшествие. Именно, правильное составление полицейскими процессуальных документов, с указанием всех полученных повреждений, поможет впоследствии потерпевшему автовладельцу объективно оценить причиненный материальный ущерб.
Европротокол не вариант?

Когда выполняются все условия Европротокола, то водители могут обойтись без вызова сотрудников ГИБДД и самостоятельно оформить происшествие.
Напомним обязательные условия, которые должны наступить одновременно: столкнулось только два автомобиля; нет пострадавших, а только причинен материальный вред транспортным средствам участников ДТП; размер ущерба не превышает 100 тыс. рублей; между водителями нет разногласий.
При невыполнении хоть одного условия следует вызывать инспекторов дорожной полиции. Автоюристы всегда советуют трезво оценить полученный вред. Ведь, при аварии, кроме машин может быть повреждено другое имущество. Например, при столкновении упал и разбился дорогой смартфон или ноутбук.
Автолюбители могут вписать поврежденное имущество в Европротокол, но следует помнить, что общая сумма компенсации будет только 100 тыс. рублей. Все убытки превышающие лимит по Европротоколу страховщик оплачивать не будет. Для обращения в суд необходима справка о ДТП, которую выписывают инспекторы ГИБДД.
При составлении Европротокола справки о ДТП не будет, и соответственно, подать исковое заявление не получиться. Поэтому, когда вы не ориентируетесь в стоимости запчастей и ремонтных работ, а кроме машины повреждено дорогое имущество, то вызывайте для оформления автоаварии инспекторов дорожной полиции.
Второй этап получения компенсации ущерба – обращение в страховую компанию с письменным заявлением о страховых выплатах. Пострадавший водитель обязан обратиться к страховщику виновника аварии на протяжении 15 рабочих дней после происшествия.

К заявлению прилагается следующий пакет документов:
- справка о ДТП;
- паспорт гражданина РФ;
- полис ОСАГО;
- водительское удостоверение;
- свидетельство о регистрации автомобиля;
- техпаспорт машины;
- извещение о ДТП;
- банковские реквизиты счета для перевода страховых выплат.
При оформлении Европротокола применяется процедура прямого возмещение ущерба. Водители обращаются с заявлением о страховых выплатах к своему страховщику на протяжении 5 рабочих дней. Пакет документов к заявлению прилагается такой же, только без справки о ДТП.
Страховая компания обязана, после получения от потерпевшего автовладельца письменного обращения, организовать на протяжении 5 рабочих дней, осмотр поврежденной машины. Такой осмотр проводит эксперт, работающий при страховщике. На основании составленного им акта осмотра, проводится начисление страховых выплат.
Когда выплаты не хватает
Что делать, когда выплаты по ОСАГО не хватает на ремонт? Итак, страховая компания выплатила потерпевшему автолюбителю компенсацию, которая в идеале, должна покрыть стоимость восстановительного ремонта машины.
На практике этих денег не хватает для ремонта авто, поврежденного при столкновении. Водителю в этой ситуации не стоит пускать все на самотек и доплачивать за ремонт собственными средствами.
Следует запомнить важное правило – не ремонтировать поврежденный автомобиль до проведения независимой экспертизы, а при «серьезных» повреждениях до вступления в законную силу судебного решения о компенсации ущерба. Во время судебного разбирательства может быть назначена судебная экспертиза, которую лучше проводить с осмотром машины.

Основоположным документом для проверки правильности начисления компенсации, является акт осмотра поврежденной машины. Согласно, Правил ОСАГО получить такой документ можно только по письменному обращению. В заявлении следует попросить копию акта осмотра и калькуляцию стоимости восстановительного ремонта.
С этими документами необходимо сразу обращаться к независимым экспертам. Во время консультации вы примете решение: будите ли вы проводить независимую экспертизу.
Как правило, страховщики для того чтобы уменьшить размер страховых выплат идут на следующие махинации:
- не учитывают стоимость некоторых деталей;
- уменьшают цену деталей, агрегатов, материалов;
- не указывают определенные виды работ;
- умышленно занижают стоимость ремонтных и восстановительных работ.

При обнаружении таких фактов заказывайте независимую экспертизу. По правилам за экспертизу платит заказчик. Но при обращении в суд можно взыскать полную стоимость проведенного исследования с ответчика.
Для того чтобы страховщик не опротестовал результаты независимой экспертизы в ходе судебного разбирательства необходимо уведомить его о факте проведения оценки ущерба, а также согласовать время проведения.
Лучше проводить все согласования письменно. Так, у вас будет на руках подтверждение того, что вы выполнили все требования законодательства к проведению экспертиз.

Как только, вы получите ответ, что страховая компания готова направить своего представителя на процедуру независимой экспертизы на конкретное число и время, то согласуйте информацию с сотрудником экспертной организации и назначайте независимую экспертизу.
Вам необходимо отправить к страховщику телеграмму с уведомлением о получении за 3 дня до проведения исследования. В тексте, которой указать дату, место и время проведения независимой экспертизы. Когда в назначенное время представитель компании не появился, то нужно подождать 30 минут и приступать к осмотру. Страховщик не сможет оспорить результаты экспертизы, ссылаясь на свою занятость или другие причины.
Обращение в суд

Какая процедура обращение в суд, если страховки ОСАГО не хватает на ремонт? Для того чтобы суд не отказался принять иск, необходимо предварительно попытаться урегулировать вопрос в досудебном порядке.
Вам необходимо составить досудебную претензию, в которой перечислить все свои требования к страховой фирме. К ней нужно приложить результаты независимой экспертизы и все документы, подтверждающие причиненный при ДТП ущерб.
В большинстве случаев страховщик не реагирует на такие обращения, иногда присылает ответ, с рекомендацией обращаться в суд, и очень редко доплачивает компенсацию. Когда вам не сделали доплату, то следует составить исковое заявление для обращения в суд. Вам нужно рассчитать общую сумму ущерба на отдельном листе и приложить к иску.
Для этого из отчета независимой экспертизы нужно взять сумму восстановительных работ прибавить стоимость экспертизы и все расходы на почтовые отправления. Из полученной суммы вычитаете размер начисленных вам страховых выплат. Можно прибавить компенсацию за моральный ущерб. Судебная практика показывает, что реально получить 2-5 тыс. рублей моральной компенсации.

К исковому заявлению следует приложить копии документов:
- паспорта РФ;
- свидетельства о регистрации авто;
- техпаспорта ТС;
- протокола об административном правонарушении;
- справки о ДТП;
- акта осмотра и калькуляции страховщика;
- отчета по независимой экспертизе;
- договора и квитанции, подтверждающей оплату независимой экспертизы;
- подтверждения почтовых расходов;
- квитанции об оплате госпошлины;
- копии иска для всех участников судебного процесса.
Таким образом, страховая компания доплатит, недостающую сумму компенсации для осуществления восстановительного ремонта автомобиля, по решению суда. Для подготовки пакета документов, подтверждающих исковые требования, необходимо собирать документы на всех этапах оценки причиненного ущерба.
Стоимость ремонта машины превысила лимит по ОСАГО

Федеральным законом «Об ОСАГО» установлена максимальная страховая выплата для компенсации причиненного вреда автомобилю при ДТП на уровне 400 тыс. рублей, а по Европротоколу – 100 тыс. рублей. Для Московского и Питерского регионов лимит по Европротоколу принят на уровне 400 тыс. рублей.
Если стоимость восстановительного ремонта превышает размер максимальной выплаты по страховке ОСАГО, то необходимо через суд взыскать с виновника автоаварии не выплаченный размер компенсации. Для расчета исковых требований от реальной стоимости ремонта авто вычитают страховые выплаты. Пакет прилагаемых документов аналогичный предыдущему.
Итог
Подводя короткий итог, хочется акцентировать внимание на том, что вред причиненный машине потерпевшего при ДТП водителя должен быть возмещен в полном объёме.
Если страховые выплаты не компенсируют восстановительный ремонт, то необходимо провести независимую экспертизу и подать в суд иск на страховщика. Когда для ремонта требуется сумма, превышающая лимит выплат по ОСАГО, то разницу нужно через суд взыскать с виновника аварии.
Источник: detepe.ru
Занижена выплата по ОСАГО, что делать по шагам, если страховая занизила выплату по ОСАГО в 2023 году: образцы заявлений
В рамках закона каждый водитель обязан купить договор ОСАГО. Эта страховка предназначена для того, чтобы покрыть расходы виновной в ДТП стороны. Однако на практике по ОСАГО выплата занижена и клиенту приходится добиваться правосудия. Рассмотрим, почему страховщики уменьшают сумму выплаты и как правильно составлять документы в суд.
Как точно понять, что вам заплатили меньше

При наступлении страхового случая одна и сторон ДТП обязана вызвать сотрудника ГИБДД, с целью регистрации аварии. В рамках правил можно самостоятельно оформить ДТП, если сумма ущерба не превышает утвержденного лимита по региону.
С протоколом виновная сторона обращается в офис страховой компании, с целью получения компенсации. Что касается суммы выплаты, то решение во многих компаниях принимает специалист фирмы, а не независимый эксперт.
После того как выплата поступит на счет, определить занижение выплаты можно будет только при наличии специальной или самостоятельной экспертизы. Для проведения самостоятельной экспертизы потребуется обратиться в любой автосалон и попросить рассчитать сумму ущерба.
Для проведения профессиональной (специальной) экспертизы необходимо:
- обратиться к независимому эксперту;
- заключить договор и сделать оплату;
- предоставить машину;
- получить официальное заключение, в котором будет указана сумма ущерба.
Далее останется сравнить сумму с полученной на счет и понять, насколько страховщик занизил выплату по ОСАГО. Если разница минимальная, то составлять претензию и добиваться доплаты не стоит. Это только трата личного времени. В других случаях следует отстаивать свои права.
Почему страховая занижает выплату по ОСАГО
Начиная с 2014 года, все страховые компании обязаны при расчете суммы ущерба использовать единые стандарты, утвержденные Центральным банком. Однако даже при наличии единых стандартов автолюбители сталкиваются с такой проблемой, как занижена выплата ОСАГО.
Все дело в том, что такое случается по ряду причин. Рассмотрим каждую:
- Способ оценки. Все специалисты делают осмотр, как говорится на ощупь и глаз. В результате этого итоговая сумма ущерба может значительно различаться.
- Профессиональные навыки специалиста. Не секрет, что многое зависит от профессионализма эксперта. Опытные специалисты могут подготовить отчет не только быстро, но и максимально достоверно, чего нельзя сказать про новичков.
- Условия осмотра. Это основной фактор, который играет значимую роль. Машина должна быть представлена в чистом виде, в светлое время суток. При плохом освещении часть повреждений может быть не замечена и не учтена при составлении отчета.
Необходимо учитывать, что страховщики могут занизить сумму компенсационной выплаты также по законным причинам.
Законные причины занижения выплаты
Среди законных причин опытные эксперты выделяют три. Рассмотрим их детально:
- Износ деталей. Это самая актуальная причина, почему финансовые компании снижают сумму компенсационной выплаты. Если изучить судебную практику, то практически 80% автолюбителей отстаивают права именно по этой причине. Начиная с 2014 года, Центральный банк установил максимальный предел снижения заменяемых деталей, который составляет 50% от их реальной рыночной цены.
- Вычитание повреждений из итоговой сметы. В данном случае страховщики просто не принимают к учету расходы, которые необходимы для восстановления лакокрасочного покрытия (ЛКП), если на транспортном средстве повреждено более 25%. Также не учитывается повреждение при наличии коррозии на поврежденном элементе.
- Расчет ущерба без учета УТС. Это также «больная тема», по поводу которой ведутся частые разбирательства в судебном порядке. Согласно закону каждая компания обязана компенсировать утерю товарной стоимости. На практике дела обстоят иначе, и страховщики удерживают сумму.
Порядок действий при обнаружении занижения
Если после проведения независимой экспертизы и изучения правил и закона вы точно поняли, что финансовая компания выплатила деньги с нарушениями, то стоит отстаивать свои права. Если есть возможность, то лучше поручить все вопросы опытному юристу.
Важно! По всем вопросам вы всегда можете проконсультироваться с опытным экспертом на нашем портале. При необходимости он поможет подготовить претензию или иной документ, для отстаивания интересов в суде.
Претензия в страховую
Первый шаг, который следует сделать, если страховая компания занизила выплату по ОСАГО – это составить претензию. При этом претензия составляется не в суд, а в адрес финансовой компании. Это своего рода документ, для урегулирования конфликта мирным путем.
В документе потребуется указать:
- наименование страховой компании, которая нарушила условия выплаты;
- личные и паспортные данные пострадавшего, с указанием координат для связи;
- сведения о ДТП: когда и где произошло, с участием каких ТС;
- какую сумму перечислила компания по итогам собственной оценки;
- сумма ущерба по оценке независимого эксперта;
- каким способом желаете получить решение: лично в офисе или по почте;
- подпись и расшифровка.
Важно! К документу следует приложить копию личного паспорта, страхового полиса, извещения о ДТП, заключение независимого эксперта и выписку по счету, где видна сумма выплаты. Оригиналы всех документов передавать страховщику категорически не стоит, поскольку они могут потребоваться в суде.
Для удобства предлагаем скачать шаблон претензии на нашем портале и заполнить его по своему усмотрению. По всем вопросам заполнения вы можете обращаться к нашему эксперту или через форму «Оставить комментарий».
Заполненный документ можно отдать лично секретарю или социалисту урегулирования убытков. В ответ следует получить копию документа, с отметкой о принятии. После останется только ждать решение в течение 5 рабочих дней.
Если нет возможности вручить документ лично, то стоит отправить его заказным письмом или курьером.
Обращение в суд

Если страховщик ответил отказом, то потребуется обратиться в суд по месту своей регистрации с исковым заявлением.
Поскольку документ вы можете составить самостоятельно, предлагаем скачать шаблон иска на нашем портале и внести все необходимые сведения.
Что касается сведений, то потребуется также указать данные финансовой компании, личные, транспорта и описать когда и где произошло ДТП.
Важно! Для того чтобы составить документ правильно и выиграть в суде, рекомендуем обратиться к эксперту на нашем портале. Наш специалист сам подготовит документы и подскажет, как вести себя в суде.
Необходимые документы и как их получить
К иску следует приложить необходимые документы.
К иску потребуется приложить (копии):
- личный паспорт;
- документы на транспортное средство.
Данные документы всегда есть под рукой у каждого автолюбителя. Остальной перечень подготавливается дополнительно. Потребуется:
- Акт осмотра автомобиля. Составляет менеджер страховой компании. Для его получения нужно обратиться в офис страховщика и написать заявление на его предоставление.
- Протокол с ГИБДД. При наступлении ДТП вызывается сотрудник ГИБДД, который составляет протокол. Получает его пострадавшая сторона. Прежде чем отдавать документ страховщику, следует сделать копию.
- Извещение о ДТП. Документ составляется в 2-х экземплярах между пострадавшим и виновником при наступлении ДТП. Достаточно сделать копию.
- Претензию, которая была подана в адрес страховщика. После того как претензия будет предоставлена страховщику, у пострадавшей стороны останется копия с отметкой о принятии.
- Ответ по претензии. Предоставляет страховщик в оригинале, в ответ на претензию.
- Заключение независимого эксперта. Выдается после проведения независимой экспертизы. Также предоставляется квитанция, подтверждающая оплату независимой экспертизы.
Как действовать при ДТП, чтобы не было оснований для занижения
Чтобы получить выплату в полном размере, при наступлении страхового события необходимо следовать простому алгоритму действий.
- Остановить транспорт и поставить знак аварийной остановки.
- Уточнить, если ли у виновной стороны бланк договора ОСАГО и получить все необходимые для себя сведения: наименование компании, номер бланка, срок действия и дату оформления.
- Вызвать сотрудника ГИБДД или аварийного комиссара.
- Заполнить европротокол, который предоставляется при покупке автогражданки.
- Сфотографировать машины на месте ДТП на камеру своего телефона. Это необходимо если не вызывается сотрудник ГИБДД.
- Предоставить нужные данные сотруднику ГИБДД, внимательно изучить протокол и подписать, если все указано достоверно.
- Как можно скорее посетить офис страховой компании и предъявить необходимые документы.
Важно! Согласно правилам пострадавшая сторона может обратиться как в компанию виновника, так и свою, в которой был куплен ОСАГО. Что касается сроков выплаты, то они едины, независимо от выбранного варианта.
В завершение можно отметить, что автолюбители часто сталкиваются с такой проблемой, как заниженная выплата по ОСАГО и не знают что делать. Главное – это подготовить претензию и обратиться к страховщику. Если компания отказывает, то можно обращаться в суд.
Для того чтобы правильно подготовить все необходимые документы рекомендуем обратиться за помощью к эксперту на нашем портале. Оставьте ваши координаты в специальной форме.
Если вы сталкивались с такой проблемой, то просим оставить отзыв и рассказать другим читателям нашего портала:
- куда обращались за выплатой;
- насколько страховщик урезал компенсацию, в денежном выражении;
- как получили разницу.
Будем благодарны, если после прочтения вы поставите лайк и поделитесь статьей со своими друзьями в социальных сетях.
Подробнее про выплаты по ОСАГО читайте далее.
Источник: strahovkaved.ru
«Обыкновенный грабёж»: челябинцу отказали в ремонте машины за сумму, насчитанную страховой
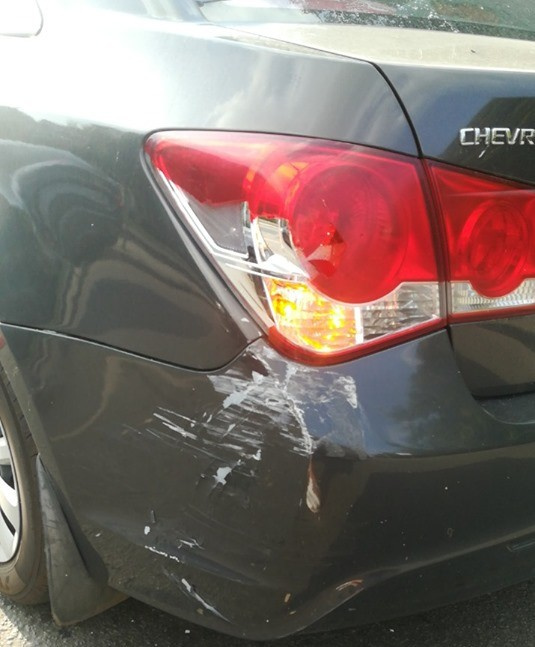
Chevrolet Cruze Александра попал в лёгкое ДТП, и челябинец как невиновная сторона должен был получить компенсацию по ОСАГО. Страховая «РЕСО-Гарантия» настаивала на починке иномарки у дилера «Сатурн», и автовладелец согласился. Через сутки ему позвонили из сервиса и сказали, что ремонт за предложенные страховой деньги невозможен. Что делать в такой ситуации?
Получил меньше половины
— У автомобиля повреждены три элемента: крыло, бампер и задний фонарь, — рассказывает Александр. — Даже если не менять бампер целиком, окраска двух элементов, по моим прикидкам, обойдётся в 18 тысяч. С учётом всех работ я надеялся на выплату в районе 30 тысяч рублей.
Компенсация страховой составила 12 600 рублей, и после отказа дилера в ремонте «РЕСО-Гарантия» перечислила эту сумму на карточку.
— На все попытки узнать у их сотрудников, что это за сумма, просто бросают трубку, — возмущается Александр. — Это что за беспредел? Обыкновенный грабёж. До этого четыре года страховался в этой компании. Получается, только судиться с ними?
Автовладельца возмутило, что даже сервис, выбранный самой страховой, признал невозможность отремонтировать машину за эту сумму.
В страховой «РЕСО-Гарантия» объяснили, что действовали в рамках закона: при подаче заявления Александр указал возможность денежной выплаты, но изначально ему была предоставлена возможность отремонтировать автомобиль по направлению к дилеру «Сатурн».
— К сожалению, из-за отсутствия необходимых деталей СТОА не могла обеспечить ремонт в сроки, предусмотренные законом, поэтому отказалась от ремонта, — пояснила нам директор филиала СПАО «РЕСО-Гарантия» Ирина Кубаевская. — Договоров с другими СТОА, заключенными в соответствии с законом об ОСАГО, по данной марке у компании не было. В связи с этим выплата была осуществлена в соответствии с заявлением потерпевшего на предоставленные им реквизиты, клиенту было направлено соответствующее письмо. Мы сожалеем о сложившейся ситуации, в которой нас и клиента подвёл партнёр.
Представитель страховой также подчеркнула, что сумма возмещения была определена независимой экспертизой по Единой методике, использование которой обязательно.
Деньги или направление
Попытка страховой направить Александра в сервис законна: с 2017 года именно натуральное возмещение по ОСАГО является приоритетным. Более привычная денежная компенсация возможна по согласованию сторон, но челябинец говорит, что не подписывал никаких соглашений о денежной компенсации. Может ли страховая решить вопрос в одностороннем порядке?
— Форму возмещения клиент выбирает при подаче заявления, — комментирует директор страхового агентства «Центр страхования» Кирилл Смолин. — Если он выбрал именно направление на ремонт, по идее, страховая должна направить его в один из сервисов, с которым у неё заключен договор. Но есть лазейка: если два сервиса посчитают сумму выплат недостаточной и откажутся ремонтировать машину, страховая вправе компенсировать клиенту ущерб в денежной форме. Либо же с клиентом изначально могут подписать соглашение о денежной компенсации, в котором обычно указано, что клиента все устраивает по сумме и у него больше нет претензий к страховой.
Кстати, калькуляция ущерба при разных формах компенсации отличается: при выплате на руки учитывается коэффициент износа деталей (то есть выплата занижается), при направлении в сервис берётся стоимость новых запчастей. В этом смысле страховой выгоднее денежная компенсация на руки клиенту.
Но может ли сервис отказать в ремонте по направлению страховой?
— Это странно, — считает Кирилл Смолин. — Когда сервис подписывает договор со страховой, он должен отдавать себе отчёт, что суммы будут рассчитываться по методике страховщиков: в каких-то случаях они будут выше реального ущерба, в каких-то — ниже. И отказов, когда машина клиента уже стоит в сервисе, по идее, быть не должно.
В компании «Сатурн» нам объяснили, что возможность ремонта автомобиля за начисленную страховой сумму определяется уже после обращения клиента в сервис:
— Сумма вычисляется по методикам страховых компаний и нередко возникает ситуации, когда она недостаточна, — комментирует директор по послепродажному обслуживанию компании «Сатурн» Сергей Мещеряков. — Что касается автомобилей Chevrolet, то для них расхождение калькуляции страховых и реальных цен на запчасти особенно велико, например, для бампера — это минус 10 тысяч рублей, для фары — минус 4 тысячи. Я подчеркну, что по закону мы можем использовать только новые и официальные запчасти, поэтому не имеет манёвра.
Почему недостаточная сумма
Александр согласился бы и на денежное возмещение, покрывай оно ущерб. По его оценкам, даже при скромном ремонте дефицит составляет не меньше 10 тысяч рублей. Нарушила ли страховая закон?
Совсем не факт. Расчёт ущерба сегодня формализован: суммы берутся из справочника Российского союза автостраховщиков, в котором приведена стоимость конкретных компонентов и работ. Например, задний бампер для Chevrolet Cruze 2013 года оценён в 26 100 рублей, а задний левый фонарь — в 6710 рублей. При денежной выплате суммы снижаются на величину износа, который в нашем случае составляет 23%.
Это значит, например, что за разбитый бампер страховая выплатит не 26 100 рублей, а 20 100 рублей. В случае Александра, похоже, бампер посчитали годным — иначе бы сумма компенсации получилась выше 12 600 рублей даже с учётом коэффициента износа.
Адекватность суммы можно прикинуть самостоятельно с помощью справочника РСА: для этого вам понадобится каталожный номер каждого компонента. Найти номер можно через поисковик в любом онлайн-справочнике запчастей для автомобиля вашей марки.
К сожалению, расчёт по справочнику нередко даёт заниженный результат относительно реальных цен, не говоря уже о коэффициенте износа, который может занизить выплату в два раза (для возрастных автомобилей). И получается парадоксальная ситуация, когда страховая действовала по закону, но суммы всё равно недостаточно. Имеет ли смысл судиться?
— Если нет ошибок в расчёте, судиться почти бессмысленно: в прошлом году страховые пролоббировали изменения закона об ОСАГО, который теперь ограничивает сумму выплат именно калькуляцией по справочнику РСА, — объясняет автоюрист Лев Воропаев. — В результате компенсация не будет выше расчётной, даже если клиент по факту потратил гораздо больше. Полагаю, эта поправка очень выгодна страховым.
Юрист отмечает, что клиент по-прежнему вправе отсудить у страховой утрату товарной стоимости автомобиля.
Если калькуляция действительно занижена
Сначала нужно написать претензию в страховую, и это — обязательный шаг. Если компания не отреагировала, вторая инстанция — финансовый уполномоченный (омбудсмен), обращение к которому с июня этого года необходимо перед подачей документов в суд.
Работа с омбудсменом бесплатна и автоматизирована: вы подаёте заявление на сайт уполномоченного, прилагая все документы. В течение 3 дней он уведомит вас о получении документов, в течение 15 вынесет решение, исполнение которого обязательно для страховых. Если омбудсмен признал правоту клиента, страховая заплатит за его услуги 30–45 тысяч рублей.
— В описанном случае нужно указать в заявлении, что вы не согласны с размером выплат по ОСАГО, и специалисты финансового уполномоченного проверят калькуляцию страховой, — уточняет Кирилл Смолин.
Кстати, споры по ОСАГО — приоритет для омбудсмена, на них приходится 96% всех обращений. При этом почти 40% случаев — это как раз несогласие клиентов с размером выплаты.
Уточним лишь, что омбудсмен проверит калькуляцию на соответствие закону. Если сумма занижена из-за «кривого» справочника РСА — действия страховой признают законными.
За первые три месяца работы решения омбудсмена распределились почти идеально в пропорции 50:50 — то есть решение в пользу клиента принимается в каждом втором случае. Но велик и процент отказов в рассмотрении, причём самая частая причина — нежелание клиента обратиться сначала в страховую для мирного урегулирования вопроса.
Если же человек получил отказ омбудсмена и не согласен всё равно, он имеет право подать на страховую в суд.
— По моим данным, страховые сейчас стараются не занижать выплаты, потому что тяжбы с омбудсменом и судами им крайне невыгодны, — считает Кирилл Смолин. — В этом случае они рискуют получить в дополнение к выплате штрафы, пени и судебные издержки, которые могут превзойти размер самой компенсации.
Поэтому Александру стоит проверить размер компенсации, обратиться в страховую, а затем — к финансовому уполномоченному: вот как это сделать.
Источник: 74.ru