
Страхование автогражданской ответственности – одна из наименее прибыльных сфер для страховых компаний, поэтому они разрабатывают все больше способов занижать положенные выплаты. По закону страховщик самостоятельно выбирает компанию, проводящую техническую экспертизу поврежденного авто, поэтому зачастую у них существует соглашение, по которому эксперты работают в интересах СК – занижают стоимость восстановления ущерба из за этого возникают споры со страховыми компаниями .
Так как единой методики оценивания ущерба не существует, каждый эксперт выносит заключения, основанные на личных предположениях и оценках.
Также на результат проверки влияют:
- профессионализм и опыт техника-эксперта;
- условия проведения экспертизы (чистота автомобиля, освещение места проведения и прочее);
- наличие скрытых повреждений (некоторые повреждения обнаруживаются только во время проведения ремонтных работ).
Центробанк разработал правила расчета страхового возмещения (Указание №5000-У), поэтому разногласия могут возникнуть только в оценке самих повреждений. При одинаковой оценке у разных специалистов, должна быть равная сумма компенсации, иначе ошибка допущена при расчетах.
Что делать, если страховая насчитала мало денег за ДТП по ОСАГО?
Законные причины занижения выплат по ОСАГО
Важно!
- Только практикующие автоюристы
- Анонимно
- Бесплатно
- Износ деталей. При расчете компенсации учитывается износ заменяемых деталей, то есть в расчет идет цена не новых деталей, которые будут установлены, а рыночная стоимость деталей автомобиля до аварии.
- Ошибки в протоколе. При существенных ошибках в протоколе страховщик может полностью отказать в выплате, поэтому нужно принимать активное участие при составлении протокола сотрудниками ГАИ или четко соблюдать все правила самостоятельного заполнения европротокола .
- Оставление места ДТП. Если покинуть место происшествия без уважительной причины, установленной законом (например, если только таким образом можно доставить пострадавшего в медицинское учреждение), страховщик не осуществит компенсацию вообще.
- Несоблюдение сроков предупреждения СК. Потерпевший обязан известить страховщика в течение 5 рабочих дней после аварии и предоставить протокол или извещение о ДТП.
- Ремонт до проведения экспертизы. После подачи заявления нельзя ремонтировать авто 15 календарных дней, за которые страховая должна успеть направить авто на техническую экспертизу или осмотр.
- Исключение некоторых ремонтных работ. Если повреждено более четверти лакокрасочного покрытия или если авто имело сквозную коррозию, стоимость восстановления ЛКП не компенсируется.
Что нельзя делать, если хочешь получить выплату?
Чтобы не остаться без выплаты или ее части, нужно строго соблюдать законы. А именно:
- Не покидать место ДТП до подписания протокола и не передвигать автомобили до приезда автоинспекторов.
- Своевременно уведомить страховую компанию о наступлении страхового случая (пять рабочих дней после аварии).
- Не ремонтировать авто до проведения технической экспертизы. А еще лучше не восстанавливать его до получения полной выплаты, которая Вас удовлетворит.
Как действовать при ДТП, чтобы не было оснований для занижения
Важно!
- Только практикующие автоюристы
- Анонимно
- Бесплатно
Теперь рассмотрим прядок действий после ДТП, соблюдая который водитель не лишится страховой премии. Перед автомобилистами предстает выбор: вызывать ли сотрудников ГИБДД? При наличии некоторых условий водители могут оформить протокол самостоятельно и сэкономить свое время. Некоторые водители боятся заполнять европротокол, хотя ничего сложного в этом нет. А ошибки могут быть допущены в обоих случаях: при составлении европротокола из-за незнания правил оформления, а в классическом случае из-за небрежности сотрудников ГАИ.
По Европротоколу
Условий оформления аварии без вызова ГИА всего пять:
- В ДТП участвовало два ТС.
- Вред причинен только имуществу участников аварии (нет вреда здоровью или имуществу 3-их лиц).
- У обоих участников оформлен ОСАГО.
- Стороны пришли к взаимному согласию по поводу обстоятельств происшествия и виновности.
- Приблизительный ущерб составляет менее 100 000 рублей.
Важно!
- Только практикующие автоюристы
- Анонимно
- Бесплатно
Перед заполнением Извещения о ДТП необходимо:
- найти свидетелей и взять их контактные данные;
- проверить срок действия полиса ОСАГО у второго участника через открытую базу данных РСА (ссылка: Официальный сайт РСА );
- как можно подробнее зафиксировать повреждения и место аварии на фото или видео.
Если бланк отрывной (выданный при оформлении страховки), то его лицевая сторона является копирующей. Разделять листы надо только после заполнения лицевой стороны, чтобы оба экземпляра были идентичны. Лицевая сторона заполняется водителями вместе (в том числе схема ДТП), после чего листы отделяются, и каждый водитель заполняет обратную стороны своего экземпляра.
После этого обе стороны обращаются к страховщику и предоставляют ему свой лист Извещения о ДТП в течение 5 дней. Потерпевшему на подачу заявления о наступлении страхового случая также выделяется пять дней. Его лучше написать по образцу страховой компании, но закон не устанавливает строгих критериев: можно писать в свободной форме, но в официально-деловом стиле. Также для получения компенсации нужно предоставить: паспорт гражданина РФ, СТС и чеки на эвакуацию авто (если оно не передвигается своим ходом). После этого у страховщика есть 15 дней на запрос автомобиля на осмотр и 20 дней для перевода страховой премии.
Классическим способом
Если участники решили все же вызвать сотрудников ГАИ, то придется внимательно следить за тем, как будут заполняться документы. Особенно важно, чтобы автоинспекторы подробно перечислили повреждения автомобиля в справке о ДТП (если ущерб слишком большой, нужно заполнять отдельное приложение).
Вместо европротокола нужно предоставить страховщику справку о ДТП (формы 154), схему ДТП и объяснительные от участников. В остальном порядок действий и сроки обращения в СК такие же.
Проведение независимой экспертизы
Проведение независимой экспертизы организует СК, поэтому едва ли ее можно назвать “независимой”. Чаще всего выплаты занижают на такую сумму, чтобы получить выгоду, но не спровоцировать потерпевшего устраивать разбирательства. Поэтому многие просто соглашаются и оплачивают оставшиеся работы самостоятельно. Но, если выплаты чересчур занижены, нужно обязательно требовать перерасчета. Для этого после решения экспертизы от компании, предоставленной страховщиком, нужно выбрать специалиста другой компании.
Разногласия могут быть по двум поводам:
- Оценки повреждений. Тогда необходимо проводить дополнительный осмотр автомобиля.
- Неверной калькуляции. Расчет компенсации ведется по методике Центробанка, поэтому, если степень повреждений установлена верно, но допущена ошибка в расчетах, можно не проводить повторный осмотр, а предоставить специалисту акт осмотра или заключение предыдущей экспертизы.
Как выбрать правильного независимого эксперта?
Как выбрать независимую экспертизу — договор на проведение осмотра заключается с зарегистрированным юридическим лицом, сотрудником которой является техник эксперт, прошедший государственную аттестацию. При обращении к компании необходимо потребовать документы, подтверждающие квалификацию специалиста, и проверить его в государственном реестре Минюста России. Также в договоре должны быть указаны основание, дата и место проведения осмотра, характеристики автомобиля и прочее.
Как узнать, что страховая компания занизила страховую сумму
Средняя цена независимой экспертизы по России – около 8000р. Если удастся доказать, что СК занизила выплату, то она должна будет возместить и затраты на дополнительную экспертизу. Но СК не проведет доплату, если разница между результатами будет составлять менее 10%, так как суд считает такую разницу не недоплатой, а погрешностью.
Чтобы не понести дополнительные убытки можно попросить о предварительной оценке. Некоторые организации проводят неполный осмотр, цель которого – установить, какова предположительная разница между оценкой от СК и объективной оценкой и есть ли смысл проводить дополнительную полную экспертизу. Такой осмотр стоит гораздо меньше, но не будет оплачен страховщиком в случае одобрения доплаты, да и не все оценочные компании предоставляют такие услуги.
Порядок действий при обнаружении занижения
Восстановить справедливость можно двумя способами:
- либо обращением с претензией в саму компанию (чаще всего этого достаточно);
- либо иском в суд (обращаться в суд до подачи досудебной претензии нельзя).
Претензия в страховую
Написать претензию самостоятельно несложно, хотя помощь юриста, конечно, не помешает. В документе обязательно нужно перечислить свои требования и законные основания на них, указать реквизиты для перевода.
Часто СК не передает акты о наступлении страхового случая и о проведенном осмотре авто. Но при написании претензии их придется прикреплять в качестве доказательства. Поэтому придется подавать заявление на выдачу копий, ссылаясь на «Правила ОСАГО» (п.
4.23, 3.11), в которых прописано, что СК обязана предоставить копии актов осмотра ТС и о страховом случае, а также копию экспертного заключения после письменного прошения потерпевшего в течение пяти рабочих дней. В заявлении также нужно указать адрес для получения документов. По итогу у потерпевшего должна быть полная информация о проведенном осмотре и калькуляции.
В досудебной претензии стоит в юридическом стиле предупредить страховщика, что, если требования по доплате не будут выполнены, разбирательство дойдет до суда, а также будут поданы жалобы в РСА и ФССН (федеральная служба страхового надзора).
После подачи досудебной претензии могут быть различные исходы:
- Согласие. Вам выплатят требуемую сумму, и на этом конфликт будет исчерпан. Это маловероятный исход.
- Частичное согласие. Выгоднее всего страховщику поступить таким образом: выплатить не всю сумму и избежать судебных разбирательств, так как у потерпевшего уже не будет мотивации начинать судебный процесс.
В таком случае страховые могут идти на различные уловки. По закону СК самостоятельно решает, компенсировать ущерб деньгами или выдать направление на ремонт в СТО по своему выбору. Кроме случаев, когда имущественный ущерб больше предельной суммы 400 000 рублей – тогда СК не имеет право выбирать и всегда компенсирует деньгами.
Но многие страхователи считают более выгодным денежное возмещение, так как качество ремонтов в СТО, предлагаемых страховщиком, часто оставляет желать лучшего. Этим и пользуются агенты СК: они предлагают выбор: немного заниженная сумма деньгами или полный ремонт. А, если потерпевший выбирает деньги, его заставляют подписывать документ, в котором есть пункт об отсутствии претензий. После этого судиться будет уже бессмысленно: юристы страховой компании развалят дело на основе этого договора.
- Отказ. Отклонение претензии означает, что страховая готова к судебный разбирательствам и, возможно, имеет законные основания для занижения выплаты. Перед подачей иска стоит проконсультироваться с юристом и выяснить, каковы шансы выиграть дело.
- Отсутствие ответа. По какой-либо причине СК может не дать ответа или просрочить его (ответ должен прийти в течение пяти рабочих дней). За каждый день недоплаты со страховщика можно требовать однопроцентную неустойку от размера недополученной суммы.
Обращение в суд
Если разница между положенной и выплаченной компенсациями намного больше 10%, то нужно обращаться в суд. Зачастую страховщики вообще не включают УТС в сумму компенсаций, хотя по закону обязаны это делать, если она более 5% от стоимости авто на момент аварии. Именно это чаще всего помогает истцам в суде.
УТС (утеря товарной стоимости ) – разница между рыночной стоимостью небитого и восстановленного автомобилей с одинаковыми характеристиками.
Если решение будет в пользу потерпевшего, страховщик выплачивает/компенсирует:
- недоплаченную страховую премию на основании заключения от независимого технического эксперта;
- однопроцентный пени на сумму долга за каждый день недоплаты;
- затраты на проведение независимой экспертизы;
- затраты на ведение судебного разбирательства (оплачивает адвокатов, юристов, представителей и так далее);
- моральный ущерб (если адвокат сумеет доказать, что истцу это необходимо).
Обращаться необходимо в мировой суд по месту регистрации страховой компании или ее филиала. Самостоятельно отстаивать свои права в суде вряд ли выйдет хорошо, так как юристы страховщика имеют большой опыт в подобных делах и знают все «лазейки». Поэтому лучше купить услуги профессионалов. К тому же, если судья вынесет решение в пользу истца, как обычно бывает в делах о недоплатах по ОСАГО, все судебные издержки компенсирует ответчик.
Вот несколько вариантов передачи дела в руки профессионалов:
- Юрист. Лучше нанимать юристов только в сложных ситуациях. При выборе специалиста обращайте внимание на его портфолио и опыт в сфере дел об ОСАГО.
- Судебный представитель. Отличие от юриста в том, что представители не требуют предоплаты: их заработок – это проценты от выигранной в суде суммы. То есть при неудачном исходе дела, оплаты он не получит.
- Компании, скупающие дела у истцов. Третий вид профессионалов-юристов, они выплачивают истцу деньги за право выступать вместо него в суде. Истец получает деньги еще перед началом судебного разбирательства из бюджета организации, а компания забирает себе всю сумму, выигранную в суде.
Необходимые документы и как их получить
Важно!
- Только практикующие автоюристы
- Анонимно
- Бесплатно
Для ведения дела и получения компенсаций нужно предоставить суду как можно больше информации о произошедшем. Чем больше будет документов о страховом случие , подтверждающих наличие основания для доплаты, тем больше шансов выиграть дело.
Вот список документов, необходимых для ведения разбирательства:
- Извещение о ДТП. Если оригинал передается СК при подаче заявления о наступлении страхового случая, лучше сделать несколько его копий хорошего качества заранее. Если даже копий на руках нет, их можно потребовать у страховщика в любой момент в письменном виде.
- Копии протокола и постановления об административном правонарушении. Они нужны, если ДТП оформляли сотрудники ГАИ.
- Чеки и квитанции об оказанных услугах, связанных с выплатами, установлением недоплаты и прочее. (договор на проведение экспертизы, квитанции выплат от страховщика, квитанции об эвакуации автомобиля).
- Доверенность на ведение дела, если в суде за истца выступает юридический представитель.
Заключение
Страховые компании часто пытаются получить дополнительную выгоду незаконными путями, надеясь на то, что страхователи не знают своих прав или не хотят участвовать в судебных разбирательствах. Но, если потерпевший все делал по закону, то шансы получить доплату близятся к ста процентам. Чаще всего обращаться в суд не приходится, а, когда до этого доходит, нужно обязательно обращаться за помощью к профессионалам.
Источник: auto-pravda.online
Что делать, если страховая компания заплатила мало


Обязательное наличие полиса ОСАГО у всех водителей – гарантия того, что при любом ДТП невиновная сторона получит денежную компенсацию, достаточную для выполнения ремонтно-восстановительных работ. При аварии достаточно обратиться в страховую компанию, чтобы та в двадцатидневный срок насчитала и выплатила пострадавшему всю полагающуюся сумму.
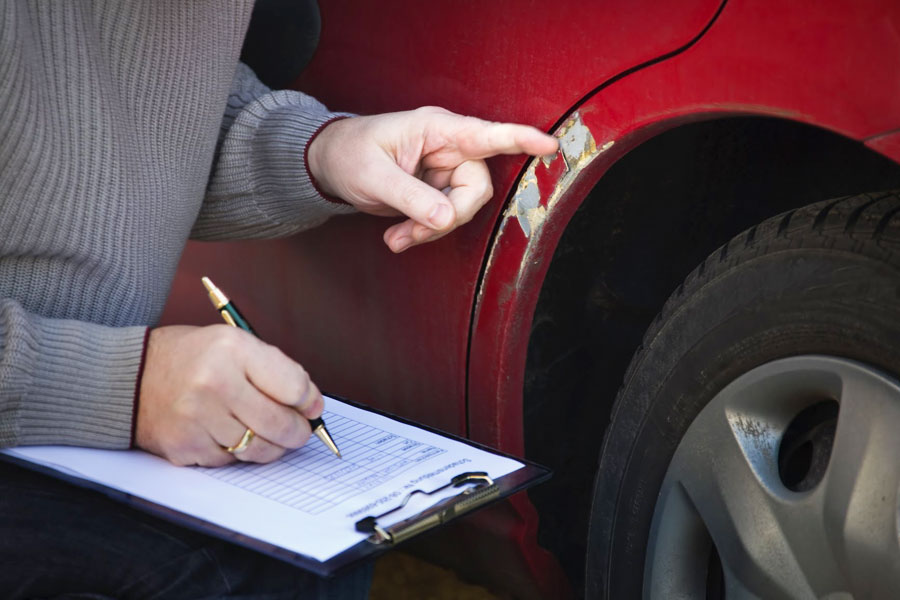
Однако далеко не всегда размер выплаченной компенсации достаточен для того, чтобы отремонтировать повреждённый автомобиль. Существуют ли способы добиться от страховщика увеличения суммы выплат: Безусловно, закон позволяет правовое урегулирование данной проблемы.
Что делать, если СК недоплатила по ОСАГО
Прежде чем рассмотреть, что можно предпринять, если страховая фирма мало заплатила согласно договору ОСАГО, нелишним будет ознакомиться с тем, почему такие случаи – далеко не единичные.
Начиная со второй половины 2014 года, расчёты по определению степени нанесённых автотранспортному средству повреждений в результате фиксации страхового случая осуществляются СК по единой схеме, утверждённой Центробанком.
Тем не менее не редки случаи, когда заключения экспертов, обладающих одинаковой квалификацией, по одному и тому же страховому случаю, рознятся.
Это происходит потому, что в настоящее время не существует какой-либо универсальной методики осуществления экспертного обследования пострадавшего авто. Многие моменты фиксируются «на глазок», поскольку не существует точных и адекватных способов их оценки. А значит, специалисты могут трактовать степень повреждения определённой детали авто по своему усмотрению.
Существует несколько объективных/субъективных факторов, которые оказывают заметное влияние на точность результатов экспертизы:
- профессионализм эксперта, его личностные качества;
- проблемы с осмотром повреждений в труднодоступных или скрытых местах;
- несоответствующие условия проведения осмотра (плохое освещение, повреждённые узлы автомобиля сильно загрязнены).
Так что поводов занижать стоимость компенсационных выплат у СК предостаточно.
Если автовладелец абсолютно убеждён, что страховая контора заплатила по ОСАГО мало, и этих средств недостаточно для проведения восстановительных работ, он должен наметить стратегию своего поведения в зависимости от конкретных обстоятельств.
В общем случае последовательность действий для урегулирования проблемы такова:
- первым делом следует обратиться в СК для получения всего пакета материалов по данному стразовому случаю;
- затем следует организовать проведение повторной НЭ (независимой экспертизы), дабы выявить спорные места в калькуляции и просчитать стоимость ремонта по действующим рыночным ценам;
- имея на руках акт и калькуляцию страховщика, а также документы НЭ, можно приступать к подготовке досудебной претензии, суть которой заключается в аргументированном требовании осуществления доплаты по данному страховому случаю;
- обычно СК отказывает в удовлетворении претензии, и тогда пора готовить исковое заявление с требованием увеличения комиссионных выплат и наложения на страховщика штрафных санкций из-за ненадлежащего в части обеспечения полноценного покрытия расходов пострадавшей стороны исполнения своих обязанностей.
Получение акта и калькуляции от страховщика
Без наличия этих документов все последующие ваши действия бесполезны. Вам следует обратиться в обслуживающую вас СК с заявлением, в котором потребовать предоставить вам оба акта (о проведении осмотра и наступлении страхового случая) и калькуляции стоимости компенсационных выплат с целью проведения восстановительных работ. Страховщик обязан предоставить подателю заявления копии запрашиваемых документов согласно п. 071 Правил ОСАГО.
Затем самостоятельно или (что более полезно) с привлечением эксперта нужно тщательно изучить документ, дабы убедиться, что в нём правильно отображены все повреждения, полученные автотранспортным средством в результате ДТП. Иногда именно этим можно объяснить, что страховая фирма выплатила слишком мало.
В акте стоит размер компенсации, не принимающий во внимание износ. Если эта сумма примерно равна затратам на проведение ремонта, то, если имеет место уменьшение размера выплат, то это связано с расчётами ущерба с учётом износа ТС. В этом случае добиться существенного увеличения компенсации вряд ли удастся.
Другие способы занижения суммы нанесённого ущерба:
- уменьшение числа и расценок нормо-часов в отношении определённых видов ремонтных работ;
- игнорирование некоторых работ, необходимых для качественного ремонта машины;
- уменьшение количества/стоимости требуемых для осуществления ремонта запчастей/материалов;
- игнорирование необходимости использования отдельных материалов/запчастей, то есть не включение их в калькуляцию.
Если эксперт признал, что автомобиль восстановлению не подлежит, страховщик может сознательно завысить стоимость узлов и деталей, ещё пригодных к эксплуатации, что опять же станет причиной уменьшения суммы компенсационных выплат.
Проведение НЭ
Если при изучении акта оказалось, что все имеющиеся повреждения в нём описаны, это не означает, что следует соглашаться с тем, что страховая контора насчитала вам как пострадавшему по ОСАГО мало. Закажите повторную НЭ с привлечением независимых специалистов для составления альтернативного акта осмотра и калькуляции стоимости компенсационных выплат.
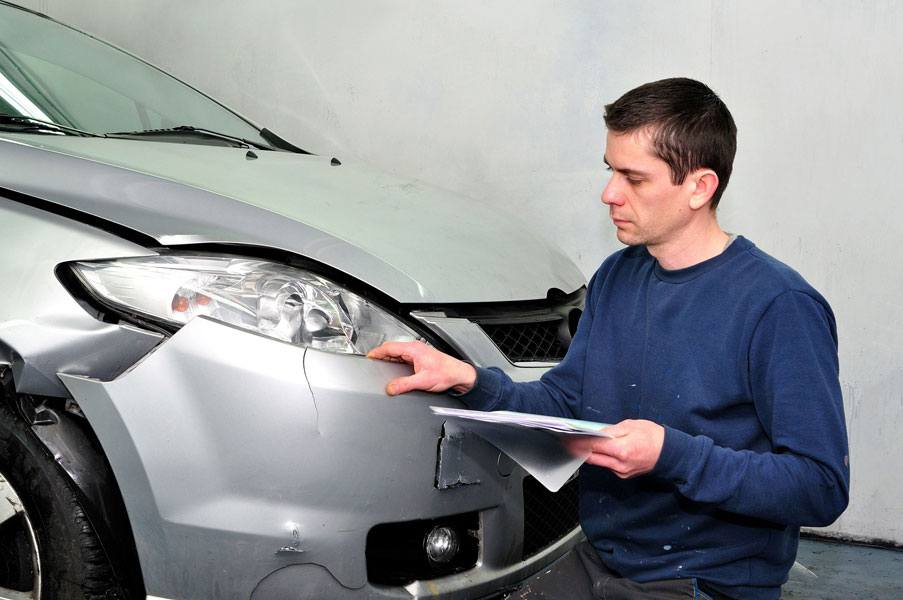
Обычно страховики игнорируют такой пункт, как утрата товарной стоимости автомашины после ремонта. Если ваше транспортное средство имеет менее чем 5-летний возраст, эксперт вправе рассчитать сумму УТС и включить её в калькуляцию – её можно и нужно взыскать со СК.
Если в полученном акте отражены не все фактические повреждения, повторная экспертиза тем более необходима. Нужно учесть, что страховщика нужно уведомить о месте/времени осуществления мероприятия – возможно, он захочет, чтобы на мероприятии присутствовали и его представители.
Отметим, что если страховая компания выплатила вам меньше, чем положено, именно независимая экспертиза позволит составить официальный документ, который станет основой для составления претензии и подачи искового заявления.
И ещё один нюанс: процедура эта не бесплатна, но вы можете компенсировать эти расходы, если СК проиграет дело. Но для этого нужно сохранить все платёжные документы.
Подача досудебной претензии
С актом НЭ и калькуляцией, которая расходится с оценкой ущерба, просчитанной страховой компанией, можно приступать к составлению досудебной претензии, в отношении которой СК может либо согласиться и осуществить доплату, либо отказаться от изложенных в этом документе требований.
Претензия адресуется руководителю страховой организации. В теле документа следует указать причину обращения и перечислить те пункты, которые не были учтены, или были учтены неправильно при выполнении калькуляции страховщиком размера выплат. Затем необходимо указать ту сумму, которая рассчитана независимой экспертизой (с приложением копии акта и остальных документов, включая номер полиса, госрегистрационный номер, чеки с СТО).
Документ сдается в секретариат СК, при этом следует убедиться, что претензия зарегистрирована, и получить её копию.
СК обязано отреагировать на претензию на протяжении максимум 10 дней. В редких случаях спор завершается позитивно для пострадавшей в ДТП стороны, но обычно страховая компания отвечает отказом (либо вообще не отвечает).
Так что если страховщик выплатил вам как пострадавшей стороне меньше суммы, фигурирующей в акте НЭ, по истечении 10-дневного срока вы имеете полное право подать исковое заявление для принудительного взыскания причитающейся суммы.
Подача жалобы на действия СК в ФСН/РСА
Поскольку прогнозируемый результат рассмотрения претензии в большинстве случаев отрицательный, о подготовке искового заявления следует позаботиться заранее. Но перед этим можно направить жалобы на действия страховщика в службу страхового надзора и Союз Автостраховщиков России.
Бланк такой жалобы можно скачать на официальном сайте РСА. Можно, конечно, пожаловаться и в устной форме по бесплатной телефонной линии, но письменный вариант является более предпочтительным. Написать жалобу можно и в представительстве Союза, если оно имеется в вашем городе.
В функции ФСН также входит контроль над деятельностью СК, однако решение споров о размере выплат не входит в компетенцию этой организации. Но жалоба заставит службу обратить пристальное внимание на страховщика, что может вылиться в проверку со всеми вытекающими последствиями.
Не следует пренебрегать подачей жалоб – в большинстве западных стран это считается обыденной практикой.
Расчёт суммы компенсации для ИЗ
Исковое заявление должно содержать ваши требования относительно взыскания компенсационной выплаты, если вы убеждены, что страховая фирма выплатила мало для осуществления ремонта денег.
Кроме той суммы, которую калькулировала независимая экспертиза, следует указать стоимость восстановительного ремонта (расчёты должна предоставить НЭ), а также ваши траты на почтовые уведомления. Поскольку СК уже выплатила вам компенсацию, эту сумму нужно вычесть. Остаток и будет востребован со страховщика, если ваши аргументы будут весомые.
Кстати, сюда же можно включить такой пункт, как УТС, та также ваши расходы за использование кредитных (или одолженных) денег. Можно также включить в окончательную сумму и моральный вред, но его обычно учитывают редко и в сумме, не превышающей одной-двух тысяч рублей.
Если вы предоставите копию претензии, страховой компании, кроме осуществления довыплат по исковому заявлению, грозит штраф за неудовлетворение ваших требований во внесудебном порядке (в размере 50% от суммы, которую суд посчитал нужным удовлетворить). При этом данная сумма будет выплачена подателю искового заявления, а не перечислена государству.
Гипотетически может встретиться ситуация, когда вам недоплатили свыше 120 тысяч рублей (максимальная выплата по страховке ОСАГО). Тогда вы можете вписать в исковое заявление двух ответчиков, включая виновника ДТП. Это ускорит рассмотрение вашего дела (по крайней мере, на одно судебное заседание).
Документы, требуемые для суда
Как вы помните, мы советовали начать сбор документов для подачи ИЗ ещё на этапе рассмотрения вашей претензии. Сам пакет должен содержать следующие документы:
- ПТС/СТС;
- акт СК о наступлении страхового случая;
- акт СК о проведении осмотра пострадавшего ТС;
- копии документов, полученных в ГИБДД;
- калькуляцию СК;
- акт НЭ о проведении осмотра пострадавшего ТС (при наличии);
- исковое заявление;
- калькуляции. НЭ.
Если страховщик недоплатил солидную сумму, крайне желательно, чтобы ваше дело вела юридическая компания – это повысит ваши шансы на удовлетворение исковых требований, хотя и не бесплатно.
Если сумма взыскания, указанная в ИЗ, менее 50000 рублей, ИЗ направляется мировым судьям, иначе – в райсуд. В большинстве случаев подобные судебные разбирательства удовлетворяются в полном объёме, согласно исковому заявлению.
Следует приготовиться, что сам процесс может затянуться во времени (на месяцы), однако все судебные издержки оплачивает проигравшая сторона, то есть страховая компания. Иногда суд назначает ещё одну экспертизу, результаты которой могут отличаться от обеих проведённых ранее.
Если вы пользуетесь услугами профессиональных юристов, расходы на них также будут компенсированы.
Исполнительный лист, который вручается выигравшей стороне, следует отнести или в банковское учреждение (в котором зарегистрирован р/с СК), либо вручить судебным приставам.
От каких действий следует воздержаться
Чем точнее и тщательнее вы будет соблюдать порядок действий, установленной на законодательном уровне в результате наступления страхового случая, тем выше ваши шансы на положительный итог спора со страховщиком.
Особо стоит отметить ситуации, когда пострадавшее транспортное средство может передвигаться, а автовладельцу невыгодно ездить общественным транспортом или на такси. То есть он хочет ездить на своем автомобиле до проведения его осмотра.
Некоторые «эксперты» советуют так и поступать, предварительно засняв на видео и подтвердив его фотофиксацией все повреждения транспортного средства. Если машина не может передвигаться, предлагается устранение повреждений на СТО с обязательным сохранением документов о всех выполненных ремонтных работах.
Чисто теоретически таким действиям не должны чиниться препятствия, но повседневная практика свидетельствует об обратном: СК может либо вовсе отказать вам в выплате, руководствуясь пунктом о нарушении правил, зафиксированных в договоре, либо уменьшить размер компенсации.
Достаточно распространены случаи сотрудничества СК и аварийных инспекторов, поэтому вам не следует сильно доверять его действиям на месте аварии.
Если обойтись без ремонта невозможно в силу определённых обстоятельств, обязательно закажите независимую экспертизу, предоставив в качестве подтверждающих факт получения повреждений платёжные документы из СТО и акт осмотра СК.
Откажитесь от восстановления функциональности машины до её осмотра представителем страховщика. Нежелательно заниматься ремонтом вплоть до того момента, когда станет известна сумма страховых выплат, и если она пострадавшую сторону не удовлетворит, лучше оставить авто в неприкосновенности до проведения НЭ. В этом случае причин придраться к чему-то со стороны СК не будет.
Источник: drivertip.ru
Страховая занизила выплату по ОСАГО что делать?


Восстановить попавший в аварию автомобиль всегда не просто. Любой ремонт требует определенных расходов. Поэтому водители надеются в данном случае на выплаты по ОСАГО.
Но большинство автовладельцев знают, что максимальная компенсация не может быть выше 400 тысяч рублей.
Иногда повреждения ТС бывают настолько серьезными, что этих денег не хватит, чтобы полностью восстановить машину. Возникает вопрос – что делать в случае недостатка средств для ремонта авто после аварии?
Если страховщик занижает выплату по ОСАГО
Ситуации, когда страховые компании намеренно занижают сумму выплат, встречаются довольно часто. Но в данном случае, сам виновник аварии не имеет к этому факту никакого отношения.
Случается так, что автовладелец застрахован по ОСАГО на 400 тысяч рублей, при этом сумма ущерба может составить всего лишь 200 тысяч рублей. Но реально пострадавшему понадобиться для восстановления своего поврежденного автомобиля 300 тысяч рублей.
В данной ситуации возникает закономерный вопрос о том, чьи интересы защищает страховая компания. Получается, что страховщик, таким образом, проявляет заботу о себе и виновнике аварии.
По правилам страховых компаний, когда будет произведена выплата компенсации или восстановлен поврежденный автомобиль, для виновника аварии на ОСАГО будет увеличена страховая премия.
Как действовать в данной ситуации?
Проведение автоэкспертизы
От того, насколько корректно будет выполнена экспертиза, зависит размер компенсации. Если страховая компания провела осмотр поврежденного авто, но вы не согласны с ее результатами – требуйте проведения независимой экспертизы.
К процедуре осмотра авто выдвигаются определенные требования: во время осмотра автомобиля должен присутствовать его владелец, представитель страховщика, лицо, виновное в ДТП (предупреждается о проведении экспертизы посредством телеграммы).
От того как будет оценен ущерб экспертами, зависит, потребуется ли вам обращаться в суд, чтобы решить спорный вопрос.
В соответствии с правилами ОСАГО страховая компания не имеет права утаивать от пострадавшего результаты экспертизы. Если клиент требует предоставить акт о страховом случае и соответствующие расчеты, страховщик обязан выполнить его пожелание.
Так как вы не согласны с результатами, которые вам предоставил страховщик, обратитесь к независимым экспертам, чтобы потом сравнить данные обоих осмотров автомобиля.
Если сумма компенсации, которую определил страховщик, не сможет покрыть расходы на ремонт, осмотр машины независимыми экспертами поможет в определении важных моментов:
- при осмотре страховщиками не были учтены некоторые повреждения;
- стоимость ремонта была намеренно занижена;
- стоимость деталей и материалов ниже их реальной стоимости;
- не учтена стоимость услуг мастеров автосервиса.
В том случае, когда к единому мнению стороны все ж не пришли, следует инициировать проведение еще одной независимой экспертизы.
Обратите внимание! Повторная экспертиза может быть полезна только в том случае, если выплаты выражались в денежном эквиваленте.
Если же страховщик самостоятельно передал авто на ремонт, новая экспертиза ни к чему не приведет.
Важно! Чтобы избежать неприятных ситуаций с выплатами компенсации, требуйте ее выплаты деньгами.
Передача страховщикам досудебной претензии
Когда уже все возможные экспертизы проведены, постарайтесь решить вопрос о компенсации полюбовно. Если вы все сделаете правильно, то необходимая для ремонта сумма будет выплачена.
Досудебная претензия позволит решить спорные моменты без непосредственного обращения в суд. Составить данный документ может специалист, хотя и для простого владельца авто особых трудностей это не составит.
Претензия должна содержать информацию о том, что страховая компания намеренно занизила сумму выплат, не обратила внимания на некоторые другие моменты, связанные с данным ДТП.
Если бы в законе не указывалось на то, что на обращение граждан должна быть реакция адресата, то страховщики вообще не обращали внимания на данные претензии. Но так как она передается в письменном виде, отвечать на нее все придется.
В ответе должна быть изложена мотивация отказа или дан ответ, удовлетворяющий требования пострадавшего.
Отсутствие реакции страховщиков – основание для подачи заявления в суд. Для обращения вам понадобиться копия досудебной претензии и документы, касающиеся ДТП.
Если вы сделаете все согласно нашим рекомендациям, то успех в ваших мытарствах вам обеспечен.
Документы, которые могут потребоваться в суде
Ваши шансы ничтожно малы, если страховая компания сама занималась ремонтом автомобиля. Но если все закончилось на выплате компенсации, то вы, скорее всего, сможете добиться своего.
Итак, подготовьте для суда следующие документы:
- страховой полис ОСАГО (копия);
- протокол с места аварии, справка (копия);
- акт экспертизы состояния автомобиля. Выдается страховщиком по вашему письменному запросу (копия);
- отчет о проведении независимой экспертизы (копия);
- досудебная претензия (копия);
- ваш паспорт.
Кроме перечисленных выше документов подготовьте всю финансовую документацию, подтверждающую оплату услуг экспертов, отправление телеграммы виновнику аварии о времени и месте проведения независимой экспертизы, прочее.
Если вам покажется, что одного обращения в суд будет недостаточно, напишите письмо в Федеральную службу страхового надзора и союз страховщиков России.
Гарантии, что именно эти организации решат вашу проблему, нет, но они могут направить в страховую компанию специальную комиссию, которая тщательно проверит работу страховщиков.


Как определить, какую сумму потребовать
Законодательство о страховании обязывает при наступлении страховой ситуации выплачивать денежные средства в размере до 400 тыс. рублей. Если при ДТП наносится ущерб:
- Здоровью и жизни нескольких пострадавших выдается 240 тыс. рублей;
- Одному человеку – 160 тыс. рублей;
- Имуществу некоторых лиц – 160 000 рублей;
- Имущественным объектам одного человека – 120 000 рублей.
Компенсация высчитывается с учетом амортизации деталей. Его процент будет зависеть от срока выпуска транспорта и его пробега. Наиболее старые модели имеют большой период прохождения, соответственно, и износ у них будет выше.
Страховые организации пользуются услугами экспертов, которые занижают в их интересах цену восстановления авто. Поэтому очень велика вероятность, что реальная сумма компенсации будет занижена по сравнению с фактической оценкой. В связи с этим, до такой процедуры стоит заказать осуществление независимого исследования повреждений специалистом другой компании.
Почему страховая не доплачивает по ОСАГО
В нашей стране с сентября 2014 года принята единая методика подсчета суммы возмещения ущерба. Она установлена Центробанком России.
Но сказать о том, что подсчеты разных экспертов по одному и тому же ДТП сходятся, нельзя. По какой причине так происходит?
Методика Центробанка подразумевает единые правила расчетов.
В том случае, когда при расчетах принимается во внимание одна и та же информация, конечный результат должен быть идентичным.
Но, к сожалению, отличий в калькуляции не получается избежать. Это связано с тем, что даже при наличии единых правил, расхождения возникают из-за разницы в выводах при осмотре автомобиля. Дело в том, что многие моменты во время экспертизы определяются органолептически, то есть «на глаз/на ощупь».
Что делать, если страховая не платит по ОСАГО?
Какие основания отказа в выплате по ОСАГО, читайте тут.
Что делать, если страховая отказывает в выплате возмещения вреда здоровью, читайте по ссылке:
Впрочем, и сами объемы ремонтных работ также оцениваются в зависимости от видения проблемы конкретным оценщиком. Именно по этим причинам в окончательных подсчетах наблюдаются отличия.
Кроме этого, на результаты экспертизы оказывают влияние следующие моменты:
- профессионализм эксперта;
- насколько реальна возможность осмотра всех мест повреждений, и есть ли для этого специальное оснащение;
- в каких условиях проводился осмотр автомобиля, степень освещенности помещения.
Таким образом, причин, по которым, в конце концов, сумма комиссионных выплат может стать меньше той, что необходима для восстановления авто, довольно много.
Законные основания для занижения выплат по ОСАГО
Кроме перечисленных причин занижения размеров выплат по ОСАГО, существуют и вполне законные основания.
Выделяют три основные причины:
- Не вносятся некоторые повреждения в итоговую смету. Речь идет о расходах на восстановление лакокрасочного покрытия автомобиля, если общая площадь повреждений составляет более 25 %. Кроме этого, не учитываются работы по восстановлению повреждения ЛКП, если причиной их появления является сквозная коррозия;
- Некоторые детали заметно изношены. По этому поводу между сторонами часто возникают серьезные споры, которые даже приходится решать в суде. В 2014 году было установлено правило, по которому предел снижения стоимости деталей, подлежащих замене, равняется 50 % от стоимости новых;
- В процессе расчетов суммы возмещения убытков не учитывается показатель утери товарной стоимости (Постановление ПВС РФ от 2005 года).
В реальной жизни заставить страховщиков добровольно оплатить утерю товарной стоимости автомобиля после ДТП, довольно сложно. Поэтому часто такой вопрос решается в суде.
В какой суд обращаться при недоплате по ОСАГО
Если у вас возникли проблемы с возмещением убытков после ДТП – решайте свой вопрос в суде. Обращаться следует в:
- районный суд;
- мировой суд.
Из судебной практики известно, что чаще всего подобные вопросы решаются в мировом суде.
Почему так происходит?
В соответствии с Гражданским процессуальным кодексом, дела о недоплате по ОСАГО рассматриваются именно в мировом суде (ГПК РФ ст. 23, п. 5).
Вы можете обратиться и в районный суд. Но при этом сумма иска должна быть выше 500 минимальных размеров оплаты труда граждан. В случае с ОСАГО таких дел практически не бывает.
К какому мировому судье следует обращаться?
В соответствии с законом, потерпевший подает иск в мировой в суд, который находится по месту расположения страховой компании (ст. 28 ГПК).
В том случае, если по месту жительства истца есть филиал страховой компании, в отношении которой подается иск, обращаться можно именно в этот суд (ст. 29, п. 2 ГПК РФ).
Кто должен заниматься вашим делом?
В ваших интересах тщательно подойти к выбору лица, которое будет заниматься вашим вопросом. Дело в том, что от его надежности и компетентности зависит исход дела.
В данном случае можно предложить 4 варианта выбора:
- Заниматься своими проблемами самостоятельно. Но следует отметить, что такая экономия средств может только все испортить. Дело в том, что если ваше дело стоящее, то за услуги специалистов платить не придется вообще;
- Нанимаем представителя. Хорошо, если вашим делом по суду будет заниматься представитель. В случае с ОСАГО данные специалисты не требуют предоплату своих услуг. В большинстве случаев, если результат дела будет в пользу истца, представитель получает свой процент. Вам ничего не придется делать, со всеми проблемами будет разбираться специалист, а вам нужно будет только получить причитающиеся по суду деньги. Услуги представителей в основном оцениваются в пределах 7-15 тысяч рублей. В данном случае такая градация связана с уровнем квалификации вашего представителя;
- Обращаемся к юристу. Если ваш случай довольно сложный, то лучше будет обратиться к юристу, если у него больше опыта в ведении таких дел, чем у представителя. Хотя особой разницы между услугами юриста и представителя нет;
- Если вы хотите получить доплату компенсации и «насолить» страховщикам, обратитесь к скупщикам дел. Речь идет о независимых профессионалах, действие которых нацелено на раздувании дел подобного рода. В вашем участии в процессе нет необходимости. Данные скупщики предложат вам определенную сумму денег взамен на доверенность о ведении иска, с последующим получением возмещения убытков. То есть, получается, что вы продаете данной организации свое дело. Следует отметить, что большинство клиентов остаются довольными результатом сотрудничества.
Как понять, что выплатили меньше положенного?
При ДТП один из участников должен вызвать службу ГИБДД, сотрудники которой зафиксируют факт наступления страхового случая. Допускается и самостоятельная регистрация аварии в том случае, если сумма ущерба находится в пределах регионального лимита.
Виновник ДТП представляет сотрудникам страховой компании протокол, в котором зафиксирован факт аварии, с целью получения денежной компенсации. Сумму определяет специалист конкретной компании по страхованию.
Это происходит уже после того, как компенсация будет перечислена фирмой на счет гражданина. Самостоятельную экспертизу можно провести в автосалонах, где независимые эксперты рассчитают конкретную сумму ущерба.
Для того чтобы специальная экспертиза прошла успешно, необходимо:
- найти независимого эксперта;
- составить договор и оплатить;
- доставить автомобиль;
- дождаться официального заключения с суммой ущерба.
Далее сумму, полученную в качестве компенсации, и сумму, высчитанную при экспертизе, сравнивают. При небольших различиях требовать доплаты не стоит. Если же разница между суммами большая, то необходимо составлять претензию и отстаивать свои права.
Источник: zonapravosudia.ru