
Выбор партнера — очень важная составляющая договорной работы, от которой зависит уплата налогов. Многое определяет то, кто является партнером: резидент или нерезидент; резидент, пользующийся льготами НДС, или резидент, продукция, работы, услуги которого облагаются НДС; нерезидент из стран СНГ или дальнего зарубежья; нерезидент, со страной которого подписано соглашение об избежании двойного налогообложения, или нерезидент страны, с которой такого соглашения нет; нерезидент, зарегистрированный в налоговых органах России, или нерезидент, не ставший на учет в налоговых органах в качестве налогоплательщика; юридическое лицо или физическое лицо.
Так, если индивидуальный предприниматель оказывает бытовые услуги физическим лицам, его деятельность переводится на ЕНВД, если оказывает бытовые услуги организациям, то нужно применять другой режим налогообложения.
Определение статуса контрагента по договору влияет на правильную организацию налогового и бухгалтерского учета. Из текста договора должно ясно следовать, кто является стороной в договоре (юридическое лицо, обособленное подразделение юридического лица, предприниматель, гражданин, иностранное юридическое лицо и т.д.).
Как добавить в договор контрагента статус о подписании договора на примере сервиса Учет. Бухгалтерия
Рассмотрим, как определяются права и обязанности по договору, каковы налоговые последствия в зависимости от того, кто является стороной по договору на примере трудового договора и договора подряда.
1. Работодатель может заключить как трудовой договор, так и договор подряда. Налоговые последствия для сторон в этом случае будут разными.
Налогообложение вознаграждений по договору подряда. Порядок налогообложения вознаграждений по договору подряда зависит от того, является ли человек, который работает по такому договору, индивидуальным предпринимателем или нет.
Если работник — индивидуальный предприниматель, то все налоги он обязан начислять и уплачивать за себя сам, организация этого делать не должна. Если же работник не является предпринимателем, то его вознаграждение по гражданско-правовому договору облагается: НДФЛ; ЕСН (в том числе взносами на обязательное пенсионное страхование), за исключением той его части, которая перечисляется в ФСС; взносами на страхование от несчастных случаев на производстве и профессиональных заболеваний, если такое страхование предусмотрено в договоре.
С вознаграждений по гражданско-правовым договорам предприятие должно удержать НДФЛ по ставке 13%, при этом сумма вознаграждения не уменьшается на стандартные налоговые вычеты. Эти вычеты работник может получить в своей налоговой инспекции при подаче декларации о доходах за год, кроме имущественного вычета, который с 1 января 2005 г. может предоставлять и работодатель после проверки налоговыми органами документов на приобретение, строительство жилья.
Сумму вознаграждения можно уменьшить на профессиональные налоговые вычеты, это сумма всех документально подтвержденных затрат, которые сделал работник по гражданско-правовому договору. Для того чтобы получить такой вычет, работник должен написать заявление.
Кто такой КОНТРАГЕНТ?
Единый социальный налог. Если вознаграждение, которое организация выплатила по гражданско-правовому договору, не уменьшает ее прибыль, то и ЕСН начислять не нужно (п. 3 ст. 236 НК РФ). И наоборот, если расходы на выплату вознаграждения учитываются при расчете налога на прибыль, то начислить ЕСН необходимо.
В соответствии с п. 5 ст. 237 НК РФ сумму вознаграждения по авторским договорам, облагаемую ЕСН, можно уменьшить на все документально подтвержденные расходы на их исполнение. Если эти расходы нельзя подтвердить документами, то сумму вознаграждения можно уменьшить только на определенный процент.
На основании п. 3 ст. 238 НК РФ вознаграждения по гражданско-правовым договорам не облагаются ЕСН в части, перечисляемой в ФСС в отличие от трудового договора. Именно из-за экономии на этом налоге и предпочитают в предпринимательской деятельности договор подряда.
Взносы на страхование от несчастных случаев. Страховые взносы от несчастных случаев следует начислять, если это предусмотрено в самом гражданско-правовом договоре по ставкам, которые применяет организация для своих штатных сотрудников. Если договор не предусматривает такого страхования, то начислять взносы не нужно (п. 2 ст. 12 Федерального закона от 24 июля 1998 г. № 125-ФЗ «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний»).
Вышеприведенный пример наглядно показывает, что налоговые обязательства возникают в зависимости от того, какой договор заключен и с кем, в связи с этим необходимо четко разграничивать трудовой договор и смежные с ним гражданско-правовые договоры. Данную проблему необходимо решать на месте путем тщательного анализа реальных взаимоотношений сторон, складывающихся в ходе выполнения работ, которые должны быть отражены в таких договорах. Рассмотренные отличительные признаки следует применять в совокупности, что позволит даже в сложных, сомнительных случаях провести разграничение указанных договоров[93]. С точки зрения работодателя выгоднее заключать гражданско-правовые договоры, однако если отношения носят систематический характер, работник может в судебном порядке признать их трудовыми со всеми вытекающими для работодателя в этом случае последствиями.
Не исключена попытка налоговых органов доказать, что фактически с работником установлены трудовые отношения. Так, если штатным расписанием предусмотрена та или иная должность, то работника на эту должность нужно брать только по трудовому договору, в противном случае существует большая вероятность того, что договор будет переквалифицирован налоговой инспекцией в трудовой договор, а это повлечет за собой доначисление ЕСН, пеней, штрафов в части сумм, относящихся в ФСС.
Если организация использует гражданско-трудовой договор вместо трудового в схеме по налоговой минимизации, следует помнить, что, по мнению Минфина России, оплата услуг по гражданско-правовому договору с предпринимателем, состоящим в штате организации и фактически выполняющим по договору свои трудовые обязанности, производится только за счет чистой прибыли (Письмо Минфина России от 10 апреля 2007 г. № 03-03-06/1/227).
2. Если организация заключает договор со своим руководителем (учредителем), возможны следующие последствия. Нередко организации берут займы у своего руководителя (директора), арендуют у него автомобиль для служебных поездок и т.п. При этом организация несет расходы в виде выплаченных директору процентов по долговым обязательствам, арендной плате и т.п.
К таким сделкам налоговые органы относятся особенно внимательно, подозревая, что за ними иногда нет никакой реальной деятельности. Действительно, такие сделки часто заключаются для того, чтобы уменьшить ЕСН с заработной платы директору, — выплата зарплаты заменяется уплатой вознаграждений по гражданско-правовым договорам.
Выплаты по сделкам, предметом которых является переход права собственности или иных вещных прав на имущество (имущественные права), а также договоров, связанных с передачей в пользование имущества (имущественных прав), не признаются объектом налогообложения ЕСН (п. 1 ст. 236 НК РФ).
Затраты по указанным сделкам налоговые органы исключают из состава расходов, уменьшающих налогооблагаемую прибыль организации. Аргументы обычно приводятся следующие. В соответствии с п. 3 ст. 182 ГК РФ представитель организации не может совершать сделки от имени этой организации в отношении себя лично.
В п. 13 Информационного письма Президиума ВАС РФ от 21 апреля 1998 г. № 33 указано, что генеральный директор — это представитель фирмы. Поэтому заключать договор от ее имени с собой как гражданином он не может. Аналогичной позиции придерживаются и федеральные арбитражные суды (например, постановление ФАС ЗСО от 15 января 2004 г. № Ф04/191-2632/А27-2003, ФАС СЗО от 3 февраля 2004 г. № А05-5058/03-279/22).
Следовательно, указанные сделки с директором являются недействительными (ничтожными) на основании ст. 168 НК РФ, как не соответствующие закону. Ничтожные договоры не могут быть признаны надлежащим документальным подтверждением осуществленных расходов. Поэтому в отношении затрат по этим договорам не выполняются требования п. 1 ст.
252 НК РФ, обязательные для признания затрат в составе расходов при исчислении налога на прибыль. На основании п. 49 ст. 270 НК РФ указанные затраты не подлежат включению в состав расходов.
Безусловно, такая позиция налоговых органов, не является бесспорной. Вместе с тем нельзя недооценивать приведенные аргументы, и существует вероятность того, что суды в данном случае поддержат позицию налоговых органов.
3. В некоторых публикациях предлагают заключать договоры с директором другому должностному лицу организации по выписанной на его имя доверенности. Однако такой способ нельзя назвать выходом из ситуации, ведь в этом случае должностное лицо хотя и по доверенности, но действует от имени организации, и получается, что директор опять-таки совершает сделку с самой организацией, представителем которой является. Аналогичный вывод сделан и в упомянутых выше решениях федеральных арбитражных судов.
Исходя из указанных особенностей налогово-правового статуса и указанных выше особенностей возможного партнера, можно провести экономический анализ планируемой сделки. Если организация арендует имущество у физического лица, то ей придется удерживать НДФЛ с арендной платы.
Уклониться от такой обязанности не получится, даже если в договоре будет прописано, что налог исчисляет и уплачивает арендодатель. Так, по одному из дел, ставшему предметом судебного разбирательства, организация арендовала у гражданина помещение, договорившись, что НДФЛ он будет вносить в бюджет сам.
В ходе выездной налоговой проверки налоговые органы вменили как правонарушение следующий факт: организация НДФЛ не исчисляла и не удерживала, за что и была привлечена к налоговой ответственности за неисполнение обязанностей налогового агента (ст. 123 НК РФ). Добровольно компания штраф не заплатила, поэтому ревизоры обратились в суд, где и получили поддержку. Арбитры указали, что попытка фирмы переложить исчисление и уплату НДФЛ на физическое лицо противоречит п. 1 ст. 226 НК РФ, обязывающему организации удерживать налог с выплат физическим лицам, которые не занимаются предпринимательской деятельностью.
4. Рассмотрим налоговые риски, когда фирма начисляет лишь небольшую часть зарплаты, а большую часть выплат производит по гражданско-правовым договорам. За счет этого фирма экономит на ЕСН в части взносов в ФСС РФ (п. 3 ст. 238 НК РФ).
Само по себе заключение договоров подряда со штатными сотрудниками налоговые органы расценивают как схему ухода от налогов (Письмо УФНС РФ по г. Москва от 5 апреля 2005 г. № 21-08/22742).
Экономия налогов с помощью гражданско-правовых договоров со штатными сотрудниками возможна только в том случае, если фирма учитывает подрядные выплаты при налогообложении прибыли. Однако вопрос о том, можно ли это делать, спорный. Дело в том, что п. 21 ст.
255 НК РФ напрямую разрешает включать в налоговые расходы выплаты только по тем гражданско-правовым договорам, которые заключены с внештатными работниками. Кроме того, п. 21 ст. 270 НК РФ запрещает включать в расходы выплаты работникам, не указанные в трудовых или коллективных договорах.
Поэтому налоговые инспекторы могут посчитать, что начисления по договорам подряда со «штатниками» налогооблагаемую прибыль уменьшать не должны. Тем более что в письме от 24 апреля 2006 г. № 03-03-04/1/382 сотрудники Минфина России пришли именно к такому мнению. Оспорить же его будет достаточно сложно. Ведь примеров подобных споров в арбитражной практике пока нет.
Компании, которые работают с убытками, могут использовать схему, не учитывая выплаты по договорам подряда в налоговых расходах фирмы. В этом случае спорить с инспекторами при проверках налога на прибыль не придется. При этом фирма получит возможность сэкономить на всей сумме ЕСН, а не только на взносах в соцстрах (п. 3 ст. 236 НКРФ).
Естественно, при условии, что в работе сотрудников по гражданско-правовым договорам инспекторы не смогут углядеть признаков трудовых отношений (правила оформления договоров подряда описаны в «мерах безопасности» для предыдущего способа).
5. Изучение данных о сторонах договора представляет интерес прежде всего для оптимизации таких налогов, как НДС и акцизы [94]:
Ведь именно в части исчисления и уплаты этих косвенных налогов предусмотрен механизм применения вычетов на суммы налога, уплаченные ранее контрагентам. Отсутствие у контрагента — получателя платежа обязанности по уплате налога лишает сторону, осуществляющую платеж по договору, оснований для применения налоговых вычетов.
Однако заключение соглашения с компанией, освобожденной от уплаты НДС, не является для организации — плательщика НДС заведомо невыгодным. Просто здесь необходимо применять иные схемы оптимизации, отличные от тех, которые используются в сделках между участниками — плательщиками НДС. Вышеизложенное уже позволяет сказать, что экономико-правой анализ договора следует начинать с анализа налогово-правового статуса контрагента. Например, если в сделке участвует общественная организация инвалидов, важно, чтобы ее кредиторами были лица, также освобожденные от уплаты НДС. Иначе кредитор при получении платежей за реализованные товары (работы, услуги) будет нести расходы по уплате НДС без права применения вычетов, поскольку отсутствует факт уплаты этого налога другому плательщику НДС.
Аналогичная ситуация и при совершении операций, в результате которых возникает объект налогообложения акцизами. Налогоплательщик не сможет применить вычеты по налогу, если получатель платежа не имеет свидетельства, например, на осуществление операций с нефтепродуктами.
Информацию о предполагаемом контрагенте необходимо анализировать именно до заключения договора. Когда сделка совершена и ничего изменить уже нельзя, у налогоплательщика практически не остается времени для маневра.
Как уже было сказано, определение статуса контрагента по договору также обусловлено необходимостью выяснения наличия обязанности по удержанию налогов у источника выплаты[95]. Российское налоговое законодательство предусматривает три случая, когда возникает обязанность по удержанию налогов:
1. Налог на доходы при выплате дохода физическим лицам.
В этом случае необходимо обратить внимание на два момента. Во-первых, если договор заключается с физическим лицом-предпринимателем, то у предприятия не возникает обязанности по удержанию налога на доходы, поскольку согласно ст. 226 НК РФ для исключения повторного налогообложения доходов индивидуальных предпринимателей, а также лиц, уплачивающих налог в аналогичном порядке, подоходный налог у источника выплаты не удерживается. При этом указанные лица должны предъявить свидетельства о государственной регистрации и документ, свидетельствующий о том, что данное лицо стоит на налоговом учете. Для избежания конфликтных ситуаций с налоговыми органами рекомендуется к договору приложить копии свидетельства о государственной регистрации физического лица в качестве предпринимателя, а также свидетельство о его постановке на учет в налоговом органе.
Второй момент — выплата дохода нерезидентам-физическим лицам, т.е. лицам, не имеющим постоянного местожительства на территории Российской Федерации. Выяснение статуса физического лица в данном случае необходимо для того, чтобы установить порядок налогообложения полученного физическим лицом дохода: в случае если физическое лицо не имеет постоянного места жительства в Российской Федерации, то выплаченный доход подлежит обложению по ставке 30% (если иное не предусмотрено международными соглашениями по вопросам налогообложения).
2. Налог на прибыль при выплате дохода иностранным юридическим лицам. При определении статуса иностранного юридического лица как возможного контрагента и решении вопроса о необходимости удержания налога на прибыль необходимо установить прежде всего вид выплачиваемого дохода.
Это обусловлено тем, что различные виды доходов, полученных иностранными юридическими лицами от источников в Российской Федерации, облагаются налогом на прибыль (соответственно удерживаются российскими предприятиями) по разным ставкам. Так, в соответствии со ст. 284 гл. 25 НК РФ доходы от дивидендов, процентов, от долевого участия в предприятиях с иностранными инвестициями облагаются по ставке 15%, а доходы от использования авторских прав, лицензий, от аренды и по другим видам доходов, источник которых находится на территории Российской Федерации, — по ставке 20%.
3. НДС при выплате дохода иностранным юридическим лицам.
Возможность возникновения обязанности по удержанию НДС при заключении договора с иностранным юридическим лицом также обуславливает появление ряда моментов, на которые необходимо обратить внимание. Следует установить факт постановки (непостановки) на учет в налоговом органом на территории Российской Федерации иностранного юридического лица, так как, если иностранное лицо зарегистрировано в налоговых органах, то обязанность по удержанию НДС у российского предприятия отсутствует. Напротив, в случае если иностранный контрагент не зарегистрирован на территории Российской Федерации в качестве налогоплательщика, то у российского предприятия возникает обязанность по удержанию НДС с выплаченных по договору сумм. Следовательно, для того чтобы исключить возможные конфликты с налоговыми органами, российскому предприятию рекомендуется запросить у своего потенциального партнера документ о постановке (регистрации) на учет в налоговом органе в качестве плательщика НДС.
Итак, покупая товар у иностранной фирмы, которая не состоит на учете в Российской Федерации, организация должна удержать из уплачиваемой суммы НДС и перечислить его в бюджет. Таково требование п. 1 ст. 161 НК РФ. Начиная с 2006 г. обязанности налоговых агентов возлагаются и на посредников, которые продают в Российской Федерации товары таких иностранных компаний.
Данная норма прописана в п. 5 ст. 161 НК РФ.
Причем посредники налог из дохода иностранной фирмы удерживать не будут. Они должны начислять НДС сверх цены товара, которую установил зарубежный партнер. К вычету этот налог посредник не принимает (п. 3 ст. 171 НКРФ). Это право предоставлено покупателю.
Для этого посредник должен выставить покупателю счет-фактуру (п. 3 ст. 168 НК РФ).
Если вторая сторона по сделке освобождена от уплаты НДС или применяет один из спецрежимов, следует просчитать финансовые и налоговые последствия сделки. В такой ситуации всю стоимость товара или услуги налогоплательщику придется списать на затраты.
При прочих равных условиях сумма налога на прибыль в этом случае будет меньше. Но обычно это снижение не компенсирует ущерб от потери права на вычет по НДС. И если налогоплательщик все-таки заинтересован в сделке, то с целью минимизировать налоги следует убедить партнера снизить цену.
Таким образом, от того, кто является партнером по сделке, зарегистрирован ли он в налоговом органе, зависит: учтет ли налоговая инспекция расходы по сделке; обязанность по удержанию налога у стороны по сделке; возможность зачета НДС и ряд иных обстоятельств.
Предмет договора.
Основное требование, которое законодатель выдвигает для того, чтобы гражданско-правовой договор считался заключенным, — согласование сторонами всех существенных условий. В качестве одного из них выступает в соответствии с п. 1 ст. 432 ГК РФ предмет договора.
При анализе ряда норм гражданского законодательства (ст. 455, 554, 607, 826 ГК РФ и др.) можно сделать вывод, что основная цель, которую преследовал законодатель, возведя предмет договора в ранг существенного условия, состоит в том, чтобы стороны, заключая договор, индивидуализировали в нем тот объект материального (нематериального) мира, которого этот договор непосредственно касается. Другими словами, законодатель предписывает сторонам четко определять в договоре объекты окружающего мира, в отношении которых возникают права и обязанности, т.е. те объекты, с которыми они должны совершить определенные действия.
Таким образом, предмет договора — объект материального (вещь, имущество) или нематериального (информация) мира, на который непосредственно направлена или с которым непосредственно связана воля договаривающихся сторон и который достаточно индивидуализирован для того, чтобы отграничить его от других объектов[96].
К объектам гражданских прав, а, следовательно, и к объектам договорных отношений относятся вещи, включая деньги и ценные бумаги, иное имущество, в том числе: имущественные права, работы и услуги, информация, результаты интеллектуальной деятельности, в том числе исключительные права на них (интеллектуальная собственность), нематериальные блага. Все объекты гражданских прав полностью свободны в своем обороте, если только они не изъяты из оборота или ограничены в обороте на основании законов (радиоактивные материалы, оружие и др.).
В налоговом праве объектами налогообложения являются операции по реализации товаров (работ, услуг), имущество, прибыль, доход (ст. 38 НК РФ).
От формулировки предмета договора и обязанностей сторон зависит принципиальный вопрос об источнике финансирования затрат по данному договору: расходы, которые в конечном итоге уменьшают налог на прибыль, или чистая прибыль, остающаяся в распоряжении налогоплательщика после уплаты налога на прибыль. И хотя перечень затрат в гл. 25 НК РФ открыт, существует общее правило: все расходы должны быть экономически обоснованы, документально подтверждены и непосредственно связаны с деятельностью, направленной на получение доходов.
Неясное определение предмета договора и обязанностей сторон приводит к тому, что у налогоплательщиков возникают разногласия с налоговой инспекцией о включении произведенных по договору затрат в себестоимость продукции, работ, услуг.
1. Например, типовые условия договоров на выполнение работ, оказание консультационных (маркетинговых) услуг оформляются обобщенно, без привязки их к себестоимости реализованной продукции. А ведь именно такие договоры вызывают интерес у налоговых органов в первую очередь, так как именно ими налогоплательщики зачастую прикрывают незаконный уход от налогообложения.
Налоговые органы могут обратить внимание на расплывчатость формулировок, свидетельствующих об оказании услуг. Например, в отчетах исполнителя не раскрыта суть консультаций, их предмет сформулирован лишь в общем виде, нет конкретных рекомендаций для компании, связанных с ее деятельностью. Примером могут служить постановления ФАС УО от 4 мая 2006 г. № Ф09-3348/06-С7, от 27 февраля 2006 г. № Ф09-860/06-С7, СЗО от 14 июня 2006 г. № А05-19579/05-18 и др.
Налоговые органы могут поставить под сомнение необходимость консультационных услуг и то, что их результаты использованы в деятельности, связанной с извлечением дохода. Об этом свидетельствуют постановления ФАС СЗО от 19 июня 2006 г. № А05-15886/2005-13, ЗСО от 26 октября 2005 г. № Ф04-7555/2005 (16171-А45-40) и от 28 ноября 2005 г. № Ф04-8496/2005 (17254-А46-15).
Причиной претензий налоговых органов может быть отсутствие всего комплекта документов, который подтверждает реальное оказание услуг и их оплату. В частности, актов, свидетельствующих о приеме-передаче результатов оказанных услуг, отчетов исполнителя, документов об оплате (см. постановления ФАС ЗСО от 17 апреля 2006 г. № Ф04-2108/2006 (21481-А27-37) и СЗО от 1 февраля 2006 г. № А13-11980/04-15).
Расходы на консультационные услуги могут не принять в связи с отсутствием документов или неправильным их оформлением (например, постановление ФАС СЗО от 1 февраля 2006 г. № А13-11980/04-15).
Чтобы избежать подобных ошибок, в качестве основы договоров целесообразно использовать формулировки соответствующих статей ГК РФ, адаптированных к конкретному случаю.
Следует иметь полный комплект документов, подтверждающих необходимость услуги, а также раскрывающих ее характер:
— договор и задание заказчику на конкретные услуги;
— акт, свидетельствующий о приеме-передаче результатов оказанных услуг (унифицированной формы такого акта нет — ее нужно разработать самостоятельно с учетом требований закона № 129-ФЗ);
— отчеты исполнителя с перечнем оказанных услуг, выводами и рекомендациями, которые относятся непосредственно к деятельности компании-заказчика;
— счета-фактуры, платежные поручения.
Этих документов (иногда их части) достаточно, чтобы учесть расходы на консультации. Свидетельством тому служат принятые в пользу налогоплательщиков постановления ФАС ВВО от 19 декабря 2005 г. № А28-4833/2005-137/18, ВСО от 12 декабря 2005 г. № А19-5581/05-45-Ф02-6153/05-С1, ПО от 7 февраля 2006г. № А57-24694/04-35 и др. Также дополнительным обоснованием могут быть письма исполнителя со списком специалистов, оказывающих услуги (постановление ФАС МО от 26 декабря 2005 г. № КА-А40/12635-05).
2. Зачастую стороны заблуждаются либо нечаянно, либо намеренно, чтобы завуалировать реально существующий между ними характер отношений. На практике имеет место, что стороны путают договор купли-продажи и договор поставки.
При заключении договора купли-продажи (одного из его видов, когда продавец обязуется сначала изготовить товар) стороны в результате заблуждения могут определить предмет договора в соответствии с нормами, регулирующими договор подряда. Между тем налогово-правовые последствия такого шага различны. Например, может отличаться порядок распределения бремени по налогу на имущество, формирования базы по налогу на прибыль и НДС у подрядчика (продавца) и заказчика (покупателя). При заключении договора купли-продажи выручкой продавца является стоимость реализованного товара. При заключении договора подряда в качестве выручки подрядчика можно признать либо всю сумму средств, полученную от заказчика (если работы выполняются из материала подрядчика), либо только его вознаграждение без стоимости материала (если работы выполняются из материала заказчика).
3. Подчас лишь от изложения формулировки предмета договора можно получить различные налоговые последствия. Так, согласно ст. 257 НК РФ затраты предприятия по реконструкции объектов амортизируемого имущества увеличивают первоначальную стоимость и учитываются в целях налогообложения через амортизационные отчисления. В то же время затраты по капитальному ремонту учитываются в целях налогообложения в том отчетном периоде, в котором они осуществлены.
4. Но даже определение в договоре его предмета не исключает спор с налоговой инспекцией. Можно привести типичный случай из практики относительно предмета поставки. Компания «Интро» продала партию прокладок Bella, заплатив при этом НДС по ставке 10%, предусмотренной для товаров медицинского назначения. По поводу этой поставки возник принципиальный спор.
В соответствии с позицией Минздрава, Общероссийского классификатора продукции прокладки являются товаром медицинского назначения, очевидно, налоговые работники сочли, что прокладки — это модный аксессуар, поэтому доначислили НДС по ставке 20%. Суд первой инстанции встал на сторону налоговых органов. Постановлением ФАС СЗО от 31 января 2005 г. решение налоговой инспекции было отменено.
5. Основанием следующего спора стала неопределенность относительно того, что составляет предмет договора купли-продажи. Так, ФАС СЗО в постановлении от 14 июня 2005г. № А26-9979/04-28 отказал ИМНС во взыскании с индивидуального предпринимателя суммы ЕНВД. Судом был отклонен довод инспекции о том, что предприниматель неправомерно применил корректирующий коэффициент базовой доходности, установленный для розничной торговли исключительно продовольственными товарами, поскольку материалами дела подтверждается, что полиэтиленовые пакеты, указанные в ассортиментном перечне предпринимателя, являлись фасовочными и отпускались покупателям бесплатно.
Как следует из материалов дела, индивидуальный предприниматель осуществлял розничную торговлю исключительно кондитерскими изделиями. Самостоятельная реализация пакетов не производилась и дополнительной прибыли не приносила. Поэтому наличие в ассортиментном перечне непродовольственного товара слова «пакеты» не является основанием для применения показателя коэффициента К2 в другом значении.
6. Суммой оборота по реализации у организации — комиссионера, поверенного или агента признается не цена продажи или приобретения товаров комитента, доверителя или принципала, а только сумма вознаграждения, получаемого за выполнение услуг. Это положение закрепляется в п. 1 ст. 156 НК РФ, согласно которому налогоплательщики при осуществлении предпринимательской деятельности в интересах другого лица на основе договоров поручения, договоров комиссии либо агентских договоров определяют налоговую базу как сумму дохода, полученную ими в виде вознаграждений (любых иных доходов) при исполнении любого из указанных договоров.
Данная правовая норма подкреплена обширной судебной практикой. Как следует из судебного решения (постановление ФАС ЗСО от 17 мая 2006 г. № Ф04-2741/2006 (22510-А27-6)) ООО УК «Про-копьевскуголь» было привлечено к ответственности за несвоевременную уплату НДС от реализации санаторных путевок.
Арбитражным судом было установлено и материалами дела подтверждается, что общество осуществляло реализацию путевок в счет агентских договоров в интересах других юридических лиц за их счет. С сумм полученного вознаграждения общество исчисляло НДС. Налоговый орган не оспаривает факт уплаты НДС обществом с агентского вознаграждения. При таких обстоятельствах довод налогового органа о том, что общество, заключив агентские договоры на оказание услуг и приобретение товара, действовало от своего имени, а не в рамках агентского договора и должно было включить в налоговую базу по НДС все поступившие денежные средства, связанные с оказанием услуг, является ошибочным.
7. Схему, направленную на минимизацию налогов, налоговые органы могут увидеть в договорах, заключаемых с работниками на аренду их автомобилей, компьютеров и т.д., поскольку выплаты ЕСН в этом случае меньше на суммы, зачисляемые в ФСС РФ (нет больничных).
В ходе налоговой проверки будет обращено внимание — не заменяют ли компенсации, не облагаемые ЕСН (компенсации за вредные условия труда, задержку заработной платы, повышение размера суточных), выплаты заработной платы.
8. На то, что расходы, которые несет производитель в условиях рыночной экономики (продавец) часто не «вписываются» в налоговую систему России, обращает внимание А. Медведев. Так, он называет следующие расходы, которые продавец вынужден нести и при этом они с трудом принимаются налоговыми органами[97]: а) скидки с продажной цены, б) плата за «вхождение в сеть» т.е. за право реализовать товар в сети крупной оптово-розничной сети[98], в) расходы по продвижению товаров до конечного потребителя[99], г) расходы по рекламе произведенной продукции, в том числе расходы по обслуживанию рекламного оборудования, переданного безвозмездно[100].
Сегодня практически все магазины требуют плату за осуществление торговли через их розничную сеть, как бы это ни называлось. Отнесение таких расходов к обоснованным является спорным (письма Минфина России от 3 октября 2006 г. № 03-03-04/1/677, от 17 октября 2006 г. № 03-03-02/247).
Представляется, что для поставщика оплата таких услуг признается обязательным условием договора купли-продажи товара, без которого выгодная сделка не состоится, следовательно, такие расходы являются обоснованными.
9. В соответствии с постановлением Правительства РФ от 27 марта 2007 г. № 185 «О внесении изменений в Правила продажи отдельных видов товаров» продавцов программного обеспечения обязали сообщать покупателям данные об изготовителе экземпляра программы (наименование, местонахождение, номер лицензии на тиражирование и т.п.), а также сведения о правообладателе и номере регистрации программы. Такие новшества Правительство РФ внесло в Правила продажи отдельных видов товаров. Изменения вступили в силу с 8 апреля 2007 г.
Указанные сведения об изготовителе необходимо потребовать от продавца, чтобы убедиться в том, что приобретается настоящий лицензионный софт. Если же программа окажется пиратской, то компания-покупатель не только нарушит авторские права, но и дает налоговикам повод пересчитать расчет по налогу на прибыль. Инспекторы считают, что нелицензионные программы образуют у компании внереализационный доход, равный стоимости лицензионного софта. Таким образом, вместо учтенных для налога на прибыль расходов на программное обеспечение компания рискует получить доначисления по налогу на прибыль.
Таким образом, формулируя предмет договора, который в основном и определяет налоговые обязательства сторон, необходимо иметь в виду, что объект налоговых правоотношений с императивным методом регулирования является объектом гражданских правоотношений с диапозитивным методом, что следует использовать при осуществлении налогового планирования.
Источник: megalektsii.ru
Кто такие контрагенты?
ФНС требует от налогоплательщиков тщательной проверки своих контрагентов. Это же понятие широко используется и в обычных гражданско-правовых договорах (купле-продаже, поставке и других сделках). Проблема в том, что лишь немногие компании знают, кто же в действительности является их контрагентами. Восполним данный пробел.
Контрагент с точки зрения закона
В законодательстве есть явный парадокс — несмотря на обильное использование слова «контрагент», оно не разъясняет и не уточняет данное понятие. Общего определения нигде не зафиксировано, но его можно почерпнуть из специфических документов и рекомендательных актов.
К примеру, во втором разделе Методических рекомендаций по противодействию коррупции указано, что контрагент — это любое лицо (компания или человек), с которым организация заключает сделки, но кроме трудовых договоров.
Отсутствие адекватного определения может поставить в тупик начинающих предпринимателей — ведь нужно как-то отчитываться перед Федеральной Налоговой Службой и другими государственными органами. На деле все не так сложно, как может показаться на первый взгляд.
Практика вносит ясность
Чем же стоит руководствоваться? В первую очередь — судебной и юридической практикой в целом. Фактически контрагенты обладают следующими признаками:
- они выступают другой стороной в вашей сделке;
- ими могут быть как физические, так и юридические лица — гражданство или форма организации при этом не имеют значения;
- сделка, заключенная с ними, имеет гражданско-правовой характер, то есть подпадает под правила Гражданского Кодекса РФ.
Статус никак не связан с формой организации или особым правовым положением гражданина. Вашими контрагентами могут быть:
- акционерные общества;
- ООО;
- товарищества;
- ИП;
- граждане;
- иностранные лица;
- иные участники рынка.
Таким образом, контрагент — достаточно обширная категория. Приведем несколько условных примеров:
| Купля-продажа | Покупатель | Продавец |
| Поставка | Заказчик | Поставщик |
| Дарение | Одаряемый | Даритель |
| Аренда | Арендатор | Арендодатель |
| Подряд | Заказчик | Подрядчик (исполнитель) |
Отдельного внимания заслуживает налоговая сфера. Как известно, ФНС требует тщательной проверки контрагентов — лиц, с которыми у налогоплательщика есть договорные отношения. При этом факт письменной сделки не имеет значения — достаточно того, что вы фактически пользуетесь услугами другого лица или взаимодействуете с ним на возмездной основе.
Клиент VS контрагент — как не спутать?
Представим себе компанию, которая обслуживает сотню посетителей в день. Являются ли клиенты контрагентами? Если так, то организации придется проверять каждого человека, что создаст невероятную нагрузку. На практике существует ощутимая путаница между данными понятиями. Возникает проблема их разграничения.
Важное отличие — в формате сотрудничества. Если вы ведете частные переговоры с конкретным лицом о будущей сделке, и другая сторона не является потребителем, то вы имеете дело с контрагентом. Пример: вы как торговое предприятие заключаете договор поставки мяса с фермером. Последний никак не потребляет ваши услуги — он выступает с вами на равных. Его цель — исключительно коммерческая.
Обратный пример: если к вам в магазин пришел человек за покупкой товара, то он является клиентом. Вы не предлагали ему переговоров и договора — ваше предложение носит публичный, а не частный характер. Покупатель выступает потребителем — он не может начать переговоры о стоимости предлагаемой продукции. Его дело — либо купить, либо отказаться от покупки.
Полезное правило: любой клиент может заключить с вами сделку, потому что вы выставляете общее предложение. В то же время, контрагентов вы выбираете себе сами. Имейте в виду, что такое разграничение применимо только в налоговой сфере. В классических гражданско-правовых сделках другая сторона соглашения обладает обоими статусами.
Кто точно не может быть контрагентом?
Помимо клиентов-потребителей, контрагентами также не могут быть следующие лица:
- акционеры, руководители, учредители и другие участники корпоративных отношений;
- работники и работодатели;
- участники собраний;
- дольщики.
Законодатель предоставил для указанных категорий отдельный статус. Особенно это касается трудовых отношений, в которых не применяются правила гражданско-правовых сделок.
Контрагент — важная фигура как в сделках, так и в налоговых обязательствах. Правильное определение статуса вашей стороны сделки — важный момент, который позволит вам избежать проблем с ФНС и другими государственными органами.
Источник: companium.ru
Проявление должной осмотрительности при выборе контрагента
Даже самая добросовестная компания, которая работает по закону и исправно платит налоги, может иметь проблемы с налоговой инспекцией, если свяжется с недобросовестным контрагентом. Чтобы этого избежать, нужно проявлять должную осмотрительность при выборе делового партнера.
Из этой статьи вы узнаете, что такое должная осмотрительность и как ее проявить, чтобы обезопасить себя от доначислений и штрафов.
Должная осмотрительность при выборе контрагента – что это значит?
Это значит, что прежде чем заключать сделку с новым контрагентом, вы убедились, что это не «однодневка» и не формальное юрлицо, а реальная фирма, которая добросовестно работает, исправно платит налоги и имеет необходимые ресурсы для выполнения договора.
Если этого не сделать и связаться с проблемным контрагентом, который нарушает закон и уходит от налогов, результатом станут снятые вычеты по НДС и расходы налогу на прибыль, штрафы и пени. Так государство борется с незаконными налоговыми схемами и фирмами-однодневками.
Что говорит закон о должной осмотрительности?
Как ни странно – ничего. В законах и Налоговом кодексе нет такого понятия. Но это не мешает ФНС и Минфину оперировать этим понятием в своих письмах, давать рекомендации по проявлению должной осмотрительности, а судам – учитывать все это при рассмотрении споров.
Термин «должная осмотрительность» стали применять после того, как его употребили в Постановление Пленума ВАС РФ от 12.10.2006 № 53 «Об оценке арбитражными судами обоснованности получения налогоплательщиком налоговой выгоды».
Исходя из текста постановления, сам факт, что ваш контрагент не исполняет свои обязательства перед бюджетом – еще не повод для доначислений, ведь вашей вины в этом нет. Но избежать санкций и обвинений в получении необоснованной налоговой выгоды удастся, только если докажете, что вы ничего об этом не знали, сами в схеме не участвовали и со своей стороны сделали все возможное, чтобы убедиться в добросовестности контрагента.
Как проявить должную осмотрительность?
Строго определенного перечня мероприятий по проверке контрагента в нормативных документах нет. Все зависит от конкретных обстоятельств. Для суда и налоговой инспекции набор мероприятий одного налогоплательщика может оказаться достаточным, а другого – нет.
В письме ФНС России от 12.05.2017 № АС-4-2/8872 так и говорится, что список документов и действий не может быть исчерпывающим. А в письме от 15.09.2017 № 14-15/145350 УФНС России по Москве уточняет, что проявление должной осмотрительности – это комплексный анализ многих аспектов деятельности контрагента, а не просто подтверждение факта его регистрации на сайте ФНС.
Согласно п.12 Приложения 2 к этому приказу контрагент считается проблемным с точки зрения налоговиков, если:
- нет информации о его регистрации в ЕГРЮЛ;
- он не имеет собственного сайта и не дает рекламу в СМИ;
- нет информации о фактическом местонахождении;
- контрагент зарегистрирован по адресу массовой регистрации;
- нет документов, которые подтверждали бы полномочия и удостоверяли личность руководителя контрагента или его представителя;
- сделку обсуждали и заключали без личных контактов между руководством поставщика и покупателя.
Подозрение вызывают также такие факты, как недавняя регистрация фирмы, номинальные директора, плохая судебная практика в отношении контрагента и любое другое обстоятельство, которое наводит на мысль, что контрагент нечист на руку.
При этом контролеры в своих письмах и разъяснениях всегда уточняют, что не должно быть формального подхода. Нельзя обвинить налогоплательщика в том, что он не проявил осторожность и получил необоснованную налоговую выгоду только потому, что имеет место какое-то из вышеперечисленных обстоятельств. Это только повод присмотреться повнимательнее, но все факты рассматривают в совокупности.
Во главе угла реальность сделки
В 2017 году в Налоговом кодексе появилась статья 54.1 «Пределы осуществления прав по исчислению налоговой базы и (или) суммы налога, сбора, страховых взносов», которая ставит во главу угла реальность сделки.
Согласно этой статье, организация может получить вычет или уменьшить базу по налогу, если не было искажения информации, у сделки была деловая цель, и исполнил ее действительно контрагент. А если контрагент нарушает налоговое законодательство или документы подписаны неуполномоченным лицом – это еще не повод наказывать за это налогоплательщика.
Все это не значит, что теперь можно заключать договоры с кем попало. Должная осмотрительность при этом никуда не делась, суды по-прежнему учитывают ее в своих решениях, но теперь для налогоплательщика важно доказать, что у сделки была четкая деловая цель и убедиться, что у контрагента есть все необходимые ресурсы, чтобы исполнить договоренности: персонал, оборудование, транспорт, производственные мощности и т.д.
Если все это есть, и контрагент действительно все сделал сам, налоговики не смогут отказать в вычетах, даже если контрагент не соответствует всем критериям благонадежности, обладает признаками однодневки и вызывает подозрения.
Этот принцип хорошо демонстрирует Постановление АС Уральского округа №Ф09-5555/18 от 24.09.2018 года по делу №А50-31119/2017. Репутация контрагента явно оставляла желать лучшего: было уголовное прошлое за спиной, номинальные директора, плохая судебная практика и т.д.
Налоговики решили, что сделка была нереальной, а работы заказчик выполнял сам. Но организация предоставила полный набор доказательств, что отношения с контрагентами были реальными: первичные документы, переписка, свидетельские показания, списки пропусков на объекты, документы СРО и т.д. Суд решил, что нужно руководствоваться фактами, а не домыслами, и встал на сторону организации.
Таким образом, важно не только изначально проверить регистрацию контрагента, но и убедиться, что у него есть ресурсы для исполнения договора, а потом суметь доказать реальность работ.
Какие документы запросить, чтобы проявить должную осмотрительность
Минимальный пакет документов, который нужно получить у контрагента, должен выглядеть так:
- Выписка из ЕГРЮЛ.
- Устав.
- Копия ИНН.
- Документ, который подтверждает полномочия лица, подписывающего документы.
Эти документы подтвердят существование и правоспособность организации, но данные нужно будет сверить с информацией из открытых источников.
В зависимости от ситуации, может понадобиться информация:
- О выданных лицензиях, если деятельность контрагента лицензируется. Вы можете и самостоятельно проверить наличие действующих лицензий в открытых источниках. Список ресурсов для проверки доступен по этой ссылке.
- О членстве в СРО. Информация о членах саморегулируемых организаций есть на сайтах этих организаций. Общий список СРО и их сайтов есть здесь .
- О среднесписочной численности. Это поможет убедиться, что у контрагента есть персонал для осуществления сделки.
- Бухгалтерская отчетность с отметкой налоговой инспекции. По ней можно увидеть, ведет ли компания хозяйственную деятельность, и оценить финансовую устойчивость.
- Информация о наличии других ресурсов (оборудования, производственных мощностей, транспорта и т.д.) для выполнения сделки, или информация об этих ресурсах и субподрядчика, который будет исполнять сделку.
Со вступлением в силу Федерального закона от 01.05.2016 № 134-ФЗ не считаются налоговой тайной сведения: о среднесписочной численности, об уплаченных налогах, о налоговых нарушениях и задолженностях, штрафах, доходах и расходах по данным отчетов.
Сервисы, с помощью которых можно самостоятельно проверить контрагента
Комплексную информацию о контрагенте можно получить с помощью платных сервисов, таких как «1С: Контрагент», «Контур.Фокус», «Моё дело. Бухгалтер» и т.д.
Для клиентов, которые обслуживаются в нашей компании, мы можем подготовить бизнес-справку на контрагента из премиальной версии «Контур.Фокус». В ней гораздо больше информации, чем в обычной выписке из ЕГРЮЛ с сайта ФНС.
Много бесплатных возможностей предоставляет сама ФНС. На сайте налоговой службы есть сервисы , с помощью которых можно получить сведения о государственной регистрации будущего контрагента, о задолженности по налогам и сборам, и т.д.
Особого внимания заслуживает электронный сервис ФНС «Прозрачный бизнес». Его запуск откладывали несколько раз, но в 2018 году сервис наконец заработал. С его помощью можно узнать, действующая ли компания, не находится ли в стадии ликвидации, есть ли отметка о недостоверности сведений и т.д.
Также в сервисе есть данные о доходах, среднесписочной численности, применяемых режимах налогообложения и другие данные, но, чтобы получить их, придется покопаться, потому что данные размещены в виде XML-файлов, в которых нужно отыскать нужного налогоплательщика и его данные.
Обоснование выбора контрагента – образец
Всю информацию о контрагенте, которую вы получили от него или нашли самостоятельно, нужно собрать в отдельное досье и бережно хранить.
Если у налоговиков возникнут претензии, это досье поможет доказать, что вы проверяли контрагента всеми возможными способами. Также нужно хранить информацию о самой сделке, включая переписку, чтобы доказать, что сделка была реальной.
Налоговая инспекция при проверке может запросить обоснование выбора того или иного контрагента. В этом случае нужно отправить максимально подробный ответ и приложить документы из досье.
Образец ответа на запрос:
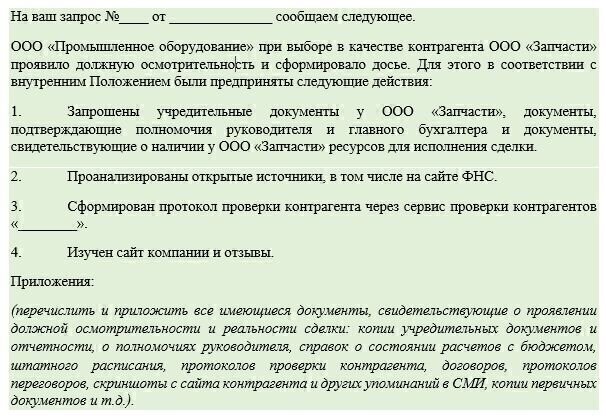
Чем подробнее будет информация, тем легче вам будет доказать, что вы предприняли все меры для проверки, сделка была реальной, и у вас не было умысла получить необоснованную налоговую выгоду. А если контрагент оказался недобросовестным, то вы об этом не знали и не могли узнать.
1С-WiseAdvice во главу угла ставит безопасность бизнеса клиента. В рамках бухгалтерского обслуживания мы проконсультируем, как подтвердить благонадежность контрагента , а также поможем доказать реальность и деловую цель сделки, если инспекция требует пояснений.
Но помните, что все риски, которые несет работа с неблагонадежными контрагентами, лежат на вас. Поэтому рекомендуем соблюдать предусмотрительность при выборе партнеров и выполнять рекомендации наших специалистов.
Хотите читать советы налоговых экспертов и главных бухгалтеров?
Подпишитесь на обновления блога
Источник: 1c-wiseadvice.ru